Praia Brava Deniz Cepheli Lüks Rezidanslar: 2026
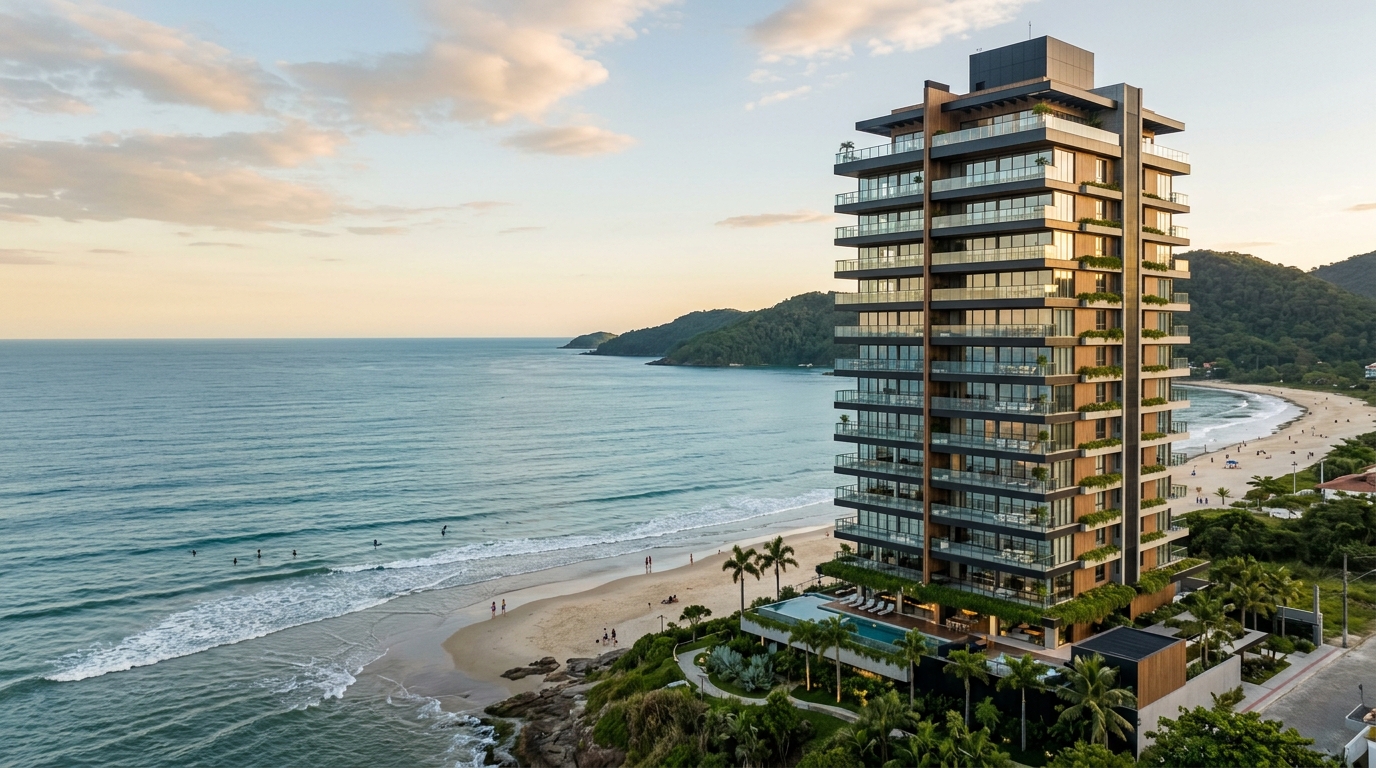
Ocak 2020 ile Aralık 2025 arasında Praia Brava'da ilan edilen metrekare fiyatı, FipeZap ve Sinduscon/SC'nin Itajaí için birleştirilmiş serilerine göre ortalama 11 bin Brezilya reali bandından 24 bin ile 32 bin real arasındaki bir aralığa sıçradı. Eş zamanlı olarak, semtteki deniz cepheli lansmanların ortalama bilet tutarı 2,5 milyon real çevresinden 5 milyon ile 14 milyon real aralığına oturdu; bazı çatı dairesi örneklerinde ise tek bir daire 25 milyon reali aştı. Yüksek varlık tabanına sahip uluslararası yatırımcı için soru artık "girmeye değer mi" değil; aynı posta kodu içinde hangi binanın, döngünün hangi aşamasında, hangi geliştiriciyle birlikte değerlenme, ikincil piyasada likidite ve sezonluk kira getirisi arasında en iyi dengeyi sunduğudur.
Bu karşılaştırma, Praia Brava'nın tepesiyle özdeşleşmiş yedi projeyi — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale ve Reserva Figueira — sermaye tahsis eden kişinin gözünden ele alıyor; oturmak isteyenin değil. Tavsiye içermez. Kriterler, kamuya açık rakamlar ve son on yılda INCC (Brezilya inşaat maliyet endeksi) ile Selic'in (Brezilya Merkez Bankası temel faiz oranı) iki tam döngüsünü geride bırakmış bir piyasada fiyatı değerden ayıran makro çerçeve vardır. Söz konusu projeler piyasa örnekleri olarak ele alınmıştır; satın alma önerisi olarak değil.
Praia Brava neden Santa Catarina kıyısının en pahalı adresine dönüştü
Praia Brava, Brezilya kıyı şeridinde nadiren bir arada bulunan üç unsuru tek bir koyda toplar: tepelerle sınırlandırılmış bir kum şeridi (yenilenemeyen fiziksel kıtlık), Itajaí Belediyesi'nin tarihsel olarak birinci sıra parsellerinde yapı yüksekliğini sınırlayan İmar Planı (Plano Diretor) ve büyük ölçüde Güney ile Orta-Batı Brezilya'nın tarım iş insanlarından, Itajaí Havzası'ndaki üst düzey yöneticilerden ve gelir potansiyeli arayan São Paulo sermayesinden oluşan bir alıcı profili. Bu üç gücün bileşimi, Brava'yı Brezilya'nın yükselen diğer kıyılarından ayıran asıl unsurdur.
Arz tarafında, 2023-2026 döngüsü 5 ile 15 milyon real arasındaki segmentte alışılmadık bir lansman yoğunluğu getirdi. Secovi/SC'nin AMFRI bölgesi için konsolide ettiği veriler, ortalama bileti 4 milyon realin üzerindeki projelerin 2024'te Itajaí'de duyurulan VGV'nin (toplam satış değeri) yüzde 35'inden fazlasını oluşturduğunu gösteriyor — bu oran, kentin tarihsel serisinde benzeri görülmemiştir. ABRAINC, 2025'in ikinci yarısına ait Ulusal Gayrimenkul Endeksi'nde Itajaí'yi, yüksek ve çok yüksek standart segmentinde VGV büyümesi en hızlı olan üç Brezilya kenti arasında, Balneário Camboriú ve São Paulo metropolüyle birlikte sınıflandırdı.
Talep tarafında profil değişti. 2018'de Praia Brava hâlâ Santa Catarina iç kesimlerinin ve Rio Grande do Sul ailelerinin ikinci konut adresiydi. 2025'te ise 6 milyon realin üzerindeki dairelerin ortalama alıcısı — yerel emlak ofisleriyle yapılan saha taramaları ve tapu kütüklerinin çapraz kontrolüne göre — Santa Catarina (yüzde 38), São Paulo (yüzde 24), Rio Grande do Sul (yüzde 15), Orta-Batı (yüzde 12) ve yurt dışı (yüzde 11, ağırlıklı olarak Arjantinli ve Portekizli) arasında dağılıyor. Bu sermaye iki şeyi aynı anda arıyor: kısmi döviz sığınağı (bir kısmı yerleşik olmayan yatırımcı kanalıyla giriyor) ve Brezilya'nın uzun vadeli enflasyonuna karşı defansif bir varlık — bu işlev tarihsel olarak konsolide deniz cepheli gayrimenkullerce üstlenilmiştir.
Toplamda ortaya çıkan piyasa, beş yıl içinde Güney Brezilya kıyısının yerel referansı olmaktan çıkıp Balneário Camboriú ve Florianópolis'teki Jurerê Internacional ile aynı kefede tartılan bir adres haline geldi. Aradaki fark yapısaldır: Balneário, kimi noktalarda 200 metreyi aşan yüksek gabari döngüsünü kabul etti; Brava ise imar baskısı nedeniyle çok daha düşük bir yoğunluğu korudu. Bu kıtlık karşıtlığı bugün semtin yükseliş tezinin temelini oluşturmaktadır.
Nesnel karşılaştırma kriterleri — fiyatı değerden ne ayırır
Bina bazında karşılaştırmaya geçmeden önce ölçüyü sabitlemek gerekir. Aynı mahalle ve aynı çok yüksek standart segmenti içinde fiyat dağılımının neredeyse tamamını yedi değişken açıklar. Bu değişkenlerden birini görmezden gelen alıcı, genellikle ürün için değil pazarlama için yüksek bir bedel öder.
Gerçek deniz cephesi mi, yan cephe mi? Ana cephesi okyanusa bakan bir daire ile ikinci derece balkondan yanal veya çapraz manzaralı bir daire arasında somut bir fark vardır. Birinci pozisyon, aynı binada ikinciye göre genellikle yüzde 18 ile 35 daha yüksek fiyatlanır ve ikincil piyasadaki likiditesi kıyaslanamayacak ölçüde yüksektir. Kör karşılaştırmalarda cephe farkı, aceleci alıcının gözünden kaçan bir numaralı kalemdir.
Tavan yüksekliği ve kat başına daire sayısı. Gerçek anlamda premium üründe net tavan yüksekliği sosyal alanlarda 2,90 metreden, teraslarda 3,20 metreye doğru genişler. Daha belirleyici olan ise kat başına düşen daire sayısıdır. Tek katta tek daire modelini benimseyen — private residence olarak adlandırılan — projeler farklı bir münhasırlık algısı ve dolayısıyla farklı bir fiyat platosunda çalışır. Kat başına iki veya dört dairesi olan binalar, malzeme kalitesi benzer olsa bile başka bir vitrinde rekabet eder.
Geliştiricinin geçmişi. VGV'nin önemli bir bölümünün maketten satıldığı, teslim sürelerinin 36 ile 60 ay arasında değiştiği bir piyasada karşı taraf, ürün kadar önemlidir. Zamanında teslim sicili, satış sonrası kalite ve yüksek INCC döngülerinde fiyat listesini koruyabilme kapasitesi, ikincil satışta prim oluşturan geliştiricileri, yeniden satışta iskonto gören geliştiricilerden ayırır. Tapu çapraz verileri ve Secovi/SC'ye göre 2024'te üç geliştirici, Praia Brava'da segment VGV'sinin yüzde 60'ından fazlasını üstlendi.
Kullanılabilir lüks mü, katalog lüksü mü? Spa, ısıtmalı kapalı havuz, masaj odası, iklimlendirilmiş plaj salonu ve profesyonel kiralama yönetimi (uygulanabildiğinde) sezonluk bilete fiilen yansıyan kalemlerdir. Çok amaçlı dev sahalar, çocuk odaları ve 300 kişilik balo salonları ise çocuksuz çift veya yatırımcı odaklı bir üründe, marjinal getiri sağlamayan aidat yüküdür.
Toplam VGV ve daire sayısı. VGV'si 80 ile 150 milyon real arasında değişen butik binalar genellikle fiyat listesi üzerinde daha fazla denetim sağlar ve döngü sonunda sözleşme feshi (distrato) baskısıyla daha az karşılaşır. 400 milyon realin üzerinde VGV'ye ve yüzlerce daireye sahip ürünler ise teslim anındaki makro iklime ve Selic seviyesine daha çok bağımlıdır.
Aylık aidat. Brava bandında premium binalar bugün daire başına aylık 2.500 ile 6.500 real arasında bir aidat işletmektedir; rakam, ortak alanların yoğunluğuna ve kat başına daire sayısına göre değişir. Bu sayının net getiri hesabına girmesi şarttır — yatırımcılar genellikle brüt geliri projekte eder, sabit gideri unutur.
İmar uygunluğu. İmar Planı'nın revizyonunu tartışan bir kentte, eski rejim altında alvará (yapı ruhsatı) ve habite-se (iskan izni) konsolide etmiş binalar üstü kapalı bir kıtlık primi taşır; özellikle yeniden çıkması zor görünen gabariye sahip birinci sıra parsellerinde.
2026'da deniz cepheli başlıca binaların karşılaştırması
Aşağıdaki tablo, bugün Praia Brava piyasasının tepesiyle ilişkilendirilen yedi projeyi konsolide etmektedir. Sayılar, en çok sunulan tipolojinin giriş bileti ile ortalama metrekaresini yansıtır — çatı katı veya bahçe katı dairesi değildir; bu tipolojiler belirtilen üst banttan yukarıda işlem görür. Değerler, en yakın 250 bin reale yuvarlanmıştır ve geliştirici fiyat listeleri, FipeZap'taki kamuya açık ilanlar ile Mayıs 2026'da sona eren on iki ayda tapuya tescil edilen işlemlerin çapraz kontrolüne dayanır. Teslim edilen binalar ikincil piyasa fiyatıyla, inşaat halindekiler ise fiyat listesiyle gösterilmiştir.
| Proje | Ortalama m² | Bilet (R$) | Teslim | Durum | Geliştirici |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9,5 mn – 14 mn | 2026 | İleri aşama inşaat | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5,8 mn – 8,2 mn | 2025 | Teslim edildi | Procave |
| Brava Prime | 210 m² | 4,5 mn – 6,5 mn | 2024 | Teslim edildi | Embraed |
| Bay House | 275 m² | 6,2 mn – 9,0 mn | 2027 | Maket | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3,8 mn – 5,2 mn | 2023 | Teslim edildi | Procave |
| Tirreno Residenziale | 260 m² | 5,5 mn – 7,8 mn | 2026 | Teslim öncesi | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8,0 mn – 11,5 mn | 2027 | Maket | Embraed |
Bravíssima Private Residence, tek katta tek daire modelinin Brava'da sınıra çekilmiş arketipik örneğidir; 300 m²'yi aşan brüt alanları ve gerçek deniz cepheli ana yönüyle ön plana çıkar. 2026 için projekte edilen bilet, INCC'ye bağlı üç yıllık fiyat listesi güncellemesini ve aynı zamanda yakın çevredeki benzer ürün kıtlığını yansıtmaktadır.
Procave imzalı Sense Praia Brava farklı bir profilde konumlanır: 2025'te teslim edilmiş, ortalama 240 m²'lik üç ve dört yatak odalı tipolojilerine ve spa altyapısına sahip bir binadır. Bilet seviyesi "hazır gayrimenkul" üstünlüğünü fiyatlamaya eğilimlidir — kalan INCC'yi atlatır ve gecikme riskini bütünüyle saf dışı bırakır. Brezilya'nın çok yüksek standart piyasasında bu prim, tarihsel olarak makette eşdeğer ürüne göre yüzde 8 ile 15 arasında değişir.
Brava Prime ve Atmosphere Spa Home Club, premium kesimin en erişilebilir basamağını temsil eder: ikisi de teslim edilmiştir ve belirli iç tipolojilerde Brava'ya 5 milyon realin altında giriş yapma olanağı tanır. Brüt sezonluk kira getirisine odaklı yatırımcı açısından bu ürünler, geleneksel olarak yatırılan sermayeye karşı gelir oranı en iyi olan ürünlerdir — giriş bileti daha düşük olduğu için.
Maket ucundaki Bay House ve Reserva Figueira, klasik "güçlü markalı maket" tezini taşır: karşılaştırılabilir hazır ürüne göre giriş iskontosu, ancak INCC'ye ve uygulama riskine tam maruz kalma. Yıllık yüzde 6'nın altındaki ılımlı INCC döngülerinde, Brava'da premium geliştiriciden maket satın almanın anahtar teslimine kadar ürettiği tarihsel kazanç yüzde 25 ile 45 arasında oluşmuştur. INCC'nin yüzde 10'u aştığı döngülerde bu kazanç daralmıştır.
2026 teslim öncesinde olan Tirreno Residenziale, takvim tutarsa iki dünyanın en iyisini yakalar: maket satın almanın giriş iskontosu, INCC maruziyetinin büyük bölümünün ödenmiş olması ve teslime kısa bir ufuk — döngünün tam da ikincil piyasanın bekleyişiyle varlığın tarihsel olarak en hızlı değer kazandığı aşaması.
Yatırımcının hesabı — getiri, değerlenme ve görünmeyen maliyet
Praia Brava'da deniz cepheli bir varlığın getirisi ayrı ayrı ele alınması gereken üç kaynaktan oluşur: nominal sermaye değerlenmesi, sezonluk kira geliri ve enflasyona karşı koruma. Bu üçünü tek bir "yıllık getiri" rakamında birleştirmek, marjinal alıcılar arasında en sık görülen yanılgıdır.
Değerlenme tarafında, 2020-2025 beş yılı, konsolide deniz cepheli pozisyonlarda yüzde 95 ile 160 arasında nominal kazanç sundu; tek katta tek daireye sahip ve birinci sıra parselindeki binalar geniş bir farkla öne çıktı. Ancak bu performans, aynı dönemde IPCA'nın (Brezilya tüketici fiyat endeksi) yaklaşık yüzde 38 birikimli artışına karşı ölçüldüğünde değerlenir. Reel kazanç bu durumda yüzde 41 ile 88 arasında kalır — güçlü, ancak 2022-2023'te dolaşan "dolarda ikiye katlandı" anlatılarından uzak. Dolar bazında, kur değer kaybı ve Selic döngüsü dikkate alındığında yabancı yatırımcının reel kazancı daha mütevazıdır: ortalama yıllık paritelerle çapraz hesaplamaya göre yüzde 18 ile 45 arasında oluştu.
Sezonluk kira tarafında Brava ağır bir mevsimsellik içinde çalışır. Piyasa çalışmaları aralık, ocak ve şubat aylarında yüzde 85'in üzerinde doluluk ve tipolojiye göre 2.200 ile 6.500 real arasında gecelik fiyat işaret eder. Yüksek sezon dışında doluluk yüzde 22 ile 38'e iner ve günlük fiyatlar 900 ile 2.200 real bandına çekilir. Yıl boyu projekte edildiğinde tipik brüt getiri, gayrimenkulün değeri üzerinden yıllık yüzde 5,5 ile 8 arasında oluşur — yönetim komisyonu (yüzde 15 ila 25), IPTU (Brezilya emlak vergisi; metrekareye göre değişken), aidat (aylık 2.500 ile 6.500 real) ve mobilya aşınması düşülmeden önce. Premium ve iyi yönetilen varlıklarda gerçekçi net getiri yıllık yüzde 3,2 ile 4,8 bandına yakınsar.
"Bir premium deniz cepheli gayrimenkulü Tesouro IPCA+ tahvilleriyle veya bir tuğla-fonu (FII) ile karşılaştırırken karşılaştırılan yalnızca getiri değildir. Coğrafi kıtlık primi, kişisel kullanım payı ve kısmi döviz koruması içeren bir varlık, likit bir finansal varlığa karşı tartılmaktadır. Portföydeki işlevleri farklıdır — ve böyle boyutlandırılmaları gerekir."
5 milyon realin üzerindeki ikincil piyasa likiditesi, en az tartışılan ve en belirleyici konudur. 2025'te Itajaí'de bu banttaki gayrimenkullerin ortalama satış süresi, cephe ve geliştiricisi yerleşmiş binalarda 9 ile 18 ay arasında oluştu — Brezilya'nın diğer kıyılarında benzer ürünlerde gözlenen 24 ile 36 ayın oldukça altında. 10 milyon realin üstünde satış süresi ikiye katlanır. 20 milyon realin üstünde varlık, bireysel müzakerelerin yapıldığı ve baştan istenen liste fiyatı üzerinden yüzde 8 ile 15 arasında iskonto görülen dar bir tezgâh üstü pazarda işlem görür.
Makette alanlar için INCC etkisi 2026'da özel dikkat gerektirir. Gösterge, FGV'ye göre 2021'de yüzde 11,9, 2022'de yüzde 8,9, 2023'te yüzde 3,2, 2024'te yüzde 4,8 ve 2026 ilk yarısında yıllıklandırılmış yaklaşık yüzde 5,5 ile 6,5 düzeyinde seyretti. Tipik dört yıllık sözleşmelerde bu, başlangıç fiyatı üzerine yüzde 18 ile 28 arasında birikimli bir eklenti anlamına gelir — bu rakamın bugün maket satın alıp 2029 ya da 2030'da anahtar teslimi alacak yatırımcının getiri projeksiyonuna mutlaka girmesi gerekir.
Spesifik riskler — tezi bozabilecek şeyler
Brava premium kesite özgü dört risk vardır ve sözleşme öncesinde açıkça boyutlandırılmaları gerekir.
Sözleşme feshi (distrato). 13.786/2018 sayılı Distrato Kanunu, kesintiyi rejime göre ödenen tutarın yüzde 25 veya 50'siyle sınırlandırdı. Yüksek Selic ve daha riskli VGV döngülerinde bazı projelerin distrato oranı yüzde 18'in üzerine çıktı — yüksek standart segmentinin yüzde 6 ile 9 arasındaki tarihsel ortalamasının çok üstünde. Kitlesel distrato geliştiricinin nakit akışını sıkıştırır, inşaatı geciktirir ve fiyat listesinin aşağı revize edilmesini zorlayabilir; bu da erken satın alan yatırımcının aleyhine işler.
Gecikme. Sinduscon/SC'nin 2024 araştırmasına göre Itajaí'de Habite-se (iskan izni) sözleşme takvimine kıyasla ortalama 4,8 aylık gecikmeyle düzenlendi. 30 katın üzerindeki binalarda ortalama 7,2 aya çıkıyor. Tipik sözleşme 180 günlük bir tolerans tanır; bu süreyi aşan gecikmeler ceza hakkı doğurur, ancak bu cezanın icrası yargı yolunu gerektirir — yatırımcı için pratik etkiyi zayıflatan bir gerçektir.
8 milyon realin üstünde aşırı arz. Secovi/SC'nin kamuya açık derlemesine göre Brava'da 8 ile 15 milyon real bandı 2023 ile 2025 arasında toplam 2,1 milyar realin üzerinde VGV lansmanı gördü. Bu stokun emilimi, São Paulo ve tarım sektörü kaynaklı sermaye akışının sürmesine bağlıdır — bu akış, iç reel faize ve döviz kuruna duyarlıdır. Selic'in art arda on iki ayı aşkın bir süre boyunca yıllık yüzde 14'ün üzerinde kalması, bu segmenti piyasanın geri kalanına kıyasla orantısız biçimde baskılar.
İmar Planı revizyonu. Itajaí Belediyesi 2023'ten beri İmar Planı'nın revizyonunu, birinci sıra parsellerinin gabarisini, çekme mesafelerini ve emsal katsayılarını tartışıyor. Birinci sıradaki izinli gabariyi genişleten her hamle, sınır durumunda daha kısıtlayıcı rejim altında inşa edilmiş binaların göreli kıtlığını azaltır. Daha da kısıtlayıcı her hamle, mevcut varlıkların primini pekiştirir. Risk simetriktir, ancak piyasa yalnızca olumlu senaryoyu fiyatlama eğilimindedir — sürecin Belediye'nin resmi portalı ve Belediye Kalkınma Konseyi'nin görüşleri üzerinden takip edilmesi gerekir.
Bir de IPTU düzenleyici riski vardır. Itajaí'nin değer haritası 2024'te güncellendi ve yeni bir revizyon döngüsünün 2027'de yapılması bekleniyor. Premium binalarda yıllık IPTU bugün 18 bin ile 65 bin real arasında değişiyor — düşük sezonda gayrimenkulü kullanmadan tutan yatırımcının hesabında belirleyici bir kalem.
Balneário Camboriú ve Jurerê ile karşılaştırma: Brava'nın farkı nedir
Brava'yı bir varlık sınıfı olarak boyutlandırmak için ona yatay bir referans gerekir. Balneário Camboriú, merkez plajda 2025'te FipeZap'a göre 22 bin ile 38 bin real arasında bir ortalama metrekare fiyatıyla işlem görüyor ve lansmanların ortalama bileti 4,5 milyon realin üzerinde. Yapısal fark ölçektedir: Balneário, 2020 ile 2025 arasında 12 milyar realin üzerinde lansman VGV'si soğurdu ve bazı parsellerde 200 metreyi aşan izinli gabariyle çalışıyor. Kıtlık daha az, likidite daha yüksek, özelliklilik primi daha düşük.
Florianópolis'teki Jurerê Internacional ise farklı bir kesimde işliyor: ağırlıklı olarak müstakil evler ve alçak yapılı projeler, daha yüksek ortalama bilet (deniz cepheli evlerde sıklıkla 12 milyon realin üzerinde), daha düşük likidite ve daha olgun bir alıcı profili. Deniz cepheli dairede 5 ile 10 milyon real arasında bilet hedefleyen yatırımcı için Brava bir orta yol sunar: Jurerê'ye yakın bir kıtlık, ancak hâlâ kayda değer ölçüde daha yüksek likidite ve hâlâ yukarı yönlü bir değerlenme eğrisi — Jurerê tarihsel kazancının büyük bölümünü çoktan içselleştirmişken, Brava onu şimdi soğuruyor.
Brava-Balneário-Jurerê üçgeninin dışındaki Santa Catarina kuzey kıyısında — Bombinhas, Porto Belo ve Itapema — premium lansmanlar yükselişte; ancak 2026'da ortalama metrekare Brava'nın yüzde 35 ile 55 altında ve alıcı profili faize daha duyarlı. Bunlar döngünün önceki aşamasındaki piyasalardır — daha ucuz girişe yer açarlar, karşılığında daha yüksek uygulama riski ve daha az konsolide bir çevre sunarlar.
Son karar kontrol listesi
Kriterler ile makro okuma sentezlendiğinde, Brava'da herhangi bir premium binada rezervasyon imzalanmadan önce yedi sorunun yanıtlanması gerekir. Üç veya daha fazla soruya "hayır" ya da "bilmiyorum" yanıtı verenler büyük olasılıkla pazarlama için ödeme yapıyordur — varlık için değil.
1. Hedeflenen dairenin ana cephesi gerçek deniz cephesi mi yoksa yanal mı? Hangi katta ve hangi tam görüş açısıyla?
2. Kat başına kaç daire var? Pavyona özel asansörü var mı? Net tavan yüksekliği 2,90 metreyi aşıyor mu?
3. Geliştirici, son yedi yılda Santa Catarina'nın premium segmentinde habite-se düzenlenmiş ve çalışan müşteri hizmetlerine sahip en az üç teslimi var mı?
4. Projenin toplam VGV'si, segmentin emilim kapasitesiyle uyumlu mu — premium butik üründe 80 ile 250 milyon real arasında? Üzerinde ise satışların mevcut hızı nedir?
5. Daire başına aylık projekte edilen aidat nedir? Bu rakam net getiri hesabına girdi mi?
6. Makette: INCC ile düzeltilecek bakiye nedir ve fiziksel-finansal takvim nasıl? Hazırda: aynı binanın ikincil piyasadaki ortalama satış süresi geçmişi nasıl?
7. İnşaat boyunca İmar Planı revizyonuna ilişkin açık bir sözleşme maddesi var mı? Yapı ruhsatı hangi imar rejimi altında düzenlendi?
Sonuç
Praia Brava 2026'da artık spekülatif bir bahis değildir. Coğrafi kıtlık primi açık olan, alıcısı yapısal olarak çeşitlenmiş ve aynı semt içinde döngünün farklı aşamalarındaki ürünleriyle 3,8 milyon ile 14 milyon real arası biletleri kapsayan konsolide bir adrestir. Yüksek varlık tabanına sahip yatırımcı için karar artık Brava ile başka bir kıyı arasında değil; maket ile hazır arasında, butik ile ölçek arasında, ön cephe ile yan cephe arasında, yerleşik geliştirici ile yeni gelen arasında verilmektedir. Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno ve Reserva Figueira gibi binalar, bu kesitlerin her birinin meşru piyasa örnekleridir — tavsiye değildir.
Tezgâh üstü konuşmalardan en sık kaçan açı, en çok ağırlık taşıyandır: aidat, IPTU, yönetim ve mobilya aşınması düşüldükten sonraki gerçekçi net getiri, premium varlıklarda nadiren yıllık yüzde 4,8'i aşar. Gerçek getiri reel değerlenmenin (5 ile 10 yıllık döngülerde tarihsel olarak güçlü), Brezilya'nın uzun vadeli enflasyonuna karşı korumanın ve kişisel kullanımın birleşiminden gelir — bunlar portföyün geri kalanının yerine değil, onu tamamlayan işlevler olarak boyutlandırılmalıdır. Santa Catarina kıyısı ve Itajaí'deki yüksek standart gayrimenkul piyasasına ilişkin haftalık analizleri takip etmek için SIDE Empreendimentos'un editöryal seçkisine abone olmayı değerlendirin. Sayılar, döngüler ve İmar Planı hareket halindedir — bilgili karar, hâlâ kıt olan tek karardır.