Edificios de lujo frente al mar en Praia Brava: 2026
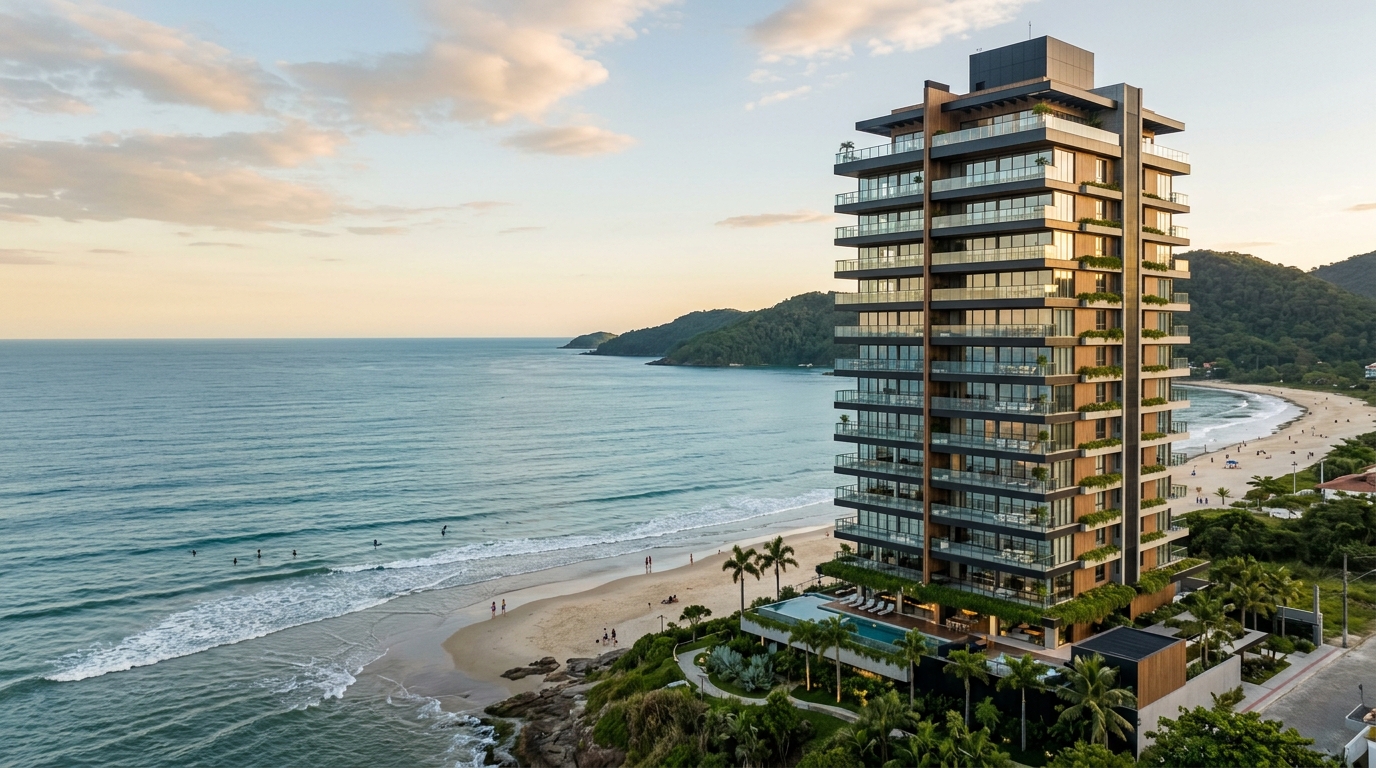
Entre enero de 2020 y diciembre de 2025, el metro cuadrado anunciado en Praia Brava saltó desde una franja media de R$ 11.000 hasta un rango entre R$ 24.000 y R$ 32.000, según las series combinadas del FipeZap (índice nacional de precios inmobiliarios anunciados) y del Sinduscon/SC (sindicato regional de la construcción) para Itajaí. En paralelo, el ticket promedio de los lanzamientos frente al mar del barrio dejó de orbitar los R$ 2,5 millones y pasó a concentrarse entre R$ 5 millones y R$ 14 millones — en algunos casos puntuales, superando los R$ 25 millones en coberturas. Para el inversor extranjero de alto patrimonio que evalúa entrar al real estate del litoral de Santa Catarina, la pregunta ya no es "¿conviene posicionarse?". Hoy la pregunta es otra: dentro del mismo barrio, ¿qué edificio, en qué etapa del ciclo, con qué desarrolladora, ofrece la mejor relación entre apreciación de capital, liquidez en el mercado secundario y renta de temporada alta?
Este comparativo aborda siete emprendimientos hoy asociados al techo de Praia Brava — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale y Reserva Figueira — desde la óptica de quien asigna capital, no de quien viene a habitar. No hay recomendación de compra. Hay criterios objetivos, cifras públicas y el marco macroeconómico brasileño que separa precio de valor en un mercado que ya atravesó dos ciclos completos de INCC (Índice Nacional de Costo de la Construcción) y de Selic (la tasa de interés básica del Banco Central de Brasil) en la última década. Los edificios se tratan como ejemplos representativos del mercado, no como sugerencia de adquisición para ningún perfil específico.
Por qué Praia Brava se convirtió en la dirección más cara del litoral catarinense
Praia Brava reúne tres elementos que, combinados, son raros en el litoral brasileño: una franja de arena delimitada por cerros (escasez física no renovable), un Plano Diretor de Itajaí (el plan urbanístico municipal) que históricamente restringió la altura permitida en la primera línea de costa, y un perfil de comprador compuesto mayoritariamente por empresarios del agronegocio del sur y centro-oeste de Brasil, ejecutivos de la cuenca industrial de Itajaí y capital paulista que busca segunda residencia con potencial de renta. La intersección de esas tres fuerzas es lo que distingue a Brava de otras costas en alza en el país.
Desde la oferta, el ciclo 2023-2026 trajo un endurecimiento atípico de lanzamientos en el recorte de R$ 5 millones a R$ 15 millones. Datos consolidados del Secovi/SC (gremio del sector inmobiliario del estado) para la región de la AMFRI (asociación de municipios del Valle del Itajaí) muestran que los emprendimientos con ticket medio superior a R$ 4 millones representaron más del 35% del VGV (Valor General de Venta — el equivalente brasileño al sales volume agregado de un proyecto) lanzado en Itajaí durante 2024, una proporción inédita en la serie histórica del municipio. La ABRAINC (Asociación Brasileña de Incorporadoras), en su Indicador Inmobiliario Nacional del segundo semestre de 2025, clasificó a Itajaí entre las tres ciudades brasileñas con mayor crecimiento de VGV en el segmento alto y altísimo estándar, junto con Balneário Camboriú y la capital São Paulo.
Desde la demanda, el perfil cambió. En 2018, Praia Brava era todavía una dirección de segunda residencia para familias del interior catarinense y de Rio Grande do Sul. En 2025, el comprador medio de unidades sobre R$ 6 millones — según relevamiento propio de corredoras locales consultadas por el portal y cruzado con los registros de los notarios de propiedad — se distribuye entre Santa Catarina (38%), São Paulo (24%), Rio Grande do Sul (15%), centro-oeste brasileño (12%) y exterior (11%, con fuerte presencia argentina y portuguesa). Ese capital persigue dos objetivos simultáneos: un refugio cambiario parcial (parte ingresa mediante la figura del inversor no residente, regulada por el Banco Central) y un activo defensivo contra la inflación brasileña de largo plazo, función históricamente cumplida por los inmuebles frente al mar consolidados.
El resultado agregado es un mercado que, en cinco años, dejó de ser comparable al litoral norte de Rio Grande do Sul y pasó a disputar referencia con Balneário Camboriú y Jurerê Internacional. La diferencia es estructural: Balneário absorbió un ciclo agresivo de altura — con torres por encima de los 200 metros — mientras que Brava mantuvo, por fuerza de la zonificación, una densidad significativamente menor. Ese contraste de escasez es hoy la principal tesis alcista del barrio para el inversor internacional.
Criterios objetivos de comparación: lo que separa precio de valor
Antes del comparativo edificio por edificio, conviene fijar la vara. Siete variables explican casi la totalidad de la dispersión de precio dentro del mismo barrio y del mismo segmento de altísimo estándar. Quien ignora una de ellas suele pagar caro por marketing y no por activo.
Frente al mar real versus vista lateral. Hay diferencia material entre un departamento con fachada principal orientada al océano y otro con vista lateral o diagonal desde balcón secundario. La primera posición suele negociarse entre 18% y 35% por encima de la segunda dentro del mismo edificio, y la liquidez en el secundario es incomparablemente mayor. En comparativos a ciegas, la orientación de fachada es el primer ítem que escapa al comprador apresurado.
Altura de techo y unidades por piso. En productos verdaderamente premium, la altura libre tiende a partir de 2,90 metros en los ambientes sociales y a alcanzar 3,20 metros en terrazas. Más determinante todavía: el número de unidades por piso. Emprendimientos con una sola unidad por planta — modelo private residence — operan en otro nivel de exclusividad percibida y, por lo tanto, de precio. Edificios con dos o cuatro unidades por piso compiten en otra góndola incluso con terminaciones similares.
Trayectoria de la desarrolladora. En un mercado donde una parte relevante del VGV se vende sobre planos, con plazos de entrega de 36 a 60 meses, la contraparte importa tanto como el producto. Track record de entrega en plazo, calidad del servicio postventa y capacidad para sostener la tabla de precios durante ciclos de INCC elevado separan a las desarrolladoras que históricamente componen una prima en el secundario de aquellas que sufren descuento en el momento de la reventa. En 2024, tres desarrolladoras concentraron más del 60% del VGV del segmento en Praia Brava, según datos cruzados de los registros notariales y del Secovi/SC.
Amenidades útiles versus amenidades de catálogo. Spa, piscina climatizada cubierta, sala de masajes, beach lounge climatizado y gestión profesional de alquiler (cuando aplica) son variables que efectivamente se convierten en ticket de temporada. Canchas polideportivas sobredimensionadas, salas infantiles y salones de fiesta para 300 personas, en productos pensados para parejas sin hijos o para el inversor, son gasto fijo de expensas sin retorno marginal.
VGV total y número de unidades. Edificios boutique con VGV entre R$ 80 millones y R$ 150 millones tienden a operar con mayor control de tabla y menor presión por desistimientos hacia el final del ciclo. Productos con VGV superior a R$ 400 millones y cientos de unidades dependen más del humor macroeconómico y del nivel de la Selic en el momento de la entrega de llaves.
Expensas mensuales. En la franja Brava, las expensas premium se sitúan hoy entre R$ 2.500 y R$ 6.500 por unidad-mes, según la estructura de amenidades y el número de unidades por piso. Ese número debe entrar en la cuenta del yield neto: los inversores suelen proyectar la facturación bruta y olvidan el gasto fijo recurrente.
Conformidad urbanística. En una ciudad que discute la revisión de su Plano Diretor, los edificios con licencia de obra y "habite-se" (certificado final de habitabilidad emitido por la municipalidad) consolidados bajo la normativa anterior cargan una prima implícita de escasez, especialmente en primera línea con alturas que difícilmente se vuelvan a permitir.
Comparativo de los principales edificios frente al mar en 2026
El cuadro a continuación consolida siete emprendimientos hoy asociados al techo del mercado de Praia Brava. Las cifras reflejan el ticket de entrada y el metraje promedio de la tipología más ofrecida, no de la cobertura ni del garden, que se negocian por encima de la banda superior indicada. Valores redondeados a los múltiplos de R$ 250 mil más próximos y construidos a partir del cruce entre tablas de las desarrolladoras, anuncios públicos en FipeZap y transacciones registradas en notaría durante los doce meses cerrados a mayo de 2026. Los edificios ya entregados llevan ticket de mercado secundario; los edificios en obra, ticket de tabla.
| Edificio | m² promedio | Ticket (R$) | Entrega | Estado | Desarrolladora |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9,5 mi – 14 mi | 2026 | Obra avanzada | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5,8 mi – 8,2 mi | 2025 | Entregado | Procave |
| Brava Prime | 210 m² | 4,5 mi – 6,5 mi | 2024 | Entregado | Embraed |
| Bay House | 275 m² | 6,2 mi – 9,0 mi | 2027 | Sobre planos | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3,8 mi – 5,2 mi | 2023 | Entregado | Procave |
| Tirreno Residenziale | 260 m² | 5,5 mi – 7,8 mi | 2026 | Pre-entrega | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8,0 mi – 11,5 mi | 2027 | Sobre planos | Embraed |
El Bravíssima Private Residence es el ejemplo arquetípico del modelo una-unidad-por-planta llevado al límite en Brava, con áreas privadas que superan los 300 m² y fachada frente al mar real. El ticket proyectado en 2026 ya refleja tres reajustes anuales de tabla acompañando al INCC y, al mismo tiempo, la escasez de producto comparable en el entorno inmediato.
El Sense Praia Brava, de Procave, opera en otro recorte: edificio entregado en 2025, con unidades de 240 m² promedio en tipologías de tres y cuatro suites y estructura de spa, ocupa un nivel de ticket que tiende a poner en precio la ventaja del "inmueble terminado" — escapa al INCC residual y elimina el riesgo de atraso. Históricamente, en el mercado brasileño de altísimo estándar, esa prima se ubica entre 8% y 15% sobre el equivalente sobre planos.
Brava Prime y Atmosphere Spa Home Club representan el escalón más accesible del recorte premium: ambos ya entregados, con tickets que aún permiten entrar en Brava por debajo de R$ 5 millones en ciertas tipologías interiores. Para el inversor enfocado en yield bruto de temporada, son tradicionalmente los productos con mejor relación ingresos-invertido, justamente porque el ticket de entrada es menor.
Bay House y Reserva Figueira, en el extremo sobre planos, cargan la tesis clásica del inmueble-en-pozo-con-marca-fuerte: descuento inicial frente al producto terminado comparable, pero exposición íntegra al INCC y al riesgo de ejecución. En ciclos de INCC moderado — por debajo del 6% anual —, la ganancia histórica de comprar sobre planos a una desarrolladora premium en Brava se ubicó entre 25% y 45% hasta la entrega de llaves. En ciclos con INCC por encima del 10%, esa ganancia se comprimió de forma significativa.
Tirreno Residenziale, en pre-entrega prevista para 2026, captura lo mejor de los dos mundos cuando el cronograma se cumple: el descuento del pozo en la entrada, con la mayor parte de la exposición al INCC ya pagada, y horizonte corto hasta la posesión — exactamente la etapa del ciclo en la que históricamente el activo se aprecia con mayor rapidez por anticipación del mercado secundario.
La cuenta del inversor: yield, apreciación y el costo invisible
El retorno de un activo frente al mar en Praia Brava se compone de tres fuentes que deben tratarse por separado: apreciación nominal del capital, renta de temporada y protección inflacionaria. Mezclar las tres en un único número de "rentabilidad anual" es el error más frecuente entre los compradores marginales — y particularmente entre extranjeros que importan métricas de mercados maduros donde la inflación no es protagonista.
En la apreciación, el quinquenio 2020-2025 entregó ganancias nominales entre 95% y 160% en las posiciones frente al mar consolidadas, con amplia ventaja para los edificios con una unidad por planta y en primera línea. Ese desempeño, sin embargo, se compara con un IPCA (el índice oficial de inflación de Brasil) acumulado de aproximadamente 38% en el mismo período. La ganancia real, por lo tanto, se ubicó entre 41% y 88% — robusta, pero lejos de las narrativas de "se duplicó en dólares" que circularon en 2022 y 2023. En dólares, considerando la depreciación cambiaria del real y el ciclo de la Selic, la ganancia real del extranjero fue más discreta: entre 18% y 45%, según cálculos cruzados con la paridad media anual. Para el inversor que ingresa desde fuera de Brasil, esa lectura en moneda dura es la que importa.
En la renta de temporada, Brava opera con estacionalidad pesada propia del verano del hemisferio sur. Los estudios de mercado apuntan a tasas de ocupación superiores al 85% en los meses de diciembre, enero y febrero, con tarifas diarias entre R$ 2.200 y R$ 6.500 según la tipología. Fuera de la temporada alta, la ocupación cae a un rango de 22% a 38% y las tarifas se ajustan a la franja de R$ 900 a R$ 2.200. Proyectando el año calendario, el yield bruto típico se sitúa entre 5,5% y 8% sobre el valor del inmueble, antes de comisión de administración (15% a 25%), IPTU (el impuesto inmobiliario anual brasileño, variable según el metraje), expensas (R$ 2.500 a R$ 6.500/mes) y desgaste del mobiliario. El yield neto realista converge a la franja de 3,2% a 4,8% anual en activos premium bien gestionados.
"Cuando se compara un inmueble premium frente al mar con un Tesouro IPCA+ (el bono soberano indexado a la inflación brasileña) o con un fondo inmobiliario de ladrillo, no se comparan únicamente yields. Se compara un activo con prima de escasez geográfica, uso personal incorporado y cobertura cambial parcial contra un activo financiero líquido. Son funciones diferentes dentro del portafolio y deben dimensionarse como tales."
La liquidez del mercado secundario por encima de R$ 5 millones es el tema menos discutido y el más determinante. En Itajaí, el tiempo medio de venta de inmuebles en esa franja durante 2025 se ubicó entre 9 y 18 meses para edificios con fachada y desarrolladora consagradas, bastante por debajo de los 24 a 36 meses observados en productos comparables en otras costas brasileñas. Por encima de R$ 10 millones, el tiempo de venta se duplica. Por encima de R$ 20 millones, el activo pasa a operar en un mercado restringido, con transacciones negociadas individualmente y descuentos típicos del 8% al 15% sobre la tabla inicial pretendida.
El efecto INCC sobre quien compra sobre planos merece atención especial en 2026. El indicador acumuló 11,9% en 2021, 8,9% en 2022, 3,2% en 2023, 4,8% en 2024 y está corriendo cerca del 5,5% al 6,5% en base anualizada en el primer semestre de 2026, según la Fundación Getúlio Vargas (FGV). En contratos típicos de cuatro años, esto significa un adicional acumulado entre 18% y 28% sobre el valor de tabla inicial — número que debe incorporarse a la proyección de retorno de quien compra hoy un proyecto con entrega en 2029 o 2030.
Riesgos específicos: lo que puede romper la tesis
Cuatro riesgos son particulares al recorte premium de Brava y merecen un dimensionamiento explícito antes de la firma de cualquier reserva.
Desistimiento (distrato). La Ley del Distrato brasileña (Ley 13.786/2018) limitó la retención al 25% o al 50% del valor pagado, dependiendo del régimen del proyecto. En ciclos de Selic alta y VGV más riesgoso, algunos emprendimientos llegaron a registrar tasas de desistimiento superiores al 18% — muy por encima del promedio histórico del 6% al 9% para el segmento de alto estándar. El desistimiento masivo presiona la caja de la desarrolladora, atrasa la obra y puede forzar revisiones de tabla a la baja, perjudicando al inversor que compró temprano.
Atraso de obra. El habite-se promedio en Itajaí, según relevamiento del Sinduscon/SC para 2024, se emitió con un atraso medio de 4,8 meses sobre el cronograma contractual. En edificios por encima de 30 pisos, la media sube a 7,2 meses. El contrato típico admite tolerancia de 180 días — atrasos superiores generan derecho a multa, pero su ejecución exige acción judicial, lo que debilita el efecto práctico para el inversor extranjero que no tiene presencia local.
Sobreoferta por encima de R$ 8 millones. El recorte de R$ 8 millones a R$ 15 millones en Brava recibió, entre 2023 y 2025, lanzamientos por más de R$ 2,1 mil millones de VGV, según el compilado público del Secovi/SC. La absorción de ese stock depende de que se mantenga el flujo migratorio de capital desde São Paulo y del agronegocio — un flujo sensible a la tasa real de interés interna y al tipo de cambio. Un escenario de Selic por encima del 14% anual durante más de doce meses consecutivos presiona ese segmento de forma desproporcionada respecto del resto del mercado.
Revisión del Plano Diretor. La Municipalidad de Itajaí discute desde 2023 la revisión de su plan urbanístico, con debates sobre altura permitida, retiros y coeficientes de aprovechamiento de la primera línea de costa. Cualquier movimiento que amplíe la altura permitida en primera línea reduce, en el límite, la escasez relativa de los edificios ya construidos bajo régimen más restrictivo. Cualquier movimiento que la restrinja todavía más consolida la prima de los activos existentes. El riesgo es simétrico, pero el mercado tiende a poner en precio únicamente el escenario benigno — vale la pena seguir la tramitación en el portal oficial de la Municipalidad y los dictámenes del Consejo Municipal de Desarrollo.
Existe además el riesgo regulatorio del IPTU. La planta de valores fiscales de Itajaí fue reajustada en 2024 y se espera un nuevo ciclo de revisión en 2027. En edificios premium, el IPTU anual varía hoy entre R$ 18 mil y R$ 65 mil — un nivel relevante en la cuenta del inversor que mantiene el inmueble sin uso durante la temporada baja.
Comparativo con Balneário Camboriú y Jurerê: lo que Brava tiene de diferente
Para dimensionar Brava como clase de activo, debe compararse lateralmente con otros destinos premium del litoral. Balneário Camboriú opera, en su playa central, con un m² promedio entre R$ 22.000 y R$ 38.000 en 2025, según FipeZap, con ticket medio de los lanzamientos por encima de R$ 4,5 millones. La diferencia estructural es la escala: Balneário absorbió más de R$ 12 mil millones en VGV lanzado entre 2020 y 2025 y opera con altura permitida superior a 200 metros en algunos tramos. La escasez es menor; la liquidez, mayor; la prima de exclusividad, menor.
Jurerê Internacional, en Florianópolis (la capital de Santa Catarina), opera en un recorte aún distinto: predominio de casas y edificios bajos, ticket medio más alto (frecuentemente por encima de R$ 12 millones para casas frente al mar), menor liquidez y un perfil de comprador más maduro. Para el inversor con ticket entre R$ 5 millones y R$ 10 millones en departamento frente al mar, Brava ofrece un punto medio: escasez cercana a Jurerê, con liquidez todavía significativamente mayor y horizonte de apreciación aún en curva de subida — Jurerê ya consolidó buena parte de la ganancia histórica que Brava está absorbiendo ahora.
En el litoral norte de Santa Catarina, fuera del triángulo Brava-Balneário-Jurerê, los lanzamientos premium en Bombinhas, Porto Belo e Itapema están en ascenso, pero operan, en 2026, con un m² promedio entre 35% y 55% por debajo de Brava y con un perfil de comprador más sensible a la tasa de interés. Son mercados en una etapa anterior del ciclo — atractivos para quien busca una entrada más barata, con la contrapartida de mayor riesgo de ejecución y menor consolidación del entorno.
Checklist final de decisión
Sintetizando los criterios y la lectura macro, siete preguntas deben responderse antes de firmar cualquier reserva en edificio premium de Brava. Quien responda "no" o "no sé" a tres o más, probablemente esté pagando por marketing y no por activo.
1. ¿La fachada principal de la unidad pretendida es frente al mar real o lateral? ¿En qué piso y con qué ángulo exacto de vista?
2. ¿Cuántas unidades por planta? ¿Hay ascensor privativo de acceso al piso? ¿La altura libre supera los 2,90 metros?
3. ¿La desarrolladora tiene al menos tres entregas en el segmento premium de Santa Catarina en los últimos siete años, con habite-se emitido y servicio postventa funcional?
4. ¿El VGV total del emprendimiento es compatible con la capacidad de absorción del segmento — entre R$ 80 millones y R$ 250 millones en productos boutique premium? Por encima de eso, ¿cuál es el ritmo de ventas actual?
5. ¿Cuánto son las expensas proyectadas por unidad-mes? ¿Ese número entró en la cuenta de yield neto?
6. Sobre planos: ¿cuál es el saldo a corregir por INCC y cuál el cronograma físico-financiero? En producto terminado: ¿cuál es el histórico de tiempo medio de venta en el secundario del mismo edificio?
7. ¿Existe cláusula expresa sobre la revisión del Plano Diretor durante la obra? ¿La licencia de construcción se emitió bajo qué régimen urbanístico?
Conclusión
Praia Brava, en 2026, ya no es una apuesta especulativa. Es una dirección consolidada, con prima de escasez geográfica explícita, comprador estructuralmente diversificado y un abanico de productos que cubre tickets entre R$ 3,8 millones y R$ 14 millones dentro del mismo barrio, en etapas distintas del ciclo. Para el inversor de alto patrimonio — local o extranjero —, la decisión dejó de ser entre Brava y otra costa: pasó a ser entre sobre planos y terminado, entre boutique y escala, entre fachada frontal y lateral, entre desarrolladora consolidada y debutante. Edificios como Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno y Reserva Figueira son ejemplos legítimos de mercado de cada uno de esos recortes — no recomendaciones de compra.
El ángulo que más escapa en las conversaciones de salón de ventas es el que más pesa: el yield neto realista, después de expensas, IPTU, gestión y desgaste, rara vez supera el 4,8% anual en activos premium. El retorno verdadero proviene de la combinación entre apreciación real (históricamente robusta en ciclos de 5 a 10 años), protección contra la inflación brasileña de largo plazo y uso personal — variables que deben dimensionarse como funciones complementarias, no sustitutas, del resto del portafolio del inversor internacional. Para acompañar análisis semanales del mercado inmobiliario del litoral catarinense y del altísimo estándar en Itajaí, considere suscribirse a la curaduría editorial del portal SIDE Empreendimentos. Los números, los ciclos y el Plano Diretor siguen en movimiento — la decisión informada continúa siendo la única que escasea de verdad.