مبانٍ فاخرة على شاطئ برافا في إيتاجاي: 2026
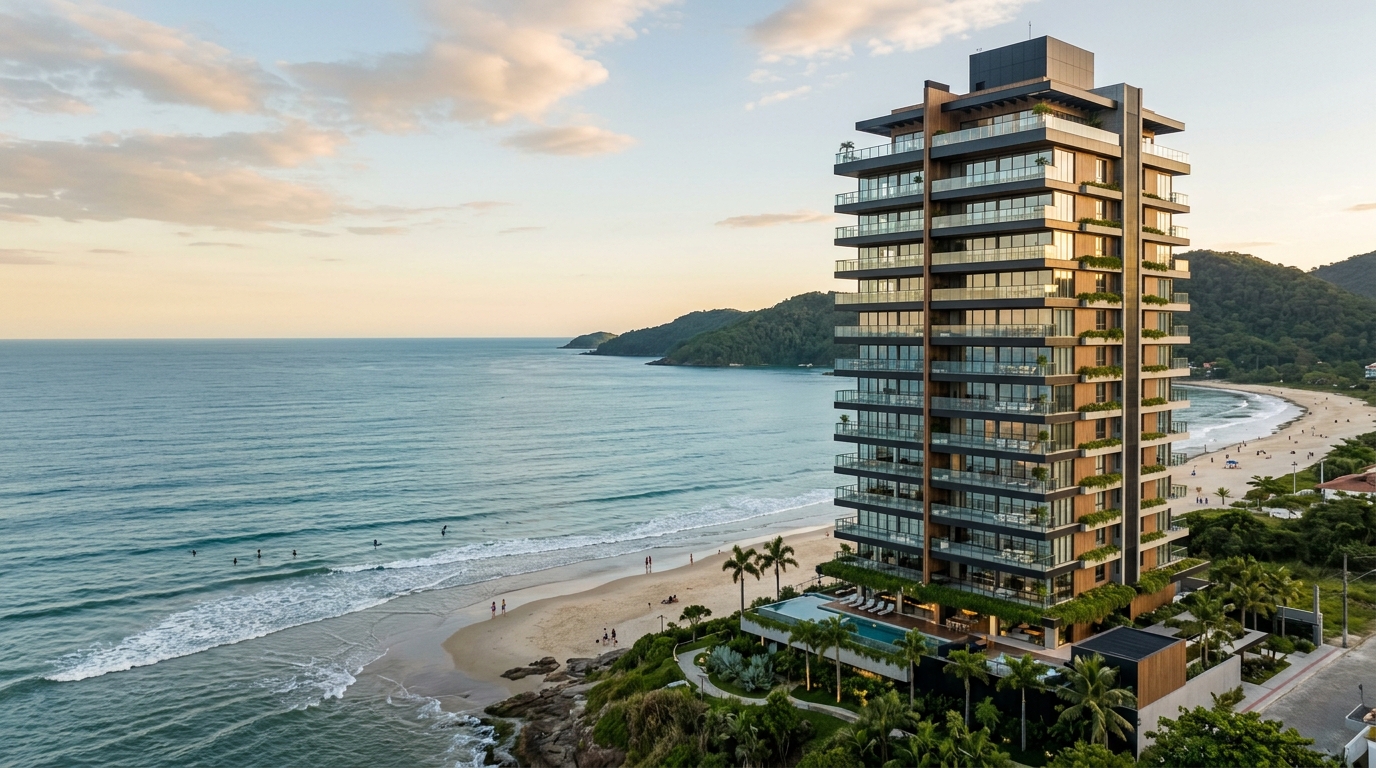
بين يناير 2020 وديسمبر 2025، قفز سعر المتر المربع المُعلَن في شاطئ برافا (Praia Brava) من متوسط يدور حول 11 ألف ريال برازيلي إلى ما بين 24 و32 ألف ريال، وفقاً لسلاسل بيانات مدمجة من مؤشر FipeZap ومن نقابة البناء Sinduscon/SC في مدينة إيتاجاي. وبالتوازي، خرج متوسط سعر الوحدات المُطلَقة على الواجهة البحرية للحي من نطاق 2.5 مليون ريال ليتمركز بين 5 و14 مليون ريال — مع حالات استثنائية تتجاوز فيها وحدات البنتهاوس 25 مليون ريال. بالنسبة للمستثمر صاحب الثروات الكبرى، لم يعد السؤال "هل يستحق الدخول؟" بل تحوّل إلى سؤال آخر: ضمن الرمز البريدي ذاته، أي مبنى، في أي مرحلة من دورة المشروع، ومع أي مطوّر، يعيد أفضل توازن بين التثمين الرأسمالي، وسيولة السوق الثانوي، ودخل الإيجار الموسمي؟
يتناول هذا التحليل المقارن سبعة مشاريع تُصنَّف اليوم في قمة سوق شاطئ برافا — Bravíssima Private Residence، وSense Praia Brava، وBrava Prime، وBay House، وAtmosphere Spa Home Club، وTirreno Residenziale، وReserva Figueira — من زاوية مَن يخصّص رأس المال، لا مَن يبحث عن سكن. ليست هنا توصية بالشراء؛ هنا معايير وأرقام عامة وإطار اقتصاد كلي يفصل بين السعر والقيمة في سوق عاش بالفعل دورتين كاملتين من مؤشر INCC (مؤشر تكلفة البناء البرازيلي) ومن سعر Selic (سعر الفائدة المرجعي للبنك المركزي البرازيلي) خلال العقد الأخير. هذه المشاريع تُعرَض كنماذج سوقية، لا كاقتراحات اقتناء.
لماذا أصبح شاطئ برافا أغلى عنوان على ساحل ولاية سانتا كاتارينا
يجمع شاطئ برافا ثلاثة عناصر يندر اجتماعها في الساحل البرازيلي: شريط رملي محصور بين تلتين (ندرة جغرافية غير قابلة للتجديد)، ومخطط هيكلي لمدينة إيتاجاي قيّد تاريخياً ارتفاع المباني في الصف الأول المطلّ على البحر، وملف مشترين يهيمن عليه رجال أعمال القطاع الزراعي القادمون من الجنوب والوسط الغربي البرازيلي، ومديرون تنفيذيون من حوض إيتاجاي الصناعي، ورؤوس أموال آتية من ولاية ساو باولو تبحث عن إقامة ثانية ذات قدرة على توليد دخل. هذا التركيب الثلاثي هو ما يميّز برافا عن سائر الواجهات البحرية الصاعدة في البرازيل، ويفسّر فروق التسعير التي يصعب فهمها بدونه.
على جانب العرض، جلبت دورة 2023–2026 كثافة غير معتادة من المشاريع في الشريحة الواقعة بين 5 و15 مليون ريال. وتُظهر بيانات Secovi/SC (الغرفة العقارية لولاية سانتا كاتارينا) لإقليم AMFRI أن المشاريع التي يتجاوز متوسط وحدتها 4 ملايين ريال شكّلت أكثر من 35% من إجمالي قيمة المبيعات المُطلَقة (VGV) في إيتاجاي خلال 2024 — نسبة لم تُسجَّل من قبل في السلسلة التاريخية للمدينة. كما صنّفت رابطة المطوّرين العقاريين البرازيلية ABRAINC في مؤشرها الوطني للنصف الثاني من 2025 مدينةَ إيتاجاي ضمن المدن البرازيلية الثلاث الأسرع نمواً في شريحة العقارات الفاخرة وفائقة الفخامة، إلى جانب Balneário Camboriú وعاصمة ساو باولو.
على جانب الطلب، تغيّر ملف المشتري جذرياً. ففي 2018، كان شاطئ برافا لا يزال عنوان منازل العطلات لعائلات من داخل ولاية سانتا كاتارينا وولاية ريو غراندي دو سول المجاورة. أما في 2025، فإن المشتري الوسطي للوحدات التي تتجاوز قيمتها 6 ملايين ريال — وفقاً لمسح أجرته الجريدة بالاستعانة بالوسطاء المحليين، وقابلَته ببيانات السجل العقاري — يتوزّع بين سانتا كاتارينا (38%)، وساو باولو (24%)، وريو غراندي دو سول (15%)، والمنطقة الوسطى الغربية (12%)، والخارج (11%، بحضور أرجنتيني وبرتغالي قوي). هذا الرأس المال يبحث في آنٍ واحد عن أمرين: ملاذ صرف جزئي ضد تقلّب العملة المحلية (يدخل جزء منه عبر صفة المستثمر غير المقيم)، وأصل دفاعي ضد التضخّم البرازيلي طويل الأجل — وهي وظيفة لعبتها تاريخياً العقارات الراسخة المطلّة على البحر.
الناتج الإجمالي هو سوق توقّف خلال خمس سنوات عن المقارنة بساحل ريو غراندي دو سول الشمالي، وبات ينافس Balneário Camboriú وحي Jurerê Internacional في فلوريانوبوليس. الفارق هنا بنيوي: استوعب Balneário دورة عدوانية من الأبراج فائقة الارتفاع — تتجاوز 200 متر في بعض الأحيان — بينما حافظ شاطئ برافا، بقوة التشريع العمراني، على كثافة بنائية أدنى بكثير. هذا التباين في الندرة هو اليوم الأطروحة الصعودية الأهم للحي.
معايير المقارنة الموضوعية — ما يفصل بين السعر والقيمة
قبل الانتقال إلى مقارنة المشاريع واحداً واحداً، يجدر تثبيت المسطرة. سبعة متغيّرات تفسّر تقريباً مجمل تشتّت الأسعار داخل الحي الواحد والشريحة فائقة الفخامة. مَن يتجاهل أحدها يدفع عادةً ثمناً مبالغاً فيه مقابل التسويق، لا مقابل الأصل.
الواجهة البحرية الحقيقية مقابل الإطلالة الجانبية. ثمّة فرق جوهري بين شقة واجهتها الرئيسية مفتوحة على المحيط مباشرة، وأخرى تطلّ بشكل جانبي أو قُطري من شرفة ثانوية. تتداول الوحدات من النوع الأول عادةً بعلاوة تتراوح بين 18% و35% فوق الثانية ضمن المبنى ذاته، كما أن سيولتها في السوق الثانوي لا تُقارَن. في المقارنات السريعة، يُعدّ هذا البند الأول الذي يفلت من تركيز المشتري المستعجل.
ارتفاع السقف وعدد الوحدات في الطابق. في المنتجات الفاخرة فعلاً، يبدأ ارتفاع السقف الصافي من 2.90 متر في الغرف الاجتماعية ويصل إلى 3.20 متر في التراسات. والأكثر حسماً: عدد الوحدات في كل طابق. المشاريع التي تُخصّص طابقاً كاملاً لوحدة واحدة — صيغة "الإقامة الخاصة" private residence — تعمل في طبقة أخرى من الحصرية المُدرَكة، وبالتالي من التسعير. أمّا المباني التي تضمّ وحدتين أو أربع وحدات في الطابق فتنافس على رف مختلف، حتى حين تكون مواد التشطيب متقاربة.
السجلّ التاريخي للمطوّر. في سوق يُباع فيه جزء معتبر من المخزون على المخطط (off-plan) بمواعيد تسليم تتراوح بين 36 و60 شهراً، يحضر الطرف المقابل بالأهمية ذاتها للمنتج. سجلّ التسليم في الموعد، وجودة ما بعد التسليم، والقدرة على احترام جدول الأسعار في دورات INCC المرتفعة، كلها عناصر تميّز المطوّرين الذين يُحتسَب لهم تاريخياً علاوة في السوق الثانوي عن أولئك الذين يعانون من خصم في لحظة إعادة البيع. في 2024، استحوذت ثلاثة مطوّرين على أكثر من 60% من إجمالي مبيعات الشريحة الفاخرة في برافا، وفقاً لبيانات مُقاطَعة من السجلات العقارية ومن Secovi/SC.
المرافق الترفيهية المُجدية مقابل مرافق الكتالوج. السبا، ومسبح داخلي مُدفّأ، وغرفة مساج، وصالة شاطئية مكيّفة، وإدارة احترافية للتأجير (عند توافرها)، كلها متغيّرات تُترجَم فعلياً إلى سعر إيجار يومي. أمّا الملاعب الرياضية المضخّمة، ومناطق ألعاب الأطفال، وقاعات احتفال لـ300 شخص، فهي تكاليف صيانة بلا عائد هامشي في منتج موجَّه إلى الزوجين بلا أطفال أو إلى المستثمر.
إجمالي قيمة المشروع وعدد الوحدات. المباني البوتيكية بقيمة إجمالية بين 80 و150 مليون ريال تميل إلى الحفاظ على ضبط أعلى لجدول الأسعار وضغط أقل من الإلغاءات في نهاية الدورة. أمّا المنتجات التي تتجاوز قيمتها 400 مليون ريال وتضمّ مئات الوحدات فتعتمد بصورة أكبر على مزاج الاقتصاد الكلي ومستوى سعر Selic لحظة التسليم.
رسوم الصيانة الشهرية. في شريحة برافا الفاخرة، تتراوح رسوم الصيانة اليوم بين 2,500 و6,500 ريال للوحدة شهرياً، تبعاً لبنية المرافق وعدد الوحدات في الطابق. هذا الرقم يجب أن يدخل في حساب صافي العائد — كثيراً ما يُسقط المستثمرون الإيرادات الإجمالية ويتناسون التكلفة الثابتة.
المطابقة العمرانية. في مدينة يُناقَش فيها تعديل المخطط الهيكلي، تحمل المباني التي حصلت على رخصة بناء وشهادة إشغال (Habite-se) تحت القاعدة السابقة علاوة ندرة ضمنية، خاصة في الصف الأول البحري الذي يصعب تكرار ارتفاعه مستقبلاً.
مقارنة بين أبرز المباني المطلّة على البحر في 2026
يلخّص الجدول أدناه سبعة مشاريع مرتبطة اليوم بقمة سوق برافا. تعكس الأرقام سعر الدخول والمساحة الوسطى للنمط الأكثر عرضاً — لا للبنتهاوس ولا للوحدة الأرضية ذات الحديقة، إذ تُتداول فوق الحد الأعلى المُشار إليه. القيم مدوّرة لأقرب مضاعفات 250 ألف ريال، ومستندة إلى تقاطع جداول المطوّرين، والإعلانات العامة على FipeZap، والمعاملات المسجّلة في الكاتب بالعدل خلال الاثني عشر شهراً المنتهية في مايو 2026. المباني المُسلَّمة يُذكر لها سعر السوق الثانوي؛ المباني تحت الإنشاء يُذكر لها سعر جدول المطوّر.
| المشروع | المساحة الوسطى | السعر (ريال برازيلي) | التسليم | الحالة | المطوّر |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 م² | 9.5 – 14 مليون | 2026 | إنشاءات متقدّمة | FG Empreendimentos |
| Sense Praia Brava | 240 م² | 5.8 – 8.2 مليون | 2025 | مُسلَّم | Procave |
| Brava Prime | 210 م² | 4.5 – 6.5 مليون | 2024 | مُسلَّم | Embraed |
| Bay House | 275 م² | 6.2 – 9.0 مليون | 2027 | على المخطط | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 م² | 3.8 – 5.2 مليون | 2023 | مُسلَّم | Procave |
| Tirreno Residenziale | 260 م² | 5.5 – 7.8 مليون | 2026 | قبيل التسليم | FG Empreendimentos |
| Reserva Figueira | 320 م² | 8.0 – 11.5 مليون | 2027 | على المخطط | Embraed |
يمثّل Bravíssima Private Residence النموذج الأصيل لصيغة "وحدة واحدة في الطابق" المُطبَّقة عند حدودها القصوى في برافا، بمساحات خاصة تتجاوز 300 م² وواجهة بحرية مباشرة. السعر المتوقَّع في 2026 يعكس بالفعل ثلاث جولات سنوية من تحديث جدول الأسعار مواكبةً لمؤشر INCC، إلى جانب ندرة المنتج المماثل في محيطه.
أمّا Sense Praia Brava من Procave فيعمل في شريحة مختلفة: مبنى سُلِّم في 2025 بوحدات بمتوسط 240 م² في أنماط ثلاث وأربع غرف نوم رئيسية، مزوّد ببنية سبا، ويحتلّ مستوى سعر يميل إلى تثمين ميزة "العقار الجاهز" — يتحرّر من INCC المتبقّي ويُلغي خطر التأخير. تاريخياً، في السوق البرازيلي فائق الفخامة، تتراوح هذه العلاوة بين 8% و15% فوق نظيره على المخطط.
Brava Prime وAtmosphere Spa Home Club يمثّلان الطابق الأكثر ملاءمةً ضمن الشريحة الفاخرة: كلاهما مُسلَّم بالفعل، بأسعار لا تزال تتيح الدخول إلى برافا تحت 5 ملايين ريال في أنماط داخلية معيّنة. بالنسبة للمستثمر الذي يستهدف عائد الإيجار الموسمي الإجمالي، فهما تقليدياً المنتجان اللذان يقدّمان أفضل علاقة بين الإيراد ورأس المال المُستثمَر — تحديداً لأن سعر الدخول أدنى.
Bay House وReserva Figueira على طرف "الشراء على المخطط" يحملان الأطروحة الكلاسيكية: خصم ابتدائي مقارنةً بالمنتج الجاهز المماثل، مع تعرّض كامل لمؤشر INCC ولمخاطر التنفيذ. في دورات INCC المعتدلة — تحت 6% سنوياً — تراوح المكسب التاريخي للشراء على مخطط مطوّر متميّز في برافا حتى التسليم بين 25% و45%. أمّا في الدورات التي يتجاوز فيها المؤشر 10%، فقد انكمش هذا المكسب بشكل ملحوظ.
Tirreno Residenziale، في مرحلة قبيل التسليم المرتقب خلال 2026، يلتقط خير ما في العالمَيْن حين يُحترم الجدول الزمني: خصم المخطط عند الدخول، مع تسديد الجزء الأكبر من تعرّض INCC بالفعل، وأفق قصير حتى الاستلام — وهي بالضبط المرحلة من الدورة التي يرتفع فيها الأصل تاريخياً بأقصى سرعة بفعل توقّع السوق الثانوي.
حساب المستثمر — العائد، التثمين، والكلفة الخفية
يتكوّن العائد على أصل بحري في شاطئ برافا من ثلاث مصادر يجب التعامل معها منفصلةً: تثمين رأس المال الاسمي، ودخل الإيجار الموسمي، والحماية من التضخّم. مزج الثلاثة في رقم وحيد للـ"عائد السنوي" هو الخطأ الأكثر شيوعاً بين المشترين الهامشيين.
على مستوى التثمين، حقّقت السنوات الخمس 2020–2025 مكاسب اسمية بين 95% و160% في المواقع البحرية الراسخة، مع تفوّق واسع للمباني بوحدة واحدة في الطابق والصف الأول. غير أن هذا الأداء يُقارَن بمؤشر التضخّم IPCA الذي تراكم نحو 38% في الفترة ذاتها. المكسب الحقيقي إذاً تراوح بين 41% و88% — صلب، لكنه بعيد عن خطابات "تضاعف بالدولار" التي راجت في 2022 و2023. بالدولار، وبأخذ تدهور العملة المحلية ودورة Selic في الحسبان، كان المكسب الحقيقي للأجنبي أكثر تواضعاً: بين 18% و45%، وفقاً لحسابات قاطعتُها مع متوسط سعر الصرف السنوي. هذه نقطة جوهرية للمستثمر القادم من اقتصاد دولاري أو خليجي مرتبط بالدولار: عائد العقار البرازيلي يجب أن يُقاس بعد طبقة الصرف، لا قبلها.
على مستوى دخل الإيجار، يعمل شاطئ برافا بموسمية حادّة. تشير دراسات السوق إلى معدّلات إشغال تتجاوز 85% في أشهر ديسمبر ويناير وفبراير، بأسعار يومية بين 2,200 و6,500 ريال تبعاً للنمط. خارج الموسم العالي، يهبط الإشغال إلى 22%–38% وتتعدّل الأسعار اليومية إلى نطاق 900–2,200 ريال. بإسقاط السنة الكاملة، يقع العائد الإجمالي النموذجي بين 5.5% و8% على قيمة العقار — قبل خصم عمولة الإدارة (15%–25%)، وضريبة العقار البلدية IPTU (تختلف حسب المساحة)، ورسوم الصيانة (2,500–6,500 ريال شهرياً)، وإهلاك الأثاث. صافي العائد الواقعي يتقارب نحو نطاق 3.2%–4.8% سنوياً في الأصول الفاخرة المُدارة جيداً.
"حين تُقارَن شقة فاخرة بواجهة بحرية بسندات الخزينة المرتبطة بالتضخّم أو بصندوق عقاري برازيلي، فما يُقارَن ليس عائداً مقابل عائد فحسب. إنه أصل بعلاوة ندرة جغرافية، واستخدام شخصي مُتضمَّن، وغطاء صرف جزئي، في مواجهة أصل مالي سائل. وظائف مختلفة في المحفظة — يجب تقديرها على هذا الأساس."
سيولة السوق الثانوي فوق 5 ملايين ريال هي الموضوع الأقل نقاشاً والأشدّ تأثيراً. في إيتاجاي، بلغ متوسط زمن البيع في هذه الشريحة خلال 2025 بين 9 و18 شهراً للمباني ذات الواجهة والمطوّر الراسخَين — أدنى بكثير من 24–36 شهراً المُلاحَظة في منتجات مماثلة على واجهات أخرى في البرازيل. فوق 10 ملايين ريال، يتضاعف زمن البيع. وفوق 20 مليون ريال، ينتقل الأصل إلى سوق محدود يُتفاوض فيه فردياً، بخصومات نموذجية بين 8% و15% عن جدول السعر الابتدائي المنشود.
يستحقّ أثر مؤشر INCC على المشتري على المخطط اهتماماً خاصاً في 2026. تراكَم المؤشر 11.9% في 2021، و8.9% في 2022، و3.2% في 2023، و4.8% في 2024، ويدور قرب 5.5%–6.5% على أساس سنوي خلال النصف الأول من 2026 وفقاً لمؤسسة FGV. في عقود نموذجية من أربع سنوات، يعني ذلك إضافةً متراكمة بين 18% و28% فوق سعر الجدول الابتدائي — رقم يجب تضمينه في إسقاط العائد لمن يشتري اليوم مخططاً بمواعيد تسليم في 2029 أو 2030.
المخاطر النوعية — ما قد يكسر الأطروحة
أربعة مخاطر خاصة بشريحة برافا الفاخرة تستحق تقديراً صريحاً قبل التوقيع.
إلغاء العقد (Distrato). يحدّ قانون الإلغاء البرازيلي (Lei 13.786/2018) من حقّ احتجاز المطوّر بين 25% و50% من المبلغ المدفوع، تبعاً للنظام التعاقدي. في دورات Selic المرتفعة والمشاريع ذات المخاطرة الأعلى، سجّلت بعض المشاريع نسب إلغاء تتجاوز 18% — أعلى بكثير من المتوسط التاريخي البالغ 6%–9% لشريحة الفخامة. الإلغاءات الجماعية تضغط على سيولة المطوّر، وتؤخّر الأعمال، وقد تفرض مراجعة جدول الأسعار نزولاً، بما يضرّ المستثمر الذي اشترى مبكراً.
التأخير. بحسب مسح Sinduscon/SC لسنة 2024، صدرت شهادات الإشغال في إيتاجاي بمتوسط تأخير 4.8 شهراً عن الجدول التعاقدي. في المباني التي تتجاوز 30 طابقاً، يرتفع المتوسط إلى 7.2 شهراً. العقد النموذجي يقبل تسامحاً قدره 180 يوماً — التأخيرات الأطول تُولّد حقاً في غرامة، لكن تنفيذها يتطلّب دعوى قضائية، ما يُضعف الأثر العملي على المستثمر.
فائض العرض فوق 8 ملايين ريال. شريحة 8–15 مليون ريال في برافا تلقّت بين 2023 و2025 مشاريع بإجمالي يتجاوز 2.1 مليار ريال من مبيعات VGV، وفقاً لتجميع Secovi/SC. امتصاص هذا المخزون يتوقّف على استمرار تدفّق رأس المال المهاجر من ساو باولو ومن قطاع الزراعة — تدفّق حسّاس للفائدة الحقيقية المحلية وسعر الصرف. سيناريو بقاء Selic فوق 14% سنوياً لأكثر من اثني عشر شهراً متتالياً يضغط هذه الشريحة على نحو غير متناسب مع باقي السوق.
تعديل المخطط الهيكلي. تناقش بلدية إيتاجاي منذ 2023 تعديل المخطط الهيكلي، مع نقاشات حول الارتفاعات المسموحة، والمسافات، ومعاملات الاستغلال في الصف الأول. أي حركة توسّع الارتفاعات المسموحة في الصف الأول تُقلّص، في الحدّ الأقصى، الندرة النسبية للمباني المُشيَّدة تحت النظام الأكثر تقييداً. وأي حركة تشدّد القيود أكثر تُكرّس علاوة الأصول القائمة. الخطر متناظر، لكن السوق يميل إلى تسعير السيناريو الأليف فقط — يُستحسن متابعة الإجراءات عبر البوّابة الرسمية للبلدية وآراء مجلس التنمية البلدي.
ثمّة كذلك المخاطرة التنظيمية لضريبة IPTU. عُدِّل مخطط القيم العقارية لإيتاجاي في 2024، ودورة مراجعة جديدة متوقّعة في 2027. في المباني الفاخرة، تتراوح الضريبة السنوية اليوم بين 18 و65 ألف ريال — مستوى ذو وزن في حساب المستثمر الذي يحتفظ بالعقار دون استخدام في الموسم المنخفض.
مقارنة مع Balneário Camboriú وJurerê: ما يميّز برافا
لتقدير شاطئ برافا كصنف من الأصول، يجب مقارنته أفقياً. تعمل Balneário Camboriú في شاطئها المركزي بمتوسط متر مربع بين 22 و38 ألف ريال خلال 2025 وفقاً لـFipeZap، بمتوسط سعر مشاريع يتجاوز 4.5 ملايين ريال. الفارق الهيكلي هو الحجم: استوعب Balneário أكثر من 12 مليار ريال من المبيعات المُطلَقة بين 2020 و2025، ويعمل بارتفاعات مسموحة تتجاوز 200 متر في بعض المقاطع. الندرة أقل؛ السيولة أعلى؛ علاوة الحصرية أدنى.
أمّا Jurerê Internacional في فلوريانوبوليس فيعمل في شريحة أخرى تماماً: غلبة الفلل والمباني المنخفضة، متوسط سعر أعلى (غالباً فوق 12 مليون ريال لفلل الواجهة البحرية)، سيولة أقل، وملف مشترٍ أكثر نضجاً. للمستثمر الذي يستهدف شريحة 5–10 ملايين ريال في شقة بحرية، يقدّم شاطئ برافا حلاً وسطاً: ندرة قريبة من Jurerê، مع سيولة أعلى بكثير، وأفق تثمين لا يزال في منحنى صاعد — Jurerê كرّس بالفعل القسم الأكبر من المكسب التاريخي الذي يمتصّه برافا الآن.
في الساحل الشمالي لسانتا كاتارينا، خارج مثلث برافا–Balneário–Jurerê، تشهد بلدات Bombinhas وPorto Belo وItapema انطلاق مشاريع فاخرة، لكنها تعمل في 2026 بمتوسط متر بين 35% و55% أدنى من برافا، وبملف مشترٍ أكثر حساسية للفائدة. هي أسواق في مرحلة سابقة من الدورة — جاذبة لمن يبحث عن دخول أرخص، مقابل مخاطر تنفيذ أعلى وتكامل محيط أدنى.
قائمة تحقّق نهائية للقرار
تلخيصاً للمعايير وللقراءة الكلية، سبعة أسئلة يجب الإجابة عنها قبل التوقيع على أي حجز في مبنى فاخر في برافا. مَن يجيب "لا" أو "لا أعرف" على ثلاثة منها أو أكثر، يدفع على الأرجح ثمن التسويق — لا ثمن الأصل.
1. هل الواجهة الرئيسية للوحدة المقصودة بحرية مباشرة أم جانبية؟ في أي طابق وبأي زاوية رؤية بالضبط؟
2. كم وحدة في الطابق؟ هل يوجد مصعد خاص يصل مباشرة إلى الطابق؟ هل يتجاوز ارتفاع السقف الصافي 2.90 متر؟
3. هل لدى المطوّر ما لا يقلّ عن ثلاث عمليات تسليم في الشريحة الفاخرة في ولاية سانتا كاتارينا خلال السنوات السبع الماضية، مع شهادات إشغال صادرة وخدمة ما بعد البيع فعّالة؟
4. هل القيمة الإجمالية للمشروع متوافقة مع قدرة الشريحة على الامتصاص — بين 80 و250 مليون ريال في المنتجات البوتيكية الفاخرة؟ وفوق ذلك، ما إيقاع المبيعات الحالي؟
5. ما رسوم الصيانة المتوقّعة للوحدة شهرياً؟ هل أُدخل هذا الرقم في حساب صافي العائد؟
6. على المخطط: ما الرصيد المتبقّي للتصحيح بمؤشر INCC وما الجدول الزمني المالي والفني؟ في الجاهز: ما السجل التاريخي لمتوسط زمن البيع في السوق الثانوي للمبنى نفسه؟
7. هل يوجد بند صريح يتعلّق بتعديل المخطط الهيكلي أثناء فترة الإنشاء؟ تحت أي نظام عمراني صدرت رخصة البناء؟
ملاحظة للمستثمر الأجنبي القادم من خارج البرازيل
للمشتري القادم من الخليج أو من أوروبا أو من شمال أمريكا، تنضاف ثلاث طبقات تتجاوز التحليل العقاري الصرف، ويُستحسن إدراجها في القرار. الأولى هي طبقة الصرف: الريال البرازيلي ذو تقلّب تاريخي مرتفع مقابل الدولار، وقد ولّد بين 2020 و2025 خسائر اسمية تتجاوز 30% للمستثمر المُموَّل بالدولار، وهذا ابتلع جزءاً من المكسب العقاري المحلي. الثانية هي طبقة الضريبة: المستثمر غير المقيم يدفع ضريبة على دخل الإيجار يتراوح معدّلها بين 15% و27.5% بحسب الشريحة، وضريبة أرباح رأسمالية عند البيع بين 15% و22.5%. الثالثة هي طبقة التحويلات الخارجية: يجب تسجيل دخول رأس المال لدى البنك المركزي البرازيلي عبر آلية الاستثمار الأجنبي حتى يتاح إعادة الإخراج عند البيع — خطوة إجرائية بسيطة لكن إغفالها يُجمّد العائدات داخل البلاد.
عملياً، يعني ذلك أن صافي العائد بالدولار لمستثمر غير مقيم يقع غالباً بين 2% و3.5% سنوياً بعد كل الطبقات، مع تثمين رأس مال محتمل يضيف 5%–10% سنوياً في الدورات الإيجابية. هذه أرقام معقولة لأصل ملموس في اقتصاد ناشئ، لكنها أقل من السرديات الترويجية. السبب الجوهري لاختيار العقار البرازيلي على الواجهة البحرية يبقى تنويع المحفظة الجغرافي، والاستخدام الشخصي الفعلي، وحيازة أصل في منطقة عرض محدود — لا السباق وراء أعلى عائد محاسبي.
الخلاصة
شاطئ برافا في 2026 لم يعد رهاناً مضارباً. هو عنوان راسخ، بعلاوة ندرة جغرافية صريحة، ومشترٍ متنوّع بنيوياً، وطيف من المنتجات يغطّي شريحة 3.8–14 مليون ريال داخل الحي ذاته، في مراحل مختلفة من الدورة. بالنسبة لمستثمر صاحب ثروة كبرى، انتقل القرار من اختيار بين برافا وواجهة أخرى إلى اختيار بين المخطط والجاهز، بين البوتيك والحجم، بين الواجهة الأمامية والجانبية، بين المطوّر الراسخ والوافد الجديد. مشاريع مثل Bravíssima وSense وBrava Prime وBay House وAtmosphere وTirreno وReserva Figueira تُعدّ نماذج سوقية مشروعة لكل من هذه الشرائح — لا توصيات.
الزاوية الأكثر إفلاتاً في أحاديث الصالونات هي الأكثر وزناً: صافي العائد الواقعي، بعد الصيانة والضريبة العقارية والإدارة والإهلاك، نادراً ما يتجاوز 4.8% سنوياً في الأصول الفاخرة. العائد الحقيقي ينبع من التركيبة بين تثمين رأس المال الحقيقي (الذي كان تاريخياً قوياً في دورات 5–10 سنوات)، والحماية من التضخّم البرازيلي طويل الأجل، والاستخدام الشخصي — متغيّرات يجب تقديرها بوصفها وظائف مكمّلة، لا بديلة، لباقي المحفظة. لمتابعة تحليلات أسبوعية للسوق العقاري على الساحل الكاتاريني وللشريحة الفاخرة في إيتاجاي، يُمكنكم الاشتراك في التحرير الإشرافي لبوّابة SIDE Empreendimentos. الأرقام، والدورات، والمخطط الهيكلي تبقى في حركة — والقرار المُستنير يبقى الأشدّ ندرة.