Luxus-Meerfront-Gebäude an der Praia Brava: 2026
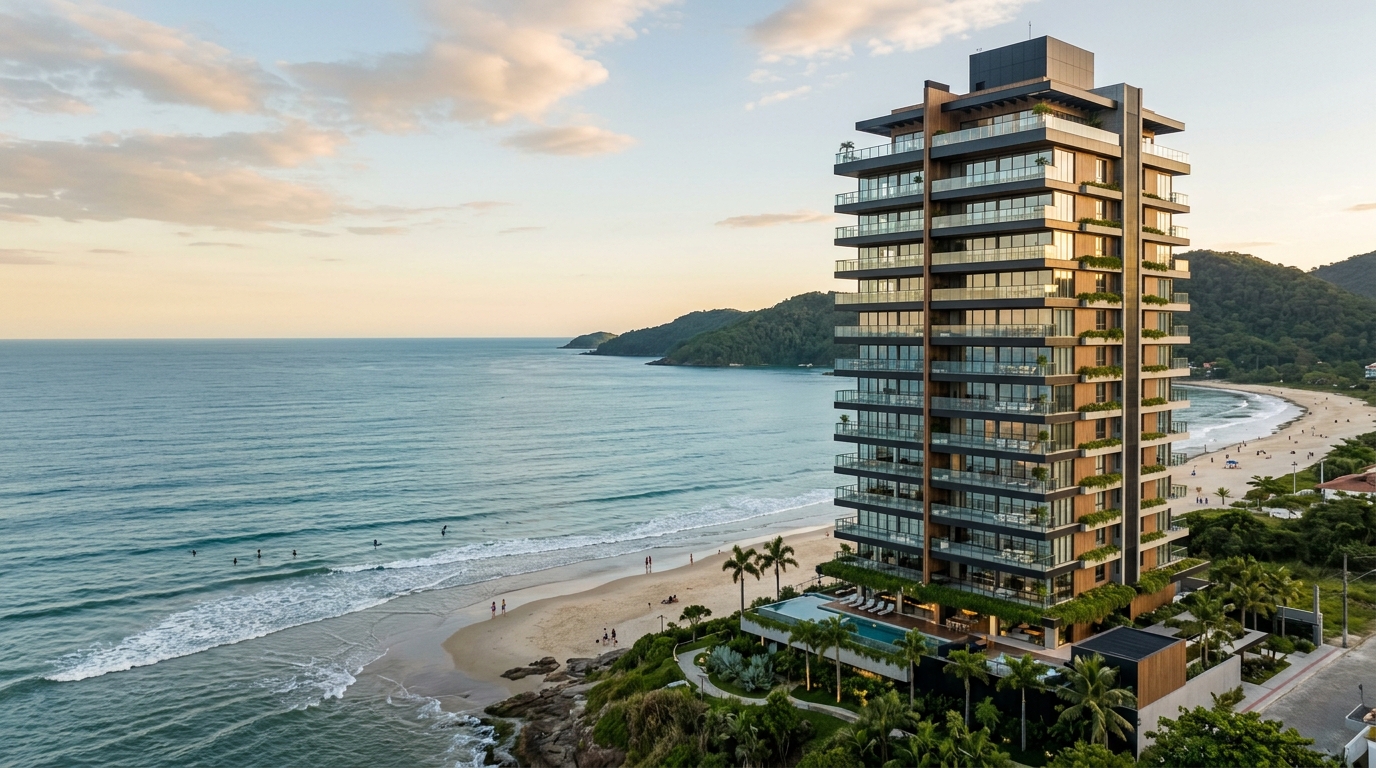
Zwischen Januar 2020 und Dezember 2025 ist der ausgeschriebene Quadratmeterpreis an der Praia Brava von durchschnittlich rund 11.000 R$ auf eine Spanne zwischen 24.000 R$ und 32.000 R$ gestiegen – das zeigen die kombinierten Reihen von FipeZap und Sinduscon/SC (regionaler Bauindustrieverband) für Itajaí. Parallel dazu hat sich der durchschnittliche Verkaufspreis von Neubauprojekten in erster Meereslinie aus dem früheren Bereich um 2,5 Mio. R$ in das Segment zwischen 5 Mio. R$ und 14 Mio. R$ verschoben – in Einzelfällen, vor allem bei Penthouse-Einheiten, werden 25 Mio. R$ überschritten. Für vermögende Investoren lautet die Frage längst nicht mehr „Lohnt sich der Einstieg?", sondern: Welches Gebäude im selben Postleitzahlenbezirk liefert in welchem Zyklusstadium und mit welchem Bauträger das beste Verhältnis aus Wertsteigerung, Zweitmarkt-Liquidität und Ferienvermietungseinnahmen?
Dieser Vergleich behandelt sieben Projekte, die heute mit der Spitze der Praia Brava verbunden werden – Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale und Reserva Figueira – aus der Perspektive eines Kapitalanlegers, nicht eines Selbstnutzers. Es gibt keine Kaufempfehlung. Es gibt Kriterien, öffentlich verfügbare Zahlen und den makroökonomischen Rahmen, der in einem Markt, der in den vergangenen zehn Jahren zwei vollständige INCC- und Selic-Zyklen durchlaufen hat, Preis von Wert unterscheidet. Die genannten Projekte stehen exemplarisch für den Markt und sind ausdrücklich keine Anlageempfehlung.
Warum Praia Brava zur teuersten Adresse der südbrasilianischen Küste wurde
Praia Brava vereint drei Faktoren, die in dieser Kombination an Brasiliens Küste selten sind: einen durch zwei Bergrücken physisch begrenzten Strandabschnitt (nicht reproduzierbare geografische Knappheit), einen Flächennutzungsplan Itajaís, der historisch die Bauhöhe in der ersten Häuserzeile begrenzt hat, sowie ein Käuferprofil, das überwiegend aus Agrarunternehmern aus Süd- und Zentralwestbrasilien, Führungskräften der Bacia do Itajaí und São-Paulo-Kapital besteht, das eine Zweitresidenz mit Vermietungspotenzial sucht. Genau diese Kombination grenzt Brava von anderen aufstrebenden Küstenabschnitten Brasiliens ab.
Angebotsseitig brachte der Zyklus 2023–2026 eine ungewöhnliche Häufung von Projektstarts im Segment 5 Mio. R$ bis 15 Mio. R$. Konsolidierte Daten des Secovi/SC (regionaler Maklerverband) für die AMFRI-Region zeigen, dass Projekte mit Durchschnittspreisen über 4 Mio. R$ im Jahr 2024 mehr als 35 % des in Itajaí gestarteten Verkaufsvolumens (VGV – brasilianisches Maß für den Brutto-Vertriebswert eines Bauprojekts) ausmachten – ein bislang einmaliger Anteil. Die ABRAINC, Brasiliens nationaler Bauträgerverband, hat Itajaí in ihrem Marktbericht zum zweiten Halbjahr 2025 unter die drei brasilianischen Städte mit dem stärksten VGV-Wachstum im hohen und höchsten Marktsegment eingestuft – neben Balneário Camboriú und São Paulo.
Auf der Nachfrageseite hat sich das Profil verändert. 2018 war Praia Brava noch eine Zweitwohnsitz-Adresse für Familien aus dem Hinterland Santa Catarinas und Rio Grande do Suls. 2025 verteilt sich der durchschnittliche Käufer von Einheiten oberhalb von 6 Mio. R$ – laut einer Befragung lokaler Makler, abgeglichen mit Grundbuchregistern – auf Santa Catarina (38 %), São Paulo (24 %), Rio Grande do Sul (15 %), Zentralwesten (12 %) und Ausland (11 %, mit deutlicher argentinischer und portugiesischer Präsenz). Dieses Kapital sucht zwei Dinge zugleich: einen teilweisen Währungsschutz (Teile fließen über das Statut für nichtansässige Investoren ein) und einen defensiven Schutz gegen die langfristige brasilianische Inflation – eine Funktion, die etablierte Meeresfront-Immobilien historisch erfüllen.
Das aggregierte Ergebnis: Ein Markt, der innerhalb von fünf Jahren aufgehört hat, mit der gaúcho-Nordküste vergleichbar zu sein, und sich heute mit Balneário Camboriú und Jurerê Internacional als Referenz misst. Der strukturelle Unterschied: Balneário hat einen aggressiven Hochhauszyklus durchlaufen – mit Türmen über 200 Meter – während Brava aufgrund seiner Zonenordnung eine deutlich geringere Bebauungsdichte beibehielt. Genau dieser Knappheitskontrast bildet heute die zentrale Bull-Thesis des Stadtteils.
Objektive Vergleichskriterien – was Preis von Wert trennt
Bevor die Gebäude einzeln verglichen werden, lohnt es sich, die Messlatte zu fixieren. Sieben Variablen erklären den Großteil der Preisspreizung innerhalb desselben Stadtteils und desselben Premiumsegments. Wer eine davon ignoriert, zahlt in der Regel das Marketing teuer mit.
Echte Meerfront vs. seitlicher Blick. Es besteht ein materieller Unterschied zwischen einer Wohnung mit Hauptfassade zum Ozean und einer Einheit mit seitlichem oder diagonalem Blick über eine Nebenterrasse. Die erste Position wird typischerweise 18 % bis 35 % über der zweiten gehandelt – innerhalb desselben Gebäudes –, und die Zweitmarkt-Liquidität ist ungleich höher. In oberflächlichen Vergleichen ist der Fassadenunterschied der mit Abstand häufigste Punkt, den eilige Käufer übersehen.
Raumhöhe und Einheiten pro Etage. Bei wirklich hochwertigen Objekten beginnt die Nutzhöhe in den Wohnbereichen bei 2,90 Metern und erreicht auf Dachterrassen 3,20 Meter. Noch entscheidender: die Anzahl der Wohneinheiten pro Geschoss. Projekte mit nur einer Einheit pro Etage – das Private-Residence-Modell – operieren in einer anderen Liga gefühlter Exklusivität und damit auch der Preisbildung. Gebäude mit zwei oder vier Einheiten pro Etage stehen in einer anderen Vitrine, selbst wenn die Ausstattung vergleichbar ist.
Track Record des Bauträgers. In einem Markt, in dem ein erheblicher Teil des Verkaufsvolumens vom Plan weg verkauft wird, mit Lieferfristen von 36 bis 60 Monaten, ist der Vertragspartner mindestens so wichtig wie das Produkt. Die Liefertreue, die Qualität nach Übergabe und die Fähigkeit, Preislisten auch in Zyklen hoher INCC-Inflation (INCC = Baukostenindex der FGV-Stiftung, der Plan-Verträge laufend nachindexiert) zu halten, trennen Bauträger, die im Zweitmarkt einen Preisaufschlag erzielen, von solchen, die beim Wiederverkauf einen Abschlag in Kauf nehmen müssen. 2024 vereinten drei Bauträger laut abgeglichenen Daten aus Grundbüchern und Secovi/SC mehr als 60 % des Premiumsegment-Volumens an der Praia Brava auf sich.
Nutzbare Annehmlichkeiten vs. Katalog-Annehmlichkeiten. Spa, beheizter Indoor-Pool, Massageraum, klimatisierte Beach-Lounge und professionelles Vermietungsmanagement (wo angeboten) sind Variablen, die effektiv in den Ferienpreis pro Übernachtung umgesetzt werden. Übergroße Mehrzweckhallen, Spielzimmer und Festsäle für 300 Personen sind in Produkten für kinderlose Paare oder reine Investoren reine Nebenkosten ohne Grenzertrag.
Gesamt-VGV und Anzahl der Einheiten. Boutique-Gebäude mit einem Brutto-Vertriebsvolumen zwischen 80 Mio. und 150 Mio. R$ können ihre Preisliste meist besser kontrollieren und sind am Zyklusende weniger Rücktrittsdruck ausgesetzt. Produkte mit einem VGV über 400 Mio. R$ und mehreren hundert Einheiten hängen stärker vom makroökonomischen Klima und der Selic – Brasiliens Leitzins – zum Zeitpunkt der Schlüsselübergabe ab.
Hausgeld. Im Brava-Segment liegen die monatlichen Wohngeldzahlungen für Premiumeinheiten heute zwischen 2.500 R$ und 6.500 R$, je nach Wellness-Infrastruktur und Einheiten pro Etage. Diese Zahl muss in die Netto-Renditerechnung einfließen – Investoren neigen dazu, die Bruttoeinnahmen zu projizieren und die fixen Bewirtschaftungskosten zu vergessen.
Bauplanrechtliche Konformität. In einer Stadt, die ihren Flächennutzungsplan überarbeitet, tragen Gebäude mit Baugenehmigung und Habite-se (Abnahme- und Nutzungserlaubnis) unter dem alten Regime einen impliziten Knappheitsaufschlag – insbesondere in der ersten Häuserzeile mit Bauhöhen, die so kaum wieder genehmigt werden.
Vergleich der wichtigsten Meerfront-Gebäude 2026
Die folgende Tabelle konsolidiert sieben Projekte, die heute zur Spitze des Marktes an der Praia Brava gezählt werden. Die Zahlen spiegeln den Einstiegspreis und die durchschnittliche Wohnfläche der am häufigsten angebotenen Typologie wider – nicht der Penthouse- oder Gartenwohnungen, die oberhalb der angegebenen Spanne gehandelt werden. Beträge auf die nächsten 250.000 R$ gerundet, basierend auf Abgleich von Bauträger-Preislisten, öffentlichen Inseraten auf FipeZap und im Grundbuch registrierten Transaktionen der zwölf Monate bis Mai 2026. Bereits fertiggestellte Gebäude tragen Sekundärmarktpreise; im Bau befindliche Gebäude die offiziellen Preislisten.
| Projekt | Ø m² | Preis (R$) | Übergabe | Status | Bauträger |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9,5 Mio. – 14 Mio. | 2026 | Bau weit fortgeschritten | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5,8 Mio. – 8,2 Mio. | 2025 | Übergeben | Procave |
| Brava Prime | 210 m² | 4,5 Mio. – 6,5 Mio. | 2024 | Übergeben | Embraed |
| Bay House | 275 m² | 6,2 Mio. – 9,0 Mio. | 2027 | Vom Plan | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3,8 Mio. – 5,2 Mio. | 2023 | Übergeben | Procave |
| Tirreno Residenziale | 260 m² | 5,5 Mio. – 7,8 Mio. | 2026 | Vor Übergabe | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8,0 Mio. – 11,5 Mio. | 2027 | Vom Plan | Embraed |
Bravíssima Private Residence ist das archetypische Beispiel für das Modell „eine Einheit pro Etage", an seine Grenze geführt: privater Wohnflächen über 300 m² und eine echte Meeresfrontfassade. Der für 2026 projizierte Preis spiegelt drei jährliche Indexierungen entlang des INCC sowie die anhaltende Knappheit vergleichbarer Objekte im Umfeld wider.
Das Sense Praia Brava von Procave operiert in einem anderen Segment: 2025 übergeben, mit Einheiten von durchschnittlich 240 m² in Drei- und Vier-Suiten-Typologien und eigener Spa-Infrastruktur. Sein Preis spiegelt den Vorteil des „fertigen Objekts" – kein INCC-Restrisiko, keine Übergabeverzögerung. Historisch liegt dieser Premium-Aufschlag im brasilianischen Hochpreissegment zwischen 8 % und 15 % gegenüber dem Plan-Äquivalent.
Brava Prime und Atmosphere Spa Home Club bilden den zugänglichsten Boden des Premiumsegments: beide bereits übergeben, mit Preisen, die bei bestimmten Innentypologien einen Einstieg an der Brava unterhalb von 5 Mio. R$ noch erlauben. Für Investoren mit Fokus auf die Brutto-Mietrendite aus Ferienvermietung gelten sie traditionell als Produkte mit dem besten Verhältnis von Einnahmen zu Investitionssumme – schlicht weil der Einstiegspreis niedriger ist.
Bay House und Reserva Figueira, am Plan-Ende der Bandbreite, vertreten die klassische Vom-Plan-Thesis mit starkem Bauträger: Anfangsabschlag gegenüber vergleichbaren fertigen Produkten, dafür volle Exposition gegenüber INCC und Ausführungsrisiko. In Zyklen mit moderatem INCC – unter 6 % pro Jahr – lag der historische Gewinn beim Plan-Kauf von einem Premium-Bauträger an der Brava bis zur Übergabe zwischen 25 % und 45 %. In Zyklen mit INCC über 10 % komprimierte sich dieser Gewinn.
Tirreno Residenziale, dessen Übergabe für 2026 ansteht, kombiniert bei termingerechter Fertigstellung das Beste aus beiden Welten: den Einstiegsabschlag aus dem Plan-Kauf, wobei der größte Teil der INCC-Belastung bereits abgezahlt ist, und einen kurzen Horizont bis zur Schlüsselübergabe – exakt das Zyklusstadium, in dem das Objekt historisch durch Vorwegnahme des Sekundärmarkts am schnellsten Wertgewinne erzielt.
Die Investorenrechnung – Rendite, Wertzuwachs und die unsichtbaren Kosten
Die Gesamtrendite einer Meerfront-Immobilie an der Praia Brava besteht aus drei Quellen, die getrennt betrachtet werden müssen: nominale Wertsteigerung, Mieteinnahmen aus Ferienvermietung und Inflationsschutz. Diese drei in einer einzigen „Jahresrendite" zu vermengen, ist der häufigste Fehler marginaler Käufer.
Bei der Wertsteigerung lieferte das Quinquennium 2020–2025 nominale Gewinne zwischen 95 % und 160 % in etablierten Meerfront-Positionen, mit deutlichem Vorsprung für Gebäude mit einer Einheit pro Etage in der ersten Häuserzeile. Diese Performance ist jedoch gegen einen IPCA-Verbraucherpreisindex von rund 38 % im selben Zeitraum zu betrachten. Der reale Gewinn lag damit zwischen 41 % und 88 % – robust, aber weit entfernt von den „in Dollar verdoppelt"-Erzählungen, die 2022 und 2023 kursierten. In Dollar gerechnet, unter Einbeziehung von Real-Abwertung und Selic-Zyklus, fiel der reale Gewinn für ausländische Investoren bescheidener aus: zwischen 18 % und 45 %, je nach jahresdurchschnittlicher Wechselkursparität.
Bei den Mieteinnahmen weist die Brava eine ausgeprägte Saisonalität auf. Marktstudien belegen Belegungsquoten von über 85 % in den Monaten Dezember, Januar und Februar mit Tagespreisen zwischen 2.200 R$ und 6.500 R$ je nach Typologie. Außerhalb der Hochsaison fällt die Belegung auf 22 % bis 38 %, die Tagespreise sinken auf 900 R$ bis 2.200 R$. Auf das Kalenderjahr hochgerechnet, ergibt sich eine typische Bruttorendite zwischen 5,5 % und 8 % auf den Immobilienwert – vor Verwaltungsprovision (15 % bis 25 %), Grundsteuer (IPTU, abhängig von Wohnfläche), Hausgeld (2.500 bis 6.500 R$/Monat) und Mobiliarabnutzung. Die realistische Nettorendite konvergiert in gut verwalteten Premium-Objekten gegen die Spanne 3,2 % bis 4,8 % pro Jahr.
„Wenn man eine Premium-Meerfront-Immobilie mit IPCA+-Staatsanleihen oder einem Sachwert-Immobilienfonds vergleicht, vergleicht man nicht nur Rendite gegen Rendite. Man vergleicht einen Vermögenswert mit geografischem Knappheitsaufschlag, eingebautem Eigennutzwert und teilweisem Währungsschutz mit einem liquiden Finanzinstrument. Es handelt sich um unterschiedliche Funktionen im Portfolio – und sie müssen entsprechend dimensioniert werden."
Die Zweitmarkt-Liquidität oberhalb von 5 Mio. R$ ist das am wenigsten diskutierte und zugleich entscheidendste Thema. In Itajaí lag die durchschnittliche Vermarktungszeit in dieser Preisklasse 2025 bei 9 bis 18 Monaten für Gebäude mit gefragter Fassade und etabliertem Bauträger – deutlich unter den 24 bis 36 Monaten in vergleichbaren Produkten an anderen brasilianischen Küstenabschnitten. Oberhalb von 10 Mio. R$ verdoppelt sich die Vermarktungszeit. Oberhalb von 20 Mio. R$ wechselt der Vermögenswert in einen eingeschränkten Schaltermarkt mit individuell verhandelten Transaktionen und typischen Abschlägen von 8 % bis 15 % auf die ursprünglich angestrebte Preisliste.
Die INCC-Wirkung auf Käufer vom Plan verdient 2026 besondere Aufmerksamkeit. Der Index akkumulierte 2021 11,9 %, 2022 8,9 %, 2023 3,2 %, 2024 4,8 % und liegt im ersten Halbjahr 2026 laut FGV (Getulio-Vargas-Stiftung, die den Index berechnet) annualisiert zwischen 5,5 % und 6,5 %. In typischen Vierjahresverträgen bedeutet das einen kumulierten Aufschlag von 18 % bis 28 % auf den ursprünglichen Listenpreis – eine Zahl, die in die Renditeprojektion derjenigen einfließen muss, die heute einen Plan-Vertrag mit Schlüsselübergabe 2029 oder 2030 unterzeichnen.
Spezifische Risiken – was die These zerstören kann
Vier Risiken sind für das Premiumsegment der Brava spezifisch und verdienen vor der Unterzeichnung eine explizite Dimensionierung.
Vertragsrücktritt (Distrato). Das brasilianische Distrato-Gesetz (Lei 13.786/2018) begrenzt die einbehaltbare Strafzahlung auf 25 % bzw. 50 % des bereits gezahlten Betrags, abhängig vom Rechtsregime. In Zyklen hoher Selic und riskantem Verkaufsvolumen verzeichneten einige Projekte Rücktrittsquoten über 18 % – weit über dem historischen Schnitt von 6 % bis 9 % im Hochpreissegment. Massen-Rücktritte belasten die Liquidität des Bauträgers, verzögern den Bau und können eine nach unten gerichtete Preislistenrevision erzwingen – zulasten des frühen Investors.
Lieferverzug. Die durchschnittliche Habite-se-Erteilung (Schlussabnahme) in Itajaí lag laut Sinduscon/SC für 2024 4,8 Monate hinter dem vertraglichen Zeitplan. Bei Gebäuden über 30 Etagen steigt der Schnitt auf 7,2 Monate. Der Standardvertrag akzeptiert eine Toleranz von 180 Tagen – darüber hinausgehende Verzögerungen begründen einen Vertragsstrafenanspruch, dessen Durchsetzung jedoch eine Klage erfordert, was die praktische Wirkung für den Investor abschwächt.
Überangebot oberhalb von 8 Mio. R$. Im Segment 8 Mio. R$ bis 15 Mio. R$ kamen an der Brava zwischen 2023 und 2025 laut öffentlicher Secovi/SC-Kompilation Projekte mit kumuliertem VGV über 2,1 Mrd. R$ auf den Markt. Die Absorption dieses Bestands hängt von der Aufrechterhaltung des Kapitalstroms aus São Paulo und dem Agrarbereich ab – ein Strom, der auf inländische Realzinsen und Wechselkurs reagiert. Ein Szenario mit Selic über 14 % pro Jahr über mehr als zwölf aufeinanderfolgende Monate würde dieses Segment überproportional belasten.
Revision des Flächennutzungsplans. Die Stadtverwaltung Itajaís diskutiert seit 2023 die Revision des Plano Diretor mit Debatten über Bauhöhe, Grenzabstände und Ausnutzungsgrad in der ersten Häuserzeile. Jede Anpassung, die die zulässige Bauhöhe in der ersten Reihe erhöht, reduziert per Saldo die relative Knappheit bereits errichteter Gebäude unter restriktiverem Regime. Jede Anpassung, die weiter restringiert, konsolidiert den Bestandsaufschlag. Das Risiko ist symmetrisch, doch der Markt neigt dazu, nur das günstige Szenario einzupreisen – die Verfolgung des Gesetzgebungsverfahrens im Stadtportal und in den Stellungnahmen des Conselho Municipal de Desenvolvimento lohnt sich.
Hinzu kommt das regulatorische Risiko durch die Grundsteuer (IPTU). Itajaís Bewertungstabelle wurde 2024 angepasst, ein neuer Revisionszyklus steht für 2027 an. In Premium-Gebäuden bewegt sich die jährliche IPTU heute zwischen 18.000 R$ und 65.000 R$ – eine relevante Größe für Investoren, die das Objekt in der Nebensaison ungenutzt halten.
Vergleich mit Balneário Camboriú und Jurerê: was die Brava anders macht
Um die Brava als Anlageklasse zu dimensionieren, muss sie lateral verglichen werden. Balneário Camboriú operiert am Hauptstrand laut FipeZap 2025 mit einem durchschnittlichen Quadratmeterpreis zwischen 22.000 R$ und 38.000 R$ und einem durchschnittlichen Lancierungspreis über 4,5 Mio. R$. Der strukturelle Unterschied ist die Skalierung: Balneário absorbierte zwischen 2020 und 2025 ein VGV von über 12 Mrd. R$ und operiert in einigen Abschnitten mit zulässigen Bauhöhen über 200 Metern. Die Knappheit ist geringer, die Liquidität höher, der Exklusivitätsaufschlag kleiner.
Jurerê Internacional in Florianópolis operiert in einem nochmals anderen Segment: überwiegend Einzelhäuser und niedrige Mehrfamilienanlagen, höherer durchschnittlicher Ticketpreis (häufig über 12 Mio. R$ für Meerfront-Häuser), geringere Liquidität und ein reiferes Käuferprofil. Für Investoren mit einem Budget zwischen 5 Mio. R$ und 10 Mio. R$ in einer Meerfront-Wohnung bietet die Brava einen Mittelweg: eine Knappheit nahe Jurerê, mit deutlich höherer Liquidität und einem Wertsteigerungshorizont, der noch in der Aufwärtsphase steht – Jurerê hat den größten Teil des historischen Gewinns bereits konsolidiert, den die Brava jetzt durchläuft.
An der Nordküste Santa Catarinas, außerhalb des Dreiecks Brava–Balneário–Jurerê, befinden sich Premium-Lancierungen in Bombinhas, Porto Belo und Itapema im Aufwind, operieren 2026 jedoch mit Quadratmeterpreisen 35 % bis 55 % unter denen der Brava und einem zinssensitiveren Käuferprofil. Es handelt sich um Märkte in einem früheren Zyklusstadium – attraktiv für günstigere Einstiege, allerdings mit höherem Ausführungsrisiko und geringerer Konsolidierung des Umfelds.
Abschließende Entscheidungs-Checkliste
Aus Kriterien und Makroperspektive lassen sich sieben Fragen ableiten, die vor der Unterzeichnung jeder Reservierung in einem Premium-Gebäude der Brava beantwortet sein sollten. Wer auf drei oder mehr davon mit „Nein" oder „Weiß nicht" antwortet, zahlt vermutlich das Marketing – nicht den Vermögenswert.
1. Ist die Hauptfassade der angepeilten Einheit echte Meerfront oder seitlich? In welcher Etage und mit welchem exakten Blickwinkel?
2. Wie viele Einheiten pro Etage? Gibt es einen privaten Aufzug mit direktem Etagenzugang? Übersteigt die Nutzraumhöhe 2,90 Meter?
3. Hat der Bauträger in den vergangenen sieben Jahren mindestens drei Übergaben im Premiumsegment Santa Catarinas vorgenommen, mit erteilter Habite-se und funktionierendem After-Sales?
4. Ist das Gesamt-VGV des Projekts mit der Absorptionskapazität des Segments vereinbar – zwischen 80 Mio. R$ und 250 Mio. R$ in Boutique-Premium-Produkten? Wenn höher: Wie ist die aktuelle Verkaufsgeschwindigkeit?
5. Wie hoch ist das projizierte Hausgeld pro Einheit-Monat? Fließt diese Zahl in die Nettorendite-Rechnung ein?
6. Beim Plan-Kauf: Wie hoch ist der noch INCC-anpassbare Saldo und wie sieht der Bau-Finanzplan aus? Bei fertigen Einheiten: Wie ist die durchschnittliche Verkaufszeit auf dem Sekundärmarkt desselben Gebäudes?
7. Existiert eine ausdrückliche Vertragsklausel zur möglichen Revision des Plano Diretor während der Bauphase? Unter welchem stadtplanerischen Regime wurde die Baugenehmigung erteilt?
Fazit
Praia Brava ist 2026 keine spekulative Wette mehr. Es ist eine konsolidierte Adresse mit explizitem geografischem Knappheitsaufschlag, strukturell diversifiziertem Käuferprofil und einer Produktpalette, die innerhalb desselben Stadtteils Tickets zwischen 3,8 Mio. R$ und 14 Mio. R$ in unterschiedlichen Zyklusstadien abdeckt. Für vermögende Investoren lautet die Entscheidung nicht mehr Brava gegen anderen Küstenabschnitt – sie lautet Plan-Kauf gegen fertige Einheit, Boutique gegen Skala, Frontfassade gegen Seitenblick, etablierter Bauträger gegen Newcomer. Gebäude wie Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno und Reserva Figueira sind legitime Marktbeispiele jeder dieser Konstellationen – keine Empfehlungen.
Der Aspekt, der in Schaltergesprächen am häufigsten unter den Tisch fällt, ist der gewichtigste: Die realistische Nettorendite nach Hausgeld, IPTU, Verwaltung und Abnutzung übersteigt in Premium-Anlagen selten 4,8 % pro Jahr. Die wahre Rendite entsteht aus dem Zusammenspiel von realer Wertsteigerung (historisch robust über Zyklen von 5 bis 10 Jahren), langfristigem Schutz gegen brasilianische Inflation und Eigennutzwert – Variablen, die als komplementäre, nicht substitutive Funktionen zum übrigen Portfolio dimensioniert werden müssen. Für wöchentliche Marktanalysen zum Immobilienmarkt der südbrasilianischen Küste und zum Premiumsegment in Itajaí empfiehlt sich das Abonnement der redaktionellen Kuratierung des SIDE Empreendimentos-Portals. Die Zahlen, die Zyklen und der Flächennutzungsplan bleiben in Bewegung – die informierte Entscheidung ist die einzige, die weiterhin knapp bleibt.