प्राया ब्रावा में समुद्र-तट लग्ज़री भवन: 2026 गाइड
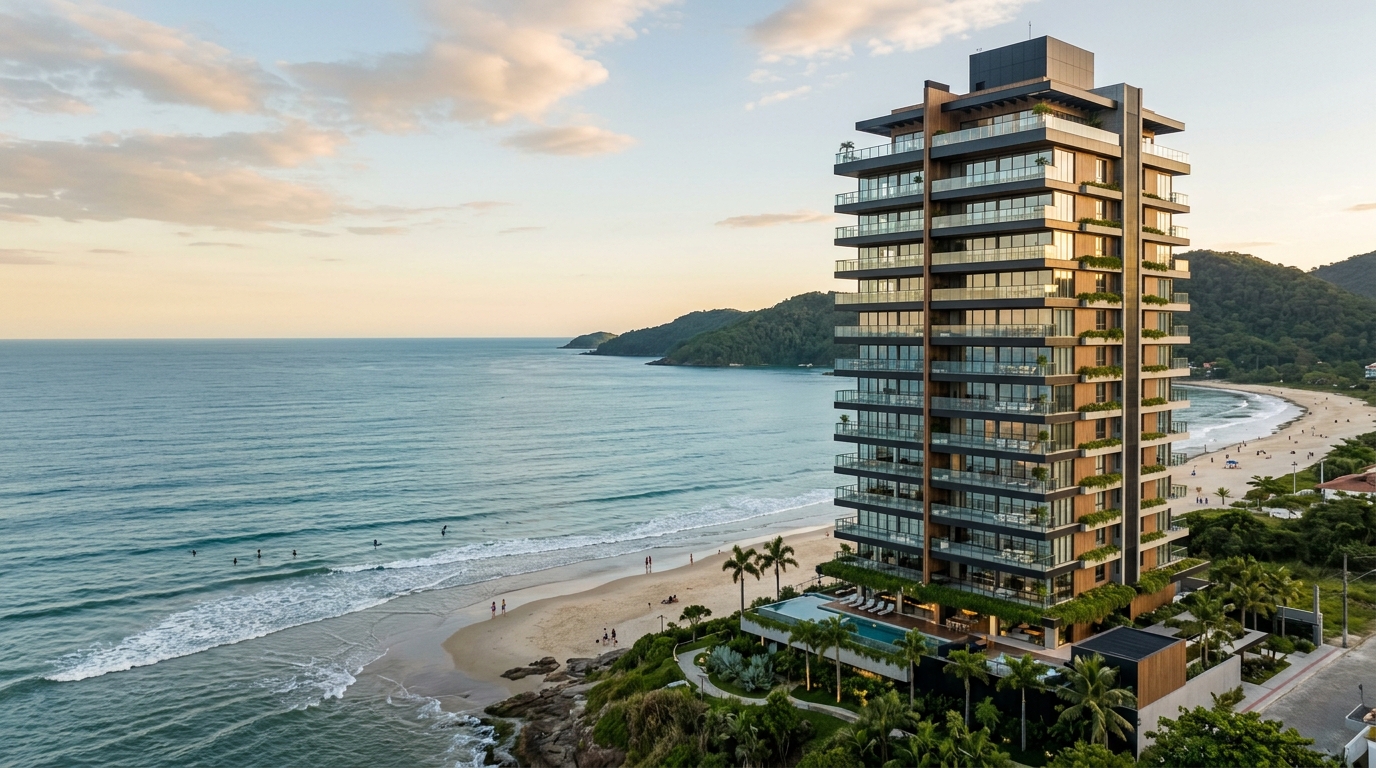
जनवरी 2020 से दिसंबर 2025 के बीच प्राया ब्रावा में विज्ञापित प्रति वर्ग मीटर का दाम औसतन R$ 11,000 के स्तर से उछलकर R$ 24,000 से R$ 32,000 के दायरे में पहुँच गया — यह आँकड़ा FipeZap (ब्राज़ील का प्रमुख रियल एस्टेट मूल्य सूचकांक) और Sinduscon/SC (सांता कैटरीना के निर्माण उद्योग संघ) की संयुक्त शृंखला से इताजाई शहर के लिए संकलित है। समानांतर रूप से, इस तटीय मोहल्ले में समुद्र-तट पर लॉन्च की जा रही परियोजनाओं का औसत टिकट R$ 2.5 मिलियन के आसपास से हटकर अब R$ 5 मिलियन से R$ 14 मिलियन की पट्टी में केंद्रित है — कुछ विशिष्ट कवर (पेंटहाउस) मामलों में यह R$ 25 मिलियन से भी आगे निकल जाता है। उच्च-नेट-वर्थ निवेशक के लिए सवाल अब "क्या इस बाज़ार में प्रवेश करना चाहिए?" नहीं रह गया है। सवाल बदलकर यह हो गया है: एक ही पिनकोड के भीतर, किस भवन में, चक्र के किस चरण में, किस डेवलपर के साथ निवेश करने पर मूल्य-वृद्धि, द्वितीयक बाज़ार में तरलता और किराये की आय — तीनों का सबसे संतुलित प्रतिफल मिलेगा?
यह तुलनात्मक विश्लेषण आज प्राया ब्रावा के शीर्ष पायदान से जुड़ी सात परियोजनाओं को सामने रखता है — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale और Reserva Figueira — पर वह दृष्टिकोण किसी मकान-मालिक का नहीं, बल्कि पूँजी आवंटक का है। यह कोई खरीद-सुझाव नहीं है। यहाँ केवल मानदंड हैं, सार्वजनिक आँकड़े हैं और वह बृहद-आर्थिक चित्र है जो पिछले दशक में INCC (निर्माण-लागत सूचकांक) और Selic (ब्राज़ील की मूल ब्याज दर) के दो पूर्ण चक्र देख चुके बाज़ार में मूल्य को मूल्यांकन से अलग करता है। उल्लिखित परियोजनाएँ बाज़ार के उदाहरण मात्र हैं, खरीद की सिफ़ारिश नहीं।
प्राया ब्रावा सांता कैटरीना तट का सबसे महँगा पता क्यों बन गई
प्राया ब्रावा में तीन तत्व एक साथ मौजूद हैं जो ब्राज़ील के तटीय इलाक़ों में दुर्लभ हैं: पहाड़ियों से घिरी सीमित रेत-पट्टी (भौगोलिक रूप से अनवीकरणीय दुर्लभता), इताजाई की मास्टर प्लान नीति जिसने ऐतिहासिक रूप से पहली पंक्ति में भवनों की ऊँचाई पर अंकुश रखा, और एक ख़रीदार-वर्ग जो मुख्यतः दक्षिण व मध्य-पश्चिम ब्राज़ील के कृषि-व्यवसाय उद्यमी, इताजाई बेसिन के कार्यपालक और साओ पाउलो की पूँजी से बना है — जो किराये की संभावना वाली दूसरी आवासीय संपत्ति की तलाश में रहती है। इन तीन शक्तियों का मिलाजुला असर ही ब्रावा को ब्राज़ील के अन्य उभरते समुद्र-तटों से अलग रेखा खींचता है।
आपूर्ति पक्ष से देखें तो 2023-2026 के चक्र में R$ 5 मिलियन से R$ 15 मिलियन की पट्टी में अप्रत्याशित रूप से सघन लॉन्च हुए। AMFRI क्षेत्र के लिए Secovi/SC के एकीकृत आँकड़े दिखाते हैं कि R$ 4 मिलियन से ऊपर औसत टिकट वाली परियोजनाओं ने 2024 में इताजाई के कुल VGV (Valor Geral de Vendas, यानी कुल बिक्री-संभावित मूल्य) का 35% से अधिक हिस्सा घेरा — नगर निगम के ऐतिहासिक रिकॉर्ड में यह अनुपात अभूतपूर्व है। ABRAINC ने अपने 2025 दूसरी छमाही के राष्ट्रीय रियल एस्टेट संकेतक में इताजाई को उच्च और अत्युच्च श्रेणी में सर्वाधिक VGV वृद्धि वाले तीन ब्राज़ीलियन शहरों में रखा — बालनेआरियो कांबोरियू और साओ पाउलो के साथ।
माँग पक्ष पर ख़रीदार की रूपरेखा बदल चुकी है। 2018 तक प्राया ब्रावा सांता कैटरीना के भीतरी हिस्से और हिक रियो ग्रांदे दू सूल के परिवारों के लिए दूसरी आवासीय संपत्ति का ठिकाना भर थी। 2025 में R$ 6 मिलियन से ऊपर की इकाइयों के औसत ख़रीदार — स्थानीय ब्रोकरेज द्वारा पोर्टल को दिए गए सर्वेक्षण और रजिस्ट्री विभाग के दस्तावेज़ों के मिलान से — इस तरह वितरित हैं: सांता कैटरीना (38%), साओ पाउलो (24%), रियो ग्रांदे दू सूल (15%), मध्य-पश्चिम (12%) और विदेशी ख़रीदार (11%, जिनमें अर्जेंटीनी और पुर्तगाली उपस्थिति विशेष रूप से प्रबल है)। यह पूँजी एक साथ दो वस्तुएँ चाहती है: मुद्रा-विनिमय का आंशिक आश्रय (एक हिस्सा गैर-निवासी निवेशक मार्ग से आता है) और दीर्घकाल में ब्राज़ील की मुद्रास्फीति के विरुद्ध सुरक्षा-कवच, जो ऐतिहासिक रूप से सुदृढ़ समुद्र-तटीय अचल संपत्ति का काम रहा है।
कुल मिलाकर परिणाम यह है कि पाँच वर्षों में यह बाज़ार उत्तर रियो ग्रांदे दू सूल के तट से अब तुलना योग्य नहीं रह गया — अब इसकी होड़ बालनेआरियो कांबोरियू और जुरेरे इंटरनेशनल से है। अंतर संरचनात्मक है: बालनेआरियो ने 200 मीटर से ऊँचे टावरों वाला आक्रामक उच्च-घनत्व चक्र पचाया, जबकि ब्रावा ने ज़ोनिंग नियमों के बल पर काफ़ी कम घनत्व बनाए रखा। दुर्लभता का यही विरोधाभास आज इस मोहल्ले का प्रमुख तेज़ी-समर्थक थीसिस है।
तुलना के वस्तुनिष्ठ मानदंड — मूल्य और मूल्यांकन का अंतर
भवन-दर-भवन तुलना से पहले मापदंड तय करना ज़रूरी है। एक ही मोहल्ले और एक ही अत्युच्च-श्रेणी खंड में दामों का लगभग पूरा बिखराव सात चर समझा देते हैं। जो इनमें से किसी एक को नज़रअंदाज़ करता है, वह अकसर मार्केटिंग की क़ीमत मोल चुकाता है।
वास्तविक समुद्र-तट बनाम पार्श्व दृश्य। उस अपार्टमेंट में, जिसका मुख्य अग्रभाग सीधा समुद्र की ओर है, और उस दूसरे में, जिसका दृश्य द्वितीयक बालकनी से तिरछा या बग़ल का है — सामग्री-स्तर पर भारी अंतर है। पहली स्थिति आम तौर पर एक ही भवन के भीतर दूसरी से 18% से 35% ऊपर के दामों पर बिकती है, और द्वितीयक बाज़ार में उसकी तरलता तुलनात्मक रूप से कहीं ज़्यादा है। तटस्थ तुलनाओं में अग्रभाग का यह अंतर पहली चीज़ है जो जल्दबाज़ ख़रीदार से चूक जाती है।
छत की ऊँचाई और प्रति-तल इकाइयों की संख्या। सच्ची प्रीमियम परियोजनाओं में मुख्य कक्षों की उपयोगी ऊँचाई 2.90 मीटर से शुरू होती है और छज्जों पर 3.20 मीटर तक पहुँचती है। पर इससे भी निर्णायक है — प्रति तल इकाइयों की संख्या। जिन परियोजनाओं में हर तल पर एक ही इकाई होती है (private residence मॉडल), वे विशिष्टता और मूल्य-निर्धारण के बिल्कुल अलग धरातल पर काम करती हैं। प्रति तल दो या चार इकाइयों वाले भवन, चाहे फ़िनिशिंग समान भी हो, एक अलग शेल्फ़ पर प्रतिस्पर्धा करते हैं।
डेवलपर का ट्रैक रिकॉर्ड। जिस बाज़ार में VGV का बड़ा हिस्सा प्लान (under-construction) पर बेचा जाता है, और जहाँ डिलीवरी की समय-सीमा 36 से 60 महीने तक खिंचती है — वहाँ प्रति-पक्ष की विश्वसनीयता उतनी ही महत्वपूर्ण है जितना स्वयं उत्पाद। समय पर डिलीवरी, पोस्ट-कंस्ट्रक्शन सेवा की गुणवत्ता, और उच्च INCC चक्रों में दामों की तालिका को निभाने की क्षमता — ये तीन कसौटियाँ उन डेवलपर्स को अलग करती हैं जिनकी परियोजनाएँ द्वितीयक बाज़ार में प्रीमियम पर बिकती हैं, उन डेवलपर्स से जिनकी परियोजनाएँ पुनर्विक्रय पर छूट खाती हैं। 2024 में रजिस्ट्री और Secovi/SC के क्रॉस-डेटा के अनुसार, तीन डेवलपर्स ने प्राया ब्रावा खंड के 60% से अधिक VGV पर क़ब्ज़ा किया।
उपयोगी सुख-सुविधा बनाम कैटलॉग सुख-सुविधा। स्पा, गर्म पानी का ढका हुआ स्विमिंग पूल, मसाज कक्ष, वातानुकूलित बीच लाउंज और किराये की पेशेवर देखरेख — ये वे चर हैं जो वाक़ई किराये की दैनिक आय में परिवर्तित होते हैं। अति-आकार के बहुउद्देश्यीय कोर्ट, बड़े-बड़े बच्चों के खेल-क्षेत्र और 300 लोगों की क्षमता वाले उत्सव-कक्ष — बिना बच्चों वाले युगल या केवल निवेश-दृष्टि वाले ख़रीदार के लिए शुद्ध मेंटेनेंस-व्यय हैं, बिना सीमांत प्रतिफल के।
कुल VGV और इकाइयों की संख्या। R$ 80 मिलियन से R$ 150 मिलियन के VGV वाली बुटीक परियोजनाएँ आम तौर पर दाम-तालिका पर बेहतर नियंत्रण रखती हैं और चक्र के अंत में distrato (अनुबंध-रद्दीकरण) का दबाव कम झेलती हैं। जिन परियोजनाओं का VGV R$ 400 मिलियन से ऊपर है और सैकड़ों इकाइयाँ हैं, वे चाबियाँ सौंपते समय बृहद-आर्थिक माहौल और Selic दर पर कहीं अधिक निर्भर रहती हैं।
मासिक मेंटेनेंस शुल्क। ब्रावा खंड में प्रीमियम कोंडोमिनियम का शुल्क आज प्रति इकाई प्रति माह R$ 2,500 से R$ 6,500 के बीच है, जो सुख-सुविधा की संरचना और प्रति-तल इकाई संख्या पर निर्भर करता है। यह संख्या निश्चित रूप से शुद्ध यील्ड के गणित में बैठनी चाहिए — निवेशक प्रायः सकल किराये की आय अनुमानित करते हैं और स्थायी ख़र्च भूल जाते हैं।
शहरी नियमों के अनुपालन की स्थिति। जिस शहर में मास्टर प्लान की समीक्षा पर बहस चल रही हो, वहाँ वे भवन जिनका निर्माण-परमिट और अधिकृत निवास-प्रमाण (Habite-se) पुराने नियमों के तहत पहले ही समेकित हो चुका है — एक अंतर्निहित दुर्लभता-प्रीमियम साथ लेकर चलते हैं। यह विशेष रूप से पहली पंक्ति के उन भवनों पर लागू होता है जिनकी ऊँचाई-व्यवस्था को दोबारा शायद ही दोहराया जा सके।
2026 में प्रमुख समुद्र-तट भवनों का तुलनात्मक चित्र
नीचे की तालिका प्राया ब्रावा के शीर्ष बाज़ार से आज जुड़ी सात परियोजनाओं का सार है। अंक प्रवेश-टिकट और सर्वाधिक उपलब्ध टाइपोलॉजी के औसत क्षेत्रफल के अनुरूप हैं — कवर (पेंटहाउस) या गार्डन इकाइयों के नहीं, जो ऊपरी पट्टी से भी ऊपर के दामों पर बिकती हैं। मूल्यांक R$ 250,000 के निकटतम गुणकों में पूर्णांकित हैं और डेवलपर तालिकाओं, FipeZap के सार्वजनिक विज्ञापनों तथा मई 2026 तक समाप्त बारह महीनों में रजिस्ट्री में दर्ज लेन-देन के क्रॉस-रेफ़रेंस पर आधारित हैं। पूर्ण हो चुके भवनों के लिए द्वितीयक बाज़ार का मूल्य दिया है; निर्माणाधीन भवनों के लिए डेवलपर तालिका का मूल्य।
| परियोजना | औसत m² | टिकट (R$) | डिलीवरी | स्थिति | डेवलपर |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9.5 मि – 14 मि | 2026 | निर्माण अंतिम चरण | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5.8 मि – 8.2 मि | 2025 | पूर्ण | Procave |
| Brava Prime | 210 m² | 4.5 मि – 6.5 मि | 2024 | पूर्ण | Embraed |
| Bay House | 275 m² | 6.2 मि – 9.0 मि | 2027 | प्लान चरण | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3.8 मि – 5.2 मि | 2023 | पूर्ण | Procave |
| Tirreno Residenziale | 260 m² | 5.5 मि – 7.8 मि | 2026 | डिलीवरी-पूर्व | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8.0 मि – 11.5 मि | 2027 | प्लान चरण | Embraed |
Bravíssima Private Residence ब्रावा में "हर तल पर एक इकाई" मॉडल का चरम उदाहरण है — निजी क्षेत्रफल 300 m² से ऊपर और वास्तविक समुद्र-तट अग्रभाग। 2026 के लिए अनुमानित टिकट तीन वार्षिक INCC-समायोजनों के साथ-साथ आस-पड़ोस में तुलनीय उत्पाद की दुर्लभता को भी प्रतिबिंबित करता है।
Procave का Sense Praia Brava एक अलग कोण से देखा जाना चाहिए: 2025 में डिलीवर हुआ भवन, औसतन 240 m² की तीन-चार सूट टाइपोलॉजी और स्पा-संरचना के साथ — इसका टिकट उस "तैयार संपत्ति" का प्रीमियम परिलक्षित करता है जो शेष INCC जोखिम से बाहर है और देरी की संभावना भी ख़त्म कर देती है। ब्राज़ील के अत्युच्च-श्रेणी बाज़ार में ऐतिहासिक रूप से यह प्रीमियम तुलनीय निर्माणाधीन उत्पाद की तुलना में 8% से 15% रहा है।
Brava Prime और Atmosphere Spa Home Club इस प्रीमियम खंड का सबसे सुलभ पायदान दिखाते हैं: दोनों डिलीवर हो चुके हैं, और कुछ अंदरूनी टाइपोलॉजी में आज भी R$ 5 मिलियन से नीचे ब्रावा में प्रवेश सम्भव है। सकल किराये की यील्ड पर केंद्रित निवेशक के लिए ये पारंपरिक रूप से सर्वोत्तम आय-निवेश अनुपात वाले उत्पाद रहे हैं — ठीक इसीलिए क्योंकि प्रवेश-टिकट कम है।
Bay House और Reserva Figueira प्लान-चरण के दूसरे छोर पर हैं और शास्त्रीय "मज़बूत ब्रांड के साथ अंडर-कंस्ट्रक्शन ख़रीद" थीसिस ले चलते हैं: तैयार उत्पाद की तुलना में प्रारंभिक छूट, पर INCC और निष्पादन जोखिम के पूरे प्रभाव में। मध्यम INCC के चक्रों में — सालाना 6% से नीचे — ब्रावा में किसी प्रीमियम डेवलपर के साथ प्लान पर ख़रीदने का ऐतिहासिक लाभ चाबी मिलने तक 25% से 45% रहा है। INCC के 10% से ऊपर वाले चक्रों में यह लाभ सिकुड़ गया।
Tirreno Residenziale, 2026 के लिए डिलीवरी-पूर्व चरण में, समय-सीमा निभने पर दोनों दुनियाओं का सर्वोत्तम पकड़ता है: प्लान-चरण की प्रारंभिक छूट, पर INCC का अधिकांश हिस्सा पहले ही अदा हो चुका, और क़ब्ज़े तक छोटा क्षितिज — चक्र का ठीक वह चरण जब ऐतिहासिक रूप से द्वितीयक बाज़ार की पूर्व-आशंका के कारण संपत्ति सबसे तेज़ी से चढ़ती है।
निवेशक का गणित — यील्ड, मूल्य-वृद्धि और अदृश्य लागत
प्राया ब्रावा में किसी समुद्र-तट संपत्ति का प्रतिफल तीन धाराओं से बनता है जिन्हें अलग-अलग देखा जाना ज़रूरी है: नाममात्र पूँजी-वृद्धि, किराये की आय और मुद्रास्फीति से सुरक्षा। तीनों को एक ही "वार्षिक रिटर्न" अंक में मिला देना सीमांत ख़रीदारों की सबसे आम भूल है।
मूल्य-वृद्धि की तरफ़ देखें तो 2020-2025 की पंचवर्षीय अवधि में सुदृढ़ समुद्र-तट इकाइयों ने 95% से 160% तक नाममात्र लाभ दिया, जिसमें पहली पंक्ति और प्रति-तल एक-इकाई वाले भवन सबसे आगे रहे। पर यह प्रदर्शन उसी अवधि में लगभग 38% के संचित IPCA (राष्ट्रीय उपभोक्ता मूल्य सूचकांक) के विरुद्ध तौला गया। अतः वास्तविक लाभ 41% से 88% के बीच रहा — मज़बूत, पर 2022 और 2023 में फैले "डॉलर में दुगुना हो गया" वाले विवरणों से कोसों दूर। डॉलर में, मुद्रा अवमूल्यन और Selic चक्र को जोड़कर देखें तो विदेशी निवेशक का वास्तविक लाभ 18% से 45% के बीच ज़्यादा संयमित रहा — यह आँकड़ा वार्षिक औसत समता दर के साथ मिलान से निकाला गया है।
किराये की आय में ब्रावा का मौसमी प्रभाव बहुत भारी है। बाज़ार अध्ययन दिसंबर, जनवरी और फ़रवरी में 85% से अधिक अधिभोग दर बताते हैं, जिनमें टाइपोलॉजी के अनुसार दैनिक किराया R$ 2,200 से R$ 6,500 तक है। शीर्ष ऋतु के बाहर अधिभोग 22% से 38% तक गिर जाता है और दैनिक किराया R$ 900 से R$ 2,200 की पट्टी में समायोजित हो जाता है। पूरे कैलेंडर वर्ष की प्रक्षेपण में, संपत्ति के मूल्य पर सकल यील्ड 5.5% से 8% के बीच आती है — प्रबंधन शुल्क (15% से 25%), IPTU यानी नगर निगम संपत्ति कर (क्षेत्रफल के अनुसार बदलता), कोंडोमिनियम (R$ 2,500 से R$ 6,500/माह) और फ़र्निशिंग की टूट-फूट से पहले। प्रीमियम और अच्छी तरह प्रबंधित संपत्तियों में यथार्थवादी शुद्ध यील्ड वार्षिक 3.2% से 4.8% की पट्टी में सिमट आती है।
"जब कोई प्रीमियम समुद्र-तट संपत्ति की तुलना Tesouro IPCA+ (ब्राज़ील सरकार के मुद्रास्फीति-संबद्ध बॉन्ड) या किसी ईंट-गारे रियल एस्टेट फ़ंड से करता है, तो वह केवल यील्ड बनाम यील्ड की तुलना नहीं कर रहा। वह एक ओर भौगोलिक दुर्लभता-प्रीमियम, अंतर्निहित व्यक्तिगत उपयोग और आंशिक मुद्रा-कवच वाली संपत्ति, और दूसरी ओर एक तरल वित्तीय संपत्ति को आमने-सामने रख रहा है। पोर्टफ़ोलियो में दोनों के काम अलग हैं — और दोनों का आकार भी उसी हिसाब से तय होना चाहिए।"
R$ 5 मिलियन से ऊपर के द्वितीयक बाज़ार की तरलता सबसे कम चर्चित और सबसे निर्णायक विषय है। इताजाई में 2025 के दौरान इस पट्टी के अपार्टमेंट की औसत बिक्री-अवधि उन भवनों के लिए, जिनका अग्रभाग और डेवलपर दोनों स्थापित हैं, 9 से 18 महीने रही — ब्राज़ील के अन्य तटों पर तुलनीय संपत्तियों में देखे जाने वाले 24 से 36 महीने से काफ़ी कम। R$ 10 मिलियन से ऊपर बिक्री-अवधि लगभग दोगुनी हो जाती है। R$ 20 मिलियन से ऊपर वाली संपत्ति एक सीमित ओवर-द-काउंटर बाज़ार में चली जाती है, जहाँ सौदे व्यक्तिगत आधार पर तय होते हैं और तालिका-मूल्य पर 8% से 15% की छूट सामान्य है।
2026 में प्लान-चरण ख़रीदने वालों के लिए INCC का असर विशेष ध्यान माँगता है। FGV (Fundação Getulio Vargas) के अनुसार यह सूचक 2021 में 11.9%, 2022 में 8.9%, 2023 में 3.2%, 2024 में 4.8% रहा और 2026 की पहली छमाही में वार्षिक आधार पर 5.5% से 6.5% के आसपास चल रहा है। चार-वर्षीय विशिष्ट अनुबंधों में इसका मतलब है शुरुआती तालिका-मूल्य पर 18% से 28% का संचित अधिभार — यह आँकड़ा उस निवेशक की रिटर्न-प्रक्षेपण में अनिवार्य रूप से जुड़ना चाहिए जो 2026 में प्लान ख़रीदकर 2029 या 2030 में चाबियाँ लेगा।
विशिष्ट जोखिम — कौन-सी बातें थीसिस को तोड़ सकती हैं
चार जोखिम विशेष रूप से ब्रावा प्रीमियम खंड के लिए ख़ास हैं और हस्ताक्षर से पहले उनका स्पष्ट आकलन ज़रूरी है।
Distrato (अनुबंध-रद्दीकरण)। Lei do Distrato (क़ानून 13.786/2018) ने राशि-कटौती की सीमा 25% या 50% भुगतान की गई राशि तक नियत की, जो परियोजना-व्यवस्था पर निर्भर है। ऊँचे Selic चक्र और जोखिम-भरे VGV वाली कुछ परियोजनाओं ने 18% से अधिक distrato दर देखी — जो उच्च-श्रेणी खंड के 6% से 9% के ऐतिहासिक औसत से कहीं ऊपर है। बड़े पैमाने पर distrato डेवलपर के नकद-प्रवाह पर दबाव डालता है, निर्माण को धीमा करता है, और तालिका-मूल्य को नीचे की ओर संशोधित करवा सकता है — जिसका सीधा नुक़सान उस निवेशक को होता है जिसने पहले ख़रीदा था।
देरी। Sinduscon/SC के 2024 सर्वेक्षण के अनुसार इताजाई में Habite-se (अधिकृत निवास-प्रमाण) अनुबंधित समय-सीमा से औसतन 4.8 महीने की देरी से जारी हुआ। 30 तलों से ऊँचे भवनों में यह औसत 7.2 महीने तक चला जाता है। विशिष्ट अनुबंध 180 दिनों की सहिष्णुता देता है — उससे अधिक देरी पर जुर्माने का अधिकार बनता है, पर इसे लागू करवाने के लिए न्यायिक कार्रवाई ज़रूरी है, जिससे निवेशक के लिए व्यवहारिक प्रभाव दुर्बल पड़ जाता है।
R$ 8 मिलियन से ऊपर अति-आपूर्ति। Secovi/SC के सार्वजनिक संकलन के अनुसार 2023 से 2025 के बीच ब्रावा में R$ 8 मिलियन से R$ 15 मिलियन की पट्टी में R$ 2.1 बिलियन से अधिक का VGV लॉन्च हुआ। इस स्टॉक का अवशोषण साओ पाउलो और कृषि-क्षेत्र से पूँजी-प्रवास के निरंतर बने रहने पर निर्भर है — और यह प्रवाह भीतरी वास्तविक ब्याज दर तथा मुद्रा-विनिमय से अत्यधिक संवेदनशील है। यदि Selic बारह महीने या उससे अधिक तक लगातार 14% से ऊपर रही, तो यह खंड बाक़ी बाज़ार की तुलना में असाधारण दबाव में आ जाता है।
मास्टर प्लान की समीक्षा। इताजाई की नगर पालिका 2023 से मास्टर प्लान की समीक्षा पर बहस कर रही है, जिसमें ऊँचाई, सेटबैक और पहली पंक्ति में भूमि-उपयोग सूचकांक की चर्चा शामिल है। पहली पंक्ति में अनुमत ऊँचाई बढ़ाने वाला कोई भी कदम पहले से बने भवनों की सापेक्ष दुर्लभता को घटाएगा। अधिक प्रतिबंध लगाने वाला कोई भी कदम मौजूदा संपत्तियों का प्रीमियम मज़बूत करेगा। जोखिम सममित है, परंतु बाज़ार आम तौर पर केवल अनुकूल परिदृश्य का मूल्य पहले से लगाता है — नगर पालिका के आधिकारिक पोर्टल और Conselho Municipal de Desenvolvimento (नगर विकास परिषद) की रिपोर्टों में इस प्रक्रिया पर निगाह रखना आवश्यक है।
एक और कोण है IPTU यानी नगर संपत्ति कर का। इताजाई का संपत्ति-मूल्यांकन मानचित्र 2024 में संशोधित हुआ और अगला चक्र 2027 में अपेक्षित है। प्रीमियम भवनों में आज वार्षिक IPTU R$ 18,000 से R$ 65,000 के बीच है — यह उस निवेशक के गणित में महत्वपूर्ण मद है जो पीक-सीज़न के बाहर संपत्ति को ख़ाली रखता है।
बालनेआरियो कांबोरियू और जुरेरे से तुलना — ब्रावा की भिन्नता क्या है
ब्रावा को एक संपत्ति-वर्ग के रूप में आँकने के लिए इसकी समतलीय तुलना ज़रूरी है। बालनेआरियो कांबोरियू में, केंद्रीय समुद्र-तट पर, FipeZap के अनुसार 2025 में औसत m² R$ 22,000 से R$ 38,000 के बीच है, और लॉन्च का औसत टिकट R$ 4.5 मिलियन से ऊपर। संरचनात्मक अंतर पैमाने का है: बालनेआरियो ने 2020 से 2025 तक R$ 12 बिलियन से अधिक का VGV लॉन्च किया और कुछ खंडों में 200 मीटर से ऊँची ऊँचाई अनुमत है। दुर्लभता कम है; तरलता अधिक है; विशिष्टता का प्रीमियम कम है।
फ़्लोरिआनोपोलिस का जुरेरे इंटरनेशनल अब भी अलग पायदान पर है: यहाँ प्रबल बहुमत निचले स्तर के भवनों और भव्य घरों का है, औसत टिकट प्रायः ऊँचा है (समुद्र-तट के मकानों के लिए R$ 12 मिलियन से ऊपर सामान्य है), तरलता कम है और ख़रीदार की रूपरेखा भी अधिक परिपक्व है। R$ 5 मिलियन से R$ 10 मिलियन के टिकट वाले समुद्र-तट अपार्टमेंट में रुचि रखने वाले निवेशक के लिए ब्रावा एक मध्य-मार्ग प्रस्तुत करती है: जुरेरे जैसी दुर्लभता, पर अब भी काफ़ी अधिक तरलता और मूल्य-वृद्धि की चढ़ती कर्व — जुरेरे अपने ऐतिहासिक लाभ का बड़ा हिस्सा पहले ही समेकित कर चुकी है, जिसे ब्रावा अब अवशोषित कर रही है।
सांता कैटरीना के उत्तरी तट पर, ब्रावा-बालनेआरियो-जुरेरे त्रिकोण से बाहर, बोम्बिन्हास, पोर्टो बेलो और इतापेमा में प्रीमियम लॉन्च बढ़ रहे हैं, पर 2026 में औसत m² ब्रावा से 35% से 55% नीचे है और ख़रीदार ब्याज दर के प्रति अधिक संवेदनशील है। ये बाज़ार चक्र के पिछले चरण में हैं — सस्ती प्रवेश-राशि चाहने वालों के लिए आकर्षक, परंतु निष्पादन जोखिम अधिक और आस-पास का बुनियादी ढाँचा कम विकसित।
निर्णय का अंतिम चेक-लिस्ट
मानदंडों और बृहद-आर्थिक चित्र को समेटते हुए, ब्रावा में किसी भी प्रीमियम भवन में आरक्षण से पहले सात प्रश्नों का उत्तर मिलना ज़रूरी है। जो तीन या अधिक प्रश्नों का उत्तर "नहीं" या "पता नहीं" में देता है, वह संभवतः मार्केटिंग की क़ीमत चुका रहा है — संपत्ति की नहीं।
1. इकाई का मुख्य अग्रभाग वास्तव में समुद्र-सम्मुख है या पार्श्व? किस तल पर और किस सटीक दृश्य-कोण के साथ?
2. प्रति तल कितनी इकाइयाँ? क्या तल तक पहुँचाने वाला निजी एलिवेटर है? क्या उपयोगी छत-ऊँचाई 2.90 मीटर से अधिक है?
3. क्या डेवलपर के पास पिछले सात वर्षों में SC के प्रीमियम खंड में कम-से-कम तीन डिलीवरी हैं, जिनके Habite-se जारी हो चुके हैं और जिनकी ग्राहक-सेवा कार्यरत है?
4. क्या परियोजना का कुल VGV खंड की अवशोषण-क्षमता के अनुकूल है — बुटीक प्रीमियम उत्पादों में R$ 80 मिलियन से R$ 250 मिलियन? इससे अधिक हो तो वर्तमान बिक्री-गति कैसी है?
5. प्रति इकाई प्रति माह कोंडोमिनियम कितना अनुमानित है? क्या यह संख्या शुद्ध यील्ड के गणित में जोड़ी गई है?
6. प्लान-चरण में: INCC से समायोजित होने वाला शेष कितना है और भौतिक-वित्तीय कार्यक्रम क्या है? तैयार में: उसी भवन में द्वितीयक बिक्री-अवधि का औसत क्या है?
7. क्या निर्माण के दौरान मास्टर प्लान की संभावित समीक्षा पर अनुबंध में स्पष्ट उपबंध है? निर्माण-परमिट किस शहरी-नियम-व्यवस्था के तहत जारी हुआ है?
निष्कर्ष
2026 की प्राया ब्रावा अब कोई सट्टा-दाँव नहीं है। यह एक समेकित पता है, स्पष्ट भौगोलिक दुर्लभता-प्रीमियम वाला, संरचनात्मक रूप से विविध ख़रीदार-वर्ग वाला, और एक उत्पाद-पटल जो उसी मोहल्ले के भीतर चक्र के अलग-अलग चरणों में R$ 3.8 मिलियन से R$ 14 मिलियन तक के टिकटों को समेटता है। उच्च-नेट-वर्थ निवेशक के लिए निर्णय अब ब्रावा बनाम किसी और तट का नहीं रहा — अब निर्णय है प्लान-चरण बनाम तैयार, बुटीक बनाम स्केल, सम्मुख अग्रभाग बनाम पार्श्व, स्थापित डेवलपर बनाम नवप्रवेशी का। Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno और Reserva Figueira जैसे भवन इन हर खंड के बाज़ार-उदाहरण हैं — सिफ़ारिशें नहीं।
जो बात व्यापारिक बैठकों में सबसे अधिक छूट जाती है, वह सबसे अधिक भार रखती है: यथार्थवादी शुद्ध यील्ड, कोंडोमिनियम, IPTU, प्रबंधन-शुल्क और टूट-फूट के बाद, प्रीमियम संपत्तियों में शायद ही कभी वार्षिक 4.8% से ऊपर जाती है। सच्चा प्रतिफल वास्तविक मूल्य-वृद्धि (5 से 10 वर्ष के चक्रों में ऐतिहासिक रूप से मज़बूत), दीर्घकालीन ब्राज़ीलियन मुद्रास्फीति से सुरक्षा-कवच, और व्यक्तिगत उपयोग के संयोजन से आता है — ये तीनों चर पोर्टफ़ोलियो के बाक़ी हिस्से के पूरक हैं, विकल्प नहीं, और इसी हिसाब से इन्हें मापा जाना चाहिए। सांता कैटरीना तट तथा इताजाई के उच्च-श्रेणी रियल एस्टेट के साप्ताहिक विश्लेषण के लिए, SIDE Empreendimentos पोर्टल की संपादकीय क्यूरेशन की सदस्यता पर विचार करें। आँकड़े, चक्र और मास्टर प्लान — सब गतिशील हैं। सूचित निर्णय वह एक चीज़ है जो दुर्लभ बनी हुई है।