Элитные ЖК первой линии Прайя-Брава: 2026
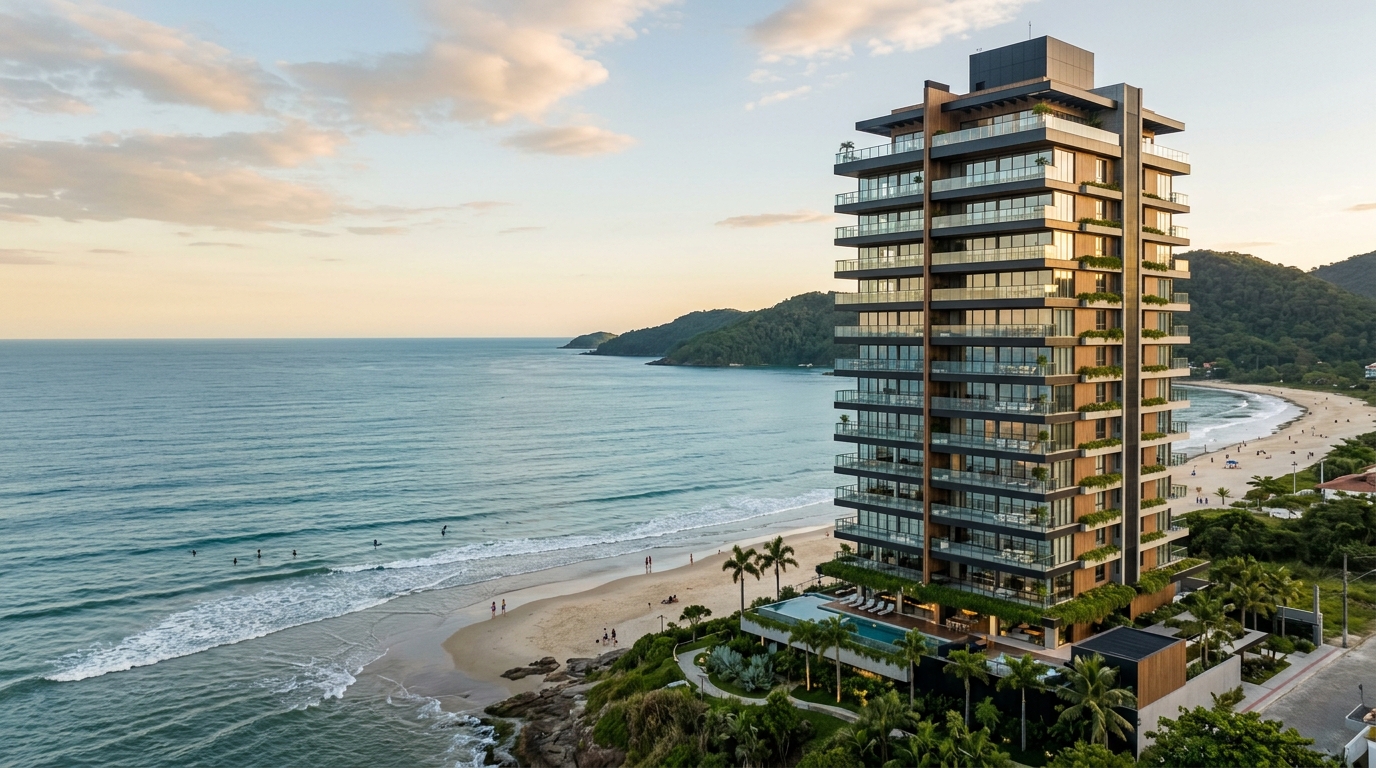
С января 2020 года по декабрь 2025 года заявленная цена квадратного метра на Прайя-Брава (Praia Brava) выросла со средней отметки около 11 тыс. бразильских реалов до диапазона 24–32 тыс. реалов — по сводным сериям FipeZap (национальный индекс цен на жильё) и Sinduscon/SC (профильный союз строительной отрасли штата Санта-Катарина) для Итажаи (Itajaí). Параллельно средний чек запусков на первой линии в этом районе сместился с прежних 2,5 млн реалов и закрепился в коридоре 5–14 млн реалов — а в отдельных случаях пентхаусы переходят отметку 25 млн реалов. Для инвестора с крупным капиталом вопрос «стоит ли заходить?» отошёл на второй план. На первый вышел другой: внутри одного и того же почтового индекса — какой комплекс, на какой стадии цикла, у какого застройщика даёт лучшее соотношение прироста стоимости, ликвидности на вторичном рынке и дохода от краткосрочной аренды?
Этот разбор охватывает семь объектов, которые сегодня ассоциируются с топ-сегментом Прайя-Брава: Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale и Reserva Figueira. Рассматриваем их с позиции того, кто размещает капитал, а не того, кто переезжает жить. Это не рекомендация. Это набор критериев, публичных цифр и макрорамка, отделяющая цену от ценности на рынке, прошедшем за десятилетие два полных цикла INCC (индекс строительной себестоимости) и Selic (базовая процентная ставка Банка Бразилии). Объекты приведены как примеры рыночных позиций, а не как совет к покупке.
Почему Прайя-Брава стала самым дорогим адресом побережья Санта-Катарины
Прайя-Брава соединяет три фактора, редко встречающиеся вместе на бразильском побережье: полоса пляжа, ограниченная скалистыми мысами (физический, невоспроизводимый дефицит земли), Генеральный план Итажаи, исторически ограничивавший высотность первой береговой линии, и портрет покупателя, в котором преобладают предприниматели агросектора с юга и центра-запада страны, руководители промышленных кластеров долины Итажаи и капитал из Сан-Паулу, ищущий вторую резиденцию с потенциалом дохода. Сочетание этих трёх сил и отличает Брава от других прибрежных направлений Бразилии, где сейчас идёт рост.
Со стороны предложения цикл 2023–2026 годов принёс нетипичное уплотнение запусков в сегменте 5–15 млн реалов. Сводные данные Secovi/SC (профсоюз риелторов штата) по агломерации AMFRI показывают: проекты со средним чеком выше 4 млн реалов в 2024 году дали свыше 35 % VGV (общий объём продаж в денежном выражении) всех запусков Итажаи — беспрецедентная доля в исторической серии города. ABRAINC (национальная ассоциация застройщиков) во втором полугодии 2025 года поставила Итажаи в тройку городов Бразилии с самым высоким приростом VGV в высоком и сверхвысоком сегменте — вместе с Балнеариу-Камбориу (Balneário Camboriú) и столичным Сан-Паулу.
Со стороны спроса портрет покупателя сменился. В 2018 году Прайя-Брава ещё оставалась адресом второго жилья для семей из глубинки Санта-Катарины и Риу-Гранди-ду-Сул. В 2025 году средний покупатель квартиры дороже 6 млн реалов — по выборке местных агентств, сверенной с регистрационными актами кадастровых палат, — распределяется так: Санта-Катарина (38 %), Сан-Паулу (24 %), Риу-Гранди-ду-Сул (15 %), центр-запад страны (12 %) и зарубежье (11 %, с заметным присутствием аргентинцев и португальцев). Этот капитал ищет одновременно две вещи: частичное валютное укрытие (часть средств входит через статус нерезидентного инвестора) и защитный актив против долгосрочной бразильской инфляции — функцию, которую исторически выполняла именно сложившаяся прибрежная недвижимость.
Совокупный результат — рынок, который за пять лет перестал сопоставляться с северным побережьем Риу-Гранди-ду-Сул и стал претендовать на бенчмарк уровня Балнеариу-Камбориу и Журере-Интернасьонал (Jurerê Internacional). Различие — структурное: Балнеариу прошёл агрессивный цикл с башнями выше 200 м, а Брава за счёт зонирования сохранила существенно меньшую плотность. Этот контраст по дефициту земли — главный «бычий» тезис района сегодня.
Объективные критерии сравнения: что отделяет цену от ценности
Прежде чем переходить к объектам, имеет смысл задать линейку. Почти всю разницу в цене внутри одного района и одного премиум-сегмента объясняют семь переменных. Кто игнорирует хотя бы одну — обычно платит за маркетинг.
Реальная первая линия против бокового вида. Между квартирой с главным фасадом, выходящим на океан, и квартирой с боковым или диагональным видом со второстепенной террасы — материальная разница. Первая позиция в одном и том же доме обычно торгуется на 18–35 % дороже, а её ликвидность на вторичном рынке несопоставимо выше. В слепых сравнениях ориентация фасада — пункт номер один, который ускользает от покупателя, действующего наспех.
Высота потолков и число квартир на этаже. В действительно премиальных продуктах полезная высота начинается от 2,90 м в гостиных и доходит до 3,20 м на террасах. Но определяющий показатель — количество квартир на этаже. Объекты с одной квартирой на этаж (формат private residence) работают в другом регистре воспринимаемой эксклюзивности и, соответственно, ценообразования. Дома с двумя или четырьмя квартирами на этаж конкурируют на иной полке — даже при сопоставимой отделке.
История застройщика. На рынке, где значительная доля VGV продаётся на стадии котлована со сроками сдачи 36–60 месяцев, контрагент важен не меньше самого продукта. Подтверждённое соблюдение сроков, качество послепродажного обслуживания и способность удерживать прайс-лист в циклах высокого INCC отличают застройщиков, чьи объекты исторически торгуются с премией на вторичке, от тех, чьи проекты идут на перепродажу с дисконтом. По перекрёстным данным кадастров и Secovi/SC, в 2024 году три застройщика суммарно контролировали более 60 % VGV в премиальном сегменте Прайя-Брава.
Полезная инфраструктура против каталожной. SPA, крытый подогреваемый бассейн, массажный кабинет, климатизированный beach lounge и профессиональное управление арендой (где оно есть) реально конвертируются в посуточный чек. Гипертрофированные многофункциональные площадки, детские игровые зоны и банкетные залы на 300 человек в продукте, ориентированном на пары без детей или инвестора, — это затраты на содержание без предельной отдачи.
Совокупный VGV и число квартир. Бутиковые дома с VGV в коридоре 80–150 млн реалов обычно работают с большим контролем прайс-листа и меньшим давлением расторжений в финале цикла. Продукты с VGV выше 400 млн реалов и сотнями квартир сильнее зависят от макронастроений и от уровня Selic в момент сдачи ключей.
Ежемесячные платежи за обслуживание. В диапазоне Прайя-Брава премиальные дома сегодня — от 2 500 до 6 500 реалов с квартиры в месяц, в зависимости от состава инфраструктуры и числа квартир на этаже. Эту цифру обязательно нужно заводить в расчёт чистой доходности: инвесторы часто проектируют валовой доход и забывают про постоянные расходы.
Градостроительное соответствие. В городе, где обсуждается пересмотр Генерального плана, дома с разрешением на строительство и актом ввода в эксплуатацию, оформленными по прежним нормам, несут неявную премию дефицита — особенно в первой береговой линии с высотностью, которую заново уже вряд ли разрешат.
Сравнение ключевых объектов первой линии в 2026 году
Таблица ниже консолидирует семь объектов, которые сегодня ассоциируются с топом рынка Прайя-Брава. Цифры отражают входной чек и среднюю площадь самой массовой в продаже типологии — не пентхаусов и не гарденов, которые торгуются выше верхней границы. Значения округлены до ближайших 250 тыс. реалов и собраны на основе сверки прайс-листов застройщиков, публичных объявлений на FipeZap и зарегистрированных сделок за двенадцать месяцев, закончившихся в мае 2026 года. Для уже сданных домов указан чек вторичного рынка; для строящихся — чек прайс-листа.
| Объект | Средняя площадь | Чек (реалов) | Сдача | Статус | Застройщик |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 м² | 9,5–14 млн | 2026 | Продвинутая стадия | FG Empreendimentos |
| Sense Praia Brava | 240 м² | 5,8–8,2 млн | 2025 | Сдан | Procave |
| Brava Prime | 210 м² | 4,5–6,5 млн | 2024 | Сдан | Embraed |
| Bay House | 275 м² | 6,2–9,0 млн | 2027 | Котлован | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 м² | 3,8–5,2 млн | 2023 | Сдан | Procave |
| Tirreno Residenziale | 260 м² | 5,5–7,8 млн | 2026 | Предсдача | FG Empreendimentos |
| Reserva Figueira | 320 м² | 8,0–11,5 млн | 2027 | Котлован | Embraed |
Bravíssima Private Residence — архетипический пример модели «одна квартира на этаж», доведённой на Брава до предела: приватные площади свыше 300 м² и реальный фронтальный фасад на океан. Проектируемый чек 2026 года уже отражает три ежегодные индексации прайс-листа вслед за INCC и одновременно — дефицит сопоставимого продукта в округе.
Sense Praia Brava от Procave работает в ином регистре: сдан в 2025 году, квартиры в среднем 240 м² с тремя и четырьмя сьютами, SPA-инфраструктура. Его чек закрепляется на уровне, отражающем премию «готового жилья» — исчезает остаточный INCC и снимается риск задержки сдачи. Исторически в бразильской премиальной недвижимости эта премия составляет 8–15 % к сопоставимому объекту на стадии строительства.
Brava Prime и Atmosphere Spa Home Club — наиболее доступный этаж в премиальном срезе: оба сданы, чеки в отдельных внутренних типологиях ещё позволяют зайти на Брава ниже 5 млн реалов. Для инвестора, ориентированного на валовой посуточный доход, это традиционно продукты с лучшим соотношением выручки к вложенному капиталу — именно потому, что входной чек ниже.
Bay House и Reserva Figueira на полюсе котлована несут классический тезис «строящийся объект под сильным брендом»: начальный дисконт к сопоставимому готовому продукту, но полное участие в INCC и в риске исполнения. В циклах умеренного INCC — ниже 6 % в год — исторический выигрыш от покупки на котловане у премиум-застройщика на Брава доходил до сдачи в диапазоне 25–45 %. В циклах с INCC выше 10 % этот выигрыш сжимался.
Tirreno Residenziale, заявленный к сдаче в 2026 году, на стадии предсдачи объединяет лучшее из обоих миров, когда сроки соблюдаются: дисконт котлована на входе, но основная часть экспозиции в INCC уже выплачена, а горизонт до посессии короткий — именно та фаза цикла, когда актив исторически дорожает быстрее всего благодаря антиципации вторичного рынка.
Арифметика инвестора: доходность, прирост стоимости и невидимый расход
Возврат на актив первой линии на Прайя-Брава складывается из трёх источников, которые нужно разводить по отдельности: номинальный прирост капитала, доход от посуточной аренды и защита от инфляции. Смешивать всё это в одну цифру «годовой рентабельности» — самая частая ошибка маргинального покупателя.
По приросту стоимости пятилетка 2020–2025 принесла номинальные прибавки от 95 до 160 % в позициях на сложившейся первой линии — с заметным преимуществом домов с одной квартирой на этаж и в первом ряду к воде. Этот результат сопоставляется с накопленной IPCA (официальный индекс инфляции) около 38 % за тот же период. Реальный прирост, таким образом, составил 41–88 % — солидно, но далеко от нарративов «удвоился в долларе», которые ходили в 2022–2023 годах. В долларах с учётом девальвации реала и цикла Selic реальный выигрыш для иностранца получился скромнее — 18–45 % по сверкам со среднегодовыми курсами.
В доходах от аренды Прайя-Брава работает с тяжёлой сезонностью. Маркетинговые исследования показывают загрузку выше 85 % в декабре, январе и феврале при суточном тарифе 2 200–6 500 реалов в зависимости от типологии. Вне высокого сезона загрузка падает до 22–38 %, а тарифы корректируются к коридору 900–2 200 реалов. По календарному году типовая валовая доходность даёт 5,5–8 % от стоимости объекта — до комиссии управляющего (15–25 %), IPTU (муниципальный налог на недвижимость; зависит от площади), эксплуатационных платежей (2 500–6 500 реалов в месяц) и износа мебели. Реалистичная чистая доходность сходится к 3,2–4,8 % годовых в премиальных активах с грамотным управлением.
«Когда премиальный фронтальный объект сравнивают с государственными бумагами Tesouro IPCA+ или с фондом недвижимости (FII), на самом деле сравнивают не только доходность с доходностью. Сравнивают актив с премией географического дефицита, встроенной возможностью личного пользования и частичной валютной защитой — с ликвидным финансовым активом. Это разные функции в портфеле, и калибровать их следует именно как разные».
Ликвидность вторичного рынка выше 5 млн реалов — самая малообсуждаемая и самая определяющая тема. В Итажаи средний срок продажи в этом диапазоне в 2025 году составил 9–18 месяцев для домов с сильным фасадом и проверенным застройщиком — заметно меньше 24–36 месяцев, наблюдаемых в сопоставимых продуктах на других побережьях Бразилии. Выше 10 млн реалов срок продажи удваивается. Выше 20 млн реалов объект переходит в узкий внебиржевой рынок: сделки идут индивидуально, с типичным дисконтом 8–15 % к первоначально заявленному прайсу.
Эффект INCC для покупателей на стадии строительства заслуживает в 2026 году отдельного внимания. Индекс прибавил 11,9 % в 2021 году, 8,9 % в 2022-м, 3,2 % в 2023-м, 4,8 % в 2024-м и в первом полугодии 2026-го идёт в годовом исчислении около 5,5–6,5 % по данным FGV (Фонд Жетулиу Варгаса, методолог индекса). Для типичных четырёхлетних контрактов это означает суммарное наращение 18–28 % сверх первоначальной цены прайс-листа — цифру обязательно нужно встраивать в проекцию доходности, если ключи планируются на 2029 или 2030 год.
Специфические риски: что может разрушить тезис
Четыре риска характерны именно для премиального среза Прайя-Брава и должны быть оценены явно до подписания.
Расторжения договоров. Закон о расторжении (Lei 13.786/2018) ограничил удержание застройщика 25 % или 50 % внесённой суммы в зависимости от режима продаж. В циклах высокой Selic и более рискованного VGV отдельные объекты доходили до уровня расторжений выше 18 % — кратно выше исторического среднего в 6–9 % для высокого сегмента. Массовые расторжения давят на кэш застройщика, тормозят стройку и могут вынудить пересмотр прайс-листа вниз, в ущерб тому, кто зашёл рано.
Задержка сдачи. По выборке Sinduscon/SC за 2024 год средняя задержка получения акта ввода в эксплуатацию (Habite-se) в Итажаи составила 4,8 месяца к контрактному графику. В домах выше 30 этажей среднее увеличивается до 7,2 месяца. Типовой контракт допускает 180 дней толеранса; превышение даёт право на штраф, но взыскание требует судебного процесса, что ослабляет практический эффект для инвестора.
Переизбыток предложения выше 8 млн реалов. В сегменте 8–15 млн реалов на Брава между 2023 и 2025 годами запущено объектов на сумму свыше 2,1 млрд реалов VGV по сводке Secovi/SC. Поглощение этого стока зависит от сохранения миграционного потока капитала из Сан-Паулу и агросектора — потока, чувствительного к реальной внутренней ставке и к курсу. Сценарий с Selic выше 14 % годовых на протяжении более двенадцати месяцев подряд непропорционально жмёт именно этот сегмент.
Пересмотр Генерального плана. Мэрия Итажаи с 2023 года обсуждает ревизию Генерального плана: высотность, отступы, коэффициенты использования участка в первой линии. Любое движение, увеличивающее разрешённую высотность в первой линии, сокращает относительный дефицит уже построенных под более строгим режимом домов. Любое движение в обратную сторону — закрепляет премию существующих активов. Риск симметричный, но рынок склонен ценить только благоприятный сценарий. Стоит отслеживать ход обсуждений на официальном портале мэрии и в заключениях Муниципального совета по развитию.
Отдельно — регуляторный риск IPTU. Кадастровая стоимостная карта Итажаи пересматривалась в 2024 году, новый цикл ожидается в 2027-м. В премиальных домах годовой IPTU сегодня варьируется от 18 тыс. до 65 тыс. реалов — заметная величина в расчёте инвестора, держащего объект без эксплуатации в межсезонье.
Сравнение с Балнеариу-Камбориу и Журере: чем отличается Брава
Чтобы оценить Брава как класс активов, её нужно сопоставлять латерально. Балнеариу-Камбориу на центральном пляже работает со средним м² в коридоре 22–38 тыс. реалов в 2025 году по FipeZap, при среднем чеке запусков выше 4,5 млн реалов. Структурное отличие — масштаб: за 2020–2025 годы Балнеариу абсорбировал свыше 12 млрд реалов запущенного VGV и местами оперирует разрешённой высотностью выше 200 м. Дефицит ниже, ликвидность выше, премия эксклюзивности меньше.
Журере-Интернасьонал во Флорианополисе работает ещё в одном регистре: преобладание индивидуальных домов и малоэтажных проектов, средний чек выше (часто свыше 12 млн реалов за дом на первой линии), меньшая ликвидность, более зрелый покупатель. Для инвестора с чеком 5–10 млн реалов в квартиру на первой линии Брава предлагает компромисс: дефицит, сопоставимый с Журере, всё ещё заметно лучшая ликвидность и горизонт прироста стоимости, ещё находящийся в восходящей фазе — Журере уже консолидировал значительную часть исторической прибавки, которую Брава впитывает сейчас.
На северном побережье Санта-Катарины, вне треугольника Брава–Балнеариу–Журере, премиальные запуски в Бомбиньясе, Порту-Белу и Итапеме набирают ход, но в 2026 году идут со средним м², уступающим Брава на 35–55 %, и с покупателем, более чувствительным к ставке. Это рынки на более ранней стадии цикла — привлекательная точка входа для тех, кто готов принять более высокий риск исполнения и менее консолидированное окружение.
Финальный чек-лист принятия решения
Сводя критерии и макрорамку воедино: семь вопросов, на которые стоит ответить до подписания любого резервационного соглашения в премиальном доме на Брава. Если три и больше из них остаются без ответа или с ответом «не знаю» — скорее всего, оплачивается маркетинг, а не актив.
1. Главный фасад выбранной квартиры — реальная первая линия или боковая? На каком этаже и под каким точным углом обзора?
2. Сколько квартир на этаже? Есть ли отдельный лифт с прямым выходом в холл квартиры? Полезная высота потолков превышает 2,90 м?
3. У застройщика есть как минимум три сданных премиальных объекта в Санта-Катарине за последние семь лет — с актом ввода в эксплуатацию и работающей службой сервисной поддержки?
4. Совокупный VGV проекта совместим с поглощающей способностью сегмента — 80–250 млн реалов для бутиковых премиум-продуктов? Если выше, каков текущий темп продаж?
5. Какова проектная ежемесячная плата за обслуживание в расчёте на квартиру? Заведена ли эта цифра в расчёт чистой доходности?
6. Для строящегося объекта — какой остаток подлежит индексации по INCC и каков физико-финансовый график? Для готового — какова история среднего срока продажи на вторичке в том же доме?
7. Есть ли в договоре прямая оговорка о пересмотре Генерального плана в период строительства? Под каким градостроительным режимом выдано разрешение на строительство?
Заключение
Прайя-Брава в 2026 году — это уже не спекулятивная ставка. Это сложившийся адрес с явной премией географического дефицита, структурно диверсифицированным покупателем и линейкой продуктов с чеком от 3,8 млн до 14 млн реалов внутри одного района на разных стадиях цикла. Для инвестора с крупным капиталом выбор перестал быть между Брава и другим побережьем — он стал выбором между котлованом и готовым, между бутиком и масштабом, между фронтальным фасадом и боковым, между сложившимся застройщиком и новичком. Объекты вроде Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno и Reserva Figueira — легитимные примеры каждого из этих срезов, а не рекомендации.
Ракурс, который чаще всего ускользает в кулуарных разговорах, и есть самый тяжёлый по весу: реалистичная чистая доходность после эксплуатационных расходов, IPTU, управления и износа редко превышает 4,8 % годовых даже в премиальных активах. Истинная отдача рождается из сочетания реального прироста стоимости (исторически устойчивого в горизонте 5–10 лет), защиты от долгосрочной бразильской инфляции и личного пользования — переменных, которые надо калибровать как взаимодополняющие, а не замещающие функции остальной части портфеля. Для иностранного покупателя добавляются ещё два слоя: валютный риск реала и режим нерезидентного инвестора с регистрацией капитала в Центральном банке Бразилии — формальная процедура, но без неё репатриация прибыли становится головной болью. Чтобы следить за еженедельными разборами рынка недвижимости побережья Санта-Катарины и высокого сегмента Итажаи, можно оформить подписку на редакционную выборку портала SIDE Empreendimentos. Цифры, циклы и Генеральный план остаются в движении — а информированное решение по-прежнему остаётся дефицитным товаром.