プライア・ブラバ海前ラグジュアリーマンション2026年比較
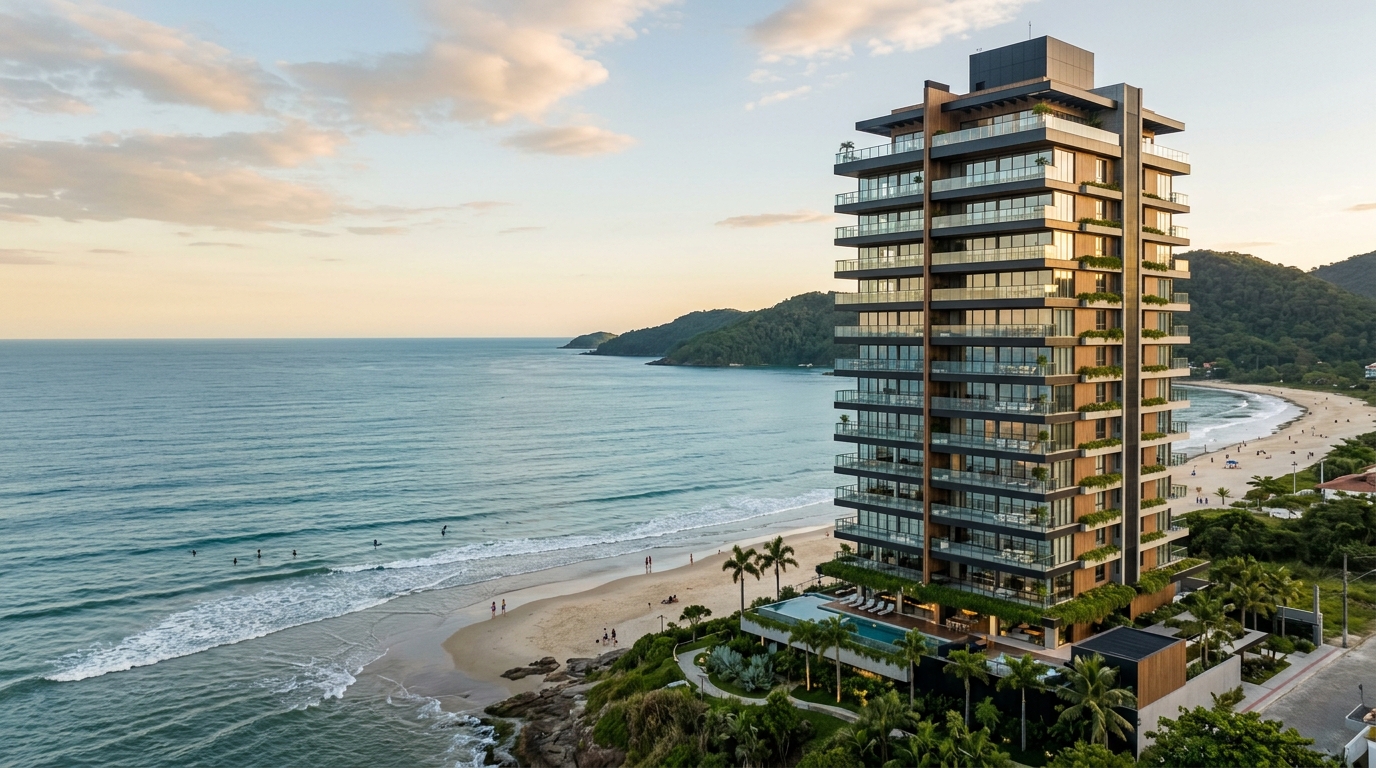
2020年1月から2025年12月までの間に、ブラジル南部サンタ・カタリーナ州イタジャイ市のプライア・ブラバ地区における平均的な掲載価格は、1平方メートルあたり約1万1千レアル(BRL、ブラジルの法定通貨)から、2万4千〜3万2千レアルの帯域へと跳ね上がりました。これはFipeZap指数(住宅価格指数)とSinduscon/SC(サンタ・カタリーナ州建設業組合)の系列を合成した数値です。並行して、同地区の海岸沿い新規分譲案件の平均販売価格は、それまでの2.5百万レアル前後から、5百万〜14百万レアルのレンジへと中心が移行しました。一部の最上階ペントハウスでは2.5千万レアル超で取引される事例も観測されています。富裕層投資家にとって問いは「ブラジル沿岸不動産に参入すべきか」ではなく、別のものへ変質しました。すなわち「同じ郵便番号区域の中で、どのビルを、サイクルのどの段階で、どのデベロッパー経由で取得すれば、値上がり益・セカンダリ市場での流動性・短期賃貸収益という三要素の組み合わせが最も優れるのか」という問いです。
本稿は、現在プライア・ブラバ最高峰グループとして扱われる七つの開発案件——Bravíssima Private Residence、Sense Praia Brava、Brava Prime、Bay House、Atmosphere Spa Home Club、Tirreno Residenziale、Reserva Figueira——を、居住者ではなく資本配分者の視点から比較するものです。本稿は推奨ではありません。判断基準、公開数値、そして過去十年でINCC(建設費指数)とSelic(ブラジル中央銀行政策金利)の完全なサイクルを二度経験した市場において、価格と価値を区別する枠組みを提示するに留まります。各物件は市場における事例として扱い、取得勧誘ではありません。
なぜプライア・ブラバはサンタ・カタリーナ州沿岸で最も高額な住所となったのか
プライア・ブラバには、ブラジルの他の沿岸地域では併存することの稀な三つの要素が同時に存在します。第一に、両端を山塊に挟まれた砂浜(物理的に再生不可能な希少性)。第二に、第一線立地の建築可能高さ・容積率を歴史的に厳しく制限してきたイタジャイ市の都市マスタープラン(Plano Diretor)。第三に、南部および中西部のアグリビジネス経営者、イタジャイ流域の港湾・物流企業幹部、そして短期賃貸収益を狙うサンパウロ系資本によって構成される購買層プロファイルです。この三つの力の同時作用こそが、ブラバを国内で上昇中の他の海岸線から構造的に切り分けています。
供給サイドでは、2023〜2026年の建設サイクルにおいて、5百万〜15百万レアル帯の新規分譲が異例の密度で投入されました。AMFRI地域(イタジャイ周辺自治体連合)に関するSecovi/SC(州不動産業組合)の統合データによれば、平均販売価格4百万レアル超の案件は、2024年にイタジャイ市で発表された総販売想定額(VGV、Valor Geral de Vendas、ポルトガル語で「総売上想定額」を指す業界指標)の35%超を占めました。これは同市の歴史的時系列で前例のない比率です。ABRAINC(ブラジル不動産デベロッパー協会)の2025年下半期国内不動産指標では、高額・超高額セグメントのVGV成長率において、イタジャイは国内三大都市の一角に位置づけられ、隣接するバウネアーリオ・カンボリウおよびサンパウロ市と肩を並べました。
需要サイドでは、購買層のプロファイル自体が変化しました。2018年時点のプライア・ブラバは、サンタ・カタリーナ州内陸部および隣接するリオ・グランデ・ド・スル州の地方都市富裕層にとっての第二住宅地でした。2025年における6百万レアル超ユニットの平均購入者を、現地仲介会社の独自集計と不動産登記所のクロスデータで分析すると、サンタ・カタリーナ州(38%)、サンパウロ州(24%)、リオ・グランデ・ド・スル州(15%)、中西部地域(12%)、海外(11%、特にアルゼンチン人とポルトガル人の存在感が強い)という分布になります。これらの資金は二つのものを同時に追求しています。すなわち、部分的な通貨ヘッジ(一部は非居住者投資家ルートで流入)と、ブラジルの長期インフレーションに対する防御資産です。後者の機能は、歴史的に成熟した海岸沿い物件が担ってきた役割でもあります。
集約的に見れば、五年前まではリオ・グランデ・ド・スル州北部沿岸と比較されていた市場が、現在はバウネアーリオ・カンボリウおよびフロリアノポリス市のジュレレ・インテルナシオナル地区と並ぶベンチマークを争うまでになりました。差異は構造的なものです。バウネアーリオは200メートル超のタワー群を許容する積極的な高層化サイクルを吸収しましたが、ブラバは用途地域規制により著しく低い密度を保持しています。この希少性のコントラストこそが、今日同地区における強気論の中核を成しています。
客観的比較基準——価格と価値を分けるもの
個別物件の比較に入る前に、評価尺度を固定する価値があります。同一地区・同一超高額セグメントにおける価格分散のほとんどは、七つの変数で説明可能です。このうち一つでも見落とせば、マーケティング費に対して過剰な対価を支払うことになります。
真の海前か、サイド・ビューか。主立面が海洋方向を向く住戸と、副バルコニーからの側面ないし斜め視角しか持たない住戸の間には、実質的な差があります。前者は同一建物内で後者と比較して、おおむね18〜35%高い水準で取引され、セカンダリ市場における流動性は比較にならないほど高くなります。盲検比較において、性急な購入者が最も見落としやすい第一の項目が、まさにこの立面方向です。
天井高と1フロア当たり住戸数。真の意味でのプレミアム物件では、リビング部分の有効天井高は2.90メートルから始まり、テラス部分では3.20メートルに達する設計が標準です。さらに決定的なのは、1フロア当たりの住戸数です。1フロア1住戸——いわゆるプライベート・レジデンス形式——の物件は、知覚される独占性、ひいては価格形成において別次元で運用されます。1フロアに2戸または4戸を配する案件は、内装仕様が類似していても、別の棚に並ぶ商品として競合することになります。
デベロッパーの実績。VGVの相当部分が竣工前(プランタ販売)に消化され、引渡しまで36〜60ヶ月を要する市場では、相手方の信用力は商品それ自体と同等に重要です。納期遵守の実績、引渡し後アフターサービスの品質、そしてINCC高騰サイクル下でも価格表を維持する能力——これらが、セカンダリ市場で歴史的にプレミアムを形成するデベロッパーと、再販時に割引を強いられるデベロッパーを峻別します。2024年には、プライア・ブラバの当該セグメントVGVの60%超を三社のデベロッパーで占めたことが、不動産登記所とSecovi/SCの突合データで確認されています。
実用的な共用施設か、カタログ的な共用施設か。スパ、屋内温水プール、マッサージルーム、空調完備のビーチラウンジ、そして(適用可能な場合の)プロフェッショナルな賃貸運営代行——これらは短期賃貸料金へ実際に転換される変数です。一方、過剰サイズの多目的コート、キッズルーム、300名収容のパーティーホールは、子供のいないカップル層や投資家向け商品においては、限界収益を生まない管理費負担に過ぎません。
総VGVと総戸数。VGV80百万〜150百万レアル帯のブティック型物件は、価格表のコントロールが容易で、サイクル終盤における契約解除圧力も小さい傾向にあります。VGV400百万レアル超・数百戸規模の物件は、引渡し時点のマクロ環境とSelic金利水準への依存度がはるかに高くなります。
月額共用部費。ブラバ帯のプレミアム物件における月額共用部費は、共用施設の規模と1フロア住戸数によって、現在2,500〜6,500レアルの範囲にあります。この金額は純利回り計算に必ず織り込む必要があります。粗賃料収入を試算しながら固定費を忘れる投資家は珍しくありません。
都市計画上の適合性。マスタープランの改訂議論が進行中の都市において、旧規制下で建築許可(alvará)と使用開始証明(habite-se)を取得済みのビルは、暗黙の希少性プレミアムを内包します。とりわけ、今後再現困難な容積率で建てられた第一線立地においてその効果は顕著です。
2026年における主要海前ビル比較
下表は、現在プライア・ブラバ市場の頂点グループとして扱われる七つの開発案件をまとめたものです。数値はエントリー価格と、最も多く供給されるタイプの平均面積を反映しています。ペントハウスやガーデン・タイプは別途、上限帯を超える水準で取引されますが、本表には含めていません。値は最も近い25万レアル単位に丸めてあり、デベロッパー価格表、FipeZapの公開掲載情報、2026年5月までの過去12ヶ月間に登記所で確認された取引データのクロスチェックに基づきます。引渡し済みビルはセカンダリ市場価格、建設中ビルはデベロッパー価格表の数値です。
| 物件名 | 平均㎡数 | 価格帯(レアル) | 引渡予定 | 進捗 | デベロッパー |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 ㎡ | 950万〜1,400万 | 2026年 | 建設後期 | FG Empreendimentos |
| Sense Praia Brava | 240 ㎡ | 580万〜820万 | 2025年 | 引渡済 | Procave |
| Brava Prime | 210 ㎡ | 450万〜650万 | 2024年 | 引渡済 | Embraed |
| Bay House | 275 ㎡ | 620万〜900万 | 2027年 | 図面販売中 | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 ㎡ | 380万〜520万 | 2023年 | 引渡済 | Procave |
| Tirreno Residenziale | 260 ㎡ | 550万〜780万 | 2026年 | 引渡直前 | FG Empreendimentos |
| Reserva Figueira | 320 ㎡ | 800万〜1,150万 | 2027年 | 図面販売中 | Embraed |
Bravíssima Private Residenceは、ブラバにおいて1フロア1住戸モデルを極限まで突き詰めた典型例で、専有面積は300㎡を超え、立面は真の海前を向きます。2026年時点で想定される価格は、INCCに連動する三年分の価格表改定と、周辺における比較可能商品の希少性の双方を既に反映した水準にあります。
Procave社開発のSense Praia Bravaは、別の切り口で運用される案件です。2025年に引渡しを完了した本物件は、平均240㎡の3〜4スイートタイプとスパ設備で構成され、「完成済み物件」優位を価格化する水準にあります。残余INCC負担から解放され、引渡し遅延リスクが消滅するため、ブラジル超高額市場の歴史的傾向では、同等の図面販売物件に対して8〜15%のプレミアムが形成される傾向があります。
Brava PrimeとAtmosphere Spa Home Clubは、プレミアム枠における比較的アクセスしやすい階層を代表します。両者とも既に引渡し済みで、内側タイプであれば500万レアル未満でのブラバ参入を可能とする価格帯を維持しています。短期賃貸の粗利回りに焦点を絞る投資家にとっては、エントリー価格が小さい分だけ収益対投資比が良好で、伝統的に有利な選択肢です。
Bay HouseとReserva Figueiraは図面販売の側に位置し、強いブランド力を持つデベロッパーによる図面販売物件への古典的な投資テーゼを体現します。すなわち、完成済み比較対象に対する初期割引と引き換えに、INCC全期間エクスポージャーと実行リスクを引き受ける構造です。INCCが年率6%以下に収まる穏健サイクルでは、ブラバの優良デベロッパー図面販売を引渡し時点まで保有して得られた歴史的利益は、25〜45%の範囲にありました。INCCが年率10%を超えるサイクルでは、この利益は大きく圧縮されました。
2026年引渡し予定で引渡直前段階にあるTirreno Residenzialeは、工程が遵守される限りにおいて、両世界の良い部分を捕捉する位置にあります。エントリー時点での図面販売割引、INCCエクスポージャーの大半が既に支払い済みであるという安心感、そして引渡しまでの短い時間軸——歴史的にこの段階こそ、セカンダリ市場の先取りによって資産が最も速く評価される局面です。
投資家の計算——利回り、値上がり、そして見えないコスト
プライア・ブラバ海前物件のリターンは、別々に扱うべき三つの源泉から構成されます。名目資本ゲイン、短期賃貸収益、そしてインフレ防御です。これらを「年率収益率」という単一の数字に混ぜ込むことは、参入志向の購入者が犯す最も一般的な誤りです。
値上がりについては、2020〜2025年の五年間で、第一線立地の確立された海前物件は95〜160%の名目ゲインを記録しました。1フロア1住戸かつ第一線の案件が大幅に優位を占めています。ただし、この実績は同期間の累積IPCA(広範消費者物価指数)約38%と対比する必要があります。実質ゲインは41〜88%——堅実な水準ではあるものの、2022〜2023年に流通した「米ドル建てで二倍」の物語からは隔たります。米ドル建てで見ると、為替減価とSelicサイクルを考慮した場合、外国人投資家の実質ゲインはより控えめで、年平均パリティとのクロス計算で18〜45%の範囲に収まります。
短期賃貸収益では、ブラバは強い季節性で運用されます。市場調査によれば、12月・1月・2月の稼働率は85%を超え、宿泊単価はタイプにより2,200〜6,500レアルです。ハイシーズン外では稼働率は22〜38%に低下し、宿泊単価は900〜2,200レアル帯に調整されます。暦年で投影すると、物件価格に対する粗利回りは概ね5.5〜8%となります。ただしこれは、運営代行手数料(15〜25%)、IPTU(不動産税、面積により変動)、共用部費(月額2,500〜6,500レアル)、家具消耗を控除する前の数字です。良好に管理された優良物件における現実的な純利回りは、年率3.2〜4.8%帯に収束します。
「優良海前物件をTesouro IPCA+(インフレ連動国債)や賃料型不動産ファンドと比較する際、比較しているのは利回り対利回りだけではありません。地理的希少性プレミアム、自家利用機能、部分的な通貨ヘッジを内包する資産と、流動性の高い金融資産との比較です。両者はポートフォリオ内で異なる機能を担うものであり、そのように規模設定されるべきものです。」
日本居住者を含む非居住者投資家にとって、参入実務にはいくつか追加の留意点があります。資金送金はブラジル中央銀行への外為登録を伴うルートで実行され、登記時にはCPF(個人納税者番号、Cadastro de Pessoas Físicas)の事前取得が必要です。これは在日ブラジル総領事館でも取得可能ですが、物件選定の数ヶ月前から準備しておくことが実務上望ましい運用です。賃料収入はブラジル国内で源泉徴収の対象となり、純額が居住国へ送金されます。日本とブラジルの間には二重課税防止のための包括的な租税条約は存在しないため、国内税務処理においては個別の外国税額控除の検討が必要となります。売却時のキャピタルゲインも同様にブラジル国内で課税対象となり、保有期間と再投資の有無により税率が変動します。これらの摩擦コストは、純利回り計算において名目上の表面利回りから0.5〜1.2ポイント追加で控除される要素として、保守的に織り込むべきです。
セカンダリ市場における流動性、特に500万レアル超の帯域は、最も議論されないにもかかわらず最も決定的な論点です。2025年のイタジャイ市において、このレンジの平均売却所要期間は、立面と施工デベロッパーの双方が確立された物件で9〜18ヶ月でした。これはブラジル国内の他沿岸地域における比較対象案件で観測される24〜36ヶ月を大きく下回ります。1,000万レアル超では売却期間が倍増します。2,000万レアル超では、資産は限定的な相対取引市場で運用されることになり、個別交渉案件として、当初想定価格に対して8〜15%の割引が標準的に成立します。
図面販売を取得する購入者にとって、2026年におけるINCC効果は特別な注意に値します。同指数はFGV(ジェトゥリオ・ヴァルガス財団)の発表によれば、2021年に11.9%、2022年に8.9%、2023年に3.2%、2024年に4.8%を累積し、2026年上半期は年率換算で5.5〜6.5%付近を推移しています。四年契約が標準的である状況下では、これは初期価格表に対して18〜28%の累積上乗せを意味します。2029年または2030年に引渡しを迎える図面を本日取得する投資家のリターン投影には、この数字を必ず織り込む必要があります。
固有のリスク——テーゼを破壊しうるもの
ブラバ・プレミアム枠に固有の四つのリスクは、契約署名前に明示的に規模設定すべきものです。
契約解除(distrato)。契約解除法(連邦法第13,786/2018号)は、規制対象により支払額の25%または50%に留保額を制限しました。Selic高水準サイクルかつVGV余剰のある時期には、一部の案件で契約解除率が18%を超えた事例が記録されており、これは高額セグメントの歴史的平均6〜9%を大きく上回ります。大量解除はデベロッパーのキャッシュを圧迫し、工事を遅延させ、価格表の下方修正を強制する可能性があり、早期取得した投資家にとって不利に作用します。
遅延。Sinduscon/SCの2024年調査によれば、イタジャイにおける使用開始証明の発行は、契約上の工程に対して平均4.8ヶ月の遅延を伴いました。30階建て超の建物では平均は7.2ヶ月へ上昇します。標準契約は180日の許容期間を認めており、これを超える遅延はペナルティ請求権を生じさせますが、執行には司法手続きが必要となるため、投資家にとっての実務的効果は弱まります。
800万レアル超の供給過多。2023〜2025年にかけてブラバの800万〜1,500万レアル帯では、Secovi/SCの公開集計で合計21億レアル超のVGVが投入されました。この在庫吸収は、サンパウロおよびアグリビジネス資本の流入持続に依存しており、当該フローは国内実質金利および為替に対して感応的です。Selicが年率14%超で12ヶ月以上連続して維持されるシナリオは、市場の他部分と不釣り合いな形でこのセグメントを圧迫します。
マスタープラン改訂。イタジャイ市役所は2023年からマスタープランの改訂を議論しており、第一線立地の建築可能高さ、後退距離、容積率の見直しが議題に上がっています。第一線で許容される高さを拡大するいかなる動きも、限界的には、より制限的な体制下で既に建設された物件の相対的希少性を低下させます。逆にさらなる制限を加えるいかなる動きも、既存資産のプレミアムを強化します。リスクは対称的ですが、市場は概ね好都合なシナリオのみを織り込む傾向があります。市役所公式ポータルおよび市開発審議会の意見書で議事進行を追跡する価値があります。
加えて、IPTU(都市建物財産税)に関する規制リスクも存在します。イタジャイの評価額表は2024年に改定され、次回改定サイクルは2027年に予定されています。プレミアム物件の年間IPTUは現在18千〜65千レアルの範囲にあり、低シーズンに物件を未使用のまま保有する投資家にとって、計算上無視できない水準です。市が高額帯への課税強化方針を採用するシナリオでは、この負担はさらに上振れする可能性があり、長期保有計算では複数の評価額シナリオで感応度分析を行うことが推奨されます。
バウネアーリオ・カンボリウおよびジュレレとの比較——ブラバの何が異なるのか
ブラバを資産クラスとして規模設定するには、横並びの比較が必要です。バウネアーリオ・カンボリウは、2025年のFipeZapによれば、中央ビーチで1平方メートルあたり22千〜38千レアル帯で運用され、新規分譲の平均販売価格は450万レアルを上回ります。構造的な相違は規模にあります。バウネアーリオは2020〜2025年に120億レアル超のVGVを吸収し、一部区間で200メートル超の建築可能高さを許容しています。希少性はより小さく、流動性はより大きく、独占性プレミアムはより小さい——というのがバウネアーリオの構造的特徴です。
フロリアノポリス市内のジュレレ・インテルナシオナルは、また別の切り口で運用されます。戸建てと低層案件が中心で、平均販売価格はより高く(海前戸建ては多くの場合1,200万レアルを超える)、流動性はより低く、購買層プロファイルもより成熟しています。海前マンションで500万〜1,000万レアル帯の投資家にとって、ブラバは中間的な選択肢を提供します。すなわち、ジュレレに近い希少性、依然として大幅に高い流動性、そしてまだ上昇曲線上にある値上がり地平です——ジュレレは既に歴史的ゲインの相当部分を消化済みであり、その分をブラバが現在吸収している段階にあります。
サンタ・カタリーナ州北部沿岸において、ブラバ・バウネアーリオ・ジュレレの三角形の外側では、ボンビーニャス、ポルト・ベロ、イタペマでプレミアム案件が増加しています。ただし2026年時点では、これらの市場は1平方メートルあたりでブラバの35〜55%下に位置し、購買層はより金利感応度の高いプロファイルとなっています。サイクルのより初期段階にある市場として、より安価な参入を求める層に魅力的ですが、その対価として実行リスクが高く、周辺環境の成熟度も低いという特徴があります。
国際的な比較対象として、地中海岸(コスタ・ブラバ、コスタ・デル・ソル)、フロリダ州マイアミ・ビーチ、メキシコのリビエラ・マヤなどと並べる富裕層投資家も少なくありません。共通項は、海前の物理的希少性と外国資本フローによる価格形成です。ブラバが差別化要因として持つのは、ドル換算で比較した場合に依然として相対的に低い単価、ブラジル国内で珍しい厳格な高さ制限、そして購買層に占める国内最富裕層比率の高さによる価格下方硬直性です。一方で米欧市場と比較した場合の劣後要因は、流動性の絶対水準(米欧主要市場は売却所要期間がより短い)、現地通貨の長期ボラティリティ、そして政治・規制サイクルの不確実性です。これらを踏まえた配分判断は、単純な利回り比較ではなく、ポートフォリオ全体の通貨・地域分散戦略の中で行うべきものです。
意思決定のための最終チェックリスト
判断基準とマクロ的読み解きを統合すると、ブラバ・プレミアム枠において予約契約に署名する前に答えるべき七つの問いが浮かび上がります。三つ以上に「いいえ」または「わからない」と答える場合、おそらくマーケティング費用を支払っており、資産そのものに対する対価ではありません。
1. 取得予定ユニットの主立面は真の海前か、それともサイドか。何階で、どの正確な視角を有するか。
2. 1フロアに何戸あるか。当該フロア専用エレベーターは存在するか。有効天井高は2.90メートルを超えるか。
3. デベロッパーは過去七年間にサンタ・カタリーナ州プレミアム枠で少なくとも三件の引渡し実績を持ち、使用開始証明が発行され、カスタマーサポートが機能しているか。
4. 物件の総VGVはセグメントの吸収能力と整合的か——ブティック型プレミアム物件で80百万〜250百万レアル帯か。これを超える場合、現在の販売ペースはどうか。
5. 月額共用部費の予測値はいくらか。この数字は純利回り計算に組み込まれているか。
6. 図面販売の場合:INCC連動の残債務はいくらで、物理・財務工程はどうなっているか。完成済みの場合:同建物セカンダリ市場における平均売却期間の履歴はどうか。
7. 工事中にマスタープラン改訂が発生した場合の条項は明記されているか。建築許可はどの都市計画体制下で発行されたか。
結論
2026年のプライア・ブラバは、もはや投機的な賭けではありません。地理的希少性プレミアムが明示的に存在し、購買層が構造的に多様化し、同一地区内で380万〜1,400万レアル帯の様々な価格帯と異なるサイクル段階の商品をカバーする、確立された住所となっています。富裕層投資家にとって決断は、ブラバと他の沿岸地域の間ではなくなりました。図面販売と完成済みの間、ブティック型と大規模型の間、正面立面と側面立面の間、確立されたデベロッパーと新興デベロッパーの間——選択軸はこちらへ移行しました。Bravíssima、Sense、Brava Prime、Bay House、Atmosphere、Tirreno、Reserva Figueiraは、これら各切り口における正統な市場事例であり、推奨ではありません。
カウンター越しの会話で最も見落とされ、にもかかわらず最も重要な角度は、共用部費・IPTU・運営代行・家具消耗を控除した現実的な純利回りが、プレミアム物件で年率4.8%を上回ることが稀である、という事実です。真のリターンは、実質値上がり益(5〜10年のサイクルで歴史的に堅実)、ブラジルの長期インフレに対する防御、そして自家利用の組み合わせから生まれます。これらはポートフォリオの残余部分に対して、代替ではなく補完的な機能として規模設定すべき変数です。サンタ・カタリーナ州沿岸不動産およびイタジャイ高額セグメントの週次分析を追跡したい場合、SIDE Empreendimentosの編集キュレーションへの購読をご検討ください。数字、サイクル、そしてマスタープランは動き続けています——情報に基づく意思決定こそが、依然として唯一の希少資源です。