Gedung Mewah Tepi Pantai Praia Brava: 2026
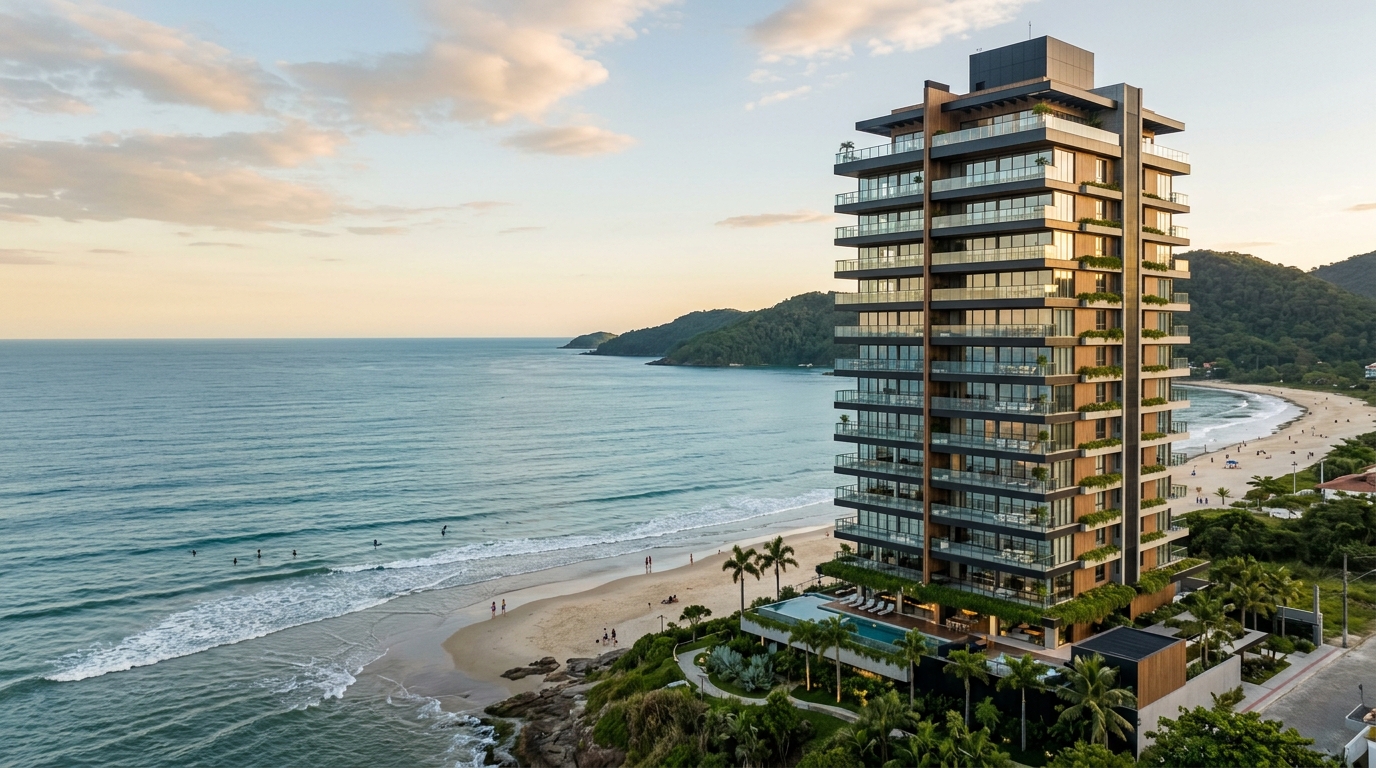
Antara Januari 2020 dan Desember 2025, harga rata-rata per meter persegi yang diiklankan di Praia Brava melonjak dari kisaran R$ 11.000 menjadi antara R$ 24.000 dan R$ 32.000, menurut data gabungan FipeZap dan Sinduscon/SC (asosiasi industri konstruksi Santa Catarina) untuk wilayah Itajaí. Pada saat yang sama, tiket rata-rata peluncuran proyek tepi pantai di lingkungan ini bergeser dari kisaran R$ 2,5 juta menjadi terkonsentrasi antara R$ 5 juta dan R$ 14 juta — dan dalam kasus tertentu, melampaui R$ 25 juta untuk unit penthouse. Bagi investor berkekayaan tinggi, pertanyaan bukan lagi "apakah layak masuk?", melainkan: dalam kode pos yang sama, gedung mana, di tahap siklus mana, dengan pengembang mana, yang memberikan kombinasi terbaik antara apresiasi nilai, likuiditas pasar sekunder, dan pendapatan sewa musiman?
Analisis komparatif ini meninjau tujuh proyek yang saat ini diasosiasikan dengan segmen tertinggi Praia Brava — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale, dan Reserva Figueira — dari sudut pandang pengalokasi modal, bukan penghuni. Tidak ada rekomendasi di sini. Yang ada adalah kriteria, angka publik, dan kerangka makroekonomi yang membedakan harga dari nilai di pasar yang telah melalui dua siklus penuh INCC (Índice Nacional de Custo da Construção — indeks biaya konstruksi nasional Brasil) dan Selic (suku bunga acuan Bank Sentral Brasil) selama dekade terakhir. Proyek-proyek tersebut dibahas sebagai contoh pasar, bukan saran akuisisi.
Mengapa Praia Brava menjadi alamat termahal di pesisir Santa Catarina
Praia Brava memadukan tiga elemen yang, jika digabungkan, jarang ditemukan di pesisir Brasil: hamparan pasir yang dibatasi oleh perbukitan (kelangkaan fisik yang tidak dapat diperbarui), Plano Diretor (Rencana Induk tata kota) Itajaí yang secara historis membatasi ketinggian bangunan di baris pertama menghadap pantai, dan profil pembeli yang sebagian besar terdiri dari pengusaha agribisnis dari wilayah Selatan dan Tengah-Barat Brasil, eksekutif dari kawasan industri Lembah Itajaí, serta modal dari São Paulo yang mencari rumah kedua dengan potensi pendapatan. Kombinasi tiga kekuatan inilah yang membedakan Brava dari pesisir Brasil lain yang sedang naik daun.
Dari sisi penawaran, siklus 2023-2026 membawa kepadatan peluncuran yang tidak biasa di rentang R$ 5 juta hingga R$ 15 juta. Data konsolidasi Secovi/SC (sindikat properti Santa Catarina) untuk wilayah AMFRI menunjukkan bahwa proyek dengan tiket rata-rata di atas R$ 4 juta menyumbang lebih dari 35% dari total VGV (Valor Geral de Vendas — nilai bruto penjualan) yang diluncurkan di Itajaí pada 2024 — proporsi yang belum pernah tercatat dalam seri historis kota tersebut. ABRAINC (asosiasi pengembang nasional Brasil), dalam Indikator Properti Nasional semester kedua 2025, mengklasifikasikan Itajaí sebagai salah satu dari tiga kota Brasil dengan pertumbuhan VGV tertinggi di segmen mewah dan ultra-mewah, bersanding dengan Balneário Camboriú dan kota São Paulo.
Dari sisi permintaan, profil pembeli telah berubah. Pada 2018, Praia Brava masih merupakan alamat rumah kedua bagi keluarga dari pedalaman Santa Catarina dan Rio Grande do Sul. Pada 2025, pembeli rata-rata untuk unit di atas R$ 6 juta — menurut survei broker lokal yang dikonsultasikan oleh portal dan diverifikasi silang dengan kantor pendaftaran properti — tersebar di Santa Catarina (38%), São Paulo (24%), Rio Grande do Sul (15%), wilayah Tengah-Barat (12%), dan luar negeri (11%, dengan kehadiran kuat dari pembeli Argentina dan Portugal). Modal ini mencari dua hal sekaligus: perlindungan parsial terhadap fluktuasi mata uang (sebagian masuk melalui jalur investor non-residen) dan aset defensif terhadap inflasi Brasil jangka panjang — fungsi yang secara historis dijalankan oleh properti tepi pantai yang sudah mapan.
Hasil agregatnya adalah pasar yang, dalam lima tahun, tidak lagi sebanding dengan pesisir utara Rio Grande do Sul dan kini bersaing dengan Balneário Camboriú dan Jurerê Internacional. Perbedaannya bersifat struktural: Balneário menyerap siklus agresif dengan ketinggian gedung tinggi — termasuk menara di atas 200 meter — sementara Brava, karena aturan zonasi, mempertahankan densitas yang jauh lebih rendah. Kontras kelangkaan inilah yang saat ini menjadi tesis bullish utama lingkungan tersebut.
Kriteria objektif perbandingan — apa yang memisahkan harga dari nilai
Sebelum perbandingan gedung per gedung, perlu ditetapkan tolok ukurnya. Tujuh variabel menjelaskan hampir seluruh dispersi harga dalam lingkungan dan segmen ultra-mewah yang sama. Mereka yang mengabaikan salah satu darinya biasanya membayar mahal untuk pemasaran.
Tepi pantai sejati versus pemandangan samping. Ada perbedaan material antara apartemen dengan fasad utama menghadap samudra dan apartemen dengan pemandangan samping atau diagonal dari balkon sekunder. Posisi pertama biasanya diperdagangkan 18% hingga 35% di atas posisi kedua, dalam gedung yang sama, dan likuiditas di pasar sekunder jauh lebih tinggi. Dalam perbandingan tanpa bias, perbedaan fasad adalah item nomor satu yang luput dari pembeli yang tergesa-gesa.
Tinggi langit-langit dan jumlah unit per lantai. Dalam produk yang benar-benar premium, ketinggian langit-langit efektif cenderung dimulai dari 2,90 meter di ruang sosial dan mencapai 3,20 meter di teras. Yang lebih menentukan: jumlah unit per lantai. Proyek dengan satu unit per lantai — model private residence — beroperasi di tingkat eksklusivitas yang berbeda dan, dengan demikian, di tingkat harga yang berbeda pula. Gedung dengan dua atau empat unit per lantai bersaing di rak yang berbeda, bahkan ketika finishingnya serupa.
Rekam jejak pengembang. Di pasar di mana sebagian besar VGV dijual dalam tahap pra-konstruksi (planta), dengan jangka waktu serah terima 36 hingga 60 bulan, pihak lawan transaksi sama pentingnya dengan produk itu sendiri. Rekam jejak penyerahan tepat waktu, kualitas purna-jual, dan kemampuan menghormati tabel harga selama siklus INCC tinggi memisahkan pengembang yang secara historis mendapat premi di pasar sekunder dari mereka yang mengalami diskon saat dijual kembali. Pada 2024, tiga pengembang menguasai lebih dari 60% VGV segmen tersebut di Praia Brava, menurut data silang dari kantor pendaftaran dan Secovi/SC.
Fasilitas yang berguna versus fasilitas katalog. Spa, kolam renang dalam ruangan yang dipanaskan, ruang pijat, beach lounge berpendingin udara, dan manajemen sewa profesional (jika berlaku) adalah variabel yang efektif dikonversi menjadi tarif sewa musiman. Lapangan olahraga serbaguna yang berlebihan, ruang bermain anak, dan aula pesta untuk 300 orang, dalam produk yang ditujukan untuk pasangan tanpa anak atau investor, hanya menjadi biaya iuran lingkungan tanpa pengembalian marginal.
VGV total dan jumlah unit. Gedung butik dengan VGV antara R$ 80 juta dan R$ 150 juta cenderung beroperasi dengan kontrol harga yang lebih baik dan tekanan pembatalan kontrak yang lebih rendah di akhir siklus. Produk dengan VGV di atas R$ 400 juta dan ratusan unit lebih bergantung pada suasana makroekonomi dan tingkat Selic pada saat serah terima kunci.
Iuran bulanan. Di kisaran Brava, iuran lingkungan premium saat ini berkisar antara R$ 2.500 dan R$ 6.500 per unit per bulan, tergantung struktur fasilitas dan jumlah unit per lantai. Angka ini harus masuk ke perhitungan yield bersih — investor sering memproyeksikan pendapatan kotor dan lupa akan biaya tetap.
Kesesuaian tata kota. Di kota yang sedang membahas revisi Plano Diretor, gedung dengan izin bangun dan habite-se (sertifikat layak huni) yang sudah terbit di bawah aturan sebelumnya membawa premi kelangkaan implisit, terutama di baris pertama dengan ketinggian yang kemungkinan kecil akan diizinkan lagi.
Perbandingan gedung tepi pantai utama pada 2026
Tabel di bawah ini mengonsolidasikan tujuh proyek yang saat ini diasosiasikan dengan puncak pasar Praia Brava. Angka-angka tersebut mencerminkan tiket masuk dan luas rata-rata tipologi yang paling banyak ditawarkan — bukan penthouse atau unit taman, yang diperdagangkan di atas batas atas yang ditunjukkan. Nilai dibulatkan ke kelipatan R$ 250 ribu terdekat dan didasarkan pada perbandingan silang dari tabel pengembang, iklan publik di FipeZap, dan transaksi terdaftar di kantor notaris dalam dua belas bulan yang berakhir pada Mei 2026. Gedung yang sudah diserahkan memiliki tiket pasar sekunder; gedung dalam pembangunan memiliki tiket tabel harga.
| Proyek | Rata-rata m² | Tiket (R$) | Serah Terima | Status | Pengembang |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9,5 jt – 14 jt | 2026 | Konstruksi lanjut | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5,8 jt – 8,2 jt | 2025 | Telah diserahkan | Procave |
| Brava Prime | 210 m² | 4,5 jt – 6,5 jt | 2024 | Telah diserahkan | Embraed |
| Bay House | 275 m² | 6,2 jt – 9,0 jt | 2027 | Pra-konstruksi | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3,8 jt – 5,2 jt | 2023 | Telah diserahkan | Procave |
| Tirreno Residenziale | 260 m² | 5,5 jt – 7,8 jt | 2026 | Pra-serah terima | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8,0 jt – 11,5 jt | 2027 | Pra-konstruksi | Embraed |
Bravíssima Private Residence adalah contoh arketipal dari model satu-unit-per-lantai yang dibawa ke batas maksimal di Brava, dengan area pribadi melebihi 300 m² dan fasad tepi pantai sejati. Tiket yang diproyeksikan pada 2026 sudah mencerminkan tiga penyesuaian harga tahunan sesuai INCC dan, pada saat yang sama, kelangkaan produk sebanding di sekitarnya.
Sense Praia Brava, dari Procave, beroperasi di segmen lain: gedung yang diserahkan pada 2025, dengan unit rata-rata 240 m² dalam tipologi tiga dan empat suite serta struktur spa, menempati tingkat tiket yang cenderung mencerminkan keuntungan "properti siap huni" — terhindar dari sisa INCC dan menghilangkan risiko keterlambatan. Secara historis, di pasar ultra-mewah Brasil, premi ini berkisar antara 8% hingga 15% di atas setara dalam tahap pra-konstruksi.
Brava Prime dan Atmosphere Spa Home Club merepresentasikan tingkat paling terjangkau dari segmen premium: keduanya telah diserahkan, dengan tiket yang masih memungkinkan masuk ke Brava di bawah R$ 5 juta dalam tipologi internal tertentu. Bagi investor yang fokus pada yield sewa musiman bruto, ini secara tradisional adalah produk dengan rasio pendapatan-investasi terbaik — justru karena tiket masuknya lebih rendah.
Bay House dan Reserva Figueira, di ujung pra-konstruksi, mengusung tesis klasik properti-pra-konstruksi-dengan-merek-kuat: diskon awal dibanding produk siap huni yang sebanding, namun eksposur penuh terhadap INCC dan risiko eksekusi. Dalam siklus INCC moderat — di bawah 6% per tahun —, keuntungan historis membeli pra-konstruksi dari pengembang premium di Brava berkisar antara 25% hingga 45% hingga serah terima. Dalam siklus dengan INCC di atas 10%, keuntungan ini menyusut.
Tirreno Residenziale, dalam pra-serah terima yang dijadwalkan 2026, menangkap yang terbaik dari kedua dunia ketika jadwal dipatuhi: diskon pra-konstruksi pada saat masuk, dengan sebagian besar eksposur INCC sudah dibayar, dan horizon pendek hingga kepemilikan — justru tahap siklus di mana secara historis aset terapresiasi paling cepat karena antisipasi pasar sekunder.
Perhitungan investor — yield, apresiasi, dan biaya tersembunyi
Pengembalian aset tepi pantai di Praia Brava terdiri dari tiga sumber yang harus diperlakukan secara terpisah: apresiasi modal nominal, pendapatan sewa musiman, dan perlindungan inflasi. Mencampur ketiganya dalam satu angka "imbal hasil tahunan" adalah kesalahan paling umum di antara pembeli marjinal.
Pada apresiasi, lima tahun 2020-2025 menghasilkan keuntungan nominal antara 95% dan 160% pada posisi tepi pantai yang sudah mapan, dengan keunggulan signifikan untuk gedung satu-unit-per-lantai di baris pertama. Kinerja ini, bagaimanapun, dibandingkan dengan IPCA (indeks inflasi konsumen resmi Brasil) terakumulasi sekitar 38% pada periode yang sama. Keuntungan riil, oleh karena itu, berkisar antara 41% dan 88% — kokoh, namun jauh dari narasi "berlipat dalam dolar" yang beredar pada 2022 dan 2023. Dalam dolar, mempertimbangkan depresiasi mata uang dan siklus Selic, keuntungan riil bagi pembeli asing lebih sederhana: antara 18% dan 45%, menurut perhitungan silang dengan paritas rata-rata tahunan. Bagi investor Indonesia, perlu menambahkan lapisan paritas Rupiah-Real Brasil dalam analisis — Real telah berfluktuasi tajam terhadap mata uang utama dalam dekade terakhir, dan tata cara remitansi modal masuk-keluar Brasil tunduk pada aturan Banco Central do Brasil yang harus diverifikasi sebelum komitmen.
Pada pendapatan sewa musiman, Brava beroperasi dengan musiman yang berat. Studi pasar menunjukkan tingkat hunian di atas 85% pada bulan Desember, Januari, dan Februari (musim panas belahan bumi selatan), dengan tarif harian antara R$ 2.200 dan R$ 6.500 tergantung tipologi. Di luar musim puncak, hunian turun menjadi 22% hingga 38% dan tarif harian menyesuaikan ke kisaran R$ 900 hingga R$ 2.200. Memproyeksikan tahun kalender, yield bruto tipikal berkisar antara 5,5% dan 8% terhadap nilai properti — sebelum komisi manajemen (15% hingga 25%), IPTU (pajak properti tahunan yang bervariasi sesuai luas), iuran lingkungan (R$ 2.500 hingga R$ 6.500/bulan), dan keausan furnitur. Yield bersih realistis konvergen ke kisaran 3,2% hingga 4,8% per tahun pada aset premium yang dikelola dengan baik.
"Ketika seseorang membandingkan properti tepi pantai premium dengan obligasi Tesouro IPCA+ atau dana properti, yang dibandingkan bukan hanya yield melawan yield. Ini adalah aset dengan premi kelangkaan geografis, penggunaan pribadi yang melekat, dan perlindungan mata uang parsial — melawan aset finansial yang likuid. Mereka memiliki fungsi berbeda dalam portofolio — dan harus diukur sebagai demikian."
Likuiditas pasar sekunder di atas R$ 5 juta adalah topik yang paling jarang dibahas dan paling menentukan. Di Itajaí, waktu rata-rata penjualan properti di kisaran tersebut pada 2025 berkisar antara 9 dan 18 bulan untuk gedung dengan fasad dan pengembang yang mapan — jauh di bawah 24 hingga 36 bulan yang diamati pada produk sebanding di pesisir Brasil lainnya. Di atas R$ 10 juta, waktu penjualan berlipat ganda. Di atas R$ 20 juta, aset mulai beroperasi di pasar over-the-counter yang terbatas, dengan transaksi dinegosiasikan secara individual dan diskon tipikal 8% hingga 15% dari tabel awal yang dimaksudkan.
Efek INCC pada mereka yang membeli pra-konstruksi pantas mendapat perhatian khusus pada 2026. Indikator ini terakumulasi 11,9% pada 2021, 8,9% pada 2022, 3,2% pada 2023, 4,8% pada 2024, dan bergerak di sekitar 5,5% hingga 6,5% basis tahunan pada semester pertama 2026, menurut FGV (Fundação Getulio Vargas — lembaga riset ekonomi terkemuka Brasil). Dalam kontrak tipikal empat tahun, ini berarti tambahan terakumulasi antara 18% dan 28% di atas nilai tabel awal — angka yang harus dimasukkan ke proyeksi pengembalian bagi mereka yang membeli pra-konstruksi hari ini dengan serah terima pada 2029 atau 2030.
Risiko spesifik — apa yang dapat menggagalkan tesis
Empat risiko khusus pada segmen Brava premium dan pantas mendapatkan dimensi eksplisit sebelum penandatanganan.
Pembatalan kontrak (distrato). Undang-Undang Pembatalan (UU 13.786/2018) membatasi retensi pada 25% atau 50% dari nilai yang dibayarkan, tergantung rezim hukum. Dalam siklus Selic tinggi dan VGV yang lebih berisiko, beberapa proyek mencatat tingkat pembatalan di atas 18% — jauh di atas rata-rata historis 6% hingga 9% untuk segmen mewah. Pembatalan massal menekan kas pengembang, menunda konstruksi, dan dapat memaksa revisi tabel harga ke bawah, merugikan investor yang membeli lebih awal.
Keterlambatan. Habite-se (sertifikat layak huni) rata-rata di Itajaí, menurut survei Sinduscon/SC untuk 2024, terbit dengan keterlambatan rata-rata 4,8 bulan dari jadwal kontraktual. Pada gedung di atas 30 lantai, rata-rata naik menjadi 7,2 bulan. Kontrak tipikal mengizinkan toleransi 180 hari — keterlambatan di atas itu menimbulkan hak atas denda, namun penegakan denda tersebut membutuhkan tindakan hukum, yang melemahkan efek praktis bagi investor.
Kelebihan pasokan di atas R$ 8 juta. Segmen R$ 8 juta hingga R$ 15 juta di Brava menerima, antara 2023 dan 2025, peluncuran dengan total lebih dari R$ 2,1 miliar dalam VGV, menurut kompilasi publik Secovi/SC. Penyerapan stok ini bergantung pada pemeliharaan aliran migrasi modal dari São Paulo dan agribisnis — aliran yang sensitif terhadap suku bunga riil domestik dan nilai tukar. Skenario Selic di atas 14% per tahun selama lebih dari dua belas bulan berturut-turut menekan segmen ini secara tidak proporsional dibandingkan sisa pasar.
Revisi Plano Diretor. Pemerintah Kota Itajaí sejak 2023 membahas revisi Plano Diretor, dengan diskusi tentang ketinggian bangunan, sempadan, dan indeks pemanfaatan baris pertama. Setiap pergerakan yang memperluas ketinggian yang diizinkan di baris pertama, pada akhirnya, mengurangi kelangkaan relatif gedung yang sudah dibangun dengan rezim lebih restriktif. Setiap pergerakan yang lebih membatasi mengonsolidasi premi aset yang ada. Risikonya simetris, namun pasar cenderung hanya memberi harga pada skenario yang menguntungkan — patut diikuti melalui portal resmi Pemerintah Kota dan opini Dewan Pembangunan Kota.
Terdapat juga risiko regulasi IPTU (pajak properti). Tabel nilai Itajaí disesuaikan pada 2024 dan siklus revisi baru diperkirakan akan terjadi pada 2027. Pada gedung premium, IPTU tahunan saat ini bervariasi antara R$ 18 ribu dan R$ 65 ribu — tingkat yang relevan dalam perhitungan investor yang mempertahankan properti tanpa penggunaan di musim sepi.
Perbandingan dengan Balneário Camboriú dan Jurerê: apa yang membedakan Brava
Untuk mengukur Brava sebagai kelas aset, ia harus dibandingkan secara lateral. Balneário Camboriú beroperasi, di pantai pusatnya, dengan rata-rata m² antara R$ 22 ribu dan R$ 38 ribu pada 2025, menurut FipeZap, dengan tiket rata-rata peluncuran di atas R$ 4,5 juta. Perbedaan strukturalnya adalah skala: Balneário menyerap lebih dari R$ 12 miliar dalam VGV yang diluncurkan antara 2020 dan 2025 dan beroperasi dengan ketinggian yang diizinkan di atas 200 meter pada beberapa segmen. Kelangkaannya lebih rendah; likuiditasnya lebih tinggi; premi eksklusivitasnya lebih rendah.
Jurerê Internacional, di Florianópolis, beroperasi di segmen lain lagi: didominasi oleh rumah tinggal dan proyek rendah, tiket rata-rata lebih tinggi (sering kali di atas R$ 12 juta untuk rumah tepi pantai), likuiditas lebih rendah, dan profil pembeli yang lebih matang. Bagi investor dengan tiket antara R$ 5 juta dan R$ 10 juta dalam apartemen tepi pantai, Brava menawarkan jalan tengah: kelangkaan yang mendekati Jurerê, dengan likuiditas yang masih jauh lebih besar dan horizon apresiasi yang masih dalam kurva naik — Jurerê telah mengonsolidasikan sebagian besar keuntungan historis yang sedang diserap Brava sekarang.
Di pesisir utara Santa Catarina, di luar segitiga Brava-Balneário-Jurerê, peluncuran premium di Bombinhas, Porto Belo, dan Itapema sedang meningkat, namun beroperasi, pada 2026, dengan rata-rata m² antara 35% dan 55% di bawah Brava dan dengan profil pembeli yang lebih sensitif terhadap suku bunga. Mereka adalah pasar dalam tahap siklus sebelumnya — menarik bagi mereka yang mencari titik masuk yang lebih murah, dengan kompensasi risiko eksekusi yang lebih tinggi dan konsolidasi lingkungan yang lebih rendah.
Daftar periksa akhir untuk pengambilan keputusan
Mensintesakan kriteria dan pembacaan makro, tujuh pertanyaan harus dijawab sebelum penandatanganan reservasi apa pun di gedung premium Brava. Mereka yang menjawab "tidak" atau "tidak tahu" pada tiga atau lebih kemungkinan besar membayar untuk pemasaran — bukan untuk asetnya.
1. Apakah fasad utama unit yang dimaksud benar-benar tepi pantai atau pemandangan samping? Di lantai berapa dan dengan sudut pandang persis seperti apa?
2. Berapa unit per lantai? Apakah ada lift pribadi dengan akses ke lantai? Apakah ketinggian langit-langit efektif melebihi 2,90 meter?
3. Apakah pengembang memiliki setidaknya tiga penyerahan di segmen premium Santa Catarina dalam tujuh tahun terakhir, dengan habite-se yang diterbitkan dan layanan purna-jual yang berfungsi?
4. Apakah total VGV proyek sesuai dengan kapasitas penyerapan segmen — antara R$ 80 juta dan R$ 250 juta pada produk butik premium? Di atas itu, bagaimana ritme penjualan saat ini?
5. Berapa iuran lingkungan yang diproyeksikan per unit per bulan? Apakah angka ini sudah masuk ke perhitungan yield bersih?
6. Pada pra-konstruksi: berapa saldo yang harus dikoreksi berdasarkan INCC dan bagaimana jadwal fisik-finansial? Pada produk siap huni: bagaimana rekam jejak waktu rata-rata penjualan di pasar sekunder dari gedung yang sama?
7. Apakah ada klausul tegas tentang revisi Plano Diretor selama masa konstruksi? Izin bangun diterbitkan di bawah rezim tata kota yang mana?
Pertimbangan khusus bagi investor Indonesia
Bagi investor berbasis Indonesia, ada lapisan praktis tambahan yang patut dipertimbangkan sebelum berkomitmen pada aset tepi pantai Brasil. Pertama, status investor non-residen di Brasil mengharuskan pendaftaran modal masuk pada Banco Central do Brasil melalui sistem RDE-IED — prosedur ini melindungi hak remitansi keuntungan dan modal kembali, namun harus diselesaikan sebelum atau bersamaan dengan transaksi. Kedua, perpajakan atas keuntungan modal (ganho de capital) untuk non-residen tunduk pada tarif progresif 15% hingga 22,5% atas selisih nilai jual, dan harus diselesaikan dalam waktu yang ditentukan setelah transaksi.
Ketiga, perlu dicatat bahwa Brasil dan Indonesia tidak memiliki perjanjian penghindaran pajak berganda yang komprehensif untuk properti — artinya pendapatan sewa dan keuntungan modal mungkin tunduk pada perpajakan di kedua yurisdiksi, walaupun mekanisme kredit pajak luar negeri Indonesia dapat meringankan beban tersebut. Konsultasi dengan akuntan publik Brasil yang berpengalaman dalam klien non-residen dan dengan konsultan pajak Indonesia yang memahami pendapatan luar negeri menjadi langkah wajib sebelum komitmen, bukan setelahnya.
Kesimpulan
Praia Brava, pada 2026, bukan lagi taruhan spekulatif. Ini adalah alamat yang telah mapan, dengan premi kelangkaan geografis yang eksplisit, basis pembeli yang terdiversifikasi secara struktural, dan jajaran produk yang mencakup tiket antara R$ 3,8 juta dan R$ 14 juta dalam lingkungan yang sama, pada tahap siklus yang berbeda. Bagi investor berkekayaan tinggi, keputusan bukan lagi antara Brava dan pesisir lain — melainkan antara pra-konstruksi dan siap huni, antara butik dan skala besar, antara fasad depan dan samping, antara pengembang mapan dan pendatang baru. Gedung seperti Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno, dan Reserva Figueira adalah contoh pasar yang sah dari masing-masing segmen tersebut — bukan rekomendasi.
Sudut pandang yang paling sering terlewat dalam percakapan kasual adalah yang paling berbobot: yield bersih realistis, setelah iuran lingkungan, IPTU, manajemen, dan keausan, jarang melebihi 4,8% per tahun pada aset premium. Pengembalian sejati berasal dari kombinasi antara apresiasi riil (secara historis kokoh dalam siklus 5 hingga 10 tahun), perlindungan terhadap inflasi Brasil jangka panjang, dan penggunaan pribadi — variabel yang harus diukur sebagai fungsi pelengkap, bukan pengganti, dari sisa portofolio. Untuk mengikuti analisis mingguan pasar properti pesisir Santa Catarina dan segmen mewah di Itajaí, pertimbangkan untuk berlangganan kurasi editorial portal SIDE Empreendimentos. Angka, siklus, dan Plano Diretor terus bergerak — keputusan yang terinformasi tetap menjadi satu-satunya komoditas yang langka.