בנייני יוקרה על קו החוף בפראיה ברווה: 2026
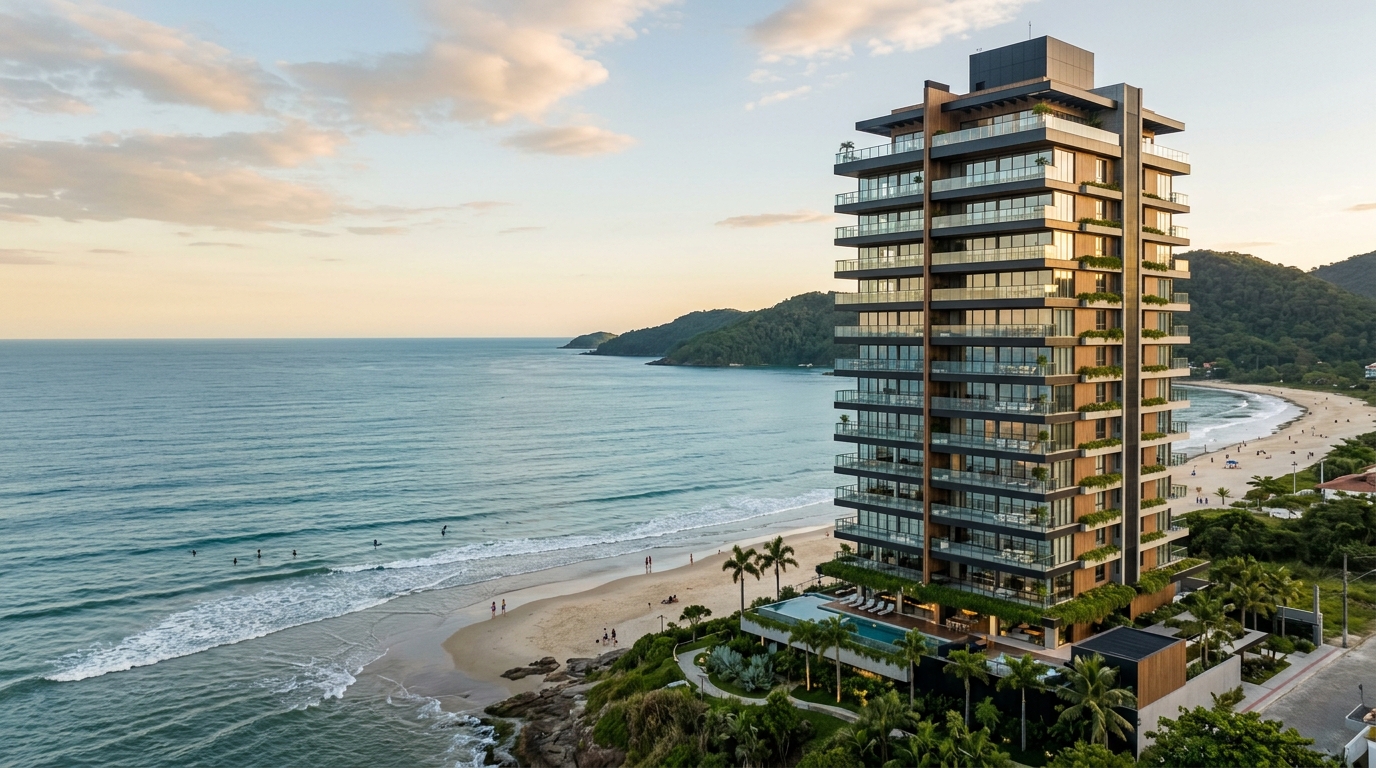
בין ינואר 2020 לדצמבר 2025 זינק המטר הרבוע המפורסם בפראיה ברווה (Praia Brava) מטווח ממוצע של כ-11,000 ריאל ברזילאי לטווח של 24,000 עד 32,000 ריאל, לפי סדרות נתונים משולבות של מדד FipeZap ושל איגוד הקבלנים האזורי Sinduscon/SC עבור העיר איטאז'אי (Itajaí). במקביל, ה"כרטיס" הממוצע של פרויקטים חדשים על קו החוף בשכונה הפסיק לנוע סביב 2.5 מיליון ריאל והתמקם בטווח של 5 עד 14 מיליון ריאל — ובמקרים נקודתיים של פנטהאוזים אף חצה את רף 25 מיליון הריאל. עבור משקיע בעל הון פנוי גבוה, השאלה אינה עוד "האם להיכנס?", אלא: בתוך אותו מיקוד דואר עצמו — איזה בניין, באיזה שלב של מחזור הבנייה, מאיזו חברה יזמית — יחזיר את היחס הטוב ביותר בין עליית ערך, נזילות בשוק היד-שנייה ותשואה מהשכרה לתיירות.
הסקירה ההשוואתית הנוכחית בוחנת שבעה פרויקטים הנמצאים כיום בפסגת ההיצע בפראיה ברווה — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale ו-Reserva Figueira — מנקודת מבטו של מי שמקצה הון, לא של מי שמתכוון להתגורר. אין כאן המלצה. יש קריטריונים, נתונים פומביים והמסגרת המאקרו-כלכלית שמבדילה בין מחיר לערך בשוק שכבר עבר שני מחזורים שלמים של INCC (מדד עלות הבנייה הברזילאי) ושל ריבית סליק (Selic — ריבית הבסיס של הבנק המרכזי בברזיל) בעשור האחרון. הפרויקטים מובאים כדוגמאות שוק, לא כהמלצה לרכישה.
מדוע פראיה ברווה הפכה לכתובת היקרה ביותר בחוף סנטה קטרינה
פראיה ברווה מצרפת שלושה גורמים הנדירים יחדיו בכל אורכו של החוף הברזילאי: רצועת חול תחומה בין מצוקים (מחסור פיזי בלתי מתחדש), תוכנית מתאר עירונית של איטאז'אי שהגבילה היסטורית את גובה הבניינים בקו הראשון, ופרופיל קונה המורכב ברובו מתעשייני אגרו-עסקים מדרום וממרכז-מערב ברזיל, מנהלים בכירים מאזור התעשייה של עמק איטאז'אי והון מסאו פאולו המחפש בית שני בעל פוטנציאל הכנסה. השילוב של שלושת הכוחות הללו הוא שמבדיל את ברווה משאר חופי הצפון של ברזיל הנמצאים בעלייה.
בצד ההיצע, מחזור 2023-2026 הביא ריכוז חריג של השקות בטווח של 5 עד 15 מיליון ריאל. נתוני Secovi/SC (איגוד חברות הנדל"ן של סנטה קטרינה) עבור אזור AMFRI מראים שפרויקטים בעלי כרטיס ממוצע מעל 4 מיליון ריאל היוו יותר מ-35% מסך VGV (Valor Geral de Vendas — שווי המכירות הכולל של פרויקט) שהושק באיטאז'אי ב-2024 — שיעור חסר תקדים בסדרה ההיסטורית של העיר. ה-ABRAINC, במדד הנדל"ן הלאומי שלה למחצית השנייה של 2025, סיווגה את איטאז'אי בין שלוש הערים בברזיל עם הצמיחה הגבוהה ביותר ב-VGV בקטגוריה היוקרתית והעל-יוקרתית, לצד בלניאריו קמבוריו (Balneário Camboriú) ומחוז סאו פאולו.
בצד הביקוש, הפרופיל השתנה. ב-2018 פראיה ברווה הייתה עדיין כתובת של בית שני עבור משפחות מפנים סנטה קטרינה ומריו גרנדה דו סול. ב-2025, הקונה הממוצע של יחידות מעל 6 מיליון ריאל — לפי סקר עצמאי שערך פורטל המקרקעין מול מתווכים מקומיים והצליב מול רישומי הטאבו — מתפלג בין סנטה קטרינה (38%), סאו פאולו (24%), ריו גרנדה דו סול (15%), אזור המרכז-מערב (12%) וחו"ל (11%, עם נוכחות ארגנטינאית ופורטוגזית בולטת ומספר עולה של רוכשים מישראל). ההון הזה מחפש שני דברים בו-זמנית: מקלט מטבעי חלקי (חלק נכנס דרך מסלול המשקיע הלא-תושב) ונכס דפנסיבי כנגד האינפלציה הברזילאית ארוכת-הטווח — תפקיד היסטורי שמילאו נכסי קו-מים מבוססים.
התוצאה המצרפית היא שוק שתוך חמש שנים חדל להיות בר-השוואה לחוף הצפוני של ריו גרנדה דו סול והחל להתחרות בנקודת ייחוס עם בלניאריו קמבוריו ו-Jurerê Internacional בפלוריאנופוליס. ההבדל מבני: בלניאריו ספגה מחזור אגרסיבי של גובה מותר — עם מגדלים החוצים את רף 200 המטרים — ואילו ברווה שמרה, בכוחה של תוכנית המתאר, על צפיפות נמוכה משמעותית. הניגוד הזה של מחסור הוא כיום התזה הבולית המרכזית של השכונה.
קריטריונים אובייקטיביים להשוואה — מה שמבדיל מחיר מערך
לפני שעוברים להשוואת בניין מול בניין, כדאי לקבע את הסרגל. שבעה משתנים מסבירים כמעט את כל הפיזור במחירים בתוך אותה שכונה ואותו פלח עליון. מי שמתעלם מאחד מהם נוטה לשלם ביוקר על שיווק.
קו מים אמיתי לעומת תצפית צדדית. קיים פער מהותי בין דירה שחזיתה הראשית פונה ישירות לאוקיינוס לבין דירה שבה תצפית הים נראית מהמרפסת הצדדית או באלכסון. הפוזיציה הראשונה נסחרת בדרך כלל ב-18% עד 35% יותר מהשנייה — בתוך אותו בניין עצמו — והנזילות בשוק היד-שנייה גבוהה אין-ערוך. בסקירות עיוורות, הבדל החזית הוא הפרמטר שבדרך כלל חומק מהקונה הנמהר.
גובה תקרה ומספר יחידות לקומה. במוצרי יוקרה אמיתיים, גובה התקרה השמיש מתחיל סביב 2.90 מטרים בחלל החי ומגיע עד 3.20 מטרים במרפסות. קריטי יותר: מספר היחידות בקומה. פרויקטים שבהם יחידה אחת בלבד מאכלסת כל קומה — מודל ה-private residence — פועלים במישור אחר של בלעדיות נתפסת, ובהתאם — של תמחור. בניינים עם שתיים או ארבע יחידות לקומה מתחרים על מדף שונה, גם כאשר הגימור דומה.
היסטוריית היזם. בשוק שבו חלק משמעותי מה-VGV נמכר עוד "על הנייר", עם מועדי מסירה של 36 עד 60 חודשים, הצד שכנגד חשוב לא פחות מהמוצר עצמו. רקורד של מסירה בזמן, איכות שירות אחרי הבנייה ויכולת לעמוד בטבלת המחירים בתקופות INCC גבוה — אלה מבדילים בין יזמים שמייצרים היסטורית פרמיה בשוק היד-שנייה לבין יזמים שסובלים מהנחה ברגע המכירה החוזרת. ב-2024, שלוש יזמיות ריכזו יותר מ-60% מה-VGV של הפלח העליון בפראיה ברווה, לפי הצלבת נתוני טאבו ו-Secovi/SC.
שטחי שיתוף שימושיים לעומת שיתוף לקטלוג. ספא, בריכה מחוממת מקורה, חדר טיפולים, beach lounge ממוזג וניהול מקצועי של השכרה (כשרלוונטי) — אלה משתנים שמתורגמים בפועל למחיר לילה בעונה. מגרשי ספורט מנופחים, גני שעשועים מקורים ואולמות לאירועים ל-300 איש, במוצר שמיועד לזוג בלי ילדים או למשקיע — אלה עלויות ועד ללא תשואה שולית.
VGV כולל ומספר היחידות. בניינים בוטיקיים עם VGV של 80 עד 150 מיליון ריאל נוטים לפעול עם שליטה טובה יותר בטבלת המחירים ועם פחות לחץ ביטולים בסיום המחזור. מוצרים עם VGV מעל 400 מיליון ריאל ומאות יחידות תלויים יותר במצב המאקרו ובריבית סליק ברגע המסירה.
דמי ועד חודשיים. בפלח ברווה, דמי הוועד באיכות פרימיום עומדים כיום בין 2,500 ל-6,500 ריאל ליחידה לחודש, תלוי במבנה השירותים ובמספר היחידות בקומה. המספר הזה חייב להיכנס לחישוב התשואה נטו — משקיעים נוטים לחזות את ההכנסה ברוטו ולשכוח את ההוצאה הקבועה.
תאימות לתכנון העירוני. בעיר שמנהלת דיון ציבורי על עדכון תוכנית המתאר, בניינים שכבר קיבלו היתר בנייה ואכלוס (Habite-se — תעודת אישור אכלוס בברזיל) תחת התקנות הקודמות, נושאים פרמיה מובלעת של מחסור — בייחוס לקו ראשון בגובה שלא יתחדש בעתיד.
השוואת הבניינים המרכזיים בקו החוף ב-2026
הטבלה שלהלן מרכזת שבעה פרויקטים הנמצאים כיום בפסגת השוק של פראיה ברווה. המספרים משקפים מחיר כניסה ושטח ממוצע של הטיפולוגיה הנפוצה ביותר בהיצע — לא של הפנטהאוז או של הגן, שנסחרים מעל הטווח העליון המצוין. הערכים עוגלו לכפולות הקרובות של 250 אלף ריאל ומבוססים על הצלבה של טבלאות מחיר של היזמים, מודעות פומביות ב-FipeZap ועסקאות רשומות בטאבו בשנים-עשר החודשים שהסתיימו במאי 2026. בבניינים שכבר נמסרו — מדובר במחיר שוק יד-שנייה; בבניינים בבנייה — במחיר טבלה.
| פרויקט | שטח ממוצע | מחיר (ריאל) | מסירה | סטטוס | יזם |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 מ"ר | 9.5 מ׳ – 14 מ׳ | 2026 | בנייה מתקדמת | FG Empreendimentos |
| Sense Praia Brava | 240 מ"ר | 5.8 מ׳ – 8.2 מ׳ | 2025 | נמסר | Procave |
| Brava Prime | 210 מ"ר | 4.5 מ׳ – 6.5 מ׳ | 2024 | נמסר | Embraed |
| Bay House | 275 מ"ר | 6.2 מ׳ – 9.0 מ׳ | 2027 | על הנייר | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 מ"ר | 3.8 מ׳ – 5.2 מ׳ | 2023 | נמסר | Procave |
| Tirreno Residenziale | 260 מ"ר | 5.5 מ׳ – 7.8 מ׳ | 2026 | קרוב למסירה | FG Empreendimentos |
| Reserva Figueira | 320 מ"ר | 8.0 מ׳ – 11.5 מ׳ | 2027 | על הנייר | Embraed |
ה-Bravíssima Private Residence הוא הדוגמה הארכיטיפית של מודל יחידה-אחת-לקומה שמובל אל קצה גבול היכולת בברווה, עם שטחים פרטיים החוצים את 300 המ"ר וחזית הפונה ישירות לים. המחיר החזוי ב-2026 כבר משקף שלושה עדכוני טבלה שנתיים שעקבו אחר ה-INCC, ובמקביל את המחסור בהיצע ההשוואתי באזור.
ה-Sense Praia Brava של Procave פועל בחתך אחר: בניין שנמסר ב-2025, עם יחידות בנות 240 מ"ר בממוצע, טיפולוגיות של שלושה וארבעה חדרי שינה ומבנה ספא. המחיר משקף את היתרון של "נכס מוכן" — הוא חומק מ-INCC שיורי ומחסל את סיכון העיכוב. היסטורית, בשוק היוקרה הברזילאי, הפרמיה הזו עומדת בין 8% ל-15% ביחס לערך ה"על הנייר" המקביל.
Brava Prime ו-Atmosphere Spa Home Club מייצגים את הקומה הנגישה ביותר של החתך הפרימיומי: שניהם כבר נמסרו, עם מחירים שמאפשרים עדיין כניסה לברווה מתחת ל-5 מיליון ריאל בטיפולוגיות פנימיות מסוימות. עבור המשקיע המתמקד בתשואת השכרת חופשה ברוטו, אלה מסורתית המוצרים עם היחס הטוב ביותר בין הכנסה לבין ההון המושקע — בדיוק משום שמחיר הכניסה נמוך יותר.
Bay House ו-Reserva Figueira, בקצה ה"על הנייר", נושאים את התזה הקלאסית של רכישה בשלב התכנון מיזם בעל מותג חזק: הנחה ראשונית מול המוצר המוכן ההשוואתי, אך חשיפה מלאה ל-INCC ולסיכון ביצוע. במחזורים שבהם INCC מתון — מתחת ל-6% בשנה — הרווח ההיסטורי של רכישה על הנייר מיזם פרימיום בברווה נע בין 25% ל-45% עד למועד המסירה. במחזורים עם INCC מעל 10%, הרווח הזה הצטמצם משמעותית.
Tirreno Residenziale, שצפוי להימסר ב-2026, לוכד את שני העולמות כאשר לוח הזמנים מכובד: ההנחה של הרכישה על הנייר בכניסה, כאשר רוב החשיפה ל-INCC כבר שולמה, ואופק קצר עד לרגע הקבלה — בדיוק השלב שבו, היסטורית, הנכס מתייקר בקצב המהיר ביותר כתוצאה מציפיות בשוק היד-שנייה.
החישוב של המשקיע — תשואה, עליית ערך והעלות הסמויה
התשואה של נכס קו-חוף בפראיה ברווה מורכבת משלושה מקורות שיש לטפל בהם בנפרד: עליית הון נומינלית, הכנסה מהשכרה לתיירות והגנה אינפלציונית. ערבוב שלושת האלמנטים למספר אחד של "תשואה שנתית" הוא הטעות הנפוצה ביותר אצל קונים שוליים.
בעליית הערך, החומש 2020-2025 הניב רווחים נומינליים של בין 95% ל-160% בעמדות קו-חוף מבוססות, עם יתרון בולט לבניינים עם יחידה אחת לקומה ובקו ראשון. הביצוע הזה משווה עם זאת לאינפלציה מצטברת (IPCA — המדד הברזילאי לצרכן) של כ-38% באותה התקופה. הרווח הריאלי, אם כן, עמד בין 41% ל-88% — איתן, אך רחוק מהנרטיב של "הוכפל בדולר" שהסתובב ב-2022 וב-2023. בדולר, בהתחשב בפיחות המטבעי ובמחזור הריבית, הרווח הריאלי של המשקיע הזר היה צנוע יותר: בין 18% ל-45%, לפי חישוב מצולב מול שערי החליפין הממוצעים השנתיים. עבור משקיע ישראלי שקובע התייחסות בשקל או בדולר, התרגום הזה הוא קריטי — חוסך אכזבה אחרי שש שנים.
בהכנסה מהשכרה, ברווה פועלת עם עונתיות חזקה. מחקרי שוק מצביעים על אחוזי תפוסה של מעל 85% בחודשי דצמבר, ינואר ופברואר (קיץ הדרומי), עם מחירי לילה של 2,200 עד 6,500 ריאל בהתאם לטיפולוגיה. מחוץ לעונה הגבוהה, התפוסה צונחת ל-22% עד 38% ומחיר הלילה מתאים את עצמו לטווח של 900 עד 2,200 ריאל. בהקרנה לשנה קלנדרית, התשואה ברוטו הטיפוסית עומדת בין 5.5% ל-8% משווי הנכס — לפני עמלת ניהול (15% עד 25%), ארנונה (IPTU — משתנה לפי שטח), דמי ועד (2,500 עד 6,500 ריאל לחודש) ושחיקת ריהוט. התשואה נטו הריאליסטית מתכנסת לטווח של 3.2% עד 4.8% בשנה בנכסי פרימיום מנוהלים היטב.
"כאשר משווים נכס קו-חוף יוקרתי לאג"ח ממשלתי צמוד או לקרן ריט של נדל"ן מסחרי, לא משווים רק תשואה מול תשואה. מדובר בנכס עם פרמיית מחסור גיאוגרפי, שימוש אישי מובנה והגנה מטבעית חלקית, מול נכס פיננסי נזיל. אלה תפקידים שונים בתיק — וצריך לתמחר אותם ככאלה."
הנזילות בשוק היד-שנייה מעל 5 מיליון ריאל היא הנושא שמדובר בו הכי פחות, ושמכריע יותר מכל. באיטאז'אי, זמן המכירה הממוצע של נכסים בטווח הזה ב-2025 עמד על 9 עד 18 חודשים בבניינים עם חזית אטרקטיבית ויזם מבוסס — הרבה מתחת ל-24 עד 36 חודשים שנצפו במוצרים השוואתיים בחופי ברזיל אחרים. מעל 10 מיליון ריאל, זמן המכירה מוכפל. מעל 20 מיליון ריאל, הנכס מתחיל לפעול בשוק "מעל לדלפק" מצומצם, עם עסקאות הנסגרות פרטנית והנחות טיפוסיות של 8% עד 15% מן הטבלה המקורית המבוקשת.
השפעת ה-INCC על הרוכש "על הנייר" ראויה לתשומת לב מיוחדת ב-2026. המדד צבר 11.9% ב-2021, 8.9% ב-2022, 3.2% ב-2023, 4.8% ב-2024, ופועל בקצב שנתי של 5.5% עד 6.5% במחצית הראשונה של 2026, לפי מוסד FGV. בחוזים טיפוסיים של ארבע שנים, פירוש הדבר תוספת מצטברת של בין 18% ל-28% על מחיר הטבלה הראשוני — מספר שצריך לשלב בחיזוי התשואה של מי שרוכש היום נכס שמסירתו ב-2029 או 2030.
סיכונים ספציפיים — מה עלול לשבור את התזה
ארבעה סיכונים ייחודיים לחתך הפרימיומי של ברווה וראויים לכימות מפורש לפני החתימה.
ביטול חוזה (Distrato). חוק הביטולים הברזילאי (חוק 13.786/2018) הגביל את הניכוי שהיזם רשאי לעכב ל-25% או 50% מהסכום ששולם, בהתאם למשטר. במחזורי ריבית סליק גבוהה ו-VGV מסוכן יותר, חלק מהפרויקטים רשמו שיעורי ביטול של מעל 18% — הרבה מעל הממוצע ההיסטורי של 6% עד 9% בפלח היוקרה. ביטולים בקנה מידה גבוה לוחצים על תזרים המזומנים של היזם, מעכבים את הבנייה ועלולים לכפות עדכון מטה של טבלת המחירים — בעוכריו של המשקיע שרכש בשלב מוקדם.
עיכוב במסירה. תעודת האכלוס (Habite-se) הממוצעת באיטאז'אי, לפי סקירת Sinduscon/SC ל-2024, התקבלה באיחור ממוצע של 4.8 חודשים על לוח הזמנים החוזי. בבניינים מעל 30 קומות, הממוצע עולה ל-7.2 חודשים. החוזה הטיפוסי כולל סבילות של 180 יום — עיכובים מעבר לכך מקנים זכאות לקנס, אך אכיפת הקנס דורשת תביעה משפטית, מה שמחליש את האפקט המעשי על המשקיע.
היצע יתר מעל 8 מיליון ריאל. חתך 8 עד 15 מיליון ריאל בברווה ספג בין 2023 ל-2025 השקות בהיקף כולל של מעל 2.1 מיליארד ריאל ב-VGV, לפי קומפילציה פומבית של Secovi/SC. ספיגת המלאי הזה תלויה בהמשך זרימת ההון מסאו פאולו ומסקטור האגרו — זרימה רגישה לריבית הריאלית הפנימית ולשער החליפין. תרחיש של ריבית סליק מעל 14% לאורך יותר משנים-עשר חודשים רצופים לוחץ על הפלח הזה באופן בלתי פרופורציונלי לשאר השוק.
עדכון תוכנית המתאר העירונית. עיריית איטאז'אי דנה מאז 2023 בעדכון תוכנית המתאר, בדגש על גובה מותר, נסיגות ומקדמי ניצול בקו הראשון. כל מהלך שירחיב את הגובה המותר בקו הראשון יפחית, בגבול, את המחסור היחסי של הבניינים שכבר נבנו תחת המשטר המגביל יותר. כל מהלך שיגביל עוד יותר יחזק את הפרמיה של הנכסים הקיימים. הסיכון סימטרי, אך השוק נוטה לתמחר רק את התרחיש החיובי — כדאי לעקוב אחר התהליך בפורטל הרשמי של העירייה ובחוות הדעת של מועצת הפיתוח העירונית.
קיים גם סיכון רגולטורי בנוגע לארנונה (IPTU). טבלת השווי של איטאז'אי עודכנה ב-2024, ומחזור חידוש נוסף צפוי ב-2027. בבניינים פרימיומיים, IPTU שנתי כיום נע בין 18,000 ל-65,000 ריאל — סכום משמעותי בחישוב המשקיע שמחזיק את הנכס פנוי בעונה הנמוכה. בעבור משקיע שאינו תושב, יש לשקלל גם את אחריות המס בברזיל (קרי, חובת הצהרה ותשלום על הכנסות מהשכרה לפי שיעורי IRRF) ואת ההתייחסות לאמנת המס הרלוונטית מארץ המגורים.
השוואה עם בלניאריו קמבוריו ו-Jurerê: מה מייחד את ברווה
כדי לאמוד את ברווה כסוג נכס, יש להשוות אותה לרוחב. בלניאריו קמבוריו פועלת בחוף המרכזי שלה עם מטר רבוע ממוצע של 22,000 עד 38,000 ריאל ב-2025, לפי FipeZap, ועם כרטיס ממוצע של פרויקטים חדשים מעל 4.5 מיליון ריאל. ההבדל המבני הוא הקנה מידה: בלניאריו ספגה יותר מ-12 מיליארד ריאל ב-VGV שהושק בין 2020 ל-2025 ופועלת עם גובה מותר העולה על 200 מטרים בקטעים מסוימים. המחסור קטן יותר, הנזילות גבוהה יותר, פרמיית הבלעדיות נמוכה יותר.
Jurerê Internacional, בפלוריאנופוליס, פועלת בחתך עוד שונה: דומיננטיות של וילות ובניינים נמוכים, כרטיס ממוצע גבוה יותר (לרוב מעל 12 מיליון ריאל לוילה צמודת ים), נזילות נמוכה יותר ופרופיל קונה בוגר יותר. עבור המשקיע בכרטיס של 5 עד 10 מיליון ריאל בדירת קו-חוף, ברווה מציעה דרך אמצע: מחסור הקרוב לזה של Jurerê, עם נזילות עדיין משמעותית גבוהה יותר ואופק עליית ערך שעדיין נמצא בעקומת עלייה — Jurerê כבר ספגה חלק ניכר מהרווח ההיסטורי שברווה מעבדת כעת.
בחוף הצפוני של סנטה קטרינה, מחוץ למשולש ברווה-בלניאריו-Jurerê, פרויקטים פרימיומיים בבומבינייאס (Bombinhas), פורטו בלו (Porto Belo) ואיטפמה (Itapema) נמצאים בעלייה, אך פועלים ב-2026 עם מטר רבוע ממוצע של בין 35% ל-55% מתחת לברווה ועם פרופיל קונה רגיש יותר לריבית. אלה שווקים בשלב מוקדם יותר של המחזור — אטרקטיביים למי שמחפש מחיר כניסה נמוך יותר, בתמורה לסיכון ביצוע גבוה יותר וקונסולידציה פחות מבוססת של הסביבה.
רשימת תיוג סופית להחלטה
סינתזה של הקריטריונים ושל הקריאה המאקרו-כלכלית — שבע שאלות שצריך להשיב עליהן לפני חתימה על שמורה בכל בניין פרימיומי בברווה. מי שעונה "לא" או "לא יודע" על שלוש או יותר, ככל הנראה משלם על השיווק — לא על הנכס.
1. החזית הראשית של היחידה המבוקשת היא קו-מים אמיתי או צדדית? באיזו קומה ובאיזו זווית מבט מדויקת?
2. כמה יחידות יש בקומה? האם יש מעלית פרטית אל אותה קומה? האם גובה התקרה השמיש עולה על 2.90 מטרים?
3. האם ליזם יש לפחות שלוש מסירות בפלח הפרימיומי של סנטה קטרינה בשבע השנים האחרונות, עם Habite-se שהונפק ועם שירות לקוחות פעיל?
4. האם ה-VGV הכולל של הפרויקט תואם את כושר הספיגה של הפלח — בין 80 ל-250 מיליון ריאל במוצרי בוטיק פרימיומיים? מעל לזה — מה קצב המכירות בפועל?
5. מהם דמי הוועד החזויים ליחידה לחודש? האם המספר הזה נכנס לחישוב התשואה נטו?
6. ברכישה על הנייר: מה היתרה לעדכון לפי INCC ומהו לוח הזמנים הפיזי-פיננסי? בנכס מוכן: מה היסטוריית זמן המכירה הממוצע בשוק היד-שנייה של אותו בניין?
7. האם קיים סעיף מפורש בחוזה בנוגע לעדכון תוכנית המתאר במהלך הבנייה? תחת איזה משטר תכנוני הונפק היתר הבנייה?
שיקול נוסף למשקיע מחו"ל: מטבע, מיסוי וטיפוס נציגות
עבור משקיע שאינו תושב ברזיל — ובכלל זה משקיע ישראלי המחפש פיזור חוצה-יבשת — שלושה רכיבים נוספים נכנסים לחישוב מעבר למה שמעניין את הקונה המקומי. ראשית, רישום במאגר המשקיעים הלא-תושבים (CMN 4.373 ב-Banco Central) פותח מסלול חוקי להעברת ההון לתוך ברזיל ואת ההכנסות החוצה ממנה. שנית, החזקת הנכס דרך תאגיד ברזילאי (לרוב באמצעות תאגיד מסוג Ltda) או החזקה ישירה — ההבחנה משפיעה על מבנה המיסוי וזכויות ירושה, וצריך להחליט עליה לפני העסקה ולא בדיעבד. שלישית, מינוי מיופה כוח מקומי הוא הכרחי מעשית, הן לצורך הגשת הצהרת מס שנתית בברזיל והן לטיפול בעסקת התיווך והרישום בטאבו.
שיקול נוסף הוא תזמון העברת המטבע. הריאל הברזילאי הציג היסטורית תנודתיות שנתית של 12% עד 20% מול הדולר, ושל מספר דומה מול השקל הישראלי. רכישה "על הנייר" המשלמת בריאל לאורך 36 עד 60 חודשים פירושה חשיפה מטבעית מצטברת שיש לכמת. חלק מהקונים פותחים חשבון בנק תושב חוץ בריאל ומבצעים את ההמרות בחלקים, כך לפחק על חשיפה לתאריך בודד. אסטרטגיית גידור פשוטה זו לא מבטלת את הסיכון אך מפזרת אותו — שיקול ראוי לכל מי שכרטיס הרכישה שלו עולה על מיליון דולר.
מסקנה
פראיה ברווה, ב-2026, אינה עוד הימור ספקולטיבי. זוהי כתובת מבוססת, עם פרמיית מחסור גיאוגרפי מפורשת, קונה מבני מגוון ומגוון מוצרים המכסה כרטיסים מ-3.8 ועד 14 מיליון ריאל בתוך אותה שכונה עצמה, בשלבים שונים של המחזור. עבור משקיע בעל הון פנוי, ההחלטה חדלה להיות בין ברווה לחוף אחר — היא הפכה להחלטה בין רכישה על הנייר לרכישה מוכנה, בין בוטיק לקנה מידה, בין חזית ראשית לחזית צדדית, בין יזם מבוסס ליזם חדש. בניינים כמו Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno ו-Reserva Figueira הם דוגמאות לגיטימיות לשוק בכל אחד מהחתכים — לא המלצות.
הזווית שהכי חומקת בשיחות הדלפק היא זו שמכריעה את התשואה האמיתית: התשואה נטו ריאליסטית, אחרי ועד, IPTU, ניהול ושחיקה, נדיר שעולה על 4.8% בשנה בנכסים פרימיומיים. התשואה האמיתית באה משילוב של עליית ערך ריאלית (היסטורית איתנה במחזורים של 5 עד 10 שנים), הגנה מפני האינפלציה הברזילאית ארוכת הטווח ושימוש אישי — משתנים שצריך לכמת כפונקציות משלימות, לא כתחליפיות, ליתר התיק. למעקב אחר ניתוחים שבועיים של שוק הנדל"ן של חוף סנטה קטרינה ושל פלח היוקרה באיטאז'אי, ניתן לעיין באוצרות העריכה של פורטל SIDE Empreendimentos. המספרים, המחזורים ותוכנית המתאר ממשיכים לזוז — ההחלטה המושכלת היא היחידה שעדיין נשארת במחסור.