Edifícios de luxo frente-mar na Praia Brava: 2026
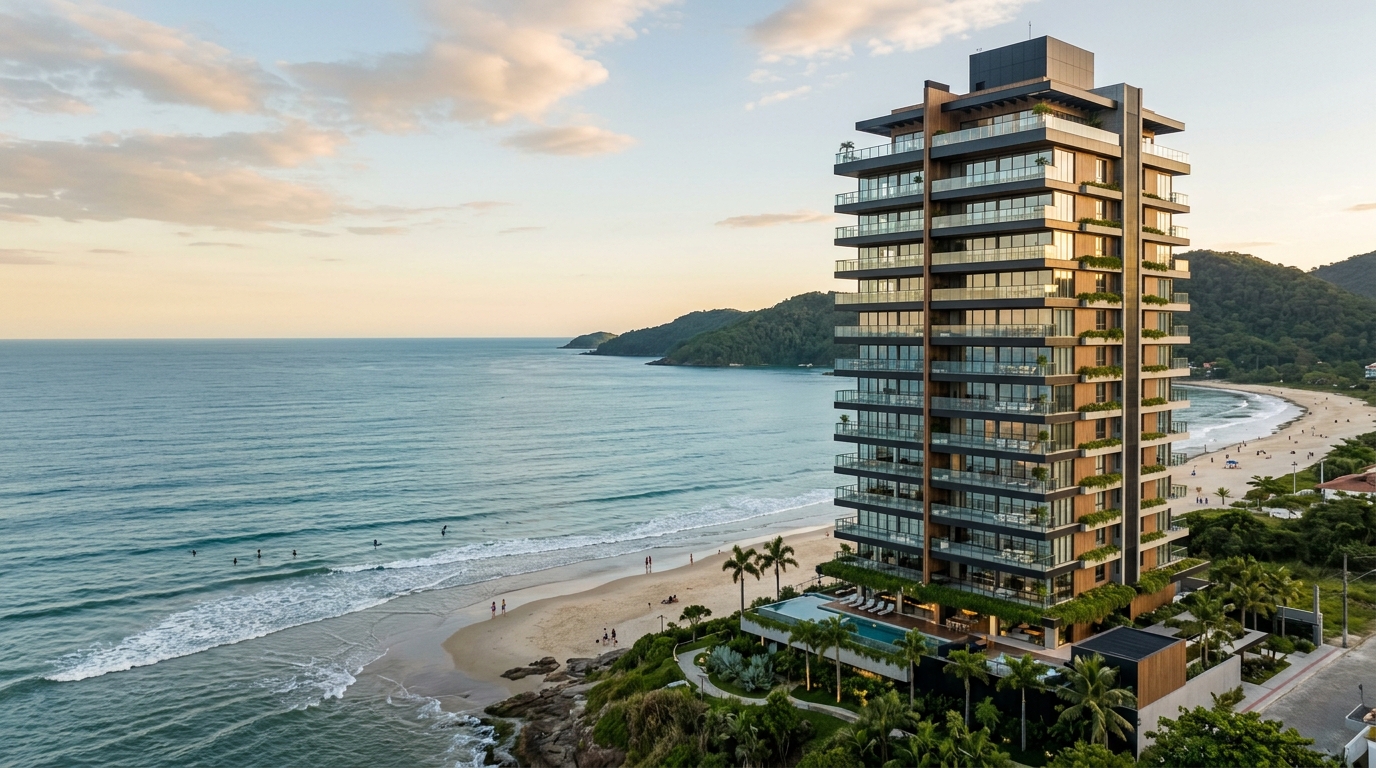
Entre janeiro de 2020 e dezembro de 2025, o metro quadrado anunciado na Praia Brava saltou de uma faixa média de R$ 11 mil para algo entre R$ 24 mil e R$ 32 mil, segundo séries combinadas do FipeZap e do Sinduscon/SC para Itajaí. Em paralelo, o ticket médio dos lançamentos frente-mar do bairro deixou de orbitar R$ 2,5 milhões e passou a se concentrar entre R$ 5 milhões e R$ 14 milhões — em alguns casos pontuais, ultrapassando R$ 25 milhões em coberturas. Para o investidor de alto patrimônio, a pergunta deixou de ser "vale entrar?" e virou outra: dentro do mesmo CEP, qual edifício, em qual estágio do ciclo, com qual incorporadora, devolve a melhor relação entre valorização, liquidez no secundário e renda de temporada?
Este comparativo trata sete empreendimentos hoje associados ao topo da Praia Brava — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale e Reserva Figueira — sob a ótica de quem aloca capital, não de quem mora. Não há recomendação. Há critérios, números públicos e a moldura macro que diferencia preço de valor em um mercado que já passou por dois ciclos completos de INCC e Selic na última década. Os empreendimentos são tratados como exemplos de mercado, não como sugestão de aquisição.
Por que a Praia Brava virou o endereço mais caro do litoral catarinense
A Praia Brava soma três elementos que, juntos, são raros no litoral brasileiro: uma faixa de areia delimitada por morros (escassez física não-renovável), um Plano Diretor de Itajaí que historicamente restringiu o gabarito da primeira quadra e um perfil de comprador composto majoritariamente por empresários do agronegócio do Sul e do Centro-Oeste, executivos da Bacia do Itajaí e capital paulista buscando segunda residência com potencial de renda. A combinação dessas três forças é o que distingue a Brava de outras orlas em alta no Brasil.
Do lado da oferta, o ciclo 2023-2026 trouxe um adensamento atípico de lançamentos no recorte de R$ 5 milhões a R$ 15 milhões. Dados consolidados do Secovi/SC para a região da AMFRI mostram que os empreendimentos com ticket médio acima de R$ 4 milhões responderam por mais de 35% do VGV lançado em Itajaí em 2024 — proporção inédita na série histórica do município. A ABRAINC, em seu Indicador Imobiliário Nacional do segundo semestre de 2025, classificou Itajaí entre as três cidades brasileiras com maior crescimento de VGV no segmento de alto e altíssimo padrão, ao lado de Balneário Camboriú e de São Paulo capital.
Do lado da demanda, o perfil mudou. Em 2018, a Praia Brava era ainda um endereço de segunda residência de famílias do interior catarinense e do Rio Grande do Sul. Em 2025, o comprador médio de unidades acima de R$ 6 milhões — segundo levantamento próprio de corretoras locais consultadas pelo portal e cruzado com cartórios de registro de imóveis — distribui-se entre Santa Catarina (38%), São Paulo (24%), Rio Grande do Sul (15%), Centro-Oeste (12%) e exterior (11%, com forte presença argentina e portuguesa). Esse capital busca duas coisas simultaneamente: refúgio cambial parcial (parte ingressa via investidor não-residente) e ativo defensivo contra a inflação brasileira de longo prazo, função historicamente exercida por imóveis frente-mar consolidados.
O resultado agregado é um mercado que, em cinco anos, deixou de ser comparável ao litoral norte gaúcho e passou a disputar referencial com Balneário Camboriú e Jurerê Internacional. A diferença é estrutural: Balneário absorveu um ciclo agressivo de gabarito elevado — com torres acima de 200 metros — enquanto a Brava manteve, por força do zoneamento, uma densidade significativamente menor. Esse contraste de escassez é hoje a principal tese altista do bairro.
Critérios objetivos de comparação — o que separa preço de valor
Antes do comparativo edifício a edifício, vale fixar a régua. Sete variáveis explicam a quase totalidade da dispersão de preço dentro do mesmo bairro e do mesmo segmento de altíssimo padrão. Quem ignora uma delas costuma pagar caro por marketing.
Frente-mar real versus vista lateral. Há diferença material entre um apartamento com fachada principal voltada para o oceano e outro com vista lateral ou diagonal a partir de varanda secundária. A primeira posição costuma negociar entre 18% e 35% acima da segunda, dentro do mesmo edifício, e a liquidez no secundário é incomparavelmente maior. Em comparativos cegos, a diferença de fachada é o item número um que escapa do comprador apressado.
Pé-direito e unidades por andar. Em produtos verdadeiramente premium, o pé-direito útil tende a partir de 2,90 metros nos sociais e a chegar a 3,20 metros em terraços. Mais determinante: o número de unidades por andar. Empreendimentos com uma única unidade por pavimento — modelo private residence — operam em outro patamar de exclusividade percebida e, portanto, de precificação. Edifícios com duas ou quatro unidades por andar competem em outra prateleira mesmo quando o acabamento é semelhante.
Histórico da incorporadora. Em um mercado em que parte relevante do VGV é vendida na planta, com prazos de entrega de 36 a 60 meses, a contraparte importa tanto quanto o produto. Track record de entrega no prazo, qualidade do pós-obra e capacidade de honrar tabela de preços em ciclos de INCC alto separam incorporadoras que historicamente compõem prêmio no secundário das que sofrem desconto no momento da revenda. Em 2024, três incorporadoras concentraram mais de 60% do VGV do segmento na Praia Brava, segundo dados cruzados de cartórios e do Secovi/SC.
Lazer útil versus lazer de catálogo. Spa, piscina aquecida coberta, sala de massagem, beach lounge climatizado e gerenciamento profissional de locação (quando aplicável) são variáveis que efetivamente convertem em ticket de temporada. Quadras polivalentes superdimensionadas, brinquedotecas e salões de festas para 300 pessoas, em produtos voltados ao casal sem filhos ou ao investidor, são custo de condomínio sem retorno marginal.
VGV total e número de unidades. Edifícios boutique com VGV entre R$ 80 milhões e R$ 150 milhões tendem a operar com maior controle de tabela e menor pressão de distrato no fim do ciclo. Produtos com VGV acima de R$ 400 milhões e centenas de unidades dependem mais do humor macro e da Selic no momento das chaves.
Condomínio mensal. Na faixa Brava, condomínios premium estão hoje entre R$ 2.500 e R$ 6.500 por unidade-mês, dependendo da estrutura de lazer e do número de unidades por andar. Esse número precisa entrar na conta de yield líquido — investidores costumam projetar a receita bruta e esquecer da despesa fixa.
Conformidade urbanística. Em uma cidade que discute a revisão do Plano Diretor, edifícios com alvará e habite-se consolidados sob a regra anterior carregam um prêmio implícito de escassez, especialmente em primeira quadra com gabarito que dificilmente será reeditado.
Comparativo dos principais edifícios frente-mar em 2026
O quadro abaixo consolida sete empreendimentos hoje associados ao topo do mercado da Praia Brava. Os números refletem ticket de entrada e área média da tipologia mais ofertada — não da cobertura nem da garden, que negociam acima da banda superior indicada. Valores arredondados para os múltiplos de R$ 250 mil mais próximos e baseados em cruzamento de tabelas de incorporadora, anúncios públicos no FipeZap e transações registradas em cartório nos doze meses encerrados em maio de 2026. Edifícios já entregues têm ticket de mercado secundário; edifícios em obras têm ticket de tabela.
| Empreendimento | m² médio | Ticket (R$) | Entrega | Status | Incorporadora |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9,5 mi – 14 mi | 2026 | Obras avançadas | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5,8 mi – 8,2 mi | 2025 | Entregue | Procave |
| Brava Prime | 210 m² | 4,5 mi – 6,5 mi | 2024 | Entregue | Embraed |
| Bay House | 275 m² | 6,2 mi – 9,0 mi | 2027 | Planta | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3,8 mi – 5,2 mi | 2023 | Entregue | Procave |
| Tirreno Residenziale | 260 m² | 5,5 mi – 7,8 mi | 2026 | Pré-entrega | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8,0 mi – 11,5 mi | 2027 | Planta | Embraed |
O Bravíssima Private Residence é o exemplo arquetípico do modelo uma-unidade-por-andar levado ao limite na Brava, com áreas privativas que ultrapassam 300 m² e fachada frente-mar real. O ticket projetado em 2026 já reflete três reajustes anuais de tabela acompanhando INCC e, ao mesmo tempo, escassez de produto comparável no entorno.
O Sense Praia Brava, da Procave, opera em outro recorte: edifício entregue em 2025, com unidades de 240 m² médios em tipologias de três e quatro suítes e estrutura de spa, ocupa um patamar de ticket que tende a precificar a vantagem do "imóvel pronto" — escapa do INCC residual e elimina o risco de atraso. Historicamente, no mercado brasileiro de altíssimo padrão, esse prêmio fica entre 8% e 15% sobre o equivalente em planta.
Brava Prime e Atmosphere Spa Home Club representam o pavimento mais acessível do recorte premium: ambos já entregues, com tickets que ainda permitem entrada na Brava abaixo de R$ 5 milhões em determinadas tipologias internas. Para o investidor focado em yield de temporada bruta, são tradicionalmente os produtos com a melhor relação receita-investido — exatamente porque o ticket de entrada é menor.
Bay House e Reserva Figueira, na ponta da planta, carregam a tese clássica do imóvel-na-planta-com-marca-forte: desconto inicial frente ao produto pronto comparável, mas exposição integral a INCC e a risco de execução. Em ciclos de INCC moderado — abaixo de 6% ao ano —, o ganho histórico de comprar na planta de incorporadora premium na Brava ficou entre 25% e 45% até as chaves. Em ciclos com INCC acima de 10%, esse ganho se comprimiu.
Tirreno Residenziale, em pré-entrega prevista para 2026, captura o melhor dos dois mundos quando o cronograma é honrado: o desconto da planta na entrada, com a maior parte da exposição ao INCC já paga, e horizonte curto até a posse — exatamente o estágio do ciclo em que historicamente o ativo se aprecia mais rápido por antecipação de mercado secundário.
A conta do investidor — yield, valorização e o custo invisível
O retorno de um ativo frente-mar na Praia Brava é composto por três fontes que precisam ser tratadas separadamente: valorização nominal de capital, renda de temporada e proteção inflacionária. Misturar as três em um número único de "rentabilidade anual" é o erro mais comum entre compradores marginais.
Na valorização, o quinquênio 2020-2025 entregou ganhos nominais entre 95% e 160% nas posições frente-mar consolidadas, com larga vantagem para edifícios com uma unidade por andar e em primeira quadra. Esse desempenho, contudo, é comparado a um IPCA acumulado de aproximadamente 38% no mesmo período. O ganho real, portanto, ficou entre 41% e 88% — robusto, mas longe das narrativas de "duplicou em dólar" que circularam em 2022 e 2023. Em dólar, considerando a desvalorização cambial e o ciclo de Selic, o ganho real do estrangeiro foi mais discreto: entre 18% e 45%, segundo cálculos cruzados com a paridade média anual.
Na renda de temporada, a Brava opera com sazonalidade pesada. Estudos de mercado apontam taxas de ocupação superiores a 85% nos meses de dezembro, janeiro e fevereiro, com diárias entre R$ 2.200 e R$ 6.500 dependendo da tipologia. Fora da alta temporada, ocupação cai para 22% a 38% e diárias se ajustam para a faixa de R$ 900 a R$ 2.200. Projetando o ano calendário, o yield bruto típico fica entre 5,5% e 8% sobre o valor do imóvel — antes de comissão de gestão (15% a 25%), IPTU (variável conforme metragem), condomínio (R$ 2.500 a R$ 6.500/mês) e desgaste de mobília. Yield líquido realista converge para a faixa de 3,2% a 4,8% ao ano em ativos premium bem geridos.
"Quando se compara um imóvel frente-mar premium ao Tesouro IPCA+ ou a um fundo imobiliário de tijolo, o que se está comparando não é apenas yield contra yield. É um ativo com prêmio de escassez geográfica, uso pessoal embutido e cobertura cambial parcial contra um ativo financeiro líquido. São funções diferentes na carteira — e devem ser dimensionadas como tais."
A liquidez do secundário acima de R$ 5 milhões é o tema menos discutido e o mais determinante. Em Itajaí, o tempo médio de venda de imóveis nessa faixa em 2025 ficou entre 9 e 18 meses para edifícios com fachada e incorporadora consagradas — bem abaixo dos 24 a 36 meses observados em produtos comparáveis em outras orlas do Brasil. Acima de R$ 10 milhões, o tempo de venda dobra. Acima de R$ 20 milhões, o ativo passa a operar em um mercado de balcão restrito, com transações negociadas individualmente e descontos típicos de 8% a 15% sobre a tabela inicial pretendida.
O efeito INCC sobre quem compra na planta merece especial atenção em 2026. O indicador acumulou 11,9% em 2021, 8,9% em 2022, 3,2% em 2023, 4,8% em 2024 e tem rodado próximo de 5,5% a 6,5% em base anualizada no primeiro semestre de 2026, segundo a FGV. Em contratos típicos de quatro anos, isso significa um adicional acumulado entre 18% e 28% sobre o valor de tabela inicial — número que precisa ser embutido na projeção de retorno de quem compra hoje uma planta com chaves em 2029 ou 2030.
Riscos específicos — o que pode quebrar a tese
Quatro riscos são particulares ao recorte Brava premium e merecem dimensionamento explícito antes da assinatura.
Distrato. A Lei do Distrato (Lei 13.786/2018) limitou a retenção a 25% ou 50% do valor pago, dependendo do regime. Em ciclos de Selic alta e VGV mais arriscado, alguns empreendimentos chegaram a registrar taxas de distrato superiores a 18% — muito acima da média histórica de 6% a 9% para o segmento de alto padrão. Distrato em massa pressiona caixa da incorporadora, atrasa obra e pode forçar revisão de tabela para baixo, prejudicando o investidor que comprou cedo.
Atraso. O Habite-se médio em Itajaí, segundo levantamento do Sinduscon/SC para 2024, ocorreu com atraso médio de 4,8 meses sobre o cronograma contratual. Em edifícios acima de 30 andares, a média sobe para 7,2 meses. O contrato típico admite tolerância de 180 dias — atrasos superiores geram direito à multa, mas a execução dessa multa demanda ação judicial, o que enfraquece o efeito prático para o investidor.
Sobreoferta acima de R$ 8 milhões. O recorte de R$ 8 milhões a R$ 15 milhões na Brava recebeu, entre 2023 e 2025, lançamentos somando mais de R$ 2,1 bilhões em VGV, segundo compilado público do Secovi/SC. A absorção desse estoque depende de uma manutenção do fluxo migratório de capital de São Paulo e do agro — fluxo sensível a juro real interno e a câmbio. Cenário de Selic acima de 14% ao ano por mais de doze meses consecutivos pressiona esse segmento de forma desproporcional ao restante do mercado.
Revisão do Plano Diretor. A Prefeitura de Itajaí discute desde 2023 a revisão do Plano Diretor, com discussões sobre gabarito, recuos e índices de aproveitamento da primeira quadra. Qualquer movimento que amplie o gabarito permitido na primeira quadra reduz, no limite, a escassez relativa dos edifícios já construídos com regime mais restritivo. Qualquer movimento que restrinja ainda mais consolida o prêmio dos ativos existentes. O risco é simétrico, mas o mercado tende a precificar apenas o cenário benigno — vale acompanhar a tramitação no portal oficial da Prefeitura e nos pareceres do Conselho Municipal de Desenvolvimento.
Há ainda o risco regulatório de IPTU. A planta de valores de Itajaí foi reajustada em 2024 e novo ciclo de revisão deve ocorrer em 2027. Em edifícios premium, IPTU anual hoje varia entre R$ 18 mil e R$ 65 mil — patamar relevante na conta do investidor que mantém o imóvel sem uso na baixa temporada.
Comparativo com Balneário Camboriú e Jurerê: o que a Brava tem de diferente
Para dimensionar a Brava como classe de ativo, ela precisa ser comparada lateralmente. Balneário Camboriú opera, na praia central, com m² médio entre R$ 22 mil e R$ 38 mil em 2025, segundo FipeZap, com ticket médio dos lançamentos acima de R$ 4,5 milhões. A diferença estrutural é a escala: Balneário absorveu mais de R$ 12 bilhões em VGV lançado entre 2020 e 2025 e opera com gabarito permitido superior a 200 metros em alguns trechos. A escassez é menor; a liquidez é maior; o prêmio de exclusividade é menor.
Jurerê Internacional, em Florianópolis, opera em outro recorte ainda: predominância de casas e empreendimentos baixos, ticket médio mais alto (frequentemente acima de R$ 12 milhões para casas frente-mar), liquidez menor e perfil de comprador mais maduro. Para o investidor de ticket entre R$ 5 milhões e R$ 10 milhões em apartamento frente-mar, a Brava oferece um meio-termo: escassez próxima de Jurerê, com liquidez ainda significativamente maior e horizonte de valorização ainda em curva de subida — Jurerê já consolidou boa parte do ganho histórico que a Brava está absorvendo agora.
No litoral norte de SC, fora do triângulo Brava-Balneário-Jurerê, lançamentos premium em Bombinhas, Porto Belo e Itapema estão em ascensão, mas operam, em 2026, com m² médio entre 35% e 55% abaixo da Brava e com perfil de comprador mais sensível a juro. São mercados em estágio anterior do ciclo — atrativos para quem busca entrada mais barata, com a contrapartida de maior risco de execução e menor consolidação do entorno.
Checklist final de decisão
Sintetizando os critérios e a leitura macro, sete perguntas devem ser respondidas antes da assinatura de qualquer reserva em edifício premium na Brava. Quem responde "não" ou "não sei" a três ou mais provavelmente está pagando pelo marketing — não pelo ativo.
1. A fachada principal da unidade pretendida é frente-mar real ou lateral? Em qual andar e com qual ângulo exato de visada?
2. Quantas unidades por andar? Há elevador privativo de acesso ao pavimento? O pé-direito útil supera 2,90 metros?
3. A incorporadora tem ao menos três entregas no segmento premium de SC nos últimos sete anos, com habite-se emitido e SAC funcional?
4. O VGV total do empreendimento é compatível com a capacidade de absorção do segmento — entre R$ 80 milhões e R$ 250 milhões em produtos boutique premium? Acima disso, qual o ritmo de vendas atual?
5. Qual o condomínio projetado por unidade-mês? Esse número entrou na conta de yield líquido?
6. Em planta: qual o saldo a corrigir por INCC e qual o cronograma físico-financeiro? Em pronto: qual o histórico de tempo médio de venda no secundário do mesmo prédio?
7. Há cláusula expressa sobre revisão do Plano Diretor durante a obra? O alvará de construção foi emitido sob qual regime urbanístico?
Conclusão
A Praia Brava, em 2026, não é mais uma aposta especulativa. É um endereço consolidado, com prêmio de escassez geográfica explícito, comprador estruturalmente diversificado e um leque de produtos que cobre tickets entre R$ 3,8 milhões e R$ 14 milhões dentro do mesmo bairro, em estágios distintos do ciclo. Para o investidor de alto patrimônio, a decisão deixou de ser entre Brava e outra orla — passou a ser entre planta e pronto, entre boutique e escala, entre fachada frontal e lateral, entre incorporadora consolidada e novata. Edifícios como Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno e Reserva Figueira são exemplos legítimos de mercado de cada um desses recortes — não recomendações.
O ângulo que mais escapa nas conversas de balcão é o que mais pesa: o yield líquido realista, depois de condomínio, IPTU, gestão e desgaste, raramente supera 4,8% ao ano em ativos premium. O retorno verdadeiro vem da combinação entre valorização real (historicamente robusta em ciclos de 5 a 10 anos), proteção contra a inflação brasileira de longo prazo e uso pessoal — variáveis que precisam ser dimensionadas como funções complementares, não substitutas, do restante da carteira. Para acompanhar análises semanais do mercado imobiliário do litoral catarinense e do alto padrão em Itajaí, considere assinar a curadoria editorial do portal SIDE Empreendimentos. Os números, os ciclos e o Plano Diretor seguem em movimento — a decisão informada é a única que segue sendo escassa.