Mga Luxury na Gusali Frente-mar sa Praia Brava: 2026
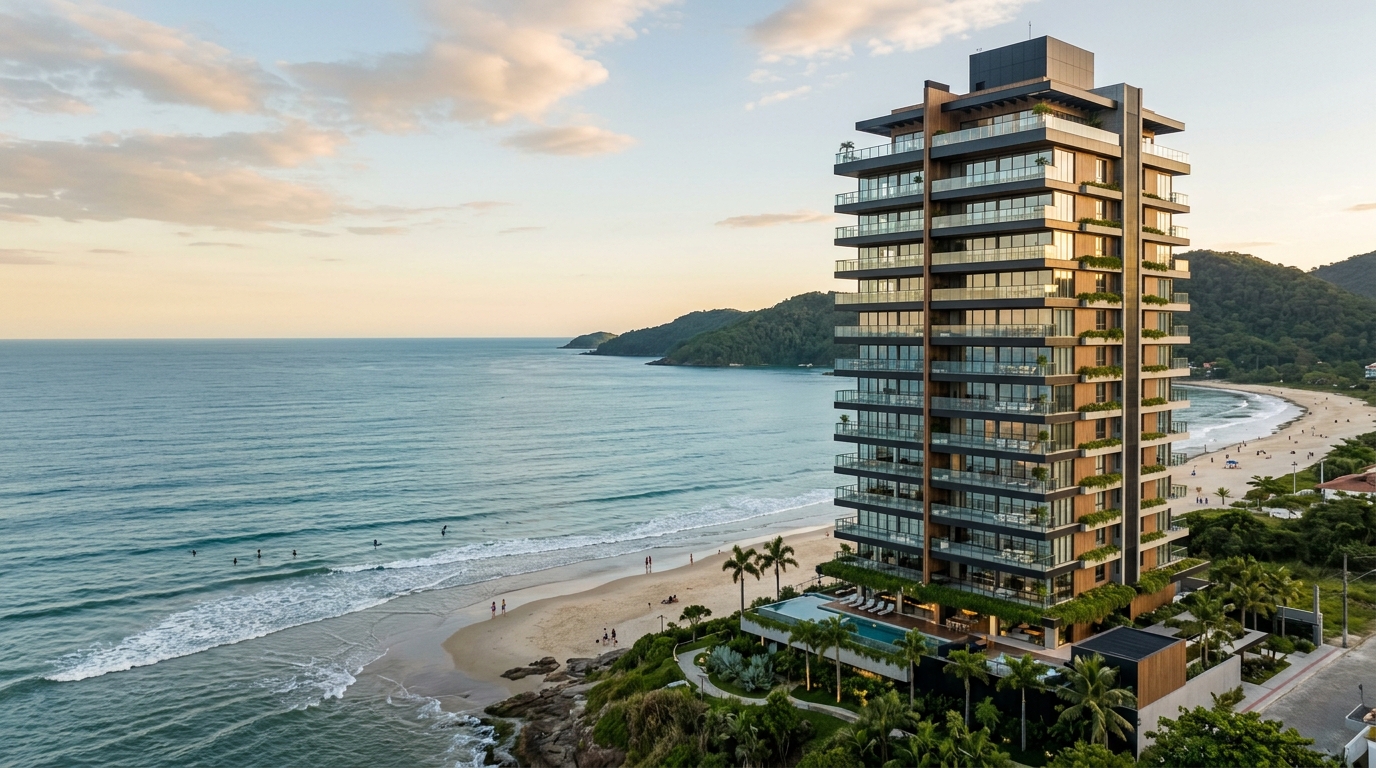
Mula Enero 2020 hanggang Disyembre 2025, ang ipinapamerkadong presyo bawat metro kuwadrado sa Praia Brava ay tumalon mula sa karaniwang antas na halos R$ 11,000 patungo sa pagitan ng R$ 24,000 at R$ 32,000, batay sa pinagsamang serye ng FipeZap at Sinduscon/SC para sa Itajaí. Kasabay nito, ang karaniwang ticket ng mga bagong frente-mar (harap-dagat) na proyekto sa nayon ay umalis na sa orbit ng R$ 2.5 milyon at lumipat sa pagitan ng R$ 5 milyon at R$ 14 milyon — sa ilang piling kaso, lumalagpas pa sa R$ 25 milyon para sa mga penthouse. Para sa mataas-na-yamang mamumuhunan mula sa Pilipinas o sa ibang bahagi ng Asya, ang tanong ay hindi na "sulit bang pumasok?" — kundi sa loob ng parehong ZIP code, aling gusali, sa aling yugto ng cycle, kasama ng aling developer, ang nagbabalik ng pinakamahusay na balanse ng appreciation, secondary-market liquidity at rental income mula sa peak-season tourism?
Sinusuri ng comparative na ito ang pitong proyekto na ngayon ay kaakibat sa pinakatuktok ng Praia Brava — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale at Reserva Figueira — mula sa pananaw ng nagtatalaga ng capital, hindi ng titira. Walang rekomendasyon dito. May mga criteria, public na numero at macro framework na nagtatangi ng presyo at value sa isang merkado na dumaan na sa dalawang kumpletong cycle ng INCC (Brazilian construction cost index) at Selic (base interest rate ng Brazil) sa loob ng huling dekada. Tinatrato ang mga proyekto bilang mga halimbawa ng merkado, hindi bilang mungkahi ng pagbili.
Bakit ang Praia Brava ay naging pinakamamahaling address sa baybayin ng Santa Catarina
Ang Praia Brava ay nagsasama ng tatlong sangkap na, kapag pinagsama, ay bihira sa baybayin ng Brazil: isang strip ng buhanginan na nakapaligid ng mga burol (pisikal at hindi maaaring i-renew na kakapusan), isang Plano Diretor (master zoning plan) ng Itajaí na historikal na naglilimita sa taas ng mga gusali sa unang bloke mula sa dagat, at isang profile ng mamimili na karamihan ay mga negosyante ng agribusiness mula sa Timog at Gitnang-Kanluran ng Brazil, mga ehekutibo mula sa Itajaí Basin, at capital mula sa São Paulo na naghahanap ng pangalawang tahanan na may potensyal kumita. Ang kumbinasyong ito ng tatlong puwersa ang nagpapaiba sa Brava mula sa ibang sumisikat na baybayin sa Brazil.
Mula sa panig ng supply, ang cycle ng 2023–2026 ay nagdala ng hindi karaniwang konsentrasyon ng paglulunsad sa segment na R$ 5 milyon hanggang R$ 15 milyon. Ipinakikita ng consolidated data ng Secovi/SC para sa rehiyon ng AMFRI na ang mga proyektong may average ticket na higit sa R$ 4 milyon ay umabot ng higit sa 35% ng VGV (Valor Geral de Vendas, kabuuang sales value) na inilunsad sa Itajaí noong 2024 — isang proporsyon na unang nakita sa historical series ng munisipalidad. Inuuri ng ABRAINC, sa kanilang National Real Estate Indicator para sa ikalawang kalahati ng 2025, ang Itajaí bilang isa sa tatlong lungsod sa Brazil na may pinakamabilis na paglago ng VGV sa high at ultra-high-end segment, katabi ng Balneário Camboriú at metro Manila ng Brazil na São Paulo.
Mula sa panig ng demand, nagbago ang profile. Noong 2018, ang Praia Brava ay address pa rin ng pangalawang tahanan ng mga pamilya mula sa interior ng Santa Catarina at Rio Grande do Sul. Sa 2025, ang karaniwang mamimili ng mga unit na higit sa R$ 6 milyon — ayon sa proprietary survey ng mga lokal na brokerage na kinonsulta ng portal, na cross-referenced sa property registries — ay nahahati sa pagitan ng Santa Catarina (38%), São Paulo (24%), Rio Grande do Sul (15%), Gitnang-Kanluran (12%) at dayuhan (11%, na may malakas na presensya ng mga Argentino at Portuges, at unti-unting tumataas ang interes ng mga taga-Asya). Ang capital na ito ay naghahanap ng dalawang bagay nang sabay-sabay: bahagyang currency hedge (bahagi ay pumapasok bilang non-resident investor) at defensive asset laban sa pangmatagalang inflation sa Brazil, isang papel na historikal na ginagampanan ng mga consolidated na frente-mar property.
Ang aggregate na resulta ay isang merkado na, sa loob ng limang taon, ay tumigil maging katumbas ng dagat-hilaga ng Rio Grande do Sul at nagsimula nang makipagsabayan sa Balneário Camboriú at Jurerê Internacional. Ang pagkakaiba ay structural: ang Balneário ay sumailalim sa agresibong cycle ng matataas na gusali — may mga tore na higit pa sa 200 metro — habang ang Brava, dahil sa zoning regulation, ay nanatili sa mas mababang density. Ang contrast na ito sa kakapusan ang pangunahing bullish thesis ng nayon sa kasalukuyan.
Mga objective criteria sa paghahambing — ano ang naghihiwalay sa presyo at value
Bago ang building-by-building na comparison, mahalagang itakda ang ruler. Pitong variable ang nagpapaliwanag halos lahat ng dispersion ng presyo sa loob ng parehong neighborhood at parehong ultra-luxury segment. Ang sinumang nagbabaliwala sa kahit isa sa mga ito ay madalas magbayad ng sobra para sa marketing lamang.
Tunay na frente-mar versus side view. May materyal na pagkakaiba sa pagitan ng isang unit na ang pangunahing facade ay nakaharap sa karagatan at isa na may side o diagonal view mula sa secondary balcony. Ang unang posisyon ay karaniwang nagne-negotiate ng 18% hanggang 35% na mas mataas kaysa sa pangalawa, sa loob ng parehong gusali, at ang liquidity sa secondary market ay walang katulad. Sa blind comparisons, ang pagkakaiba ng facade ang item number one na madalas hindi napapansin ng nagmamadaling mamimili.
Ceiling height at units per floor. Sa tunay na premium na produkto, ang useful ceiling height ay madalas magsimula sa 2.90 metro sa social areas at umabot sa 3.20 metro sa terraces. Mas mapagpasiya: ang bilang ng units bawat palapag. Mga proyekto na may isang unit lang bawat floor — ang private residence model — ay tumatakbo sa ibang antas ng exclusivity at samakatuwid, ng pricing. Mga gusaling may dalawa o apat na unit bawat palapag ay nasa ibang shelf kahit pa magkapareho ang finishing.
Track record ng developer. Sa merkado kung saan malaking bahagi ng VGV ay nabibili sa planta (off-plan), na may delivery timeline ng 36 hanggang 60 buwan, ang counterparty ay singhalaga ng produkto mismo. Ang on-time delivery, after-sales quality at kakayahang panindigan ang price table sa cycle ng mataas na INCC ang naghihiwalay sa mga developer na historikal na nag-iipon ng premium sa secondary market mula sa mga sinasalanta ng discount sa resale. Noong 2024, tatlong developer ang nagkokontrol ng higit sa 60% ng VGV ng segment sa Praia Brava, ayon sa cross-referenced data ng mga registry at Secovi/SC.
Praktikal na amenities versus catalog amenities. Spa, indoor heated pool, massage room, climate-controlled beach lounge at professional rental management (kapag applicable) ay mga variable na talagang nagiging short-term rental ticket. Mga sobra-laking multi-purpose courts, playrooms, at function halls para sa 300 katao, sa mga produktong nilaan para sa walang-anak na mag-asawa o investor, ay condo fee cost na walang marginal return.
Total VGV at bilang ng units. Mga boutique na gusali na may VGV sa pagitan ng R$ 80 milyon at R$ 150 milyon ay madalas tumakbo na may mas mahusay na price control at mas kaunting distrato (cancellation) pressure sa katapusan ng cycle. Mga produkto na may VGV na higit sa R$ 400 milyon at daan-daang unit ay mas nakadepende sa macro sentiment at Selic sa oras ng turnover.
Buwanang condo fee. Sa Brava bracket, ang premium condominium fees ay nasa pagitan ngayon ng R$ 2,500 at R$ 6,500 bawat unit kada buwan, depende sa amenities at units per floor. Ang numerong ito ay kailangang pumasok sa net yield calculation — madalas inaasahan ng mga investor ang gross revenue at nakakalimutan ang fixed expenses.
Urban compliance. Sa isang lungsod na nagdedebate ng revision ng Plano Diretor, mga gusaling may permit at habite-se (occupancy certificate) na nailabas sa ilalim ng dating regime ay may implicit scarcity premium, lalo na sa unang bloke kung saan ang gabarito (height limit) ay mahirap nang maulit.
Building-by-building comparison ng mga frente-mar premium sa 2026
Pinagsasama ng table sa ibaba ang pitong proyektong ngayon ay nauugnay sa tuktok ng merkado ng Praia Brava. Ang mga numero ay sumasalamin sa entry ticket at average area ng pinakakaraniwang typology na inaalok — hindi ng penthouse o garden unit, na nag-negotiate sa itaas ng ipinapakitang upper band. Ang mga halaga ay na-round sa pinakamalapit na R$ 250,000 multiple at batay sa cross-reference ng developer price tables, public listings sa FipeZap at notarized transactions sa loob ng labindalawang buwan na nagtatapos sa Mayo 2026. Ang mga gusaling nailipat na ay may secondary market ticket; ang mga nasa konstruksyon ay may developer table ticket.
| Proyekto | Average m² | Ticket (R$) | Delivery | Status | Developer |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9.5M – 14M | 2026 | Advanced construction | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5.8M – 8.2M | 2025 | Delivered | Procave |
| Brava Prime | 210 m² | 4.5M – 6.5M | 2024 | Delivered | Embraed |
| Bay House | 275 m² | 6.2M – 9.0M | 2027 | Off-plan | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3.8M – 5.2M | 2023 | Delivered | Procave |
| Tirreno Residenziale | 260 m² | 5.5M – 7.8M | 2026 | Pre-delivery | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8.0M – 11.5M | 2027 | Off-plan | Embraed |
Ang Bravíssima Private Residence ay archetypal na halimbawa ng isang-unit-bawat-palapag na model na itinaas sa limit ng Brava, na may private areas na lumalagpas sa 300 m² at tunay na frente-mar facade. Ang ticket projection para sa 2026 ay sumasalamin na sa tatlong annual reajustment ng table na sumusunod sa INCC at, sabay nito, sa kakapusan ng katulad na produkto sa kapaligiran.
Ang Sense Praia Brava, ng Procave, ay tumatakbo sa ibang segment: ipinasok noong 2025, may average na 240 m² na unit sa typologies ng tatlo at apat na suites at spa structure, kumukuha ng ticket na sumasalamin sa bentahe ng "ready property" — nakatakas mula sa residual INCC at inaalis ang risk ng pagka-delay. Historically sa Brazilian ultra-luxury market, ang premium na ito ay nakapagitna sa 8% at 15% kumpara sa katumbas na off-plan na proyekto.
Ang Brava Prime at Atmosphere Spa Home Club ang kumakatawan sa pinakaabot-kaya na floor ng premium tier: pareho nang nailipat, na may ticket na nagpapahintulot pa ng entry sa Brava sa ibaba ng R$ 5 milyon para sa ilang internal typology. Para sa investor na nakatuon sa gross seasonal yield, ang mga ito ay tradisyonal na produkto na may pinakamahusay na revenue-to-investment ratio — eksaktong dahil mas mababa ang entry ticket.
Ang Bay House at Reserva Figueira, sa off-plan na panig, ay may dalang klasikong thesis ng off-plan-with-strong-brand: initial discount kumpara sa katumbas na nailipat na produkto, pero may buong exposure sa INCC at execution risk. Sa cycle ng katamtamang INCC — sa ibaba ng 6% kada taon — ang historical na ganansya sa pagbili ng off-plan mula sa premium developer sa Brava ay nasa pagitan ng 25% at 45% hanggang sa turnover. Sa cycle ng INCC na higit sa 10%, ang ganansyang ito ay sumikip.
Ang Tirreno Residenziale, sa pre-delivery na naka-schedule para sa 2026, ay nakukuha ang pinakamabuti sa dalawang mundo kapag ang timeline ay tinupad: ang off-plan discount sa pagpasok, na karamihan sa INCC exposure ay nabayaran na, at maikling horizon hanggang sa pag-occupy — eksaktong ang yugto ng cycle kung saan historikal na pinakamabilis na nag-a-appreciate ang asset dahil sa anticipation sa secondary market.
Ang accounting ng investor — yield, appreciation at ang invisible cost
Ang return ng frente-mar asset sa Praia Brava ay binubuo ng tatlong pinagmumulan na kailangang tratuhin nang hiwalay: nominal capital appreciation, seasonal rental income, at inflation protection. Ang paghahalo ng tatlo sa iisang "annual return" na numero ay ang pinakakaraniwang error sa marginal buyers.
Sa appreciation, ang quinquennium 2020–2025 ay naghatid ng nominal gains sa pagitan ng 95% at 160% sa consolidated frente-mar positions, na may malaking advantage sa mga gusaling may isang unit per floor at sa unang bloke. Ang performance na ito, gayunpaman, ay ikinukumpara sa cumulative IPCA (Brazilian consumer price index) na halos 38% sa parehong panahon. Ang real gain, samakatuwid, ay nasa pagitan ng 41% at 88% — matibay, pero malayo sa narrative ng "doubled in dollars" na umiikot noong 2022 at 2023. Sa US dollar, isinasaalang-alang ang devaluation ng Brazilian real at ang Selic cycle, ang real gain ng dayuhan ay mas mahinhin: nasa pagitan ng 18% at 45%, ayon sa cross-calculation sa karaniwang annual exchange parity.
Sa rental income, ang Brava ay tumatakbo na may matinding seasonality. Ipinapakita ng market studies ang occupancy rates na higit sa 85% sa mga buwan ng Disyembre, Enero at Pebrero (peak ng tag-init sa southern hemisphere), na may daily rates sa pagitan ng R$ 2,200 at R$ 6,500 depende sa typology. Sa labas ng peak season, bumababa ang occupancy sa 22% hanggang 38% at ang rates ay nag-a-adjust sa pagitan ng R$ 900 at R$ 2,200. Sa pag-project sa calendar year, ang typical gross yield ay nasa pagitan ng 5.5% at 8% sa property value — bago ang management commission (15% hanggang 25%), IPTU (Brazilian property tax, variable ayon sa size), condo fee (R$ 2,500 hanggang R$ 6,500/buwan) at depreciation ng furniture. Realistic na net yield ay nagko-converge sa pagitan ng 3.2% at 4.8% kada taon sa premium assets na maayos na pinamahalaan.
"Kapag ikinukumpara ang premium frente-mar property sa Tesouro IPCA+ (inflation-linked Brazilian treasury) o sa real estate fund, ang inihahambing ay hindi lamang yield laban sa yield. Isa itong asset na may geographic scarcity premium, embedded personal use, at partial currency hedge laban sa isang liquid financial asset. Magkaiba ang papel sa portfolio — at dapat sukatin nang ganoon."
Ang liquidity ng secondary market sa itaas ng R$ 5 milyon ang pinaka-hindi napag-uusapan at pinaka-mapagpasiyang tema. Sa Itajaí, ang average time-to-sell sa bracket na ito noong 2025 ay nasa pagitan ng 9 at 18 buwan para sa mga gusaling may consolidated facade at developer — mas mababa ng marami kaysa sa 24 hanggang 36 na buwan na nakikita sa katulad na produkto sa ibang baybayin ng Brazil. Sa itaas ng R$ 10 milyon, dumodoble ang time-to-sell. Sa itaas ng R$ 20 milyon, ang asset ay pumapasok sa restricted over-the-counter market, na may transaksyong indibidwal na pinag-uusapan at karaniwang discount na 8% hanggang 15% sa initial asking price.
Ang epekto ng INCC sa bumibili ng off-plan ay dapat bigyang espesyal na pansin sa 2026. Ang indikador ay nag-accumulate ng 11.9% noong 2021, 8.9% noong 2022, 3.2% noong 2023, 4.8% noong 2024 at tumatakbo sa halos 5.5% hanggang 6.5% annualized base sa unang kalahati ng 2026, ayon sa FGV. Sa karaniwang apat-na-taong kontrata, nangangahulugan ito ng cumulative additional na 18% hanggang 28% sa initial table value — numero na kailangang isama sa return projection ng bumibili ngayon ng off-plan na may turnover sa 2029 o 2030.
Mga partikular na risk — ano ang maaaring bumasag sa thesis
Apat na risk ang partikular sa premium Brava segment at karapat-dapat ng tahasang pagsukat bago pumirma.
Distrato (contract cancellation). Ang Distrato Law (Lei 13.786/2018) ay naglilimita ng retention sa 25% o 50% ng binayarang halaga, depende sa regime. Sa cycle ng mataas na Selic at mas riskoso na VGV, ang ilang proyekto ay umabot ng distrato rates na higit sa 18% — sobra-sobra sa historical average na 6% hanggang 9% para sa high-end segment. Mass distrato ay nag-pressure sa developer cash flow, naka-delay ng konstruksyon, at maaaring pilitin ang downward revision ng price table, na nakakapinsala sa investor na bumili nang maaga.
Pagka-delay. Ang average habite-se (occupancy certificate) sa Itajaí, ayon sa Sinduscon/SC para sa 2024, ay nailabas na may average delay na 4.8 buwan sa contractual schedule. Sa gusaling higit sa 30 palapag, ang average ay umaakyat sa 7.2 buwan. Ang karaniwang kontrata ay nagpapahintulot ng 180-araw na tolerance — mga delay na higit dito ay nagbubunga ng karapatan sa penalty, pero ang enforcement ay nangangailangan ng legal action, na nagpapahina sa praktikal na epekto para sa investor.
Oversupply sa itaas ng R$ 8 milyon. Ang bracket na R$ 8 milyon hanggang R$ 15 milyon sa Brava ay nakatanggap, mula 2023 hanggang 2025, ng paglulunsad na umaabot sa higit sa R$ 2.1 bilyon sa VGV, ayon sa public compilation ng Secovi/SC. Ang absorption ng inventory na ito ay umaasa sa pagpapanatili ng migratory flow ng capital mula sa São Paulo at agribusiness — isang flow na sensitive sa domestic real interest rate at exchange rate. Sa scenario ng Selic na higit sa 14% kada taon nang higit sa labindalawang sunod-sunod na buwan, ang segment na ito ay disproportionate na napepresyura kumpara sa iba pang merkado.
Revision ng Plano Diretor. Ang Itajaí City Hall ay nagdedebate mula 2023 ng revision ng Plano Diretor, na may diskusyon sa gabarito (height limit), setbacks at utilization indices ng unang bloke. Anumang galaw na magpapalaki sa pinapayagang gabarito sa unang bloke ay magbabawas, sa limit, ng relative scarcity ng mga gusaling naitayo na sa ilalim ng mas mahigpit na regime. Anumang galaw na magpapahigpit ay magkokonsolida sa premium ng mga existing asset. Ang risk ay simetriko, pero may tendensiya ang merkado na i-price lang ang benign scenario — sulit ang pag-monitor ng proseso sa opisyal na portal ng City Hall at sa mga opinyon ng Municipal Development Council.
May regulatory risk din sa IPTU. Ang planta de valores (property value table) ng Itajaí ay nai-adjust noong 2024 at bagong revision cycle ay inaasahan sa 2027. Sa premium na gusali, ang annual IPTU ay nasa pagitan ngayon ng R$ 18,000 at R$ 65,000 — isang mahalagang antas sa accounting ng investor na nagpapanatili ng property na walang gumagamit sa low season.
Comparison sa Balneário Camboriú at Jurerê: ano ang kakaiba sa Brava
Para masukat ang Brava bilang asset class, kailangan itong ihambing lateral. Ang Balneário Camboriú ay tumatakbo, sa central beach, na may average m² sa pagitan ng R$ 22,000 at R$ 38,000 noong 2025, ayon sa FipeZap, na may average launch ticket na higit sa R$ 4.5 milyon. Ang structural difference ay scale: ang Balneário ay nag-absorb ng higit sa R$ 12 bilyon sa launched VGV mula 2020 hanggang 2025 at tumatakbo na may pinapayagang gabarito na higit sa 200 metro sa ilang segment. Mas mababa ang scarcity; mas mataas ang liquidity; mas maliit ang exclusivity premium.
Ang Jurerê Internacional, sa Florianópolis (capital ng Santa Catarina state), ay tumatakbo sa isa pang segment: predominance ng mga bahay at mababang-rise na proyekto, mas mataas na average ticket (madalas higit sa R$ 12 milyon para sa frente-mar na bahay), mas mababang liquidity at mas mature na buyer profile. Para sa investor na may ticket sa pagitan ng R$ 5 milyon at R$ 10 milyon para sa frente-mar na apartment, ang Brava ay nag-aalok ng middle ground: scarcity na malapit sa Jurerê, na may significantly higher liquidity at appreciation horizon na nasa upward curve pa — kinonsolida na ng Jurerê ang karamihan ng historical gain na inaabsorb ngayon ng Brava.
Sa hilagang baybayin ng SC, sa labas ng Brava-Balneário-Jurerê triangle, ang premium launches sa Bombinhas, Porto Belo at Itapema ay sumisikat, pero tumatakbo, sa 2026, na may average m² sa pagitan ng 35% at 55% na mas mababa kumpara sa Brava at may buyer profile na mas sensitive sa interest rate. Mga merkado ito sa naunang yugto ng cycle — kaakit-akit para sa naghahanap ng murang entry, na may kapalit ng mas malaking execution risk at mas kaunting consolidated environment.
Final decision checklist
Sa pag-synthesize ng criteria at macro reading, pitong tanong ang dapat sagutin bago pumirma ng kahit anong reservation sa premium na gusali sa Brava. Ang sumagot ng "hindi" o "hindi ko alam" sa tatlo o higit pa ay malamang nagbabayad para sa marketing — hindi para sa asset.
1. Tunay bang frente-mar ang main facade ng nais na unit o side view? Sa aling floor at sa eksaktong aling angle ng visibility?
2. Ilang unit kada palapag? May private elevator ba na umaakses sa floor? Ang useful ceiling height ba ay higit sa 2.90 metro?
3. May tatlo bang deliveries man lang ang developer sa premium segment ng SC sa loob ng huling pitong taon, na may emitted habite-se at gumaganang after-sales service?
4. Ang total VGV ba ng proyekto ay compatible sa absorption capacity ng segment — sa pagitan ng R$ 80 milyon at R$ 250 milyon sa boutique premium products? Sa itaas dito, ano ang kasalukuyang sales pace?
5. Ano ang projected condo fee per unit per month? Pumasok ba ang numerong ito sa net yield calculation?
6. Sa off-plan: ano ang balance na ia-adjust ng INCC at ano ang physical-financial schedule? Sa ready property: ano ang historical time-to-sell average sa secondary market ng parehong gusali?
7. May expressed clause ba tungkol sa Plano Diretor revision habang nasa konstruksyon? Sa aling urbanistic regime nailabas ang construction permit?
Konklusyon
Ang Praia Brava, sa 2026, ay hindi na speculative bet. Isa na itong consolidated address, na may explicit geographic scarcity premium, structurally diversified buyer base at isang range ng produkto na sumasaklaw ng ticket sa pagitan ng R$ 3.8 milyon at R$ 14 milyon sa loob ng parehong neighborhood, sa magkaibang yugto ng cycle. Para sa mataas-na-yamang investor, ang desisyon ay hindi na sa pagitan ng Brava at ibang baybayin — ito na ay sa pagitan ng off-plan at ready, sa pagitan ng boutique at scale, sa pagitan ng frontal at side facade, sa pagitan ng established at bagong developer. Ang mga gusaling tulad ng Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno at Reserva Figueira ay legitimate market examples ng bawat isa sa mga segment na ito — hindi rekomendasyon.
Ang angle na pinakamadalas hindi mapapansin sa over-the-counter conversation ay ang pinakamabigat: ang realistic net yield, pagkatapos ng condo fee, IPTU, management at depreciation, ay bihira nang lumampas sa 4.8% kada taon sa premium assets. Ang tunay na return ay nagmumula sa kumbinasyon ng real appreciation (historikal na matibay sa 5- hanggang 10-taong cycle), proteksyon laban sa long-term Brazilian inflation, at personal use — mga variable na dapat sukatin bilang complementary, hindi substitute, sa iba pang portfolio. Para masundan ang weekly analysis ng real estate market sa baybayin ng Santa Catarina at sa high-end ng Itajaí, isaalang-alang ang pag-subscribe sa editorial curation ng portal ng SIDE Empreendimentos. Ang mga numero, cycle, at Plano Diretor ay patuloy na gumagalaw — ang informed decision ay nananatiling iisang bagay na talagang kakapus-kapos.