Kondominium Mewah Tepi Laut Praia Brava: 2026
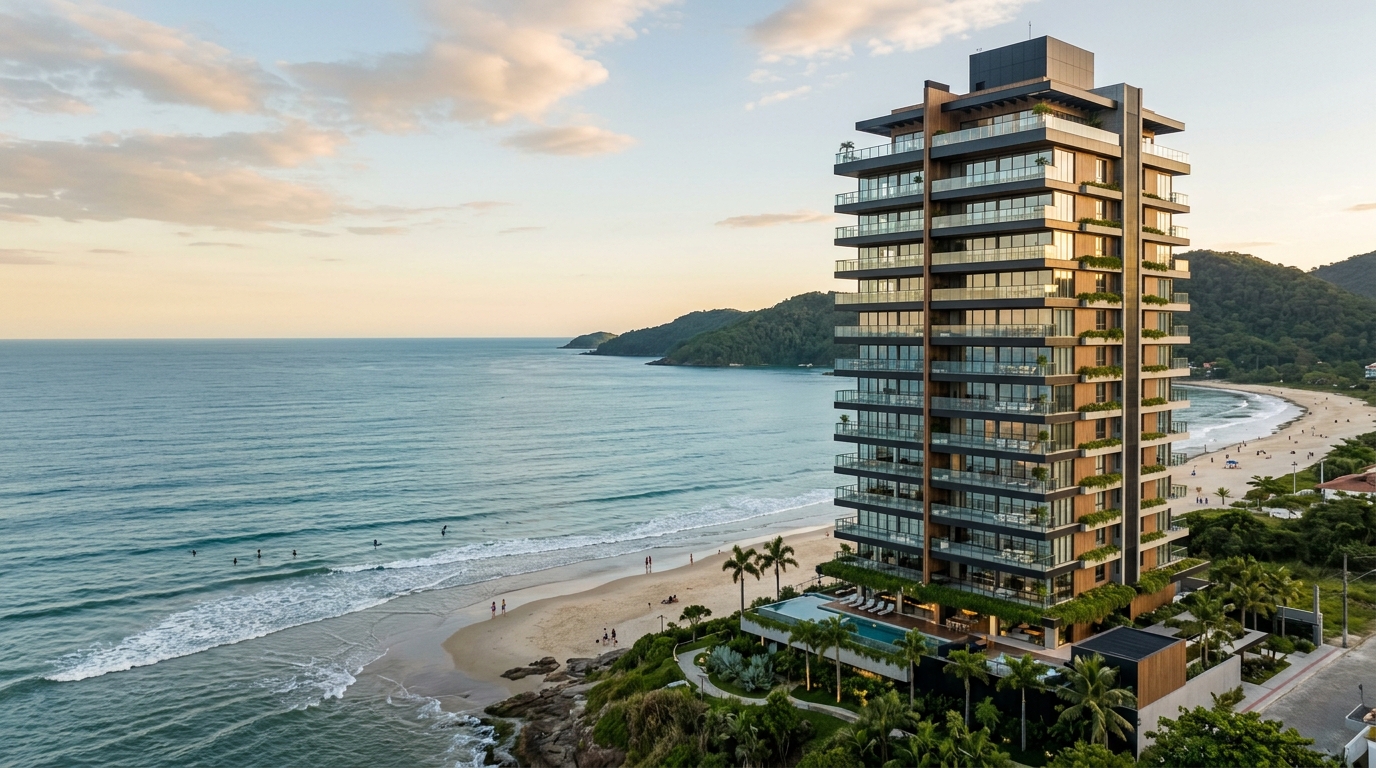
Antara Januari 2020 dan Disember 2025, harga setiap meter persegi yang diiklankan di Praia Brava melonjak daripada lingkungan purata R$ 11 ribu kepada antara R$ 24 ribu hingga R$ 32 ribu, menurut siri gabungan FipeZap dan Sinduscon/SC bagi Itajaí. Pada masa yang sama, tiket purata pelancaran tepi laut di kejiranan ini tidak lagi berlegar pada R$ 2.5 juta dan kini tertumpu antara R$ 5 juta hingga R$ 14 juta — dalam beberapa kes pencakar langit, melebihi R$ 25 juta untuk penthouse. Bagi pelabur kekayaan tinggi, persoalannya bukan lagi "patutkah saya masuk?", sebaliknya: dalam poskod yang sama, bangunan manakah, pada tahap kitaran yang mana, dengan pemaju yang mana, yang memulangkan hubungan terbaik antara apresiasi, kecairan pasaran sekunder, dan pendapatan sewa bermusim?
Perbandingan ini meneliti tujuh pemajuan yang kini dikaitkan dengan kemuncak Praia Brava — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale dan Reserva Figueira — daripada sudut pandangan pengagih modal, bukannya pemilik kediaman. Tiada cadangan dibuat di sini. Yang dikemukakan ialah kriteria, angka awam, dan rangka makroekonomi yang membezakan harga daripada nilai dalam pasaran yang telah melalui dua kitaran penuh INCC (indeks kos pembinaan Brazil) dan Selic (kadar faedah asas Brazil) dalam dekad lepas. Pemajuan-pemajuan ini dianggap sebagai contoh pasaran, bukan saranan pembelian.
Mengapa Praia Brava menjadi alamat termahal di pesisir Santa Catarina
Praia Brava menggabungkan tiga elemen yang, secara kolektif, jarang ditemui di pesisir Brazil: jalur pantai yang dibataskan oleh barisan bukit (kekurangan fizikal yang tidak boleh diperbaharui), Pelan Induk (Plano Diretor) Itajaí yang sejak dahulu mengehadkan ketinggian bangunan di blok pertama, dan profil pembeli yang majoritinya terdiri daripada usahawan agribisnes dari Selatan dan Tengah-Barat Brazil, eksekutif Lembangan Itajaí, dan modal São Paulo yang mencari kediaman kedua dengan potensi pendapatan sewa. Gabungan tiga daya ini yang membezakan Brava daripada pesisir lain yang sedang naik di Brazil.
Di sisi penawaran, kitaran 2023-2026 membawa kepadatan luar biasa pelancaran dalam julat R$ 5 juta hingga R$ 15 juta. Data konsolidasi Secovi/SC bagi rantau AMFRI menunjukkan bahawa pemajuan dengan tiket purata melebihi R$ 4 juta menyumbang lebih daripada 35% VGV (nilai jualan kasar) yang dilancarkan di Itajaí pada 2024 — perkadaran yang belum pernah dicatatkan dalam siri sejarah perbandaran ini. ABRAINC, dalam Penunjuk Hartanah Nasional separuh kedua 2025, mengkelaskan Itajaí antara tiga bandar Brazil dengan pertumbuhan VGV tertinggi dalam segmen mewah dan ultra-mewah, bersama-sama Balneário Camboriú dan ibu kota São Paulo.
Di sisi permintaan, profil telah berubah. Pada 2018, Praia Brava masih menjadi alamat kediaman kedua bagi keluarga dari pedalaman Santa Catarina dan Rio Grande do Sul. Menjelang 2025, pembeli purata unit melebihi R$ 6 juta — menurut tinjauan ejen hartanah tempatan yang dirujuk oleh portal ini dan disilang-rujuk dengan pejabat pendaftaran hartanah — tersebar antara Santa Catarina (38%), São Paulo (24%), Rio Grande do Sul (15%), Tengah-Barat (12%) dan luar negara (11%, dengan kehadiran kuat dari Argentina dan Portugal). Modal ini mencari dua perkara serentak: perlindungan separa kewangan mata wang asing (sebahagiannya masuk melalui status pelabur bukan pemastautin) dan aset defensif terhadap inflasi jangka panjang Brazil, fungsi yang secara sejarah dimainkan oleh hartanah tepi laut yang telah mantap.
Hasil agregat ialah pasaran yang, dalam tempoh lima tahun, tidak lagi setanding dengan pesisir utara Rio Grande do Sul, sebaliknya kini bersaing dengan rujukan Balneário Camboriú dan Jurerê Internacional di Florianópolis. Perbezaannya bersifat struktural: Balneário menyerap kitaran agresif bangunan tinggi — dengan menara melebihi 200 meter — manakala Brava mengekalkan, kerana keterhadan zonasi, ketumpatan yang jauh lebih rendah. Kontras kekurangan inilah hari ini menjadi tesis utama lonjakan kejiranan ini.
Kriteria perbandingan objektif — apa yang memisahkan harga daripada nilai
Sebelum perbandingan bangunan demi bangunan, pembaca perlu menetapkan pembaris. Tujuh pemboleh ubah menjelaskan hampir keseluruhan serakan harga dalam kejiranan yang sama dan segmen ultra-mewah yang sama. Pembeli yang mengabaikan salah satunya selalunya membayar terlalu mahal untuk pemasaran.
Tepi laut sebenar berbanding pemandangan sisi. Terdapat perbezaan ketara antara apartmen dengan fasad utama menghadap lautan dan apartmen dengan pemandangan sisi atau pepenjuru daripada balkoni sekunder. Kedudukan pertama biasanya berunding antara 18% dan 35% lebih tinggi daripada kedudukan kedua, dalam bangunan yang sama, dan kecairan di pasaran sekunder jauh lebih besar. Dalam perbandingan buta, perbezaan fasad ialah perkara nombor satu yang terlepas pandang oleh pembeli tergesa-gesa.
Ketinggian siling dan unit setiap tingkat. Dalam produk yang benar-benar premium, ketinggian siling berguna biasanya bermula pada 2.90 meter di ruang sosial dan boleh mencapai 3.20 meter di teres. Lebih menentukan: bilangan unit setiap tingkat. Pemajuan dengan satu unit setiap aras — model private residence — beroperasi pada paras keeksklusifan yang berbeza, lantas penetapan harga yang berbeza. Bangunan dengan dua atau empat unit setiap tingkat bersaing dalam kategori berbeza meskipun kemasannya seakan-akan sama.
Rekod sejarah pemaju. Dalam pasaran yang sebahagian besar VGV dijual semasa di atas pelan, dengan tempoh penyiapan 36 hingga 60 bulan, rakan urus niaga sama pentingnya dengan produk. Rekod penyiapan tepat masa, kualiti khidmat selepas pembinaan, dan keupayaan mengekalkan jadual harga dalam kitaran INCC tinggi memisahkan pemaju yang secara sejarah mengumpul premium di pasaran sekunder daripada pemaju yang menanggung diskaun semasa penjualan semula. Pada 2024, tiga pemaju menumpukan lebih daripada 60% VGV segmen di Praia Brava, menurut data silang pejabat pendaftaran dan Secovi/SC.
Kemudahan rekreasi berguna berbanding rekreasi katalog. Spa, kolam renang panas dalaman, bilik urutan, beach lounge berhawa dingin, dan pengurusan sewa profesional (jika berkenaan) ialah pemboleh ubah yang benar-benar diterjemahkan kepada tiket sewa bermusim. Gelanggang sukan pelbagai guna yang terlalu besar, bilik permainan kanak-kanak, dan dewan jamuan untuk 300 orang, dalam produk yang ditujukan kepada pasangan tanpa anak atau pelabur, hanya menjadi kos kondominium tanpa pulangan marginal.
VGV keseluruhan dan bilangan unit. Bangunan butik dengan VGV antara R$ 80 juta dan R$ 150 juta cenderung beroperasi dengan kawalan jadual harga yang lebih ketat dan tekanan pembatalan kontrak yang lebih rendah pada penghujung kitaran. Produk dengan VGV melebihi R$ 400 juta dan beratus-ratus unit lebih bergantung kepada mood makroekonomi dan kadar Selic pada saat penyerahan kunci.
Yuran kondominium bulanan. Dalam julat Brava, yuran kondominium premium kini berada antara R$ 2,500 dan R$ 6,500 setiap unit-bulan, bergantung kepada struktur rekreasi dan bilangan unit setiap tingkat. Angka ini perlu dimasukkan dalam pengiraan hasil bersih — pelabur sering meramalkan hasil kasar dan terlupa perbelanjaan tetap.
Pematuhan perancangan bandar. Dalam bandar yang sedang membahaskan semakan Pelan Induk, bangunan dengan permit dan sijil layak duduk (habite-se) yang dikonsolidasikan di bawah peraturan sebelumnya membawa premium kekurangan tersirat, terutamanya di blok pertama dengan ketinggian yang sukar dihasilkan semula.
Perbandingan bangunan tepi laut utama pada 2026
Jadual di bawah merumuskan tujuh pemajuan yang kini dikaitkan dengan kemuncak pasaran Praia Brava. Angka mencerminkan tiket masuk dan kawasan purata tipologi yang paling banyak ditawarkan — bukan penthouse atau garden, yang berunding di atas julat atas yang ditunjukkan. Nilai dibundarkan kepada gandaan R$ 250 ribu terdekat dan berasaskan rujukan silang jadual pemaju, iklan awam di FipeZap, dan transaksi yang didaftarkan di pejabat pendaftaran dalam dua belas bulan berakhir Mei 2026. Bangunan yang telah disiapkan menggunakan tiket pasaran sekunder; bangunan dalam pembinaan menggunakan tiket jadual.
| Pemajuan | m² purata | Tiket (R$) | Penyiapan | Status | Pemaju |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9.5 jt – 14 jt | 2026 | Pembinaan lanjut | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5.8 jt – 8.2 jt | 2025 | Disiapkan | Procave |
| Brava Prime | 210 m² | 4.5 jt – 6.5 jt | 2024 | Disiapkan | Embraed |
| Bay House | 275 m² | 6.2 jt – 9.0 jt | 2027 | Atas pelan | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3.8 jt – 5.2 jt | 2023 | Disiapkan | Procave |
| Tirreno Residenziale | 260 m² | 5.5 jt – 7.8 jt | 2026 | Pra-penyiapan | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8.0 jt – 11.5 jt | 2027 | Atas pelan | Embraed |
Bravíssima Private Residence ialah contoh arketipal model satu-unit-setiap-tingkat yang dibawa ke had di Brava, dengan kawasan persendirian melebihi 300 m² dan fasad tepi laut sebenar. Tiket yang diunjur untuk 2026 telah mencerminkan tiga pelarasan tahunan jadual yang menjejaki INCC dan, pada masa yang sama, kekurangan produk setara di kawasan sekitar.
Sense Praia Brava, oleh Procave, beroperasi dalam kerangka yang berbeza: bangunan disiapkan pada 2025, dengan unit purata 240 m² dalam tipologi tiga dan empat bilik tidur master serta struktur spa, menduduki paras tiket yang cenderung menetapkan harga kelebihan "hartanah siap" — terlepas daripada INCC baki dan menyingkirkan risiko kelewatan. Secara sejarah, dalam pasaran ultra-mewah Brazil, premium ini berada antara 8% dan 15% berbanding produk setara di atas pelan.
Brava Prime dan Atmosphere Spa Home Club mewakili tingkat termurah dalam kerangka premium ini: kedua-duanya telah disiapkan, dengan tiket yang masih membenarkan kemasukan ke Brava di bawah R$ 5 juta dalam tipologi dalaman tertentu. Bagi pelabur yang menumpukan kepada hasil sewa kasar bermusim, ini adalah produk yang secara tradisional menawarkan nisbah hasil-pelaburan yang terbaik — tepat kerana tiket masuk lebih rendah.
Bay House dan Reserva Figueira, di hujung atas pelan, membawa tesis klasik hartanah-atas-pelan-dengan-jenama-kukuh: diskaun awal berbanding produk siap setara, tetapi dedahan penuh kepada INCC dan risiko pelaksanaan. Dalam kitaran INCC sederhana — di bawah 6% setahun — keuntungan sejarah membeli atas pelan daripada pemaju premium di Brava berada antara 25% dan 45% sehingga penyerahan kunci. Dalam kitaran dengan INCC melebihi 10%, keuntungan ini terhimpit.
Tirreno Residenziale, dalam tahap pra-penyiapan yang dijadualkan untuk 2026, menangkap yang terbaik daripada kedua-dua dunia apabila jadual dipatuhi: diskaun pelan pada kemasukan, dengan sebahagian besar dedahan INCC sudah dibayar, dan ufuk singkat sehingga penyerahan — tepat tahap kitaran di mana secara sejarah aset paling pantas dihargai melalui jangkaan pasaran sekunder.
Pengiraan pelabur — hasil sewa, apresiasi, dan kos tersembunyi
Pulangan aset tepi laut di Praia Brava terdiri daripada tiga sumber yang perlu dilayan secara berasingan: apresiasi nominal modal, pendapatan sewa bermusim, dan perlindungan inflasi. Mencampurkan ketiga-tiganya dalam satu angka "pulangan tahunan" tunggal adalah kesilapan paling kerap dalam kalangan pembeli marginal.
Dari segi apresiasi, separuh dekad 2020-2025 memberikan keuntungan nominal antara 95% dan 160% pada kedudukan tepi laut yang telah mantap, dengan kelebihan ketara untuk bangunan dengan satu unit setiap tingkat dan di blok pertama. Walaupun demikian, prestasi ini perlu dibandingkan dengan IPCA (inflasi rasmi Brazil) kumulatif kira-kira 38% dalam tempoh yang sama. Keuntungan sebenar, justeru, berada antara 41% dan 88% — kukuh, tetapi jauh daripada naratif "berganda dalam dolar" yang beredar pada 2022 dan 2023. Dalam dolar AS, mengambil kira penyusutan mata wang dan kitaran Selic, keuntungan sebenar untuk orang asing lebih sederhana: antara 18% dan 45%, menurut pengiraan silang dengan pariti purata tahunan.
Dari segi pendapatan sewa bermusim, Brava beroperasi dengan kemusiman yang berat. Kajian pasaran menunjukkan kadar penghunian melebihi 85% pada bulan Disember, Januari, dan Februari, dengan kadar harian antara R$ 2,200 dan R$ 6,500 bergantung kepada tipologi. Di luar musim puncak, penghunian menurun kepada 22% hingga 38% dan kadar harian disesuaikan kepada julat R$ 900 hingga R$ 2,200. Mengunjur tahun kalendar, hasil sewa kasar tipikal berada antara 5.5% dan 8% berbanding nilai hartanah — sebelum komisen pengurusan (15% hingga 25%), IPTU (cukai hartanah bandaran), yuran kondominium (R$ 2,500 hingga R$ 6,500/bulan), dan kemerosotan perabot. Hasil sewa bersih realistik menumpu kepada julat 3.2% hingga 4.8% setahun bagi aset premium yang diurus dengan baik.
"Apabila membandingkan hartanah tepi laut premium dengan bon Treasury IPCA+ atau dana hartanah berasaskan tanah dan bangunan, yang dibandingkan bukan sekadar hasil dengan hasil. Ini adalah aset dengan premium kekurangan geografi, kegunaan peribadi terbenam, dan perlindungan separa mata wang asing berbanding aset kewangan cair. Mereka adalah fungsi yang berbeza dalam portfolio — dan mesti diukur sebagaimana adanya."
Kecairan pasaran sekunder melebihi R$ 5 juta ialah topik yang paling kurang dibincangkan dan paling menentukan. Di Itajaí, tempoh purata penjualan hartanah dalam julat ini pada 2025 berada antara 9 dan 18 bulan untuk bangunan dengan fasad dan pemaju yang terkenal — jauh lebih rendah daripada 24 hingga 36 bulan yang diperhatikan dalam produk setara di pesisir Brazil yang lain. Melebihi R$ 10 juta, tempoh penjualan berganda. Melebihi R$ 20 juta, aset mula beroperasi dalam pasaran kaunter yang terhad, dengan transaksi yang dirundingkan secara individu dan diskaun tipikal 8% hingga 15% berbanding jadual harga awal yang diinginkan.
Kesan INCC ke atas pembeli atas pelan memerlukan perhatian khas pada 2026. Penunjuk ini terkumpul 11.9% pada 2021, 8.9% pada 2022, 3.2% pada 2023, 4.8% pada 2024 dan kini berlegar antara 5.5% dan 6.5% berasaskan tahunan pada separuh pertama 2026, menurut FGV. Dalam kontrak tipikal empat tahun, ini bermakna tambahan terkumpul antara 18% dan 28% berbanding nilai jadual awal — angka yang perlu dimasukkan dalam unjuran pulangan oleh pembeli yang hari ini menempah pelan dengan penyerahan kunci pada 2029 atau 2030.
Risiko khusus — apa yang boleh memecahkan tesis
Empat risiko khusus untuk kerangka Brava premium dan perlu diukur secara eksplisit sebelum tandatangan kontrak.
Pembatalan kontrak (distrato). Undang-undang Pembatalan Kontrak Brazil (Lei 13.786/2018) mengehadkan pengekalan kepada 25% atau 50% nilai yang dibayar, bergantung kepada rejim. Dalam kitaran Selic tinggi dan VGV yang lebih berisiko, beberapa pemajuan pernah mencatatkan kadar pembatalan melebihi 18% — jauh di atas purata sejarah 6% hingga 9% bagi segmen mewah. Pembatalan beramai-ramai menekan aliran tunai pemaju, melengahkan pembinaan, dan boleh memaksa semakan jadual harga ke bawah, merugikan pelabur yang membeli awal.
Kelewatan penyiapan. Habite-se (sijil layak duduk) purata di Itajaí, menurut tinjauan Sinduscon/SC bagi 2024, berlaku dengan kelewatan purata 4.8 bulan berbanding jadual kontrak. Dalam bangunan melebihi 30 tingkat, purata meningkat kepada 7.2 bulan. Kontrak tipikal mengizinkan toleransi 180 hari — kelewatan melebihi ini menjana hak kepada denda, tetapi penguatkuasaan denda ini memerlukan tindakan mahkamah, yang melemahkan kesan praktikal untuk pelabur.
Lebihan penawaran di atas R$ 8 juta. Julat R$ 8 juta hingga R$ 15 juta di Brava menerima, antara 2023 dan 2025, pelancaran berjumlah melebihi R$ 2.1 bilion dalam VGV, menurut kompilasi awam Secovi/SC. Penyerapan stok ini bergantung kepada kekalan aliran migrasi modal dari São Paulo dan agribisnes — aliran yang sensitif kepada kadar faedah sebenar dalaman dan mata wang asing. Senario dengan Selic di atas 14% setahun selama lebih dua belas bulan berturut-turut menekan segmen ini secara tidak seimbang berbanding sebahagian besar pasaran.
Semakan Pelan Induk. Majlis Perbandaran Itajaí telah membahaskan semakan Pelan Induk sejak 2023, dengan perbincangan tentang ketinggian bangunan, jarak sempadan, dan indeks penggunaan tanah di blok pertama. Sebarang pergerakan yang meluaskan ketinggian yang dibenarkan di blok pertama akan, dalam batas tertentu, mengurangkan kekurangan relatif bangunan yang telah dibina di bawah rejim yang lebih ketat. Sebarang pergerakan yang menyekat lebih jauh akan mengukuhkan premium aset sedia ada. Risiko ini simetri, tetapi pasaran cenderung menetapkan harga hanya pada senario yang menguntungkan — pelabur perlu mengikuti perkembangan di portal rasmi Majlis Perbandaran dan dalam laporan Majlis Pembangunan Perbandaran.
Terdapat juga risiko peraturan IPTU. Pelan nilai Itajaí telah disemak pada 2024 dan kitaran semakan baharu dijangka berlaku pada 2027. Dalam bangunan premium, IPTU tahunan kini berbeza antara R$ 18 ribu hingga R$ 65 ribu — paras yang relevan dalam pengiraan pelabur yang mengekalkan hartanah tanpa kegunaan pada musim luar puncak.
Perbandingan dengan Balneário Camboriú dan Jurerê: apa yang membezakan Brava
Untuk mengukur Brava sebagai kelas aset, ia perlu dibandingkan secara mendatar. Balneário Camboriú beroperasi, di pantai pusat, dengan m² purata antara R$ 22 ribu dan R$ 38 ribu pada 2025, menurut FipeZap, dengan tiket purata pelancaran melebihi R$ 4.5 juta. Perbezaan struktural ialah skala: Balneário menyerap lebih daripada R$ 12 bilion dalam VGV yang dilancarkan antara 2020 dan 2025 dan beroperasi dengan ketinggian dibenarkan melebihi 200 meter di sebahagian segmen. Kekurangan lebih rendah; kecairan lebih tinggi; premium keeksklusifan lebih rendah.
Jurerê Internacional di Florianópolis beroperasi dalam kerangka yang lain pula: dominasi rumah dan pemajuan rendah, tiket purata yang lebih tinggi (kerap melebihi R$ 12 juta untuk rumah tepi laut), kecairan lebih rendah, dan profil pembeli yang lebih matang. Bagi pelabur yang mempunyai tiket antara R$ 5 juta dan R$ 10 juta untuk apartmen tepi laut, Brava menawarkan jalan tengah: kekurangan hampir setanding dengan Jurerê, dengan kecairan yang masih jauh lebih besar, dan ufuk apresiasi yang masih dalam lengkung menaik — Jurerê telah pun menetapkan sebahagian besar keuntungan sejarah yang sedang diserap oleh Brava sekarang.
Di pesisir utara Santa Catarina, di luar segi tiga Brava-Balneário-Jurerê, pelancaran premium di Bombinhas, Porto Belo, dan Itapema sedang menaik, tetapi beroperasi, pada 2026, dengan m² purata antara 35% dan 55% di bawah Brava dan dengan profil pembeli yang lebih sensitif kepada kadar faedah. Ini adalah pasaran di tahap awal kitaran — menarik bagi pembeli yang mencari kemasukan lebih murah, dengan balasan risiko pelaksanaan yang lebih tinggi dan persekitaran yang kurang mantap.
Senarai semak akhir keputusan
Merangkumkan kriteria dan bacaan makroekonomi, tujuh soalan perlu dijawab sebelum penandatanganan sebarang tempahan dalam bangunan premium di Brava. Pembeli yang menjawab "tidak" atau "tidak tahu" kepada tiga atau lebih kemungkinan besar membayar untuk pemasaran — bukan untuk aset.
1. Adakah fasad utama unit yang ingin dimiliki betul-betul menghadap laut atau hanya bersisi? Di tingkat berapa dan dengan sudut pandang tepat yang mana?
2. Berapa banyak unit setiap tingkat? Adakah terdapat lif persendirian akses ke aras? Adakah ketinggian siling berguna melebihi 2.90 meter?
3. Adakah pemaju mempunyai sekurang-kurangnya tiga penyiapan dalam segmen premium Santa Catarina dalam tempoh tujuh tahun lepas, dengan habite-se yang dikeluarkan dan khidmat pelanggan yang berfungsi?
4. Adakah VGV keseluruhan pemajuan setanding dengan keupayaan penyerapan segmen — antara R$ 80 juta dan R$ 250 juta dalam produk butik premium? Jika di atas itu, apakah rentak jualan semasa?
5. Apakah yuran kondominium yang diunjur setiap unit-bulan? Adakah angka ini telah dimasukkan dalam pengiraan hasil bersih?
6. Atas pelan: berapakah baki yang akan diselaraskan menggunakan INCC dan apakah jadual fizikal-kewangan? Hartanah siap: apakah sejarah tempoh purata penjualan di pasaran sekunder bagi bangunan yang sama?
7. Adakah terdapat klausa tegas berkenaan semakan Pelan Induk semasa pembinaan? Permit pembinaan dikeluarkan di bawah rejim perbandaran yang mana?
Kesimpulan
Praia Brava, pada 2026, bukan lagi taruhan spekulatif. Ia adalah alamat yang telah mantap, dengan premium kekurangan geografi yang jelas, pembeli yang berstruktur pelbagai, dan rangkaian produk yang merangkumi tiket antara R$ 3.8 juta hingga R$ 14 juta dalam kejiranan yang sama, pada tahap kitaran yang berbeza. Bagi pelabur kekayaan tinggi, keputusan tidak lagi antara Brava dan pesisir lain — sebaliknya antara atas pelan dan siap, antara butik dan skala, antara fasad hadapan dan sisi, antara pemaju mantap dan pendatang baharu. Bangunan seperti Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno, dan Reserva Figueira ialah contoh pasaran yang sah bagi setiap kategori — bukan saranan.
Sudut pandang yang paling kerap terlepas dalam perbualan di kaunter jualan adalah yang paling berat: hasil sewa bersih realistik, selepas yuran kondominium, IPTU, pengurusan, dan kemerosotan, jarang melebihi 4.8% setahun bagi aset premium. Pulangan sebenar datang daripada gabungan antara apresiasi sebenar (secara sejarah kukuh dalam kitaran 5 hingga 10 tahun), perlindungan terhadap inflasi jangka panjang Brazil, dan kegunaan peribadi — pemboleh ubah yang perlu diukur sebagai fungsi pelengkap, bukan pengganti, bahagian portfolio yang lain. Untuk mengikuti analisis mingguan pasaran hartanah pesisir Santa Catarina dan segmen mewah di Itajaí, anda dipelawa melanggan kurasi editorial portal SIDE Empreendimentos. Angka, kitaran, dan Pelan Induk terus bergerak — keputusan yang termaklum kekal sebagai komoditi yang paling sukar dijumpai.