صندوق املاک یا آپارتمان در Balneário Camboriú در ۲۰۲۶
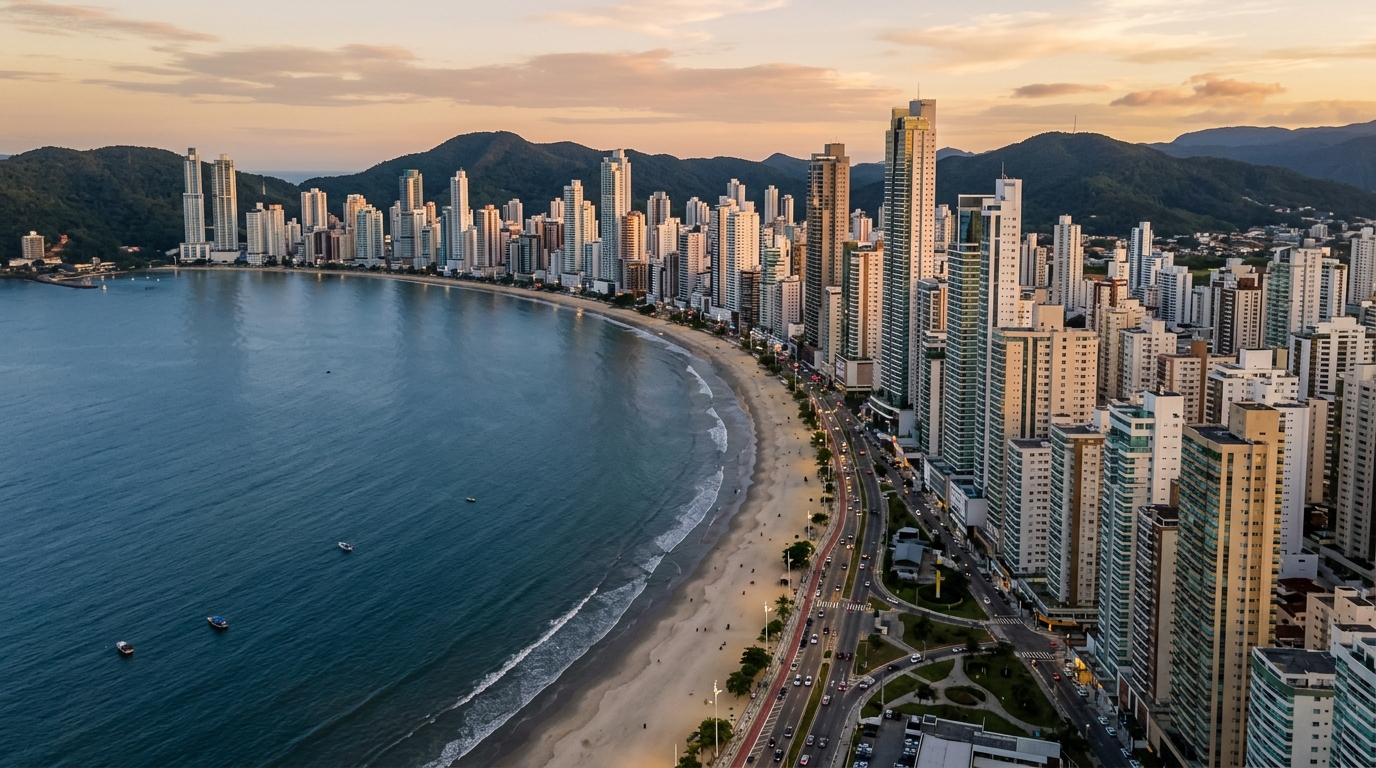
در ماه مه ۲۰۲۶، قیمت هر متر مربع در محله Barra Sul در Balneário Camboriú بر اساس شاخص FipeZap (مرجع رسمی قیمتگذاری املاک در برزیل) از مرز ۲۲٬۸۰۰ رئال برزیل عبور کرد، در حالی که شاخص IFIX — شاخص صندوقهای سرمایهگذاری املاک پذیرفتهشده در بورس B3 — ماه آوریل را با میانگین بازده سالانه نزدیک به ۱۱٫۴ درصد به پایان رساند، آن هم بهصورت معاف از مالیات بر درآمد. در همین بازه، نرخ بهره پایه برزیل موسوم به Selic (نرخ سیاست پولی بانک مرکزی) در سطح ۱۱٫۷۵ درصد ثابت ماند و تورم سالانه اندازهگیریشده با شاخص IPCA (شاخص رسمی قیمت مصرفکننده) در محدوده ۴٫۳ درصد در دوازده ماه گذشته در نوسان است. در چنین زمینهای، سرمایهگذاری که ۵۰۰ هزار، ۸۰۰ هزار یا ۲ میلیون رئال نقد در اختیار دارد، باید به پرسشی بهظاهر ساده پاسخ دهد: خرید واحدهای صندوق املاک یا خرید آپارتمان فیزیکی در گرانترین نوار ساحلی شمال ایالت Santa Catarina در جنوب برزیل؟
پاسخ صادقانه با کنار گذاشتن مقایسه تنبلانه میان بازده ناخالص شاخص IFIX و اجاره ناخالص یک آپارتمان رو به دریا آغاز میشود. این دو عدد تنها زمانی روی یک محور مینشینند که مالیاتها، هزینههای عملیاتی، نرخ خالیماندن، کمیسیون فروش و — در مورد ملک فیزیکی — سرمایه قفلشده در عوارض انتقال، سند رسمی، مبلمان و ماههای مهلت دریافت اجاره از آن کسر شود. این متن این محاسبه را تا انتها با ارقام واقعی سال ۲۰۲۶ انجام میدهد، نشان میدهد در چه سناریوهایی صندوق املاک پیروز است، در چه سناریوهایی آپارتمان در Balneário Camboriú همچنان از کاغذ بورسی پیشی میگیرد، و چرا برای کسی که داراییاش بیش از نیم میلیون رئال است، انتخاب تقریباً هرگز دوگانه و قطعی نیست.
بازتعریف پرسش: بازده خالص، افق زمانی و پروفایل سرمایهگذار
نخستین تحریفی که باید کنار گذاشته شود، توهم «درآمد ماهانه» است. صندوق املاک هر ماه سود تقسیمی پرداخت میکند؛ ملک فیزیکی نیز ظاهراً هر ماه از طریق اجاره وجه نقد میدهد. این شباهت ظاهری، تفاوتهای ساختاری عمیقی را پنهان میکند که پاسخ مسئله را بهکلی تغییر میدهد. مقایسه ۰٫۹ درصد ماهانه معاف از مالیات صندوق با ۰٫۵ درصد ناخالص نرخ بازده مسکونی در Balneário Camboriú، در واقع مقایسه درآمد خالص کاغذ بورسی با درآمد ناخالص آجر و سیمان است — و این در هر میز تحلیل حرفهای، یک اشتباه بنیادین به شمار میرود.
معیار درست، بازده کل خالص تعدیلشده با افق زمانی و پروفایل مالیاتی است. کل به این معناست که سود تقسیمی بهعلاوه تغییر قیمت واحد یا ارزشگذاری ملک محاسبه شود؛ خالص یعنی کسر مالیات بر درآمد ۲۷٫۵ درصدی برای اشخاص حقیقی روی اجاره مسکونی بدون ساختار شرکتی، بهعلاوه ۶ درصد کمیسیون فروش و مالیات بر سود سرمایهای هنگام بستن چرخه. افق زمانی همهچیز را تغییر میدهد: صندوق املاک نقدشوندگی دو روزه دارد و در یک صبح قابل تسویه است؛ آپارتمان در Barra Sul ممکن است در چرخههای نرخ بهره بالا، میان سه تا دوازده ماه طول بکشد تا به ارزش نقدی تبدیل شود، چیزی که تحقیقات جذب بازار اتحادیه ساختوساز ایالتی (Secovi-SC) در دو سال گذشته بهروشنی نشان داده است.
پروفایل سرمایهگذار به اندازه اعداد سنگینی میکند. کسی که در پی درآمد پایدار برای تکمیل بازنشستگی است، همان تحمل را برای نوسان قیمت روزانه ندارد که فردی در مرحله انباشت دارایی دارد. کسی که در ملک خود زندگی میکند یا قصد دارد بخشی از سال را در آن بگذراند، عملاً نرخ خالیماندن را حذف میکند اما در عین حال مبنای مقایسه با هر دارایی مالی را نیز از بین میبرد — او در حال مصرف است، نه سرمایهگذاری. بنابراین پرسش درست «کدام بازده بیشتری دارد» نیست، بلکه این است: «کدام بازده بیشتری برای افق زمانی من، وضعیت مالیاتی من و استفاده مورد انتظار من از دارایی دارد؟»
ارقام سال ۲۰۲۶: شاخص IFIX، نرخ بازده، فصل اجاره ساحلی و معیار Selic
شاخص IFIX سال ۲۰۲۶ را با ۱۲۱ صندوق واجد شرایط و بازده سود تقسیمی سالانه میان ۱۰٫۵ تا ۱۲ درصد آغاز کرد — بسته به دستهبندی (آجر و سیمان، اوراق رهنی، یا ترکیبی). بهصورت ماهانه و معاف از مالیات، این رقم چیزی میان ۰٫۸ تا ۱٫۰ درصد خالص در ماه میشود. بهترین صندوقهای لجستیکی و اوراق پراکنده مسکونی در سال ۲۰۲۵ بالاتر از این رقم پرداختند، اما نوسان قیمت واحد آنها در طول سال از ۸ درصد فراتر رفت — ریسکی واقعی و غیرقابلچشمپوشی.
نرخ بازده اجاره مسکونی در Balneário Camboriú بسته به محله، عمر ساختمان و سطح فینیشینگ متفاوت است. در آپارتمانهای دو تا سهخوابه در محلههای Barra Sul، Centro و Vila Real، دادههای متقاطع املاکیهای محلی و پایگاه FipeZap اجاره ماهانهای معادل ۰٫۳۵ تا ۰٫۵۵ درصد ارزش ملک را نشان میدهد — این رقم ناخالص است، پیش از کسر مالیات شهرداری، شارژ ساختمان، نرخ خالیماندن و مالیات بر درآمد. در آپارتمانهای لوکس رو به دریا در محلههای Pioneiros و Mirante do Quebra-Mar، این نرخ به زیر ۰٫۳۰ درصد میرسد، چون قیمت هر متر مربع از پیش انتظار سنگین رشد قیمت را در خود جذب کرده است.
فصل اوج گردشگری بازی را عوض میکند، اما فقط برای دو یا سه ماه. یک آپارتمان با موقعیت خوب، مبله و در دست مدیریت حرفهای، در دسامبر، ژانویه و اوایل فوریه ماهانه میان ۰٫۷ تا ۱٫۱ درصد از ارزش ملک درآمد میسازد. اما در باقی سال، همین ملک بهندرت از ۰٫۲ تا ۰٫۳ درصد ماهانه ناخالص فراتر میرود و میانگین سالانه نهایی به اجاره مسکونی سنتی نزدیک میشود — این در حالی است که در فصلهایی، طوفانهای ساحلی، تقویت دلار آمریکا که مقاصد رقیب در آرژانتین و اروگوئه را جذابتر میکند، یا اشباع ساده عرضه اجاره کوتاهمدت، نرخ اشغال را پایین میآورد. اتحادیه هتلداری ایالتی (ABIH-SC) و گزارش رسمی صنعت ساختمان (Boletim de Conjuntura da CBIC) بارها افت نرخ اشغال در اوج فصل را در سالهای پس از ۲۰۲۳ ثبت کردهاند.
اما معیار اصلی مقایسه، نرخ پایه Selic است. با نرخ سیاست پولی در سطح ۱۱٫۷۵ درصد و چشمانداز کاهش تدریجی به محدوده ۹٫۷۵ تا ۱۰٫۵ درصد تا پایان ۲۰۲۶ — بر اساس آخرین گزارش انتظارات بانک مرکزی برزیل (Boletim Focus) — اوراق دولتی Tesouro Selic پس از دو سال و کسر مالیات، حدود ۹٫۳ درصد سالانه بدون ریسک و با نقدشوندگی روزانه میپردازد. این کف واقعی بازده برای سرمایهگذار است. هر دارایی پرریسکی که پس از تعدیل ریسک کمتر از این بپردازد، عملاً تخریب سرمایه است. شاخص IFIX با ۱۱ درصد معاف از مالیات، برای مقایسه با اوراق مشمول مالیات، معادل چیزی حدود ۱۳ تا ۱۴ درصد ناخالص است — بهخوبی بالای کف. اما آپارتمان در Balneário Camboriú با نرخ بازده خالص ۰٫۳۰ درصد در ماه — به این عدد بازخواهیم گشت — تنها ۳٫۶ درصد خالص سالانه میدهد. بدون رشد قیمت ملک، این رقم بهسختی شکست بدی از اوراق دولتی است.
هزینههای پنهان مالکیت آپارتمان در Balneário Camboriú
اینجاست که بیشتر صفحات گسترده آماتورها از هم میپاشد. اجاره ۰٫۵ درصد ماهانه ناخالص آن چیزی نیست که به جیب مالک میرود. آبشاری از هزینهها وجود دارد که مشاور املاک در پاورپوینت فروش نشان نمیدهد و علاقهمند به ملک عمداً نادیده میگیرد.
این آبشار از خرید آغاز میشود. در Balneário Camboriú، عوارض انتقال شهرداری موسوم به ITBI حدود ۳ درصد از ارزش مرجع شهرداری است (و شهرداری در سال ۲۰۲۴ پایه محاسبه را بهروزرسانی کرد و عملیات را گرانتر ساخت). به این رقم باید هزینه سند رسمی و ثبت در دفترخانه را افزود که برای ملکی ۸۰۰ هزار رئالی میان ۱۸ تا ۲۵ هزار رئال است. در خریدهای پیشفروش، شاخص ملی هزینه ساختوساز موسوم به INCC (شاخص رسمی تورم ساختوساز در برزیل) باقیمانده بدهی را ماهبهماه تعدیل میکند — در سال ۲۰۲۵ نزدیک به ۶٫۴ درصد انباشت داشت و در ۲۰۲۶ طبق پیشبینیهای اتحادیههای ساختوساز Sinduscon و CBIC در محدوده ۵ تا ۶ درصد بسته خواهد شد. این عملاً اهرم تورمی به نفع سازنده است.
پس از تحویل ملک، خونریزی ماهانه شروع میشود. شارژ ساختمانهای لوکس در Balneário Camboriú بهندرت زیر ۲٫۵۰۰ رئال در ماه است — در برجهایی با استخر گرم، اسپا، سرویس ساحلی، پارکینگ دوبل و نگهبانی ۲۴ ساعته، از ۳٫۵۰۰ رئال هم میگذرد. مالیات شهرداری سالانه برای آپارتمانهای ۱ تا ۱٫۵ میلیون رئالی میان ۶ تا ۱۲ هزار رئال در سال است. میانگین نرخ خالیماندن در اجاره مسکونی سنتی شهر، بر اساس آمار اتحادیه Secovi-SC، میان ۵ تا ۹ درصد سالانه در نوسان است. اگر ملک اجاره داده شود، اجاره با نرخ ۲۷٫۵ درصد مالیات بر اساس جدول پلکانی اشخاص حقیقی مشمول میشود — بدون معافیت و بدون نرخ کاهشیافته.
و سپس هزینه خروج وجود دارد که هیچکس دوست ندارد به آن نگاه کند. کمیسیون مشاور املاک در فروش در Balneário Camboriú بهصورت استاندارد ۶ درصد ارزش ملک است. سود سرمایهای بالای قیمت خرید با نرخ ۱۵ درصد مالیات میشود (تنها فروشهای زیر ۳۵ هزار رئال و قواعد خاص سرمایهگذاری مجدد مسکونی معاف هستند). وقتی همه این اعداد وارد محاسبه میشوند، نرخ بازده ناخالص ۰٫۵ درصد ماهانه بهسرعت بخار میشود.
| قلم | آپارتمان ۱٫۵ میلیون رئالی در BC | واحدهای صندوق املاک (۱٫۵ میلیون رئال) |
|---|---|---|
| عوارض انتقال / کارمزد ورود | حدود ۴۵٫۰۰۰ رئال (۳٪) + سند رسمی | حدود ۷٫۵۰۰ رئال (۰٫۵٪ کارمزد میانگین) |
| بازده ناخالص ماهانه | ۰٫۴۵٪ (۶٫۷۵۰ رئال) | ۰٫۹۲٪ (۱۳�٫۸۰۰ رئال) |
| شارژ + مالیات شهرداری | حدود ۳٫۰۰۰ رئال در ماه | صفر |
| میانگین خالیماندن سالانه | ۵ تا ۹ درصد | صفر |
| مالیات بر درآمد | ۲۷٫۵٪ (شخص حقیقی، بدون هلدینگ) | صفر درصد (قاعده فعلی) |
| هزینه خروج | ۶٪ کمیسیون + ۱۵٪ سود سرمایهای | ۰٫۵٪ کارمزد + ۲۰٪ روی سود |
| بازده خالص ماهانه برآوردی | ۰٫۲۸ تا ۰٫۳۵ درصد | ۰٫۸۲ تا ۰٫۹۵ درصد |
این تمرین خشن است، اما تنها روش صادقانه برای ارزیابی است. نرخ بازده ناخالص ۰٫۵ درصد در Balneário Camboriú، پس از کسر مالیات شهرداری، شارژ، خالیماندن ۷ درصد و مالیات ۲۷٫۵ درصد، حدود ۰٫۳۰ درصد در ماه باقی میماند — کمتر از ۴ درصد در سال، آن هم بدون احتساب رشد قیمت ملک. صندوق املاک میانگین در شاخص IFIX تقریباً سه برابر این مقدار را بهصورت درآمد جاری معاف از مالیات با نقدشوندگی دو روزه میپردازد. این نقطه شروع تحلیل است.
جایی که صندوق املاک بر ملک فیزیکی پیروز میشود: نقدشوندگی، حداقل سرمایه، تنوع و معافیت مالیاتی
صندوق املاک برای جایگزینی ملک اختراع نشد؛ برای حل مشکلات ساختاری ملک بهعنوان وسیله سرمایهگذاری اختراع شد. چهار مشکل اساسی وجود دارد که توضیح میدهند چرا کل سرمایه IFIX از ۷۰ میلیارد رئال در ۲۰۱۸ به بیش از ۲۴۰ میلیارد رئال در ۲۰۲۵ رسیده است.
اولین آن نقدشوندگی است. فروش یک آپارتمان در Barra Sul در ژانویه ۲۰۲۶، با Selic بالا و انبوه فروشنرفتهای که آخرین گزارش املاک Secovi-SC ثبت کرد، میتواند شش تا دوازده ماه تا بستن سند رسمی طول بکشد. یک واحد صندوق املاک در ثانیهها در هر جلسه معاملاتی فروخته میشود و در دو روز کاری تسویه میگردد. برای سرمایهگذاری که نیاز به انعطافپذیری دارد — اضطرار پزشکی، فرصت در دارایی دیگر، تغییر شهر زندگی — این تفاوت ارزشگذاری ندارد.
دومین، حداقل سرمایه است. یک آپارتمان آبرومند در Balneário Camboriú از ۶۰۰ هزار رئال شروع میشود. یک واحد صندوق املاک بهطور میانگین حدود ۱۰۰ رئال قیمت دارد. سرمایهگذاری که ۸۰۰ هزار رئال در اختیار دارد، میتواند با صندوق املاک میان ۱۲ تا ۲۰ صندوق در بخشهای مختلف — دفاتر اداری، لجستیک، مراکز خرید، اوراق رهنی، کشاورزی — و دهها ملک پایه تنوع ایجاد کند. در ملک فیزیکی با همین سرمایه، تنها یک آپارتمان میخرد. تمرکز جغرافیایی، بخشی و مستأجری، همه در یک کد پستی واحد در ساحل ایالت Santa Catarina.
سومین، مدیریت حرفهای است. صندوق املاک مدیری دارد که با کارمزد مدیریت پرداخت میشود، تحت نظارت کمیسیون اوراق بهادار برزیل (CVM) فعالیت میکند، گزارش مدیریتی ماهانه اجباری منتشر میکند و مجامع رسمی برگزار مینماید. مالک فردی در BC تنها عمل میکند: با مستأجر مذاکره میکند، عقبافتادگی را پیگیری میکند، تعمیرات را مدیریت میکند و با مدیر ساختمان درگیر میشود. هزینه مدیریتی در هر دو سو وجود دارد، اما در صندوق در کارمزد گنجانده شده است؛ در ملک فیزیکی، زمان و فرسایش شخصی است که بهندرت محاسبه میشود.
چهارمین و امروز مهمترین، مالیاتی است. سود توزیعشده توسط صندوق املاک برای اشخاص حقیقی معاف از مالیات میماند، به شرط آنکه واحد در بورس معامله شود، صندوق بیش از ۵۰ سهامدار داشته باشد و سرمایهگذار کمتر از ۱۰ درصد کل واحدها را در اختیار داشته باشد. این معافیت دستکم در سه دولت گذشته زیر فشار قرار گرفته است. لایحه قانونی PL 1.087/2025 که در کنگره برزیل در حال بررسی است، نرخ ۵ درصد روی سود تقسیمی صندوق املاک پیشنهاد داده. حتی اگر در شکل فعلی تصویب شود، صندوق املاک هنوز برتری مالیاتی نسبت به اجاره مسکونی حفظ میکند — اما حاشیه کاهش مییابد. سرمایهگذار جدی باید کمیسیون امور اقتصادی سنا را در ۲۰۲۶ با همان دقتی دنبال کند که کمیته سیاست پولی (Copom) را دنبال میکند.
جایی که Balneário Camboriú همچنان بر صندوق املاک پیروز میشود
کاهش بحث به بازده خالص سادهانگارانه است. چهار محور وجود دارد که در آنها ملک فیزیکی روی ساحل ایالت Santa Catarina چیزی ارائه میدهد که هیچ صندوق املاکی نمیتواند تقلید کند — و هر یک از اینها معادله سرمایهگذار خانوادگی را تغییر میدهد.
اولین، اهرم تورمی در خرید پیشفروش است. در یک پروژه نمونه در Balneário Camboriú، خریدار ۲۰ تا ۳۰ درصد را تا تحویل کلید پرداخت میکند و باقی را با اقساطی که با INCC تعدیل میشود تأمین مالی میکند. وقتی INCC سالانه حدود ۶ درصد میچرخد و انتظار رشد قیمت محله در چرخه ساختوساز (۲۴ تا ۳۶ ماه) از ۲۵ درصد فراتر میرود — رقمی منطقی برای محلههایی مانند Praia Brava در شهر Itajaí و Pioneiros در BC، بر اساس دادههای تاریخی FipeZap و گزارشهای اتحادیه سازندگان ملی ABRAINC — بازده سرمایه واقعاً بهکارگرفتهشده میتواند در دوره ساختوساز از ۱۸ درصد سالانه فراتر رود. هیچ صندوق املاکی بهصورت ساختاری بدون استفاده از بدهی به چنین اهرم عملیاتی نمیرسد.
دومین، رشد تاریخی قیمت است. Balneário Camboriú در سه سال از پنج سال گذشته در رتبهبندی رشد مسکونی ۵۰ شهر FipeZap پیشتاز بود. میانگین قیمت هر متر مربع از ۹٫۸۰۰ رئال در ۲۰۱۹ به بیش از ۱۵٫۵۰۰ رئال در ۲۰۲۵ رسید — رشد انباشتهای بیش از ۵۸ درصد در این دوره، در برابر تورم انباشته IPCA نزدیک به ۳۹ درصد. در محلههای لوکس، رشد واقعی (بالای تورم) از ۳۵ درصد گذشت. هیچ صندوق املاکی در همین بازه عملکرد واحد قابلمقایسهای نداشته است.
«ساحل شمالی ایالت Santa Catarina یک بازار ملکی معمولی نیست. این ترکیبی نادر است از تقاضای مهاجرت داخلی، سرمایه آمریکای جنوبی در جستجوی پوشش ریسک ارزی و عرضه محدود نوار ساحلی — و تا زمانی که این ترکیب وجود دارد، رشد قیمت بالاتر از میانگین کشوری ادامه خواهد یافت، حتی در چرخه نرخ بهره بالای Selic.» — تحلیل داخلی بازار بر اساس آخرین گزارشهای Secovi-SC و اتحادیه ساختوساز دره Itajaí (Sinduscon-Vale do Itajaí).
سومین، توارث دارایی است. ملک میتواند در زمان حیات از طریق حق انتفاع هدیه شود، در هلدینگ خانوادگی ادغام گردد و میان وارثان با قواعد روشن تقسیم شود. مهندسی مالیاتی بلندمدت، اگر بهخوبی انجام شود، مالیات بر ارث ایالتی موسوم به ITCMD را کاهش میدهد و دارایی را در بیش از یک نسل محافظت میکند. صندوق املاک یک دارایی مالی است — وارد ارث میشود، ITCMD کامل به نرخ ایالتی میپردازد (در Santa Catarina، ۸ درصد روی ارزش بازار واحد) و انعطاف ارثی کمتر است. برای خانوادههایی با دارایی بالای ۵ میلیون رئال، این جزئیات سنگینی میکند.
چهارمین، استفاده شخصی است. خرید ملک برای گذراندن دو ماه از سال رو به دریا یک تصمیم مصرفی است، نه سرمایهگذاری — اما تصمیمی است که مصرف، پوشش ریسک ارزی و پتانسیل رشد قیمت را در یک دارایی واحد ترکیب میکند. صندوق املاک تابستان را در دریا نمیگذراند. کسی که این ترکیب را میجوید، در مسئله مشابهی با سرمایهگذاری که تنها بازده را دنبال میکند نیست، و این تفاوت باید پیش از هر مقایسه عددی روشن باشد.
شبیهسازی ۸۰۰ هزار رئال: سه سناریو تا ۲۰۳۱
تمرین زیر اعداد واقعی ۲۰۲۶ را روی سرمایه اولیه ۸۰۰ هزار رئال در سه سناریو با افق ۶۰ ماهه (۲۰۲۶ تا ۲۰۳۱) به کار میگیرد. مفروضات: میانگین Selic معادل ۱۰٫۵ درصد در طول دوره (۱۲ ماه اول در ۱۱٫۷۵ درصد و کاهش تدریجی)، میانگین INCC سالانه ۵٫۵ درصد، تورم IPCA سالانه ۴٫۲ درصد و میانگین بازده سود تقسیمی IFIX ۱۰٫۸ درصد — هر سه مفروضه با گزارش انتظارات Focus ماه مه ۲۰۲۶ و آخرین گزارشهای CBIC همسو هستند.
سناریو ۱ — صندوق املاک با سرمایهگذاری مجدد کامل. ۸۰۰ هزار رئال در سبدی متنوع از ۱۵ صندوق IFIX با بازده سود تقسیمی ۱۰٫۸ درصد معاف از مالیات، با سرمایهگذاری مجدد کامل هر سود ماهانه در واحدهای جدید. سرمایه نهایی برآوردی در ۲۰۳۱: ۱٫۳۲ میلیون رئال، بدون احتساب تغییر قیمت واحد. با تغییر واقعی قیمت واحد معادل IPCA (سناریو خنثی)، سرمایه نهایی به ۱٫۶۲ میلیون رئال میرسد. نقدشوندگی کامل در طول دوره. ریسک: نوسان قیمت در چرخههای Selic بالا — در ۲۰۲۵، IFIX افت میانسال ۹ درصدی داشت.
سناریو ۲ — آپارتمان آماده در Balneário Camboriú برای اجاره سنتی. ملکی ۸۰۰ هزار رئالی در محله تثبیتشده (Centro، Vila Real، بخشهایی از Barra Sul)، پس از کسر ۲۸ هزار رئال عوارض انتقال و سند. اجاره ماهانه ناخالص ۰٫۴۵ درصد (۳٫۴۸۰ رئال)، پس از کسر ۲۷٫۵ درصد مالیات، ۱٫۱۰۰ رئال شارژ ماهانه متناسب، ۴٫۸۰۰ رئال مالیات شهرداری سالانه و ۷ درصد میانگین خالیماندن: جریان نقدی خالص سالانه حدود ۱۷ هزار رئال. در ۶۰ ماه، ۸۵ هزار رئال درآمد خالص انباشته. رشد قیمت ملک با نرخ ۶٫۵ درصد سالانه (میانگین تاریخی اخیر FipeZap برای BC) دارایی را در ۲۰۳۱ به ۱٫۰۹ میلیون رئال میرساند. کل ناخالص خروج: ۱٫۱۷ میلیون رئال منهای ۶ درصد کمیسیون و ۱۵ درصد سود سرمایهای — معادل ۱٫۰۳ میلیون رئال خالص در دست. بدون نقدشوندگی در طول دوره.
سناریو ۳ — آپارتمان پیشفروش در محله با رشد بالا. واحد ۱٫۱ میلیون رئالی پیشفروش در منطقه با خط لوله جذب قوی (Praia Brava، Pioneiros، Barra Norte) با ۲۵ درصد پیشپرداخت (۲۷۵ هزار رئال) و باقی در ۳۶ ماه با INCC تأمین مالی شده. سرمایه واقعاً درگیر در ۳۶ ماه اول: حدود ۶۰۰ هزار رئال (پیشپرداخت بهعلاوه اقساط ساخت). ۲۰۰ هزار رئال باقیمانده در Tesouro Selic سرمایهگذاری شده. در زمان تحویل، رشد قیمت برآوردی ۲۸ درصد روی ارزش اصلی (سناریوی متعادل، همسو با سابقه Balneário Camboriú): ملک به ۱٫۴ میلیون رئال میرسد. اجاره در ۲۴ ماه پایانی و فروش در ۲۰۳۱ به قیمت ۱٫۵۵ میلیون رئال (رشد اضافی). مجموع برآوردی در ۲۰۳۱، پس از کسر هزینهها: ۱٫۲۸ میلیون رئال. ریسک: تأخیر ساخت، فسخ قرارداد، تغییر سناریوی نرخ بهره که نقدشوندگی ملک آماده را تحت تأثیر قرار دهد.
در همه سناریوها، صندوق املاک با سرمایهگذاری مجدد و تغییر خنثی قیمت واحد پیشتاز است. اما نتیجه به فرضیات حساس است: اگر Selic بالاتر از انتظار رفته و در کل دوره بالای ۱۲ درصد بماند، قیمت واحد IFIX افت میکند و سناریوی ۱ میبازد — برای آپارتمان در BC، تأثیر بر قیمت کمتر و کندتر است. اگر لایحه PL 1.087/2025 با مالیات کامل تصویب شود، سناریوی ۱ بیش از ۱ تا ۱٫۵ واحد درصد سالانه عقب میرود. از سوی دیگر، اگر فصل گردشگری ایالت Santa Catarina سقوط کند (اقلیم، نرخ ارز، عرضه)، سناریوی ۲ بدتر میشود. این شبیهسازی تضمین بازده نیست — یک نقشه حساسیت است.
نکتهای برای سرمایهگذار بینالمللی: ریسک ارزی و دسترسی
برای سرمایهگذار ساکن ایران، حوزه خلیج فارس یا اروپا که به بازار برزیل نگاه میکند، چند نکته عملی باید به این تحلیل اضافه شود. نخست، ریسک ارزی: تمام محاسبات این متن به رئال برزیل (BRL) انجام شده است. رئال در پنج سال گذشته نوسان قابلتوجهی نسبت به دلار آمریکا داشته و این میتواند بازده اسمی را در ارز خانه شما تغییر دهد. اما نکته جالب این است که بسیاری از خریداران بینالمللی دقیقاً به همین دلیل به بازار ساحلی برزیل وارد میشوند: قیمت ملک به رئال، در دورههای ضعف ارز، برای دارنده دلار یا یورو فرصت ورودی ایجاد میکند که در بازارهای مسکن آمریکای شمالی یا اروپا یافت نمیشود.
دوم، دسترسی به صندوق املاک از خارج کشور دشوارتر از خرید ملک فیزیکی است. ورود به بورس B3 از خارج معمولاً نیازمند کارگزاری بینالمللی، مالیاتدهی محلی و در برخی موارد بستهبندی از طریق صندوقهای سرمایهگذاری در خارج (مانند ETF برزیل در نیویورک) است. خرید ملک فیزیکی در عوض، تنها به یک شماره مالیاتی خارجی موسوم به CPF و حساب بانکی محلی نیاز دارد — فرایندی که SIDE Empreendimentos برای مشتریان بینالمللی بهصورت معمول راهنمایی میکند.
سوم، تأمین مالی محلی برای خریدار خارجی ممکن اما محدود است. بانکهای برزیلی بهندرت به فرد بدون سابقه اعتباری داخلی وام مسکن میدهند، اما تأمین مالی مستقیم سازنده در پروژههای پیشفروش بسیار رایج است و نیازی به سابقه بانکی برزیلی ندارد. این یکی از دلایلی است که خرید پیشفروش در Balneário Camboriú و Itajaí برای خریدار بینالمللی جذابتر از خرید واحد آماده دست دوم است.
نتیجهگیری: تز سرمایهگذاری و خطاهایی که نتیجه را نابود میکنند
پاسخ عددی صادقانه این است که در ۲۰۲۶، برای سرمایهگذار شخص حقیقی با ۵۰۰ هزار تا ۲ میلیون رئال نقد، صندوق املاک بهترین بازده خالص به ازای واحد ریسک در درآمد جاری را ارائه میدهد — و حاشیه گسترده است. ملک فیزیکی در Balneário Camboriú تنها زمانی توجیهپذیر است که رشد واقعی قیمت بالای میانگین تاریخی، اهرم تورمی از طریق INCC در پیشفروش، مهندسی توارث دارایی یا استفاده شخصی واقعی وارد محاسبه شود. هیچیک از این مزیتها در محاسبه بازده ماهانه ظاهر نمیشود — همگی نیازمند افق بلندمدت و خوانش راهبردی هستند.
چهار خطای متداول، تحلیل را پیش از شروع نابود میکنند. اولین، مقایسه بازده ناخالص با بازده ناخالص است — ملک فیزیکی پس از وارد شدن هزینههای پنهان بهشدت میبازد، و کسی که این را نادیده میگیرد، دارایی ۰٫۳۰ درصدی خالص ماهانه را با تصور ۰٫۵۰ درصدی خریداری میکند. دومین، تلقی تمرکز جغرافیایی بهعنوان جزئیات است؛ داشتن ۱۰۰ درصد دارایی در یک محله از ساحل شمالی، ریسک واقعی است که در درون خود ملک قابل تنوعبخشی نیست. سومین، فرض «همیشه صعودی بودن» قیمت ملک است — پایگاه FipeZap چرخههایی را نشان میدهد که Balneário Camboriú سه سال متوالی زیر تورم ماند. چهارمین و ظریفترین، نادیده گرفتن ریسک تنظیمگری است: معافیت مالیاتی صندوق املاک امروز وجود دارد، در گذشته کاهش یافت و میتواند دوباره بازبینی شود. کسی که همهچیز را روی این وسیله شرط میبندد، باید CVM، سنا و سازمان مالیاتی را با همان جدیتی دنبال کند که Selic را دنبال میکند.
سرمایهگذار حرفهای در ۲۰۲۶ بین صندوق املاک و ملک فیزیکی یکی را انتخاب نمیکند. تخصیصی میسازد که هر دو را ترکیب میکند — از صندوق املاک برای درآمد ماهانه، نقدشوندگی و تنوع بخشی استفاده میکند، و از ملک در BC برای اهرم دارایی، رشد قیمت ساحلی و وسیله توارث بهره میبرد. پرسش درست هرگز «کدام بازده بیشتری دارد» نبود؛ پرسش این بود: «هر یک چه نقشی در پرتفوی ایفا میکند؟» شرکت SIDE Empreendimentos چرخه عرضههای ساحل شمالی Santa Catarina را از نزدیک دنبال میکند و در کانال تحلیل پرتال خود، گزارشهای هفتگی با خوانش متقاطع نرخ بازده، INCC و شاخصهای کلان منتشر میسازد — سرمایهگذاری که میخواهد رادار خود را کالیبره نگه دارد، میتواند در تحلیل رایگان مشترک شود و بهروزرسانی بعدی را در ایمیل خود دریافت کند.