FII atau hartanah Balneário Camboriú: mana lebih untung 2026
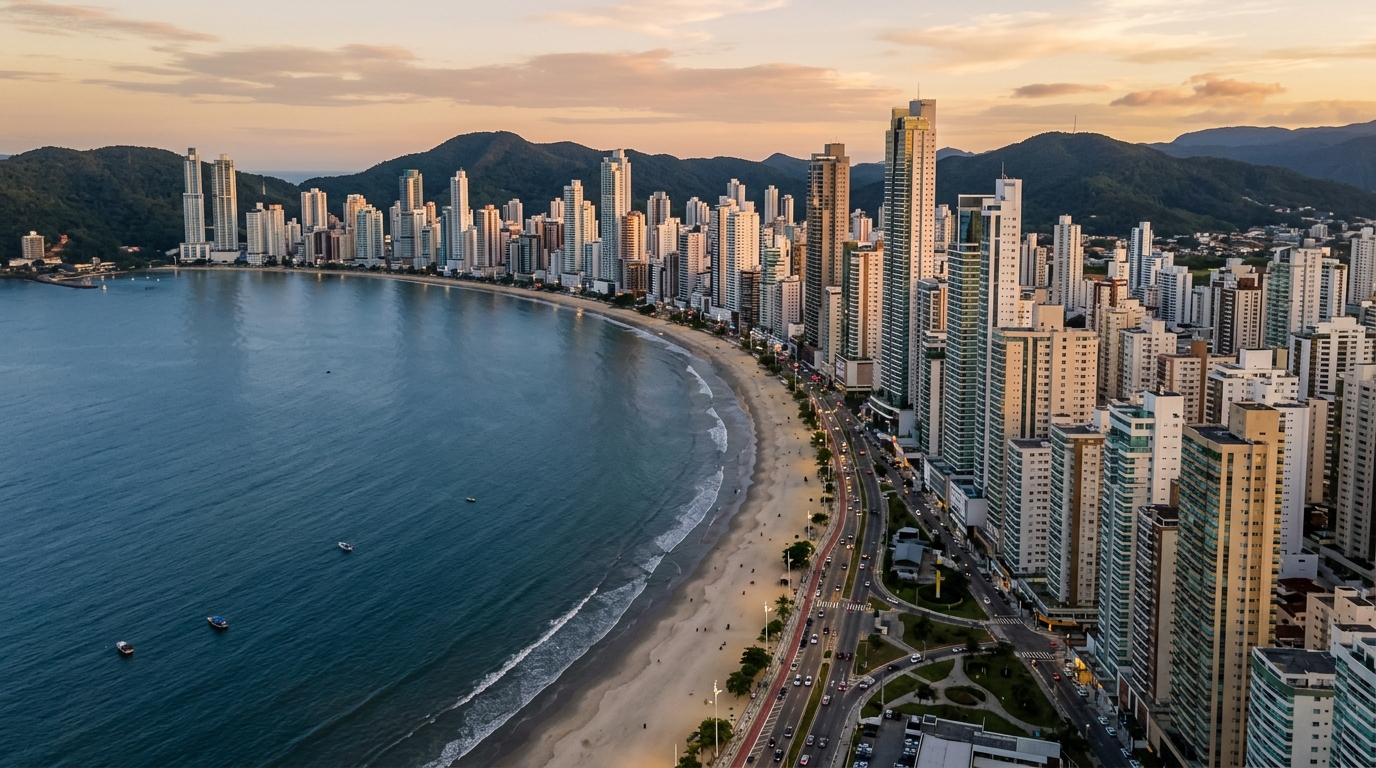
Pada Mei 2026, harga semeter persegi di Barra Sul, salah satu kawasan termahal di bandar Balneário Camboriú di pesisir utara negeri Santa Catarina di selatan Brazil, melepasi paras R$ 22,800 menurut indeks FipeZap. Pada masa yang sama, IFIX — indeks dana amanah hartanah (FII, atau Fundo de Investimento Imobiliário, sejenis REIT tempatan yang didagangkan di bursa B3 di São Paulo) — menutup bulan April dengan purata pulangan dividen tahunan hampir 11.4%, dan secara unik dikecualikan daripada cukai pendapatan persekutuan. Latar makronya pula tegas: kadar dasar Selic (kadar faedah penanda aras Bank Pusat Brazil) kekal pada 11.75%, manakala inflasi yang diukur oleh IPCA (indeks harga pengguna rasmi) bertakhta di sekitar 4.3% bagi 12 bulan terakhir. Dalam keadaan ini, pelabur — sama ada warga tempatan atau warga asing yang mencari diversifikasi mata wang dan eksposur kepada hartanah pantai Amerika Selatan — yang mempunyai R$ 500 ribu, R$ 800 ribu atau R$ 2 juta dalam tunai mesti menjawab satu soalan yang kelihatan ringkas: beli unit FII di bursa atau beli "bata" sebenar di jalur termahal pesisir utara Santa Catarina?
Jawapan yang jujur bermula dengan menolak perbandingan malas antara hasil kasar IFIX dan sewa kasar pangsapuri menghadap laut. Kedua-dua angka hanya berada pada paksi yang sama selepas ditolak cukai, kos operasi, kekosongan, komisen jualan dan — bagi hartanah fizikal — modal yang terkunci dalam ITBI (cukai pindah milik bandaran, biasanya 3%), surat ikatan, perabot dan beberapa bulan tempoh tunggu. Artikel ini menjalankan kira-kira tersebut sehingga habis dengan angka 2026, dan menunjukkan dalam senario apa FII menang, dalam senario apa hartanah di Balneário Camboriú masih mengalahkan kertas, dan mengapa pilihan ini hampir tidak pernah binari bagi sesiapa yang mempunyai aset bersih melepasi separuh juta real.
Membingkai semula soalan: pulangan bersih, ufuk masa dan profil
Penyelewengan pertama yang mesti mati ialah obsesi terhadap "pendapatan bulanan". FII membayar agihan setiap bulan; hartanah fizikal nampak seperti membayar setiap bulan melalui sewa. Persamaan permukaan ini menyembunyikan perbezaan struktur yang mengubah jawapan masalah. Membandingkan 0.9% sebulan bebas cukai daripada FII dengan kadar kapitalisasi 0.5% kasar daripada sebuah pangsapuri kediaman di Balneário Camboriú adalah membandingkan pendapatan bersih kertas dengan pendapatan kasar bata — dan ini, di mana-mana meja analisis pelaburan serius, adalah kesilapan asas.
Kriteria yang betul ialah pulangan keseluruhan bersih yang dilaraskan kepada ufuk dan profil. Keseluruhan bermakna dividen ditambah dengan perubahan harga unit atau penghargaan nilai hartanah; bersih bermakna mengambil kira cukai pendapatan progresif 27.5% ke atas sewa untuk individu yang menyewakan hartanah kediaman tanpa struktur syarikat pegangan, ditambah komisen jualan 6% pada saat keluar, ditambah pula cukai keuntungan modal 15% apabila kitaran selesai. Ufuk masa pula mengubah segala-galanya: FII mempunyai kecairan D+2 (penyelesaian dua hari kerja) dan boleh dijual habis dalam satu pagi; pangsapuri di Barra Sul boleh mengambil tiga hingga dua belas bulan untuk merealisasikan nilai dalam kitaran kadar faedah tinggi, seperti yang ditunjukkan oleh kajian penyerapan Secovi-SC (kesatuan industri hartanah Santa Catarina) selama dua tahun lalu.
Profil pelabur sama beratnya dengan angka. Mereka yang mencari pendapatan stabil untuk melengkapkan persaraan tidak mempunyai toleransi yang sama terhadap penilaian pasaran berbanding mereka yang sedang dalam fasa pengumpulan kekayaan. Sesiapa yang tinggal atau berhasrat menggunakan hartanah itu sebahagian tahun menghapuskan kekosongan, tetapi kehilangan asas perbandingan dengan mana-mana aset kewangan — dia sedang menggunakan, bukan melabur. Soalan yang tepat, oleh itu, bukanlah "mana memberi pulangan lebih tinggi", tetapi "mana memberi pulangan lebih tinggi untuk ufuk saya, profil cukai saya, dan penggunaan dijangka aset oleh saya".
Angka 2026: IFIX, kadar kapitalisasi, musim puncak dan penanda aras Selic
IFIX memasuki tahun 2026 dengan 121 dana yang layak dan purata dividend yield antara 10.5% dan 12% setahun, bergantung kepada potongan analisis (dana tijolo atau hartanah fizikal, dana papel atau kertas hipotek, atau hibrid). Atas asas bulanan dikecualikan cukai, ini bermakna antara 0.8% dan 1.0% sebulan bersih. Dana logistik terbaik dan dana penerimaan tersebar membayar lebih tinggi sepanjang 2025, tetapi mencatatkan volatiliti harga unit melebihi 8% pada tahun tersebut — risiko sebenar yang tidak boleh dipandang remeh oleh mana-mana pelabur asing yang menterjemahkan pendedahan ini kembali ke ringgit, kerana risiko ekuiti tempatan ini bertingkat di atas risiko mata wang real Brazil/RM.
Kadar kapitalisasi kediaman di Balneário Camboriú berbeza mengikut kawasan kejiranan, umur bangunan dan kualiti kemasan. Dalam pangsapuri dua hingga tiga bilik tidur di Barra Sul, Pusat Bandar dan Vila Real, data silang daripada agensi hartanah tempatan dengan asas FipeZap menunjukkan sewa bulanan setara dengan 0.35% hingga 0.55% nilai hartanah — kasar, sebelum IPTU (cukai harta tahunan), yuran kondominium, kekosongan dan cukai pendapatan. Dalam unit menghadap laut bertaraf tertinggi (Pioneiros, Mirante do Quebra-Mar), kadar kapitalisasi jatuh di bawah 0.30%, kerana harga semeter persegi sudah merangkumi jangkaan penghargaan yang berat.
Musim puncak mengubah permainan, tetapi hanya untuk dua atau tiga bulan. Pangsapuri yang berlokasi baik, berperabot dan diuruskan oleh pengurus profesional menjana antara 0.7% dan 1.1% nilai hartanah sebulan sepanjang Disember, Januari dan awal Februari. Sepanjang tahun yang lain, hartanah yang sama jarang melepasi 0.2% hingga 0.3% bulanan kasar, dan purata tahunan berakhir hampir sama dengan sewa kediaman tradisional — apabila ia berakhir, kerana ada musim apabila ribut, kenaikan dolar AS yang menarik wisatawan ke destinasi pesaing, atau ketepuan tawaran sewa jangka pendek menjatuhkan kadar penghunian. ABIH-SC (kesatuan hotel negeri) dan Buletin Konjungtur CBIC (kesatuan industri pembinaan kebangsaan) telah merekodkan penurunan penghunian dalam musim puncak pada tahun-tahun selepas 2023.
Penanda aras yang benar-benar penting, walau bagaimanapun, ialah Selic. Dengan kadar penanda aras pada 11.75% dan jangkaan — menurut Buletin Focus Bank Pusat Brazil terkini — penurunan perlahan kepada sekitar 9.75% hingga 10.5% pada akhir 2026, Tesouro Selic (bon kerajaan Brazil yang dikaitkan dengan kadar penanda aras) membayar, bersih daripada cukai selepas dua tahun, sekitar 9.3% setahun tanpa risiko kredit dan dengan kecairan harian. Inilah lantai sebenar pelabur. Mana-mana aset berisiko yang membayar kurang daripada ini, dilaraskan kepada risikonya sendiri, adalah pemusnahan modal. IFIX pada 11% dikecualikan cukai bersamaan dengan, atas asas kasar untuk tujuan perbandingan dengan pendapatan tetap bercukai, sekitar 13% hingga 14% — jauh melebihi lantai. Hartanah di Balneário Camboriú dengan kadar kapitalisasi bersih 0.30% sebulan — kita akan kembali kepada angka ini — bersamaan dengan 3.6% bersih setahun. Tanpa penghargaan modal, ia kalah teruk kepada pendapatan tetap kerajaan.
Kos tersembunyi bata di Balneário Camboriú
Di sinilah kebanyakan hamparan amatur runtuh. Sewa 0.5% sebulan kasar bukanlah apa yang masuk ke poket pemilik. Terdapat lata kos yang tidak ditunjukkan oleh broker dalam persembahan pelaburan, dan yang sengaja diabaikan oleh peminat hartanah.
Ia bermula dengan pembelian. Di Balneário Camboriú, ITBI berkisar pada 3% daripada nilai rujukan bandaran (dan Majlis Perbandaran mengemas kini asas pengiraan pada 2024, menjadikan urus niaga lebih mahal). Tambah surat ikatan dan pendaftaran di pejabat notari, yang pada hartanah R$ 800 ribu menjadi antara R$ 18 ribu dan R$ 25 ribu bergantung kepada notari. Dalam pembelian dalam pembinaan, INCC (Indeks Kebangsaan Kos Pembinaan, atau "construction cost index" Brazil) menyelaras baki tertunggak dari bulan ke bulan — pada 2025 ia terkumpul hampir 6.4% dan pada 2026 dijangka tutup sekitar 5% hingga 6%, menurut unjuran Sinduscon (kesatuan pembina) dan CBIC. Ini adalah leveraj inflasi yang menguntungkan pemaju — dan menyusahkan pembeli yang menjangka kos tetap dalam mata wang asalnya.
Selepas hartanah diterima, pendarahan bulanan bermula. Yuran kondominium bangunan premium di Balneário Camboriú jarang turun di bawah R$ 2,500 sebulan — di menara dengan kolam renang berpemanas, spa, perkhidmatan pantai, ruang letak kereta berkembar dan pengawal 24 jam, ia melepasi R$ 3,500. IPTU pada pangsapuri R$ 1 juta hingga R$ 1.5 juta berada antara R$ 6 ribu dan R$ 12 ribu setahun. Kekosongan purata dalam pajakan kediaman tradisional di bandar tersebut, menurut tinjauan Secovi-SC, bergerak antara 5% dan 9% setahun. Jika hartanah disewakan, sewa dikenakan cukai 27.5% mengikut jadual progresif individu — tanpa pengecualian, tanpa kadar dikurangkan.
Dan ada pula kos keluar, yang tiada siapa mahu menghadapi. Komisen agensi hartanah pada penjualan di Balneário Camboriú adalah piawai 6% daripada nilai hartanah. Keuntungan modal di atas nilai pembelian dikenakan cukai 15% (dengan pengecualian hanya untuk penjualan sehingga R$ 35 ribu dan peraturan khusus untuk pelaburan semula kediaman). Apabila semua angka ini masuk ke dalam kira-kira, kadar kapitalisasi kasar 0.5% sebulan menguap.
| Item | Pangsapuri R$ 1.5 juta di BC | Unit FII (R$ 1.5 juta) |
|---|---|---|
| ITBI / brokeraj kemasukan | ~R$ 45,000 (3%) + surat ikatan | ~R$ 7,500 (purata brokeraj 0.5%) |
| Hasil kasar bulanan | 0.45% (R$ 6,750) | 0.92% (R$ 13,800) |
| Kondominium + IPTU | ~R$ 3,000/bulan | R$ 0 |
| Kekosongan purata tahunan | 5–9% | 0% |
| Cukai ke atas pendapatan | 27.5% (individu, tanpa pegangan) | 0% (peraturan semasa) |
| Kos keluar | komisen 6% + 15% keuntungan modal | brokeraj 0.5% + 20% atas keuntungan |
| Hasil bersih bulanan dianggarkan | 0.28% hingga 0.35% | 0.82% hingga 0.95% |
Latihan ini kejam, tetapi ia adalah satu-satunya yang jujur. Kadar kapitalisasi kasar 0.5% di Balneário Camboriú, selepas IPTU, yuran kondominium, kekosongan 7% dan cukai 27.5%, jatuh ke sekitar 0.30% sebulan — kurang daripada 4% setahun tanpa mengira penghargaan hartanah. Purata FII IFIX membayar hampir tiga kali ganda jumlah itu dalam pendapatan semasa, dikecualikan cukai, dengan kecairan dua hari kerja. Itulah titik permulaan analisis.
Di mana FII mengalahkan bata: kecairan, tiket masuk, diversifikasi dan pengecualian cukai
FII tidak dicipta untuk menggantikan hartanah; ia dicipta untuk menyelesaikan masalah struktur hartanah sebagai kenderaan pelaburan. Empat daripada masalah tersebut tidak dapat dielakkan dan menerangkan mengapa permodalan IFIX berkembang daripada R$ 70 bilion pada 2018 kepada lebih R$ 240 bilion pada 2025.
Yang pertama ialah kecairan. Menjual pangsapuri di Barra Sul pada Januari 2026, dengan Selic yang tinggi dan stok berat yang dilaporkan oleh Secovi-SC dalam Banci Hartanah terkini, mungkin mengambil enam hingga dua belas bulan sehingga pemeteraian surat ikatan. Unit FII dijual dalam beberapa saat di mana-mana sesi dagangan, dengan penyelesaian D+2. Bagi pelabur yang memerlukan fleksibiliti — kecemasan perubatan, peluang dalam aset lain, perpindahan bandar atau, bagi pelabur asing, keperluan menarik balik dana ke negara asal — perbezaan ini tidak ternilai.
Yang kedua ialah tiket masuk. Pangsapuri yang munasabah di Balneário Camboriú bermula dari R$ 600 ribu. Unit FII berharga, secara purata, R$ 100. Pelabur yang mempunyai R$ 800 ribu boleh, dengan FII, mempelbagaikan antara 12 hingga 20 dana daripada segmen berbeza — bangunan korporat, logistik, pusat membeli-belah, kertas hipotek, agribisnes — dan berpuluh-puluh hartanah asas. Dalam bata terus, dengan modal yang sama, dia membeli satu pangsapuri. Penumpuan geografi, sektor dan penyewa, semuanya dalam satu poskod pesisir Santa Catarina.
Yang ketiga ialah pengurusan profesional. FII mempunyai pengurus yang dibayar oleh yuran pentadbiran, dikawal selia oleh CVM (Suruhanjaya Sekuriti Brazil, setara dengan Suruhanjaya Sekuriti Malaysia), dengan laporan pengurusan bulanan wajib dan mesyuarat agung formal. Pemilik individu di Balneário Camboriú beroperasi sendirian: berunding dengan penyewa, menuntut bayaran lewat, menguruskan kerja baik pulih, bertengkar dengan pengurus kondominium. Kos pengurusan wujud di kedua-dua belah, tetapi dalam FII ia tertanam dalam yuran; dalam bata, ia adalah masa dan keletihan peribadi yang jarang diambil kira — terutamanya bagi pelabur jarak jauh atau warga asing yang tidak boleh secara fizikal menyelia aset itu.
Yang keempat, dan paling relevan hari ini, ialah cukai. Pendapatan yang diagihkan oleh FII kekal dikecualikan cukai pendapatan untuk individu, asalkan unit didagangkan di bursa, dana mempunyai lebih daripada 50 pemegang unit dan pelabur memegang kurang daripada 10% jumlah keseluruhan. Pengecualian ini telah berada di bawah serangan selama sekurang-kurangnya tiga pentadbiran. Rang Undang-undang PL 1.087/2025, dalam perbincangan di Kongres, mencadangkan kadar 5% ke atas agihan FII. Jika diluluskan dalam bentuk semasa, FII masih akan mengekalkan kelebihan cukai berbanding sewa kediaman — tetapi margin akan turun. Pelabur serius perlu memantau Suruhanjaya Hal Ehwal Ekonomi Senat pada 2026 dengan perhatian yang sama seperti yang diberikan kepada Copom (Jawatankuasa Dasar Monetari Bank Pusat).
Di mana Balneário Camboriú masih mengalahkan FII
Mengurangkan perdebatan kepada hasil bersih sahaja adalah tidak jujur. Terdapat empat vektor di mana bata di tepi pantai Santa Catarina menawarkan apa yang tidak boleh ditiru oleh mana-mana FII — dan setiap satu daripadanya mengubah persamaan pelabur warisan.
Yang pertama ialah leveraj inflasi pada pembelian dalam pembinaan. Dalam pelancaran tipikal di Balneário Camboriú, pembeli menyerahkan 20% hingga 30% sehingga penerimaan kunci dan membiayai bakinya melalui jadual yang diselaras dengan INCC. Apabila INCC bergerak pada 6% setahun dan jangkaan penghargaan kawasan dalam kitaran pembinaan (24 hingga 36 bulan) melebihi 25% — sesuatu yang boleh dipercayai di kawasan seperti Praia Brava di Itajaí dan Pioneiros di Balneário Camboriú, menurut asas sejarah FipeZap dan laporan ABRAINC (persatuan pemaju kebangsaan) — pulangan ke atas modal yang sebenar dilaburkan boleh melepasi 18% setahun dalam tempoh pembinaan. Tiada FII secara struktur boleh mencapai leveraj operasi ini tanpa hutang.
Yang kedua ialah penghargaan sejarah. Balneário Camboriú memimpin ranking penghargaan kediaman antara 50 bandar FipeZap dalam tiga daripada lima tahun terakhir. Purata semeter persegi melompat daripada R$ 9,800 pada 2019 kepada lebih R$ 15,500 pada 2025 — kenaikan terkumpul melebihi 58% dalam tempoh tersebut, berbanding IPCA terkumpul hampir 39%. Di kawasan premium, penghargaan sebenar (di atas inflasi) melepasi 35%. Tiada FII mempunyai unit dengan prestasi setanding dalam tempoh yang sama.
"Pesisir utara Santa Catarina bukan pasaran hartanah biasa. Ia adalah kombinasi jarang antara permintaan migrasi dalaman dari kawasan dingin selatan Brazil, modal Amerika Selatan yang mencari lindung nilai mata wang terhadap pesos Argentina dan Uruguay, dan tawaran terhad tepi pantai — dan selagi kombinasi ini wujud, penghargaan akan terus melebihi purata kebangsaan, walaupun dalam kitaran Selic tinggi." — analisis dalaman pasaran, berdasarkan laporan terkini Secovi-SC dan Sinduscon-Vale do Itajaí.
Yang ketiga ialah perancangan harta pusaka. Hartanah boleh dihadiahkan semasa hidup melalui hak guna pakai, disepadukan ke dalam syarikat pegangan keluarga, dibahagikan antara waris dengan peraturan jelas. Kejuruteraan cukai jangka panjang, apabila dilakukan dengan baik, mengurangkan ITCMD berkesan (cukai negeri ke atas warisan dan hibah, setara dengan duti harta pusaka) dan melindungi kekayaan merentasi lebih daripada satu generasi. FII adalah aset kewangan — masuk ke dalam inventori pusaka, membayar ITCMD pada kadar negeri penuh (di Santa Catarina, 8% atas nilai pasaran unit), dan fleksibiliti perancangan harta pusaka lebih rendah. Bagi keluarga dengan kekayaan melebihi R$ 5 juta, perincian ini menjadi berat.
Yang keempat ialah penggunaan sendiri. Membeli hartanah untuk menghabiskan dua bulan setahun menghadap laut adalah keputusan penggunaan, bukan pelaburan — tetapi ia adalah keputusan yang menggabungkan penggunaan, lindung nilai mata wang dan potensi penghargaan dalam satu aset. FII tidak boleh dijadikan tempat percutian. Sesiapa yang mencari kombinasi ini tidak berada dalam masalah yang sama dengan pelabur yang mengejar hasil sahaja, dan perbezaan ini mesti jelas sebelum sebarang perbandingan berangka.
Simulasi R$ 800 ribu: tiga senario sehingga 2031
Latihan di bawah menggunakan angka sebenar 2026 kepada modal permulaan R$ 800 ribu, dalam tiga senario, dengan ufuk 60 bulan (2026 hingga 2031). Premisnya: purata Selic 10.5% sepanjang tempoh (dengan 12 bulan awal pada 11.75% dan penurunan beransur-ansur), purata INCC 5.5% setahun, IPCA 4.2% setahun dan purata dividend yield IFIX 10.8% — ketiga-tiga premis selaras dengan Buletin Focus Mei 2026 dan laporan terkini CBIC.
Senario 1 — FII dengan pelaburan semula penuh. R$ 800 ribu diagihkan dalam portfolio pelbagai 15 FII IFIX, dengan DY 10.8% dikecualikan, melaburkan semula setiap agihan bulanan ke dalam unit baru. Modal terminal dianggarkan pada 2031: R$ 1.32 juta, tanpa mengambil kira perubahan harga unit. Dengan variasi sebenar harga unit setara dengan IPCA (senario neutral), modal terminal naik kepada R$ 1.62 juta. Kecairan penuh sepanjang tempoh. Risiko: penilaian pasaran dalam kitaran Selic tinggi — pada 2025 IFIX mengalami penurunan dalam tahun 9%.
Senario 2 — pangsapuri siap di Balneário Camboriú untuk sewa tradisional. Hartanah R$ 800 ribu di kawasan mantap (Pusat Bandar, Vila Real, sebahagian Barra Sul), ditolak R$ 28 ribu ITBI dan surat ikatan. Sewa bulanan kasar 0.45% (R$ 3,480), ditolak cukai 27.5%, R$ 1,100 kondominium bulanan berkadar, R$ 4,800 IPTU tahunan dan kekosongan purata 7%: aliran bersih tahunan sekitar R$ 17 ribu. Dalam 60 bulan, R$ 85 ribu terkumpul sebagai pendapatan bersih. Penghargaan hartanah pada 6.5% setahun (purata sejarah terkini FipeZap untuk Balneário Camboriú) membawa aset kepada R$ 1.09 juta pada 2031. Jumlah kasar pada keluar: R$ 1.17 juta tolak komisen 6% dan 15% ke atas keuntungan modal — R$ 1.03 juta bersih di tangan. Tiada kecairan perantaraan.
Senario 3 — pangsapuri dalam pembinaan di kawasan berpotensi tinggi. Unit R$ 1.1 juta dalam pembinaan di kawasan dengan saluran penyerapan kuat (Praia Brava, Pioneiros, Barra Norte), dengan 25% deposit (R$ 275 ribu), baki dibiayai 36 bulan oleh jadual berkaitan INCC. Modal yang sebenar dikomitmenkan dalam 36 bulan awal: kira-kira R$ 600 ribu (deposit ditambah ansuran pembinaan). Baki R$ 200 ribu modal permulaan dilaburkan dalam Tesouro Selic. Pada penyerahan, penghargaan dianggarkan 28% ke atas nilai asal (senario sederhana, selaras dengan sejarah Balneário Camboriú): hartanah bernilai R$ 1.4 juta. Sewa untuk 24 bulan akhir dan jualan pada 2031 pada R$ 1.55 juta (penghargaan tambahan). Anggaran jumlah pada 2031, ditolak kos: R$ 1.28 juta. Risiko: kelewatan pembinaan, pemecahan kontrak, perubahan senario kadar yang menjejaskan kecairan hartanah siap.
Dalam semua senario, FII yang dilaburkan semula dengan variasi unit neutral memimpin. Tetapi keputusan sensitif kepada hipotesis: jika Selic mengejutkan ke atas dan kekal melebihi 12% sepanjang tempoh, harga unit IFIX jatuh dan senario 1 kalah — bagi hartanah di Balneário Camboriú, kesan ke atas penghargaan lebih kecil dan lebih perlahan. Jika RUU PL 1.087/2025 diluluskan dengan cukai penuh, senario 1 kehilangan 1 hingga 1.5 mata peratusan setahun lagi. Sebaliknya, jika musim puncak Santa Catarina runtuh (iklim, mata wang, tawaran berlebihan), senario 2 menjadi lebih teruk. Simulasi bukan janji pulangan — ia adalah peta kesensitifan.
Kesimpulan: tesis dan kesilapan yang memusnahkan keputusan
Jawapan berangka yang jujur ialah, pada 2026, untuk pelabur individu dengan R$ 500 ribu hingga R$ 2 juta tunai, FII menawarkan pulangan bersih terbaik bagi setiap unit risiko dalam pendapatan semasa — dan margin adalah lebar. Hartanah fizikal di Balneário Camboriú hanya wajar apabila masuk dalam kira-kira penghargaan sebenar dijangka di atas purata sejarah, leveraj inflasi melalui INCC dalam pembinaan, perancangan harta pusaka yang berstruktur baik atau penggunaan sendiri yang sebenar. Tiada satu pun daripada kelebihan ini muncul dalam kira-kira hasil bulanan — semuanya memerlukan ufuk panjang dan pembacaan strategik.
Empat kesilapan berulang memusnahkan analisis sebelum ia bermula. Yang pertama ialah membandingkan hasil kasar dengan hasil kasar — bata kalah teruk apabila kos tersembunyi masuk, dan sesiapa yang mengabaikannya membeli aset 0.30% bersih sebulan dengan mempercayai ia adalah 0.50%. Yang kedua ialah menganggap tumpuan geografi sebagai perincian; mempunyai 100% kekayaan dalam satu kawasan pesisir utara adalah risiko sebenar, tidak boleh dipelbagai dalam hartanah itu sendiri. Yang ketiga ialah menganggap hartanah "hanya naik" — asas FipeZap menunjukkan kitaran di mana Balneário Camboriú berada tiga tahun berturut-turut di bawah inflasi. Yang keempat, dan paling halus, ialah mengabaikan risiko peraturan: pengecualian FII wujud hari ini, telah dikurangkan pada masa lalu dan boleh disemak semula. Sesiapa yang mempertaruhkan segalanya pada kenderaan ini mesti memantau CVM, Senat dan Receita (lembaga hasil dalam negeri Brazil) dengan keseriusan yang sama seperti memantau Selic.
Pelabur canggih pada 2026 tidak memilih antara FII dan bata. Mereka menstruktur peruntukan yang menggabungkan kedua-duanya — menggunakan FII untuk pendapatan bulanan, kecairan dan diversifikasi sektor, dan menggunakan hartanah di Balneário Camboriú untuk leveraj kekayaan, penghargaan tepi laut dan kenderaan perancangan harta pusaka. Soalan yang betul tidak pernah "mana memberi pulangan lebih tinggi", tetapi "apakah peranan yang dimainkan oleh setiap satu dalam portfolio". SIDE Empreendimentos memantau kitaran pelancaran pesisir utara Santa Catarina dengan dekat dan, melalui saluran analisis portal, menerbitkan laporan mingguan dengan pembacaan silang antara kadar kapitalisasi, INCC dan penunjuk makro — pelabur yang ingin mengekalkan radar terkalibrasi boleh melanggan analisis percuma dan menerima kemas kini seterusnya melalui e-mel.