FII ou immobilier à Balneário Camboriú : que choisir en 2026
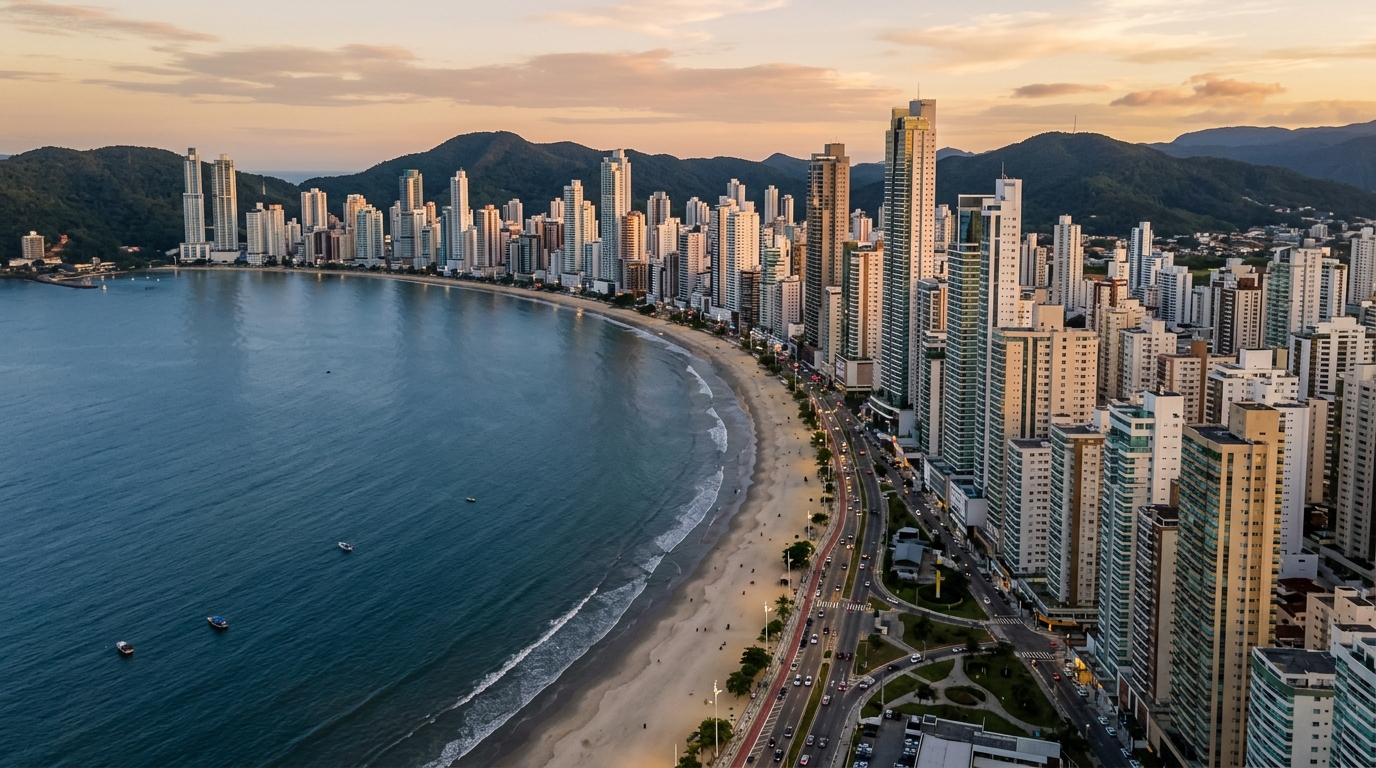
En mai 2026, le mètre carré du quartier Barra Sul à Balneário Camboriú, sur la côte de Santa Catarina, a franchi les 22 800 reais (R$) selon l'indice FipeZap — la référence du marché immobilier résidentiel brésilien. Dans le même temps, l'IFIX, l'indice des FII (fonds d'investissement immobilier brésiliens cotés à la B3, l'équivalent local des SCPI françaises cotées en Bourse), a clôturé avril sur un rendement de dividende annualisé moyen proche de 11,4 %, totalement exonéré d'impôt sur le revenu pour les personnes physiques. La Selic, taux directeur de la Banque centrale du Brésil, se maintient à 11,75 %, et l'inflation mesurée par l'IPCA (indice officiel) tourne autour de 4,3 % sur douze mois glissants. C'est dans ce contexte que l'investisseur disposant de l'équivalent de 500 000, 800 000 ou 2 millions de reais doit trancher une question en apparence simple : acheter des parts de FII, ou acheter de la pierre sur la portion la plus chère du littoral nord de Santa Catarina ?
La réponse honnête commence par refuser la comparaison paresseuse entre le rendement brut de l'IFIX et le loyer brut d'un appartement face à la mer. Les deux chiffres ne se trouvent sur le même axe qu'après déduction des impôts, des charges d'exploitation, de la vacance, des commissions de vente et — pour la pierre — du capital immobilisé dans les droits de mutation, les frais notariés, le mobilier et les mois de carence locative. Ce texte mène ce calcul jusqu'au bout, avec les chiffres de 2026, et montre dans quels scénarios le FII l'emporte, dans lesquels l'immobilier à Balneário Camboriú garde l'avantage, et pourquoi le choix n'est presque jamais binaire pour qui détient un patrimoine supérieur à un demi-million.
Reformuler la question : rendement net, horizon et profil
La première distorsion à éliminer est celle du « revenu mensuel ». Le FII verse des dividendes chaque mois ; l'immeuble physique semble lui aussi générer un revenu mensuel via le loyer. Cette ressemblance dissimule des différences structurelles qui modifient la réponse au problème. Comparer 0,9 % par mois net d'impôt d'un FII à 0,5 % brut de taux de capitalisation d'un résidentiel à Balneário Camboriú, c'est comparer le revenu net du papier au revenu brut de la pierre — une erreur grossière que toute table d'analyse rejetterait immédiatement.
Le bon critère est le rendement total net, ajusté à l'horizon et au profil de l'investisseur. « Total » englobe dividende et variation de la part, ou loyer et valorisation du bien. « Net » intègre les 27,5 % d'IR (impôt sur le revenu) appliqués au loyer résidentiel pour une personne physique sans structure patrimoniale dédiée, auxquels s'ajoutent 6 % de commission d'agence à la vente et l'impôt sur la plus-value au dénouement. L'horizon change tout : le FII offre une liquidité à J+2 et peut être totalement liquidé en une matinée ; un appartement à Barra Sul peut nécessiter de trois à douze mois pour matérialiser sa valeur dans un cycle de taux élevés, comme l'a montré la dernière enquête d'absorption du Secovi-SC, le syndicat patronal de l'immobilier de l'État.
Le profil de l'investisseur pèse autant que les chiffres. Celui qui cherche un revenu stable pour compléter une retraite ne tolère pas la même volatilité de cours qu'un patrimoine en phase d'accumulation. Celui qui occupe le bien une partie de l'année élimine la vacance, mais perd toute base de comparaison avec un actif financier — il consomme, il n'investit pas. La bonne question n'est donc pas « lequel rapporte le plus », mais « lequel rapporte le plus pour mon horizon, mon profil fiscal et l'usage que je compte faire de l'actif ».
Les chiffres de 2026 : IFIX, taux de capitalisation, saison estivale et Selic comme référence
L'IFIX est entré dans l'année 2026 avec 121 fonds éligibles et un rendement de dividende moyen compris entre 10,5 % et 12 % par an selon la coupe retenue (briques et mortier, créances, hybrides). Mensualisé et exonéré, cela représente entre 0,8 % et 1,0 % net par mois. Les meilleurs fonds de logistique et de créances pulvérisées ont dépassé ce seuil tout au long de 2025, mais avec une volatilité de cours supérieure à 8 % sur l'année — un risque bien réel, à ne pas sous-estimer.
Le taux de capitalisation résidentiel à Balneário Camboriú varie selon le quartier, l'âge de l'immeuble et le standing. Sur des appartements de deux à trois chambres à Barra Sul, dans le Centre et à Vila Real, les données croisées des agences locales et de la base FipeZap font ressortir un loyer mensuel équivalent à 0,35 % à 0,55 % de la valeur vénale — brut, avant taxe foncière (IPTU), charges de copropriété, vacance et impôt sur le revenu. En front de mer haut de gamme (Pioneiros, Mirante do Quebra-Mar), ce taux tombe sous 0,30 %, car le prix au mètre carré intègre déjà une lourde anticipation de valorisation.
La haute saison change la donne, mais seulement pendant deux ou trois mois. Un appartement bien situé, meublé et géré par une société professionnelle de location courte durée encaisse entre 0,7 % et 1,1 % de la valeur du bien par mois en décembre, janvier et début février. Le reste de l'année, ce même appartement dépasse rarement 0,2 % à 0,3 % mensuel brut, et la moyenne annualisée se rapproche de celle d'une location résidentielle classique — quand elle l'atteint, car certaines saisons subissent des intempéries, une appréciation du dollar qui détourne les Brésiliens vers des destinations étrangères, ou une simple saturation de l'offre courte durée. L'ABIH-SC, association hôtelière de l'État, et les bulletins de conjoncture de la CBIC (Chambre brésilienne de l'industrie de la construction) ont déjà documenté des chutes de taux d'occupation en haute saison après 2023.
La vraie référence reste pourtant la Selic. Avec un taux directeur à 11,75 % et la perspective — selon le dernier Bulletin Focus de la Banque centrale — d'une baisse lente vers 9,75 %–10,5 % d'ici fin 2026, le Tesouro Selic, l'équivalent brésilien du livret d'État indexé sur le taux directeur, sert environ 9,3 % nets par an après deux ans, sans risque et avec liquidité quotidienne. C'est le plancher réel de tout investisseur brésilien. Tout actif risqué qui rapporte moins, ajusté à son propre risque, détruit du capital. L'IFIX à 11 % exonéré équivaut, en base brute pour comparaison avec la fiscalité du fixe, à 13 %–14 % — largement au-dessus du plancher. L'immobilier de Balneário Camboriú avec un cap rate net de 0,30 % par mois — nous y reviendrons — ressort à 3,6 % nets annuels. Sans valorisation du bien, il est largement battu par les obligations souveraines indexées.
Les coûts invisibles de la pierre à Balneário Camboriú
C'est ici que la plupart des tableaux amateurs s'effondrent. Le loyer brut de 0,5 % par mois n'est pas ce qui atterrit sur le compte du propriétaire. Il existe une cascade de frais que l'agent immobilier passe sous silence et que l'enthousiaste de la pierre ignore délibérément.
Cela commence à l'achat. À Balneário Camboriú, l'ITBI — droits de mutation municipaux acquittés à l'acquéreur — atteint 3 % de la valeur de référence (la mairie a relevé la base de calcul en 2024, alourdissant l'opération). S'y ajoutent l'acte notarié et l'enregistrement au registre foncier, qui pour un bien de 800 000 reais coûtent entre 18 000 et 25 000 reais selon l'office. Sur un achat en VEFA (vente en l'état futur d'achèvement, équivalent local de la planta), l'INCC, indice national des coûts de construction, réévalue le solde restant dû mois après mois — il a cumulé près de 6,4 % en 2025 et devrait clôturer 2026 entre 5 % et 6 % selon les projections du Sinduscon et de la CBIC. C'est un effet de levier inflationniste qui joue en faveur du promoteur, pas de l'acheteur.
Une fois le bien livré, la saignée mensuelle commence. Les charges de copropriété d'une tour premium à Balneário Camboriú descendent rarement sous 2 500 reais par mois — dans les résidences avec piscine chauffée, spa, service de plage, place de parking double et conciergerie 24 heures sur 24, elles dépassent 3 500 reais. L'IPTU (taxe foncière municipale) sur des appartements de 1 à 1,5 million de reais oscille entre 6 000 et 12 000 reais par an. La vacance moyenne en location résidentielle traditionnelle, d'après le suivi du Secovi-SC, varie entre 5 % et 9 % par an. Si le bien est loué, le loyer est imposé à 27,5 % d'IR au barème progressif des personnes physiques — sans abattement, sans régime spécifique.
Et il y a le coût de sortie, que personne ne veut regarder en face. La commission d'agence à la vente à Balneário Camboriú s'établit à 6 % du prix de cession. La plus-value au-delà du prix d'achat est imposée à 15 % (avec exonération uniquement pour les ventes inférieures à 35 000 reais et certaines règles de réinvestissement résidentiel). Une fois ces chiffres dans le tableau, le cap rate brut de 0,5 % par mois s'évapore.
| Poste | Appartement 1,5 M R$ à BC | Parts de FII (1,5 M R$) |
|---|---|---|
| ITBI / frais d'entrée | ~45 000 R$ (3 %) + notaire | ~7 500 R$ (0,5 % de courtage moyen) |
| Rendement brut mensuel | 0,45 % (6 750 R$) | 0,92 % (13 800 R$) |
| Charges + IPTU | ~3 000 R$/mois | 0 R$ |
| Vacance annuelle moyenne | 5 à 9 % | 0 % |
| IR sur le rendement | 27,5 % (PP, sans holding) | 0 % (règle actuelle) |
| Coût de sortie | 6 % de commission + 15 % de plus-value | 0,5 % de courtage + 20 % sur la plus-value |
| Rendement net mensuel estimé | 0,28 % à 0,35 % | 0,82 % à 0,95 % |
L'exercice est cruel, mais c'est le seul qui soit honnête. Un cap rate brut de 0,5 % à Balneário Camboriú, après IPTU, charges, 7 % de vacance et 27,5 % d'IR, ressort autour de 0,30 % par mois — soit moins de 4 % par an hors valorisation du bien. Le FII médian de l'IFIX paie presque le triple en revenu courant, exonéré, avec une liquidité à J+2. C'est le point de départ obligatoire de l'analyse.
Là où le FII bat la pierre : liquidité, ticket, diversification et fiscalité
Le FII n'a pas été conçu pour remplacer l'immeuble ; il a été conçu pour résoudre les problèmes structurels de l'immeuble en tant que véhicule d'investissement. Quatre d'entre eux sont indépassables et expliquent pourquoi la capitalisation de l'IFIX est passée de 70 milliards de reais en 2018 à plus de 240 milliards en 2025.
Le premier est la liquidité. Vendre un appartement à Barra Sul en janvier 2026, avec une Selic élevée et le stock lourd que le Secovi-SC a rapporté dans son dernier Recensement immobilier, peut prendre de six à douze mois jusqu'à la signature de l'acte. Une part de FII s'échange en quelques secondes sur n'importe quelle séance de bourse, avec règlement à J+2. Pour l'investisseur qui doit conserver une flexibilité — urgence médicale, opportunité sur un autre actif, déménagement —, cette différence n'a pas de prix.
Le deuxième est le ticket d'entrée. Un appartement convenable à Balneário Camboriú démarre à 600 000 reais. Une part de FII coûte en moyenne 100 reais. L'investisseur disposant de 800 000 reais peut, via les FII, diversifier sur 12 à 20 fonds de segments différents — bureaux, logistique, centres commerciaux, créances, agroalimentaire — et des dizaines d'immeubles sous-jacents. Dans la pierre directe, avec le même capital, il achète un appartement. Concentration géographique, sectorielle et locataire unique, le tout sur un seul code postal du littoral catarinense.
Le troisième est la gestion professionnelle. Le FII a un gérant rémunéré par une commission de gestion, contrôlé par la CVM (Commission des valeurs mobilières brésilienne, équivalent local de l'AMF), avec un rapport de gestion mensuel obligatoire et des assemblées formelles. Le propriétaire individuel à Balneário Camboriú opère seul : négociation avec le locataire, relances des impayés, suivi de travaux, conflits avec le syndic. Le coût de gestion existe des deux côtés, mais dans le FII il est inclus dans la commission ; dans la pierre, c'est du temps et de l'usure rarement comptabilisés.
Le quatrième, et le plus déterminant aujourd'hui, est fiscal. Le revenu distribué par un FII reste exonéré d'IR pour les personnes physiques, à condition que la part soit cotée en bourse, que le fonds compte plus de 50 porteurs et que l'investisseur détienne moins de 10 % du total. Cette exonération est attaquée depuis au moins trois gouvernements. Le projet de loi PL 1.087/2025, en discussion au Congrès, propose un prélèvement de 5 % sur les distributions de FII. Adopté en l'état, le FII conserverait tout de même un avantage fiscal sur le loyer résidentiel — mais l'écart se réduirait. L'investisseur sérieux doit suivre la Commission des affaires économiques du Sénat en 2026 avec la même attention qu'il accorde au Copom (l'équivalent brésilien du conseil des gouverneurs sur les taux directeurs).
Là où Balneário Camboriú garde l'avantage sur le FII
Réduire le débat au rendement net serait malhonnête. Il existe quatre vecteurs où la pierre sur le littoral catarinense offre ce qu'aucun FII ne peut répliquer — et chacun modifie l'équation de l'investisseur patrimonial.
Le premier est l'effet de levier inflationniste sur l'achat en VEFA. Dans un lancement typique à Balneário Camboriú, l'acquéreur verse 20 % à 30 % jusqu'à la remise des clés et finance le reste auprès du promoteur, avec une indexation sur l'INCC. Quand l'INCC tourne à 6 % par an et que la valorisation anticipée du quartier sur le cycle de construction (24 à 36 mois) dépasse 25 % — un scénario plausible dans des quartiers comme Praia Brava à Itajaí et Pioneiros à Balneário Camboriú, d'après l'historique FipeZap et les rapports de l'ABRAINC (association nationale des promoteurs) —, le retour sur le capital effectivement investi peut dépasser 18 % par an pendant la phase de chantier. Aucun FII ne permet structurellement ce levier opérationnel sans recours à la dette.
Le deuxième est la valorisation historique. Balneário Camboriú a dominé le classement de valorisation résidentielle des 50 villes suivies par FipeZap lors de trois des cinq dernières années. Le mètre carré moyen est passé de 9 800 reais en 2019 à plus de 15 500 reais en 2025 — une hausse cumulée supérieure à 58 % sur la période, contre une inflation cumulée IPCA proche de 39 %. Dans les quartiers premium, la valorisation réelle (au-delà de l'inflation) a dépassé 35 %. Aucun FII n'a affiché une performance de cours comparable sur la même fenêtre.
« Le littoral nord catarinense n'est pas un marché immobilier ordinaire. C'est une combinaison rare de demande de migration interne, de capitaux sud-américains en quête de couverture face au peso argentin, et d'une offre de front de mer structurellement limitée — tant que cette équation tient, la valorisation restera au-dessus de la moyenne nationale, même en cycle de Selic élevée. » — synthèse interne du marché, à partir des derniers rapports du Secovi-SC et du Sinduscon-Vale do Itajaí.
Le troisième est la transmission patrimoniale. La pierre se prête à la donation avec réserve d'usufruit, à l'apport en holding familiale, au démembrement entre héritiers selon des règles claires. L'ingénierie fiscale de long terme, bien menée, réduit l'ITCMD (droits de succession et de donation au niveau de l'État, équivalent fonctionnel des droits de mutation à titre gratuit) et protège le patrimoine sur plusieurs générations. À Santa Catarina, l'ITCMD est de 8 % sur la valeur de marché. Le FII reste un actif financier — il entre dans l'inventaire, paie l'ITCMD au taux plein, et offre moins de souplesse successorale. Pour les familles dont le patrimoine dépasse 5 millions de reais, ce détail compte lourd.
Le quatrième est l'usage propre. Acheter un appartement pour passer deux mois par an face à la mer est une décision de consommation, pas d'investissement — mais c'est une décision qui combine consommation, couverture de change et valorisation potentielle dans un seul actif. Un FII ne se met pas en vacances. Qui cherche cette combinaison ne traite pas le même problème que l'investisseur exclusivement orienté rendement, et cette distinction doit être claire avant toute comparaison chiffrée.
Simulation sur 800 000 reais : trois scénarios jusqu'en 2031
L'exercice ci-dessous applique les chiffres réels de 2026 à un capital initial de 800 000 reais (autour de 130 000 euros au taux du moment, à ajuster), sur trois scénarios et un horizon de 60 mois (2026 à 2031). Les hypothèses : Selic moyenne de 10,5 % sur la période (12 premiers mois à 11,75 % puis baisse progressive), INCC moyen de 5,5 % par an, IPCA de 4,2 % par an et rendement de dividende moyen de l'IFIX à 10,8 % — toutes trois alignées sur le Bulletin Focus de mai 2026 et les derniers rapports de la CBIC.
Scénario 1 — FII avec réinvestissement intégral. 800 000 reais répartis sur un portefeuille diversifié de 15 FII de l'IFIX, avec un rendement de 10,8 % exonéré, et réinvestissement systématique de chaque distribution mensuelle en nouvelles parts. Capital terminal estimé en 2031 : 1,32 million de reais, sans tenir compte de la variation de cours. Avec une variation réelle de cours équivalente à l'IPCA (scénario neutre), le capital terminal monte à 1,62 million. Liquidité totale tout au long de la période. Risque : marquage à la valeur de marché en cycle de Selic élevée — en 2025, l'IFIX a connu un repli intra-annuel de 9 %.
Scénario 2 — appartement existant à Balneário Camboriú en location traditionnelle. Bien de 800 000 reais dans un quartier consolidé (Centro, Vila Real, certaines portions de Barra Sul), nets de 28 000 reais d'ITBI et de frais notariés. Loyer mensuel brut de 0,45 % (3 480 reais) ; après prélèvement de 27,5 % d'IR, 1 100 reais de charges mensuelles proportionnelles, 4 800 reais d'IPTU annuel et 7 % de vacance moyenne : flux net annuel d'environ 17 000 reais. Sur 60 mois, environ 85 000 reais cumulés en revenu net. Une valorisation du bien à 6,5 % par an (moyenne historique récente FipeZap pour Balneário Camboriú) porte l'actif à 1,09 million en 2031. Total brut à la sortie : 1,17 million, dont à déduire 6 % de commission d'agence et 15 % de plus-value — il reste 1,03 million net en poche. Sans liquidité intermédiaire.
Scénario 3 — appartement en VEFA dans un quartier à forte valorisation. Unité de 1,1 million de reais en VEFA dans une zone à pipeline d'absorption tendu (Praia Brava à Itajaí, Pioneiros, Barra Norte), avec 25 % d'apport (275 000 reais) et solde financé sur 36 mois selon un échéancier indexé sur l'INCC. Capital effectivement engagé sur les 36 premiers mois : environ 600 000 reais (apport plus échéances de chantier). Les 200 000 reais restants placés en Tesouro Selic. À la livraison, valorisation estimée à 28 % par rapport au prix d'origine (scénario modéré, conforme à l'historique de Balneário Camboriú) : le bien vaut alors 1,4 million. Location sur les 24 derniers mois puis revente en 2031 à 1,55 million (valorisation supplémentaire). Total estimé en 2031, frais déduits : 1,28 million. Risques : retard de livraison, rupture de contrat préliminaire (distrato), retournement de cycle de taux qui pèserait sur la liquidité du bien fini.
Dans les trois scénarios, le FII réinvesti à variation de cours neutre arrive en tête. Mais le résultat est sensible aux hypothèses : si la Selic surprend à la hausse et reste au-dessus de 12 % sur toute la période, la part IFIX décroche et le scénario 1 perd — pour un bien à Balneário Camboriú, l'impact sur la valorisation est plus lent et plus contenu. Si le PL 1.087/2025 est adopté avec une fiscalité pleine, le scénario 1 perd encore 1 à 1,5 point de pourcentage par an. À l'inverse, si la saison estivale catarinense s'effondre (météo, change, saturation de l'offre), le scénario 2 se dégrade. La simulation n'est pas une promesse de rendement — c'est une carte de sensibilité.
Conclusion : la thèse et les erreurs qui anéantissent le résultat
La réponse chiffrée honnête est qu'en 2026, pour l'investisseur personne physique disposant de 500 000 à 2 millions de reais, le FII offre le meilleur rendement net par unité de risque en revenu courant — et la marge est large. La pierre à Balneário Camboriú ne se justifie qu'à condition d'intégrer une valorisation réelle attendue au-dessus de la moyenne historique, l'effet de levier inflationniste de l'INCC sur la VEFA, une transmission patrimoniale bien structurée ou un usage personnel effectif. Aucun de ces avantages n'apparaît dans le calcul du rendement mensuel — ils exigent tous un horizon long et une lecture stratégique.
Quatre erreurs récurrentes détruisent l'analyse avant même qu'elle commence. La première est de comparer rendement brut à rendement brut — la pierre est laminée dès que les coûts invisibles entrent dans la maille, et celui qui les ignore achète un actif à 0,30 % net mensuel en croyant l'acheter à 0,50 %. La deuxième est de traiter la concentration géographique comme un détail ; détenir 100 % d'un patrimoine dans un seul quartier du littoral nord est un risque réel, non diversifiable au sein même du bien. La troisième est de postuler que l'immobilier « ne fait que monter » — la base FipeZap montre des cycles où Balneário Camboriú est resté trois années consécutives sous l'inflation. La quatrième, la plus subtile, est d'ignorer le risque réglementaire : l'exonération des FII existe aujourd'hui, elle a été rabotée par le passé et peut l'être à nouveau. Qui mise tout sur ce véhicule doit surveiller la CVM, le Sénat et la Receita Federal (administration fiscale fédérale) avec la même rigueur qu'il consacre à la Selic.
L'investisseur sophistiqué en 2026 ne choisit pas entre FII et pierre. Il structure une allocation qui combine les deux — il utilise le FII pour le revenu mensuel, la liquidité et la diversification sectorielle, et il utilise la pierre à Balneário Camboriú pour l'effet de levier patrimonial, la valorisation de front de mer et le véhicule successoral. La bonne question n'a jamais été « lequel rapporte le plus », mais « quel rôle chacun joue dans le portefeuille ». SIDE Empreendimentos suit de près le cycle des lancements du littoral nord catarinense et publie, dans la rubrique analyses du portail, des rapports hebdomadaires croisant cap rate, INCC et indicateurs macroéconomiques — l'investisseur qui veut maintenir son radar calibré peut s'abonner à l'analyse gratuite et recevoir la prochaine mise à jour par e-mail.