FII対バルネアリオ・カンボリウ不動産:2026年比較
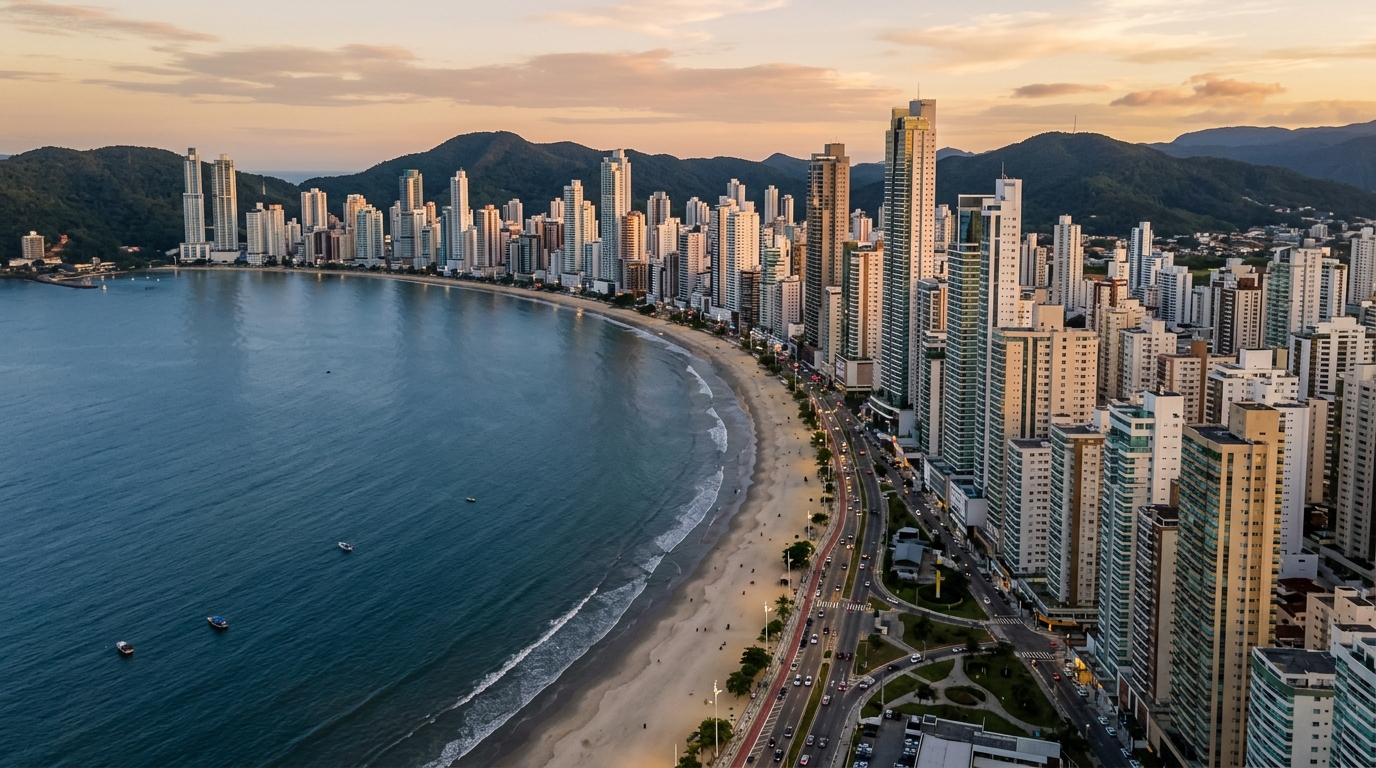
2026年5月、ブラジル南部サンタカタリーナ州の高級リゾート都市バルネアリオ・カンボリウ(Balneário Camboriú)のバラ・スル地区では、不動産価格指標FipeZapが示す住宅用1平方メートル単価が R$22,800(ブラジル・レアル)を突破しました。同じ時期、ブラジル証券取引所B3に上場するREIT型不動産ファンド指数IFIXは、年率換算で約11.4%の配当利回り(個人投資家には所得税非課税)を支払って4月を終えています。中央銀行の政策金利Selic(セリッキ、日本の政策金利に相当する基準金利)は11.75%、消費者物価指数IPCA(過去12ヶ月のインフレ率)は4.3%付近で推移中。この背景の下、R$50万、R$80万、あるいはR$200万の現金を持つ投資家は一見単純な問いに直面しています——B3でFII(不動産投資ファンド、ブラジル版REIT)を買うか、それともサンタカタリーナ州北部沿岸でも最も高価な実物不動産を買うか。
正直な答えは、IFIXの表面利回りと海沿いマンションの表面賃料を単純比較するという怠惰な発想を退けることから始まります。この二つの数値が同じ軸上に並ぶのは、税金・運営費・空室・売却手数料を控除し、さらに実物不動産の場合はITBI(不動産取得税)、登記費用、家具、賃料発生までの数ヶ月の空白に縛られた資本を差し引いてからです。本稿では2026年の実数値を用いて最後までその計算を行い、FIIが勝つ局面、バルネアリオ・カンボリウの実物不動産がなおFIIを上回る局面、そして50万レアル超の資産を持つ層にとって選択がほぼ二者択一になりえない理由を示します。
問いの再設定:純利回り、保有期間、投資家プロファイル
最初に葬るべき歪みは「毎月の利回り」という概念です。FIIは毎月分配金を支払い、実物不動産も家賃を通じて毎月支払うように見えます。しかしこの表面的な類似性は、答えそのものを左右する構造的な違いを覆い隠しています。FIIの非課税月次0.9%とバルネアリオ・カンボリウ住宅のグロス・キャップレート0.5%を並べるのは、紙の純収入と実物の総収入を比較することに等しく、どんな運用デスクの分析でも初歩的な誤りとされます。
正しい基準は、保有期間とプロファイルで調整したトータルの純リターンです。トータルとは、配当に加えて投資口価格の変動または不動産の値上がりを含めること。純とは、ホールディング会社を介さない個人賃貸所得に対する27.5%の累進所得税、売却時の6%仲介手数料、出口における譲渡益課税を考慮することです。保有期間は全てを変えます——FIIは決済T+2の流動性を持ち午前中に全売却が可能ですが、バラ・スル地区のマンションは高金利局面では3ヶ月から12ヶ月かけて値を実現する必要があり、Secovi-SC(サンタカタリーナ州不動産協会)の過去2年の吸収率調査がそれを裏付けています。
投資家プロファイルも数値と同じ重みを持ちます。年金を補完する安定収入を求める投資家と、資産蓄積フェーズにある投資家とでは、時価評価の変動に対する許容度が違います。年の一部を実際にその物件で過ごすつもりの買い手は空室リスクを消去できますが、その瞬間に金融資産との比較基盤を失います——彼は消費しているのであって投資しているのではありません。したがって正しい問いは「どちらが多く稼ぐか」ではなく、「私の保有期間、税制上の立場、想定する使用目的において、どちらが多く稼ぐか」です。
2026年の実数値:IFIX、キャップレート、夏季シーズン、そしてSelicというベンチマーク
IFIXは2026年を121本の対象ファンドと共に開始し、平均配当利回りは年率10.5%から12%の範囲に収まっています(実物型・債権型・ハイブリッド型のどれを切り出すかによる)。非課税の月次ベースに換算すれば、純0.8%から1.0%の幅です。物流系および分散型債権ファンドの上位銘柄は2025年を通じてこれを上回る配当を支払いましたが、年間で投資口価格が8%超の変動を見せた点——これは無視できない実質リスクです。
バルネアリオ・カンボリウの住宅キャップレートは地区・築年数・仕上げグレードで変動します。バラ・スル、セントロ、ヴィラ・レアル地区の2〜3寝室物件では、地元不動産業者のデータとFipeZapのベースを突き合わせると、月次総賃料は物件評価額の0.35%から0.55%の範囲です——これはIPTU(固定資産税に相当する都市部不動産税)、管理費、空室、所得税を差し引く前の数字です。最高級のオーシャンフロント物件(ピオネイロス、ミランチ・ド・ケブラマール)ではキャップレートは0.30%未満に低下します。平米単価が将来の値上がり期待を既に重く織り込んでいるためです。
夏季の繁忙期はゲームのルールを変えますが、それは2〜3ヶ月の話に留まります。立地が良く家具付きでプロの管理会社が運用する物件は、12月・1月・2月初旬の間に物件価値の月0.7%から1.1%を稼ぎます。残りの期間、同じ物件は月0.2%から0.3%のグロスを超えることが稀で、年率平均は伝統的な長期賃貸の利回り近辺に着地します——終わるなら、ですが。嵐の発生、競合先(ドル建て海外旅行先)への需要シフト、短期賃貸供給過剰によって繁忙期の稼働率自体が落ち込むシーズンがあるためです。ブラジルホテル業界協会ABIH-SCおよびブラジル建設業協会CBICの景気動向ブリテンは、2023年以降のいくつかの夏季に稼働率の低下を既に記録しています。
しかし、本当に重要なベンチマークはSelicです。基準金利が11.75%に位置し、最新のFocus調査レポート(中央銀行が集約する市場予想)では2026年末までに9.75%から10.5%程度まで緩やかに低下する見通しという中、Tesouro Selic(中央政府のSelic連動国債)は2年保有後の所得税控除後で年率約9.3%を、無リスク・日次流動性で支払います。これが投資家の真の床値です。リスク資産でこれを下回るリターンしか出さないものは、リスク調整後では資本破壊に等しい。IFIXの11%非課税は、税引き有り固定収益との比較では総額換算で13%〜14%相当——床値を大きく上回ります。一方、バルネアリオ・カンボリウの実物不動産で純キャップレート月0.30%——後ほどこの数字に戻ります——は年率換算3.6%の純利回り。値上がり要素を加えなければ、固定収益に手酷く負ける水準です。
バルネアリオ・カンボリウの実物不動産に潜む見えないコスト
ここでアマチュアのスプレッドシートは大抵崩壊します。月次グロス0.5%の賃料は、オーナーのポケットに入る金額ではありません。仲介担当者がプレゼンで見せず、不動産愛好家が意図的に無視する一連のコスト連鎖が存在します。
購入段階から始まります。バルネアリオ・カンボリウのITBI(不動産譲渡税)は参照評価額の3%前後(市役所は2024年に計算基礎を更新し、取引コストを引き上げました)。これに公正証書作成費と登記費用が加わり、R$80万の物件で公証人事務所により R$18,000から R$25,000の範囲。プレ販売(オフプラン)購入の場合、INCC(建築費指数、施工費インフレを月次で計上する指標)が未払残高を毎月再評価——2025年には約6.4%、2026年は5%〜6%程度で着地する見込み(Sinduscon建設業組合とCBICの予測)。これは建設会社に有利に働くインフレ連動レバレッジです。
引渡し後、月次の出血が始まります。バルネアリオ・カンボリウのプレミアム物件の管理費は月R$2,500を下回ることが稀で、温水プール、スパ、ビーチサービス、二台駐車場、24時間コンシェルジュ付きの高層では R$3,500を超えます。R$100万〜R$150万クラスの物件のIPTUは年R$6,000〜R$12,000。Secovi-SCの調査による市内の伝統的住宅賃貸の平均空室率は年5%〜9%。賃貸に出した場合、家賃収入は個人の累進課税表で27.5%の所得税を引かれます——非課税枠も軽減税率もありません。
そして誰もが直視したくない出口コストです。バルネアリオ・カンボリウでの売却時の不動産仲介手数料は物件価格の6%が標準。取得価額を上回る譲渡益には15%が課税されます(R$35,000以下の売却および居住用再投資に関する特定の規定にのみ例外あり)。これらすべての数字を計算式に入れたとき、月0.5%のグロス・キャップレートは蒸発します。
| 項目 | BC不動産(R$150万) | FII投資口(R$150万) |
|---|---|---|
| 入口コスト(ITBI/仲介) | 約R$45,000(3%)+登記 | 約R$7,500(平均0.5%仲介手数料) |
| 月次グロス利回り | 0.45%(R$6,750) | 0.92%(R$13,800) |
| 管理費+IPTU | 月約R$3,000 | R$0 |
| 平均空室率(年) | 5〜9% | 0% |
| 分配金課税 | 27.5%(個人、ホールディング無) | 0%(現行法) |
| 出口コスト | 仲介6%+譲渡益15% | 仲介0.5%+譲渡益20% |
| 推定月次純利回り | 0.28%〜0.35% | 0.82%〜0.95% |
厳しい計算ですが、これだけが誠実な比較です。バルネアリオ・カンボリウでグロス0.5%のキャップレートは、IPTU、管理費、空室7%、所得税27.5%を控除すると月0.30%前後——値上がり益を除いた年率では4%未満です。IFIXの平均FIIはほぼ3倍の経常収益を非課税・2営業日流動性で支払います。これが分析の出発点です。
FIIが実物不動産に勝つ領域:流動性、最低額、分散、税制優遇
FIIは実物不動産を置き換えるために発明されたのではなく、投資ビークルとしての実物不動産の構造的問題を解決するために発明されました。回避不能な四つの問題があり、それがIFIXの時価総額を2018年のR$700億から2025年のR$2,400億超まで成長させた理由を説明します。
第一は流動性です。Selic高止まりとSecovi-SCが直近の不動産センサスで報告した在庫の重さを背景に、2026年1月のバラ・スル地区マンションの売却は契約締結まで6ヶ月〜12ヶ月を要する可能性があります。FIIの投資口は取引時間中数秒で売却でき、決済はT+2。緊急医療、他資産での好機、転居など柔軟性が必要な投資家にとって、この差は値段がつけられません。
第二は最低投資額(ティケット)。バルネアリオ・カンボリウのまともなマンションは R$60万から始まります。FIIの投資口は平均でR$100です。R$80万を持つ投資家はFIIでは12〜20本の異なるセグメント——オフィスフロア、物流、ショッピングモール、債権、農業——のファンドに分散投資でき、その背後には数十の不動産が存在します。同じ資本で実物不動産では、サンタカタリーナ州沿岸の単一郵便番号内のマンション一戸が買えるだけ——地理的・セクター的・テナント的にすべて集中することになります。
第三はプロフェッショナル運用です。FIIには報酬を受ける運用会社があり、ブラジル証券委員会CVMの監督下で、毎月の運用報告書と正式な投資主総会が義務付けられています。バルネアリオ・カンボリウの個人オーナーは独力で運用します——テナント交渉、滞納督促、補修工事、管理組合との折衝。運用コストは両者にありますが、FIIでは手数料に内包され、実物では時間と精神的疲労として帳簿に載らない形で計上されます。
第四、そして今日最も重要なのが税制です。FIIの分配金は個人投資家には所得税非課税——ただし投資口が証券取引所で取引され、ファンドが50名超の投資主を持ち、当該投資家が総数の10%未満を保有するという条件下です。この非課税扱いは過去3代の政府によって攻撃を受けてきました。議会で審議中の法案PL1.087/2025はFII分配金に5%課税を提案しています。現状の形で可決されてもFIIは住宅賃貸に対する税制優位を維持しますが、マージンは縮小します。真剣な投資家は、Selicと同じ注意深さで2026年の連邦上院経済問題委員会の動向を追う必要があります。
バルネアリオ・カンボリウがなおFIIを打ち負かす領域
議論を純利回りに矮小化するのは不誠実です。サンタカタリーナ沿岸の実物不動産がFIIには真似できないものを提供する四つのベクトルがあり、その各々が資産形成期の投資家の方程式を変えます。
第一は、オフプラン購入におけるインフレ・レバレッジです。バルネアリオ・カンボリウの典型的な新規分譲では、買い手は引渡しまでに20%〜30%を入金し、残額はINCCで補正される建設会社の分割払い表で支払います。INCCが年6%で回り、建設サイクル24〜36ヶ月における地区の値上がり期待が25%を超える局面——イタジャイのプライア・ブラバやBCのピオネイロスなど、FipeZapの過去データやブラジル不動産デベロッパー協会ABRAINCの報告書で十分にあり得る水準——では、実効投入資本に対する建設期間中の年率リターンは18%を超え得ます。FIIは構造上、負債なしでこのオペレーショナル・レバレッジを得ることができません。
第二は歴史的な値上がりです。FipeZapが対象とする全国50都市の住宅価格上昇ランキングで、バルネアリオ・カンボリウは過去5年中3年間で首位を取りました。平米単価は2019年のR$9,800から2025年のR$15,500超へ——期間累積上昇58%超に対し、同期間IPCAの累積は39%付近。プレミアム地区では実質値上がり(インフレを超える分)は35%を超えました。同じ切り口で投資口価格のパフォーマンスがこれに匹敵したFIIは存在しません。
「サンタカタリーナ州北部沿岸は通常の不動産市場ではない。国内移住需要、為替ヘッジを求める南米資本、限定的な海岸線供給という稀な組み合わせだ——この組み合わせが存在する限り、Selic高止まりの局面でさえも値上がりは全国平均を上回り続ける」——Secovi-SCおよびSinduscon-Vale do Itajaíの直近報告書に基づく市場分析。
第三は資産承継です。実物不動産は生前贈与で用益権を設定して移転したり、ファミリー・ホールディング会社に現物出資したり、明確なルールの下で相続人間で分割したりできます。長期的な税務エンジニアリングがうまく機能すれば、ITCMD(州が課す相続・贈与税)の実効税率を下げ、複数世代にわたって資産を守れます。FIIは金融資産——遺産分割の対象となり、州の正規税率でITCMDが課税され(サンタカタリーナ州では市場価値の8%)、承継の柔軟性は低くなります。R$500万を超える資産を持つファミリーには、この一点が重く効きます。
第四は自己使用です。年に2ヶ月オーシャンフロントで過ごすために物件を買うのは投資判断ではなく消費判断です——しかし消費、為替ヘッジ、値上がりポテンシャルを単一の資産に組み合わせる判断でもあります。FIIは夏休みを過ごせません。この組み合わせを求める買い手は、利回りだけを追う投資家と同じ問題を解いていない——そしてその違いは、いかなる数値比較の前にも明確にされている必要があります。
R$80万のシミュレーション:2031年までの三シナリオ
以下の演習では、2026年の実数値を初期資本R$80万に適用し、3つのシナリオを60ヶ月(2026年〜2031年)の保有期間で展開します。前提:期間平均Selic 10.5%(最初の12ヶ月は11.75%、その後緩やかに低下)、INCC年率平均5.5%、IPCA年率4.2%、IFIXの平均配当利回り10.8%——いずれも2026年5月のFocusレポートおよびCBICの最新報告書と整合的です。
シナリオ1——FIIの全額再投資。 R$80万をIFIX構成銘柄から15本のFIIに分散投資し、非課税のDY 10.8%で、毎月の分配金をすべて新規投資口に再投資。投資口価格の変動を考慮しない場合の2031年末資本:R$132万。実質投資口価格の上昇がIPCAと一致する中立シナリオでは、終端資本はR$162万。期間全体で完全な流動性を維持。リスク:高Selic局面の時価評価——2025年のIFIXは年内ドローダウン9%を記録。
シナリオ2——バルネアリオ・カンボリウの完成済み物件を伝統的賃貸に。 確立した地区(セントロ、ヴィラ・レアル、バラ・スルの一部)でR$80万の物件を購入、ITBIと登記でR$28,000を控除。月次グロス賃料0.45%(R$3,480)、所得税27.5%、按分管理費月R$1,100、IPTU年R$4,800、平均空室率7%を差し引いた年間純キャッシュフローはR$17,000前後。60ヶ月で累計R$85,000の純収入。物件の年率6.5%の値上がり(FipeZapによるBC直近平均)で2031年に資産はR$109万。出口総額R$117万から仲介6%と譲渡益15%を控除しR$103万が手元に。期間中の流動性なし。
シナリオ3——高値上がり地区のオフプラン物件。 強い吸収パイプラインのある地域(プライア・ブラバ、ピオネイロス、バラ・ノルチ)でR$110万のオフプラン物件、25%の頭金(R$275,000)、残額はINCC補正の36ヶ月建設期間支払い。最初の36ヶ月で実効投入資本約R$60万(頭金+建設中分割)。残るR$20万はTesouro Selicに投入。引渡し時、当初価格に対する値上がり推定28%(バルネアリオ・カンボリウの過去実績と整合する穏健シナリオ):物件はR$140万へ。最終24ヶ月の賃貸を経て2031年に追加値上がりを得てR$155万で売却。コスト控除後の2031年推定総額:R$128万。リスク:建設遅延、契約解除、金利環境変化が完成物件の流動性に影響する可能性。
すべてのシナリオで、投資口価格中立を前提に再投資したFIIが先頭に立ちます。しかし結果は前提に敏感です。Selicが上振れし期間全体で12%超に留まれば、IFIXの投資口価格は下落しシナリオ1は劣後します——一方、BCの物件への影響は値上がりに対してより小さく緩慢です。法案PL1.087/2025が満額課税で可決されればシナリオ1は年率1〜1.5ポイント追加で劣後します。逆にサンタカタリーナの夏季シーズンが崩壊すれば(気候、為替、供給)シナリオ2は悪化します。シミュレーションはリターンの約束ではなく、感応度マップです。
地区別の現実:バラ・スル、ピオネイロス、プライア・ブラバ、バラ・ノルチ
「バルネアリオ・カンボリウの不動産」と一括りに語ることは、ニューヨークを「マンハッタンの不動産」と一括りに語るのと同じ誤りです。各地区はリターンの構造が異なり、外国人投資家がよく耳にする四つの地区を区別する必要があります。
バラ・スル(Barra Sul)。 市の南端、海岸線の終わりに位置する高級地区。最高層タワーが集中し、平米単価は2026年5月時点でR$22,800超。グロス賃料利回りは低く(月0.30〜0.40%)、買い手は値上がりと再販流動性に賭けることになります。完成済み物件の在庫は構造的に薄く、新築供給は限定的——希少性が価格を支えますが、出口における買い手プールも限定的です。
ピオネイロス(Pioneiros)。 市の中心海岸通り「アヴェニーダ・アトランチカ」の北側、伝統的にバルネアリオ・カンボリウの「シャンゼリゼ」と呼ばれるエリア。確立した高級住宅地でブランド・バリューが価格を支え、賃料利回りはバラ・スルと同程度に低いが、長期の値上がり履歴は最も安定。富裕家系の住居としての需要が、価格の床を作っています。
プライア・ブラバ(Praia Brava)。 地理的にはバルネアリオ・カンボリウの隣市イタジャイ(Itajaí)に属しますが、市場では同一エリアとして扱われます。半円形の自然なビーチに囲まれた高級新興地区で、過去5年の価格上昇率は市内の他地区を上回りました。オフプラン購入での値上がりレバレッジを狙うならここが第一候補——ただし供給パイプラインも厚く、特定の引渡しサイクルでは一時的な過剰供給が出ます。
バラ・ノルチ(Barra Norte)。 北側の境界、商業集積から少し離れた静かなエリア。価格は中心部より2割安く、賃料利回りは月0.40〜0.50%と相対的に高い——年間を通じた賃料収入を重視する投資家には合理的な選択。値上がりはバラ・スルやピオネイロスより緩やかですが、それでも全国平均を上回ります。
地区を間違えるだけで、同じR$80万でもリターン構造は根本的に変わります。値上がりを狙うならバラ・スルまたはプライア・ブラバ、賃料収入ならバラ・ノルチ、ブランド安定性ならピオネイロス——一つの「BC不動産」という抽象は、実地では存在しません。
FIIのセグメント別:何を買うかで全てが変わる
IFIXの平均利回り11%という数字は、性格の全く異なるファンド群の平均値です。外国人投資家がブラジルREITを語るとき、最低限区別すべき四つのセグメントがあります。
実物型("tijolo"、レンガの意)。 オフィスビル、ショッピングモール、物流倉庫など実物資産を直接保有するファンド。利回りは平均でやや低め(年8〜10%)ですが、賃料に連動する分配金とインフレ・パススルー機能を持ちます。物流系(XPLG11、HGLG11など代表的銘柄)は2020〜2025年に最良のパフォーマンスを示しました——電子商取引の拡大とサンパウロ郊外の倉庫需要が支えました。
債権型("papel"、紙の意)。 不動産担保証券CRI(不動産信用証書)を主に保有し、IPCAやCDIに連動する利息収入を分配。Selic高止まり局面で最良の経常利回りを提供(年12〜14%)し、2024〜2025年のIFIXパフォーマンスを牽引したのはこのセグメント。金利が下落すれば配当も縮小しますが、現状のSelic水準下ではキャッシュフロー機械として機能します。
ハイブリッド型。 実物資産と債権を組み合わせて運用するファンド。性格は配分次第ですが、ポートフォリオの中で単一銘柄として持つには検討すべき選択。経験豊富な運用会社(Kinea、BTG、XP系列など)の銘柄が代表的です。
FoF(Fund of Funds)。 他のFIIに投資するFII。最終投資家から見れば二重の運用報酬がかかりますが、初心者がFII世界に最低限の分散投資を一回の購入で得る入口として機能します。利回りは8〜10%程度に収まることが多い。
R$80万のシナリオでFIIに完全集中する場合、推奨される標準的なアロケーションは:実物型40%(うち物流20%、商業20%)、債権型40%、ハイブリッド15%、FoF 5%。15銘柄程度に分散——これがIFIX指数連動を超えてリスク調整後リターンを最適化する実務的な構成です。
外国人投資家のための補足:為替、送金、購入実務
日本円ベースで考える投資家には、上記の純利回り議論にレアル/円のレイヤーが乗ります。過去10年、ブラジル・レアルは円に対して上下動を繰り返しましたが、長期トレンドではレアル安方向に推移してきました。これは二つの含意を持ちます。第一に、現地通貨建てで11%の利回りも円建てではレアル下落で大きく削られ得る——為替ヘッジ無しの場合、レアル換算リターンに対し10%〜20%の年率ボラティリティを織り込むのが妥当です。第二に、サンタカタリーナ州のオーシャンフロント実物不動産は、レアル安局面では円ベースでむしろ割安に映ります——購入時点で為替の追い風を受けることになり、長期保有でレアルが反発すれば為替ゲインと不動産値上がりが重なる可能性があります。実物不動産の取引はブラジル中央銀行への送金登録、CPF(個人納税者番号)の取得、現地公証人立会いの公正証書作成という手続きを伴い、初回購入には3〜6ヶ月の準備期間を想定すべきです。FIIへの投資にはブラジルの証券口座と非居住者口座の組み合わせ、または海外ブローカー経由のBDR(預託証券)アクセスが必要で、こちらは2〜4週間の口座開設で参入可能です。
結論:論旨と、結果を破壊する誤り
数値による誠実な答えはこうです——2026年において、R$50万からR$200万の現金を持つ個人投資家にとって、リスク単位あたりの経常純リターンで最良の選択肢はFIIであり、そのマージンは大きい。バルネアリオ・カンボリウの実物不動産が正当化されるのは、過去平均を上回る期待実質値上がり、オフプランでのINCCインフレ・レバレッジ、よく構築された資産承継、または実効的な自己使用が方程式に入る場合のみです。これらの利点はどれも月次利回り計算には現れません——すべてが長期の保有期間と戦略的読みを要求します。
分析開始前にすでに結果を破壊する四つの再発性の誤り。第一は、グロス対グロスでの比較——見えないコストを計算に入れた瞬間、実物不動産は手酷く負け、それを無視する者は月0.50%だと信じて月純0.30%の資産を買い込みます。第二は、地理的集中をディテール扱いすること——資産の100%をサンタカタリーナ州北部沿岸の単一地区に置くのは実質的なリスクであり、物件内部では分散不可能です。第三は、不動産が「上がる一方」と仮定すること——FipeZapのデータベースには、バルネアリオ・カンボリウがインフレを下回ったまま3年連続経過したサイクルが記録されています。第四、そして最も微妙なのは、規制リスクを無視すること——FIIの非課税扱いは今日存在し、過去に縮小され、再び見直され得ます。このビークルに全てを賭ける者は、Selicを監視するのと同等の真剣さで、CVM、上院、連邦税務当局を監視する必要があります。
2026年の洗練された投資家は、FIIか実物不動産かを選ばない。両者を組み合わせるアロケーションを構築します——FIIを月次収入・流動性・セクター分散のため、バルネアリオ・カンボリウの実物不動産を資産レバレッジ・沿岸の値上がり・承継ビークルのために用いる。正しい問いは「どちらが多く稼ぐか」ではなく、「ポートフォリオの中でそれぞれがどんな役割を担うか」でした。SIDE Empreendimentosはサンタカタリーナ州北部沿岸の新規プロジェクト・サイクルを近距離で追跡しており、ポータルの分析チャネルではキャップレート、INCC、マクロ指標を横断的に読み解く週次レポートを公開しています。レーダーを調整したい投資家は、無料分析購読に登録することで次のアップデートをメールで受け取ることができます。