FII oder Immobilie in Balneário Camboriú 2026
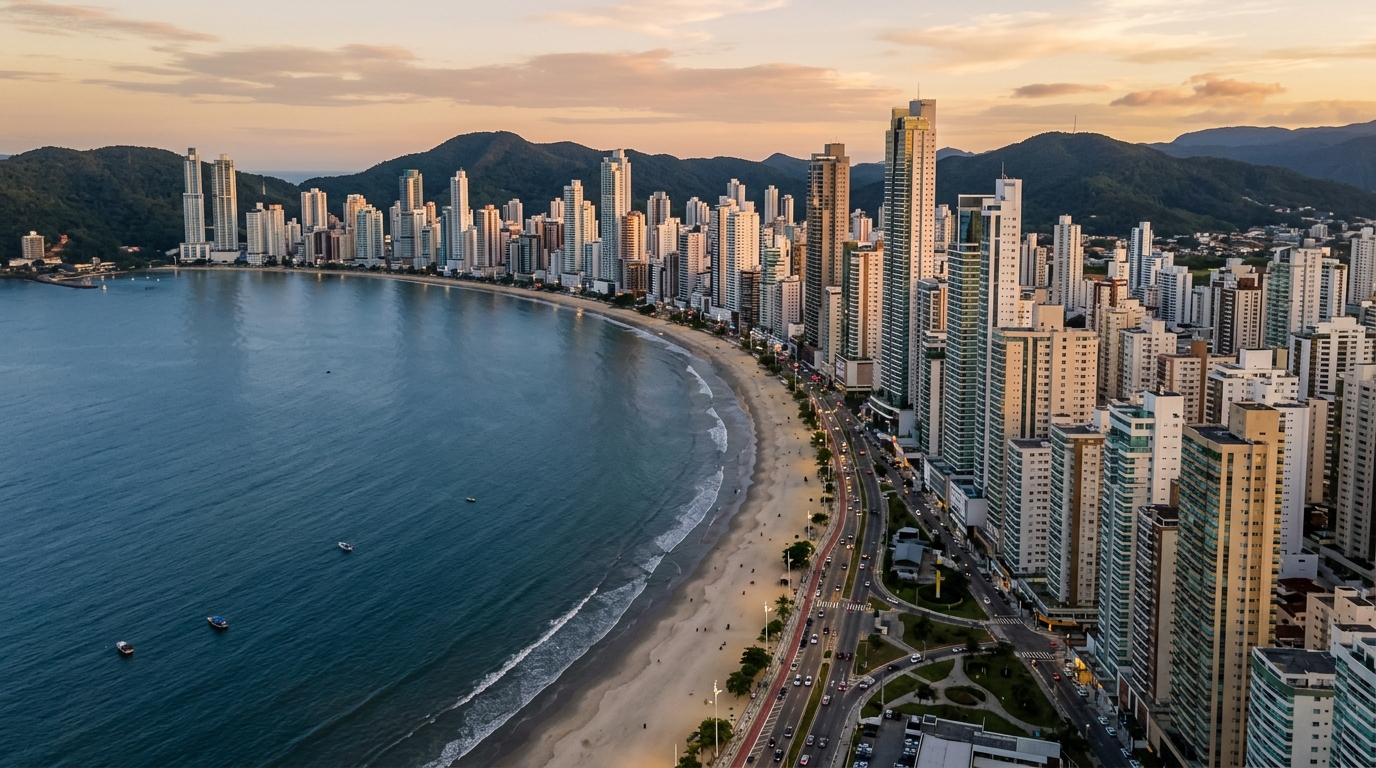
Im Mai 2026 überschritt der Quadratmeterpreis im Stadtviertel Barra Sul von Balneário Camboriú laut FipeZap-Index die Marke von 22.800 brasilianischen Real (BRL), während der IFIX – der Referenzindex der an der Börse B3 gelisteten brasilianischen Immobilienfonds (FII) – den April mit einer durchschnittlichen, auf das Jahr hochgerechneten Dividendenrendite von rund 11,4 % abschloss, vollständig einkommensteuerfrei für Privatanleger. Im selben Zeitraum liegt der brasilianische Leitzins Selic (entspricht dem Hauptrefinanzierungssatz) weiterhin bei 11,75 %, und die vom IPCA gemessene Inflation (offizieller brasilianischer Verbraucherpreisindex) bewegt sich in den vergangenen zwölf Monaten bei rund 4,3 %. Vor diesem Hintergrund muss der Anleger mit 500.000, 800.000 oder zwei Millionen BRL Liquidität eine scheinbar einfache Frage beantworten: Anteile an einem FII zeichnen oder Beton im teuersten Küstenabschnitt Nordsantakatarinas kaufen?
Eine ehrliche Antwort beginnt damit, den faulen Vergleich zwischen der Bruttorendite des IFIX und der Bruttomiete einer Wohnung mit Meerblick zu verweigern. Beide Zahlen liegen erst dann auf derselben Achse, wenn man Steuern, Betriebskosten, Leerstandsrisiken, Verkaufsprovisionen und – im Fall der physischen Immobilie – das in Erwerbsnebenkosten, Grunderwerbsteuer, Notar, Möblierung und Karenzmonate gebundene Kapital abzieht. Dieser Text führt diese Rechnung mit den Zahlen von 2026 konsequent zu Ende. Er zeigt, in welchen Szenarien der FII gewinnt, in welchen Konstellationen die Immobilie in Balneário Camboriú das Papier weiterhin schlägt – und warum die Entscheidung für Vermögen oberhalb einer halben Million selten binär ist.
Die Frage neu rahmen: Nettorendite, Anlagehorizont und Anlegerprofil
Die erste Verzerrung, die fallen muss, ist die der reinen „Monatsrendite". Der FII zahlt monatliche Ausschüttungen; auch die Wohnung scheint via Mieteinnahmen monatlich zu liefern. Diese Ähnlichkeit verdeckt strukturelle Unterschiede, die das Ergebnis vollständig verändern. 0,9 % monatlich steuerfrei aus dem FII gegen 0,5 % brutto aus der Wohnungsmiete in BC zu stellen, heißt: Nettoertrag des Papiers gegen Bruttoertrag des Steins zu vergleichen – ein Fehler, den jede ernstzunehmende Analyseabteilung sofort markiert.
Das korrekte Kriterium ist die horizont- und profilbereinigte Gesamtnettorendite. „Gesamt" umfasst Ausschüttung plus Kursveränderung des Fondsanteils oder Wertsteigerung der Immobilie. „Netto" berücksichtigt die brasilianische Einkommensteuer (IR) von 27,5 % auf Mieteinnahmen einer natürlichen Person ohne Holdingstruktur, dazu sechs Prozent Maklerprovision beim Verkauf und die Kapitalertragsteuer beim Schließen des Zyklus. Der Horizont verändert alles: Der FII hat eine Abwicklungszeit von zwei Börsentagen (D+2) und kann an einem Vormittag glattgestellt werden; eine Wohnung in der Barra Sul braucht in einem Hochzinszyklus drei bis zwölf Monate bis zur Realisierung des Werts – das belegen die Absorptionsstudien des regionalen Bauträgerverbands Secovi-SC der vergangenen zwei Jahre.
Das Anlegerprofil wiegt genauso schwer wie die Zahlen. Wer stabile Einkommensströme zur Aufstockung der Altersrente sucht, hat eine andere Toleranz gegenüber Marktschwankungen als jemand in der Akkumulationsphase. Wer die Immobilie selbst nutzt oder einen Teil des Jahres dort verbringt, eliminiert den Leerstand – verliert aber jeden sauberen Vergleichsmaßstab zu einem Finanzanlagewert. Ein selbst genutztes Apartment ist Konsum, keine Kapitalanlage. Die richtige Frage lautet also nicht „was rentiert mehr", sondern „was rentiert mehr für meinen Horizont, meine steuerliche Situation und meine erwartete Nutzung des Vermögenswerts".
Die Zahlen 2026: IFIX, Mietrendite, Hochsaison und der Selic-Maßstab
Der IFIX startete in das Jahr 2026 mit 121 indexfähigen Fonds und einer durchschnittlichen Dividendenrendite zwischen 10,5 % und 12 % pro Jahr – je nach Segment (Backstein, Forderungspapiere, Hybride). Auf monatlicher steuerfreier Basis entspricht das 0,8 bis 1,0 % netto pro Monat. Die besten Logistik- und Forderungsfonds zahlten 2025 mehr aus, schwankten im Anteilskurs aber um über acht Prozent – ein realer, nicht zu unterschätzender Risikofaktor.
Die Mietrendite von Wohnimmobilien in Balneário Camboriú variiert je nach Stadtviertel, Baujahr und Ausstattungsniveau. Bei Zwei- und Dreizimmerwohnungen in Barra Sul, Centro und Vila Real ergeben gekreuzte Daten lokaler Makler und der FipeZap-Datenbank monatliche Mieten in Höhe von 0,35 % bis 0,55 % des Marktwerts – brutto, vor Grundsteuer, Hausgeld, Leerstand und Einkommensteuer. In den Premiumlagen direkt am Meer (Pioneiros, Mirante do Quebra-Mar) fällt die Mietrendite unter 0,30 %, weil im Quadratmeterpreis bereits hohe Wertsteigerungserwartungen eingepreist sind.
Die Hochsaison verändert das Bild – aber nur für zwei bis drei Monate. Eine gut gelegene, möblierte und durch einen professionellen Verwalter betriebene Wohnung erzielt im Dezember, Januar und Anfang Februar Bruttoumsätze von 0,7 bis 1,1 % des Immobilienwerts pro Monat. Den Rest des Jahres bleibt sie selten über 0,2 bis 0,3 % monatlich brutto, und die annualisierte Durchschnittsrendite landet wieder in der Nähe der klassischen Langzeitvermietung. Es gibt Saisons, in denen Stürme, ein starker Dollar zugunsten konkurrierender Reiseziele oder eine schlichte Übersättigung des Kurzzeitvermietungsmarkts die Auslastung einbrechen lassen. Sowohl der Hotelverband ABIH-SC als auch der Konjunkturbericht des nationalen Bauverbands CBIC verzeichneten in den Jahren nach 2023 Rückgänge der Hochsaisonbelegung.
Der relevante Maßstab bleibt jedoch die Selic. Mit dem Leitzins bei 11,75 % und der Erwartung – laut dem letzten Focus-Bulletin der brasilianischen Zentralbank – einer langsamen Senkung auf 9,75 % bis 10,5 % bis Ende 2026 liefert das Bundesanleihenpapier Tesouro Selic nach zwei Jahren Haltedauer netto rund 9,3 % pro Jahr, risikolos und mit täglicher Liquidität. Das ist der reale Boden für jeden Anleger. Jeder risikobehaftete Vermögenswert, der nach Risikoadjustierung weniger zahlt, vernichtet Kapital. Der IFIX bei 11 % steuerfrei entspricht in Bruttoäquivalenz gegenüber besteuerter Festverzinslicher etwa 13 bis 14 % – deutlich über dem Boden. Die Immobilie in BC mit einer Nettomietrendite von 0,30 % monatlich – wir kommen darauf zurück – entspricht 3,6 % netto pro Jahr. Ohne Wertsteigerung verliert sie haushoch gegen die Festverzinsliche.
Die versteckten Kosten der Backsteinanlage in Balneário Camboriú
Hier zerbrechen die meisten Hobbyanalyse-Tabellen. Eine Bruttomiete von 0,5 % monatlich landet nicht in der Tasche des Eigentümers. Es gibt eine Kaskade von Kosten, die der Makler in seiner Präsentation nicht zeigt und die der Immobilien-Enthusiast bewusst ausblendet.
Sie beginnt beim Kauf. In Balneário Camboriú liegt die kommunale Grunderwerbsteuer ITBI bei rund drei Prozent des städtischen Referenzwerts (die Stadtverwaltung hat 2024 die Bemessungsgrundlage angepasst und damit den Vorgang verteuert). Hinzu kommen Notar- und Grundbuchkosten, die bei einer Immobilie für 800.000 BRL je nach Notariat zwischen 18.000 und 25.000 BRL liegen. Bei Erwerb vom Bauplan korrigiert der INCC (Nationaler Index für Baukosten, vergleichbar mit einem Bauleistungspreisindex) die Restschuld monatlich – 2025 betrug die Akkumulation knapp 6,4 %, 2026 dürfte er sich laut Prognosen des regionalen Bauverbands Sinduscon und des CBIC im Bereich von fünf bis sechs Prozent einpendeln. Das ist faktisch eine inflationäre Hebelung zugunsten des Bauträgers.
Mit der Schlüsselübergabe beginnen die laufenden Kosten. Das Hausgeld eines Premiumgebäudes in Balneário Camboriú liegt selten unter 2.500 BRL monatlich – in Türmen mit beheiztem Pool, Spa, Strandservice, Doppelgarage und 24-Stunden-Pförtner übersteigt es 3.500 BRL. Die kommunale Immobiliensteuer IPTU (entspricht der deutschen Grundsteuer) bewegt sich bei Wohnungen im Wert von einer bis 1,5 Millionen BRL zwischen 6.000 und 12.000 BRL pro Jahr. Die durchschnittliche Leerstandsquote bei klassischer Langzeitvermietung schwankt laut Secovi-SC zwischen fünf und neun Prozent jährlich. Mieteinnahmen werden für die natürliche Person nach progressivem Tarif mit 27,5 % besteuert – ohne Freibetrag, ohne ermäßigten Satz.
Dann der Ausgangskostenblock, dem niemand gern ins Auge sieht. Die Maklerprovision beim Verkauf in Balneário Camboriú liegt standardmäßig bei sechs Prozent des Verkaufspreises. Veräußerungsgewinne über dem Kaufpreis werden mit 15 % besteuert (mit Freibetrag nur für Verkäufe bis 35.000 BRL und sehr restriktiven Reinvestitionsregeln für Eigenheime). Wenn alle diese Zahlen einfließen, verdampft die Bruttomietrendite von 0,5 % pro Monat.
| Position | Wohnung 1,5 Mio. BRL in BC | FII-Anteile (1,5 Mio. BRL) |
|---|---|---|
| Erwerbsnebenkosten | ~45.000 BRL (3 % ITBI) + Notar | ~7.500 BRL (0,5 % Brokerage) |
| Bruttoertrag pro Monat | 0,45 % (6.750 BRL) | 0,92 % (13.800 BRL) |
| Hausgeld + IPTU | ~3.000 BRL/Monat | 0 BRL |
| Durchschnittlicher Leerstand | 5–9 % p. a. | 0 % |
| Steuer auf Erträge | 27,5 % (PF, ohne Holding) | 0 % (aktuelle Regelung) |
| Verkaufskosten | 6 % Provision + 15 % Veräußerungsgewinn | 0,5 % Brokerage + 20 % auf Gewinn |
| Geschätzte monatliche Nettorendite | 0,28 % bis 0,35 % | 0,82 % bis 0,95 % |
Die Rechnung ist hart, aber ehrlich. Eine Bruttomietrendite von 0,5 % in Balneário Camboriú schmilzt nach IPTU, Hausgeld, sieben Prozent Leerstand und 27,5 % Einkommensteuer auf rund 0,30 % monatlich – weniger als vier Prozent jährlich, ohne Wertsteigerung. Der durchschnittliche IFIX-Fonds zahlt fast das Dreifache dieses laufenden Ertrags, steuerfrei und mit zweitägiger Liquidität. Das ist der Ausgangspunkt jeder seriösen Analyse.
Wo der FII die Backsteinanlage schlägt: Liquidität, Mindestticket, Diversifikation und Steuerprivileg
Der FII wurde nicht als Ersatz für Immobilien erfunden, sondern um die strukturellen Schwächen der Immobilie als Anlagevehikel zu lösen. Vier davon sind unausweichlich und erklären, warum die Marktkapitalisierung des IFIX von 70 Milliarden BRL im Jahr 2018 auf über 240 Milliarden BRL bis 2025 gewachsen ist.
Erstens: Liquidität. Eine Wohnung in der Barra Sul im Januar 2026 zu verkaufen – bei hoher Selic und dem von Secovi-SC im letzten Immobilienzensus berichteten schweren Bestand – kann sechs bis zwölf Monate bis zur notariellen Beurkundung dauern. Ein FII-Anteil lässt sich an jedem Börsentag in Sekunden veräußern, mit Abwicklung in D+2. Für den Anleger, der Flexibilität braucht – medizinischer Notfall, Gelegenheit in einem anderen Vermögenswert, Umzug –, ist dieser Unterschied unbezahlbar.
Zweitens: das Mindestticket. Eine vernünftige Wohnung in Balneário Camboriú beginnt bei 600.000 BRL. Ein FII-Anteil kostet im Durchschnitt 100 BRL. Wer 800.000 BRL hat, kann mit FIIs auf zwölf bis 20 Fonds aus verschiedenen Segmenten diversifizieren – Büroflächen, Logistik, Einkaufszentren, Forderungen, Agrar – und damit auf dutzende zugrunde liegende Immobilien. Im direkten Stein kauft derselbe Anleger eine einzige Wohnung. Die Konzentration auf einen geographischen Punkt, ein Segment und letztlich einen Mieter steckt in jeder einzelnen Postleitzahl der südbrasilianischen Atlantikküste.
Drittens: professionelles Management. Der FII hat einen Verwalter, vergütet über eine Managementgebühr, beaufsichtigt durch die brasilianische Wertpapieraufsicht CVM (entspricht der deutschen BaFin), mit verpflichtenden monatlichen Berichten und formellen Anteilseignerversammlungen. Der einzelne Eigentümer in BC operiert allein: verhandelt mit Mietern, treibt rückständige Mieten ein, kümmert sich um Sanierungen, streitet mit der Hausverwaltung. Managementkosten gibt es auf beiden Seiten – beim FII sind sie in der Gebühr enthalten, beim Stein sind es Zeit und Nerven, die selten verbucht werden.
Viertens, und heute am wichtigsten: die Steuerstruktur. Die Ausschüttungen eines FII bleiben für die natürliche Person einkommensteuerfrei, sofern der Anteil börsengehandelt ist, der Fonds mehr als 50 Anteilseigner hat und der einzelne Anleger weniger als zehn Prozent des Fonds hält. Diese Steuerbefreiung wird seit mindestens drei Regierungen attackiert. Der Gesetzentwurf PL 1.087/2025, derzeit im brasilianischen Kongress in Diskussion, schlägt eine Quellensteuer von fünf Prozent auf FII-Ausschüttungen vor. Selbst wenn er in der aktuellen Fassung beschlossen würde, behielte der FII einen steuerlichen Vorteil gegenüber der klassischen Vermietung – die Marge würde aber schrumpfen. Wer ernsthaft investiert, muss 2026 den Wirtschaftsausschuss des brasilianischen Senats mit derselben Aufmerksamkeit verfolgen wie das geldpolitische Komitee Copom.
Wo Balneário Camboriú den FII immer noch schlägt
Die Debatte auf Nettorenditen zu reduzieren, wäre unredlich. Es gibt vier Vektoren, in denen der Stein an der südbrasilianischen Küste bietet, was kein FII replizieren kann – und jeder davon verschiebt die Gleichung des Vermögensaufbauers.
Der erste ist die inflationäre Hebelwirkung beim Kauf vom Bauplan. Im typischen Verkaufsstart in Balneário Camboriú zahlt der Käufer 20 bis 30 Prozent bis zur Schlüsselübergabe und finanziert den Rest über einen vom Bauträger gestellten Plan mit INCC-Indexierung. Wenn der INCC sechs Prozent jährlich läuft und die Wertsteigerungserwartung des Viertels im 24- bis 36-monatigen Bauzyklus 25 % übersteigt – plausibel in Vierteln wie Praia Brava in Itajaí oder Pioneiros in BC, belegt durch FipeZap-Historie und Berichte des Branchenverbands ABRAINC –, kann die Rendite auf das tatsächlich eingesetzte Kapital während der Bauzeit über 18 % pro Jahr liegen. Kein FII erreicht strukturell diese operative Hebelwirkung ohne Verschuldung.
Der zweite ist die historische Wertsteigerung. Balneário Camboriú führte die FipeZap-Wertsteigerungsrangliste der 50 brasilianischen Städte in drei der letzten fünf Jahre an. Der durchschnittliche Quadratmeterpreis stieg von 9.800 BRL im Jahr 2019 auf über 15.500 BRL im Jahr 2025 – eine kumulierte Steigerung von über 58 % gegenüber kumuliertem IPCA von rund 39 %. In Premiumvierteln überstieg die reale Wertsteigerung (über der Inflation) 35 %. Kein FII-Anteil hat im gleichen Zeitraum eine vergleichbare Performance gezeigt.
„Die nördliche Küste Santa Catarinas ist kein gewöhnlicher Immobilienmarkt. Sie ist eine seltene Kombination aus interner Migrationsnachfrage, südamerikanischem Kapital auf der Suche nach Wechselkurs-Hedge und begrenztem Strandgrund – und solange diese Kombination existiert, wird die Wertsteigerung über dem nationalen Durchschnitt bleiben, selbst in einem Hochzinszyklus." — interne Marktanalyse auf Basis der jüngsten Berichte von Secovi-SC und Sinduscon-Vale do Itajaí.
Der dritte ist die Nachlassplanung. Eine Immobilie kann zu Lebzeiten unter Vorbehalt des Nießbrauchs übertragen, in eine Familien-Holding eingebracht oder zwischen Erben mit klaren Regeln aufgeteilt werden. Die steuerliche Engineering-Arbeit im Langfristhorizont senkt – wenn sie gut gemacht ist – die effektive Erbschaftsteuer ITCMD und schützt das Vermögen über mehr als eine Generation. Ein FII ist ein Finanzinstrument: Er fällt in die Erbmasse, wird mit dem vollen Landessatz besteuert (in Santa Catarina acht Prozent auf den Marktwert des Anteils), und die Nachlassflexibilität ist geringer. Für Familien mit einem Vermögen über fünf Millionen BRL wiegt dieses Detail.
Der vierte ist die Eigennutzung. Eine Wohnung zu kaufen, um zwei Monate im Jahr am Meer zu verbringen, ist eine Konsumentscheidung, keine Anlageentscheidung – aber eine, die Konsum, Wechselkurs-Hedge und potenzielle Wertsteigerung in einem einzigen Vermögenswert kombiniert. Ein FII verbringt keinen Sommer am Strand. Wer diese Kombination sucht, befindet sich nicht im selben Problem wie der Anleger, der nur die Rendite verfolgt, und dieser Unterschied muss vor jedem Zahlenvergleich klar sein.
Simulation von 800.000 BRL: drei Szenarien bis 2031
Die folgende Übung wendet die realen Zahlen von 2026 auf ein Anfangskapital von 800.000 BRL an, in drei Szenarien, mit einem Horizont von 60 Monaten (2026 bis 2031). Die Prämissen: durchschnittliche Selic von 10,5 % über den Zeitraum (mit anfänglich zwölf Monaten bei 11,75 % und schrittweisem Rückgang), durchschnittlicher INCC von 5,5 % pro Jahr, IPCA von 4,2 % pro Jahr und durchschnittliche IFIX-Dividendenrendite von 10,8 % – alle drei Prämissen abgestimmt mit dem Focus-Bulletin vom Mai 2026 und den jüngsten CBIC-Berichten.
Szenario 1 – FII mit vollständiger Wiederanlage. 800.000 BRL verteilt auf ein diversifiziertes Portfolio von 15 IFIX-Fonds, mit steuerfreier Dividendenrendite von 10,8 %, monatliche Wiederanlage aller Ausschüttungen in neue Anteile. Geschätztes Endkapital 2031: 1,32 Millionen BRL, ohne Berücksichtigung der Kursveränderung. Mit einer realen Kursveränderung in Höhe der Inflation IPCA (neutrales Szenario) klettert das Endkapital auf 1,62 Millionen BRL. Volle Liquidität über den gesamten Zeitraum. Risiko: Mark-to-Market in Hochzinszyklen – 2025 verzeichnete der IFIX einen Drawdown von neun Prozent innerhalb des Jahres.
Szenario 2 – Bezugsfertige Wohnung in Balneário Camboriú zur klassischen Vermietung. Immobilie für 800.000 BRL in konsolidiertem Viertel (Centro, Vila Real, Teile der Barra Sul), nach Abzug von 28.000 BRL für ITBI und Notar. Bruttomiete von 0,45 % monatlich (3.480 BRL), abzüglich 27,5 % Einkommensteuer, anteiligem Hausgeld von 1.100 BRL, IPTU von 4.800 BRL jährlich und sieben Prozent durchschnittlichem Leerstand: jährlicher Nettocashflow rund 17.000 BRL. In 60 Monaten kumulieren sich rund 85.000 BRL Nettoeinnahmen. Wertsteigerung der Immobilie zu 6,5 % pro Jahr (jüngerer FipeZap-Durchschnitt für BC) bringt den Vermögenswert 2031 auf 1,09 Millionen BRL. Bruttoerlös beim Verkauf: 1,17 Millionen BRL abzüglich sechs Prozent Provision und 15 % auf den Veräußerungsgewinn – 1,03 Millionen BRL netto auf der Hand. Keine Zwischenliquidität.
Szenario 3 – Vom Bauplan erworbene Wohnung in einem Stadtviertel mit hohem Wertsteigerungspotenzial. Einheit für 1,1 Millionen BRL vom Bauplan in einer Region mit starker Absorptionspipeline (Praia Brava, Pioneiros, Barra Norte), mit 25 % Anzahlung (275.000 BRL), Restbetrag in 36 Monaten nach Bauträgerplan mit INCC-Indexierung finanziert. Tatsächlich gebundenes Kapital in den ersten 36 Monaten: etwa 600.000 BRL (Anzahlung plus Bauraten). Die verbleibenden 200.000 BRL des Anfangskapitals werden in Tesouro Selic angelegt. Bei der Schlüsselübergabe geschätzte Wertsteigerung von 28 % gegenüber dem ursprünglichen Wert (moderates Szenario, im Einklang mit der Historie von Balneário Camboriú): Immobilie steigt auf 1,4 Millionen BRL. Vermietung in den verbleibenden 24 Monaten und Verkauf 2031 zu 1,55 Millionen BRL (zusätzliche Wertsteigerung). Geschätzter Gesamtbetrag 2031 nach Kosten: 1,28 Millionen BRL. Risiko: Bauverzögerung, Vertragsrücktritt, Zinsumfeldänderung, die die Liquidität der bezugsfertigen Immobilie beeinträchtigt.
In allen Szenarien führt der FII mit Wiederanlage und neutraler Kursveränderung. Aber das Ergebnis ist hypothesensensibel: Überrascht die Selic nach oben und bleibt über den gesamten Zeitraum über 12 %, fällt der IFIX-Anteilskurs, und Szenario 1 verliert – für eine Immobilie in BC ist die Auswirkung auf die Wertsteigerung geringer und langsamer. Geht PL 1.087/2025 mit voller Besteuerung durch, verliert Szenario 1 weitere ein bis 1,5 Prozentpunkte pro Jahr. Bricht umgekehrt die Saison in Santa Catarina ein (Klima, Wechselkurs, Angebotsüberhang), verschlechtert sich Szenario 2. Die Simulation ist keine Renditezusage – sie ist eine Sensitivitätskarte.
Fazit: Die These und die Fehler, die das Ergebnis zerstören
Die ehrliche zahlenbasierte Antwort lautet: 2026 bietet der FII für die natürliche Person mit 500.000 BRL bis zwei Millionen BRL Liquidität die beste Nettorendite pro Risikoeinheit im laufenden Ertrag – und die Marge ist breit. Die physische Immobilie in Balneário Camboriú rechtfertigt sich nur dann, wenn reale Wertsteigerungserwartungen oberhalb des historischen Durchschnitts, inflationäre Hebelung über den INCC vom Bauplan, sauber strukturierte Nachlassplanung oder effektive Eigennutzung in die Gleichung einfließen. Keiner dieser Vorteile zeigt sich in der monatlichen Renditeberechnung – alle erfordern langen Horizont und strategische Lesart.
Vier wiederkehrende Fehler zerstören die Analyse, bevor sie überhaupt beginnt. Der erste ist der Vergleich Brutto gegen Brutto – der Stein verliert haushoch, sobald die versteckten Kosten einfließen, und wer das ignoriert, kauft einen Vermögenswert von 0,30 % netto monatlich im Glauben, es seien 0,50 %. Der zweite ist, geographische Konzentration als Detail zu behandeln; 100 % des Vermögens in einem einzigen Stadtviertel der nördlichen Küste sind ein reales, innerhalb der Immobilie selbst nicht diversifizierbares Risiko. Der dritte ist die Annahme, Immobilien „steigen nur" – die FipeZap-Datenbank zeigt Zyklen, in denen Balneário Camboriú drei Jahre in Folge unter der Inflation lag. Der vierte und subtilste ist, das regulatorische Risiko zu ignorieren: Die FII-Steuerbefreiung existiert heute, wurde in der Vergangenheit reduziert und kann erneut revidiert werden. Wer alles auf dieses Vehikel setzt, muss die brasilianische Wertpapieraufsicht CVM, den Senat und die Steuerbehörde mit derselben Ernsthaftigkeit beobachten wie die Selic.
Der anspruchsvolle Anleger 2026 entscheidet sich nicht zwischen FII und Stein. Er strukturiert eine Allokation, die beide kombiniert – nutzt den FII für monatlichen Ertrag, Liquidität und sektorale Diversifikation und die Immobilie in BC für patrimonialen Hebel, Strandgrund-Wertsteigerung und Nachfolgevehikel. Die richtige Frage war nie „was rentiert mehr", sondern „welche Rolle übernimmt jedes Instrument im Portfolio". SIDE Empreendimentos verfolgt den Markteinführungszyklus an der nördlichen Küste Santa Catarinas aus nächster Nähe und veröffentlicht im Analysebereich des Portals wöchentliche Berichte mit der gekreuzten Lesart aus Mietrendite, INCC und makroökonomischen Indikatoren – wer den Radar kalibriert halten will, kann die kostenlose Analyse abonnieren und das nächste Update per E-Mail empfangen.