FII או דירה בבלנאריו קמבוריו: מה מניב יותר ב-2026
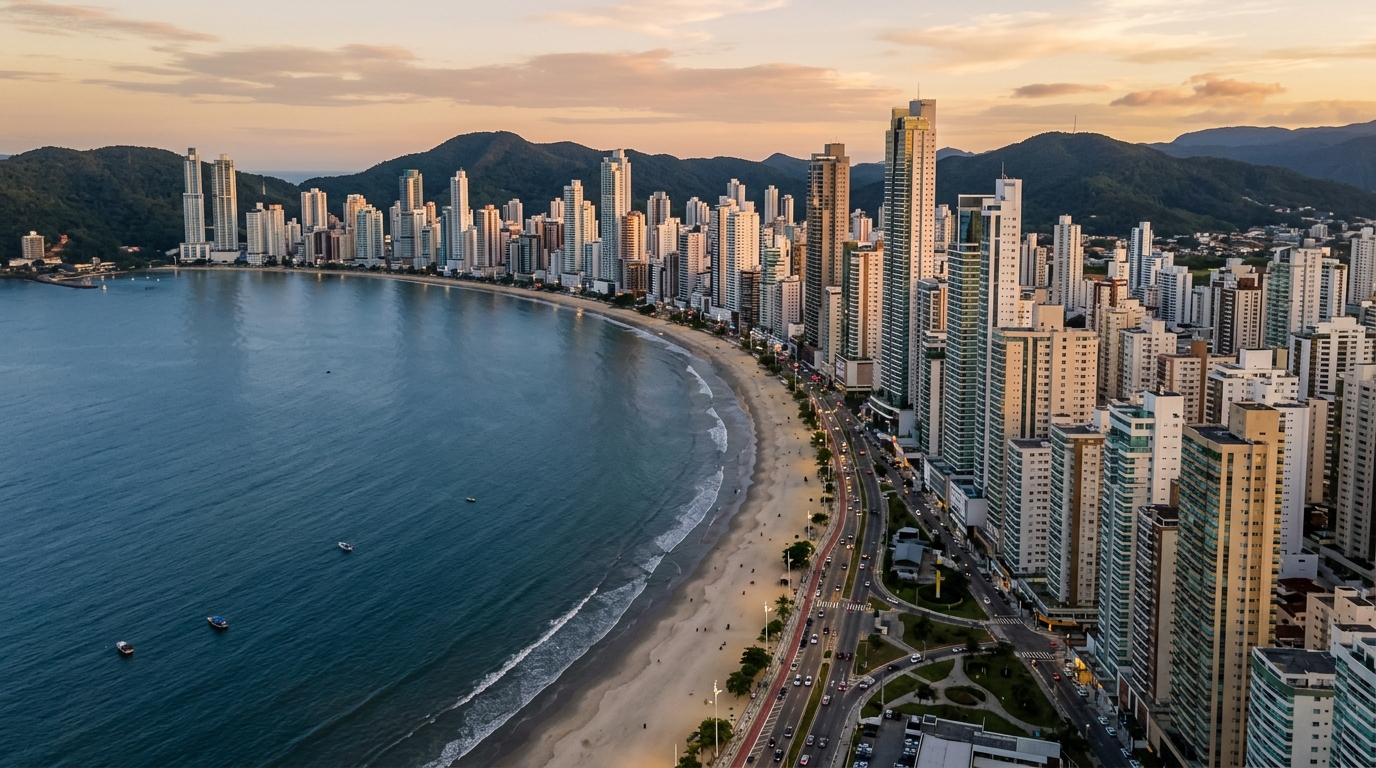
במאי 2026 חצה המטר הרבוע באזור בארה סול (Barra Sul) של בלנאריו קמבוריו, על פי מדד FipeZap, את רף ה־22,800 ריאל ברזילאי, בעוד שמדד IFIX — המדד של קרנות הריט הברזילאיות (FII) הנסחרות בבורסת B3 בסאו פאולו — סגר את אפריל עם תשואת דיבידנד שנתית ממוצעת קרובה ל־11.4% הפטורה ממס הכנסה למשקיע ישראלי-יחיד תושב ברזיל. באותה תקופה, ריבית הבסיס של הבנק המרכזי הברזילאי (Selic) עומדת על 11.75% והאינפלציה, הנמדדת במדד IPCA, רצה סביב 4.3% ב־12 החודשים האחרונים. על רקע נופי זה נדרש המשקיע — בין אם בידיו חצי מיליון, 800 אלף או שני מיליון ריאל פנויים — להשיב על שאלה שנראית פשוטה: לקנות יחידות השתתפות בקרן ריט ברזילאית, או לרכוש "לבנים" — דירת חוף בקצה היקר ביותר של החוף הצפוני של מדינת סנטה קטרינה?
תשובה כנה מתחילה בסירוב להשוואה העצלה בין התשואה הברוטו של IFIX לבין שכר הדירה הברוטו של דירה מול הים. שני המספרים מתיישבים על אותו ציר רק לאחר ניכוי מסים, עלויות תפעול, חוסר תפוסה (vacancy), עמלת מכירה, ובמקרה של נכס פיזי — גם ההון הכלוא במס הרכישה (ITBI), שכר טרחת נוטריון, ריהוט וחודשי גרייס. הטקסט הזה לוקח את החשבון עד הסוף, עם נתוני 2026, ומראה באילו תרחישים FII מנצח, באילו תרחישים דירה בבלנאריו קמבוריו עדיין מכה את הנייר, ומדוע הבחירה כמעט אף פעם איננה בינארית עבור משקיע ישראלי שצבר נכסים מעל חצי מיליון ריאל.
מסגור מחדש: תשואה נטו, אופק זמן וסוג המשקיע
העיוות הראשון שיש להמית הוא ה"תשואה החודשית". ה־FII מחלק דיבידנדים מדי חודש; דירה פיזית כביכול מניבה מדי חודש דרך השכירות. הדמיון הזה מסתיר הבדלים מבניים שמשנים את התשובה לחלוטין. להשוות 0.9% חודשי פטור־ממס של FII ל־0.5% ברוטו של cap rate מגורים בבלנאריו קמבוריו פירושו להשוות הכנסה נטו מהנייר להכנסה ברוטו מהנכס — וזו, על כל שולחן ניתוח רציני, טעות גסה.
הקריטריון הנכון הוא תשואה כוללת נטו, מותאמת לאופק ולפרופיל. כוללת — דיבידנד בתוספת שינוי במחיר היחידה או עליית ערך הדירה. נטו — לאחר 27.5% מס הכנסה אישי על שכירות למגורים בברזיל בלי הולדינג, בתוספת 6% עמלת תיווך במכירה ו־15% מס רווח הון בסגירת המעגל. האופק משנה הכול: ל־FII יש נזילות של D+2 וניתן לאפס פוזיציה בבוקר אחד; דירה בבארה סול עשויה להידרש לשלושה עד שנים־עשר חודשים למימוש ערך בתקופת ריבית גבוהה, כפי שמראה סקר הספיגה של Secovi-SC, האיגוד האזורי של חברות התיווך, בשנתיים האחרונות.
פרופיל המשקיע שוקל לא פחות מהמספרים. מי שמחפש הכנסה יציבה להשלמת פנסיה איננו בעל אותה סבילות לתנודתיות יומית כמו מי שנמצא בשלב צבירה. מי שגר או מתכוון להשתמש בדירה חלק מהשנה מבטל את חוסר התפוסה, אך מאבד כל בסיס השוואה לנכס פיננסי — הוא צורך, לא משקיע. השאלה הנכונה אינה "מה מניב יותר", אלא "מה מניב יותר עבור האופק שלי, פרופיל המס שלי והשימוש הצפוי בנכס".
מספרי 2026: IFIX, cap rate, עונת תיירות ועוגן הריבית של Selic
שנת 2026 נפתחה במדד IFIX עם 121 קרנות זכאיות, ועם תשואת דיבידנד ממוצעת שנעה בין 10.5% ל־12% בשנה לפי החיתוך — קרנות "לבנים" (תיק נכסים פיזי), קרנות "נייר" (אג"ח משכנתאות) או היברידיות. על בסיס חודשי פטור, מדובר במשהו בין 0.8% ל־1.0% נטו לחודש. הקרנות הטובות בלוגיסטיקה ובאשראי מבוזר שילמו מעל לכך במהלך 2025, אך ספגו תנודתיות במחיר היחידה שעברה את 8% בשנה — סיכון אמיתי שלא ניתן להזניחו.
שיעור ה־cap rate למגורים בבלנאריו קמבוריו משתנה לפי שכונה, גיל הבניין ורמת הגימור. בדירות שניים-שלושה חדרים בבארה סול, ב"מרכז" (Centro) ובוויה ריאל (Vila Real), הצלבת נתוני משרדי תיווך מקומיים עם בסיס FipeZap מצביעה על שכירות חודשית של 0.35% עד 0.55% מערך הנכס — ברוטו, לפני ארנונה עירונית (IPTU), דמי ועד בית, חוסר תפוסה ומס הכנסה. בדירות יוקרה מול הים בשכונות פיוניירוס (Pioneiros) ומיראנטה (Mirante do Quebra-Mar), ה־cap rate צונח אל מתחת ל־0.30%, מאחר שהמחיר למטר רבוע כבר מגלם ציפיות כבדות לעליית ערך.
עונת הקיץ הברזילאית משנה את התמונה, אך רק לשלושה חודשים. דירה ממוקמת היטב, מרוהטת ומופעלת על־ידי חברת ניהול מקצועית מגלגלת בין 0.7% ל־1.1% מערכה לחודש בדצמבר, ינואר ותחילת פברואר. ביתר חודשי השנה אותו נכס בקושי עובר 0.2% עד 0.3% חודשי ברוטו, והממוצע השנתי מתכנס לרמת השכירות הקבועה — כאשר הוא מתכנס, כי יש עונות בהן סופות, התחזקות הדולר (שמסיטה תיירות לסיוואטנחו וקנקון) או רוויה פשוטה של היצע השכרות־קצר־טווח מוחקות את התפוסה. ה־ABIH-SC (איגוד בתי המלון) והדוח הכלכלי של CBIC (פדרציית התעשייה הברזילאית) כבר תיעדו ירידות תפוסה בעונת השיא אחרי 2023.
אבל העוגן שבאמת חשוב הוא Selic. עם ריבית הבסיס על 11.75% והערכה — לפי "בולטין פוקוס" האחרון של הבנק המרכזי — לירידה איטית למשהו בין 9.75% ל־10.5% עד סוף 2026, איגרת ה"טסורו סליק" משלמת, נטו לאחר שנתיים, סביב 9.3% לשנה ללא סיכון ועם נזילות יומית. זה הרצפה האמיתית של המשקיע המקומי. כל נכס סיכון שמשלם פחות מכך, מותאם לסיכון שלו עצמו, הוא הרס הון. IFIX ב־11% פטור־ממס שווה־ערך, על בסיס ברוטו למטרת השוואה לקבועה ממוסה, ל־13%–14% — הרבה מעל הרצפה. דירה בבלנאריו קמבוריו עם cap rate נטו של 0.30% חודשי — נשוב לזה — שווה־ערך ל־3.6% נטו לשנה. בלי עליית הערך, היא מפסידה בענק לאיגרות החוב הממשלתיות.
העלויות הסמויות של "הלבנים" בבלנאריו קמבוריו
כאן רוב הגיליונות־האלקטרוניים החובבניים מתפרקים. שכירות של 0.5% ברוטו לחודש איננה מה שנכנס לכיס הבעלים. קיים מפל עלויות שמשרד התיווך לא מציג במצגת ושחובב הנדל"ן מתעלם ממנו במכוון.
זה מתחיל ברכישה. בבלנאריו קמבוריו, ה־ITBI (מס רכישה עירוני) עומד סביב 3% משווי הנכס לפי טבלה עירונית (העירייה עדכנה את בסיס החישוב ב־2024 וייקרה את הפעולה). מתווספים שכר טרחת נוטריון ורישום בטאבו, שבדירה של 800 אלף ריאל נעים בין 18 ל־25 אלף ריאל. ברכישה "על הנייר" (planta), מדד INCC (מדד עלות הבנייה הלאומי) מצמיד את היתרה לתשלום מדי חודש — ב־2025 הוא הצטבר קרוב ל־6.4%, וב־2026 צפוי לסגור סביב 5%–6% לפי תחזיות Sinduscon ו־CBIC. מדובר במינוף אינפלציוני לטובת הקבלן, לא לטובת הקונה.
עם קבלת המפתח מתחיל הדימום החודשי. ועד בית בבניין יוקרה בבלנאריו קמבוריו נדיר שיורד מתחת ל־2,500 ריאל לחודש — במגדלים עם בריכה מחוממת, ספא, שירות חוף, חניה כפולה ולובי 24/7, הוא עובר את 3,500 ריאל. ארנונה עירונית (IPTU) בדירות של מיליון עד מיליון וחצי נעה בין 6,000 ל־12,000 ריאל בשנה. שיעור חוסר תפוסה ממוצע בהשכרה למגורים בעיר, על פי Secovi-SC, נע בין 5% ל־9% בשנה. ואם הדירה מושכרת, השכירות ממוסה ב־27.5% לפי הסקאלה המתקדמת ליחיד — בלי פטור, בלי שיעור מופחת.
ויש את עלות היציאה, שאיש איננו אוהב להישיר אליה מבט. עמלת התיווך במכירה בבלנאריו קמבוריו מסטנדרטית סביב 6% מערך הנכס. רווח הון מעל מחיר הרכישה ממוסה ב־15% (פטור רק במכירות עד 35 אלף ריאל ובכללי השקעה־חוזרת ספציפיים). כאשר כל המספרים האלה נכנסים לחשבון, ה־cap rate הברוטו של 0.5% חודשי מתאדה.
| סעיף | דירה של 1.5 מיליון ר"ב בבלנאריו | יחידות FII (1.5 מיליון ר"ב) |
|---|---|---|
| ITBI / עמלת רכישה | כ־45,000 ר"ב (3%) + נוטריון | כ־7,500 ר"ב (0.5% עמלה ממוצעת) |
| תשואה ברוטו חודשית | 0.45% (6,750 ר"ב) | 0.92% (13,800 ר"ב) |
| ועד בית + ארנונה | כ־3,000 ר"ב לחודש | 0 |
| חוסר תפוסה ממוצע שנתי | 5%–9% | 0% |
| מס הכנסה על התשואה | 27.5% (יחיד, ללא הולדינג) | 0% (החוק הנוכחי) |
| עלות יציאה | 6% עמלה + 15% רווח הון | 0.5% עמלה + 20% על הרווח |
| תשואה נטו חודשית מוערכת | 0.28%–0.35% | 0.82%–0.95% |
התרגיל אכזרי, אך הוא היחיד הכן. cap rate ברוטו של 0.5% בבלנאריו קמבוריו, לאחר ארנונה, ועד בית, חוסר תפוסה של 7% ומס הכנסה של 27.5%, צונח לכ־0.30% חודשי — פחות מ־4% לשנה לפני עליית ערך. ה־FII הממוצע במדד IFIX משלם כמעט פי שלושה בהכנסה שוטפת, פטורה ממס ברזילאי, עם נזילות של יומיים. זו נקודת המוצא של הניתוח.
היכן ה־FII מנצח את הלבנים: נזילות, סף כניסה, פיזור ופטור
ה־FII לא הומצא כדי להחליף את הדירה; הוא הומצא כדי לפתור את הבעיות המבניות של הדירה ככלי השקעה. ארבע מהן בלתי ניתנות לעקיפה, והן מסבירות מדוע IFIX צמח מ־70 מיליארד ריאל ב־2018 ליותר מ־240 מיליארד ריאל ב־2025.
הראשונה היא נזילות. מכירת דירה בבארה סול בינואר 2026, כאשר Selic גבוהה והמלאי כבד כפי שדיווח "מפקד הנדל"ן" של Secovi-SC, עלולה להידרש לשישה עד שנים־עשר חודשים עד חתימה אצל נוטריון. יחידת השתתפות ב־FII נמכרת בשניות בכל יום מסחר עם סליקה D+2. עבור משקיע ישראלי הזקוק לגמישות — חירום רפואי, הזדמנות בנכס אחר, החלטה לחזור לתל אביב — להפרש הזה אין מחיר.
השנייה היא סף כניסה. דירה הגונה בבלנאריו קמבוריו מתחילה ב־600 אלף ריאל. יחידת FII עולה בממוצע 100 ריאל. משקיע עם 800 אלף ריאל יכול, ב־FII, לפזר בין 12 ל־20 קרנות בענפים שונים — משרדים מרכזיים, לוגיסטיקה, קניונים, אשראי משכנתא, אגרו — ובעשרות נכסי בסיס. בנדל"ן ישיר, עם אותו הון, הוא קונה דירה אחת. ריכוז גיאוגרפי, סקטוריאלי ושוכר־בודד, הכול במיקוד אחד של חוף סנטה קטרינה.
השלישית היא ניהול מקצועי. ל־FII יש מנהל קרן בתשלום דמי ניהול, תחת פיקוח רגולטור ניירות הערך הברזילאי (CVM), עם דוח ניהולי חודשי וכינוסי אסיפה מסודרים. בעל הדירה היחיד בבלנאריו פועל לבדו: משא ומתן עם שוכר, גביית פיגורים, ניהול שיפוצים, ויכוחים עם ועד הבית. עלות הניהול קיימת בשני הצדדים, אך ב־FII היא מוטמעת בדמי הניהול; בלבנים — זה זמן ושחיקה אישית שכמעט אף אחד אינו מתמחר.
הרביעית, והרלוונטית ביותר היום, היא מיסויית. ההכנסה המחולקת מ־FII נותרת פטורה ממס לאדם פרטי תושב ברזיל, ובלבד שהיחידה נסחרת בבורסה, הקרן מעל 50 משקיעים והמשקיע פחות מ־10% מהקרן. הפטור הזה מותקף לפחות שלוש ממשלות. הצעת חוק PL 1.087/2025, הנדונה כעת בקונגרס הברזילאי, מציעה שיעור של 5% על דיבידנדי FII. אם תאושר בנוסח הנוכחי, FII עדיין ישמור על יתרון מס מול שכירות למגורים — אבל הפער יצטמצם. משקיע רציני צריך לעקוב אחר ועדת הכלכלה של הסנאט הברזילאי ב־2026 באותה מידה שהוא עוקב אחר Copom (הוועדה המוניטרית של הבנק המרכזי). למשקיעים ישראלים יש להוסיף שכבה נוספת: סעיף 23 לאמנה ברזיל־ישראל למניעת כפל מס, שמעניק זיכוי בעת חיוב במס בישראל על הכנסות מברזיל — שכבת המיסוי הישראלית קיימת בכל מקרה ויש לתכנן בעזרת רואה חשבון.
היכן בלנאריו קמבוריו עדיין מכה את ה־FII
צמצום הדיון לתשואה נטו לבדה לא יהיה הוגן. ישנם ארבעה וקטורים שבהם דירה לחוף סנטה קטרינה מציעה מה שאף FII איננו יכול לשכפל — וכל אחד מהם משנה את משוואת המשקיע הפטרימוניאלי.
הראשון הוא מינוף אינפלציוני ברכישה על הנייר. בפרויקט טיפוסי של בלנאריו קמבוריו, הקונה משלם 20%–30% עד לקבלת המפתח וממן את היתרה לפי טבלה הצמודה ל־INCC. כאשר INCC רץ סביב 6% לשנה והציפייה לעליית הערך של השכונה בתקופת הבנייה (24 עד 36 חודשים) עוברת 25% — תרחיש סביר בשכונות כמו פראיה ברבה (Praia Brava) באיטאז'אי ופיוניירוס בבלנאריו לפי בסיס FipeZap ודוחות ABRAINC, איגוד הקבלנים — התשואה על ההון המושקע בפועל בתקופת הבנייה עוברת 18% בשנה. שום FII איננו יכול מבנית להשיג מינוף תפעולי כזה ללא חוב.
השני הוא ההיסטוריה של עליית הערך. בלנאריו קמבוריו הובילה את דירוג עליית הערך למגורים בין 50 הערים של FipeZap בשלוש מתוך חמש השנים האחרונות. המטר הרבוע הממוצע עלה מ־9,800 ריאל ב־2019 ליותר מ־15,500 ריאל ב־2025 — עלייה מצטברת של מעל 58% בתקופה, מול אינפלציה מצטברת של כ־39%. בשכונות יוקרה, העלייה הריאלית (מעבר לאינפלציה) עברה 35%. אף יחידת FII לא הציגה ביצועים דומים באותו חיתוך זמן.
"החוף הצפוני של סנטה קטרינה איננו שוק נדל"ן רגיל. הוא שילוב נדיר של ביקוש הגירה פנים־ברזילאי, הון דרום־אמריקאי המחפש גידור מטבעי והיצע מוגבל של חזית ים — וכל זמן שהשילוב הזה קיים, עליית הערך תמשיך מעל הממוצע הלאומי, גם במחזור של Selic גבוהה." — ניתוח פנימי של השוק, מבוסס על דוחות Secovi-SC ו־Sinduscon של עמק איטאז'אי.
השלישי הוא ירושה והעברה בין־דורית. נכס פיזי ניתן להעניק במתנה בחיים באמצעות זכות שימוש (usufruto), להכניס לחברת אחזקות משפחתית (holding), לחלק בין יורשים עם כללים ברורים. הנדסת מס בטווח הארוך, אם נעשית היטב, מצמצמת את ה־ITCMD (מס ירושה ברזילאי) האפקטיבי ומגנה על הנכס מעל דור אחד. FII הוא נכס פיננסי — נכנס לעיזבון, משלם ITCMD מלא (בסנטה קטרינה: 8% על שווי השוק של היחידות), והגמישות הירושתית קטנה יותר. עבור משפחות עם נכסים מעל חמישה מיליון ריאל, הפרט הזה משמעותי. למשקיעים ישראלים יש לשקול גם את הזיקה הישראלית: רישום הנכס בברזיל מצריך תכנון מקדים מול עורך דין ישראלי שמכיר את אמנת המס.
הרביעי הוא שימוש עצמי. רכישת דירה כדי להעביר חודשיים בשנה מול הים היא החלטת צריכה, לא השקעה — אך זו החלטה שמשלבת צריכה, גידור מטבעי ופוטנציאל עליית ערך בנכס אחד. FII לא מבלה קיץ. מי שמחפש את השילוב הזה אינו בבעיה של המשקיע הרודף רק אחר תשואה, וההבדל הזה חייב להיות ברור לפני כל השוואה נומרית.
סימולציה של 800 אלף ריאל: שלושה תרחישים עד 2031
התרגיל הבא מיישם את מספרי 2026 על הון התחלתי של 800 אלף ריאל, בשלושה תרחישים, עם אופק של 60 חודשים (2026 עד 2031). הנחות העבודה: Selic ממוצעת של 10.5% לאורך התקופה (עם 12 חודשים ראשונים ב־11.75% וירידה הדרגתית), INCC ממוצע של 5.5% לשנה, IPCA של 4.2% לשנה ותשואת דיבידנד ממוצעת של IFIX 10.8% — כל ההנחות מיושרות עם בולטין פוקוס ממאי 2026 ועם דוחות CBIC העדכניים.
תרחיש 1 — FII עם השקעה־חוזרת מלאה. 800 אלף ריאל מפוזרים בתיק מגוון של 15 קרנות מ־IFIX, עם תשואת דיבידנד של 10.8% פטור, כשכל דיבידנד חודשי מושקע מחדש ביחידות חדשות. הון סופי מוערך ב־2031: 1.32 מיליון ריאל, ללא התחשבות בשינוי מחיר היחידה. עם שינוי ריאלי במחיר היחידה שווה־ערך ל־IPCA (תרחיש ניטרלי), ההון הסופי קופץ ל־1.62 מיליון ריאל. נזילות מלאה לאורך כל התקופה. סיכון: סימון לשוק במחזורי Selic גבוהה — ב־2025 IFIX רשם נסיגה תוך־שנתית של 9%.
תרחיש 2 — דירה מוכנה בבלנאריו קמבוריו להשכרה קבועה. דירה של 800 אלף ריאל בשכונה מבוססת (Centro, Vila Real, חלקים מ־Barra Sul), בניכוי 28 אלף ריאל של ITBI ונוטריון. שכירות חודשית ברוטו של 0.45% (3,480 ריאל), בניכוי 27.5% מס הכנסה, 1,100 ריאל ועד בית חודשי פרופורציונלי, 4,800 ריאל ארנונה שנתית ו־7% חוסר תפוסה ממוצע: תזרים נטו שנתי סביב 17 אלף ריאל. ב־60 חודשים, 85 אלף ריאל מצטברים בהכנסה נטו. עליית ערך הדירה ב־6.5% לשנה (ממוצע היסטורי עדכני של FipeZap לבלנאריו) מביאה את הנכס ל־1.09 מיליון ריאל ב־2031. סך־הכול ברוטו ביציאה: 1.17 מיליון פחות 6% עמלה ו־15% על רווח ההון — 1.03 מיליון ריאל נטו ביד. ללא נזילות ביניים.
תרחיש 3 — דירה על הנייר בשכונה בעלת פוטנציאל גבוה. יחידה של 1.1 מיליון ריאל על הנייר באזור עם פייפליין ספיגה חזק (Praia Brava, Pioneiros, Barra Norte), עם מקדמה של 25% (275 אלף ריאל), והיתרה במימון של 36 חודשים בטבלה הצמודה ל־INCC. הון מחויב בפועל ב־36 החודשים הראשונים: כ־600 אלף ריאל (מקדמה ותשלומי בנייה). היתרה של 200 אלף ריאל מההון ההתחלתי מושקעת ב"טסורו סליק". בקבלת המפתח, עליית ערך מוערכת של 28% מעל המחיר המקורי (תרחיש מתון, מיושר עם ההיסטוריה של בלנאריו קמבוריו): הדירה שווה 1.4 מיליון ריאל. שכירות במשך 24 החודשים האחרונים ומכירה ב־2031 ב־1.55 מיליון ריאל (עליית ערך נוספת). סך־הכול מוערך ב־2031, בניכוי עלויות: 1.28 מיליון ריאל. סיכון: עיכוב בבנייה, ביטול חוזה (distrato), שינוי תרחיש ריבית שישפיע על נזילות הדירה המוכנה.
בכל שלושת התרחישים, FII עם השקעה־חוזרת ושינוי ניטרלי במחיר היחידה מוביל. אבל התוצאה רגישה להנחות: אם Selic תפתיע כלפי מעלה ותישאר מעל 12% לאורך כל התקופה, מחיר היחידה של IFIX יורד ותרחיש 1 מפסיד — לדירה בבלנאריו, ההשפעה על עליית הערך פחותה ואיטית יותר. אם PL 1.087/2025 יעבור עם מיסוי מלא, תרחיש 1 מאבד עוד נקודה אחוז עד נקודה וחצי בשנה. מנגד, אם העונה הקאטרינית תקרוס (אקלים, מטבע, עודף היצע), תרחיש 2 נחלש. הסימולציה איננה הבטחת תשואה — היא מפת רגישות.
למשקיע הישראלי: שלוש שכבות נוספות שאינן בטקסט המקור
כל הניתוח עד כאן בנוי בעולמו של משקיע ברזילאי. מי שיושב בתל אביב, חיפה או הרצליה מוסיף שלושה ממדים שצריך לשלב בחישוב לפני שמקבלים החלטה.
הראשון הוא חשיפת מטבע. שער הריאל מול השקל היה תנודתי מאוד בשלוש השנים האחרונות. ההכנסה מ־FII מתקבלת בריאל; כשמחזירים לשקל, הריאל עשוי להתחזק ולהוסיף לתשואה, או להחליש ולשחוק אותה. דירה בבלנאריו קמבוריו, לעומת זאת, היא נכס נקוב במטבע מקומי שערכו נשמר טוב יותר בשערוך־מחדש — היסטורית, נדל"ן ברזילאי בערים תיירותיות שמר על ערכו הדולרי בצורה יציבה יותר מאיגרות החוב המקומיות.
השני הוא מיסוי בישראל. הכנסה משכר דירה בחו"ל ביחיד יכולה להיות חייבת במס לפי הסעיף הרלוונטי לפי בחירת היחיד — מסלול 15% על ההכנסה הברוטו (ללא ניכויים מהותיים) או מסלול שולי (עם זיכוי על מס ששולם בברזיל). הכנסות FII הזרות נחשבות לדיבידנד והן חייבות במס ברגיל. תכנון מס נכון בעזרת רואה חשבון ישראלי המכיר את אמנת ברזיל יכול לחסוך עשרות אלפי שקלים בשנה.
השלישי הוא מורכבות תפעולית מרחוק. ניהול דירה בבלנאריו ממרחק של 12,000 קילומטר וטיסה של 16 שעות אפשרי, אבל מחייב חברת ניהול מקומית אמינה (עלות 8%–10% מההכנסה החודשית) ועורך דין ברזילאי מקומי לכל פעולה משפטית. FII בבורסת B3, לעומת זאת, נסחר באמצעות ברוקר ישראלי או בינלאומי שמספק גישה לשוקי ברזיל — ללא צורך בנוכחות פיזית.
מסקנה: התזה והטעויות שהורסות את התוצאה
התשובה הנומרית הכנה היא שב־2026, עבור משקיע יחיד עם חצי מיליון עד שני מיליון ריאל פנויים, FII מציע את התשואה נטו הגבוהה ביותר ליחידת סיכון בהכנסה שוטפת — והפער רחב. דירה פיזית בבלנאריו קמבוריו מצדיקה את עצמה רק כאשר נכנסים למשוואה: עליית ערך ריאלית צפויה מעל הממוצע ההיסטורי, מינוף אינפלציוני באמצעות INCC בדירת על־הנייר, תכנון ירושה היטב מובנה, או שימוש עצמי ממשי. אף אחד מהיתרונות הללו אינו מופיע בחשבון התשואה החודשית — כולם דורשים אופק ארוך וקריאה אסטרטגית.
ארבע טעויות חוזרות הורסות את הניתוח עוד לפני שהוא מתחיל. הראשונה היא להשוות תשואה ברוטו לתשואה ברוטו — הלבנים מפסידות בענק כשנכנסות העלויות הסמויות, ומי שמתעלם מכך קונה נכס של 0.30% נטו לחודש בעודו מאמין שהוא 0.50%. השנייה היא להתייחס לריכוז גיאוגרפי כפרט — להחזיק 100% מהנכס בשכונה אחת של החוף הצפוני של סנטה קטרינה זה סיכון ממשי שאינו ניתן לפיזור בתוך הנכס עצמו. השלישית היא להניח שנדל"ן "רק עולה" — בסיס FipeZap מראה מחזורים שבהם בלנאריו קמבוריו ירדה מתחת לאינפלציה שלוש שנים ברציפות. הרביעית, והעדינה ביותר, היא להתעלם מהסיכון הרגולטורי: הפטור של FII קיים היום, צומצם בעבר, ועשוי להיבחן מחדש. מי שמהמר הכול על הכלי הזה צריך לעקוב אחר CVM, הסנאט וה־Receita Federal (רשות המס הברזילאית) באותה רצינות שעוקב אחר Selic.
המשקיע המתוחכם ב־2026 איננו בוחר בין FII ללבנים. הוא בונה הקצאה שמשלבת בין השניים — מנצל FII להכנסה חודשית, נזילות ופיזור סקטוריאלי, ומנצל דירה בבלנאריו קמבוריו למינוף נדל"ני, עליית ערך של חזית ים וכלי ירושה. השאלה הנכונה מעולם לא הייתה "מה מניב יותר", אלא "איזה תפקיד כל אחד ממלא בתיק". SIDE Empreendimentos עוקבת מקרוב אחר מחזור ההשקות של החוף הצפוני של סנטה קטרינה, ובערוץ הניתוח של הפורטל מפרסמת דוחות שבועיים עם הקריאה המשולבת בין cap rate, INCC ואינדיקטורים מאקרו — המשקיע המעוניין לשמור על מצפן מכויל יכול להירשם לניתוח החינמי ולקבל את העדכון הבא בדואר האלקטרוני.