FII หรืออสังหาฯ Balneário Camboriú 2026: คุ้มกว่ากัน?
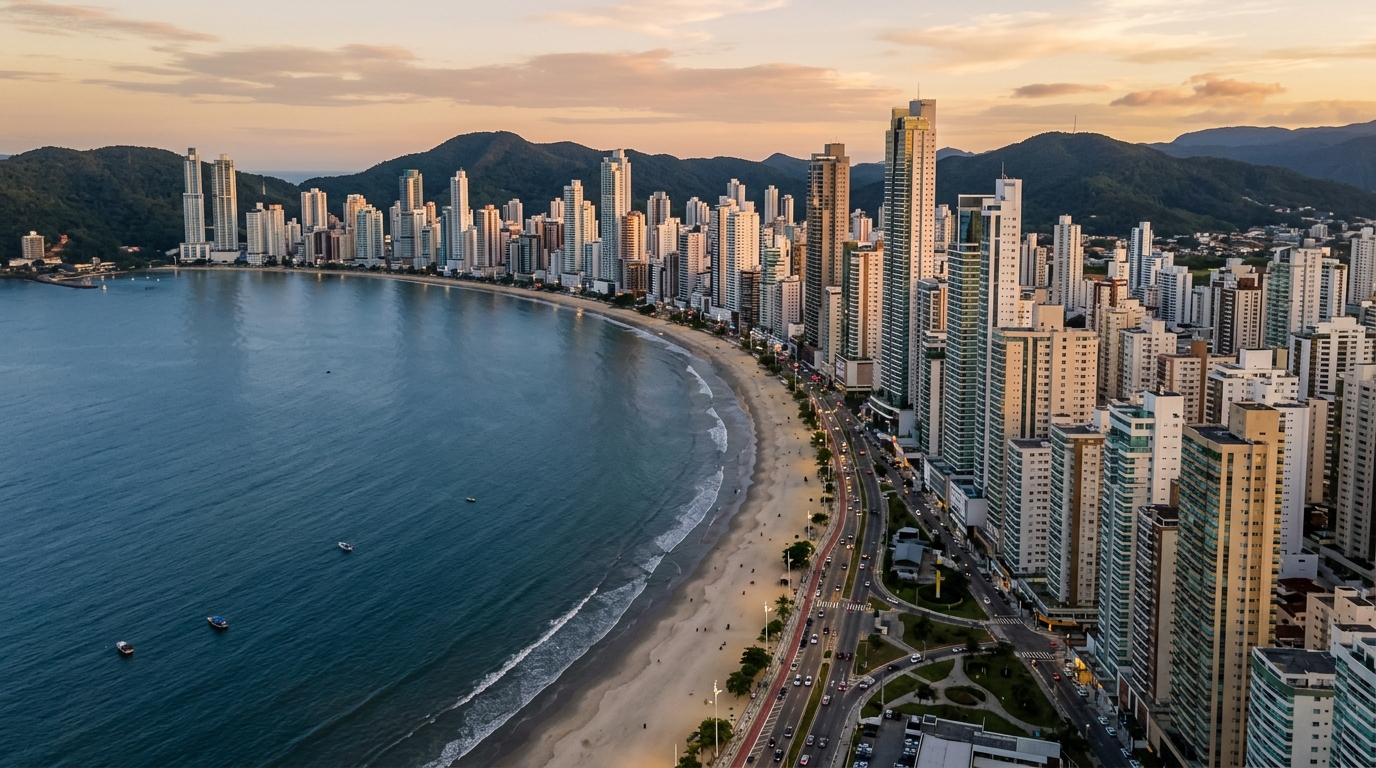
เดือนพฤษภาคม 2026 ราคาต่อตารางเมตรในย่าน Barra Sul ของเมือง Balneário Camboriú ตามข้อมูลของ FipeZap ดัชนีราคาอสังหาริมทรัพย์อ้างอิงของบราซิล ทะลุระดับ R$ 22,800 (ราว 4,560 ดอลลาร์สหรัฐ) ในขณะที่ IFIX ซึ่งเป็นดัชนีของกองทุนรวมอสังหาริมทรัพย์ที่จดทะเบียนในตลาดหลักทรัพย์บราซิล B3 ปิดเดือนเมษายนด้วยอัตราเงินปันผลเฉลี่ยรายปีใกล้ 11.4% และยังคงได้รับการยกเว้นภาษีเงินได้สำหรับบุคคลธรรมดา ในช่วงเดียวกัน Selic หรืออัตราดอกเบี้ยนโยบายของธนาคารกลางบราซิลยืนที่ 11.75% และเงินเฟ้อที่วัดโดยดัชนี IPCA หมุนอยู่ที่ราว 4.3% ในช่วง 12 เดือนล่าสุด นี่คือฉากหลังที่นักลงทุนผู้ถือเงินสด 500,000, 800,000 หรือ 2 ล้าน reais ในมือต้องตอบคำถามที่ดูเรียบง่ายว่า ควรซื้อหน่วยลงทุนของกองทุน FII หรือควรซื้อ "อิฐ" คือทรัพย์สินจริงในย่านที่แพงที่สุดของชายฝั่งเหนือรัฐ Santa Catarina ทางตอนใต้ของบราซิล
คำตอบที่ตรงไปตรงมาเริ่มจากการปฏิเสธการเปรียบเทียบแบบขี้เกียจระหว่างผลตอบแทนรวมของ IFIX กับค่าเช่ารวมของอพาร์ตเมนต์วิวทะเล ตัวเลขทั้งสองจะอยู่บนแกนเดียวกันได้ก็ต่อเมื่อหักภาษี ค่าใช้จ่ายในการดำเนินงาน อัตราว่าง ค่าคอมมิชชั่นในการขาย และในกรณีของอสังหาริมทรัพย์ ต้องหักทุนที่ถูกตรึงไว้ใน ITBI หรือภาษีโอนกรรมสิทธิ์ของบราซิล ค่าทำสัญญาโอน ค่าตกแต่ง และเดือนที่ยังไม่มีรายได้ บทความนี้คำนวณตัวเลขเหล่านี้จนถึงปลายทางด้วยข้อมูลของปี 2026 และแสดงให้เห็นว่าในสถานการณ์ใดกองทุน FII ชนะ ในสถานการณ์ใดอสังหาริมทรัพย์ใน Balneário Camboriú ยังเอาชนะกระดาษได้ และเหตุใดทางเลือกแทบไม่เคยเป็นแบบขาว-ดำสำหรับผู้ที่มีทรัพย์สินเกินครึ่งล้าน reais
ตั้งคำถามใหม่: ผลตอบแทนสุทธิ ระยะเวลา และโปรไฟล์นักลงทุน
ความบิดเบือนแรกที่ต้องตาย คือมายาคติเรื่อง "ผลตอบแทนรายเดือน" กองทุน FII จ่ายเงินปันผลทุกเดือน อสังหาริมทรัพย์ก็ดูเหมือนจะให้รายได้ทุกเดือนผ่านค่าเช่า ความคล้ายคลึงนี้ปิดบังความแตกต่างเชิงโครงสร้างที่เปลี่ยนคำตอบของปัญหา การเปรียบเทียบ 0.9% ต่อเดือนของ FII ซึ่งปลอดภาษี กับ 0.5% ต่อเดือนของอัตราผลตอบแทนเงินสดเทียบราคาทุน (cap rate) ของอสังหาริมทรัพย์ที่อยู่อาศัยใน Balneário Camboriú ก่อนหักภาษี คือการเปรียบรายได้สุทธิของกระดาษกับรายได้รวมของอิฐ ซึ่งบนโต๊ะวิเคราะห์ใด ๆ ก็นับเป็นความผิดพลาดร้ายแรง
หลักเกณฑ์ที่ถูกต้องคือผลตอบแทนรวมสุทธิที่ปรับให้สอดคล้องกับระยะเวลาและโปรไฟล์ คำว่ารวมหมายถึงเงินปันผลบวกกับการเปลี่ยนแปลงราคาหน่วยลงทุนหรือมูลค่าที่เพิ่มขึ้นของอสังหาริมทรัพย์ คำว่าสุทธิคำนึงถึงภาษีเงินได้ 27.5% สำหรับค่าเช่าที่ดำเนินการในนามบุคคลธรรมดาโดยไม่ใช้บริษัทถือครอง บวกค่าคอมมิชชั่นในการขาย 6% และภาษีกำไรจากการขายเมื่อปิดวงจรการลงทุน ระยะเวลาเปลี่ยนทุกอย่าง กองทุน FII มีสภาพคล่อง D+2 และสามารถขายเรียบทั้งพอร์ตได้ในเช้าวันเดียว ส่วนอพาร์ตเมนต์ใน Barra Sul อาจใช้เวลา 3 ถึง 12 เดือนกว่าจะรับรู้มูลค่าได้จริงในวงจรดอกเบี้ยสูง ดังที่งานวิจัยการดูดซับของ Secovi-SC หรือสหภาพอสังหาริมทรัพย์รัฐ Santa Catarina ระบุไว้ในสองปีที่ผ่านมา
โปรไฟล์ของนักลงทุนสำคัญไม่แพ้ตัวเลข ผู้ที่ต้องการรายได้สม่ำเสมอเพื่อเสริมการเกษียณย่อมไม่มีความอดทนต่อการตีราคาตามตลาด (mark-to-market) เหมือนผู้ที่อยู่ในช่วงสะสมทุน ผู้ที่อาศัยหรือใช้อสังหาริมทรัพย์ส่วนหนึ่งของปีก็ตัดอัตราว่างออกได้ แต่จะสูญเสียฐานเปรียบเทียบกับสินทรัพย์การเงินใด ๆ เพราะกำลังบริโภค ไม่ใช่ลงทุน ดังนั้นคำถามที่ถูกต้องไม่ใช่ "อะไรให้ผลตอบแทนมากกว่า" แต่คือ "อะไรให้ผลตอบแทนมากกว่าสำหรับระยะเวลา โครงสร้างภาษี และการใช้ทรัพย์ที่ฉันคาดหวัง"
ตัวเลขของปี 2026: IFIX, cap rate, ฤดูท่องเที่ยว และเกณฑ์เทียบ Selic
IFIX เข้าสู่ปี 2026 พร้อมกองทุน 121 แห่งที่เข้าเงื่อนไข และอัตราเงินปันผลเฉลี่ยอยู่ระหว่าง 10.5% ถึง 12% ต่อปี ขึ้นอยู่กับประเภท ไม่ว่าจะเป็นกองทุนอิฐ กองทุนกระดาษ (สินเชื่ออสังหาฯ) หรือกองไฮบริด ในฐานรายเดือนปลอดภาษีนั่นหมายถึงระหว่าง 0.8% ถึง 1.0% ต่อเดือนสุทธิ กองทุนโลจิสติกส์และกองที่ถือสินเชื่อกระจายตัวที่ดีที่สุดจ่ายเหนือกว่านี้ตลอดปี 2025 แต่ราคาหน่วยลงทุนผันผวนเกิน 8% ในปี ซึ่งเป็นความเสี่ยงจริงที่ไม่ควรมองข้าม
Cap rate ของอสังหาริมทรัพย์ที่อยู่อาศัยใน Balneário Camboriú แปรผันตามย่าน อายุของอาคาร และมาตรฐานการตกแต่ง สำหรับอพาร์ตเมนต์ 2-3 ห้องนอนใน Barra Sul, Centro และ Vila Real ข้อมูลที่ทับซ้อนกันของบริษัทอสังหาฯ ท้องถิ่นกับฐานของ FipeZap ชี้ว่าค่าเช่ารายเดือนเท่ากับ 0.35% ถึง 0.55% ของมูลค่าทรัพย์สิน ก่อนหัก IPTU หรือภาษีอสังหาริมทรัพย์ ค่าส่วนกลาง อัตราว่าง และภาษีเงินได้ ในย่านวิวทะเลระดับสูงสุดอย่าง Pioneiros และ Mirante do Quebra-Mar อัตรา cap rate ตกต่ำกว่า 0.30% เพราะราคาต่อตารางเมตรได้รวมความคาดหวังเรื่องการเพิ่มมูลค่าไว้แล้วอย่างหนัก
ฤดูท่องเที่ยวเปลี่ยนเกม แต่เพียง 2-3 เดือนเท่านั้น อพาร์ตเมนต์ที่อยู่ในทำเลดี ตกแต่งครบ และบริหารโดยมืออาชีพ ทำรายได้ระหว่าง 0.7% ถึง 1.1% ของมูลค่าทรัพย์สินต่อเดือนในเดือนธันวาคม มกราคม และต้นกุมภาพันธ์ ในช่วงที่เหลือของปี อพาร์ตเมนต์เดียวกันมักไม่เกิน 0.2% ถึง 0.3% รายเดือนแบบรวม และค่าเฉลี่ยรายปีจบลงใกล้เคียงกับค่าเช่าที่อยู่อาศัยปกติ เมื่อจบลงได้จริง เพราะมีฤดูที่พายุ การแข็งค่าของดอลลาร์ทำให้คนเลือกจุดหมายอื่น หรือเพียงการอิ่มตัวของอุปทานเช่าระยะสั้น ทำให้อัตราการเข้าพักลดลง ABIH-SC สมาคมโรงแรมและรายงาน Conjuncture Bulletin ของ CBIC สหภาพก่อสร้างภาคบราซิล ได้บันทึกการลดลงของอัตราการเข้าพักในช่วงฤดูสูงสุดในปีหลัง 2023 มาแล้ว
เกณฑ์เทียบที่สำคัญที่สุดคือ Selic ด้วยอัตราพื้นฐาน 11.75% และความคาดหวังจากรายงาน Focus ฉบับล่าสุดของธนาคารกลางว่าจะลดลงอย่างช้า ๆ ไปสู่ราว 9.75% ถึง 10.5% ภายในสิ้นปี 2026 พันธบัตร Tesouro Selic จ่ายผลตอบแทนสุทธิหลังภาษีหลัง 2 ปีราว 9.3% ต่อปี ปราศจากความเสี่ยงและมีสภาพคล่องรายวัน นี่คือพื้นที่ขั้นต่ำของนักลงทุน สินทรัพย์เสี่ยงใด ๆ ที่จ่ายต่ำกว่านี้เมื่อปรับด้วยความเสี่ยงของตัวเองคือการทำลายทุน IFIX ที่ 11% ปลอดภาษีเทียบเท่ากับ 13-14% ในฐานก่อนภาษีของรายได้คงที่ที่เสียภาษี ซึ่งสูงเกินพื้น อพาร์ตเมนต์ใน BC ที่มี cap rate สุทธิ 0.30% ต่อเดือน เราจะกลับมาที่ตัวเลขนี้ เทียบเท่ากับ 3.6% สุทธิต่อปี หากไม่นับการเพิ่มมูลค่า มันแพ้ขาดให้รายได้คงที่ของบราซิล
ค่าใช้จ่ายแฝงของอิฐใน Balneário Camboriú
ตรงนี้คือจุดที่สเปรดชีตของมือสมัครเล่นส่วนใหญ่พังลง ค่าเช่า 0.5% ต่อเดือนก่อนภาษีไม่ใช่เงินที่เข้ากระเป๋าเจ้าของจริง มีคาสเคดของค่าใช้จ่ายที่นายหน้าไม่แสดงในการนำเสนอ และที่ผู้คลั่งไคล้อสังหาริมทรัพย์เลือกที่จะมองข้ามอย่างจงใจ
เริ่มต้นที่การซื้อ ใน Balneário Camboriú ITBI หรือภาษีโอนกรรมสิทธิ์อยู่ที่ราว 3% ของมูลค่าอ้างอิงทรัพย์สิน และเทศบาลปรับฐานคำนวณในปี 2024 ทำให้การทำธุรกรรมแพงขึ้น บวกค่าทำสัญญาและจดทะเบียนที่สำนักงานทะเบียน ซึ่งสำหรับอสังหาริมทรัพย์ R$ 800,000 อยู่ระหว่าง R$ 18,000 ถึง R$ 25,000 ขึ้นอยู่กับสำนักงาน ในการซื้อโครงการก่อนสร้างเสร็จ ดัชนี INCC ดัชนีต้นทุนการก่อสร้างของบราซิล จะปรับยอดหนี้คงค้างเดือนต่อเดือน ในปี 2025 สะสมใกล้ 6.4% และในปี 2026 น่าจะปิดที่ 5% ถึง 6% ตามที่ Sinduscon และ CBIC คาดการณ์ นี่คือเลเวอเรจเงินเฟ้อที่เข้าทางบริษัทก่อสร้าง
เมื่อรับมอบทรัพย์สินแล้ว เลือดออกรายเดือนเริ่มต้น ค่าส่วนกลางของอาคารระดับพรีเมียมใน Balneário Camboriú มักไม่ต่ำกว่า R$ 2,500 ต่อเดือน ในตึกสูงที่มีสระว่ายน้ำอุ่น สปา บริการชายหาด ที่จอดรถสองคันและประตูทางเข้า 24 ชั่วโมง เกิน R$ 3,500 IPTU ภาษีอสังหาฯ ในอพาร์ตเมนต์ R$ 1 ล้านถึง R$ 1.5 ล้านอยู่ระหว่าง R$ 6,000 ถึง R$ 12,000 ต่อปี อัตราว่างเฉลี่ยในการเช่าที่อยู่อาศัยปกติของเมือง ตามการสำรวจของ Secovi-SC แกว่งระหว่าง 5% ถึง 9% ต่อปี หากปล่อยเช่า ค่าเช่าถูกหักภาษี 27.5% ตามตารางอัตราก้าวหน้าของบุคคลธรรมดา ไม่มีการยกเว้น ไม่มีอัตราลดหย่อน
และมีต้นทุนทางออก ซึ่งไม่มีใครอยากเผชิญ ค่าคอมมิชชั่นของบริษัทอสังหาฯ ในการขายใน Balneário Camboriú มาตรฐานอยู่ที่ 6% ของมูลค่าทรัพย์สิน กำไรจากการขายเกินราคาซื้อต้องเสียภาษี 15% (โดยมีการยกเว้นเฉพาะสำหรับการขายไม่เกิน R$ 35,000 และกฎเฉพาะสำหรับการนำเงินไปลงทุนใหม่ในที่อยู่อาศัย) เมื่อตัวเลขทั้งหมดเข้าสู่บัญชี cap rate ก่อนภาษี 0.5% ต่อเดือนระเหยไปหมด
| รายการ | อพาร์ตเมนต์ R$ 1.5 ล้านใน BC | หน่วยลงทุน FII (R$ 1.5 ล้าน) |
|---|---|---|
| ITBI / ค่านายหน้าตอนเข้า | ~R$ 45,000 (3%) + ค่าทำสัญญา | ~R$ 7,500 (ค่าคอมเฉลี่ย 0.5%) |
| ผลตอบแทนรายเดือนก่อนภาษี | 0.45% (R$ 6,750) | 0.92% (R$ 13,800) |
| ค่าส่วนกลาง + IPTU | ~R$ 3,000/เดือน | R$ 0 |
| อัตราว่างเฉลี่ยรายปี | 5–9% | 0% |
| ภาษีเงินได้จากผลตอบแทน | 27.5% (บุคคลธรรมดา ไม่มีบริษัท) | 0% (กฎปัจจุบัน) |
| ต้นทุนทางออก | คอมขาย 6% + ภาษีกำไร 15% | ค่าคอม 0.5% + 20% ของกำไร |
| ผลตอบแทนสุทธิรายเดือนประมาณ | 0.28% ถึง 0.35% | 0.82% ถึง 0.95% |
การคำนวณนี้โหดร้าย แต่เป็นวิธีเดียวที่ซื่อสัตย์ Cap rate ก่อนภาษี 0.5% ใน Balneário Camboriú หลังหัก IPTU ค่าส่วนกลาง อัตราว่าง 7% และภาษีเงินได้ 27.5% เหลือราว 0.30% ต่อเดือน หรือไม่ถึง 4% ต่อปี โดยไม่นับการเพิ่มมูลค่าของทรัพย์สิน FII เฉลี่ยของ IFIX จ่ายเกือบสามเท่าของนั้นในรูปรายได้ปัจจุบัน ปลอดภาษี ด้วยสภาพคล่องสองวันทำการ นี่คือจุดเริ่มต้นของการวิเคราะห์
เมื่อใด FII ชนะอิฐ: สภาพคล่อง ขนาดตั๋ว ความหลากหลาย และการยกเว้นภาษี
FII ไม่ได้ถูกประดิษฐ์เพื่อแทนที่อสังหาริมทรัพย์ แต่เพื่อแก้ปัญหาเชิงโครงสร้างของอสังหาริมทรัพย์ในฐานะยานพาหนะการลงทุน มีสี่ปัญหาที่หลีกเลี่ยงไม่ได้และอธิบายว่าทำไม IFIX จึงเติบโตจากมูลค่าตลาด R$ 70,000 ล้านในปี 2018 เป็นมากกว่า R$ 240,000 ล้านในปี 2025
ปัญหาแรกคือสภาพคล่อง การขายอพาร์ตเมนต์ใน Barra Sul ในเดือนมกราคม 2026 ด้วย Selic ที่สูงและสต็อกหนักที่ Secovi-SC รายงานในสำมะโนอสังหาริมทรัพย์ครั้งล่าสุด อาจใช้เวลา 6 ถึง 12 เดือนกว่าจะปิดสัญญา หน่วยลงทุนของ FII ขายได้ในไม่กี่วินาทีในการซื้อขายใด ๆ ของตลาด พร้อมชำระบัญชี D+2 สำหรับนักลงทุนที่ต้องการความยืดหยุ่น ไม่ว่าจะเป็นเหตุฉุกเฉินทางการแพทย์ โอกาสในสินทรัพย์อื่น หรือการย้ายเมือง ความแตกต่างนี้ไม่มีราคา
ปัญหาที่สองคือขนาดตั๋ว อพาร์ตเมนต์ที่พอใช้ได้ใน Balneário Camboriú เริ่มที่ R$ 600,000 หน่วยลงทุนของ FII โดยเฉลี่ยราคา R$ 100 นักลงทุนที่มี R$ 800,000 สามารถใช้ FII กระจายความเสี่ยงระหว่างกองทุน 12 ถึง 20 กอง ในกลุ่มต่าง ๆ ทั้งสำนักงาน โลจิสติกส์ ห้างสรรพสินค้า สินเชื่อ เกษตร และอสังหาริมทรัพย์อ้างอิงนับสิบรายการ ในอิฐโดยตรง ด้วยทุนเดียวกัน เขาได้อพาร์ตเมนต์เพียงห้องเดียว ความกระจุกตัวทั้งทางภูมิศาสตร์ ทางเซกเตอร์ และทางผู้เช่า ทั้งหมดอยู่ในรหัสไปรษณีย์เดียวของชายฝั่งรัฐ Santa Catarina
ปัญหาที่สามคือการจัดการมืออาชีพ FII มีผู้จัดการที่ได้รับค่าตอบแทนผ่านค่าบริหารจัดการ อยู่ภายใต้การกำกับของ CVM หน่วยงานกำกับหลักทรัพย์ของบราซิลซึ่งเทียบเท่า ก.ล.ต. ไทย ต้องมีรายงานการบริหารรายเดือนและที่ประชุมผู้ถือหน่วยอย่างเป็นทางการ เจ้าของอสังหาริมทรัพย์รายเดียวใน BC ดำเนินงานเพียงคนเดียว เจรจากับผู้เช่า ทวงค่าเช่าค้างชำระ จัดการการซ่อมแซม ทะเลาะกับนิติบุคคล ต้นทุนการบริหารมีอยู่ทั้งสองฝั่ง แต่ใน FII ฝังอยู่ในค่าธรรมเนียม ส่วนในอิฐคือเวลาและความเหนื่อยล้าส่วนตัวที่ไม่ค่อยได้นับรวม
ปัญหาที่สี่และสำคัญที่สุดในปัจจุบันคือเรื่องภาษี รายได้ที่จ่ายโดย FII ยังคงได้รับการยกเว้นภาษีเงินได้สำหรับบุคคลธรรมดา ตราบใดที่หน่วยลงทุนซื้อขายในตลาด มีผู้ถือหน่วยเกิน 50 ราย และนักลงทุนถือไม่เกิน 10% ของกองทุน การยกเว้นนี้ถูกโจมตีมาแล้วอย่างน้อยสามรัฐบาล ร่างกฎหมาย PL 1.087/2025 ที่อยู่ระหว่างการพิจารณาในรัฐสภาเสนออัตรา 5% สำหรับเงินปันผลของ FII หากผ่านในรูปแบบปัจจุบัน FII ยังคงรักษาความได้เปรียบด้านภาษีเทียบกับค่าเช่าที่อยู่อาศัย แต่ส่วนต่างจะลดลง นักลงทุนที่จริงจังต้องติดตามคณะกรรมาธิการเศรษฐกิจของวุฒิสภาบราซิลในปี 2026 ด้วยความเอาใจใส่เช่นเดียวกับที่ติดตาม Copom คณะกรรมการนโยบายการเงินของธนาคารกลางบราซิล
เมื่อใด Balneário Camboriú ยังคงเอาชนะ FII
การลดข้อถกเถียงให้เหลือแค่ผลตอบแทนสุทธิคงไม่ซื่อสัตย์ มีสี่เวกเตอร์ที่อิฐบนชายฝั่งรัฐ Santa Catarina ให้สิ่งที่ไม่มี FII ใดจำลองได้ และแต่ละข้อเปลี่ยนสมการของนักลงทุนเพื่อสะสมทุน
ข้อแรกคือเลเวอเรจเงินเฟ้อในการซื้อโครงการก่อนสร้างเสร็จ ในการเปิดตัวโครงการทั่วไปของ Balneário Camboriú ผู้ซื้อจ่ายเงินดาวน์ 20% ถึง 30% จนถึงรับกุญแจ และผ่อนส่วนที่เหลือผ่านตารางผ่อนชำระที่ปรับด้วย INCC เมื่อ INCC วิ่งที่ 6% ต่อปี และความคาดหวังการเพิ่มมูลค่าของย่านในวงจรการก่อสร้าง (24 ถึง 36 เดือน) เกิน 25% ซึ่งเป็นไปได้ในย่านอย่าง Praia Brava ใน Itajaí และ Pioneiros ใน BC ตามฐานประวัติศาสตร์ของ FipeZap และรายงานของ ABRAINC สมาคมผู้พัฒนาอสังหาริมทรัพย์บราซิล ผลตอบแทนต่อทุนที่ลงไปจริงในช่วงก่อสร้างอาจเกิน 18% ต่อปี ไม่มี FII ใดเชิงโครงสร้างที่จะได้เลเวอเรจการดำเนินงานนี้โดยไม่ก่อหนี้
ข้อที่สองคือการเพิ่มมูลค่าทางประวัติศาสตร์ Balneário Camboriú นำหน้าอันดับการเพิ่มมูลค่าที่อยู่อาศัยใน 50 เมืองของ FipeZap ในสามจากห้าปีที่ผ่านมา ราคาต่อตารางเมตรเฉลี่ยขึ้นจาก R$ 9,800 ในปี 2019 เป็นมากกว่า R$ 15,500 ในปี 2025 เพิ่มสะสมเกิน 58% เทียบกับ IPCA สะสมใกล้ 39% ในย่านพรีเมียม การเพิ่มมูลค่าจริง (เหนือเงินเฟ้อ) เกิน 35% ไม่มี FII ใดที่มีหน่วยลงทุนแสดงผลงานเทียบเคียงได้ในช่วงเวลาเดียวกัน
"ชายฝั่งเหนือของรัฐ Santa Catarina ไม่ใช่ตลาดอสังหาริมทรัพย์ธรรมดา เป็นการรวมตัวที่หายากของอุปสงค์จากการย้ายถิ่นภายในประเทศ ทุนจากอเมริกาใต้ที่กำลังหาประกันความเสี่ยงค่าเงิน และอุปทานที่จำกัดของแนวชายฝั่ง ตราบที่การรวมตัวนี้ยังคงอยู่ การเพิ่มมูลค่าจะยังเหนือค่าเฉลี่ยของประเทศ แม้ในวงจร Selic สูงก็ตาม" — บทวิเคราะห์ภายในของตลาด อิงรายงานล่าสุดของ Secovi-SC และ Sinduscon-Vale do Itajaí
ข้อที่สามคือการสืบทอดมรดก อสังหาริมทรัพย์สามารถบริจาคขณะมีชีวิตผ่านสิทธิเก็บกิน รวมเข้าบริษัทถือครองในครอบครัว แบ่งระหว่างทายาทด้วยกฎที่ชัดเจน วิศวกรรมภาษีในระยะยาวเมื่อทำดี ๆ ลด ITCMD ภาษีมรดกของรัฐในบราซิล ที่ต้องจ่ายและคุ้มครองทรัพย์สินข้ามรุ่นกว่าหนึ่ง FII คือสินทรัพย์ทางการเงิน เข้าสู่กระบวนการมรดก จ่าย ITCMD เต็มอัตราของรัฐ (ใน SC คือ 8% ของมูลค่าตลาดของหน่วยลงทุน) และความยืดหยุ่นในการสืบทอดมีน้อยกว่า สำหรับครอบครัวที่มีทรัพย์สินเกิน R$ 5 ล้าน รายละเอียดนี้สำคัญ
ข้อที่สี่คือการใช้ส่วนตัว การซื้ออสังหาริมทรัพย์เพื่อพักสองเดือนต่อปีหน้าทะเลคือการตัดสินใจบริโภค ไม่ใช่การลงทุน แต่เป็นการตัดสินใจที่รวมการบริโภค การป้องกันความเสี่ยงค่าเงิน และศักยภาพการเพิ่มมูลค่าในสินทรัพย์เดียว FII ไม่ได้ไปพักผ่อน ผู้ที่ต้องการการรวมนี้ไม่ได้อยู่ในปัญหาเดียวกับนักลงทุนที่ไล่ตามผลตอบแทนเพียงอย่างเดียว และความแตกต่างนี้ต้องชัดเจนก่อนการเปรียบเทียบตัวเลขใด ๆ
การจำลอง R$ 800,000: สามสถานการณ์ถึงปี 2031
การทดลองด้านล่างนำตัวเลขจริงของปี 2026 ไปใช้กับทุนเริ่มต้น R$ 800,000 ในสามสถานการณ์ ระยะเวลา 60 เดือน (2026 ถึง 2031) สมมุติฐาน: Selic เฉลี่ย 10.5% ตลอดระยะเวลา (โดย 12 เดือนแรกที่ 11.75% และค่อย ๆ ลดลง) INCC เฉลี่ย 5.5% ต่อปี IPCA 4.2% ต่อปี และเงินปันผลเฉลี่ยของ IFIX 10.8% ทั้งสามสมมุติฐานสอดคล้องกับรายงาน Focus ของพฤษภาคม 2026 และรายงานล่าสุดของ CBIC
สถานการณ์ที่ 1 — FII พร้อมการลงทุนซ้ำเต็มจำนวน R$ 800,000 กระจายในพอร์ตที่หลากหลาย 15 FIIs ของ IFIX ด้วย DY 10.8% ปลอดภาษี โดยนำเงินปันผลรายเดือนทุกบาทกลับไปซื้อหน่วยลงทุนใหม่ ทุนสิ้นสุดที่ประมาณ R$ 1.32 ล้านในปี 2031 โดยไม่นับการเปลี่ยนแปลงของราคาหน่วยลงทุน หากมีการเปลี่ยนแปลงราคาที่แท้จริงเท่ากับ IPCA (สถานการณ์เป็นกลาง) ทุนสิ้นสุดเพิ่มเป็น R$ 1.62 ล้าน สภาพคล่องเต็มที่ตลอดระยะเวลา ความเสี่ยง: การตีราคาตลาดในวงจร Selic สูง ในปี 2025 IFIX มี drawdown ระหว่างปีถึง 9%
สถานการณ์ที่ 2 — อพาร์ตเมนต์พร้อมเข้าอยู่ใน Balneário Camboriú เพื่อปล่อยเช่าแบบดั้งเดิม อสังหาริมทรัพย์ R$ 800,000 ในย่านเก่าแก่ (Centro, Vila Real, บางส่วนของ Barra Sul) หัก ITBI และค่าทำสัญญา R$ 28,000 ค่าเช่ารายเดือนก่อนภาษี 0.45% (R$ 3,480) หักภาษี 27.5% ค่าส่วนกลางสัดส่วน R$ 1,100 ต่อเดือน IPTU ปีละ R$ 4,800 และอัตราว่างเฉลี่ย 7% กระแสเงินสุทธิรายปีประมาณ R$ 17,000 ในรอบ 60 เดือน สะสมรายได้สุทธิ R$ 85,000 การเพิ่มมูลค่าอสังหาฯ 6.5% ต่อปี (ค่าเฉลี่ยประวัติศาสตร์ล่าสุดของ FipeZap สำหรับ BC) ทำให้สินทรัพย์ขึ้นเป็น R$ 1.09 ล้านในปี 2031 รวมก่อนหักค่าทางออก R$ 1.17 ล้าน หักค่าคอม 6% และภาษีกำไร 15%: R$ 1.03 ล้านสุทธิในมือ ไม่มีสภาพคล่องในระหว่างทาง
สถานการณ์ที่ 3 — อพาร์ตเมนต์ก่อนสร้างเสร็จในย่านที่มีการเพิ่มมูลค่าสูง ยูนิต R$ 1.1 ล้านที่ยังไม่สร้างเสร็จในพื้นที่ที่มีอุปสงค์รุนแรง (Praia Brava, Pioneiros, Barra Norte) เงินดาวน์ 25% (R$ 275,000) ยอดที่เหลือผ่อน 36 เดือนตามตารางที่ปรับด้วย INCC ทุนที่ลงไปจริงใน 36 เดือนแรก: ราว R$ 600,000 (ดาวน์บวกค่างวดก่อสร้าง) R$ 200,000 ที่เหลือของทุนเริ่มต้นลงทุนใน Tesouro Selic เมื่อรับมอบ การเพิ่มมูลค่าประมาณ 28% เหนือราคาเดิม (สถานการณ์ระดับกลาง สอดคล้องกับประวัติของ Balneário Camboriú): อสังหาริมทรัพย์มูลค่า R$ 1.4 ล้าน ปล่อยเช่า 24 เดือนสุดท้ายและขายในปี 2031 ที่ R$ 1.55 ล้าน (การเพิ่มมูลค่าเพิ่มเติม) รวมประมาณในปี 2031 หลังหักต้นทุน: R$ 1.28 ล้าน ความเสี่ยง: ความล่าช้าในการก่อสร้าง การยกเลิกสัญญา การเปลี่ยนสถานการณ์ดอกเบี้ยที่กระทบสภาพคล่องของอสังหาริมทรัพย์ที่สร้างเสร็จแล้ว
ในทุกสถานการณ์ FII ที่ลงทุนซ้ำพร้อมการเปลี่ยนแปลงราคาเป็นกลางของหน่วยลงทุนเป็นผู้นำ แต่ผลลัพธ์อ่อนไหวต่อสมมุติฐาน หาก Selic เซอร์ไพรส์ขึ้นเหนือ 12% ตลอดช่วงเวลา ราคาหน่วยลงทุน IFIX จะตกและสถานการณ์ที่ 1 แพ้ สำหรับอสังหาริมทรัพย์ใน BC ผลกระทบต่อการเพิ่มมูลค่าจะน้อยกว่าและช้ากว่า หาก PL 1.087/2025 ผ่านพร้อมการเก็บภาษีเต็มที่ สถานการณ์ที่ 1 จะเสีย 1 ถึง 1.5 จุดเปอร์เซ็นต์ต่อปี ในทางกลับกัน หากฤดูท่องเที่ยวของ Santa Catarina ทรุดตัว (สภาพอากาศ ค่าเงิน อุปทาน) สถานการณ์ที่ 2 จะแย่ลง การจำลองนี้ไม่ใช่คำสัญญาผลตอบแทน แต่เป็นแผนที่ความอ่อนไหว
ข้อสรุป: ทฤษฎีและข้อผิดพลาดที่ทำลายผลลัพธ์
คำตอบเชิงตัวเลขที่ซื่อสัตย์คือ ในปี 2026 สำหรับนักลงทุนบุคคลธรรมดาที่มี R$ 500,000 ถึง R$ 2 ล้านในมือ FII ให้ผลตอบแทนสุทธิที่ดีที่สุดต่อหน่วยความเสี่ยงในรายได้ปัจจุบัน และส่วนต่างนั้นกว้าง อสังหาริมทรัพย์จริงใน Balneário Camboriú จะถูกพิสูจน์ความคุ้มค่าก็ต่อเมื่อบัญชีรวมการเพิ่มมูลค่าจริงที่คาดหวังเหนือค่าเฉลี่ยทางประวัติศาสตร์ เลเวอเรจเงินเฟ้อผ่าน INCC ในโครงการก่อนสร้างเสร็จ การวางแผนสืบทอดมรดกที่จัดโครงสร้างดี หรือการใช้ส่วนตัวจริง ไม่มีข้อได้เปรียบใดในบัญชีของผลตอบแทนรายเดือน ทุกอย่างต้องการระยะเวลายาวและการอ่านเชิงกลยุทธ์
ข้อผิดพลาดที่เกิดซ้ำสี่อย่างทำลายการวิเคราะห์ก่อนที่มันจะเริ่มต้น ข้อแรกคือการเปรียบเทียบผลตอบแทนก่อนภาษีกับผลตอบแทนก่อนภาษี อิฐแพ้อย่างยับเยินเมื่อค่าใช้จ่ายแฝงเข้ามา และผู้ที่มองข้ามมันซื้อสินทรัพย์ที่ให้ 0.30% สุทธิต่อเดือนโดยเชื่อว่าเป็น 0.50% ข้อที่สองคือการมองความกระจุกตัวทางภูมิศาสตร์เป็นเรื่องเล็ก การมีทรัพย์สิน 100% ในย่านเดียวของชายฝั่งเหนือคือความเสี่ยงจริง ไม่สามารถกระจายภายในตัวอสังหาริมทรัพย์เดียวได้ ข้อที่สามคือการสมมุติว่าอสังหาริมทรัพย์ "ขึ้นเท่านั้น" ฐานของ FipeZap แสดงวงจรที่ Balneário Camboriú อยู่ต่ำกว่าเงินเฟ้อสามปีติดต่อกัน ข้อที่สี่และละเอียดที่สุดคือการมองข้ามความเสี่ยงทางกฎระเบียบ การยกเว้นภาษีของ FII มีอยู่วันนี้ ถูกลดในอดีต และอาจถูกทบทวนอีกครั้ง ผู้ที่เดิมพันทุกอย่างในยานพาหนะนี้ต้องติดตาม CVM วุฒิสภา และกรมสรรพากรด้วยความจริงจังเช่นเดียวกับที่ติดตาม Selic
นักลงทุนที่ซับซ้อนในปี 2026 ไม่เลือกระหว่าง FII กับอิฐ พวกเขาสร้างการจัดสรรที่ผสมผสานทั้งสอง ใช้ FII สำหรับรายได้รายเดือน สภาพคล่อง และความหลากหลายของเซกเตอร์ และใช้อสังหาริมทรัพย์ใน BC สำหรับเลเวอเรจทรัพย์สิน การเพิ่มมูลค่าของชายฝั่ง และยานพาหนะสำหรับสืบทอด คำถามที่ถูกต้องไม่เคยเป็น "อะไรให้ผลตอบแทนมากกว่า" แต่เป็น "อะไรเล่นบทบาทอะไรในพอร์ต" SIDE Empreendimentos ติดตามวงจรการเปิดตัวโครงการของชายฝั่งเหนือ Santa Catarina อย่างใกล้ชิด และเผยแพร่รายงานรายสัปดาห์ในช่องการวิเคราะห์ของพอร์ทัล ซึ่งทำการอ่านข้ามระหว่าง cap rate INCC และตัวชี้วัดมหภาค นักลงทุนที่ต้องการให้เรดาร์ปรับเทียบสามารถสมัครรับการวิเคราะห์ฟรีและรับข้อมูลล่าสุดทางอีเมล