FII mi Balneário Camboriú gayrimenkulü mü: 2026 analizi
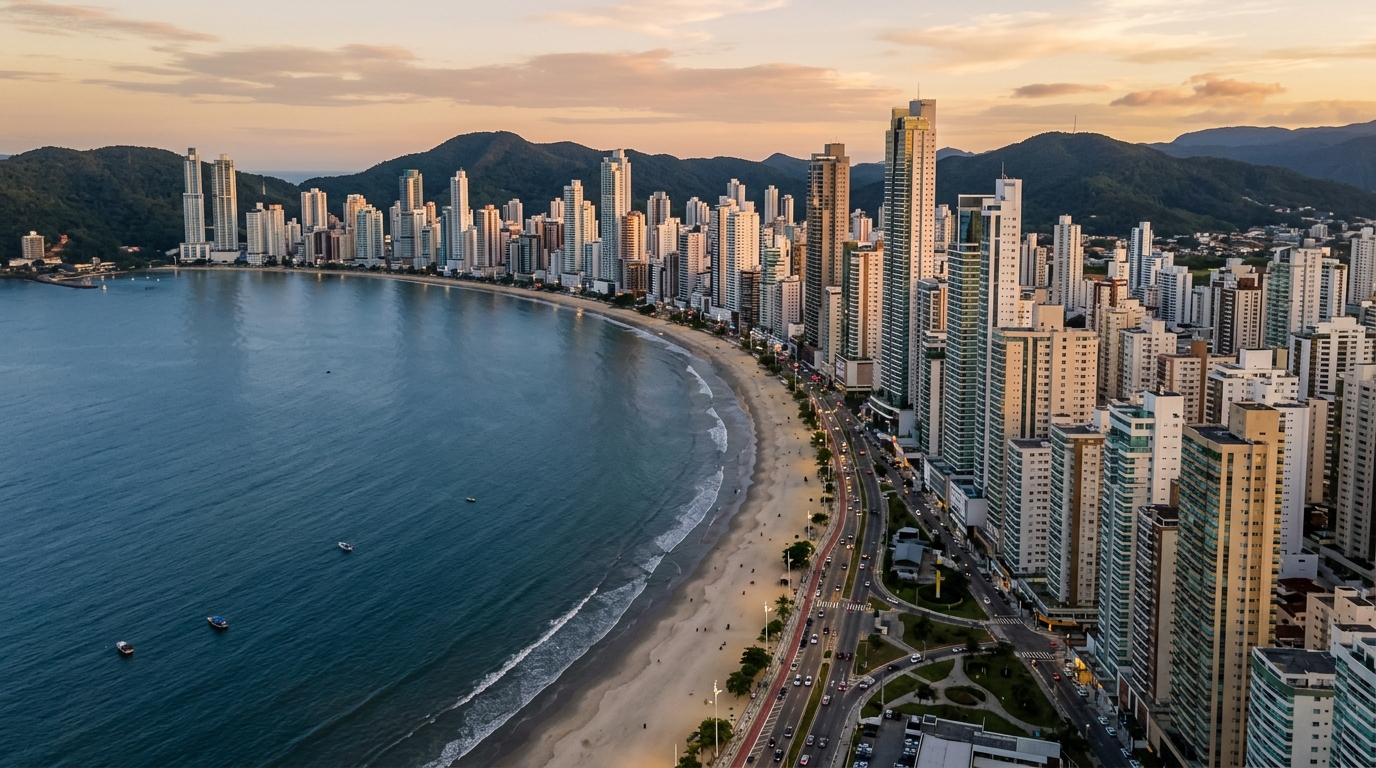
Mayıs 2026'da Balneário Camboriú'nun Barra Sul bölgesindeki metrekare fiyatı, Brezilya'nın referans gayrimenkul endeksi FipeZap'a göre 22.800 reali (BRL) aştı; Brezilya borsasının (B3) gayrimenkul yatırım fonu endeksi IFIX ise nisanı yıllıklandırılmış yaklaşık yüzde 11,4 temettü verimiyle kapattı — gelir vergisinden muaf olarak. Aynı dönemde Brezilya'nın temel faiz oranı Selic yüzde 11,75'te seyrediyor ve resmi enflasyon göstergesi IPCA, son 12 ayda yüzde 4,3 civarında gerçekleşiyor. İşte bu makro tabloda, elinde 500 bin, 800 bin ya da 2 milyon real bulunan yatırımcı — ister Brezilyalı olsun ister döviz çevirip giren bir yabancı — görünüşte basit bir soruya cevap vermek zorunda: Brezilya REIT'i (FII) hissesi mi almalı, yoksa Santa Catarina'nın kuzey kıyısının en pahalı şeridinde tuğla mı satın almalı?
Dürüst cevap, IFIX'in brüt verimi ile denize karşı bir dairenin brüt kirasını yan yana koyma tembelliğini reddetmekle başlar. Bu iki rakam ancak vergiler, işletme giderleri, boşluk oranı, satış komisyonu ve — tuğla tarafında — ITBI (devir vergisi), tapu masrafları, mobilya ve teslim sonrası geçen ödemesiz aylar gibi bağlı sermaye unsurları düşüldükten sonra aynı eksene oturur. Bu yazı hesabı sonuna kadar götürüyor, 2026 rakamlarıyla. Hangi senaryolarda FII'nin kazandığını, hangi senaryolarda Balneário Camboriú'daki gayrimenkulün kâğıdı hâlâ yendiğini ve neden yarım milyon realin üzerinde varlığa sahip kişiler için seçimin neredeyse hiçbir zaman ikili olmadığını gösteriyor.
Soruyu yeniden çerçevelemek: net getiri, ufuk ve yatırımcı profili
Yok edilmesi gereken ilk çarpıtma "aylık gelir" yanılsamasıdır. FII her ay temettü öder; fiziksel gayrimenkul de kira yoluyla her ay ödüyor gibi görünür. Bu benzerlik, sorunun cevabını değiştiren yapısal farkları gizler. FII'nin vergiden muaf aylık yüzde 0,9'unu, BC'deki bir konutun brüt yüzde 0,5 cap rate'iyle karşılaştırmak, kâğıdın net gelirini tuğlanın brüt gelirine eşitlemek demektir — herhangi bir analiz masasında ciddi bir hatadır.
Doğru kriter, ufka ve profile göre düzeltilmiş toplam net getiridir. Toplam, temettü ile birlikte fon payı değişimini veya gayrimenkulün değerlenmesini kapsar; net ise konut kira gelirinde holding yapısı olmayan gerçek kişiler için Brezilya'da yüzde 27,5'lik gelir vergisini, satışta yüzde 6 komisyonu ve döngü kapandığında sermaye kazancı üzerinden alınan vergiyi hesaba katar. Ufuk her şeyi değiştirir: FII'nin likiditesi T+2'dir ve bir sabahta sıfırlanabilir; Barra Sul'da bir daire, yüksek faiz döngüsünde değerini realize etmek için Secovi-SC'nin son iki yıllık absorpsiyon araştırmasının da gösterdiği gibi üç ila on iki ay alabilir.
Yatırımcı profili rakamlar kadar ağır basar. Emekliliğini tamamlamak için istikrarlı gelir arayan biri, varlık birikimi aşamasındaki biriyle aynı piyasa-değerleme volatilitesini taşıyamaz. Mülkü kendisi kullanan veya yılın bir bölümünde yararlanan kişi boşluk oranını sıfırlar ama herhangi bir finansal varlıkla kıyaslama tabanını kaybeder — yatırım değil, tüketim yapıyordur. Türk yatırımcı için ek bir boyut daha vardır: Brezilya gayrimenkulü, lira tabanlı bir portföye doğal bir döviz hedge'i sunar; aynı çeşitlendirme avantajı kısmen FII için de geçerlidir, ama gerçek varlık olan tuğla, kur ve yerel ekonomi arasındaki bağı daha katı kurar. Dolayısıyla doğru soru "hangisi daha çok kazandırır" değil, "benim ufkuma, vergi profilime ve varlığı kullanım niyetime göre hangisi daha çok kazandırır" sorusudur.
2026 rakamları: IFIX, cap rate, sezon ve Selic kıyaslaması
IFIX, 2026'ya 121 uygun fonla girdi ve yıllık ortalama temettü verimi, kesite göre (tuğla, kâğıt, hibrit) yüzde 10,5 ile yüzde 12 arasında. Bu, vergiden muaf aylık bazda yaklaşık yüzde 0,8 ile yüzde 1,0 net anlamına gelir. En iyi lojistik ve dağıtılmış alacak fonları 2025 boyunca bunun üzerinde ödedi, ancak yıl içinde yüzde 8'in üzerinde fiyat dalgalanması gösterdi — gerçek ve göz ardı edilemeyecek bir risk.
Balneário Camboriú'daki konut cap rate'i mahalleye, binanın yaşına ve standartlara göre değişir. Barra Sul, Centro ve Vila Real'deki iki-üç odalı dairelerde, yerel emlakçı verileriyle FipeZap tabanının çapraz okuması, ekspertiz değerinin aylık brüt yüzde 0,35 ile yüzde 0,55'ine denk gelen kira getirisine işaret ediyor — emlak vergisi (IPTU), aidat, boşluk ve gelir vergisi düşülmeden önce. Pioneiros ve Mirante do Quebra-Mar gibi denize sıfır lüks segmentte cap rate yüzde 0,30'un altına iniyor, çünkü metrekare fiyatı zaten ağır bir değerlenme beklentisini içeriyor.
Sezon oyunu değiştirir, ama yalnızca iki-üç ay için. İyi konumlanmış, mobilyalı ve profesyonel bir işletme şirketi tarafından yönetilen bir daire, aralık, ocak ve şubat başında mülkün değerinin aylık yüzde 0,7 ile yüzde 1,1'i kadar ciro yapar. Yılın geri kalanında, aynı mülk nadiren brüt yüzde 0,2-0,3'ün üzerine çıkar ve yıllıklandırılmış ortalama, geleneksel uzun dönem kirayla benzer bir noktaya iner — bittiğinde, çünkü fırtınalar, rakip destinasyonlar lehine dolar yükselişi veya basit aşırı arz yüzünden doluluğu düşen sezonlar vardır. ABIH-SC ve CBIC Konjonktür Bülteni, 2023 sonrası yıllarda yüksek sezon doluluk düşüşlerini zaten raporlamış durumda.
Asıl önemli kıyaslama ise Selic'tir. Temel faiz yüzde 11,75'teyken ve son Focus Bülteni'ne göre 2026 sonuna kadar yüzde 9,75 ile yüzde 10,5 arasına yavaşça düşmesi beklenirken, devlet tahvili Tesouro Selic iki yıldan sonra net vergiyle yıllık yaklaşık yüzde 9,3 ödüyor — risksiz ve günlük likiditeyle. Bu, Brezilyalı yatırımcının gerçek tabanıdır. Kendi riskine göre bunun altında getiri sağlayan herhangi bir riskli varlık, sermaye yıkımıdır. Vergiden muaf yüzde 11'lik IFIX, vergili sabit getiriyle karşılaştırma amacıyla brüt bazda yaklaşık yüzde 13-14'e denktir — tabanın çok üzerinde. BC'de aylık net cap rate yüzde 0,30 olan bir mülk — bu rakama döneceğiz — yıllık net yüzde 3,6'ya karşılık gelir. Değerlenme olmadan sabit getirili enstrümana açık ara kaybeder.
Balneário Camboriú'daki tuğlanın görünmez maliyetleri
İşte amatör tablolaların dağıldığı yer burası. Aylık brüt yüzde 0,5 kira, mülk sahibinin cebine giren tutar değildir. Emlakçının sunumda göstermediği ve gayrimenkul tutkununun bilinçli olarak yok saydığı bir maliyet şelalesi vardır.
Satın alma anında başlar. Balneário Camboriú'da ITBI (devir vergisi) referans değer üzerinden yaklaşık yüzde 3'tür (Belediye 2024'te hesaplama tabanını güncelleyerek işlemi pahalılaştırdı). 800 bin reallik bir mülkte tapu ve sicil masrafı, noterliğe göre 18 bin ile 25 bin real arasında değişir. Proje aşamasında alımlarda, INCC adı verilen ulusal inşaat maliyeti endeksi kalan borcu ay ay düzeltir — 2025'te yüzde 6,4'e yakın birikti ve Sinduscon ile CBIC projeksiyonlarına göre 2026'da yüzde 5-6 bandında kapatması bekleniyor. Bu, inşaat şirketi lehine enflasyonist bir kaldıraçtır.
Mülk teslim alındığında, aylık kanama başlar. Balneário Camboriú'daki premium binaların aidatı nadiren ayda 2.500 realin altına iner — ısıtmalı havuz, spa, plaj servisi, çift araç yeri ve 24 saat kapıcılığı olan kulelerde 3.500 realin üzerine çıkar. 1 ila 1,5 milyon reallik dairelerde IPTU (emlak vergisi) yılda 6.000 ile 12.000 real arasındadır. Secovi-SC araştırmasına göre şehirdeki geleneksel kiralık konut boşluk oranı yıllık yüzde 5 ile 9 arasında oynar. Mülk kiraya verilirse, kira yüzde 27,5'lik gelir vergisi dilimine girer — muafiyet yok, indirimli oran yok.
Bir de kimsenin yüzleşmek istemediği çıkış maliyeti var. Balneário Camboriú'da satışta emlakçı komisyonu mülk değerinin yüzde 6'sında standartlaşmıştır. Alış değerinin üzerindeki sermaye kazancı yüzde 15 oranında vergilendirilir (yalnızca 35 bin reale kadar satışlar ve özel konut yeniden yatırım kuralları için muafiyet vardır). Tüm bu rakamlar hesaba girdiğinde, brüt yüzde 0,5'lik aylık cap rate buharlaşır.
| Kalem | BC'de 1,5 milyon R$ daire | FII payı (1,5 milyon R$) |
|---|---|---|
| Giriş — ITBI / komisyon | ~45.000 R$ (%3) + tapu | ~7.500 R$ (ortalama %0,5 komisyon) |
| Brüt aylık verim | %0,45 (6.750 R$) | %0,92 (13.800 R$) |
| Aidat + emlak vergisi | ~3.000 R$/ay | 0 R$ |
| Ortalama yıllık boşluk | %5–9 | %0 |
| Gelir vergisi | %27,5 (gerçek kişi, holding yok) | %0 (mevcut kural) |
| Çıkış maliyeti | %6 komisyon + %15 sermaye kazancı | %0,5 komisyon + kazancın %20'si |
| Tahmini aylık net verim | %0,28 ila %0,35 | %0,82 ila %0,95 |
Egzersiz acımasız, ama tek dürüst yöntem bu. Balneário Camboriú'da brüt yüzde 0,5'lik bir cap rate, IPTU, aidat, yüzde 7 boşluk ve yüzde 27,5 gelir vergisinden sonra aylık yüzde 0,30 civarına iner — mülkün değerlenmesi hariç yılda yüzde 4'ün altında. IFIX ortalama FII'si bu cari getirinin neredeyse üç katını ödüyor, vergiden muaf olarak ve iki iş günü likiditeyle. Analizin başlangıç noktası budur.
FII'nin tuğlayı yendiği yerler: likidite, ticket, çeşitlendirme ve vergi muafiyeti
FII, gayrimenkulün yerine geçmek için icat edilmedi; gayrimenkulün bir yatırım aracı olarak yapısal sorunlarını çözmek için icat edildi. Dört tanesi kaçınılmaz ve IFIX'in piyasa değerinin 2018'de 70 milyar realden 2025'te 240 milyar realin üzerine çıkışını açıklıyor.
Birincisi likidite. Ocak 2026'da, yüksek Selic ve Secovi-SC'nin son Gayrimenkul Sayımı'nda raporladığı ağır stok varken, Barra Sul'da bir daire satmak tapu kapanışına dek altı ila on iki ay sürebilir. Bir FII payı, herhangi bir seansta saniyeler içinde satılır ve T+2 takasla biter. Esneklik gerektiren yatırımcı için — sağlık acili, başka bir varlıkta fırsat, şehir değişikliği — bu farkın fiyatı yoktur.
İkincisi ticket büyüklüğü. Balneário Camboriú'da düzgün bir daire 600 bin realden başlar. Bir FII payının ortalama maliyeti 100 realdir. 800 bin reali olan yatırımcı, FII ile farklı segmentlerde — kurumsal ofis, lojistik, AVM, alacak, tarım — 12 ila 20 fon arasında çeşitlendirebilir ve onlarca alt-mülke maruz kalır. Tuğlada aynı sermayeyle bir daire alır. Coğrafi, sektörel ve kiracı yoğunluğu, hepsi Santa Catarina kıyısının tek bir posta kodunda toplanır.
Üçüncüsü profesyonel yönetim. FII'nin idare ücretiyle ödenen, Brezilya menkul kıymetler düzenleyicisi CVM tarafından denetlenen, zorunlu aylık raporları ve resmi genel kurulları olan bir yöneticisi vardır. BC'deki bireysel mülk sahibi tek başına çalışır: kiracı pazarlık eder, gecikmiş ödemeyi tahsil eder, tadilat yönetir, yönetim kuruluyla tartışır. Yönetim maliyeti iki tarafta da vardır, ancak FII'de komisyona gömülüdür; tuğlada nadiren muhasebeleştirilen kişisel zaman ve yıpranmadır.
Dördüncüsü ve bugün en önemlisi vergi. FII'nin dağıttığı gelir, payın borsada işlem görmesi, fonun 50'den fazla pay sahibi olması ve yatırımcının toplamın yüzde 10'undan azına sahip olması koşuluyla, gerçek kişiler için gelir vergisinden muaf kalmaya devam ediyor. Bu muafiyet en az üç hükümettir saldırı altında. Brezilya Kongresi'nde tartışılan PL 1.087/2025 yasa tasarısı, FII temettülerine yüzde 5 vergi öneriyor. Mevcut haliyle onaylansa bile, FII konut kirasına karşı vergi avantajını korur — ama marj daralır. Ciddi yatırımcı 2026'da Senato Ekonomik İşler Komisyonu'nu Copom (para politikası komitesi) kadar yakın takip etmelidir.
Balneário Camboriú'nun FII'yi hâlâ yendiği yerler
Tartışmayı net verime indirgemek dürüstçe olmaz. Santa Catarina sahilindeki tuğlanın hiçbir FII'nin kopyalayamadığı şeyi sunduğu dört vektör vardır — ve her biri varlık yatırımcısının denklemini değiştirir.
Birincisi projeden satışta enflasyonist kaldıraçtır. Balneário Camboriú'da tipik bir lansmanda, alıcı anahtar tesliminde yüzde 20-30 öder ve kalanı INCC ile düzeltilmiş bir tabloyla finanse eder. INCC yıllık yüzde 6 dönerken ve inşaat süresince (24-36 ay) mahallede değerlenme beklentisi yüzde 25'i aşarken — Itajaí'deki Praia Brava ve BC'deki Pioneiros gibi mahallelerde, FipeZap geçmiş tabanı ve ABRAINC raporlarına göre makul bir senaryo — fiilen yatırılan sermaye üzerindeki getiri inşaat döneminde yıllık yüzde 18'i geçebilir. Hiçbir FII yapısal olarak borçsuz bu operasyonel kaldıracı sağlayamaz.
İkincisi tarihsel değerlenmedir. Balneário Camboriú, son beş yılın üçünde FipeZap'in 50 şehir konut değerlenme sıralamasına liderlik etti. Ortalama metrekare 2019'da 9.800 realden 2025'te 15.500 reali aştı — dönemde yüzde 58'in üzerinde birikimli artış, yüzde 39 civarındaki birikimli IPCA'ya karşı. Premium mahallelerde reel değerlenme (enflasyonun üzerinde) yüzde 35'i geçti. Aynı kesitte hiçbir FII'nin payı karşılaştırılabilir bir performans göstermedi.
"Santa Catarina'nın kuzey sahili sıradan bir gayrimenkul piyasası değil. İç göç talebi, kur hedge'i arayan Güney Amerikalı sermaye ve sınırlı sahil arzının nadir bir kombinasyonudur — bu kombinasyon var oldukça, yüksek Selic döngüsünde bile ulusal ortalamanın üzerinde değerlenme devam edecek." — Secovi-SC ve Sinduscon-Vale do Itajaí'nın son raporlarına dayalı dahili piyasa analizi.
Üçüncüsü varlık intikalidir. Gayrimenkul, intifa hakkıyla yaşarken bağışlanabilir, aile holdingine sermaye olarak konulabilir, mirasçılar arasında net kurallarla bölünebilir. Uzun vadeli vergi mühendisliği, iyi yapıldığında, etkin ITCMD'yi (Brezilya'nın eyalet bazlı miras vergisi) azaltır ve varlığı birden fazla nesil korur. FII finansal bir varlıktır — terekeye girer, payın piyasa değeri üzerinden tam eyalet oranında ITCMD öder (SC'de yüzde 8) ve intikal esnekliği daha azdır. 5 milyon realin üzerinde varlığı olan aileler için bu detay ağırdır.
Dördüncüsü kendi kullanımıdır. Yılda iki ay denize karşı geçirmek için bir mülk satın almak yatırım değil, tüketim kararıdır — ama tüketimi, döviz hedge'ini ve potansiyel değerlenmeyi tek varlıkta birleştiren bir karardır. FII tatil yapmaz. Bu kombinasyonu arayan kişi, yalnızca verim peşindeki yatırımcının sorunuyla aynı yerde değildir ve bu fark, herhangi bir sayısal karşılaştırmadan önce netleşmelidir. Türkiye'den bir alıcı için ek bir boyut daha vardır: real bazlı bir mülk, lira volatilitesine karşı doğal bir bariyer kurar ve aynı zamanda Atlantik kıyısında kullanılabilir bir varlık sağlar.
800 bin reallik simülasyon: 2031'e kadar üç senaryo
Aşağıdaki egzersiz, 2026 gerçek rakamlarını 800 bin reallik başlangıç sermayesine üç senaryoda, 60 aylık ufukta (2026'dan 2031'e) uyguluyor. Varsayımlar: dönem boyunca ortalama yüzde 10,5 Selic (ilk 12 ay yüzde 11,75 ve kademeli düşüş), yıllık ortalama yüzde 5,5 INCC, yıllık yüzde 4,2 IPCA ve IFIX için yüzde 10,8 ortalama temettü verimi — üç varsayım da Mayıs 2026 Focus Bülteni ve CBIC'in en güncel raporlarıyla uyumlu.
Senaryo 1 — Tam yeniden yatırımlı FII. 800 bin real, IFIX'ten 15 FII'lik çeşitlendirilmiş bir portföye dağıtılır; yüzde 10,8 vergiden muaf temettü verimiyle, her aylık temettü yeni paylara yeniden yatırılır. 2031'de tahmini son sermaye: 1,32 milyon real, fon payı değişimi hariç. Reel pay değişimi IPCA'ya eşit olduğunda (nötr senaryo), son sermaye 1,62 milyon reale çıkar. Dönem boyunca toplam likidite. Risk: yüksek Selic döngülerinde piyasa değerlemesi — IFIX'in 2025'te yıl içi düşüşü yüzde 9 oldu.
Senaryo 2 — geleneksel kiralık için BC'de hazır daire. Konsolide mahallede (Centro, Vila Real, Barra Sul'un bazı bölgeleri) 800 bin reallik mülk; 28 bin reallik ITBI ve tapu düşülür. Brüt aylık kira yüzde 0,45 (3.480 R$); yüzde 27,5 gelir vergisi, aylık orantılı 1.100 R$ aidat, yıllık 4.800 R$ IPTU ve yüzde 7 ortalama boşluk düşülünce: net yıllık nakit akışı yaklaşık 17.000 R$. 60 ayda 85 bin reallik birikimli net gelir. Mülkün yüzde 6,5 yıllık değerlenmesi (BC için FipeZap'in son tarihsel ortalaması) varlığı 2031'de 1,09 milyon reale çıkarır. Çıkışta brüt toplam: 1,17 milyon real, yüzde 6 komisyon ve sermaye kazancı üzerinden yüzde 15 sonrası — elinizde net 1,03 milyon real. Ara likidite yok.
Senaryo 3 — yüksek değerlenme mahallesinde projeden daire. Güçlü absorpsiyon hattı olan bölgede (Praia Brava, Pioneiros, Barra Norte) 1,1 milyon reallik projeden ünite; yüzde 25 peşinat (275 bin R$), kalan INCC ile düzeltilmiş tabloyla 36 aya finanse. İlk 36 ayda fiilen taahhüt edilen sermaye: peşinat artı inşaat taksitleri yaklaşık 600 bin R$. Başlangıç sermayesinden kalan 200 bin R$ Tesouro Selic'e yatırılır. Teslimde orijinal değer üzerine yüzde 28 tahmini değerlenme (ılımlı senaryo, Balneário Camboriú geçmişiyle uyumlu): mülk 1,4 milyon reale ulaşır. Son 24 ay kiralanır ve 2031'de 1,55 milyon reale satılır (ek değerlenme). 2031'de maliyetler düşülerek tahmini toplam: 1,28 milyon real. Risk: inşaat gecikmesi, sözleşmenin feshi, faiz senaryosunun değişip hazır mülkün likiditesini etkilemesi.
Tüm senaryolarda, nötr pay değişimiyle yeniden yatırılan FII öndedir. Ama sonuç varsayımlara duyarlıdır: Selic yukarı yönlü sürpriz yapıp dönem boyunca yüzde 12'nin üzerinde kalırsa, IFIX payı düşer ve senaryo 1 kaybeder — BC'deki bir mülkte değerlenme etkisi daha küçük ve daha yavaştır. PL 1.087/2025 tam vergiyle geçerse, senaryo 1 yıllık 1 ila 1,5 puan daha kaybeder. Öte yandan Santa Catarina sezonu çökerse (iklim, kur, arz), senaryo 2 kötüleşir. Bu simülasyon getiri vaadi değil — duyarlılık haritasıdır.
Sonuç: tez ve sonucu yok eden hatalar
Dürüst sayısal cevap şu: 2026'da, elinde 500 bin ile 2 milyon real arasında nakit bulunan gerçek kişi yatırımcı için FII, cari gelirde risk birimi başına en iyi net getiriyi sunuyor — ve marj geniş. Balneário Camboriú'da fiziksel mülk ancak tarihsel ortalamanın üzerinde beklenen reel değerlenme, projeden alımda INCC üzerinden enflasyonist kaldıraç, iyi yapılandırılmış varlık intikali veya etkin kendi kullanımı hesaba girdiğinde mantıklı hale gelir. Bu avantajların hiçbiri aylık verim hesabında görünmez — hepsi uzun ufuk ve stratejik okuma ister.
Analizi başlamadan çökerten dört yinelenen hata vardır. Birincisi brüt verimi brüt verimle karşılaştırmaktır — görünmez maliyetler devreye girdiğinde tuğla feci yenilir ve bunu yok sayan kişi aslında aylık yüzde 0,30 net olan bir varlığı yüzde 0,50 sanarak satın alır. İkincisi coğrafi yoğunlaşmayı detay gibi görmektir; kuzey kıyısının tek bir mahallesinde varlığın yüzde 100'üne sahip olmak, mülkün kendi içinde çeşitlendirilemeyecek gerçek bir risktir. Üçüncüsü mülkün "sadece yükseldiğini" varsaymaktır — FipeZap tabanı, Balneário Camboriú'nun üç yıl üst üste enflasyonun altında kaldığı döngüleri gösteriyor. Dördüncüsü ve en incelikli olanı düzenleyici riski yok saymaktır: FII'nin vergi muafiyeti bugün var, geçmişte daraltıldı ve tekrar gözden geçirilebilir. Her şeyi bu araca yatıran, CVM'i, Senato'yu ve vergi idaresini Selic'i izlediği aynı ciddiyetle takip etmelidir.
2026'nın sofistike yatırımcısı FII ile tuğla arasında seçim yapmaz. İkisini birleştiren bir tahsis kurar — aylık gelir, likidite ve sektörel çeşitlendirme için FII'yi, varlık kaldıracı, sahil değerlenmesi ve intikal aracı olarak da BC'deki mülkü kullanır. Doğru soru hiçbir zaman "hangisi daha çok kazandırır" olmadı, "her biri portföyde hangi rolü oynar" oldu. SIDE Empreendimentos, Santa Catarina'nın kuzey kıyısının lansman döngüsünü yakından takip ediyor ve portal analiz kanalında cap rate, INCC ve makro göstergeler arasındaki çapraz okumayı içeren haftalık raporlar yayımlıyor — radarını ayarlı tutmak isteyen yatırımcı ücretsiz analize abone olabilir ve bir sonraki güncellemeyi e-postasından alabilir.