FII o Real Estate sa Balneário Camboriú: 2026
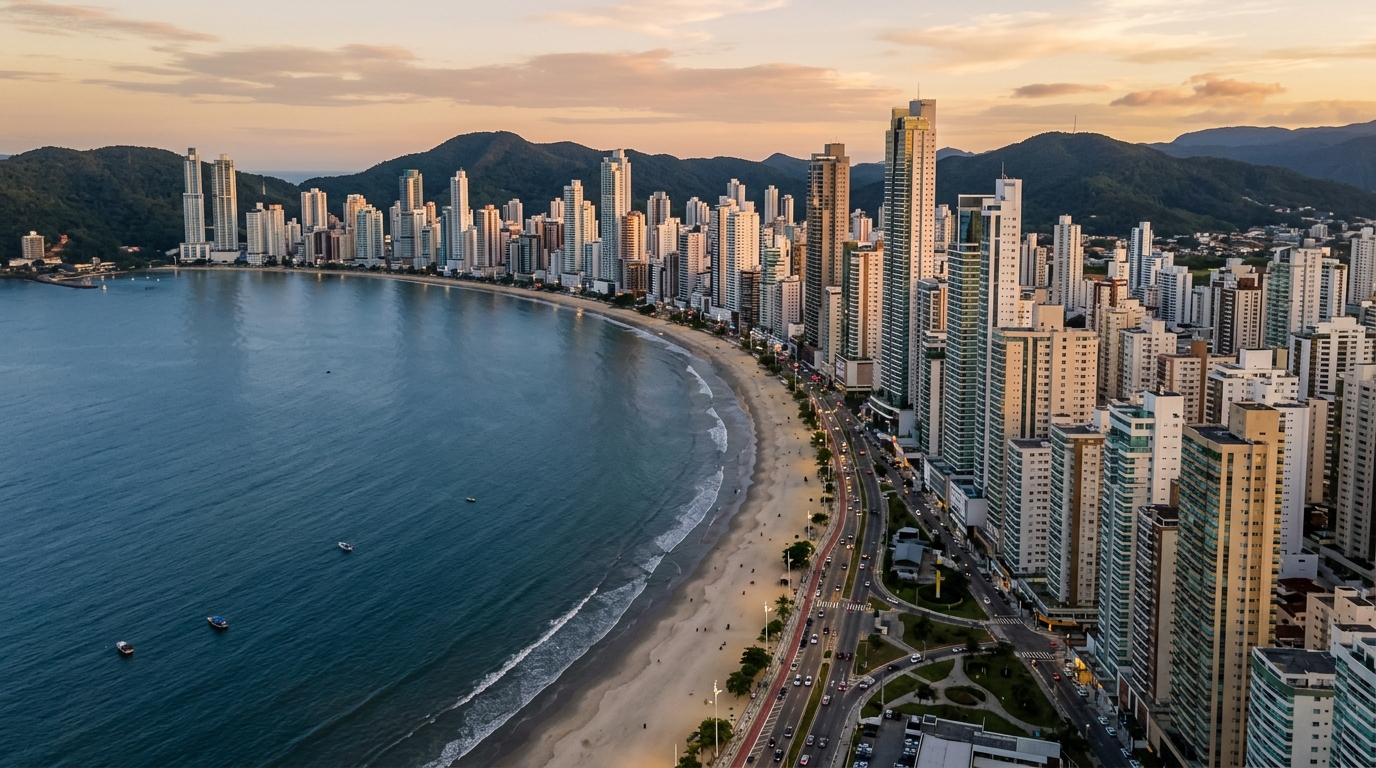
Noong Mayo 2026, ang metro kuwadrado sa Barra Sul ng Balneário Camboriú, ayon sa FipeZap (pangunahing index ng presyo ng real estate sa Brazil), ay lumagpas na sa R$ 22,800, samantalang ang IFIX — ang index ng Brazilian real estate investment funds o FII sa B3 stock exchange — ay nagsara ng Abril na may average annualized dividend yield na malapit sa 11.4% kada taon, at libre pa ito sa Income Tax para sa indibiduwal na investor. Sa parehong panahon, ang Selic (base interest rate ng Brazil, katumbas ng patakaran ng Bangko Sentral) ay nananatili sa 11.75% at ang inflation na sinusukat ng IPCA (opisyal na consumer price index ng bansa) ay umiikot sa 4.3% sa nakalipas na 12 buwan. Sa ganitong backdrop dapat sagutin ng investor na may R$ 500 libo, R$ 800 libo, o R$ 2 milyon sa kamay ang isang tila simpleng tanong: bibili ba ng cota o shares ng FII, o bibili ng pisikal na yunit sa pinakamamahal na strip ng hilagang baybayin ng Santa Catarina?
Ang tapat na sagot ay nagsisimula sa pagtanggi sa tamad na paghahambing sa pagitan ng gross yield ng IFIX at gross na renta ng isang apartment na nakaharap sa dagat. Ang dalawang numerong iyan ay maglalapat lamang sa parehong axis matapos ibawas ang buwis, operational cost, vacancy, sales commission at — sa kaso ng pisikal na property — ang kapital na natali sa ITBI (real estate transfer tax sa Brazil), notaryal na gastos, muwebles at buwan-buwang carrying cost. Hahatakin nitong artikulo ang kalkulasyon hanggang sa dulo, gamit ang aktwal na mga numero ng 2026, at ipapakita kung saang sitwasyon nananalo ang FII, saang sitwasyon natatalo pa rin ng pisikal na property sa Balneário Camboriú ang papel, at kung bakit halos hindi binary ang pagpili para sa sinumang may patrimony na higit sa kalahating milyong reais.
Iba ang tamang tanong: net return, horizon, at perfil ng investor
Ang unang distortion na kailangang patayin ay ang "buwanang kita". Nagbabayad ng dividend ang FII buwan-buwan; mukhang nagbabayad din ang pisikal na property buwan-buwan sa pamamagitan ng renta. Ang pagkakatulad ay nagtatago ng mga istrukturang pagkakaiba na bumabago ng sagot. Ang pagkukumpara ng 0.9% kada buwan na tax-free na yield ng FII sa 0.5% gross cap rate ng residential rental sa Balneário Camboriú ay paghahambing sa net na kita ng papel at gross na kita ng pisikal na property — at sa anumang seryosong analyst desk, magaspang na pagkakamali iyon.
Ang tamang sukatan ay ang total net return na inadjust sa horizon at sa perfil. Kasama sa total ang dividend at appreciation o variation ng cota; sa net naman pumapasok ang 27.5% IR (progressive income tax para sa indibiduwal) sa rental income kapag walang holding structure, ang 6% na commission sa pagbenta, at ang capital gains tax kapag isinara na ang cycle. Iba ang epekto ng horizon: ang FII ay may liquidity na D+2 at maaaring tuluyan nang ilabas sa isang umaga; ang apartment sa Barra Sul ay maaaring umabot ng tatlo hanggang labindalawang buwan bago ma-realize ang halaga sa panahon ng mataas na interest rate, ayon mismo sa absorption study ng Secovi-SC (housing market association ng estado) sa nakalipas na dalawang taon.
May parehong bigat ang perfil ng investor sa mga numero. Ang naghahanap ng stable income para idagdag sa pension ay hindi may parehong tolerance sa mark-to-market kumpara sa nasa accumulation phase pa ng buhay. Ang naninirahan o gumagamit ng property nang ilang buwan kada taon ay tinatanggal ang vacancy pero nawawalan ng basehang pampaghahambing sa anumang financial asset — gumagastos siya, hindi nag-iinvest. Kaya ang tamang tanong ay hindi "alin ang mas kumikita" kundi "alin ang mas kumikita para sa aking horizon, sa aking tax profile, at sa inaasahan kong gamit sa asset".
Ang mga numero ng 2026: IFIX, cap rate, peak season at ang benchmark ng Selic
Pumasok ang IFIX sa 2026 na may 121 eligible funds at average dividend yield na nasa pagitan ng 10.5% at 12% kada taon, depende sa segment (brick-and-mortar, paper o credit, hybrid). Sa buwanang batayan na tax-free, katumbas ito ng 0.8% hanggang 1.0% kada buwan na net. Ang pinakamalalakas na logistics fund at diversified credit fund ay nagbayad ng mas mataas pa noong 2025, pero may cota volatility na lampas 8% sa loob ng isang taon — totoong panganib, hindi maaaring balewalain.
Ang residential cap rate sa Balneário Camboriú ay nag-iiba ayon sa barangay, edad ng gusali, at antas ng acabamento. Sa apartment na may dalawa hanggang tatlong silid sa Barra Sul, Centro at Vila Real, ang cross-referenced data ng lokal na imobiliarias sa FipeZap base ay nagpapahiwatig ng buwanang renta na katumbas ng 0.35% hanggang 0.55% ng value ng property — gross, bago ang IPTU (annual property tax), condominium fee, vacancy at IR. Sa luxury beachfront units (Pioneiros, Mirante do Quebra-Mar), ang cap rate ay bumababa sa ilalim ng 0.30% dahil mas inaasahan ang appreciation at hindi ang current yield.
Pinapalit ng peak season ang larawan, pero dalawa o tatlong buwan lamang ang epekto. Ang well-located, fully furnished apartment na pinapatakbo ng professional vacation rental manager ay maaaring tumubo ng 0.7% hanggang 1.1% kada buwan sa value ng property sa Disyembre, Enero, at unang bahagi ng Pebrero. Sa natitirang bahagi ng taon, halos hindi lumalampas ng 0.2% hanggang 0.3% kada buwan ang gross figure, at malapit lang sa traditional residential rental ang annualized average kapag tinapos — kapag ito ay natapos, dahil may mga taon na ang malalakas na bagyo, mahinang dolar (na nagdudulot ng kompetisyon ng ibang destinasyon), o sobrang short-term rental supply ay nagpapababa ng occupancy. Naitala na ng ABIH-SC (state hotel association) at ng Boletim de Conjuntura ng CBIC (national construction federation) ang pagbaba ng occupancy sa peak season sa mga taong post-2023.
Pero ang benchmark na talagang mahalaga ay ang Selic. Sa base rate na 11.75% at ang forecast — ayon sa pinakahuling Boletim Focus (lingguhang survey ng Central Bank ng Brazil) — ng dahan-dahang pagbaba pababa sa 9.75% hanggang 10.5% bago matapos ang 2026, ang Tesouro Selic (short-term sovereign bond na nakatali sa base rate) ay nagbabayad ng halos 9.3% net per annum matapos ng dalawang taon ng holding, walang risk at may daily liquidity. Iyan ang riskless floor ng investor. Anumang risk asset na nagbabayad ng mas mababa pa rito, adjusted sa sariling risk, ay capital destruction. Ang IFIX na 11% na tax-free ay katumbas, sa gross terms para sa direktang pagkumpara sa taxable fixed income, ng halos 13% hanggang 14% — higit na mataas sa floor. Ang property sa Balneário Camboriú na may net cap rate na 0.30% kada buwan — babalikan natin ang figure na ito — ay katumbas ng 3.6% net kada taon. Kapag tinanggal ang appreciation, talo siya nang malaki ng fixed income.
Ang mga invisibleng gastos ng pisikal na property sa Balneário Camboriú
Dito nahuhubaran ang karamihan ng amateur na spreadsheet. Ang 0.5% gross monthly rental ay hindi ang pumapasok sa bulsa ng may-ari. May cascade ng mga gastos na hindi ipinapakita ng broker sa presentasyon at kusang-kusang binabalewala ng amateur na property enthusiast.
Magsisimula tayo sa pagbili. Sa Balneário Camboriú, ang ITBI (transfer tax sa real estate) ay umiikot sa 3% ng reference value (at inupdate ng City Hall ang basehan ng kalkulasyon noong 2024, na pumamahal sa transaksyon). Idagdag pa ang notarial deed at registration fee, na sa isang R$ 800 libong property ay R$ 18 libo hanggang R$ 25 libo depende sa notaryal opisina. Sa off-plan purchase, ang INCC (national construction cost index) ay tinatakdaan ang outstanding balance buwan-buwan — sa 2025 ay umabot sa 6.4% at sa 2026 ay tinataya na magtatapos sa 5% hanggang 6%, ayon sa projection ng Sinduscon at CBIC. Inflationary leverage iyan na pabor sa developer.
Pagkatapos matanggap ang property, magsisimula ang buwanang dugo. Ang condominium fee sa premium na gusali sa Balneário Camboriú ay halos hindi pumapasok sa ilalim ng R$ 2,500 kada buwan — sa mga tower na may heated pool, spa, beach service, double parking at 24-hour concierge, lumalampas pa sa R$ 3,500. Ang IPTU sa apartment na R$ 1 milyon hanggang R$ 1.5 milyon ay R$ 6 libo hanggang R$ 12 libo kada taon. Ang average vacancy sa traditional residential rental sa lungsod, ayon sa survey ng Secovi-SC, ay nag-iiba sa pagitan ng 5% at 9% kada taon. Kapag pinaparentahan ang property, ang renta ay taxed sa 27.5% IR sa progressive table ng indibiduwal — walang exemption, walang reduced rate.
At meron ding cost of exit na ayaw harapin ng karamihan. Ang sales commission ng imobiliaria sa Balneário Camboriú ay standardized sa 6% ng value ng property. Ang capital gain na mas mataas sa purchase value ay taxed sa 15% (na may exemption lamang para sa sales hanggang R$ 35 libo at sa specific rule ng residential reinvestment). Kapag pumasok lahat ng numerong ito sa accounting, naglalaho ang 0.5% gross monthly cap rate.
| Item | Apartment R$ 1.5 milyon sa BC | FII shares (R$ 1.5 milyon) |
|---|---|---|
| ITBI / brokerage sa pagpasok | ~R$ 45,000 (3%) + notaryal | ~R$ 7,500 (0.5% average brokerage) |
| Gross monthly yield | 0.45% (R$ 6,750) | 0.92% (R$ 13,800) |
| Condominium + IPTU | ~R$ 3,000/buwan | R$ 0 |
| Average annual vacancy | 5–9% | 0% |
| IR sa kita | 27.5% (indibiduwal, walang holding) | 0% (current rule) |
| Exit cost | 6% commission + 15% capital gains | 0.5% brokerage + 20% sa ganansya |
| Estimated net monthly yield | 0.28% hanggang 0.35% | 0.82% hanggang 0.95% |
Malupit ang eksersisyo, pero ito lang ang tapat. Ang 0.5% gross cap rate sa Balneário Camboriú, matapos ibawas ang IPTU, condominium, 7% vacancy at 27.5% IR, ay umaabot lamang sa humigit-kumulang 0.30% kada buwan — mas mababa sa 4% per annum kung walang appreciation. Ang average FII sa IFIX ay nagbabayad ng halos tatlong beses ng halaga na iyon sa current income, tax-free, na may dalawang araw na liquidity. Iyan ang panimulang punto ng analysis.
Saan natatalo ng FII ang pisikal na property: liquidity, ticket, diversification, at exemption
Hindi inimbento ang FII para palitan ang pisikal na property; inimbento ito para lutasin ang structural na problema ng property bilang investment vehicle. May apat na hindi maiiwasan at ipinapaliwanag nito kung bakit lumaki ang IFIX mula R$ 70 bilyong market cap noong 2018 hanggang lampas R$ 240 bilyon sa 2025.
Una ay liquidity. Ang pagbenta ng apartment sa Barra Sul sa Enero 2026, sa mataas na Selic at sa mabigat na inventory na iniulat ng Secovi-SC sa pinakahuling Censo Imobiliário (real estate census), ay maaaring umabot ng anim hanggang labindalawang buwan bago maisara ang deed. Ang shares ng FII ay maaaring ibenta sa segundo sa kahit anong trading session, na may settlement na D+2. Para sa investor na nangangailangan ng flexibility — medical emergency, opportunity sa ibang asset, paglipat ng lungsod — walang katumbas ang ganitong pagkakaiba.
Pangalawa ay ang ticket size. Ang isang decent apartment sa Balneário Camboriú ay nagsisimula sa R$ 600 libo. Ang average na FII share ay R$ 100. Ang investor na may R$ 800 libo, sa FII, ay puwedeng mag-diversify sa 12 hanggang 20 funds mula sa iba't ibang segment — corporate office, logistics, shopping malls, credit, agribusiness — at sa dose-dosenang underlying property. Sa direktang real estate, sa parehong kapital, isang apartment lang ang nabibili. Konsentrasyon sa geographical, sa segment at sa tenant, lahat sa iisang zip code ng baybayin ng Santa Catarina.
Pangatlo ay professional management. Ang FII ay may managernta na may sahod sa pamamagitan ng admin fee, sinusubaybayan ng CVM (Brazilian securities regulator, katumbas ng SEC), na may mandatory monthly management report at pormal na assemblies. Ang indibiduwal na may-ari sa Balneário Camboriú ay nag-iisang nagpapatakbo — nakikipag-ayos sa tenant, naninigil ng late payment, namamahala ng renovation, nakikipagtalo sa síndico ng kondominyum. May management cost sa magkabilang panig, pero sa FII nakapaloob ito sa admin fee; sa pisikal na property, ito ay personal na oras at pagod na bihirang ibinibilang.
Pang-apat, at pinakamahalaga sa kasalukuyan, ay ang taxation. Ang ipinamamahaging kita ng FII ay nananatiling exempt sa IR para sa indibiduwal, basta ang shares ay tina-trade sa exchange, mahigit 50 ang investor at ang investor ay may hawak na mas mababa sa 10% ng kabuuan. Itong exemption na ito ay inaatake na sa loob ng kahit tatlong administrasyon. Ang PL 1,087/2025, na pinag-uusapan pa rin sa Kongreso, ay nagpapanukala ng 5% na alikuota sa proventos ng FII. Kung mapagtibay sa kasalukuyang anyo, mapapanatili pa rin ng FII ang tax advantage kontra sa residential rental — pero lalapnit ang margin. Dapat sinusubaybayan ng seryosong investor ang Senate Economic Affairs Committee sa buong 2026 nang may parehong tindi ng pag-monitor sa Copom (monetary policy committee ng Central Bank).
Saan tinatalo ng Balneário Camboriú ang FII
Hindi tapat ang ibahin sa net yield lang ang debate. May apat na vector na sa orilya ng Santa Catarina, mayroon ang pisikal na property na hindi maaaring ireplica ng anumang FII — at binabago ng bawat isa ang kuwenta ng patrimonial investor.
Una ay ang inflationary leverage sa off-plan purchase. Sa karaniwang launch sa Balneário Camboriú, ang mamimili ay nagbibigay ng 20% hanggang 30% hanggang sa key delivery at fina-finance ang natitira sa table na adjusted ng INCC. Kapag ang INCC ay umiikot sa 6% per annum at ang inaasahang appreciation ng barangay sa loob ng construction cycle (24 hanggang 36 na buwan) ay lampas 25% — bagay na posible sa mga bayan tulad ng Praia Brava sa Itajaí at Pioneiros sa BC, ayon sa historical base ng FipeZap at sa ulat ng ABRAINC (national developers association) —, ang return sa effectively invested capital ay maaaring lumampas sa 18% per annum sa loob ng construction period. Walang FII na structurally makakaabot sa operational leverage na ito nang walang utang.
Pangalawa ay ang historical appreciation. Pinangunahan ng Balneário Camboriú ang residential appreciation ranking ng 50 lungsod ng FipeZap sa tatlo sa nakalipas na limang taon. Ang average metro kuwadrado ay tumaas mula R$ 9,800 noong 2019 hanggang lampas R$ 15,500 sa 2025 — cumulative gain na higit 58% sa loob ng panahong iyon, kontra sa cumulative IPCA na malapit sa 39%. Sa mga premium na bayan, ang real appreciation (above inflation) ay lumampas ng 35%. Walang FII na may share performance na maihahambing sa parehong window.
"Hindi karaniwang real estate market ang hilagang baybayin ng Santa Catarina. Ito ay isang bihirang kombinasyon ng internal migration demand, South American capital na naghahanap ng currency hedge, at limitadong supply ng beachfront — at hangga't umiiral ang kombinasyong ito, mananatili sa itaas ng national average ang appreciation, kahit sa cycle ng mataas na Selic." — internal market analysis, base sa pinakahuling ulat ng Secovi-SC at Sinduscon-Vale do Itajaí.
Pangatlo ay ang succession planning. Ang property ay maaaring idonate sa buhay sa pamamagitan ng usufruct, isama sa family holding company, at hatiin sa mga tagapagmana na may malinaw na rules. Ang long-term tax engineering, kapag ginawa nang tama, ay nakakabawas ng effective ITCMD (estate tax sa Brazil) at nagprotekta ng patrimony sa loob ng higit sa isang henerasyon. Ang FII ay financial asset — pumapasok sa inventario, nagbabayad ng buong ITCMD sa state rate (sa SC, 8% ng market value ng share), at mas mababa ang succession flexibility. Para sa pamilyang may patrimony na higit sa R$ 5 milyon, mabigat ang detalyeng ito.
Pang-apat ay ang personal use. Ang pagbili ng property para gumastos ng dalawang buwan kada taon na nakaharap sa dagat ay consumption decision, hindi investment — pero ito ay desisyon na nagsasama ng consumption, currency hedge, at potential appreciation sa iisang asset. Hindi naga-vacation ang FII. Ang naghahanap ng kombinasyong ito ay wala sa parehong problema ng investor na nakatutok lang sa yield, at dapat malinaw ang pagkakaibang ito bago anumang numerical comparison.
Simulation ng R$ 800 libo: tatlong sitwasyon hanggang 2031
Inaaplay ng eksersisyo sa ibaba ang tunay na numero ng 2026 sa initial capital na R$ 800 libo, sa tatlong sitwasyon, na may 60-buwang horizon (2026 hanggang 2031). Ang premise: Selic na average ng 10.5% sa buong panahon (na may 12 unang buwan sa 11.75% at gradual decline), INCC na average ng 5.5% per annum, IPCA na 4.2% per annum at IFIX dividend yield na average ng 10.8% — lahat aligned sa Boletim Focus ng Mayo 2026 at sa pinakahuling ulat ng CBIC.
Sitwasyon 1 — FII na may full reinvestment. R$ 800 libo na ipinamahagi sa diversified portfolio ng 15 FIIs ng IFIX, na may DY na 10.8% tax-free, kung saan ang bawat dividend ay nire-reinvest sa bagong shares. Ang estimated terminal capital sa 2031: R$ 1.32 milyon, walang consideration sa share variation. Sa real share variation na katumbas ng IPCA (neutral scenario), ang terminal capital ay umaakyat sa R$ 1.62 milyon. May full liquidity sa buong panahon. Risk: mark-to-market sa cycle ng mataas na Selic — sa 2025 may intra-annual drawdown ang IFIX na 9%.
Sitwasyon 2 — ready-built apartment sa Balneário Camboriú para sa traditional rental. Property na R$ 800 libo sa established na bayan (Centro, Vila Real, ilang bahagi ng Barra Sul), kung saan ibinawas ang R$ 28 libo na ITBI at notaryal. Gross monthly rent na 0.45% (R$ 3,480), kung saan ibinawas ang 27.5% IR, R$ 1,100 monthly proportionate condominium, R$ 4,800 annual IPTU at 7% average vacancy: annual net flow na nasa paligid ng R$ 17 libo. Sa loob ng 60 buwan, R$ 85 libo accumulated net rental income. Property appreciation na 6.5% per annum (recent historical average ng FipeZap para sa BC) ay nagdadala ng asset sa R$ 1.09 milyon sa 2031. Total gross sa exit: R$ 1.17 milyon menos 6% commission at 15% sa capital gain — R$ 1.03 milyon net sa kamay. Walang intermediate liquidity.
Sitwasyon 3 — off-plan apartment sa high-appreciation area. Unit na R$ 1.1 milyon na off-plan sa region na may malakas na absorption pipeline (Praia Brava, Pioneiros, Barra Norte), na may 25% downpayment (R$ 275 libo), balance financed sa 36 months sa table na adjusted ng INCC. Effective committed capital sa unang 36 na buwan: humigit-kumulang R$ 600 libo (downpayment kasama parcelas ng construction). Ang natitirang R$ 200 libo ng initial capital ay nilagay sa Tesouro Selic. Sa pagtanggap, estimated na 28% appreciation sa orihinal na value (moderate scenario, aligned sa historical pattern ng Balneário Camboriú): umaabot sa R$ 1.4 milyon ang property. May renta sa huling 24 na buwan at benta sa 2031 sa R$ 1.55 milyon (karagdagang appreciation). Estimated total sa 2031, matapos ng cost: R$ 1.28 milyon. Risk: construction delay, distrato (legal na pagkansela ng kontrata), pagbabago ng rate scenario na makakaapekto sa liquidity ng ready-built property.
Sa lahat ng sitwasyon, ang reinvested FII na may neutral share variation ang nanguna. Pero sensitive ang resulta sa hypothesis: kung ang Selic ay sumobra at mananatili sa itaas ng 12% sa buong panahon, bumababa ang share ng IFIX at natatalo ang sitwasyon 1 — sa property sa BC, mas mababa at mas mabagal ang epekto sa appreciation. Kung mapagtibay ang PL 1,087/2025 na may buong taxation, natatalo pa nang 1 hanggang 1.5 percentage point per annum ang sitwasyon 1. Sa kabilang panig, kung bumagsak ang peak season ng Santa Catarina (klima, currency, supply), lumalala ang sitwasyon 2. Hindi promise ng return ang simulation — mapa ng sensitivity ito.
Konklusyon: ang tesis at ang mga errors na sumisira ng resulta
Ang tapat na numerical na sagot ay sa 2026, para sa indibiduwal na investor na may R$ 500 libo hanggang R$ 2 milyon sa kamay, ang FII ang nag-aalok ng pinakamahusay na net return per unit of risk sa current income — at malapad ang margin. Ang pisikal na property sa Balneário Camboriú ay nagiging justifiable lamang kapag pumapasok sa accounting ang expected real appreciation na higit sa historical average, inflationary leverage sa pamamagitan ng INCC sa off-plan, well-structured succession planning, o aktwal na personal use. Walang isa sa mga bentahang ito ang nagpapakita sa simpleng monthly yield kalkulasyon — lahat nangangailangan ng matagal na horizon at strategic reading.
May apat na recurring na error na sumisira sa analysis bago pa ito magsimula. Una ay ang pagkukumpara ng gross yield kontra gross yield — natatalo nang husto ang pisikal na property kapag pumasok ang invisibleng gastos, at sinumang nagbabalewala dito ay bumibili ng asset na 0.30% net per month sa paniniwalang 0.50% ito. Pangalawa ay ang pagtrato sa geographical concentration bilang detalye lang; ang pagkakaroon ng 100% ng patrimony sa iisang barangay ng hilagang baybayin ay totoong risk, hindi pwedeng i-diversify sa loob ng property mismo. Pangatlo ay ang paniniwalang "tumataas lang naman" ang property — ipinapakita ng FipeZap base na may mga cycle kung saan ang Balneário Camboriú ay nasa ilalim ng inflation sa tatlong magkakasunod na taon. Pang-apat, at pinaka-subtle, ay ang pag-ignore sa regulatory risk: meron ngayon ang exemption ng FII, ibinaba na ito sa nakaraan at maaari ulit baguhin. Sinumang nagsasapaha lahat sa vehicle na ito ay dapat mag-monitor sa CVM, sa Senado at sa Receita Federal nang may parehong tindi ng pagmo-monitor sa Selic.
Ang sophisticated investor sa 2026 ay hindi pumipili sa pagitan ng FII at pisikal na property. Nag-istruktura siya ng allocation na pinagsasama ang dalawa — gumagamit ng FII para sa monthly income, liquidity at sectoral diversification, at gumagamit ng property sa Balneário Camboriú para sa patrimonial leverage, coastal appreciation at succession vehicle. Ang tamang tanong ay hindi kailanman "alin ang mas kumikita" — ito ay "anong papel ang ginagampanan ng bawat isa sa portfolio". Sinusubaybayan ng SIDE Empreendimentos nang malapit ang launch cycle ng hilagang baybayin ng Santa Catarina at, sa analysis channel ng portal, naglalabas ng lingguhang ulat na may cross-reading sa pagitan ng cap rate, INCC at macro indicators — ang investor na nais panatilihing calibrated ang radar ay maaaring mag-subscribe sa libreng analysis at tumanggap ng susunod na update sa email.