FII или недвижимость в Balneário Camboriú в 2026
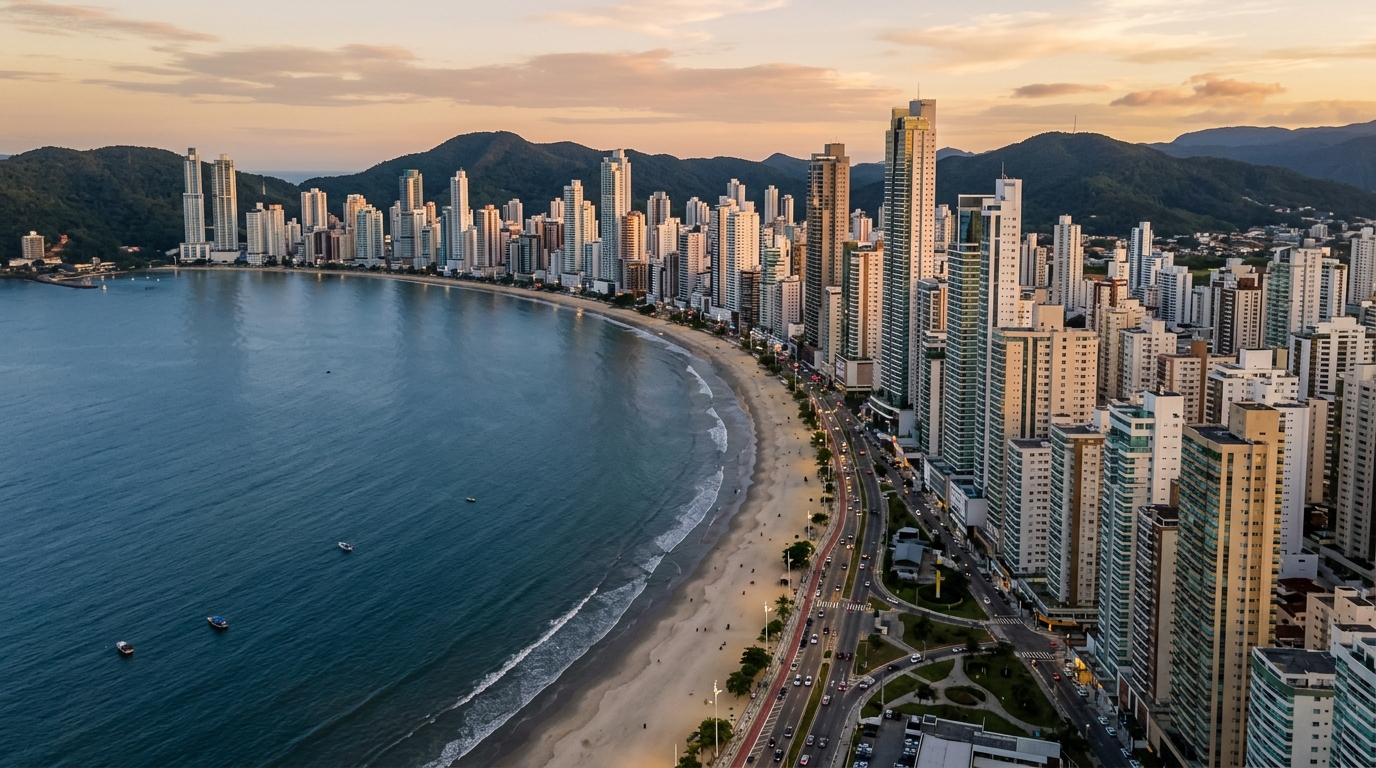
В мае 2026 года квадратный метр в районе Barra Sul города Balneário Camboriú, по данным индекса FipeZap (бразильский аналог индекса цен на жильё), пересёк отметку 22 800 бразильских реалов, тогда как IFIX — индекс биржевых фондов недвижимости B3 — закрыл апрель со средней годовой дивидендной доходностью около 11,4%, причём полностью освобождённой от подоходного налога. В тот же момент Selic (базовая процентная ставка Центрального банка Бразилии, аналог ключевой ставки ЦБ РФ) держится на уровне 11,75%, а инфляция по индексу IPCA (потребительская инфляция) составляет около 4,3% за последние 12 месяцев. Именно на этом фоне инвестор, располагающий капиталом в 500 тысяч, 800 тысяч или 2 миллиона реалов (примерно от 100 тысяч до 400 тысяч долларов США по курсу мая 2026 года), должен ответить на простой на первый взгляд вопрос: купить паи бразильских фондов недвижимости FII или приобрести «кирпич» в одной из самых дорогих точек северного побережья штата Santa Catarina?
Честный ответ начинается с отказа от ленивого сравнения валовой доходности IFIX с валовой арендной платой за квартиру с видом на океан. Эти два числа становятся сопоставимыми только после вычета налогов, операционных расходов, простоев, комиссий продавца и — в случае физической недвижимости — капитала, замороженного в налоге на передачу собственности ITBI, нотариальном оформлении, меблировке и месяцах грационного периода. Эта статья доводит расчёт до конца, оперируя цифрами 2026 года, и показывает, в каких сценариях побеждает фонд FII, в каких сценариях квартира в Balneário Camboriú всё ещё обыгрывает биржевую бумагу, и почему для инвестора с капиталом свыше полумиллиона реалов выбор почти никогда не является бинарным.
Переформулировать вопрос: чистая доходность, горизонт и профиль инвестора
Первая иллюзия, от которой нужно избавиться, — это представление о «ежемесячном доходе». Фонд FII выплачивает дивиденды каждый месяц; физическая квартира тоже как будто бы приносит доход каждый месяц через арендную плату. Это внешнее сходство скрывает структурные различия, полностью меняющие постановку задачи. Сравнивать освобождённые от налога 0,9% месячной доходности FII с 0,5% валового ежемесячного cap rate жилой недвижимости в Balneário Camboriú — это сравнивать чистый доход с биржевой бумаги с грязным доходом с физического актива, что в любом серьёзном аналитическом подразделении считается грубой ошибкой.
Правильный критерий — совокупная чистая доходность, скорректированная на горизонт и профиль инвестора. «Совокупная» включает не только дивиденды, но и изменение цены пая или прирост стоимости недвижимости; «чистая» учитывает 27,5% подоходного налога на арендную плату для физического лица без оптимизирующей холдинговой структуры, плюс 6% комиссии при продаже, плюс налог на прирост капитала при закрытии цикла. Горизонт меняет всё: пай FII обладает ликвидностью T+2 и может быть продан в течение одного утра; квартира в Barra Sul при высокой ставке Selic может реализоваться от трёх до двенадцати месяцев, что подтвердили собственные исследования абсорбции жилого фонда от Secovi-SC (синдикат риелторских компаний штата Santa Catarina) за последние два года.
Профиль инвестора весит не меньше, чем сами цифры. Тот, кто ищет стабильный доход в дополнение к пенсии, не имеет той же толерантности к рыночной переоценке, что инвестор в фазе накопления капитала. Тот, кто живёт в квартире или планирует проводить там часть года, обнуляет вакантность, но теряет базу для сравнения с любым финансовым активом — он потребляет, а не инвестирует. Правильный вопрос, таким образом, звучит не «что приносит больше», а «что приносит больше с учётом моего горизонта, моего налогового профиля и моего ожидаемого использования актива».
Цифры 2026 года: IFIX, cap rate, высокий сезон и эталонная Selic
IFIX вошёл в 2026 год со 121 фондом в листинге и средней годовой дивидендной доходностью от 10,5% до 12% в зависимости от среза (фонды «кирпича», «бумажные» фонды кредитных требований, гибридные). В пересчёте на месячную освобождённую от налога базу это даёт от 0,8% до 1,0% чистой доходности. Лучшие фонды логистики и диверсифицированных кредитных требований выплачивали выше этих значений в течение 2025 года, но имели волатильность пая выше 8% за год — реальный, не пренебрежимый риск, который инвестор обязан учитывать.
Cap rate жилой недвижимости в Balneário Camboriú варьируется в зависимости от района, возраста здания и класса отделки. В квартирах 2–3 спальни в районах Barra Sul, Centro и Vila Real перекрёстные данные местных агентств и базы FipeZap показывают месячную аренду в диапазоне 0,35–0,55% от рыночной стоимости — валовую, до вычета муниципального налога IPTU (аналог налога на имущество), коммунальных платежей, простоев и подоходного налога. В первой линии у моря самого высокого класса (район Pioneiros, комплекс Mirante do Quebra-Mar) cap rate падает ниже 0,30%, потому что цена квадратного метра уже включает в себя серьёзные ожидания удорожания актива.
Высокий сезон меняет картину, но лишь на два-три месяца. Хорошо расположенная меблированная квартира, управляемая профессиональным оператором, приносит от 0,7% до 1,1% стоимости актива в месяц в декабре, январе и начале февраля. В остальное время года та же квартира редко преодолевает планку 0,2–0,3% валовой месячной доходности, и среднегодовое значение приближается к уровню традиционной долгосрочной аренды — когда вообще приближается, потому что бывают сезоны, когда штормы, рост курса доллара в пользу конкурирующих направлений или простое перенасыщение предложения краткосрочной аренды обрушивают заполняемость. Ассоциация отелей ABIH-SC и Бюллетень конъюнктуры CBIC (Палата строительной индустрии Бразилии) уже фиксировали падения заполняемости в высокий сезон в годы после 2023-го.
Однако главным бенчмарком остаётся именно Selic. При базовой ставке 11,75% и ожиданиях — согласно последнему Бюллетеню Focus, еженедельному консенсус-прогнозу Центрального банка Бразилии — постепенного снижения до 9,75–10,5% к концу 2026 года, государственная облигация Tesouro Selic после двух лет владения и уплаты подоходного налога даёт около 9,3% годовых без риска и с ежедневной ликвидностью. Это реальный нижний порог для инвестора. Любой рискованный актив, дающий меньше этого с поправкой на собственный риск, фактически уничтожает капитал. IFIX с 11% освобождённой доходности эквивалентен — для целей сравнения с облагаемой налогом фиксированной доходностью — примерно 13–14% брутто, что намного выше порога. А квартира в Balneário Camboriú с чистым cap rate 0,30% в месяц (к этой цифре мы вернёмся) даёт всего 3,6% годовых чистыми. Без учёта роста цены недвижимости она безнадёжно проигрывает облигациям.
Невидимые издержки «кирпича» в Balneário Camboriú
Именно здесь рассыпаются большинство любительских таблиц. Валовая арендная плата в 0,5% в месяц — это не то, что попадает в карман собственника. Существует каскад издержек, которые риелтор не показывает в презентации и которые энтузиаст недвижимости намеренно игнорирует.
Начинается всё с покупки. В Balneário Camboriú налог на передачу собственности ITBI составляет около 3% от референсной муниципальной стоимости (причём мэрия пересмотрела базу расчёта в 2024 году, удорожив операцию). Добавляются нотариальное оформление и регистрация в реестре, которые для квартиры стоимостью 800 тысяч реалов обойдутся в 18–25 тысяч реалов в зависимости от нотариуса. При покупке на стадии котлована индекс INCC (Национальный индекс стоимости строительства) ежемесячно индексирует остаток долга — в 2025 году он накопил около 6,4%, а в 2026 году по прогнозам Sinduscon и CBIC закроется на уровне 5–6%. Это инфляционный рычаг в пользу застройщика, и иностранному покупателю, привычному к фиксированной ставке в евро или долларах, эта механика может оказаться неприятным сюрпризом.
После получения ключей начинается ежемесячная утечка денег. Коммунальные платежи в премиальном жилом комплексе в Balneário Camboriú редко опускаются ниже 2 500 реалов в месяц — в башнях с подогреваемым бассейном, спа, пляжным сервисом, двойным машино-местом и круглосуточной охраной они превышают 3 500 реалов. Муниципальный налог IPTU на квартиры стоимостью от 1 до 1,5 миллиона реалов составляет 6–12 тысяч реалов в год. Средняя вакантность при традиционной долгосрочной аренде в городе, по данным Secovi-SC, колеблется в пределах 5–9% в год. Если квартира сдана, арендная плата облагается подоходным налогом по прогрессивной шкале для физических лиц по ставке до 27,5% — без освобождений и без льготной ставки.
И есть издержки выхода, о которых мало кто хочет думать. Комиссия агентства недвижимости при продаже в Balneário Camboriú стандартизирована на уровне 6% от стоимости квартиры. Прирост капитала свыше цены покупки облагается налогом 15% (с освобождением только для продаж до 35 тысяч реалов и при специфических правилах реинвестирования в жильё). Когда все эти числа попадают в расчёт, валовой cap rate в 0,5% месяц испаряется.
| Параметр | Квартира 1,5 млн реалов в BC | Паи FII (1,5 млн реалов) |
|---|---|---|
| ITBI / комиссия при входе | ~45 000 реалов (3%) + нотариус | ~7 500 реалов (0,5% средняя комиссия) |
| Валовая месячная доходность | 0,45% (6 750 реалов) | 0,92% (13 800 реалов) |
| Коммунальные платежи + IPTU | ~3 000 реалов в месяц | 0 реалов |
| Средняя годовая вакантность | 5–9% | 0% |
| Подоходный налог на доход | 27,5% (физлицо, без холдинга) | 0% (текущая норма) |
| Издержки выхода | 6% комиссия + 15% налог на прирост | 0,5% комиссия + 20% налог на прирост |
| Оценочная чистая месячная доходность | 0,28–0,35% | 0,82–0,95% |
Упражнение жестокое, но это единственное честное упражнение. Валовой cap rate 0,5% в Balneário Camboriú после IPTU, коммуналки, вакантности 7% и подоходного налога 27,5% оборачивается примерно 0,30% в месяц — меньше 4% годовых без учёта роста стоимости актива. Средний фонд IFIX выплачивает почти втрое больше в виде текущего дохода, освобождённого от налога, с двухдневной ликвидностью. Это отправная точка анализа.
Где FII обыгрывает «кирпич»: ликвидность, минимальный тикет, диверсификация и налоговое освобождение
Фонды FII были изобретены не для замены недвижимости, а для решения структурных проблем недвижимости как инвестиционного инструмента. Четыре таких проблемы непреодолимы для физического актива и объясняют, почему капитализация IFIX выросла с 70 миллиардов реалов в 2018 году до более чем 240 миллиардов к 2025 году.
Первая — ликвидность. Продать квартиру в Barra Sul в январе 2026 года при высокой Selic и тяжёлом стоке, который Secovi-SC зафиксировал в последнем Иммобильном цензе, может занять от шести до двенадцати месяцев до закрытия сделки у нотариуса. Пай FII продаётся за секунды на любой биржевой сессии с расчётом T+2. Для инвестора, которому нужна гибкость — медицинская срочность, возможность в другом активе, переезд, — у этой разницы нет цены. Для иностранного инвестора этот аргумент усиливается: репатриировать капитал, замороженный в физической недвижимости в Бразилии, всегда сложнее, чем вывести деньги от продажи биржевого пая.
Вторая — минимальный тикет. Приличная квартира в Balneário Camboriú начинается от 600 тысяч реалов. Пай FII стоит в среднем 100 реалов. Инвестор с капиталом 800 тысяч реалов может через FII диверсифицировать свой портфель между 12–20 фондами из разных сегментов — корпоративные офисы, логистика, торговые центры, кредитные требования, агропромышленность — и десятками подлежащих объектов. В физической недвижимости при том же капитале он купит одну квартиру. Географическая, отраслевая и арендаторская концентрация — всё в одном почтовом индексе на побережье штата Santa Catarina.
Третья — профессиональное управление. Фонд FII имеет управляющего, получающего вознаграждение в виде комиссии за управление, поднадзорного CVM (Комиссии по ценным бумагам Бразилии, аналог Банка России в части регулирования рынка), с обязательной ежемесячной управленческой отчётностью и официальными собраниями пайщиков. Индивидуальный собственник в Balneário Camboriú работает в одиночку: договаривается с арендатором, выбивает задолженность, управляет ремонтом, спорит с управдомом. Управленческие издержки существуют с обеих сторон, но в FII они включены в комиссию; в физической недвижимости это личное время и нервы, которые редко учитываются.
Четвёртая, и самая значимая сегодня причина — налоговая. Доход, распределяемый фондом FII, остаётся освобождённым от подоходного налога для физического лица при условии биржевого обращения паёв, наличия в фонде более 50 пайщиков и владения инвестором менее 10% от общего количества паёв. Это освобождение находится под атакой минимум при трёх правительствах. Законопроект PL 1.087/2025, обсуждаемый в Конгрессе, предлагает ставку 5% на дивиденды FII. Даже если он будет принят в текущей редакции, FII сохранит налоговое преимущество перед арендой жилой недвижимости — но запас прочности уменьшится. Серьёзный инвестор должен в 2026 году следить за Комиссией по экономическим вопросам Сената с той же внимательностью, с какой он следит за заседаниями комитета Copom (бразильский аналог совета директоров ЦБ по ключевой ставке).
Где Balneário Camboriú всё ещё обыгрывает FII
Свести дискуссию исключительно к чистой доходности было бы нечестно. Существует четыре вектора, в которых «кирпич» на побережье штата Santa Catarina предлагает то, что не может воспроизвести ни один FII — и каждый из них меняет уравнение для серьёзного инвестора, ориентированного на сохранение капитала.
Первый — это инфляционный рычаг при покупке на стадии котлована. В типичном новом проекте Balneário Camboriú покупатель вносит 20–30% до момента передачи ключей, а остаток финансирует по таблице с индексацией по INCC. Когда INCC идёт со скоростью 6% в год, а ожидаемое удорожание квартала за цикл строительства (24–36 месяцев) превышает 25% — что вполне правдоподобно для таких районов как Praia Brava в Itajaí и Pioneiros в BC, согласно историческим данным FipeZap и отчётам ABRAINC (Бразильской ассоциации застройщиков), — доходность на эффективно вложенный капитал может превышать 18% годовых за период строительства. Ни один FII не способен структурно дать такой операционный леверидж без долга.
Второй — историческое удорожание. Balneário Camboriú лидировал в рейтинге удорожания жилой недвижимости среди 50 городов индекса FipeZap в трёх из последних пяти лет. Средний квадратный метр вырос с 9 800 реалов в 2019 году до более чем 15 500 реалов в 2025-м — накопленный рост свыше 58% за период против накопленной инфляции IPCA около 39%. В премиальных кварталах реальное удорожание (выше инфляции) превысило 35%. Ни один FII не показал доходность пая, сравнимую с этим срезом.
«Северное побережье штата Santa Catarina — не обычный рынок недвижимости. Это редкая комбинация спроса от внутренней миграции, южноамериканского капитала, ищущего валютное хеджирование, и ограниченного предложения первой береговой линии — и пока эта комбинация существует, удорожание будет продолжать опережать средненациональный уровень даже в цикле высокой Selic.» — внутренний анализ рынка, основанный на последних отчётах Secovi-SC и Sinduscon-Vale do Itajaí.
Третий — наследственное планирование. Недвижимость может быть передана при жизни через узуфрукт, внесена в семейный холдинг, разделена между наследниками по чётким правилам. Налоговый инжиниринг в долгосрочной перспективе при правильной структуре снижает эффективную ставку наследственного налога ITCMD и защищает капитал на протяжении нескольких поколений. Пай FII — финансовый актив, попадающий в наследственную массу, облагается ITCMD по полной ставке штата (в Santa Catarina это 8% от рыночной стоимости пая), и пространство для оптимизации наследования значительно меньше. Для семей с капиталом свыше 5 миллионов реалов этот аспект имеет вес.
Четвёртый — личное использование. Покупка квартиры, чтобы проводить два месяца в году с видом на океан, — это решение о потреблении, а не об инвестировании. Но это решение объединяет потребление, валютное хеджирование (а в случае Бразилии — ещё и хеджирование политического риска, актуальное для многих иностранных покупателей) и потенциальное удорожание в одном активе. Фонд FII не отпускает на пляж. Тот, кто ищет эту комбинацию, не находится в той же задаче, что и инвестор, преследующий лишь чистую доходность, и эта разница должна быть прояснена до любого числового сравнения.
Симуляция на 800 тысяч реалов: три сценария до 2031 года
В приведённом ниже расчёте применяются реальные цифры 2026 года к начальному капиталу в 800 тысяч реалов в трёх сценариях с горизонтом 60 месяцев (2026–2031). Предпосылки: средняя Selic 10,5% за период (с начальными 12 месяцами на уровне 11,75% и последующим постепенным снижением), средний INCC 5,5% в год, IPCA 4,2% в год и средняя дивидендная доходность IFIX 10,8% — все три предпосылки согласованы с Бюллетенем Focus от мая 2026 года и последними отчётами CBIC.
Сценарий 1 — FII с полным реинвестированием. 800 тысяч реалов распределены в диверсифицированный портфель из 15 фондов IFIX с дивидендной доходностью 10,8% без налога, с реинвестированием всех месячных дивидендов в новые паи. Оценочный конечный капитал в 2031 году — около 1,32 миллиона реалов без учёта изменения цены пая. С реальным изменением цены пая на уровне IPCA (нейтральный сценарий) конечный капитал поднимается до 1,62 миллиона реалов. Полная ликвидность в течение всего периода. Риск — рыночная переоценка в циклах высокой Selic: в 2025 году IFIX имел внутригодовую просадку 9%.
Сценарий 2 — готовая квартира в Balneário Camboriú под традиционную аренду. Квартира за 800 тысяч реалов в устоявшемся квартале (Centro, Vila Real, отдельные секции Barra Sul), с вычетом 28 тысяч реалов на ITBI и нотариальные расходы. Валовая месячная арендная плата 0,45% (3 480 реалов), с вычетом 27,5% подоходного налога, 1 100 реалов пропорциональных коммунальных платежей в месяц, 4 800 реалов IPTU в год и 7% средней вакантности: чистый годовой денежный поток около 17 тысяч реалов. За 60 месяцев — 85 тысяч реалов накопленного чистого дохода. Удорожание квартиры по 6,5% в год (недавнее историческое среднее FipeZap для BC) поднимает её стоимость до 1,09 миллиона реалов в 2031 году. Валовый итог при выходе — 1,17 миллиона реалов минус 6% комиссии и 15% на прирост капитала — около 1,03 миллиона реалов чистыми на руках. Без промежуточной ликвидности.
Сценарий 3 — квартира на стадии котлована в районе высокого удорожания. Юнит за 1,1 миллиона реалов на этапе строительства в зоне с сильным пайплайном абсорбции (Praia Brava, Pioneiros, Barra Norte), с 25% первоначального взноса (275 тысяч реалов), остаток финансируется в течение 36 месяцев по таблице с индексацией INCC. Эффективно задействованный капитал в первые 36 месяцев — около 600 тысяч реалов (взнос плюс платежи в период строительства). Оставшиеся 200 тысяч реалов начального капитала размещаются в Tesouro Selic. На момент сдачи прогнозируемое удорожание — 28% от исходной стоимости (умеренный сценарий, согласованный с историческими данными Balneário Camboriú): квартира начинает стоить 1,4 миллиона реалов. Сдача в аренду в течение последних 24 месяцев и продажа в 2031 году за 1,55 миллиона реалов (дополнительное удорожание). Итог в 2031 году с вычетом издержек — около 1,28 миллиона реалов. Риски — задержка строительства, расторжение договора, изменение процентного сценария, влияющее на ликвидность готовой квартиры.
Во всех сценариях FII с реинвестированием и нейтральным изменением цены пая ведёт в гонке. Но результат чувствителен к гипотезам: если Selic преподнесёт неприятный сюрприз и продержится выше 12% весь период, цена пая IFIX упадёт, и сценарий 1 проиграет — для квартиры в BC влияние на удорожание меньше и медленнее. Если PL 1.087/2025 пройдёт с полным налогообложением, сценарий 1 теряет дополнительно 1–1,5 процентного пункта в год. С другой стороны, если высокий сезон на побережье штата Santa Catarina рухнет (климат, валютный курс, перенасыщение предложения), пострадает сценарий 2. Симуляция — это не обещание доходности, а карта чувствительности.
Заключение: тезис и ошибки, разрушающие результат
Честный численный ответ — в 2026 году для физического лица с капиталом от 500 тысяч до 2 миллионов реалов фонды FII дают лучшую чистую доходность на единицу риска в текущем доходе, и запас прочности велик. Физическая недвижимость в Balneário Camboriú оправдывает себя только тогда, когда в расчёт входят ожидаемое реальное удорожание выше исторического среднего, инфляционный рычаг через INCC на стадии котлована, грамотно структурированное наследственное планирование или эффективное личное использование. Ни одно из этих преимуществ не появляется в расчёте месячной доходности — все они требуют долгого горизонта и стратегического прочтения.
Четыре повторяющиеся ошибки разрушают анализ ещё до его начала. Первая — сравнение валовой доходности с валовой доходностью; «кирпич» катастрофически проигрывает, когда в расчёт попадают невидимые издержки, и тот, кто это игнорирует, покупает актив с чистой доходностью 0,30% в месяц в убеждении, что покупает 0,50%. Вторая — относиться к географической концентрации как к мелочи; держать 100% капитала в одном квартале северного побережья — это реальный, недиверсифицируемый внутри самого актива риск. Третья — допущение, что недвижимость «только растёт»; база FipeZap показывает циклы, в которых Balneário Camboriú три года подряд оказывался ниже инфляции. Четвёртая, самая тонкая, — игнорирование регуляторного риска: налоговое освобождение FII существует сегодня, в прошлом уже сокращалось и может быть пересмотрено вновь. Тот, кто ставит всё на этот инструмент, должен мониторить CVM, Сенат и Налоговую службу с той же серьёзностью, с какой следит за Selic.
Изощрённый инвестор в 2026 году не выбирает между FII и «кирпичом». Он структурирует распределение капитала, объединяющее оба инструмента — использует FII для месячного дохода, ликвидности и отраслевой диверсификации, и использует квартиру в Balneário Camboriú для имущественного рычага, удорожания первой береговой линии и инструмента наследственного планирования. Правильный вопрос никогда не был «что приносит больше», а всегда был «какую роль каждый из них играет в моём портфеле». SIDE Empreendimentos внимательно отслеживает цикл новых проектов на северном побережье штата Santa Catarina и в аналитическом разделе портала еженедельно публикует обзоры с перекрёстным анализом cap rate, INCC и макроэкономических индикаторов — инвестор, желающий держать радар откалиброванным, может подписаться на бесплатную аналитику и получить следующее обновление на электронную почту.