FII atau Properti di Balneário Camboriú: Mana Lebih Untung 2026
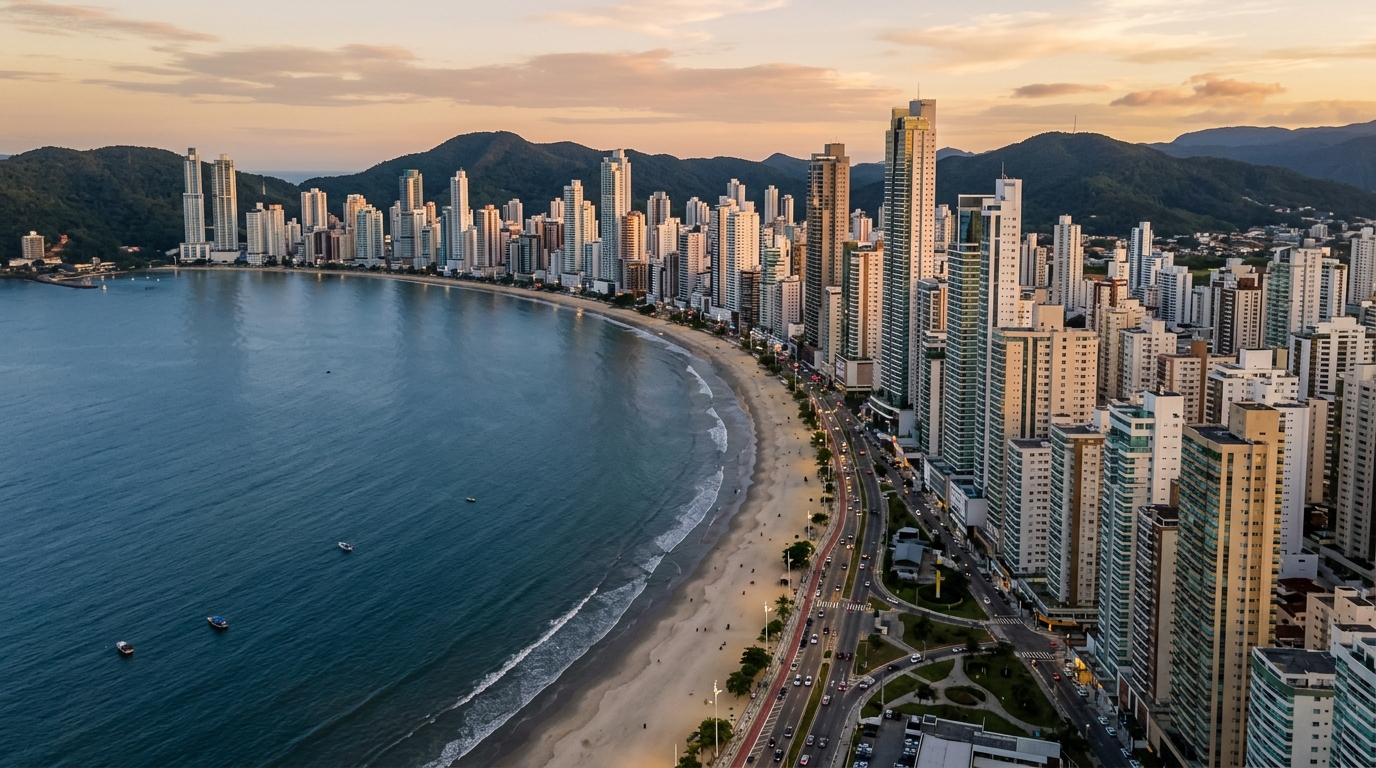
Pada Mei 2026, harga rata-rata per meter persegi di kawasan Barra Sul, Balneário Camboriú — salah satu titik termahal di pesisir utara negara bagian Santa Catarina, Brasil — menurut indeks FipeZap menembus R$ 22.800 (sekitar US$ 4.300). Pada periode yang sama, IFIX, indeks dana investasi properti yang diperdagangkan di bursa Brasil (B3), menutup April dengan dividend yield tahunan rata-rata mendekati 11,4% dan bebas pajak penghasilan. Selic — suku bunga acuan Bank Sentral Brasil yang setara dengan BI Rate — bertahan di 11,75%, sementara inflasi IPCA berjalan di kisaran 4,3% selama 12 bulan terakhir. Di tengah lanskap inilah investor dengan modal R$ 500 ribu, R$ 800 ribu, atau R$ 2 juta harus menjawab satu pertanyaan yang tampak sederhana: membeli unit FII (Fundo de Investimento Imobiliário, semacam REIT versi Brasil) atau membeli properti fisik di salah satu segmen termahal pesisir Brasil?
Jawaban yang jujur harus dimulai dengan menolak perbandingan malas antara yield kotor IFIX dengan sewa kotor apartemen tepi pantai. Kedua angka itu baru layak diletakkan pada sumbu yang sama setelah dikurangi pajak, biaya operasional, tingkat kekosongan (vacancy), komisi penjualan, dan — khusus untuk properti fisik — modal yang tertahan di ITBI (pajak transfer properti antar pemilik), biaya notaris, perabotan, serta bulan-bulan masa tenggang. Artikel ini melakukan perhitungan tersebut sampai tuntas dengan angka-angka 2026 dan menunjukkan skenario di mana FII menang, skenario di mana properti di Balneário Camboriú masih mengalahkan kertas, serta mengapa pilihannya hampir tidak pernah biner bagi mereka yang memiliki kekayaan di atas setengah juta real.
Membingkai ulang pertanyaan: imbal hasil bersih, horizon, dan profil investor
Distorsi pertama yang harus dimatikan adalah ilusi tentang "penghasilan bulanan". FII membayar dividen setiap bulan; properti fisik tampak membayar setiap bulan melalui sewa. Kemiripan itu menyembunyikan perbedaan struktural yang mengubah jawaban atas persoalan ini. Membandingkan 0,9% per bulan bebas pajak dari FII dengan 0,5% kotor dari cap rate hunian di Balneário Camboriú berarti membandingkan pendapatan bersih dari kertas dengan pendapatan kotor dari batu bata — dan di meja analisis mana pun, itu kesalahan kasar.
Kriteria yang benar adalah total imbal hasil bersih yang disesuaikan dengan horizon dan profil investor. "Total" berarti dividen ditambah perubahan nilai unit atau apresiasi properti; "bersih" berarti memperhitungkan pajak progresif 27,5% atas sewa untuk perseorangan (tanpa skema holding), ditambah komisi penjualan 6%, dan pajak capital gain ketika siklus ditutup. Horizon mengubah segalanya: FII memiliki likuiditas T+2 dan dapat dilikuidasi seluruhnya dalam satu sesi perdagangan; apartemen di Barra Sul bisa memerlukan tiga hingga dua belas bulan untuk merealisasikan nilai dalam siklus suku bunga tinggi, seperti yang ditunjukkan oleh riset penyerapan pasar Secovi-SC (asosiasi properti Santa Catarina) dalam dua tahun terakhir.
Profil investor sama beratnya dengan angka. Yang mencari pendapatan stabil untuk melengkapi dana pensiun tidak memiliki toleransi yang sama terhadap fluktuasi harga pasar dibanding mereka yang berada dalam fase akumulasi kekayaan. Yang berencana tinggal atau menggunakan properti selama beberapa bulan dalam setahun menghapus risiko kekosongan, tetapi kehilangan dasar perbandingan dengan aset finansial mana pun — ia sedang mengonsumsi, bukan berinvestasi. Pertanyaan yang tepat, karena itu, bukan "mana yang lebih untung", melainkan "mana yang lebih untung untuk horizon saya, profil pajak saya, dan rencana penggunaan aset saya".
Angka-angka 2026: IFIX, cap rate, musim wisata, dan tolok ukur Selic
IFIX memasuki 2026 dengan 121 dana yang memenuhi syarat dan dividend yield tahunan rata-rata antara 10,5% dan 12%, tergantung segmennya (properti fisik, kertas piutang, atau hibrida). Dalam basis bulanan bebas pajak, ini berarti antara 0,8% dan 1,0% per bulan bersih. Dana logistik terbaik dan dana piutang properti tersebar (CRI) terbukti membayar di atas itu sepanjang 2025, tetapi mengalami volatilitas harga unit di atas 8% dalam setahun — risiko nyata yang tidak boleh diabaikan.
Cap rate hunian di Balneário Camboriú bervariasi menurut lingkungan, usia bangunan, dan standar finishing. Pada apartemen dua hingga tiga kamar tidur di Barra Sul, Centro, dan Vila Real, data silang dari agen properti lokal dengan basis FipeZap menunjukkan sewa bulanan setara 0,35% sampai 0,55% dari nilai aset — kotor, sebelum IPTU (pajak bumi-bangunan), iuran kondominium, kekosongan, dan pajak penghasilan. Di apartemen tepi pantai kelas premium (Pioneiros, Mirante do Quebra-Mar), cap rate turun di bawah 0,30%, karena harga per meter persegi sudah memasukkan ekspektasi apresiasi yang besar.
Musim liburan musim panas Brasil mengubah permainan, tetapi hanya selama dua atau tiga bulan. Apartemen yang lokasinya bagus, lengkap dengan perabotan, dan dikelola oleh manajer profesional menghasilkan antara 0,7% dan 1,1% dari nilai properti per bulan selama Desember, Januari, dan awal Februari. Di sisa tahun, properti yang sama jarang melewati 0,2% hingga 0,3% bulanan kotor, dan rata-rata tahunan berakhir mendekati sewa hunian tradisional — bila berakhir di sana, karena ada musim ketika badai, lonjakan dolar AS yang mengalihkan wisatawan ke tujuan saingan, atau sekadar kelebihan pasokan sewa jangka pendek mendepresi tingkat hunian. ABIH-SC (asosiasi hotel) dan Buletin Konjuktur CBIC (kamar konstruksi nasional) sudah mencatat penurunan okupansi musim ramai pasca-2023.
Namun tolok ukur yang sesungguhnya penting adalah Selic. Dengan suku bunga acuan di 11,75% dan proyeksi — menurut Boletim Focus terbaru — penurunan lambat menuju kisaran 9,75% sampai 10,5% pada akhir 2026, surat utang pemerintah Tesouro Selic membayar sekitar 9,3% per tahun bersih setelah pajak (asumsi pemegangan dua tahun), tanpa risiko dan dengan likuiditas harian. Inilah lantai riil investor Brasil. Aset berisiko apa pun yang membayar di bawah angka itu, disesuaikan dengan risikonya sendiri, sama saja menghancurkan modal. IFIX di 11% bebas pajak setara, dalam basis kotor untuk perbandingan dengan pendapatan tetap yang kena pajak, sekitar 13% hingga 14% — jauh di atas lantai. Properti di BC dengan cap rate bersih 0,30% per bulan — kita kembali ke angka ini — setara dengan 3,6% bersih per tahun. Tanpa memasukkan apresiasi properti, ia kalah telak dari pendapatan tetap.
Biaya tersembunyi properti fisik di Balneário Camboriú
Di titik inilah sebagian besar spreadsheet amatir runtuh. Sewa kotor 0,5% per bulan bukan jumlah yang masuk ke saku pemilik. Ada rentetan biaya yang tidak ditampilkan agen properti dalam presentasi penjualan dan diabaikan secara sengaja oleh penggemar properti.
Mulai dari pembelian. Di Balneário Camboriú, ITBI dikenakan sekitar 3% dari nilai referensi aset (dan Pemerintah Kota memperbarui basis perhitungan pada 2024, membuat operasi semakin mahal). Tambahkan biaya notaris dan pendaftaran akta, yang untuk properti senilai R$ 800 ribu berkisar antara R$ 18 ribu hingga R$ 25 ribu tergantung kantor notaris. Pada pembelian unit pra-jadi (membeli saat masih gambar), INCC (indeks biaya konstruksi nasional, semacam indeks harga bahan bangunan) mengoreksi saldo utang bulan demi bulan — pada 2025 akumulasinya mendekati 6,4% dan pada 2026 diperkirakan ditutup di kisaran 5% sampai 6%, menurut proyeksi Sinduscon dan CBIC. Ini adalah leverage inflasi yang menguntungkan pengembang.
Setelah unit diterima, perdarahan bulanan dimulai. Iuran kondominium gedung premium di Balneário Camboriú jarang di bawah R$ 2.500 per bulan — di menara dengan kolam renang berpemanas, spa, layanan pantai, dua slot parkir, dan resepsionis 24 jam, angkanya melampaui R$ 3.500. IPTU pada apartemen senilai R$ 1 juta sampai R$ 1,5 juta antara R$ 6 ribu hingga R$ 12 ribu per tahun. Kekosongan rata-rata sewa hunian tradisional di kota tersebut, menurut survei Secovi-SC, berkisar antara 5% hingga 9% per tahun. Bila properti disewakan, sewanya dikenai pajak progresif 27,5% sesuai tabel pajak perseorangan — tanpa pembebasan, tanpa tarif lebih rendah.
Dan ada biaya keluar, yang tidak ingin dihadapi siapa pun. Komisi agen properti pada penjualan di Balneário Camboriú dibakukan 6% atas nilai aset. Capital gain di atas harga beli dikenai pajak 15% (dengan pembebasan hanya untuk penjualan hingga R$ 35 ribu serta aturan khusus reinvestasi hunian). Ketika semua angka ini masuk hitungan, cap rate kotor 0,5% per bulan menguap.
| Pos | Apartemen R$ 1,5 juta di BC | Unit FII (R$ 1,5 juta) |
|---|---|---|
| ITBI / komisi pembelian | ~R$ 45.000 (3%) + akta | ~R$ 7.500 (komisi 0,5% rata-rata) |
| Yield kotor bulanan | 0,45% (R$ 6.750) | 0,92% (R$ 13.800) |
| Iuran + IPTU | ~R$ 3.000/bulan | R$ 0 |
| Kekosongan tahunan rata-rata | 5–9% | 0% |
| Pajak atas pendapatan | 27,5% (perseorangan, tanpa holding) | 0% (aturan saat ini) |
| Biaya keluar | Komisi 6% + 15% atas capital gain | Komisi 0,5% + 20% atas keuntungan |
| Estimasi yield bersih bulanan | 0,28% sampai 0,35% | 0,82% sampai 0,95% |
Latihan ini kejam, tetapi satu-satunya yang jujur. Cap rate kotor 0,5% di Balneário Camboriú, setelah IPTU, kondominium, kekosongan 7%, dan pajak 27,5%, berada di kisaran 0,30% per bulan — kurang dari 4% per tahun, belum termasuk apresiasi properti. FII rata-rata di IFIX membayar hampir tiga kali lipat itu dalam pendapatan berjalan, bebas pajak, dengan likuiditas dua hari kerja. Itulah titik awal analisis.
Di mana FII mengalahkan properti fisik: likuiditas, ticket, diversifikasi, dan pembebasan pajak
FII tidak diciptakan untuk menggantikan properti; ia diciptakan untuk mengatasi masalah-masalah struktural properti sebagai kendaraan investasi. Empat masalah itu tak terhindarkan dan menjelaskan mengapa kapitalisasi IFIX tumbuh dari R$ 70 miliar pada 2018 menjadi lebih dari R$ 240 miliar pada 2025.
Yang pertama adalah likuiditas. Menjual apartemen di Barra Sul pada Januari 2026, dengan Selic tinggi dan stok berat yang dilaporkan Secovi-SC dalam Sensus Properti terakhirnya, dapat memakan enam hingga dua belas bulan sampai penandatanganan akta. Satu unit FII terjual dalam hitungan detik di sesi bursa mana pun, dengan settlement T+2. Bagi investor yang memerlukan fleksibilitas — kondisi darurat medis, peluang aset lain, perpindahan kota — selisih itu tak ternilai harganya.
Yang kedua adalah ticket. Apartemen layak di Balneário Camboriú mulai dari R$ 600 ribu. Satu unit FII rata-rata berharga R$ 100. Investor dengan modal R$ 800 ribu, melalui FII, dapat melakukan diversifikasi pada 12 hingga 20 dana di segmen berbeda — perkantoran, logistik, mal, piutang properti, agribisnis — dan puluhan aset properti yang mendasarinya. Pada properti langsung, dengan modal yang sama, ia hanya membeli satu apartemen. Konsentrasi geografis, sektoral, dan penyewa, semuanya pada satu kode pos di pesisir Santa Catarina.
Yang ketiga adalah manajemen profesional. FII memiliki manajer yang digaji melalui management fee, diawasi CVM (semacam OJK Brasil), dengan laporan manajemen bulanan wajib dan rapat pemegang unit formal. Pemilik perorangan di BC beroperasi sendiri: bernegosiasi dengan penyewa, menagih tunggakan, mengelola renovasi, berdebat dengan ketua kondominium. Biaya manajemen ada di kedua sisi, tetapi pada FII sudah terbenam dalam tarif; pada properti, biaya itu berupa waktu dan beban personal yang jarang dihitung.
Yang keempat, dan paling relevan hari ini, adalah pajak. Dividen yang dibagikan FII tetap bebas pajak penghasilan untuk perseorangan, asalkan unitnya diperdagangkan di bursa, dana tersebut memiliki lebih dari 50 pemegang unit, dan investor memegang kurang dari 10% dari total. Pembebasan ini sudah menjadi sasaran serangan selama setidaknya tiga pemerintahan. RUU PL 1.087/2025, yang sedang dibahas di Kongres, mengusulkan tarif 5% atas dividen FII. Bila disetujui dalam bentuk saat ini, FII tetap akan mempertahankan keunggulan pajak dibandingkan sewa hunian — tetapi marginnya menyempit. Investor serius perlu memantau Komisi Urusan Ekonomi Senat Brasil pada 2026 dengan kesungguhan yang sama dengan ketika ia memantau Copom (Komite Kebijakan Moneter, sepadan dengan RDG BI).
Di mana Balneário Camboriú masih mengalahkan FII
Mereduksi perdebatan ke sekadar yield bersih akan tidak jujur. Ada empat vektor di mana properti di pesisir Santa Catarina menawarkan apa yang tidak dapat ditiru oleh FII mana pun — dan masing-masing mengubah persamaan bagi investor patrimonial.
Yang pertama adalah leverage inflasi pada pembelian unit pra-jadi. Pada peluncuran tipikal di Balneário Camboriú, pembeli menyerahkan 20% sampai 30% sampai serah-terima kunci dan membayar sisanya melalui skema cicilan yang dikoreksi INCC. Ketika INCC berjalan 6% per tahun dan ekspektasi apresiasi lingkungan dalam siklus konstruksi (24 sampai 36 bulan) melampaui 25% — sesuatu yang masuk akal di lingkungan seperti Praia Brava di Itajaí dan Pioneiros di BC, menurut basis historis FipeZap dan laporan ABRAINC (asosiasi pengembang) —, imbal hasil atas modal yang benar-benar diinvestasikan bisa melewati 18% per tahun selama periode konstruksi. Tidak ada FII yang secara struktural mampu mereplikasi leverage operasional itu tanpa utang.
Yang kedua adalah apresiasi historis. Balneário Camboriú memimpin peringkat apresiasi hunian di antara 50 kota indeks FipeZap selama tiga dari lima tahun terakhir. Harga rata-rata per meter persegi naik dari R$ 9.800 pada 2019 menjadi lebih dari R$ 15.500 pada 2025 — kenaikan terakumulasi di atas 58% di periode itu, dibandingkan dengan IPCA terakumulasi mendekati 39%. Di lingkungan premium, apresiasi riil (di atas inflasi) melewati 35%. Tidak ada FII yang harga unitnya menyamai kinerja itu dalam jangka yang sama.
"Pesisir utara Santa Catarina bukan pasar properti biasa. Itu kombinasi langka antara permintaan migrasi internal, modal Amerika Selatan yang mencari hedge mata uang, dan pasokan garis pantai yang terbatas — dan selama kombinasi itu bertahan, apresiasi akan terus berada di atas rata-rata nasional, bahkan dalam siklus Selic yang tinggi." — analisis pasar internal, berdasarkan laporan terbaru Secovi-SC dan Sinduscon-Vale do Itajaí.
Yang ketiga adalah suksesi patrimonial. Properti dapat dihibahkan semasa hidup melalui usufruk, dimasukkan ke dalam holding keluarga, dibagi-bagi di antara ahli waris dengan aturan jelas. Rekayasa pajak jangka panjang, bila dikerjakan dengan baik, menurunkan ITCMD (pajak warisan dan hibah negara bagian) efektif dan melindungi kekayaan lintas generasi. FII adalah aset finansial — masuk inventarisasi warisan, membayar ITCMD pada tarif negara bagian penuh (di SC, 8% atas nilai pasar unit), dan fleksibilitas suksesinya lebih kecil. Bagi keluarga dengan kekayaan di atas R$ 5 juta, rincian itu signifikan.
Yang keempat adalah penggunaan sendiri. Membeli properti untuk menghabiskan dua bulan setahun menghadap laut adalah keputusan konsumsi, bukan investasi — tetapi keputusan yang menggabungkan konsumsi, hedge mata uang, dan potensi apresiasi dalam satu aset tunggal. FII tidak bisa diajak berlibur. Yang mencari kombinasi itu tidak berada dalam soal yang sama dengan investor yang hanya mengejar yield, dan perbedaan itu harus jelas sebelum perbandingan numerik apa pun.
Simulasi R$ 800 ribu: tiga skenario sampai 2031
Latihan di bawah ini menerapkan angka-angka nyata 2026 pada modal awal R$ 800 ribu, dalam tiga skenario, dengan horizon 60 bulan (2026 sampai 2031). Asumsinya: rata-rata Selic 10,5% sepanjang periode (dengan 12 bulan awal pada 11,75% dan penurunan bertahap), INCC rata-rata 5,5% per tahun, IPCA 4,2% per tahun, dan dividend yield rata-rata IFIX 10,8% — ketiga asumsi tersebut selaras dengan Boletim Focus Mei 2026 dan laporan terbaru CBIC.
Skenario 1 — FII dengan reinvestasi penuh. R$ 800 ribu didistribusikan ke portofolio terdiversifikasi 15 FII dari IFIX, dengan DY 10,8% bebas pajak, menginvestasikan kembali seluruh dividen bulanan ke unit baru. Estimasi modal terminal 2031: R$ 1,32 juta, tanpa mempertimbangkan perubahan harga unit. Dengan variasi harga unit riil setara IPCA (skenario netral), modal terminal naik menjadi R$ 1,62 juta. Likuiditas total sepanjang periode. Risiko: penyesuaian harga pasar pada siklus Selic tinggi — pada 2025 IFIX mengalami drawdown intra-tahunan 9%.
Skenario 2 — apartemen siap-huni di Balneário Camboriú untuk sewa tradisional. Properti R$ 800 ribu di lingkungan mapan (Centro, Vila Real, bagian Barra Sul), dikurangi R$ 28 ribu untuk ITBI dan akta. Sewa bulanan kotor 0,45% (R$ 3.480), dikurangi pajak 27,5%, R$ 1.100 iuran kondominium proporsional bulanan, R$ 4.800 IPTU tahunan, dan kekosongan rata-rata 7%: arus bersih tahunan sekitar R$ 17 ribu. Dalam 60 bulan, R$ 85 ribu terkumpul dari sewa bersih. Apresiasi properti 6,5% per tahun (rata-rata historis terbaru FipeZap untuk BC) membawa aset ke R$ 1,09 juta pada 2031. Total kotor di titik keluar: R$ 1,17 juta dikurangi komisi 6% dan pajak 15% atas capital gain — R$ 1,03 juta bersih di tangan. Tanpa likuiditas tengah jalan.
Skenario 3 — apartemen pra-jadi di lingkungan ber-apresiasi tinggi. Unit R$ 1,1 juta dibeli saat masih gambar di kawasan dengan pipeline penyerapan kuat (Praia Brava, Pioneiros, Barra Norte), dengan uang muka 25% (R$ 275 ribu), sisanya dicicil 36 bulan melalui skema yang dikoreksi INCC. Modal yang efektif terikat di 36 bulan pertama: sekitar R$ 600 ribu (uang muka plus cicilan konstruksi). Sisa R$ 200 ribu modal awal ditempatkan di Tesouro Selic. Saat serah-terima, estimasi apresiasi 28% atas nilai awal (skenario moderat, selaras dengan riwayat Balneário Camboriú): properti menjadi senilai R$ 1,4 juta. Disewakan 24 bulan terakhir dan dijual pada 2031 di R$ 1,55 juta (apresiasi tambahan). Total estimasi 2031, dikurangi biaya: R$ 1,28 juta. Risiko: keterlambatan pembangunan, pembatalan kontrak (distrato), pergeseran skenario suku bunga yang memengaruhi likuiditas properti siap-huni.
Pada semua skenario, FII yang dividennya diinvestasikan kembali dengan variasi harga unit netral memimpin. Tetapi hasilnya sensitif terhadap hipotesis: jika Selic mengejutkan ke atas dan tetap di atas 12% sepanjang periode, harga unit IFIX turun dan skenario 1 kalah — untuk properti di BC, dampak pada apresiasi lebih kecil dan lebih lambat. Jika PL 1.087/2025 lolos dengan tarif pajak penuh, skenario 1 kehilangan 1 sampai 1,5 poin persentase tambahan per tahun. Sebaliknya, jika musim wisata Santa Catarina runtuh (iklim, nilai tukar, pasokan), skenario 2 memburuk. Simulasi ini bukan janji imbal hasil — ia peta sensitivitas.
Kesimpulan: tesis dan kesalahan yang menghancurkan hasil
Jawaban numerik yang jujur adalah, pada 2026, untuk investor perseorangan dengan modal R$ 500 ribu sampai R$ 2 juta, FII menawarkan imbal hasil bersih terbaik per unit risiko pada pendapatan berjalan — dan marginnya lebar. Properti fisik di Balneário Camboriú hanya dapat dibenarkan ketika hitungan turut mempertimbangkan ekspektasi apresiasi riil di atas rata-rata historis, leverage inflasi via INCC pada pembelian pra-jadi, suksesi patrimonial yang terstruktur baik, atau penggunaan sendiri yang efektif. Tidak satu pun keunggulan itu muncul dalam perhitungan yield bulanan — semuanya menuntut horizon panjang dan pembacaan strategis.
Empat kesalahan berulang menghancurkan analisis bahkan sebelum ia dimulai. Yang pertama adalah membandingkan yield kotor dengan yield kotor — properti kalah telak ketika biaya tersembunyi masuk hitungan, dan siapa yang mengabaikan itu sebenarnya membeli aset 0,30% bersih per bulan sambil meyakini itu 0,50%. Yang kedua adalah memperlakukan konsentrasi geografis sebagai detail; menempatkan 100% kekayaan pada satu lingkungan di pesisir utara adalah risiko nyata, yang tidak terdiversifikasi di dalam properti itu sendiri. Yang ketiga adalah berasumsi bahwa properti "hanya bisa naik" — basis FipeZap menunjukkan siklus ketika Balneário Camboriú tiga tahun berturut-turut berada di bawah inflasi. Yang keempat, dan paling halus, adalah mengabaikan risiko regulasi: pembebasan pajak FII ada hari ini, pernah dikurangi di masa lalu, dan dapat ditinjau ulang. Yang bertaruh sepenuhnya pada kendaraan ini perlu memantau CVM, Senat, dan otoritas pajak dengan keseriusan yang sama seperti memantau Selic.
Investor yang canggih pada 2026 tidak memilih antara FII dan properti fisik. Ia menyusun alokasi yang menggabungkan keduanya — memanfaatkan FII untuk pendapatan bulanan, likuiditas, dan diversifikasi sektoral, lalu memanfaatkan properti di BC untuk leverage patrimonial, apresiasi tepi laut, dan kendaraan suksesi. Pertanyaan yang benar tidak pernah "mana yang lebih untung", melainkan "peran apa yang dimainkan masing-masing dalam portofolio". SIDE Empreendimentos mengikuti siklus peluncuran pesisir utara Santa Catarina dengan cermat dan, di saluran analisis portalnya, menerbitkan laporan mingguan dengan pembacaan silang antara cap rate, INCC, dan indikator makro — investor yang ingin menjaga radar tetap terkalibrasi dapat berlangganan analisis gratis dan menerima pembaruan berikutnya melalui email.