FII o inmueble en Balneário Camboriú 2026
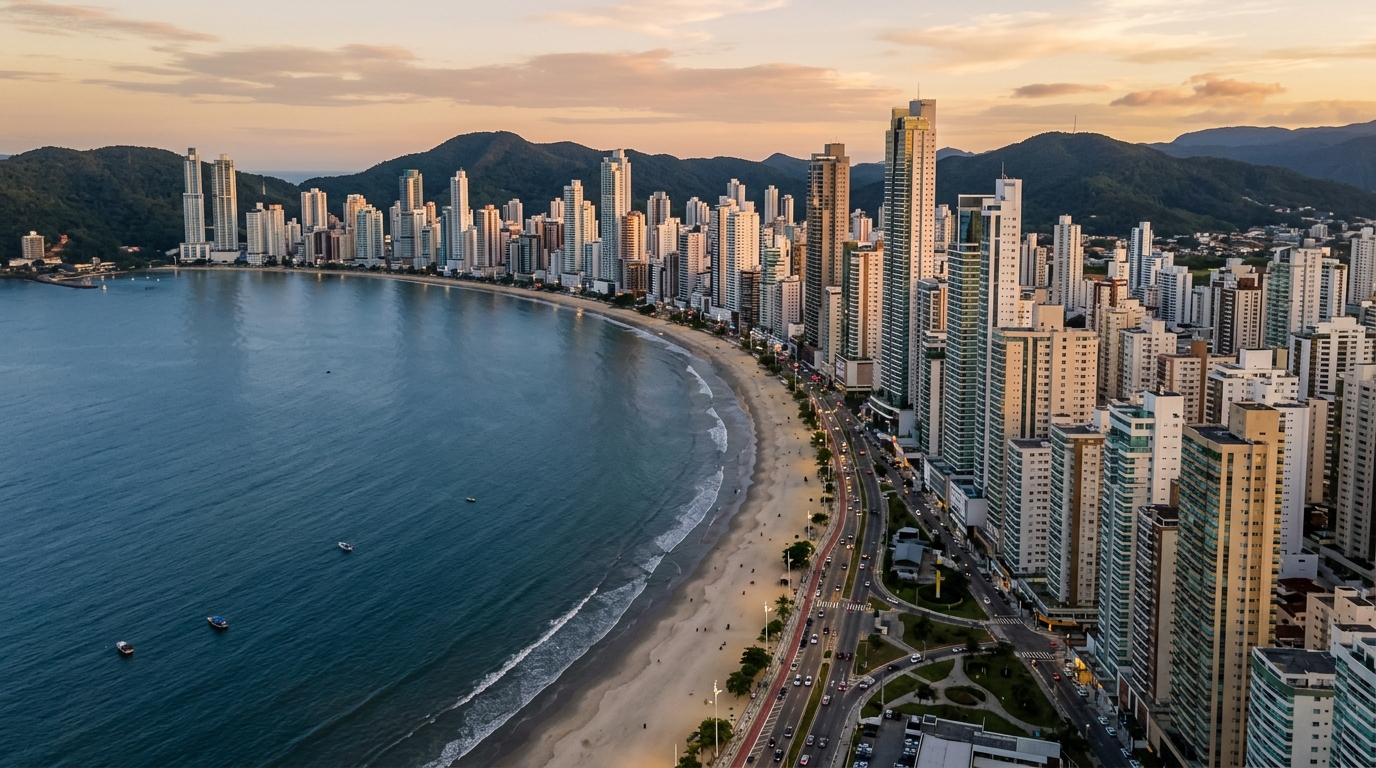
En mayo de 2026, el metro cuadrado de Barra Sul, en Balneário Camboriú, superó los R$ 22.800 según el índice FipeZap (referencia oficial de precios residenciales en Brasil), mientras el IFIX —el índice de fondos inmobiliarios cotizados en la B3, la bolsa brasileña— cerró abril con un dividend yield medio anualizado cercano al 11,4%, exento del impuesto a la renta para personas físicas. En el mismo período, la Selic (la tasa básica de política monetaria del Banco Central de Brasil) permanece en 11,75% y la inflación medida por el IPCA, el IPC oficial, ronda el 4,3% en los últimos doce meses. Es en este telón de fondo donde el inversor con R$ 500 mil, R$ 800 mil o R$ 2 millones disponibles —tanto el brasileño como el latinoamericano que mira la costa de Santa Catarina como destino de hedge cambiario— necesita responder a una pregunta aparentemente simple: ¿comprar cuotas de FII (Fundo de Investimento Imobiliário) o comprar ladrillo en la franja más cara del litoral norte de Santa Catarina?
La respuesta honesta empieza por rechazar la comparación perezosa entre el rendimiento bruto del IFIX y el alquiler bruto de un departamento frente al mar. Los dos números solo entran en el mismo eje cuando se descuentan impuestos, costos operativos, vacancia, comisión de venta y —en el caso del ladrillo— el capital inmovilizado en ITBI (el impuesto a la transmisión municipal), escritura, mobiliario y meses de carencia. Este texto hace ese cálculo hasta el final, con los números de 2026, y muestra en qué escenarios el FII gana, en cuáles el inmueble en Balneário Camboriú todavía derrota al papel y por qué la elección casi nunca es binaria para quien tiene un patrimonio por encima del medio millón de reales.
Replantear la pregunta: retorno neto, horizonte y perfil
La primera distorsión que conviene enterrar es la del "rendimiento mensual". El FII reparte dividendos cada mes; el inmueble físico parece pagar cada mes vía alquiler. La semejanza esconde diferencias estructurales que cambian la respuesta del problema. Comparar el 0,9% mensual exento de un FII con el 0,5% bruto de cap rate residencial en BC equivale a comparar ingreso neto del papel contra ingreso bruto del ladrillo —y eso, en cualquier mesa de análisis, es un error grosero.
El criterio correcto es el retorno total neto ajustado al horizonte y al perfil. Total incluye dividendo más variación de la cuota o apreciación del inmueble; neto considera el 27,5% de IR (impuesto a la renta) sobre el alquiler para persona física sin holding, más 6% de comisión en la venta y el IR sobre ganancia de capital cuando se cierra el ciclo. El horizonte cambia todo: el FII tiene liquidez D+2 y puede liquidarse en una mañana; un departamento en Barra Sul puede tardar de tres a doce meses en realizar valor en un ciclo de tasas altas, tal como mostró el propio relevamiento de absorción de Secovi-SC (el sindicato del sector inmobiliario de Santa Catarina) en los últimos dos años.
El perfil del inversor pesa tanto como los números. Quien busca renta estable para complementar la jubilación no tiene la misma tolerancia a la marcación a mercado que alguien en fase de acumulación patrimonial. Quien vive o piensa usar el inmueble parte del año elimina la vacancia, pero pierde la base de comparación con cualquier activo financiero —está consumiendo, no invirtiendo. La pregunta correcta, por lo tanto, no es "cuál rinde más", sino "cuál rinde más para mi horizonte, mi perfil tributario y el uso esperado del activo".
Los números de 2026: IFIX, cap rate, temporada y el benchmark de la Selic
El IFIX entró en 2026 con 121 fondos elegibles y dividend yield medio entre el 10,5% y el 12% anual, según el recorte (fondos de ladrillo, de papel o híbridos). En base mensual exenta, eso equivale a algo entre el 0,8% y el 1,0% neto al mes. Los mejores fondos de logística y de créditos pulverizados pagaron por encima de eso a lo largo de 2025, pero registraron volatilidad de cuota superior al 8% en el año —un riesgo real, nada despreciable.
El cap rate residencial en Balneário Camboriú varía según el barrio, la antigüedad del edificio y el nivel de terminación. En departamentos de dos a tres dormitorios en Barra Sul, Centro y Vila Real, los datos cruzados de inmobiliarias locales con la base del FipeZap apuntan a un alquiler mensual equivalente al 0,35%–0,55% del valor de mercado —bruto, antes de IPTU (el impuesto predial municipal), expensas, vacancia e IR. En frente al mar de alta gama (Pioneiros, Mirante do Quebra-Mar), el cap rate cae por debajo del 0,30%, porque el precio por metro cuadrado ya incorpora una fuerte expectativa de apreciación futura.
La temporada de verano cambia el juego, pero solo durante dos o tres meses. Un departamento bien ubicado, amueblado y operado por una administradora profesional factura entre el 0,7% y el 1,1% del valor del inmueble por mes durante diciembre, enero y principios de febrero. En el resto del año, ese mismo inmueble raramente supera el 0,2%–0,3% mensual bruto, y el promedio anualizado termina próximo al alquiler residencial tradicional —cuando termina, porque hay temporadas en las que tormentas, alza del dólar hacia destinos competidores (sobre todo el Caribe o el Mediterráneo cuando el real se aprecia) o simple saturación de la oferta de corta estancia derrumban la ocupación. La ABIH-SC (asociación hotelera estadual) y el propio Boletín de Coyuntura de la CBIC (cámara brasileña de la construcción) ya registraron caídas de ocupación en alta temporada en años posteriores a 2023.
El benchmark que importa, sin embargo, es la Selic. Con la tasa básica en 11,75% y la perspectiva —según el último Boletín Focus que publica semanalmente el Banco Central— de caída lenta hacia algo entre 9,75% y 10,5% a fines de 2026, el Tesouro Selic (el equivalente brasileño a un T-Bill indexado a la tasa de política monetaria) paga, neto de IR después de dos años, alrededor del 9,3% anual sin riesgo y con liquidez diaria. Ese es el piso real del inversor. Cualquier activo de riesgo que pague menos que eso, ajustado a su propio riesgo, es destrucción de capital. El IFIX al 11% exento equivale, en base bruta para comparar con renta fija tributada, a algo así como 13%–14% —holgadamente por encima del piso. Un inmueble en BC con cap rate neto del 0,30% mensual —volveremos a ese número— equivale a 3,6% netos al año. Sin la apreciación, pierde feo contra la renta fija.
Los costos invisibles del ladrillo en Balneário Camboriú
Es aquí donde la mayoría de las planillas amateur se desmoronan. El alquiler de 0,5% mensual bruto no es lo que entra al bolsillo del propietario. Existe una cascada de costos que la inmobiliaria no muestra en la presentación y que el entusiasta del ladrillo ignora deliberadamente.
Empieza por la compra. En Balneário Camboriú, el ITBI ronda el 3% del valor de referencia (y la Prefectura actualizó la base de cálculo en 2024, encareciendo la operación). Se suman escritura y registro notarial, que en un inmueble de R$ 800 mil quedan entre R$ 18 mil y R$ 25 mil dependiendo del escribano. En compras en pozo, el INCC (Índice Nacional do Custo da Construção, el índice oficial brasileño del costo de obra) corrige el saldo deudor mes a mes —en 2025 acumuló cerca del 6,4% y en 2026 debería cerrar en torno al 5%–6%, según las proyecciones de Sinduscon y CBIC. Es un apalancamiento inflacionario a favor de la desarrolladora.
Recibido el inmueble, empieza el sangrado mensual. Las expensas de un edificio premium en Balneário Camboriú raramente bajan de R$ 2.500 al mes —en torres con piscina climatizada, spa, servicio de playa, cochera doble y portería 24 horas, superan los R$ 3.500. El IPTU en departamentos de R$ 1 millón a R$ 1,5 millones queda entre R$ 6 mil y R$ 12 mil al año. La vacancia media en locación residencial tradicional en la ciudad, según el relevamiento de Secovi-SC, oscila entre el 5% y el 9% anual. Si el inmueble se alquila, el alquiler se grava al 27,5% de IR por la tabla progresiva de persona física —sin exención, sin alícuota reducida.
Y está el costo de salida, que nadie quiere mirar. La comisión inmobiliaria en la venta en Balneário Camboriú se estandariza en 6% sobre el valor del inmueble. La ganancia de capital sobre el valor de compra se grava al 15% (con exención solo para ventas de hasta R$ 35 mil y reglas específicas de reinversión residencial). Cuando todos esos números entran en la cuenta, el cap rate bruto del 0,5% mensual se evapora.
| Concepto | Departamento R$ 1,5 M en BC | Cuota de FII (R$ 1,5 M) |
|---|---|---|
| ITBI / comisión en la entrada | ~R$ 45.000 (3%) + escritura | ~R$ 7.500 (0,5% comisión media) |
| Yield bruto mensual | 0,45% (R$ 6.750) | 0,92% (R$ 13.800) |
| Expensas + IPTU | ~R$ 3.000/mes | R$ 0 |
| Vacancia media anual | 5–9% | 0% |
| IR sobre rendimiento | 27,5% (PF, sin holding) | 0% (regla actual) |
| Costo de salida | 6% comisión + 15% ganancia capital | 0,5% comisión + 20% sobre ganancia |
| Yield neto mensual estimado | 0,28% a 0,35% | 0,82% a 0,95% |
El ejercicio es cruel, pero es el único honesto. Un cap rate bruto del 0,5% en Balneário Camboriú, descontados IPTU, expensas, vacancia del 7% e IR del 27,5%, queda en torno al 0,30% mensual —menos del 4% anual sin contar apreciación del inmueble. El FII medio del IFIX paga casi el triple de eso en renta corriente, exenta, con liquidez de dos días hábiles. Ese es el punto de partida del análisis.
Dónde el FII vence al ladrillo: liquidez, ticket, diversificación y exención
El FII no fue inventado para sustituir al inmueble; fue inventado para resolver los problemas estructurales del inmueble como vehículo de inversión. Cuatro de ellos son ineludibles y explican por qué el IFIX pasó de R$ 70.000 millones de capitalización en 2018 a más de R$ 240.000 millones en 2025.
El primero es la liquidez. Vender un departamento en Barra Sul en enero de 2026, con la Selic alta y el stock pesado que Secovi-SC reportó en el último Censo Imobiliário, puede tomar de seis a doce meses hasta el cierre de la escritura. Una cuota de FII se vende en segundos en cualquier rueda, con liquidación D+2. Para el inversor que necesita flexibilidad —emergencia médica, oportunidad en otro activo, mudanza de país— esa diferencia no tiene precio. Especialmente relevante para el inversor extranjero, que en algún momento podría querer repatriar capital sin esperar nueve meses a un cierre notarial brasileño.
El segundo es el ticket. Un departamento decente en Balneário Camboriú parte de R$ 600 mil. Una cuota de FII cuesta, en promedio, R$ 100. El inversor que tiene R$ 800 mil puede, con FII, diversificar entre 12 y 20 fondos de segmentos diferentes —oficinas corporativas, logística, shoppings, créditos inmobiliarios, agroindustria— y decenas de inmuebles subyacentes. En ladrillo directo, con el mismo capital, compra un departamento. Concentración geográfica, sectorial y de inquilino, todo en un único CEP del litoral catarinense.
El tercero es la gestión profesional. El FII tiene un gestor remunerado por tasa de administración, fiscalizado por la CVM (la Comisión de Valores Mobiliarios, equivalente a la SEC estadounidense), con informe gerencial mensual obligatorio y asambleas formales. El propietario individual en BC opera solo: negocia con el inquilino, persigue atrasos, gestiona obras, discute con el administrador del consorcio. El costo gerencial existe en ambos lados, pero en el FII está incluido en la tasa; en el ladrillo, es tiempo y desgaste personal raramente contabilizados.
El cuarto, y el más relevante hoy, es el tributario. El rendimiento distribuido por un FII permanece exento de IR para persona física, siempre que la cuota se negocie en bolsa, el fondo tenga más de 50 cotistas y el inversor posea menos del 10% del total. Esa exención está bajo ataque desde hace al menos tres gobiernos. El PL 1.087/2025, en discusión en el Congreso, propone una alícuota del 5% sobre los dividendos de FII. Si se aprueba en los términos actuales, el FII aún conservaría ventaja tributaria frente al alquiler residencial —pero el margen se reduciría. El inversor serio necesita seguir la Comisión de Asuntos Económicos del Senado en 2026 con la misma atención que dedica al Copom, el comité de política monetaria.
Dónde Balneário Camboriú todavía derrota al FII
Reducir el debate al yield neto sería deshonesto. Hay cuatro vectores en los que el ladrillo en la costa catarinense ofrece lo que ningún FII consigue replicar —y cada uno cambia la ecuación del inversor patrimonial.
El primero es el apalancamiento inflacionario en la compra en pozo. En un lanzamiento típico de Balneário Camboriú, el comprador entrega entre el 20% y el 30% hasta las llaves y financia el resto mediante una tabla con corrección por el INCC. Cuando el INCC rota al 6% anual y la expectativa de apreciación del barrio durante el ciclo de obra (24 a 36 meses) supera el 25% —algo plausible en barrios como Praia Brava en Itajaí y Pioneiros en BC, según la base histórica del FipeZap y los informes de la ABRAINC (asociación brasileña de desarrolladores)—, el retorno sobre el capital efectivamente desembolsado puede superar el 18% anual durante la obra. Ningún FII estructuralmente consigue ese apalancamiento operativo sin deuda.
El segundo es la apreciación histórica. Balneário Camboriú lideró el ranking de apreciación residencial entre las 50 ciudades del FipeZap en tres de los últimos cinco años. El metro cuadrado promedio pasó de R$ 9.800 en 2019 a más de R$ 15.500 en 2025 —alza acumulada superior al 58% en el período, contra un IPCA acumulado cercano al 39%. En los barrios premium, la apreciación real (por encima de la inflación) superó el 35%. Ningún FII tuvo cuota con desempeño comparable en el mismo recorte.
"El litoral norte catarinense no es un mercado inmobiliario común. Es una combinación rara de demanda de migración interna brasileña, capital sudamericano —argentino, uruguayo, chileno— en busca de hedge cambiario y oferta limitada de frente al mar. Mientras esa combinación exista, la apreciación va a seguir por encima de la media nacional, incluso en ciclo de Selic alta." — análisis interno de mercado, basado en los últimos informes de Secovi-SC y del Sinduscon-Vale do Itajaí.
El tercero es la sucesión patrimonial. Un inmueble puede donarse en vida vía usufructo, integrarse a una holding familiar, fraccionarse entre herederos con reglas claras. La ingeniería tributaria a largo plazo, cuando está bien hecha, reduce el ITCMD efectivo (el impuesto estadual a herencias y donaciones, equivalente al impuesto a la sucesión) y protege patrimonio a través de más de una generación. El FII es un activo financiero —entra al inventario, paga ITCMD a la alícuota estadual plena (en SC, 8% sobre el valor de mercado de la cuota), y la flexibilidad sucesoria es menor. Para familias con patrimonio superior a R$ 5 millones, ese detalle pesa.
El cuarto es el uso propio. Comprar un inmueble para pasar dos meses al año frente al mar es una decisión de consumo, no de inversión —pero es una decisión que combina consumo, hedge cambiario y potencial apreciación en un único activo. El FII no veranea. Quien busca esa combinación no está en el mismo problema que el inversor que persigue solo yield, y esa diferencia tiene que estar clara antes de cualquier comparación numérica.
Simulación de R$ 800 mil: tres escenarios hasta 2031
El ejercicio siguiente aplica los números reales de 2026 a un capital inicial de R$ 800 mil, en tres escenarios, con un horizonte de 60 meses (2026 a 2031). Las premisas: Selic media del 10,5% a lo largo del período (con 12 meses iniciales en 11,75% y caída gradual), INCC medio del 5,5% anual, IPCA del 4,2% anual y dividend yield medio del IFIX del 10,8% —las tres alineadas con el Boletín Focus de mayo de 2026 y los informes más recientes de la CBIC.
Escenario 1 — FII con reinversión integral. R$ 800 mil distribuidos en una cartera diversificada de 15 FIIs del IFIX, con DY del 10,8% exento, reinvirtiendo todo el dividendo mensual en cuotas nuevas. Capital terminal estimado en 2031: R$ 1,32 millones, sin considerar variación de la cuota. Con variación real de cuota equivalente al IPCA (escenario neutro), el capital terminal pasa a R$ 1,62 millones. Liquidez total durante todo el período. Riesgo: marcación a mercado en ciclos de Selic alta —en 2025 el IFIX tuvo un drawdown intraanual del 9%.
Escenario 2 — departamento terminado en Balneário Camboriú para alquiler tradicional. Inmueble de R$ 800 mil en barrio consolidado (Centro, Vila Real, partes de Barra Sul), descontados R$ 28 mil de ITBI y escritura. Alquiler mensual bruto del 0,45% (R$ 3.480), descontando 27,5% de IR, R$ 1.100 de expensas mensuales proporcionales, R$ 4.800 de IPTU anual y 7% de vacancia media: flujo neto anual cercano a R$ 17 mil. En 60 meses, R$ 85 mil acumulados de renta neta. Apreciación del inmueble al 6,5% anual (media histórica reciente del FipeZap para BC) lleva el activo a R$ 1,09 millones en 2031. Total bruto a la salida: R$ 1,17 millones menos 6% de comisión y 15% sobre la ganancia de capital —R$ 1,03 millones netos en mano. Sin liquidez intermedia.
Escenario 3 — departamento en pozo en barrio de alta apreciación. Unidad de R$ 1,1 millones en pozo en zona con pipeline de absorción fuerte (Praia Brava, Pioneiros, Barra Norte), con 25% de entrada (R$ 275 mil) y saldo financiado a 36 meses por tabla con INCC. Capital efectivamente comprometido en los 36 meses iniciales: aproximadamente R$ 600 mil (entrada más cuotas de obra). Los R$ 200 mil restantes del capital inicial, aplicados en Tesouro Selic. A la entrega, apreciación estimada del 28% sobre el valor original (escenario moderado, alineado con el histórico de Balneário Camboriú): el inmueble pasa a valer R$ 1,4 millones. Alquiler durante los 24 meses finales y venta en 2031 a R$ 1,55 millones (apreciación adicional). Total estimado en 2031, descontados costos: R$ 1,28 millones. Riesgo: atrasos de obra, distrato, cambio del escenario de tasas que afecte la liquidez del inmueble terminado.
En los tres escenarios, el FII reinvertido con variación neutra de cuota lidera. Pero el resultado es sensible a las hipótesis: si la Selic sorprende al alza y se mantiene por encima del 12% durante todo el período, la cuota del IFIX cae y el escenario 1 pierde —para un inmueble en BC, el impacto sobre la apreciación es menor y más lento. Si el PL 1.087/2025 se aprueba con tributación plena, el escenario 1 pierde otro 1 a 1,5 punto porcentual al año. Por otro lado, si la temporada catarinense se desmorona (clima, tipo de cambio, exceso de oferta de corta estancia), el escenario 2 empeora. La simulación no es una promesa de retorno —es un mapa de sensibilidad.
Conclusión: la tesis y los errores que destruyen el resultado
La respuesta numérica honesta es que, en 2026, para el inversor persona física con R$ 500 mil a R$ 2 millones disponibles, el FII ofrece el mejor retorno neto por unidad de riesgo en renta corriente —y el margen es amplio. El inmueble físico en Balneário Camboriú solo se justifica cuando entran al cálculo la apreciación real esperada por encima de la media histórica, el apalancamiento inflacionario vía INCC en pozo, una sucesión patrimonial bien estructurada o un uso propio efectivo. Ninguna de esas ventajas aparece en la cuenta del yield mensual —todas exigen horizonte largo y lectura estratégica.
Cuatro errores recurrentes destruyen el análisis antes de que siquiera empiece. El primero es comparar yield bruto contra yield bruto —el ladrillo pierde feo cuando entran los costos invisibles, y quien lo ignora compra un activo del 0,30% neto al mes creyendo que es del 0,50%. El segundo es tratar la concentración geográfica como un detalle; tener el 100% del patrimonio en un único barrio del litoral norte es riesgo real, no diversificable dentro del propio inmueble. El tercero es asumir que el inmueble "solo sube" —la base del FipeZap muestra ciclos en los que Balneário Camboriú estuvo tres años consecutivos por debajo de la inflación. El cuarto, y el más sutil, es ignorar el riesgo regulatorio: la exención del FII existe hoy, fue reducida en el pasado y puede volver a revisarse. Quien apuesta todo al vehículo necesita monitorear la CVM, el Senado y la Receita Federal con la misma seriedad con que monitorea la Selic.
El inversor sofisticado de 2026 no elige entre FII y ladrillo. Estructura una asignación que combina ambos —usa el FII para renta mensual, liquidez y diversificación sectorial, y usa el inmueble en BC para apalancamiento patrimonial, apreciación de frente al mar y vehículo de sucesión. La pregunta correcta nunca fue "cuál rinde más", sino "qué papel cumple cada uno en la cartera". SIDE Empreendimentos sigue de cerca el ciclo de lanzamientos del litoral norte catarinense y, en su canal de análisis, publica informes semanales con la lectura cruzada entre cap rate, INCC e indicadores macro —el inversor que quiere mantener el radar calibrado puede suscribirse al análisis gratuito y recibir la próxima actualización en el correo.