FII o immobile a Balneário Camboriú: cosa rende nel 2026
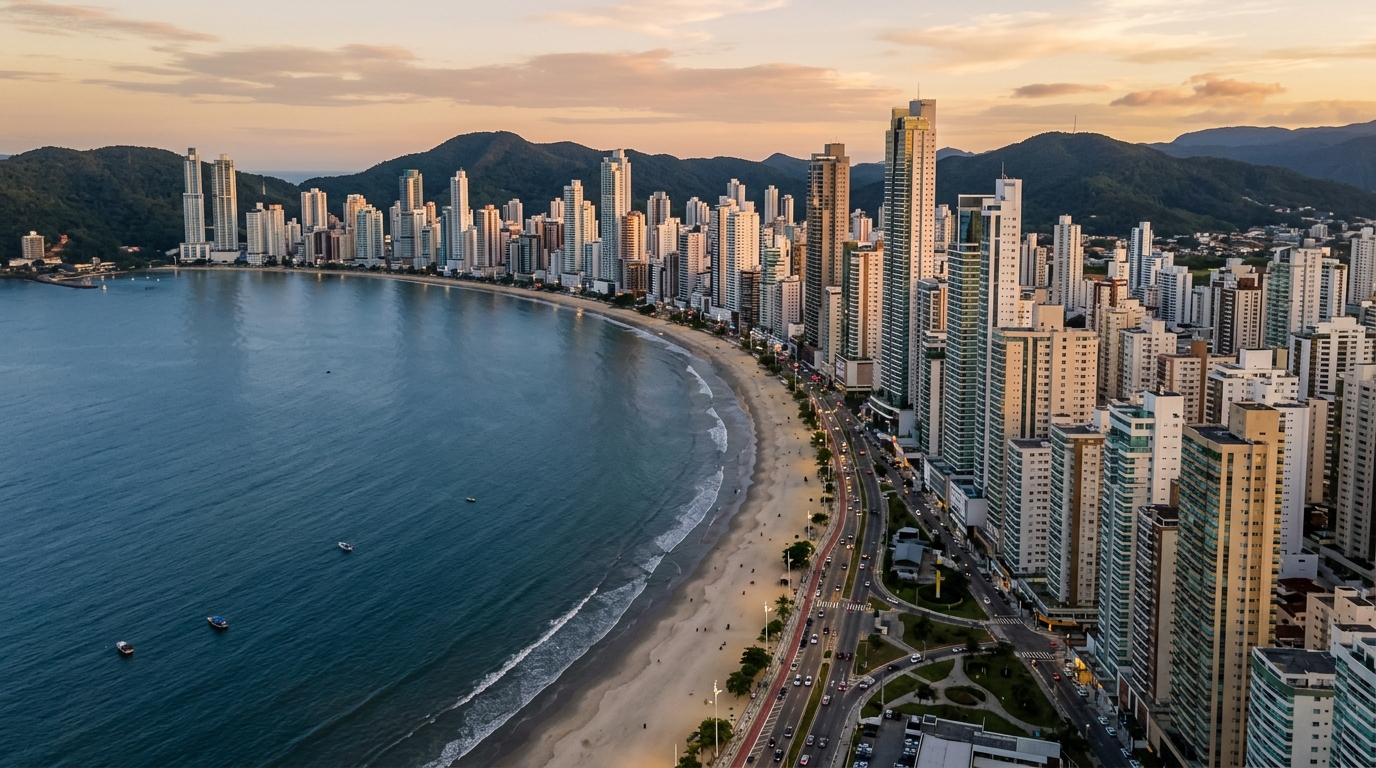
A maggio 2026, il metro quadro a Barra Sul — il quartiere più ricercato di Balneário Camboriú, sulla costa nord di Santa Catarina — ha superato i 22.800 reais (circa 3.700 euro al cambio del momento) secondo il FipeZap, l'indice di riferimento del mercato immobiliare brasiliano. Nello stesso periodo l'IFIX, l'indice dei fondi immobiliari quotati sulla B3 (la borsa di San Paolo), ha chiuso aprile distribuendo un dividend yield medio annualizzato vicino all'11,4%, esente da imposta sui redditi per la persona fisica. La Selic — il tasso base d'interesse della banca centrale brasiliana — resta all'11,75%, mentre l'inflazione misurata dall'IPCA (l'indice ufficiale dei prezzi al consumo) viaggia attorno al 4,3% negli ultimi dodici mesi. È in questo scenario che l'investitore con 500 mila, 800 mila o 2 milioni di reais liquidi deve rispondere a una domanda apparentemente semplice: comprare quote di FII (i fondi immobiliari brasiliani, analoghi ai REIT) o acquistare mattone nella fascia più cara della costa catarinense?
La risposta onesta comincia rifiutando il confronto pigro tra lo yield lordo dell'IFIX e l'affitto lordo di un appartamento fronte mare. I due numeri stanno sullo stesso asse soltanto dopo aver scontato imposte, costi operativi, sfitto, commissione di vendita e — nel caso del mattone — il capitale immobilizzato in ITBI (l'imposta locale sui trasferimenti immobiliari), rogito, arredo e mesi di carenza. Questo testo porta il calcolo fino in fondo, con i numeri reali del 2026, e mostra in quali scenari vince il FII, in quali scenari l'immobile a Balneário Camboriú batte ancora il prodotto cartolarizzato e perché la scelta, per un patrimonio superiore al mezzo milione, non è quasi mai binaria.
Riformulare la domanda: rendimento netto, orizzonte e profilo
La prima distorsione da abbattere è quella del "rendimento mensile". Il FII paga proventi ogni mese; l'immobile fisico sembra pagare ogni mese tramite affitto. La somiglianza nasconde differenze strutturali che cambiano il risultato. Confrontare uno 0,9% mensile esente del FII con uno 0,5% lordo di cap rate residenziale a Balneário Camboriú significa mettere a confronto un ricavo netto da carta con un ricavo lordo da mattone — e questo, su qualsiasi tavolo di analisi, è un errore grossolano.
Il criterio corretto è il rendimento totale netto aggiustato per orizzonte e profilo. Totale significa dividendo più variazione della quota o rivalutazione dell'immobile; netto considera il 27,5% di imposta sul reddito che la persona fisica brasiliana paga sull'affitto residenziale fuori dal regime di holding, sommato al 6% di commissione di vendita e all'imposta sul capital gain quando il ciclo si chiude. L'orizzonte cambia tutto: il FII ha liquidità D+2 e può essere azzerato in una mattinata; l'appartamento di Barra Sul può richiedere da tre a dodici mesi per realizzare il valore in un ciclo di tassi alti, come ha mostrato la stessa indagine di assorbimento del Secovi-SC (il sindacato dell'immobiliare di Santa Catarina) negli ultimi due anni.
Il profilo dell'investitore pesa quanto i numeri. Chi cerca rendita stabile per integrare la pensione non ha la stessa tolleranza al mark to market di chi è in fase di accumulo patrimoniale. Chi abita o intende usare l'immobile per qualche mese all'anno elimina lo sfitto, ma perde la base di confronto con qualsiasi attività finanziaria — sta consumando, non investendo. La domanda giusta, dunque, non è "quale rende di più", ma "quale rende di più per il mio orizzonte, il mio profilo fiscale e l'uso che farò del bene".
I numeri del 2026: IFIX, cap rate, alta stagione e il benchmark Selic
L'IFIX è entrato nel 2026 con 121 fondi eleggibili e un dividend yield medio fra il 10,5% e il 12% annuo, a seconda del segmento (mattone diretto, carta cartolarizzata, ibridi). Su base mensile esente, equivale a un valore fra lo 0,8% e l'1,0% mensile netto. I migliori fondi logistica e di crediti immobiliari polverizzati hanno pagato di più nel corso del 2025, ma hanno mostrato una volatilità di quota superiore all'8% nell'anno: rischio reale, da non sottovalutare.
Il cap rate residenziale a Balneário Camboriú varia per quartiere, età dell'edificio e standard di finitura. Negli appartamenti di due o tre camere a Barra Sul, Centro e Vila Real, l'incrocio fra dati delle agenzie locali e base FipeZap indica un canone mensile equivalente allo 0,35%–0,55% del valore di mercato — lordo, prima di IPTU (l'imposta comunale sugli immobili), spese condominiali, sfitto e imposta sul reddito. Nel fronte mare di altissima gamma (Pioneiros, Mirante do Quebra-Mar) il cap rate scende sotto lo 0,30%, perché il prezzo al metro quadro ha già incorporato un'aspettativa pesante di rivalutazione.
L'alta stagione cambia il quadro, ma soltanto per due o tre mesi. Un appartamento ben posizionato, arredato e gestito da una società professionale fattura fra lo 0,7% e l'1,1% del valore dell'immobile al mese fra dicembre, gennaio e l'inizio di febbraio. Per il resto dell'anno, lo stesso immobile raramente supera lo 0,2%–0,3% lordo mensile, e la media annualizzata finisce vicina al canone residenziale tradizionale — quando finisce, perché ci sono stagioni in cui tempeste, rialzo del dollaro verso le mete concorrenti o semplice saturazione dell'offerta di breve periodo abbattono l'occupazione. L'ABIH-SC (l'associazione alberghiera locale) e il Bollettino Congiunturale della CBIC (la confederazione dell'edilizia brasiliana) hanno già registrato cali di occupazione in alta stagione negli anni successivi al 2023.
Il benchmark che conta davvero, però, è la Selic. Con il tasso base all'11,75% e l'aspettativa — secondo l'ultimo Bollettino Focus della banca centrale — di una discesa lenta fino al 9,75%–10,5% entro fine 2026, il Tesouro Selic (l'equivalente brasiliano del titolo di Stato a tasso variabile) paga, al netto delle imposte dopo due anni, circa il 9,3% annuo senza rischio e con liquidità giornaliera. È il pavimento reale dell'investitore brasiliano. Qualsiasi attività rischiosa che renda meno di questo, una volta aggiustata per il proprio rischio, distrugge capitale. L'IFIX all'11% esente equivale, in base lorda per il confronto con il reddito fisso tassato, a un 13%–14%: ben sopra il pavimento. L'immobile a Balneário Camboriú con cap rate netto dello 0,30% mensile — ci torneremo — equivale al 3,6% annuo netto. Senza la rivalutazione, perde nettamente contro il reddito fisso.
I costi invisibili del mattone a Balneário Camboriú
Qui si sbriciola la maggior parte dei fogli di calcolo amatoriali. L'affitto allo 0,5% mensile lordo non è ciò che entra nella tasca del proprietario. Esiste una cascata di costi che l'agenzia non mostra in presentazione e che l'entusiasta del mattone ignora deliberatamente.
Si parte dall'acquisto. A Balneário Camboriú, l'ITBI è pari al 3% del valore di riferimento (e il Comune ha aggiornato la base di calcolo nel 2024, rincarando l'operazione). Si aggiungono atto e registrazione notarile, che per un immobile da 800 mila reais oscillano fra 18 e 25 mila reais a seconda dello studio notarile. Nei contratti sul progetto (acquisto in fase di costruzione), l'INCC — l'indice nazionale del costo di costruzione, l'omologo brasiliano dell'indice ISTAT dei costi dell'edilizia — adegua mese su mese il saldo dovuto: nel 2025 ha cumulato un 6,4% e nel 2026 dovrebbe chiudere fra il 5% e il 6%, secondo le proiezioni di Sinduscon e CBIC. È una leva inflazionistica a favore del costruttore.
Una volta consegnato l'immobile, comincia l'emorragia mensile. Il condominio di una torre premium a Balneário Camboriú difficilmente scende sotto i 2.500 reais al mese; nelle torri con piscina riscaldata, spa, servizio spiaggia, doppio box e portineria 24 ore supera i 3.500. L'IPTU su appartamenti da 1 a 1,5 milioni di reais sta fra i 6 mila e i 12 mila reais l'anno. Lo sfitto medio nella locazione residenziale tradizionale in città, secondo le rilevazioni del Secovi-SC, oscilla fra il 5% e il 9% annuo. Se l'immobile è affittato, il canone è tassato al 27,5% nella tabella progressiva dell'imposta sul reddito brasiliana — senza esenzioni, senza aliquote ridotte.
E c'è il costo d'uscita, che nessuno vuole guardare in faccia. La commissione dell'agenzia in vendita a Balneário Camboriú si standardizza al 6% sul valore dell'immobile. Il capital gain sull'eccedenza rispetto al prezzo di acquisto è tassato al 15% (con esenzione solo per vendite fino a 35 mila reais e regole specifiche di reinvestimento residenziale). Quando tutti questi numeri entrano nel calcolo, il cap rate lordo dello 0,5% mensile evapora.
| Voce | Appartamento da R$ 1,5 mln a BC | Quote di FII (R$ 1,5 mln) |
|---|---|---|
| ITBI / costi di acquisto | ~R$ 45.000 (3%) + atto notarile | ~R$ 7.500 (0,5% commissione media) |
| Yield lordo mensile | 0,45% (R$ 6.750) | 0,92% (R$ 13.800) |
| Condominio + IPTU | ~R$ 3.000/mese | R$ 0 |
| Sfitto medio annuo | 5–9% | 0% |
| Imposta sul reddito | 27,5% (PF, senza holding) | 0% (regime attuale) |
| Costo d'uscita | 6% commissione + 15% capital gain | 0,5% commissione + 20% sul guadagno |
| Yield netto mensile stimato | 0,28%–0,35% | 0,82%–0,95% |
L'esercizio è duro, ma è l'unico onesto. Un cap rate lordo dello 0,5% a Balneário Camboriú, dopo IPTU, condominio, sfitto del 7% e imposta del 27,5%, si attesta intorno allo 0,30% mensile — meno del 4% annuo senza considerare la rivalutazione dell'immobile. Il FII medio dell'IFIX paga quasi il triplo come reddito corrente, esente, con liquidità di due giorni lavorativi. È il punto di partenza dell'analisi.
Dove il FII batte il mattone: liquidità, ticket, diversificazione ed esenzione
Il FII non è nato per sostituire l'immobile; è nato per risolvere i problemi strutturali dell'immobile come veicolo d'investimento. Quattro di essi sono ineludibili e spiegano perché l'IFIX sia passato da una capitalizzazione di 70 miliardi di reais nel 2018 a oltre 240 miliardi nel 2025.
Il primo è la liquidità. Vendere un appartamento a Barra Sul a gennaio 2026, con Selic alta e lo stock pesante che il Secovi-SC ha riportato nell'ultimo Censo Imobiliário, può richiedere dai sei ai dodici mesi fino al rogito. Una quota di FII si vende in pochi secondi in qualsiasi seduta, con liquidazione D+2. Per l'investitore che ha bisogno di flessibilità — emergenza medica, opportunità altrove, trasferimento di città — quella differenza non ha prezzo.
Il secondo è il ticket. Un appartamento dignitoso a Balneário Camboriú parte da 600 mila reais. Una quota di FII costa, in media, 100 reais. L'investitore con 800 mila reais può, tramite FII, diversificare fra 12 e 20 fondi di segmenti diversi — uffici corporate, logistica, centri commerciali, crediti immobiliari, agroindustria — e decine di immobili sottostanti. Nel mattone diretto, con lo stesso capitale, compra un solo appartamento. Concentrazione geografica, settoriale e di inquilino, tutta in un unico CAP della costa catarinense.
Il terzo è la gestione professionale. Il FII ha un gestore remunerato tramite commissione, vigilato dalla CVM (la Consob brasiliana), con report gestionale mensile obbligatorio e assemblee formali. Il proprietario individuale a Balneário Camboriú opera da solo: negozia con l'inquilino, sollecita i ritardi, gestisce le manutenzioni, discute con l'amministratore. Il costo di gestione esiste su entrambi i lati, ma nel FII è incorporato nella commissione; nel mattone, è tempo e logorio personale raramente contabilizzati.
Il quarto, e oggi il più rilevante, è fiscale. Il provento distribuito dal FII rimane esente da imposta sui redditi per la persona fisica, a patto che la quota sia negoziata in borsa, il fondo abbia più di 50 quotisti e l'investitore non detenga oltre il 10% del totale. Quest'esenzione è sotto attacco da almeno tre governi. Il disegno di legge 1.087/2025, in discussione al Congresso brasiliano, propone un'aliquota del 5% sui proventi dei FII. Se approvato nei termini attuali, il FII manterrebbe comunque il vantaggio fiscale rispetto al canone residenziale — ma il margine si restringerebbe. L'investitore serio deve seguire la Commissione Affari Economici del Senato nel 2026 con la stessa attenzione che dedica al Copom (il comitato di politica monetaria brasiliano).
Dove Balneário Camboriú batte ancora il FII
Ridurre il dibattito allo yield netto sarebbe disonesto. Esistono quattro vettori in cui il mattone sulla costa catarinense offre ciò che nessun FII riesce a replicare — e ciascuno di essi cambia l'equazione dell'investitore patrimoniale.
Il primo è la leva inflazionistica nell'acquisto in fase di costruzione. In un lancio tipico di Balneário Camboriú, l'acquirente versa il 20%–30% fino alla consegna delle chiavi e finanzia il resto con un piano corretto dall'INCC. Quando l'INCC viaggia al 6% annuo e l'aspettativa di rivalutazione del quartiere nel ciclo di cantiere (24–36 mesi) supera il 25% — uno scenario plausibile in zone come Praia Brava a Itajaí e Pioneiros a Balneário Camboriú, secondo lo storico FipeZap e i report dell'ABRAINC (l'associazione brasiliana dei costruttori) — il rendimento sul capitale effettivamente investito può superare il 18% annuo nel periodo di costruzione. Nessun FII riesce strutturalmente a replicare questa leva operativa senza ricorrere al debito.
Il secondo è la rivalutazione storica. Balneário Camboriú ha guidato la classifica di rivalutazione residenziale fra le 50 città monitorate dal FipeZap in tre degli ultimi cinque anni. Il metro quadro medio è passato dai 9.800 reais del 2019 agli oltre 15.500 del 2025: oltre il 58% di crescita cumulata, contro un IPCA cumulato vicino al 39%. Nei quartieri premium la rivalutazione reale (sopra l'inflazione) ha superato il 35%. Nessun FII ha mostrato una quota con performance paragonabile nello stesso intervallo.
"La costa nord di Santa Catarina non è un mercato immobiliare qualsiasi. È una combinazione rara di domanda di migrazione interna, capitale sudamericano alla ricerca di copertura valutaria e offerta limitata di prima linea — finché questa combinazione esiste, la rivalutazione resterà sopra la media nazionale anche in cicli di Selic alta." — analisi interna del mercato, basata sugli ultimi report del Secovi-SC e del Sinduscon-Vale do Itajaí.
Il terzo è la successione patrimoniale. L'immobile può essere donato in vita con riserva di usufrutto, conferito in una holding familiare, frazionato fra eredi con regole chiare. L'ingegneria fiscale di lungo periodo, se ben strutturata, riduce l'ITCMD (l'imposta di successione e donazione brasiliana, di competenza statale) e protegge il patrimonio su più generazioni. Il FII è attività finanziaria: entra nell'inventario, paga l'ITCMD all'aliquota statale piena (in Santa Catarina, 8% sul valore di mercato della quota), e la flessibilità successoria è inferiore. Per famiglie con patrimonio sopra i 5 milioni di reais, questo dettaglio pesa.
Il quarto è l'uso proprio. Comprare un immobile per passare due mesi all'anno fronte mare è una decisione di consumo, non d'investimento — ma è una decisione che combina consumo, copertura valutaria contro l'euro e potenziale rivalutazione in un unico bene. Il FII non porta in vacanza. Chi cerca questa combinazione non si trova nello stesso problema dell'investitore che insegue solo yield, e la differenza va chiarita prima di qualunque confronto numerico.
Simulazione da R$ 800 mila: tre scenari fino al 2031
L'esercizio qui sotto applica i numeri reali del 2026 a un capitale iniziale di 800 mila reais (circa 130 mila euro al cambio attuale, indicativo), su tre scenari con orizzonte di 60 mesi (2026–2031). Le ipotesi: Selic media del 10,5% lungo il periodo (con i primi 12 mesi all'11,75% e successivo calo graduale), INCC medio del 5,5% annuo, IPCA del 4,2% annuo e dividend yield medio dell'IFIX del 10,8% — tutte e tre allineate al Bollettino Focus di maggio 2026 e ai report più recenti della CBIC.
Scenario 1 — FII con reinvestimento integrale. Gli 800 mila reais sono distribuiti su un portafoglio diversificato di 15 FII dell'IFIX, con DY del 10,8% esente, reinvestendo ogni mese tutti i proventi in nuove quote. Capitale terminale stimato nel 2031: 1,32 milioni di reais, senza considerare la variazione di quota. Con una variazione reale di quota pari all'IPCA (scenario neutro), il capitale terminale sale a 1,62 milioni. Liquidità totale lungo tutto il periodo. Rischio: mark to market nei cicli di Selic alta — nel 2025 l'IFIX ha registrato un drawdown intra-anno del 9%.
Scenario 2 — appartamento pronto a Balneário Camboriú per locazione tradizionale. Immobile da 800 mila reais in quartiere consolidato (Centro, Vila Real, parte di Barra Sul), scontati 28 mila reais di ITBI e atto notarile. Canone mensile lordo dello 0,45% (3.480 reais), scontando il 27,5% di imposta sul reddito, 1.100 reais mensili di condominio proporzionale, 4.800 reais annui di IPTU e il 7% di sfitto medio: flusso netto annuo intorno ai 17 mila reais. In 60 mesi si cumulano circa 85 mila reais di rendita netta. Una rivalutazione del 6,5% annuo (media storica recente del FipeZap per Balneário Camboriú) porta il bene a 1,09 milioni di reais nel 2031. Totale lordo all'uscita: 1,17 milioni meno il 6% di commissione e il 15% sul capital gain — circa 1,03 milioni netti in mano. Senza liquidità intermedia.
Scenario 3 — appartamento sul progetto in quartiere ad alta rivalutazione. Unità da 1,1 milioni di reais sul progetto in zona con pipeline di assorbimento forte (Praia Brava, Pioneiros, Barra Norte), con il 25% di anticipo (275 mila reais) e saldo finanziato in 36 mesi col piano corretto dall'INCC. Capitale effettivamente impegnato nei primi 36 mesi: circa 600 mila reais (anticipo più rate di cantiere). I 200 mila reais residui del capitale iniziale vengono investiti in Tesouro Selic. Alla consegna, rivalutazione stimata del 28% sul valore originario (scenario moderato, allineato allo storico di Balneário Camboriú): il bene passa a 1,4 milioni. Locazione per i 24 mesi finali e vendita nel 2031 a 1,55 milioni (rivalutazione aggiuntiva). Totale stimato nel 2031, scontati i costi: 1,28 milioni. Rischio: ritardo di cantiere, recesso contrattuale, cambiamento del ciclo di tassi che incida sulla liquidità dell'immobile finito.
In tutti gli scenari, il FII reinvestito con variazione neutra di quota è in testa. Ma il risultato è sensibile alle ipotesi: se la Selic sorprende al rialzo e resta sopra il 12% per l'intero periodo, la quota dell'IFIX scende e lo scenario 1 perde — su un immobile a Balneário Camboriú l'impatto sulla rivalutazione è minore e più lento. Se il disegno di legge 1.087/2025 passa con tassazione piena, lo scenario 1 perde da 1 a 1,5 punti percentuali aggiuntivi all'anno. D'altro canto, se l'alta stagione catarinense crolla (clima, cambio, eccesso d'offerta), lo scenario 2 peggiora. La simulazione non è una promessa di rendimento: è una mappa di sensibilità.
Conclusione: la tesi e gli errori che distruggono il risultato
La risposta numerica onesta è che, nel 2026, per l'investitore persona fisica con un cuscinetto fra 500 mila e 2 milioni di reais, il FII offre il miglior rendimento netto per unità di rischio in termini di reddito corrente — e il margine è ampio. L'immobile fisico a Balneário Camboriú si giustifica soltanto quando entrano nel calcolo una rivalutazione reale attesa sopra la media storica, la leva inflazionistica dell'INCC sul progetto, una successione patrimoniale ben strutturata o un uso proprio effettivo. Nessuno di questi vantaggi compare nel conto dello yield mensile: tutti richiedono orizzonte lungo e lettura strategica.
Quattro errori ricorrenti distruggono l'analisi prima ancora che cominci. Il primo è confrontare yield lordo contro yield lordo — il mattone perde brutalmente quando entrano i costi invisibili, e chi lo ignora compra un attivo allo 0,30% netto mensile convinto che renda lo 0,50%. Il secondo è trattare la concentrazione geografica come un dettaglio: avere il 100% del patrimonio in un solo quartiere della costa nord è rischio reale, non diversificabile all'interno dell'immobile stesso. Il terzo è dare per scontato che l'immobile "salga e basta": la base FipeZap mostra cicli in cui Balneário Camboriú è rimasta tre anni consecutivi sotto l'inflazione. Il quarto, e il più sottile, è ignorare il rischio regolatorio: l'esenzione del FII esiste oggi, è stata ridotta in passato e può essere rivista di nuovo. Chi punta tutto sul veicolo deve monitorare la CVM, il Senato e l'Agenzia delle Entrate brasiliana con la stessa serietà con cui monitora la Selic.
L'investitore sofisticato nel 2026 non sceglie fra FII e mattone. Costruisce un'allocazione che combina i due — usa il FII per reddito mensile, liquidità e diversificazione settoriale, e usa l'immobile a Balneário Camboriú per leva patrimoniale, rivalutazione del fronte mare e veicolo di successione. La domanda corretta non è mai stata "quale rende di più", ma "quale ruolo svolge ciascuno nel portafoglio". SIDE Empreendimentos segue da vicino il ciclo di lanci della costa nord di Santa Catarina e, nel canale di analisi del portale, pubblica report settimanali con la lettura incrociata fra cap rate, INCC e indicatori macro — l'investitore che vuole tenere il radar calibrato può iscriversi all'analisi gratuita e ricevere il prossimo aggiornamento via e-mail.