FII ou imóvel em Balneário Camboriú: qual rende mais em 2026
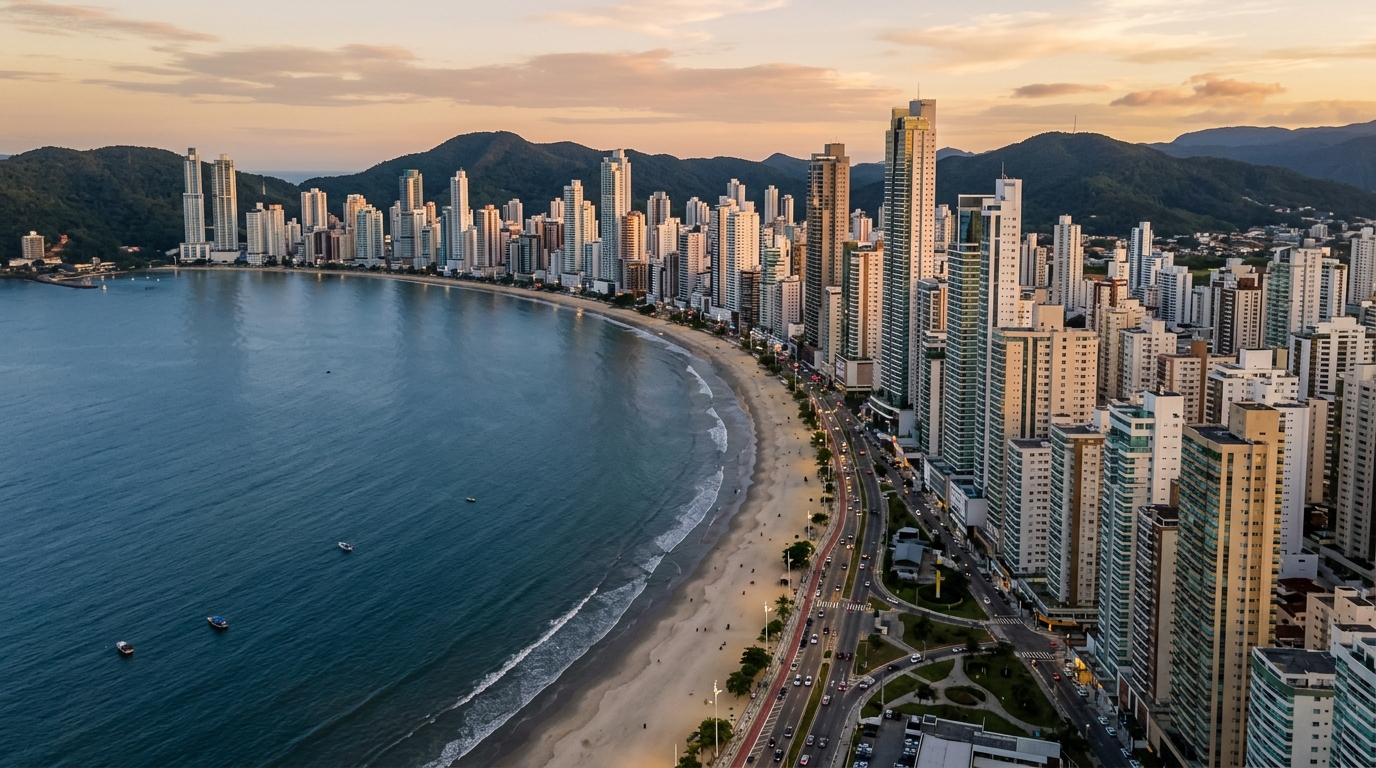
Em maio de 2026, o metro quadrado da Barra Sul em Balneário Camboriú, segundo o FipeZap, cruzou os R$ 22.800, enquanto o IFIX, o índice dos fundos imobiliários da B3, fechou abril pagando um dividend yield médio anualizado próximo de 11,4% — isento de Imposto de Renda. No mesmo período, a Selic permanece em 11,75% e a inflação medida pelo IPCA roda na casa dos 4,3% nos últimos 12 meses. É nesse pano de fundo que o investidor com R$ 500 mil, R$ 800 mil ou R$ 2 milhões em caixa precisa responder a uma pergunta aparentemente simples: comprar cotas de FII ou comprar tijolo na faixa mais cara do litoral norte de Santa Catarina?
A resposta honesta começa por recusar a comparação preguiçosa entre o yield bruto do IFIX e o aluguel bruto de um apartamento de frente para o mar. Os dois números só ficam no mesmo eixo depois de descontar impostos, custos operacionais, vacância, comissão de venda e — no caso do tijolo — o capital amarrado em ITBI, escritura, mobília e meses de carência. Este texto faz essa conta até o fim, com os números de 2026, e mostra em que cenários o FII vence, em que cenários o imóvel em Balneário Camboriú ainda derrota o papel e por que a escolha quase nunca é binária para quem tem um patrimônio acima de meio milhão.
Reenquadrar a pergunta: retorno líquido, horizonte e perfil
A primeira distorção que precisa morrer é a do "rendimento mensal". O FII paga proventos todo mês; o imóvel físico parece pagar todo mês via aluguel. A semelhança esconde diferenças estruturais que mudam a resposta do problema. Comparar 0,9% ao mês isento de FII com 0,5% bruto de cap rate residencial em BC é comparar receita líquida do papel com receita bruta do tijolo — e isso, em qualquer mesa de análise, é um erro grosseiro.
O critério correto é o retorno total líquido ajustado ao horizonte e ao perfil. Total inclui dividendo somado a variação de cota ou valorização do imóvel; líquido considera 27,5% de IR sobre aluguel para pessoa física no aluguel residencial sem holding, somado a 6% de comissão na venda e ao IR sobre ganho de capital quando o ciclo se fecha. Horizonte muda tudo: o FII tem liquidez D+2 e pode ser zerado em uma manhã; o apartamento na Barra Sul pode levar de três a doze meses para realizar valor em um ciclo de juros alto, conforme a própria pesquisa de absorção da Secovi-SC mostrou nos últimos dois anos.
O perfil do investidor pesa tanto quanto os números. Quem busca renda estável para complementar a aposentadoria não tem a mesma tolerância a marcação a mercado de quem está em fase de acumulação patrimonial. Quem mora ou pretende usar o imóvel parte do ano elimina a vacância, mas perde a base de comparação com qualquer ativo financeiro — está consumindo, não investindo. A pergunta certa, portanto, não é "qual rende mais", e sim "qual rende mais para o meu horizonte, o meu perfil tributário e o meu uso esperado do ativo".
Os números de 2026: IFIX, cap rate, temporada e o benchmark da Selic
O IFIX entrou 2026 com 121 fundos elegíveis e dividend yield médio entre 10,5% e 12% ao ano, dependendo do recorte (tijolo, papel, híbridos). Em base mensal isenta, isso significa algo entre 0,8% e 1,0% ao mês líquido. Os melhores fundos de logística e de recebíveis pulverizados pagaram acima disso ao longo de 2025, mas tiveram volatilidade de cota superior a 8% no ano — risco real, não desprezível.
O cap rate residencial em Balneário Camboriú varia conforme bairro, idade do prédio e padrão de acabamento. Em apartamentos de dois a três dormitórios na Barra Sul, Centro e Vila Real, dados cruzados de imobiliárias locais com a base do FipeZap apontam aluguel mensal equivalente a 0,35% a 0,55% do valor venal — bruto, antes de IPTU, condomínio, vacância e IR. Em frente-mar de altíssimo padrão (Pioneiros, Mirante do Quebra-Mar), o cap rate cai abaixo de 0,30%, porque o preço por metro quadrado já incorpora expectativa pesada de valorização.
A temporada muda o jogo, mas só por dois ou três meses. Um apartamento bem localizado, mobiliado e operado por gestora profissional fatura entre 0,7% e 1,1% do valor do imóvel ao mês durante dezembro, janeiro e início de fevereiro. No restante do ano, esse mesmo imóvel raramente passa de 0,2% a 0,3% mensal bruto, e a média anualizada termina próxima do aluguel residencial tradicional — quando termina, porque há temporadas em que tempestades, alta do dólar para destinos concorrentes ou simples saturação da oferta de curta temporada derrubam a ocupação. O ABIH-SC e o próprio Boletim de Conjuntura da CBIC já registraram quedas de ocupação em alta temporada em anos pós-2023.
O benchmark que importa, porém, é a Selic. Com a taxa básica em 11,75% e a perspectiva — segundo o último Boletim Focus — de queda lenta para algo entre 9,75% e 10,5% até o fim de 2026, o Tesouro Selic paga, líquido de IR após dois anos, cerca de 9,3% ao ano sem risco e com liquidez diária. Esse é o piso real do investidor. Qualquer ativo de risco que pague menos do que isso, ajustado ao próprio risco, é destruição de capital. O IFIX a 11% isento equivale, em base bruta para fins de comparação com renda fixa tributada, a algo como 13% a 14% — bem acima do piso. O imóvel em BC com cap rate líquido de 0,30% ao mês — voltaremos a esse número — equivale a 3,6% líquidos ao ano. Sem a valorização, ele perde feio da renda fixa.
Os custos invisíveis do tijolo em Balneário Camboriú
É aqui que a maioria das planilhas amadoras desmonta. O aluguel de 0,5% ao mês bruto não é o que entra no bolso do proprietário. Existe uma cascata de custos que a corretora não mostra na apresentação e que o entusiasta de imóvel ignora deliberadamente.
Começa pela compra. Em Balneário Camboriú, o ITBI gira em 3% do valor venal de referência (e a Prefeitura atualizou a base de cálculo em 2024, encarecendo a operação). Somam-se escritura e registro em cartório, que em imóvel de R$ 800 mil ficam entre R$ 18 mil e R$ 25 mil dependendo do tabelionato. Em compras na planta, a INCC (Índice Nacional de Custo da Construção) corrige o saldo devedor mês a mês — em 2025 acumulou perto de 6,4% e em 2026 deve fechar na casa dos 5% a 6%, segundo projeções da Sinduscon e da CBIC. É uma alavancagem inflacionária a favor da construtora.
Recebido o imóvel, começa a sangria mensal. O condomínio de prédio premium em Balneário Camboriú raramente fica abaixo de R$ 2.500 por mês — em torres com piscina aquecida, spa, serviço de praia, vaga dupla e portaria 24 horas, passa de R$ 3.500. O IPTU em apartamentos de R$ 1 milhão a R$ 1,5 milhão fica entre R$ 6 mil e R$ 12 mil por ano. Vacância média em locação residencial tradicional na cidade, segundo levantamento da Secovi-SC, oscila entre 5% e 9% ao ano. Se o imóvel é alugado, o aluguel é tributado em 27,5% de IR pela tabela progressiva da pessoa física — sem isenção, sem alíquota reduzida.
E há o custo de saída, que ninguém quer encarar. A comissão de imobiliária na venda em Balneário Camboriú padroniza-se em 6% sobre o valor do imóvel. Ganho de capital acima do valor de compra é tributado a 15% (com isenção apenas para vendas de até R$ 35 mil e regras específicas de reinvestimento residencial). Quando todos esses números entram na conta, o cap rate bruto de 0,5% ao mês evapora.
| Item | Apartamento R$ 1,5 mi em BC | Cota de FII (R$ 1,5 mi) |
|---|---|---|
| ITBI / corretagem na entrada | ~R$ 45.000 (3%) + escritura | ~R$ 7.500 (0,5% corretagem média) |
| Yield bruto mensal | 0,45% (R$ 6.750) | 0,92% (R$ 13.800) |
| Condomínio + IPTU | ~R$ 3.000/mês | R$ 0 |
| Vacância média anual | 5–9% | 0% |
| IR sobre rendimento | 27,5% (PF, sem holding) | 0% (regra atual) |
| Custo de saída | 6% comissão + 15% ganho capital | 0,5% corretagem + 20% sobre ganho |
| Yield líquido mensal estimado | 0,28% a 0,35% | 0,82% a 0,95% |
O exercício é cruel, mas é o único honesto. Um cap rate bruto de 0,5% em Balneário Camboriú, depois de IPTU, condomínio, vacância de 7% e IR de 27,5%, fica em torno de 0,30% ao mês — menos de 4% ao ano sem contar valorização do imóvel. O FII médio do IFIX paga quase o triplo disso em renda corrente, isenta, com liquidez de dois dias úteis. Esse é o ponto de partida da análise.
Onde o FII vence o tijolo: liquidez, ticket, diversificação e isenção
O FII não foi inventado para substituir o imóvel; foi inventado para resolver os problemas estruturais do imóvel como veículo de investimento. Quatro deles são incontornáveis e explicam por que o IFIX cresceu de R$ 70 bilhões de capitalização em 2018 para mais de R$ 240 bilhões em 2025.
O primeiro é liquidez. Vender um apartamento na Barra Sul em janeiro de 2026, com a Selic alta e o estoque pesado que a Secovi-SC reportou no último Censo Imobiliário, pode levar de seis a doze meses até o fechamento da escritura. Uma cota de FII vende-se em segundos em qualquer pregão, com liquidação D+2. Para o investidor que precisa de flexibilidade — emergência médica, oportunidade em outro ativo, mudança de cidade —, essa diferença não tem preço.
O segundo é o ticket. Um apartamento decente em Balneário Camboriú começa em R$ 600 mil. Uma cota de FII custa, em média, R$ 100. O investidor que tem R$ 800 mil pode, com FII, diversificar entre 12 a 20 fundos de segmentos diferentes — lajes corporativas, logística, shoppings, recebíveis, agro — e dezenas de imóveis subjacentes. No tijolo direto, com o mesmo capital, ele compra um apartamento. Concentração geográfica, setorial e de inquilino, tudo em um único CEP do litoral catarinense.
O terceiro é gestão profissional. O FII tem gestor remunerado por taxa de administração, fiscalizado pela CVM, com relatório gerencial mensal obrigatório e assembleias formais. O proprietário individual em BC opera sozinho: negocia inquilino, cobra atraso, gerencia obra, briga com síndico. O custo gerencial existe nos dois lados, mas no FII está embutido na taxa; no tijolo, é tempo e desgaste pessoal raramente contabilizados.
O quarto, e o mais relevante hoje, é tributário. O rendimento distribuído por FII permanece isento de IR para pessoa física, desde que a cota seja negociada em bolsa, o fundo tenha mais de 50 cotistas e o investidor detenha menos de 10% do total. Essa isenção está sob ataque há pelo menos três governos. O PL 1.087/2025, em discussão no Congresso, propõe alíquota de 5% sobre proventos de FII. Se aprovado nos moldes atuais, ainda assim o FII manteria vantagem tributária contra o aluguel residencial — mas a margem cairia. O investidor sério precisa acompanhar a Comissão de Assuntos Econômicos do Senado em 2026 com a mesma atenção que dá ao Copom.
Onde Balneário Camboriú ainda derrota o FII
Reduzir o debate a yield líquido seria desonesto. Há quatro vetores em que o tijolo na orla catarinense oferece o que nenhum FII consegue replicar — e cada um deles muda a equação do investidor patrimonial.
O primeiro é a alavancagem inflacionária na compra na planta. Em um lançamento típico de Balneário Camboriú, o comprador entrega 20% a 30% até as chaves e financia o restante via tabela com correção pelo INCC. Quando o INCC roda em 6% ao ano e a expectativa de valorização do bairro no ciclo de obra (24 a 36 meses) supera 25% — algo plausível em bairros como Praia Brava em Itajaí e Pioneiros em BC, segundo a base histórica do FipeZap e relatórios da ABRAINC —, o retorno sobre o capital efetivamente investido pode ultrapassar 18% ao ano no período de obras. Nenhum FII estruturalmente consegue essa alavancagem operacional sem dívida.
O segundo é a valorização histórica. Balneário Camboriú liderou o ranking de valorização residencial entre as 50 cidades do FipeZap em três dos últimos cinco anos. O metro quadrado médio saiu de R$ 9.800 em 2019 para mais de R$ 15.500 em 2025 — alta acumulada superior a 58% no período, contra IPCA acumulado próximo de 39%. Em bairros premium, a valorização real (acima da inflação) ultrapassou 35%. Nenhum FII teve cota com performance comparável no mesmo recorte.
"O litoral norte catarinense não é um mercado imobiliário comum. É uma combinação rara de demanda de migração interna, capital sul-americano em busca de hedge cambial e oferta limitada de orla — e enquanto essa combinação existir, a valorização vai continuar acima da média nacional, mesmo em ciclo de Selic alta." — análise interna do mercado, baseada nos últimos relatórios da Secovi-SC e do Sinduscon-Vale do Itajaí.
O terceiro é a sucessão patrimonial. Imóvel pode ser doado em vida via usufruto, integralizado em holding familiar, fracionado entre herdeiros com regras claras. A engenharia tributária no longo prazo, quando bem feita, reduz o ITCMD efetivo e protege patrimônio em mais de uma geração. FII é ativo financeiro — entra no inventário, paga ITCMD na alíquota estadual cheia (em SC, 8% sobre o valor de mercado da cota), e a flexibilidade sucessória é menor. Para famílias com patrimônio acima de R$ 5 milhões, esse detalhe pesa.
O quarto é o uso próprio. Comprar um imóvel para passar dois meses por ano em frente ao mar é decisão de consumo, não de investimento — mas é uma decisão que combina consumo, hedge cambial e potencial valorização em um único ativo. FII não veraneia. Quem busca essa combinação não está no mesmo problema do investidor que persegue apenas yield, e essa diferença precisa estar clara antes de qualquer comparação numérica.
Simulação de R$ 800 mil: três cenários até 2031
O exercício abaixo aplica os números reais de 2026 a um capital inicial de R$ 800 mil, em três cenários, com horizonte de 60 meses (2026 a 2031). As premissas: Selic média de 10,5% ao longo do período (com 12 meses iniciais em 11,75% e queda gradual), INCC médio de 5,5% ao ano, IPCA de 4,2% ao ano e dividend yield médio do IFIX de 10,8% — todas as três premissas alinhadas com o Boletim Focus de maio de 2026 e os relatórios mais recentes da CBIC.
Cenário 1 — FII com reinvestimento integral. R$ 800 mil distribuídos em uma carteira diversificada de 15 FIIs do IFIX, com DY de 10,8% isento, reinvestindo todo provento mensal em novas cotas. Capital terminal estimado em 2031: R$ 1,32 milhão, sem considerar variação de cota. Com variação real de cota equivalente ao IPCA (cenário neutro), o capital terminal vai para R$ 1,62 milhão. Liquidez total ao longo do período. Risco: marcação a mercado em ciclos de Selic alta — em 2025 o IFIX teve drawdown intra-anual de 9%.
Cenário 2 — apartamento pronto em Balneário Camboriú para locação tradicional. Imóvel de R$ 800 mil em bairro consolidado (Centro, Vila Real, partes da Barra Sul), descontados R$ 28 mil de ITBI e escritura. Aluguel mensal bruto de 0,45% (R$ 3.480), descontando 27,5% de IR, R$ 1.100 de condomínio mensal proporcional, R$ 4.800 de IPTU anual e 7% de vacância média: fluxo líquido anual em torno de R$ 17 mil. Em 60 meses, R$ 85 mil acumulados em renda líquida. Valorização do imóvel a 6,5% ao ano (média histórica recente do FipeZap para BC) leva o ativo a R$ 1,09 milhão em 2031. Total bruto na saída: R$ 1,17 milhão menos 6% de comissão e 15% sobre o ganho de capital — R$ 1,03 milhão líquido na mão. Sem liquidez intermediária.
Cenário 3 — apartamento na planta em bairro de alta valorização. Unidade de R$ 1,1 milhão na planta em região com pipeline de absorção forte (Praia Brava, Pioneiros, Barra Norte), com 25% de entrada (R$ 275 mil), saldo financiado em 36 meses pela tabela com INCC. Capital efetivamente comprometido nos 36 meses iniciais: cerca de R$ 600 mil (entrada mais parcelas de obra). Os R$ 200 mil restantes do capital inicial aplicados em Tesouro Selic. Na entrega, valorização estimada de 28% sobre o valor original (cenário moderado, alinhado com o histórico de Balneário Camboriú): imóvel passa a valer R$ 1,4 milhão. Aluguel pelos 24 meses finais e venda em 2031 a R$ 1,55 milhão (valorização adicional). Total estimado em 2031, descontados custos: R$ 1,28 milhão. Risco: atraso de obra, distrato, mudança de cenário de juros que afete liquidez do imóvel pronto.
Em todos os cenários, o FII reinvestido com variação neutra de cota lidera. Mas o resultado é sensível a hipóteses: se a Selic surpreender para cima e ficar acima de 12% por todo o período, a cota do IFIX cai e o cenário 1 perde — para um imóvel em BC, o impacto na valorização é menor e mais lento. Se o PL 1.087/2025 passar com tributação cheia, o cenário 1 perde mais 1 a 1,5 ponto percentual ao ano. Por outro lado, se a temporada catarinense desabar (clima, câmbio, oferta), o cenário 2 piora. A simulação não é uma promessa de retorno — é um mapa de sensibilidade.
Conclusão: a tese e os erros que destroem o resultado
A resposta numérica honesta é que, em 2026, para o investidor pessoa física com R$ 500 mil a R$ 2 milhões em caixa, o FII oferece o melhor retorno líquido por unidade de risco em renda corrente — e a margem é larga. O imóvel físico em Balneário Camboriú só se justifica quando entram na conta valorização real esperada acima da média histórica, alavancagem inflacionária via INCC na planta, sucessão patrimonial bem estruturada ou uso próprio efetivo. Nenhuma dessas vantagens aparece na conta do yield mensal — todas exigem horizonte longo e leitura estratégica.
Quatro erros recorrentes destroem a análise antes mesmo de ela começar. O primeiro é comparar yield bruto contra yield bruto — o tijolo perde feio quando entram os custos invisíveis, e quem ignora isso compra um ativo de 0,30% líquido ao mês acreditando que é de 0,50%. O segundo é tratar concentração geográfica como detalhe; ter 100% do patrimônio em um único bairro do litoral norte é risco real, não diversificável dentro do próprio imóvel. O terceiro é assumir que imóvel "só sobe" — a base do FipeZap mostra ciclos em que Balneário Camboriú ficou três anos consecutivos abaixo da inflação. O quarto, e mais sutil, é ignorar o risco regulatório: a isenção do FII existe hoje, foi reduzida no passado e pode ser revista de novo. Quem aposta tudo no veículo precisa monitorar a CVM, o Senado e a Receita com a mesma seriedade que monitora a Selic.
O investidor sofisticado em 2026 não escolhe entre FII e tijolo. Estrutura uma alocação que combina os dois — usa o FII para renda mensal, liquidez e diversificação setorial, e usa o imóvel em BC para alavancagem patrimonial, valorização de orla e veículo de sucessão. A pergunta correta nunca foi "qual rende mais", foi "qual papel cada um cumpre no portfólio". A SIDE Empreendimentos acompanha o ciclo de lançamentos do litoral norte catarinense de perto e, no canal de análise do portal, publica relatórios semanais com a leitura cruzada entre cap rate, INCC e indicadores macro — o investidor que quer manter o radar calibrado pode assinar a análise gratuita e receber a próxima atualização no e-mail.