صناديق FII أم عقار في بالنياريو كامبوريو 2026؟
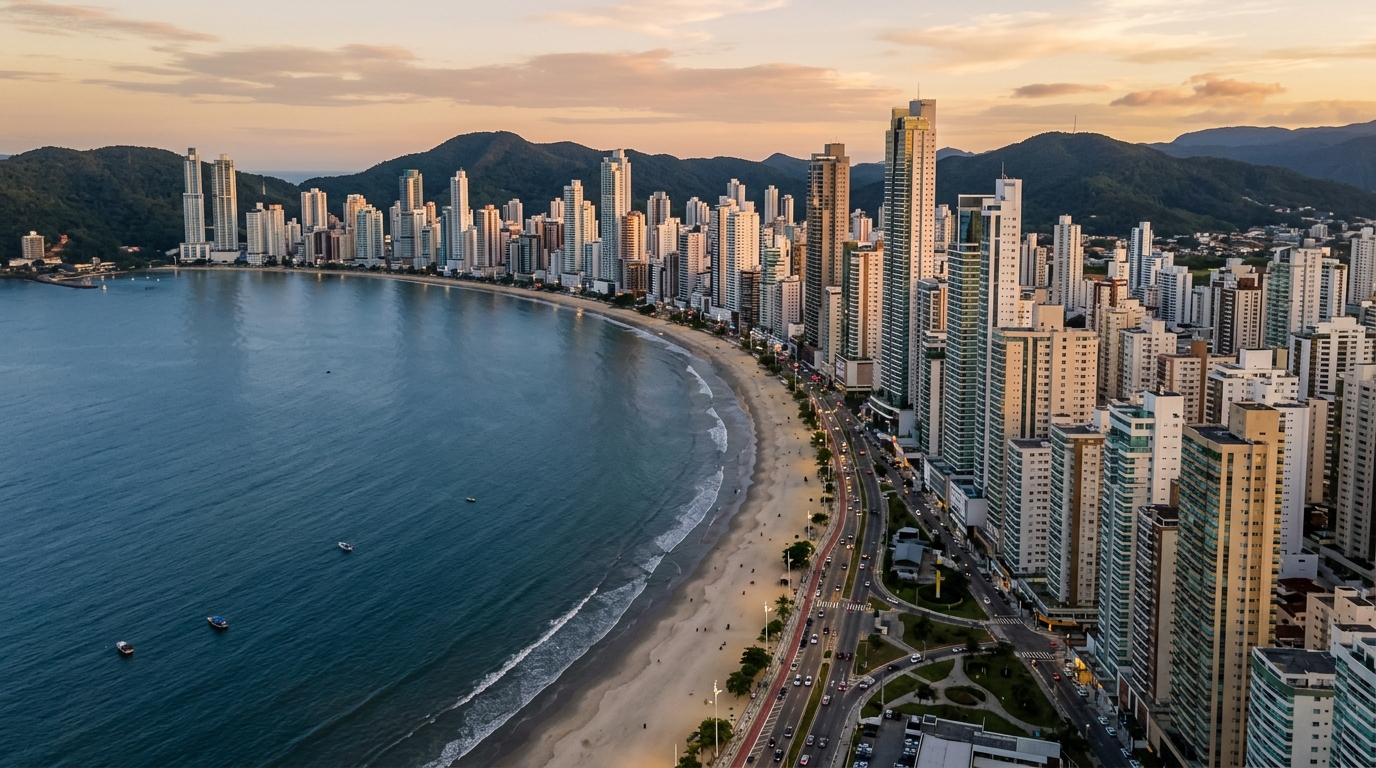
في مايو 2026، تجاوز سعر المتر المربع في حي بارا سول (Barra Sul) بمدينة بالنياريو كامبوريو (Balneário Camboriú) ساحل ولاية سانتا كاتارينا (Santa Catarina) جنوب البرازيل عتبة 22,800 ريال برازيلي (نحو 4,200 دولار أمريكي) وفقاً لمؤشر FipeZap، بينما أغلق مؤشر IFIX — وهو المؤشر المرجعي لصناديق الاستثمار العقاري المتداولة في بورصة B3 البرازيلية ومكافئها المحلي لصناديق REIT في الأسواق الخليجية والأمريكية — شهر أبريل بمتوسط عائد توزيعات سنوي (dividend yield) قريب من 11.4% معفى بالكامل من ضريبة الدخل. في الفترة ذاتها، ظل سعر الفائدة الأساسي (Selic، أي الفائدة المرجعية للبنك المركزي البرازيلي) عند 11.75%، فيما يدور التضخم وفق مؤشر IPCA (مكافئ مؤشر أسعار المستهلك) حول 4.3% خلال الاثني عشر شهراً الأخيرة. في ظل هذه الخلفية، يجد المستثمر الذي يملك ما بين 500 ألف وملياري ريال (تقريباً 92 ألف إلى 370 ألف دولار) نفسه أمام سؤال يبدو بسيطاً: شراء حصص في صندوق FII، أم اقتناء "طوب" حقيقي في الشريط الأكثر ارتفاعاً على الساحل الشمالي لسانتا كاتارينا؟
الإجابة الصادقة تبدأ برفض المقارنة الكسولة بين العائد الإجمالي لمؤشر IFIX والإيجار الإجمالي لشقة مطلة على البحر. الرقمان لا يقعان على المحور نفسه إلا بعد خصم الضرائب والتكاليف التشغيلية ومعدل الشغور وعمولة البيع — وفي حالة العقار المادي، رأس المال المجمد في ضريبة نقل الملكية (ITBI) ورسوم التوثيق والتأثيث وأشهر السماح. هذا المقال يجري الحساب حتى نهايته بأرقام 2026، ويوضح في أي السيناريوهات يتفوق صندوق FII، ومتى لا تزال العقارات في بالنياريو كامبوريو تهزم الورقة المالية، ولماذا نادراً ما يكون الخيار ثنائياً لمن يملك ثروة تتجاوز نصف مليون ريال.
إعادة صياغة السؤال: العائد الصافي، الأفق الزمني، والملف الاستثماري
أول تشويه ينبغي القضاء عليه هو خرافة "العائد الشهري". صناديق FII توزع أرباحاً شهرياً، والعقار المادي يبدو وكأنه يدفع شهرياً عبر الإيجار. لكن هذا التشابه يخفي فوارق جوهرية تغير الإجابة. مقارنة 0.9% شهرياً معفاة من الضريبة لصندوق FII بـ 0.5% إجمالية من معدل العائد العقاري (cap rate) السكني في بالنياريو كامبوريو هي مقارنة بين دخل صافٍ من الورقة المالية ودخل إجمالي من العقار — وهذا، في أي طاولة تحليل جادة، خطأ فادح.
المعيار الصحيح هو إجمالي العائد الصافي معدّلاً بحسب الأفق الزمني والملف الضريبي. الإجمالي يشمل التوزيعات مضافاً إليها تغير قيمة الحصة أو ارتفاع سعر العقار، والصافي يأخذ في الاعتبار 27.5% ضريبة دخل على إيجار السكن للشخص الطبيعي (دون استخدام شركة قابضة)، إضافة إلى 6% عمولة بيع، وضريبة أرباح رأسمالية عند الخروج. الأفق الزمني يغير كل شيء: صندوق FII يتمتع بسيولة T+2 ويمكن تصفيته في صباح واحد؛ بينما الشقة في حي بارا سول قد تستغرق من ثلاثة إلى اثني عشر شهراً لتحقيق قيمتها في دورة فائدة مرتفعة، وفقاً لأبحاث الامتصاص العقاري الصادرة عن نقابة العقارات المحلية (Secovi-SC) خلال العامين الماضيين.
الملف الاستثماري للمستثمر لا يقل أهمية عن الأرقام. من يبحث عن دخل ثابت يكمّل تقاعده ليس لديه التحمل ذاته لتقلبات الأسعار مقارنة بمن لا يزال في طور تكوين الثروة. ومن ينوي السكن في العقار أو استخدامه جزءاً من السنة يلغي الشغور، لكنه يفقد قاعدة المقارنة مع أي أصل مالي — فهو يستهلك، لا يستثمر. السؤال الصحيح إذن ليس "أيهما يدر أكثر"، بل "أيهما يدر أكثر بالنسبة لأفقي الزمني، ولوضعي الضريبي، وللاستخدام المتوقع للأصل".
أرقام 2026: مؤشر IFIX، معدل العائد، الموسم السياحي، ومرجعية فائدة Selic
دخل مؤشر IFIX عام 2026 وهو يضم 121 صندوقاً مؤهلاً، بمتوسط عائد توزيعات يتراوح بين 10.5% و12% سنوياً، تبعاً للشريحة (صناديق العقار المادي، صناديق الأوراق العقارية، الصناديق الهجينة). على أساس شهري ومعفى من الضريبة، يعني هذا ما بين 0.8% و1.0% شهرياً صافياً. أما أفضل صناديق اللوجستيات والديون العقارية المجمّعة فقد سددت أعلى من ذلك خلال 2025، لكنها سجلت تقلباً في سعر الحصة فاق 8% في العام — مخاطرة حقيقية لا يصح تجاهلها.
معدل العائد السكني في بالنياريو كامبوريو يتفاوت حسب الحي وعمر المبنى ومستوى التشطيب. في شقق غرفتين إلى ثلاث غرف ضمن أحياء Barra Sul، Centro، Vila Real، تظهر بيانات الوكالات المحلية متقاطعةً مع قاعدة FipeZap إيجاراً شهرياً يعادل من 0.35% إلى 0.55% من القيمة السوقية — قبل خصم ضريبة العقارات البلدية (IPTU، المكافئ المحلي لرسوم البلدية السنوية) ورسوم الصيانة المشتركة والشغور وضريبة الدخل. في الواجهة البحرية فائقة الفخامة (أحياء Pioneiros وMirante do Quebra-Mar)، يهبط المعدل دون 0.30%، لأن سعر المتر بات يتضمن توقعات ارتفاع كبيرة مسبقاً.
الموسم السياحي يغير اللعبة، لكن لشهرين أو ثلاثة فقط. شقة مفروشة في موقع جيد تديرها شركة محترفة تجني ما بين 0.7% و1.1% شهرياً من قيمة العقار خلال ديسمبر ويناير وأوائل فبراير. أما في بقية السنة، فإن العائد الإجمالي الشهري نادراً ما يتجاوز 0.2% إلى 0.3%، فيقترب المتوسط السنوي من إيجار السكن التقليدي — هذا إن استقر، لأن هناك مواسم تنخفض فيها الإشغال بسبب العواصف أو ارتفاع الدولار الذي يحول السياح إلى وجهات منافسة، أو ببساطة بسبب تخمة عرض الإيجارات قصيرة الأمد. وقد سجلت كل من جمعية الفنادق المحلية (ABIH-SC) ونشرة المرصد العقاري للاتحاد الصناعي للبناء (CBIC) تراجعات في الإشغال خلال المواسم العالية لسنوات ما بعد 2023.
لكن المرجعية الحقيقية للمستثمر هي فائدة Selic. مع بقاء السعر الأساسي عند 11.75%، وتوقّع — وفق آخر نشرة Focus التي يُصدرها البنك المركزي البرازيلي — تراجع تدريجي إلى ما بين 9.75% و10.5% بحلول نهاية 2026، تدفع سندات Tesouro Selic الحكومية صافياً بعد سنتين نحو 9.3% سنوياً دون مخاطر وبسيولة يومية. هذا هو الأرضية الحقيقية لأي مستثمر. كل أصل خطر يدر أقل من ذلك، بعد تعديله للمخاطر، هو تدمير لرأس المال. مؤشر IFIX عند 11% معفياً يعادل، على أساس إجمالي للمقارنة مع الدخل الثابت الخاضع للضريبة، نحو 13% إلى 14% — أعلى بكثير من الأرضية. أما العقار في بالنياريو كامبوريو بمعدل صافٍ 0.30% شهرياً — وسنعود إلى هذا الرقم — فيعادل 3.6% صافياً سنوياً. وبدون الاحتساب للارتفاع السعري للعقار، يخسر بفارق كبير أمام الدخل الثابت.
التكاليف الخفية للعقار في بالنياريو كامبوريو
هنا تنهار غالبية الجداول الهاوية. إيجار 0.5% شهرياً إجمالاً ليس ما يصل فعلاً إلى جيب المالك. هناك سلسلة من التكاليف لا يعرضها الوسيط في العرض التقديمي، ويتجاهلها عاشق العقار عمداً.
تبدأ القصة من الشراء. في بالنياريو كامبوريو، تدور ضريبة نقل الملكية (ITBI) حول 3% من القيمة المرجعية للعقار (وقد حدّثت البلدية قاعدة الاحتساب عام 2024 ما رفع تكلفة العملية). يُضاف إليها التوثيق والتسجيل العقاري، وهما يكلفان في عقار بـ 800 ألف ريال ما بين 18 و25 ألف ريال حسب مكتب التوثيق. في عمليات الشراء على الخارطة، يرفع مؤشر INCC (المؤشر الوطني لتكلفة البناء، وهو المعيار المعتمد لتعديل أقساط العقارات قيد الإنشاء في البرازيل) الرصيد المستحق شهرياً — فقد تراكم في 2025 قرابة 6.4% وفي 2026 يُتوقّع أن يغلق بين 5% و6% بحسب توقعات الاتحاد الصناعي للبناء (Sinduscon) ومرصد CBIC. هذه رافعة تضخمية لصالح شركة المقاولات.
بعد استلام العقار يبدأ النزيف الشهري. رسوم الصيانة المشتركة في برج راقٍ في بالنياريو كامبوريو نادراً ما تنزل دون 2,500 ريال شهرياً، وفي الأبراج التي تضم مسبحاً مدفّأ وسبا وخدمة شاطئ ومواقف مزدوجة وحراسة على مدار الساعة، تتجاوز 3,500 ريال. ضريبة IPTU في الشقق التي تتراوح قيمتها بين مليون و1.5 مليون ريال تصل إلى ما بين 6 و12 ألف ريال سنوياً. متوسط الشغور في الإيجار السكني التقليدي بالمدينة، وفقاً لمسح Secovi-SC، يتذبذب بين 5% و9% سنوياً. وإذا أُجّر العقار، فإن الإيجار يخضع لضريبة دخل بنسبة 27.5% وفقاً للجدول التصاعدي للأشخاص الطبيعيين — بلا إعفاء ولا شريحة مخفضة.
ثم تأتي تكلفة الخروج التي لا يحب أحد مواجهتها. عمولة الوكيل العقاري في البيع داخل بالنياريو كامبوريو ثابتة عند 6% من قيمة العقار. وأرباح رأس المال فوق سعر الشراء تخضع لضريبة 15% (مع إعفاء فقط للبيوعات حتى 35 ألف ريال وقواعد محددة لإعادة الاستثمار السكني). حين تدخل كل هذه الأرقام في الحساب، يتبخر معدل العائد الإجمالي البالغ 0.5% شهرياً.
| البند | شقة بـ 1.5 مليون ريال في بالنياريو كامبوريو | حصص FII (1.5 مليون ريال) |
|---|---|---|
| ITBI + عمولة دخول | ~45,000 ريال (3%) + توثيق | ~7,500 ريال (0.5% عمولة وساطة) |
| عائد شهري إجمالي | 0.45% (6,750 ريال) | 0.92% (13,800 ريال) |
| صيانة + IPTU | ~3,000 ريال/شهر | صفر |
| متوسط الشغور السنوي | 5–9% | صفر |
| ضريبة الدخل على الريع | 27.5% (شخص طبيعي بلا قابضة) | 0% (وفق القاعدة الحالية) |
| تكلفة الخروج | 6% عمولة + 15% أرباح رأسمالية | 0.5% عمولة + 20% على الربح |
| العائد الشهري الصافي المُقدّر | 0.28% إلى 0.35% | 0.82% إلى 0.95% |
التمرين قاسٍ، لكنه الوحيد الصادق. معدل عائد إجمالي 0.5% في بالنياريو كامبوريو، بعد IPTU والصيانة وشغور 7% وضريبة دخل 27.5%، يستقر حول 0.30% شهرياً — أقل من 4% سنوياً دون احتساب ارتفاع قيمة العقار. متوسط صناديق IFIX يدفع نحو ثلاثة أضعاف ذلك دخلاً جارياً، معفياً، بسيولة يومين عمل. هذه هي نقطة الانطلاق التحليلية.
أين يتفوق صندوق FII على العقار: السيولة، الحد الأدنى، التنويع، والإعفاء الضريبي
لم تُبتكر صناديق FII لتحل محل العقار، بل لتحل مشاكله البنيوية كأداة استثمار. أربع منها لا مفر منها وتفسر لماذا قفزت رسملة IFIX من 70 مليار ريال عام 2018 إلى أكثر من 240 مليار ريال عام 2025.
الأولى هي السيولة. بيع شقة في Barra Sul في يناير 2026، مع ارتفاع Selic وثقل المخزون الذي أبلغت عنه Secovi-SC في آخر تعداد عقاري، قد يستغرق ستة إلى اثني عشر شهراً حتى توقيع العقد النهائي. أما حصة FII فتباع في ثوانٍ في أي جلسة تداول، مع تسوية T+2. هذا الفارق لا يُقدَّر بثمن للمستثمر الذي يحتاج إلى مرونة — طارئ طبي، فرصة في أصل آخر، تغيير مدينة.
الثانية هي الحد الأدنى للاستثمار. شقة لائقة في بالنياريو كامبوريو تبدأ من 600 ألف ريال. حصة FII تكلف في المتوسط 100 ريال. المستثمر الذي يملك 800 ألف ريال يستطيع، عبر FII، التنويع بين 12 إلى 20 صندوقاً من قطاعات مختلفة — مكاتب فاخرة، لوجستيات، مراكز تجارية، ديون عقارية، أصول زراعية — وعشرات العقارات الأساسية. أما في العقار المادي بنفس رأس المال، فلا يشتري سوى شقة واحدة. تركيز جغرافي وقطاعي ومستأجر واحد، الكل في رمز بريدي واحد على الساحل.
الثالثة هي الإدارة الاحترافية. صندوق FII لديه مدير محترف يتقاضى رسوم إدارة، يخضع للرقابة من هيئة الأوراق المالية البرازيلية (CVM، المكافئ لـ SEC الأمريكية)، مع تقرير إداري شهري إلزامي وجمعيات عمومية رسمية. أما المالك الفرد في بالنياريو كامبوريو فيعمل بمفرده: يفاوض المستأجر، يلاحق المتأخرات، يدير الصيانة، يتصارع مع رئيس اتحاد الملاك. التكلفة الإدارية قائمة في الجانبين، لكنها مدفوعة في الصندوق ضمن الرسوم، أما في العقار فهي وقت وإرهاق شخصي لا يُحتسبان إحصائياً.
الرابعة، والأكثر أهمية اليوم، هي الجانب الضريبي. يبقى الريع الموزّع من صندوق FII معفى من ضريبة الدخل للشخص الطبيعي، شريطة أن تكون الحصة متداولة في البورصة، وأن يضم الصندوق أكثر من 50 مساهماً، وألا يمتلك المستثمر أكثر من 10% من إجمالي الحصص. هذا الإعفاء يتعرض لتهديد منذ ثلاث حكومات على الأقل. مشروع القانون PL 1.087/2025 المعروض في الكونغرس يقترح فرض ضريبة 5% على ريع صناديق FII. حتى لو أُقرّ بالصيغة الحالية، يبقى الصندوق محتفظاً بميزة ضريبية أمام الإيجار السكني — لكن الفارق سيتقلص. المستثمر الجاد ينبغي أن يتابع لجنة الشؤون الاقتصادية في مجلس الشيوخ خلال 2026 بنفس الجدية التي يولي بها للجنة السياسة النقدية في البنك المركزي.
أين لا تزال بالنياريو كامبوريو تهزم صناديق FII
تقليص النقاش إلى العائد الصافي وحده سيكون غير منصف. هناك أربعة محاور يقدم فيها العقار على الواجهة البحرية لسانتا كاتارينا ما لا يستطيع أي صندوق FII تكراره — وكل واحد منها يبدّل معادلة مستثمر الثروة.
الأول هو الرافعة التضخمية في الشراء على الخارطة. في إطلاق عقاري نموذجي في بالنياريو كامبوريو، يدفع المشتري 20% إلى 30% حتى تسلم المفاتيح ويموّل الباقي عبر جدول مرتبط بمؤشر INCC. حين يدور هذا المؤشر عند 6% سنوياً، ويتجاوز ارتفاع سعر الحي خلال دورة البناء (24 إلى 36 شهراً) نسبة 25% — وهو أمر مرجح في أحياء مثل Praia Brava في إيتاخاي (Itajaí) وPioneiros في بالنياريو كامبوريو، استناداً إلى السلسلة التاريخية لـ FipeZap وتقارير غرفة المطورين العقاريين (ABRAINC) — فإن العائد على رأس المال المدفوع فعلياً قد يتجاوز 18% سنوياً خلال فترة البناء. لا يستطيع أي صندوق FII بنيوياً تحقيق هذه الرافعة التشغيلية دون ديون.
الثاني هو الارتفاع التاريخي للأسعار. تصدّرت بالنياريو كامبوريو ترتيب الارتفاع العقاري السكني بين أكبر 50 مدينة في مؤشر FipeZap في ثلاث من السنوات الخمس الماضية. ارتفع متوسط المتر المربع من 9,800 ريال عام 2019 إلى ما يزيد على 15,500 ريال عام 2025 — أي تراكم يفوق 58% في الفترة، مقابل تضخم تراكمي قارب 39%. في الأحياء الفاخرة، تجاوز الارتفاع الحقيقي (فوق التضخم) نسبة 35%. لم يحقق أي صندوق FII أداء مماثلاً لحصته في الفترة ذاتها.
"الساحل الشمالي لسانتا كاتارينا ليس سوقاً عقارياً عادياً. إنه مزيج نادر من طلب الهجرة الداخلية، ورؤوس أموال من أمريكا الجنوبية تبحث عن تحوّط من تذبذب العملة، وعرض محدود من الواجهة البحرية — وما دام هذا المزيج قائماً، سيستمر الارتفاع فوق المعدل الوطني، حتى في دورة Selic مرتفعة." — تحليل داخلي للسوق، استناداً إلى أحدث تقارير Secovi-SC وSinduscon-Vale do Itajaí.
الثالث هو نقل الثروة بين الأجيال. العقار يمكن منحه في حياة المالك عبر حق الانتفاع، أو إدماجه في شركة قابضة عائلية، أو تقسيمه بين الورثة بقواعد واضحة. الهندسة الضريبية على المدى الطويل، إذا أُحسن تنفيذها، تقلل من ضريبة الإرث (ITCMD، ضريبة الميراث الولائية في البرازيل) وتحمي الثروة لأكثر من جيل. أما صندوق FII فهو أصل مالي يدخل في التركة، ويدفع ITCMD بالنسبة الكاملة المعمول بها في الولاية (8% على القيمة السوقية للحصة في سانتا كاتارينا)، والمرونة التوريثية فيه أقل. للعائلات التي تتجاوز ثروتها 5 ملايين ريال، يثقل هذا الجانب في الميزان.
الرابع هو الاستخدام الشخصي. شراء عقار لقضاء شهرين سنوياً مطلاً على البحر هو قرار استهلاكي لا استثماري — لكنه قرار يجمع بين الاستهلاك والتحوط من العملة وإمكانية ارتفاع القيمة في أصل واحد. صناديق FII لا تذهب في عطلة صيفية. من يبحث عن هذا المزيج لا يواجه ذات معضلة المستثمر الذي يطارد العائد فقط، ويجب أن يكون هذا الفارق واضحاً قبل أي مقارنة رقمية.
محاكاة 800 ألف ريال: ثلاثة سيناريوهات حتى 2031
التمرين أدناه يطبق أرقام 2026 الحقيقية على رأس مال أولي قدره 800 ألف ريال، ضمن ثلاثة سيناريوهات، بأفق 60 شهراً (2026 إلى 2031). الافتراضات: متوسط Selic 10.5% خلال الفترة (مع 12 شهراً أولى عند 11.75% وتراجع تدريجي)، ومتوسط INCC 5.5% سنوياً، وIPCA 4.2% سنوياً، ومتوسط عائد توزيعات IFIX عند 10.8% — وكلها متسقة مع نشرة Focus الصادرة في مايو 2026 وآخر تقارير CBIC.
السيناريو الأول — صندوق FII مع إعادة استثمار كاملة. 800 ألف ريال موزعة على محفظة متنوعة من 15 صندوقاً من IFIX، بعائد توزيعات 10.8% معفى، مع إعادة استثمار كامل التوزيعات في حصص جديدة. رأس المال المتوقع في 2031: 1.32 مليون ريال، دون احتساب تغير سعر الحصة. وبافتراض ارتفاع حقيقي للحصة يعادل IPCA (سيناريو محايد)، يصعد رأس المال إلى 1.62 مليون ريال. سيولة كاملة طوال الفترة. المخاطرة: تقلب القيمة السوقية في دورات Selic المرتفعة — ففي 2025، سجل IFIX انخفاضاً مؤقتاً بلغ 9% خلال العام.
السيناريو الثاني — شقة جاهزة في بالنياريو كامبوريو للإيجار التقليدي. عقار بـ 800 ألف ريال في حي مستقر (Centro، Vila Real، أجزاء من Barra Sul)، بعد خصم 28 ألف ريال لـ ITBI والتوثيق. إيجار شهري إجمالي 0.45% (3,480 ريال)، بعد خصم 27.5% ضريبة، و1,100 ريال صيانة شهرية، و4,800 ريال IPTU سنوياً، و7% شغور متوسط: التدفق الصافي السنوي قرابة 17 ألف ريال. في 60 شهراً، يتراكم 85 ألف ريال دخلاً صافياً. ارتفاع العقار بـ 6.5% سنوياً (المتوسط التاريخي الأخير لـ FipeZap في بالنياريو كامبوريو) يرفع الأصل إلى 1.09 مليون ريال في 2031. إجمالي الخروج: 1.17 مليون ريال ناقص 6% عمولة و15% ضريبة أرباح رأسمالية — أي 1.03 مليون ريال صافياً. بلا سيولة وسيطة.
السيناريو الثالث — شقة على الخارطة في حي ذي ارتفاع قوي. وحدة بـ 1.1 مليون ريال على الخارطة في منطقة بطلب امتصاص قوي (Praia Brava، Pioneiros، Barra Norte)، بدفعة أولى 25% (275 ألف ريال)، والباقي مموَّل على 36 شهراً بجدول مرتبط بـ INCC. رأس المال الفعلي الملتزم خلال الـ 36 شهراً الأولى: حوالي 600 ألف ريال (دفعة أولى مضافاً إليها أقساط البناء). المبلغ المتبقي وقدره 200 ألف ريال يُستثمر في Tesouro Selic. عند التسليم، يُقدّر ارتفاع القيمة بنحو 28% فوق السعر الأصلي (سيناريو معتدل متسق مع تاريخ بالنياريو كامبوريو): يصبح العقار 1.4 مليون ريال. ثم تأجيره خلال الـ 24 شهراً الأخيرة وبيعه عام 2031 بسعر 1.55 مليون ريال. الإجمالي المقدّر في 2031 بعد خصم التكاليف: 1.28 مليون ريال. المخاطرة: تأخر الإنجاز، فسخ العقد، تغير ظروف الفائدة على نحو يؤثر في سيولة العقار الجاهز.
في كل السيناريوهات، يتصدر صندوق FII بإعادة الاستثمار مع ارتفاع حصة محايد. لكن النتيجة حساسة للافتراضات: إذا فاجأت Selic بالارتفاع وتجاوزت 12% طوال الفترة، تتراجع حصة IFIX ويخسر السيناريو الأول — أما العقار في بالنياريو كامبوريو فيكون الأثر على ارتفاع قيمته أبطأ وأقل حدة. وإذا أُقر مشروع القانون PL 1.087/2025 بالتطبيق الضريبي الكامل، يخسر السيناريو الأول 1 إلى 1.5 نقطة مئوية إضافية سنوياً. في المقابل، إذا انهار الموسم السياحي في سانتا كاتارينا (المناخ، العملة، فائض العرض)، يسوء السيناريو الثاني. هذه المحاكاة ليست وعداً بعائد — بل خريطة حساسية.
الخلاصة: الفرضية والأخطاء التي تدمّر النتيجة
الإجابة الرقمية الصادقة هي أنه في عام 2026، بالنسبة للمستثمر الفرد الذي يملك ما بين 500 ألف وملياري ريال نقداً، يقدم صندوق FII أفضل عائد صافٍ لكل وحدة مخاطرة في الدخل الجاري — والفارق واسع. العقار المادي في بالنياريو كامبوريو لا يبرَّر إلا حين يدخل في الحساب ارتفاع حقيقي متوقع أعلى من المتوسط التاريخي، أو رافعة تضخمية عبر INCC في الشراء على الخارطة، أو تخطيط ميراثي محكم، أو استخدام شخصي فعلي. لا تظهر أي من هذه المزايا في حساب العائد الشهري — كلها تتطلب أفقاً طويلاً وقراءة استراتيجية.
أربعة أخطاء متكررة تدمر التحليل قبل أن يبدأ. الأول هو مقارنة العائد الإجمالي مع العائد الإجمالي — العقار يخسر بفارق كبير حين تدخل التكاليف الخفية، ومن يتجاهل ذلك يشتري أصلاً يدر 0.30% صافياً شهرياً معتقداً أنه يدر 0.50%. الثاني هو معاملة التركيز الجغرافي كتفصيل ثانوي؛ امتلاك 100% من الثروة في حي واحد على الساحل الشمالي مخاطرة حقيقية لا يمكن تنويعها داخل العقار نفسه. الثالث هو الافتراض بأن "العقار لا يهبط" — قاعدة FipeZap تظهر دورات بقيت فيها بالنياريو كامبوريو ثلاث سنوات متتالية دون التضخم. الرابع، والأكثر خفاء، هو تجاهل المخاطر التنظيمية: إعفاء صناديق FII قائم اليوم، تم تخفيضه في الماضي، ويمكن مراجعته من جديد. من يضع كل شيء في هذه الأداة عليه أن يتابع CVM ومجلس الشيوخ وهيئة الضرائب بنفس جدية متابعته لـ Selic.
المستثمر المتطور في 2026 لا يختار بين FII والعقار. بل يبني توزيعاً يجمع الاثنين — يستخدم FII للدخل الشهري والسيولة والتنويع القطاعي، ويستخدم العقار في بالنياريو كامبوريو للرفع المالي للثروة وارتفاع قيمة الواجهة البحرية وأداة التوريث. السؤال الصحيح لم يكن يوماً "أيهما يدر أكثر"، بل "ما الدور الذي يلعبه كل منهما في المحفظة". تتابع SIDE Empreendimentos دورة الإطلاقات العقارية على الساحل الشمالي لسانتا كاتارينا عن كثب، وتنشر عبر قناة التحليل في بوابتها تقارير أسبوعية تقرأ بشكل متقاطع معدل العائد العقاري وINCC والمؤشرات الكلية — ويستطيع المستثمر الراغب في الحفاظ على رادار معاير الاشتراك في التحليل المجاني لتلقي التحديث القادم عبر البريد الإلكتروني.