Земля на побережье Санта-Катарины: рост цен 2026
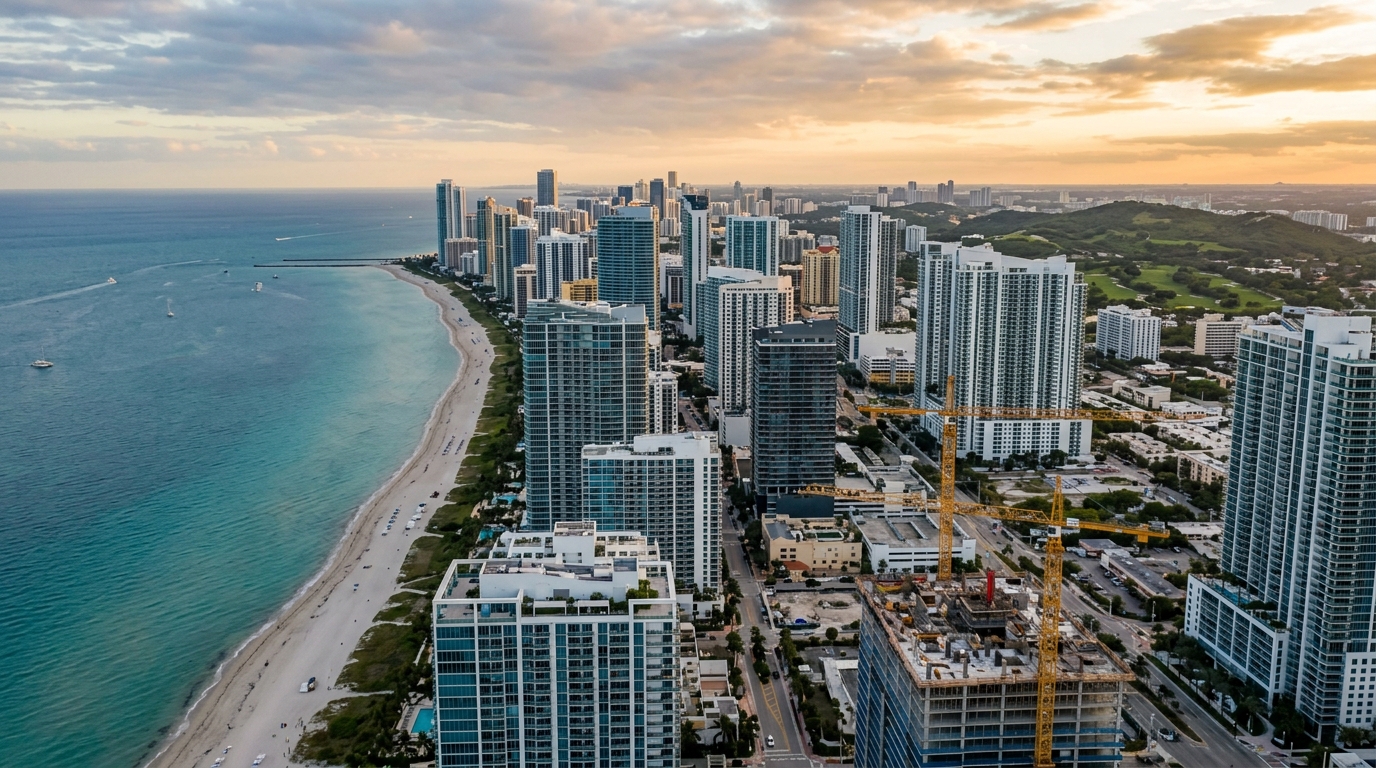
В мае 2026 года объявленная стоимость квадратного метра в новых жилых комплексах Balneário Camboriú вновь приблизилась к отметке 12,5 тыс. бразильских реалов (около 2 500 долл. США), согласно индексу FipeZap, тогда как соседняя Itapema удерживала уровень 12,2 тыс. реалов — цифра, которая ещё пять лет назад фактически считалась потолком для Флорианополиса. Itajaí, город-предприятие, в порту которого обрабатывается второй по величине контейнерный поток страны, идёт следом: здесь хорошо расположенные городские участки редко переходят из рук в руки дешевле 8 тыс. реалов за квадратный метр строительного потенциала. Для инвестора, ищущего реальные активы, обеспеченные демографией и инфраструктурой, центральное и северное побережье штата Santa Catarina перестало быть нишевой идеей: оно стало одним из самых востребованных сегментов бразильского рынка недвижимости. Главный вопрос 2026 года уже не «стоит ли заходить», а «в каком микрорегионе, по какой цене и против каких рисков».
Срез 2026 в цифрах: что говорят FipeZap, Secovi-SC и CBIC
Индекс FipeZap по продажам нового жилья, публикуемый совместно с Secovi-SC (профессиональным синдикатом застройщиков штата), уже более трёх лет держит Balneário Camboriú на вершине национального рейтинга. По последним замерам 2026 года средняя цена квадратного метра в городе колеблется в диапазоне 12 500–12 700 реалов, опережая Сан-Паулу и даже элитный район Leblon в Рио по отдельным локациям. Itapema стабильно держится около 12 300 реалов, а Itajaí, с меньшим объёмом премиального продукта, варьируется от 9 000 до 10 500 реалов — при этом эксклюзивный закрытый кондоминиум Praia Brava фиксирует запуски башен-икон по цене свыше 25 тыс. реалов за квадратный метр.
Важен не абсолютный уровень, а реальная динамика. С 2020 по 2025 год бюллетени CBIC (Палаты строительной отрасли) и Sinduscon-SC консолидировали номинальный рост средней цены продажи в Balneário Camboriú выше 110% — при накопленной инфляции IPCA (официальный потребительский индекс Бразилии) около 38% и INCC-DI (индекс стоимости строительных работ) примерно 56% за тот же период. В реальном выражении прирост цен составил 45–55% — уровень, недостижимый для зрелых рынков. Itapema продемонстрировала ещё более острое поведение, с реальным ростом около 70% за пятилетку, а Itajaí прибавила порядка 40% сверх IPCA.
Эти цифры рисуют недвусмысленную картину: прибрежная ось между Itajaí и Balneário Camboriú вела себя как актив, а не как потребительский товар. Для инвестора вопрос становится структурным — какая часть этой премии устойчива, а какая является сжатием cap rate, вызванным дефицитом, миграционным потоком и периодом исторически низкой базовой ставки Selic.
Микрорегионы в ускоренном цикле: где открыто окно входа
Смотреть на побережье Santa Catarina как на единый рынок — первая ошибка иностранного инвестора. В 2026 году здесь параллельно работают как минимум четыре разных цикла, и каждый отвечает на собственные драйверы.
Itajaí переживает индустриально-портовый цикл. Расширение Порта Itajaí, продвижение дублёра федеральной трассы BR-101 на северном участке и консолидация логистического кластера вокруг регионального аэропорта подтолкнули спрос на качественное жильё в зонах, прилегающих к центру, к району São Vicente и, прежде всего, к Praia Brava. Данные ABRAINC-Fipe за 2025 год показывают, что в Itajaí была одна из самых низких в штате долей расторжений договоров (ниже 8%) в сочетании с месячной поглощаемостью выше исторической средней — признак реального, а не спекулятивного спроса.
Itapema и Meia Praia остаются самым спекулятивным рынком тройки. Предложение участков под вертикальную застройку резко сократилось после пересмотра генерального плана 2022 года, а отношение запасов лонч-продуктов к месячной поглощаемости упало до шести–восьми месяцев — порог, который классически определяет перегретый рынок. Здесь подорожание земли оторвалось от экономической состоятельности проектов, и часть премии уже отыграна.
Северное побережье — Penha, Balneário Piçarras и Barra Velha — выступает окном входа 2026 года. Средний квадратный метр на старте продаж здесь ещё держится в диапазоне 6–8 тыс. реалов, туристическая инфраструктура (парк аттракционов Beto Carrero, марины, отели международных брендов) уже зрелая, а недавно обновлённые генеральные планы закрепляют коэффициенты застройки, которых давно нет в BC. Это регион, где спред между стоимостью земли и потенциальным VGV (Valor Geral de Vendas — общий объём продаж проекта) сохраняет операционную маржу, здоровую для девелопера.
Наконец, северная часть острова Флорианополиса — Jurerê, Canasvieiras, Ingleses, Santinho — работает в параллельном цикле, который ведут спрос на второе жильё и удалённая работа высокодоходных профессионалов, а не постоянная иммиграция. FipeZap показывает Jurerê Internacional с метром выше 18 тыс. реалов в люкс-сегменте, но объём сделок здесь ограничивает доступ для среднего инвестора.
| Микрорегион | Средний м² FipeZap (2026) | Реальный рост 2020–2025 | Запас/поглощение | Профиль цикла |
|---|---|---|---|---|
| Balneário Camboriú | 12 500 – 12 700 BRL | +48% | 12–14 мес. | Зрелый / люкс |
| Itapema / Meia Praia | 12 200 – 12 400 BRL | +70% | 6–8 мес. | Перегретый |
| Itajaí / Praia Brava | 9 000 – 10 500 BRL | +41% | 9–11 мес. | Структурный |
| Северное побережье (Penha / Piçarras) | 6 000 – 8 000 BRL | +33% | 10–12 мес. | Окно входа |
| Север острова (Floripa) | 11 000 – 18 000 BRL | +38% | 14–16 мес. | Ниша / второе жильё |
Математика земли: почему сырой актив остаётся лучшим прокси
Опытный инвестор, заходящий на побережье Santa Catarina, редко покупает квартиру на стадии котлована в качестве основного инструмента. Он покупает землю — как правило, уже урбанизированную и с определённым строительным потенциалом, — потому что именно в этом активе сосредоточен самый широкий спред цикла. Логика прямая: стоимость земли равна потенциальному VGV минус себестоимость строительства, минус маржа девелопера, минус налоги по операции. Когда INCC растёт медленнее, чем продажная цена метра, земля поглощает почти всю эту разницу.
В 2026 году INCC-DI накопленный за последние двенадцать месяцев составляет около 5,8%, а CUB-SC (региональный референс-индекс себестоимости жилого строительства, публикуемый Sinduscon) для стандартного жилья высокого класса держится около 4 150 реалов за метр. Параллельно объявленный квадратный метр на оси BC–Itapema прибавил за тот же интервал 9–12%. Это расхождение — цена растёт почти вдвое быстрее затрат — и поддерживает инвестиционный тезис.
Коэффициент использования участка, заданный генеральным планом, — переменная, определяющая всё остальное. В Itapema пересмотр 2022 года существенно снизил коэффициенты в плотно застроенных зонах. В Balneário Camboriú возмездная передача права на строительство, действующая с 2008 года и ужесточённая последующими редакциями, прогрессивно удорожает вертикальную застройку. Один и тот же участок 1 000 м² в соседних кварталах может иметь строительный потенциал 4 000 м² или 12 000 м² исключительно по зонированию — и эта разница на 100% определяет финансовую состоятельность любого проекта.
На этапе структурирования входа доминирующим инструментом остаётся пермута (бартерный обмен земли на готовый продукт) — физическая или финансовая. При физической пермуте собственник получает готовые юниты (обычно от 15% до 25% от общего VGV проекта). При финансовой — процент с продаж, как правило, привязанный к INCC. В условиях умеренного INCC и высокой Selic финансовая пермута, как правило, выгоднее владельцу земли; при разгоняющемся INCC лучше защищает физическая.
Стоимость удержания участка — то, что многие непрофессиональные инвесторы недооценивают. Муниципальный налог IPTU, дренажный сбор, возможное ограждение и охрана, а у тех, кто использует кредитное плечо, ещё и стоимость финансирования против ставки Selic в 9,75% годовых (уровень середины 2026 года) — всё это суммируется в 6–8% годовых от рыночной стоимости актива. На горизонте buy-and-hold в пять лет это означает, что земля должна вырасти как минимум на 35% в реальном выражении только для того, чтобы сравниться с государственными бумагами с фиксированной доходностью — бенчмарк, отделяющий инвестиционное решение от эмоционального.
Риски, которые редко обсуждают
Пятилетний положительный цикл на побережье Santa Catarina сформировал нарратив низкой волатильности, который не выдерживает аккуратного исторического анализа. В 2014–2016 годах, на фоне антикоррупционной операции Lava Jato, рецессии и валютного шока, Balneário Camboriú увидел номинальное снижение продажной цены метра на 8–12%, а Itapema в отдельных продуктах фиксировала реальные падения до 20%. Зима была короткой, но достаточной, чтобы обанкротить мелких застройщиков и оставить расторгнутые сделки в виде непроданного остатка на годы вперёд.
В 2026 году заслуживают повышенного внимания три специфических риска, которые редко всплывают в разговоре с риэлтором.
Регуляторный риск. Генеральные планы Itapema и BC находятся в окне пересмотра, а исторически каждый цикл пересмотра снижает коэффициенты в насыщенных зонах и повышает плату за дополнительное право на строительство. Участок, купленный сегодня по одному градостроительному режиму, может потерять 20–30% строительного потенциала до того, как инвестор начнёт согласование проекта. Внимательное чтение проектов решений, обсуждаемых в городской палате, — обязательная часть due diligence, и его нельзя делегировать только риэлтору.
Экологический риск. Побережье находится в зоне Атлантического леса (Mata Atlântica) и поэтому подпадает под наиболее жёсткий федеральный режим Зон постоянного сохранения (APP). IMA-SC, экологическое ведомство штата, заметно усилило выдачу предписаний по участкам с нелегальной вырубкой растительности. В ряде случаев актив может быть застроен лишь при экологической компенсации, резко сокращающей полезную площадь. Участки на склонах — типичные для Itapema и побережья Penha — требуют дополнительной геотехнической экспертизы, и реальное использование может оказаться меньше того, что фиксирует кадастр.
Риск дренажа и подъёма уровня моря. Случаи серьёзных подтоплений на BR-101 в 2023 и 2024 годах, прогресс береговой эрозии в отдельных точках Itapema, Meia Praia и пляжа Cabeçudas в Itajaí — это сигналы, которые рынок пока учитывает не полностью. Региональная Гражданская оборона картировала зоны риска, которые частично совпадают с уже подорожавшими районами. На горизонте пятнадцать–двадцать лет, релевантном для тезиса девелопмента или долгого buy-and-hold, эти факторы начинают входить в техническую экспертизу.
«Купить землю на побережье Santa Catarina в 2026 — один из самых обоснованных тезисов на бразильском рынке недвижимости. Купить плохо — один из самых быстрых способов сжечь капитал в реальном активе. Разница между этими двумя решениями умещается в три страницы градостроительной due diligence, которую почти никто не делает».
Практические стратегии для инвестора 2026 года
Существуют четыре структуры, на которые приходится более 80% разумных сделок, наблюдаемых на оси Itajaí–Itapema–BC. Каждая отвечает определённому профилю капитала и горизонту инвестора.
Buy-and-hold на 5–7 лет в консолидированном участке. Инвестор приобретает землю в уже сложившейся зоне, предпочтительно в микрорегионе со стабильным коэффициентом застройки и зрелой инфраструктурой. Принимает стоимость удержания, дожидается завершения цикла пересмотра генерального плана (устранение неопределённости) и продаёт девелоперу в фазе следующего ускорения. Лучше работает с собственным капиталом, в диапазоне от 2 до 8 млн реалов — уровень углового участка во второй линии моря.
Прямое партнёрство со строителем через пермуту. Владелец земли вносит в проект сырой актив, строительная компания — стройку и продажи, а VGV делится по соглашению. На зрелых рынках, таких как BC, стандартная физическая пермута составляет 18–22% VGV. По активам со сложным согласованием или растянутыми сроками доля может подняться до 25%. Преимущество — отсутствие риска по себестоимости строительства; недостаток — заблокированная ликвидность до сдачи объекта.
FII и структурированная SPE. Для институционального капитала и аллокаций свыше 5 млн реалов инструмент через целевую компанию (Sociedade de Propósito Específico) или паи биржевого фонда недвижимости (FII) обеспечивает лучшее налоговое обращение и диверсификацию риска. На бирже есть фонды Santa Catarina с фокусом на побережье, а также эксклюзивные фонды с порогом входа от 1 млн реалов. Стоимость управления (обычно 1,5–2% в год) необходимо сопоставлять с чистой премией над Selic — и в цикле высокой Selic эта арифметика не всегда сходится.
Покупка готового премиального объекта под краткосрочную аренду. Более консервативный инструмент с большей ликвидностью и меньшим потенциалом реального роста. Имеет смысл в продукте высокого класса на северной части острова, в Jurerê или в башнях-иконах Praia Brava, где краткосрочная аренда через платформы может давать валовую доходность 6–9% годовых. Расчёт должен учитывать вакансию, профессиональное управление (15–20% от выручки), амортизацию и сильную сезонность с пиком в январе–феврале.
В любом из четырёх путей три элемента due diligence не подлежат обсуждению: актуальная выписка генерального плана с зонированием и коэффициентом, экологическое заключение по APP и растительному покрову, и топогеодезическая/геотехническая съёмка в масштабе, достаточном для проектирования. Экономить здесь — типичная дорогая ошибка непрофессионального инвестора.
Иностранному инвестору стоит помнить о Законе 5.709/71, который ограничивает приобретение сельскохозяйственных земель иностранцами и требует разрешения INCRA (федерального ведомства по аграрной реформе) в ряде приграничных и стратегических периметров. На консолидированной городской земле правило мягче, но корпоративная структура (бразильское юрлицо или доля в SPE) обычно остаётся самым предсказуемым путём. Дополнительно следует учитывать налоговые последствия в стране резидентства инвестора, открытие счёта в бразильском банке через Banco Central и регистрацию иностранного капитала в системе RDE-IED — без этой регистрации репатриация прибыли становится юридически проблематичной.
Повторяющиеся ошибки и то, что отделяет решение от ставки
Три ошибки появляются почти в каждой неудачной сделке на побережье Santa Catarina, и ни одна из них не связана с невезением.
Первая — путать номинальный рост с реальным. Квадратный метр, подорожавший на 60% за пять лет, кажется непобедимым, пока из него не вычтут IPCA (~38%) и стоимость удержания (~30% за период). Остаётся скромная реальная доходность, и инвестор, игнорирующий этот расчёт, считает себя богатым, тогда как фактически он лишь окупает капитал.
Вторая — недооценивать первостепенность генерального плана. Цена земли — функция не метража и не вида, а коэффициента использования и градостроительных ограничений. Купить дешёвую землю в зоне с низким коэффициентом — это, по сути, купить землю дорого.
Третья — недооценивать время. Девелоперский цикл на побережье, от сырой земли до получения habite-se (свидетельства о вводе в эксплуатацию), редко занимает меньше 36 месяцев. Добавьте пересмотр генерального плана, экологическое лицензирование и возможные судебные оспаривания — и реалистичный горизонт растягивается до 60 месяцев. Инвестору с более коротким горизонтом место в государственных бумагах, а не в земле.
Заключение: карта на ближайшие двенадцать месяцев
Центральное и северное побережье Santa Catarina входит во вторую половину 2026 года со структурно прочными фундаментальными показателями — положительный чистый миграционный поток, экономическая база, диверсифицированная между портом, туризмом, агропромышленностью и технологиями, и жилищный спрос, продолжающий поглощать запуски выше национальной средней. Одновременно рынок начинает демонстрировать классические признаки зрелости на оси Balneário Camboriú–Itapema: высокий запас по отдельным продуктам, растущая чувствительность к ставке Selic и градостроительные пересмотры, которые перенастроят правила игры в ближайшие два года.
Для инвестора, который заходит сейчас, уравнение прозрачно: окно входа сместилось к северному побережью (Penha, Piçarras, Barra Velha) и в специфические ниши Itajaí — там, где спред между стоимостью земли и VGV ещё сохраняет маржу. В BC и Itapema тезис по-прежнему жив, но требует радикальной избирательности продукта, терпения к циклу и абсолютной дисциплины в due diligence. Проекты, которые SIDE Empreendimentos структурирует на оси Itajaí–Praia Brava — активы с консолидированной землёй, утверждённым проектом и калиброванной экспозицией к генеральному плану, — иллюстрируют тот тип тезиса, который выживает и при пересмотрах градостроительства, и при ужесточениях денежно-кредитной политики.
Чтобы следить за еженедельным анализом цикла, изменений генеральных планов, индексов ABRAINC-Fipe и показателей Sinduscon-SC в разрезе каждого микрорегиона побережья Santa Catarina, подпишитесь на аналитическую колонку портала SIDE. Следующий выпуск этой серии разбирает математику пермуты в условиях разгоняющегося INCC и ожидаемые последствия пересмотра генерального плана Itapema для кварталов Meia Praia.