Terreni nel litorale di Santa Catarina: ciclo 2026
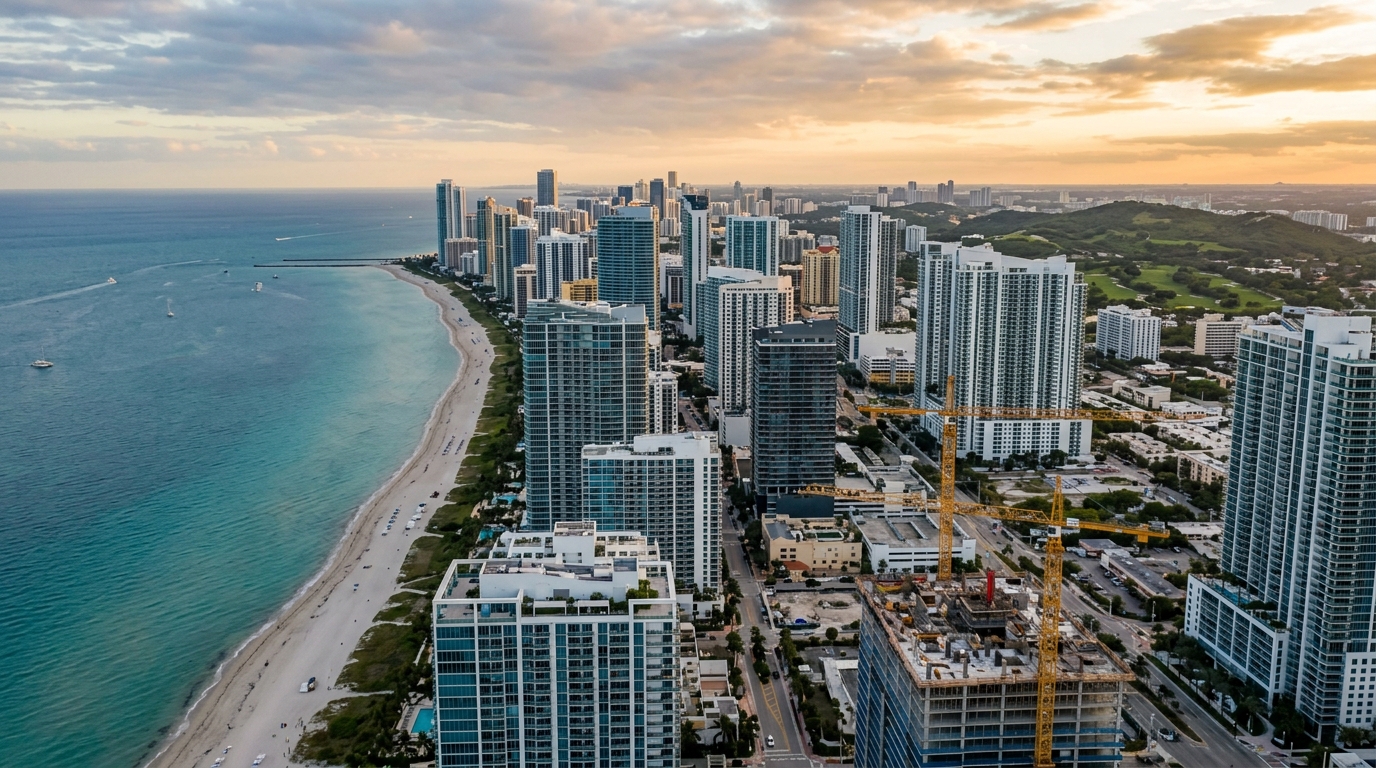
A maggio 2026 il prezzo medio al metro quadro degli appartamenti nuovi pubblicizzati a Balneário Camboriú è tornato a sfiorare la soglia dei 12.500 reais — circa 2.150 euro al cambio dei giorni scorsi —, secondo l'indice FipeZap, mentre Itapema viaggia intorno ai 12.200 reais al m², un livello che cinque anni fa rappresentava il tetto assoluto di Florianópolis. Itajaí, città-impresa che ospita il secondo porto del Brasile per movimentazione di container, segue a ruota in un mercato in cui i terreni urbani ben posizionati raramente cambiano mano sotto gli 8.000 reais al m² di potenziale costruttivo. Per l'investitore italiano alla ricerca di asset reali con un fondamentale demografico e infrastrutturale, il litorale centrale e nord dello stato di Santa Catarina ha smesso di essere una tesi di frontiera: è diventato uno dei comparti più contesi dell'intero bilancio immobiliare brasiliano. La domanda rilevante per il 2026 non è più "vale la pena entrare", ma "in quale microregione, a quale prezzo e contro quale rischio".
Fotografia 2026 in numeri: cosa dicono FipeZap, Secovi-SC e CBIC
L'indice FipeZap di vendita di immobili residenziali nuovi, pubblicato in collaborazione con il Secovi-SC (sindacato delle imprese immobiliari dello stato), colloca Balneário Camboriú in testa al ranking nazionale brasiliano ormai da oltre tre anni. Le ultime rilevazioni del 2026 mostrano la città con un valore medio al m² compreso fra 12.500 e 12.700 reais, davanti a San Paolo capitale e, su base di quartiere, persino al Leblon di Rio de Janeiro. Itapema oscilla attorno a 12.300 reais, mentre Itajaí — con un inventario di prodotto premium ancora ridotto — si muove fra 9.000 e 10.500 reais. Fa eccezione la Praia Brava di Itajaí, vero e proprio quartiere chiuso dell'élite catarinense, dove le torri-icona vengono lanciate oltre i 25.000 reais al m².
Il dato veramente importante non è il livello assoluto, ma la variazione reale. Tra il 2020 e il 2025, il Bollettino CBIC (Camera Brasiliana dell'Industria delle Costruzioni) e il Sinduscon-SC hanno consolidato rialzi nominali superiori al 110% sul prezzo medio di vendita a Balneário Camboriú, contro un IPCA — l'indice ufficiale dei prezzi al consumo brasiliano, equivalente al nostro indice IPCA italiano — cumulato attorno al 38% e un INCC-DI (indice di costo delle costruzioni) di circa il 56% nello stesso intervallo. In termini reali, la rivalutazione si è collocata fra il 45% e il 55%: un livello che nei mercati immobiliari maturi europei non si vede praticamente mai. Itapema ha mostrato un comportamento ancora più acuto, con rivalutazioni reali vicine al 70% nello stesso periodo, e Itajaí ha superato l'IPCA di circa 40 punti.
Questi numeri compongono un quadro inequivocabile: l'asse litoraneo fra Itajaí e Balneário Camboriú si è comportato da asset finanziario, non da bene di consumo. Per l'investitore la domanda diventa strutturale: quanto di questo premio è ricorrente e quanto è compressione di cap rate causata dalla scarsità di terreni, da un tasso Selic che oggi rimane elevato e dal flusso migratorio interno verso il sud.
Microregioni in ciclo accelerato: dove si apre la finestra di ingresso
Guardare al litorale di Santa Catarina come a un mercato unico è il primo errore tipico dell'investitore straniero. Nel 2026 esistono almeno quattro cicli distinti che girano contemporaneamente, ognuno mosso da driver specifici.
Itajaí vive un ciclo industriale-portuario. L'espansione del porto, il proseguimento del raddoppio della BR-101 nel tratto nord e il consolidamento del polo logistico attorno all'aeroporto regionale hanno spinto la domanda di residenziale di qualità nelle zone vicine al Centro, nel quartiere São Vicente e soprattutto nella Praia Brava. I dati ABRAINC-Fipe del 2025 mostrano per Itajaí uno dei tassi di disdetta contrattuale più bassi dello stato (sotto l'8%) combinato con un assorbimento mensile superiore alla media storica: segnale di domanda reale, non speculativa.
Itapema e Meia Praia restano il segmento più speculativo del trio. L'offerta di terreni edificabili in altezza si è ridotta drasticamente dopo la revisione del piano regolatore comunale del 2022, e il rapporto fra stock di lanci e assorbimento mensile è sceso a un valore compreso fra sei e otto mesi, soglia che storicamente identifica un mercato in surriscaldamento. Qui il valore del terreno si è scollegato dalla sostenibilità economica del progetto edilizio, e una parte significativa del premio è già stata catturata.
Il litorale nord — Penha, Balneário Piçarras e Barra Velha — emerge come la finestra di ingresso del 2026. Il m² medio di lancio si muove ancora fra 6.000 e 8.000 reais, l'infrastruttura turistica (il parco Beto Carrero, i porti turistici, l'hotellerie di marca internazionale) è ormai matura, e i piani regolatori appena aggiornati liberano coefficienti di sfruttamento edilizio che a BC non esistono più. È la regione in cui lo spread fra costo del terreno e VGV — il Valor Geral de Vendas, equivalente al valore totale di vendita del progetto, una metrica brasiliana centrale — preserva un margine operativo sano per l'industria delle costruzioni.
Infine il Norte da Ilha di Florianópolis — Jurerê, Canasvieiras, Ingleses, Santinho — opera in un ciclo parallelo, guidato più dalla domanda di seconda casa e di smart working ad alto reddito che dall'immigrazione permanente. FipeZap rileva nel Jurerê Internacional valori al m² superiori a 18.000 reais nel prodotto di lusso, ma con un volume di transazioni che limita l'accesso all'investitore di taglio medio.
| Microregione | m² medio FipeZap (2026) | Variazione reale 2020-2025 | Stock/assorbimento | Profilo di ciclo |
|---|---|---|---|---|
| Balneário Camboriú | R$ 12.500 – 12.700 | +48% | 12-14 mesi | Maturo / lusso |
| Itapema / Meia Praia | R$ 12.200 – 12.400 | +70% | 6-8 mesi | Surriscaldato |
| Itajaí / Praia Brava | R$ 9.000 – 10.500 | +41% | 9-11 mesi | Strutturale |
| Litorale Nord (Penha / Piçarras) | R$ 6.000 – 8.000 | +33% | 10-12 mesi | Finestra di ingresso |
| Norte da Ilha (Floripa) | R$ 11.000 – 18.000 | +38% | 14-16 mesi | Nicchia / seconda casa |
La matematica del terreno: perché l'asset grezzo resta il miglior proxy
L'investitore esperto che entra sul litorale di Santa Catarina raramente acquista l'appartamento sulla carta come veicolo principale. Compra terreno, spesso urbanizzato e con potenziale costruttivo già definito, perché è in quell'asset che si concentra lo spread più ampio del ciclo. La logica è diretta: il valore del terreno è funzione del VGV potenziale meno il costo di costruzione, meno il margine dell'operatore immobiliare, meno le imposte dell'operazione. Quando l'INCC sale più lentamente del m² di vendita, il terreno assorbe quasi integralmente il guadagno.
Nel 2026 l'INCC-DI cumulato su dodici mesi viaggia attorno al 5,8% e il CUB-SC residenziale normale, standard alto — pubblicato mensilmente dal Sinduscon e usato come riferimento di costo costruttivo —, è prossimo a 4.150 reais/m². Parallelamente il m² medio pubblicizzato sull'asse BC-Itapema sale fra il 9% e il 12% nello stesso intervallo. Questo scollamento — il prezzo che sale quasi il doppio del costo — è ciò che sostiene la tesi.
Il coefficiente di sfruttamento previsto dal piano regolatore è la variabile che definisce il resto. A Itapema la revisione del 2022 ha ridotto in modo significativo i coefficienti nelle zone già dense. A Balneário Camboriú la outorga onerosa do direito de construir — concessione onerosa del diritto di costruire, in vigore dal 2008 e inasprita nelle revisioni successive — ha reso progressivamente più costosa la verticalizzazione. Uno stesso lotto da 1.000 m² in isolati confinanti può avere un potenziale costruttivo di 4.000 m² oppure di 12.000 m² in funzione del solo zoning: una differenza che spiega il 100% della fattibilità finanziaria di qualunque operazione.
Nel momento di strutturare l'ingresso, la permuta — fisica o finanziaria — resta il veicolo dominante in Brasile. Nella permuta fisica il proprietario riceve unità finite (in genere tra il 15% e il 25% del VGV totale del progetto). Nella permuta finanziaria riceve una percentuale sulle vendite, di solito in rate indicizzate all'INCC. In un contesto di INCC moderato e Selic elevato la permuta finanziaria tende ad essere più vantaggiosa per il proprietario del terreno; con INCC sotto pressione la permuta fisica protegge meglio.
Il costo di mantenimento del terreno è la voce che l'investitore amatoriale tende a sottostimare. IPTU — l'imposta comunale brasiliana sull'immobile urbano, paragonabile alla nostra IMU —, tassa di drenaggio, eventuale recinzione, vigilanza e, per chi si finanzia, il costo finanziario contro un Selic al 9,75% (livello di metà 2026) possono sommare dal 6% all'8% annuo sul valore di mercato. In un buy-and-hold di cinque anni questo significa che l'asset deve rivalutarsi almeno del 35% reale solo per pareggiare con il reddito fisso pubblico brasiliano — un benchmark che separa nettamente la decisione d'investimento dalla decisione emotiva.
I rischi che quasi nessuno discute
Il ciclo positivo degli ultimi cinque anni sul litorale catarinense ha prodotto una narrativa di bassa volatilità che non regge a un esame storico accurato. Tra il 2014 e il 2016, nel contesto dell'Operação Lava Jato, della recessione del governo Dilma e dello shock cambiario, Balneário Camboriú ha visto il prezzo medio al m² arretrare nominalmente fra l'8% e il 12%, mentre Itapema ha registrato cali reali fino al 20% in alcuni prodotti. Fu un inverno breve, ma sufficiente a mandare in difficoltà piccoli operatori e a generare uno stock di immobili oggetto di disdetta per anni.
Nel 2026 ci sono tre rischi specifici che meritano più attenzione di quanta ne ricevano nelle conversazioni di mercato.
Rischio regolatorio. I piani regolatori di Itapema e BC sono in finestra di revisione, e lo storico mostra che ogni ciclo di revisione tende a ridurre i coefficienti nelle zone sature e ad aumentare l'onere della concessione. Un terreno acquistato oggi sotto un certo regime urbanistico può vedere il proprio potenziale costruttivo tagliato del 20% o del 30% prima ancora che l'investitore avvii l'approvazione del progetto. La lettura attenta della bozza in discussione nel consiglio comunale è parte essenziale della due diligence e non può essere delegata al solo agente immobiliare.
Rischio ambientale. Il litorale è territorio di Mata Atlântica e dunque soggetto al regime federale più rigoroso di Área de Preservação Permanente (APP), l'equivalente delle nostre aree protette ai sensi del Codice dell'Ambiente. L'IMA-SC (Istituto dell'Ambiente di Santa Catarina) ha intensificato le sanzioni sui terreni con rimozione irregolare di vegetazione. In alcuni casi l'asset può essere costruito solo dietro compensazione ambientale che riduce drasticamente l'area utile. I lotti in pendio — frequenti a Itapema e sul lungomare di Penha — richiedono studio geotecnico aggiuntivo e possono avere uno sfruttamento reale inferiore a quello suggerito dalla metratura catastale.
Rischio di drenaggio e innalzamento del mare. Gli episodi di allagamento severo sulla BR-101 nel 2023 e 2024 e l'avanzamento dell'erosione costiera in alcuni punti di Itapema, Meia Praia e della Praia de Cabeçudas, a Itajaí, sono segnali che il mercato ancora prezza in modo incompleto. La Difesa Civile statale ha mappato aree di rischio che coincidono in parte con zone valorizzate. Per un orizzonte di quindici-vent'anni — rilevante in una tesi di sviluppo immobiliare o di buy-and-hold lungo — questi fattori iniziano a entrare nelle perizie tecniche.
"Comprare terreno sul litorale di Santa Catarina nel 2026 è una delle tesi più solide del mercato immobiliario brasiliano. Comprare male è uno dei modi più rapidi per bruciare capitale su un asset reale. La differenza fra le due decisioni sta in tre pagine di due diligence urbanistica che quasi nessuno fa."
Strategie pratiche per l'investitore del 2026
Sono quattro le strutture che spiegano oltre l'80% delle operazioni razionali che vediamo girare sull'asse Itajaí-Itapema-BC. Ognuna risponde a un profilo di capitale e di orizzonte diverso.
Buy-and-hold da 5 a 7 anni su terreno consolidato. L'investitore acquista terreno in zona già stabilizzata, idealmente in una microregione con coefficiente di sfruttamento stabile e infrastruttura matura. Accetta il costo di mantenimento, aspetta che il ciclo di revisione del piano regolatore si chiuda (eliminando l'incertezza normativa) e rivende all'operatore immobiliare nella fase di accelerazione successiva. Funziona meglio con capitale proprio, su valori compresi fra 2 e 8 milioni di reais — la fascia tipica di un terreno d'angolo a un isolato dal mare.
Partnership diretta con il costruttore tramite permuta. Il proprietario del terreno conferisce l'asset grezzo, il costruttore mette opera e struttura commerciale, e il VGV viene diviso in base all'accordo. In mercati maturi come BC la permuta fisica standard si colloca fra il 18% e il 22% del VGV. In progetti con approvazione complessa o tempistica lunga la percentuale può salire al 25%. Il vantaggio è l'assenza di esposizione al costo di costruzione; lo svantaggio è la liquidità bloccata fino alla consegna.
FII e SPE strutturata. Per capitale istituzionale o allocazioni superiori a 5 milioni di reais, il veicolo via Sociedade de Propósito Específico (società veicolo di scopo) o quota di Fundo de Investimento Imobiliário di sviluppo offre un trattamento fiscale superiore e una diluizione del rischio. Esistono fondi catarinensi quotati con focus sul litorale e fondi esclusivi con ticket d'ingresso a partire da 1 milione di reais. Il costo di gestione (in genere fra l'1,5% e il 2% annuo) va confrontato con lo spread netto sul Selic — e in un ciclo di Selic alto, questo calcolo non sempre torna.
Acquisizione di immobile pronto premium per reddito da affitto breve. Veicolo più conservativo, con maggiore liquidità e minor potenziale di rivalutazione reale. Ha senso su prodotto di alto livello nel Norte da Ilha, a Jurerê o nelle torri iconiche della Praia Brava, dove l'affitto stagionale via piattaforma può generare un yield lordo fra il 6% e il 9% annuo. L'analisi deve scontare la vacancy, la gestione professionale (15-20% del fatturato), l'ammortamento e la fortissima stagionalità di gennaio e febbraio brasiliani.
In ognuno dei quattro percorsi, tre voci di due diligence restano non negoziabili: certificato aggiornato del piano regolatore con zoning e coefficiente, parere ambientale sull'APP e sulla copertura vegetale, rilievo topografico e geotecnico in scala sufficiente per il progetto. Tagliare i costi qui è l'errore più caro dell'investitore inesperto.
Per l'investitore italiano vale la pena ricordare la Lei nº 5.709/71, che limita l'acquisizione di immobili rurali da parte di stranieri e richiede l'autorizzazione dell'INCRA (l'autorità federale di riforma agraria) in determinati perimetri. Su terreno urbano consolidato la regola è più morbida, ma la strutturazione societaria — una persona giuridica brasiliana o una quota di SPE — resta solitamente la via più prevedibile dal punto di vista fiscale e di rimpatrio dei capitali. La rimessa di valuta dal Brasile verso l'Italia passa per il sistema bancario regolato dal Banco Central, e va pianificata in anticipo per ottimizzare il differenziale di cambio reale/euro.
Errori ricorrenti e ciò che separa una decisione da una scommessa
Tre errori ricorrono in quasi tutte le operazioni che vanno male sul litorale catarinense, e nessuno dei tre ha a che fare con la cattiva sorte.
Il primo è confondere rivalutazione nominale e rivalutazione reale. Un m² che sale del 60% in cinque anni sembra imbattibile, finché non si sottraggono IPCA (~38%) e costo di mantenimento (~30% nel periodo). Resta un real return modesto, e l'investitore che ignora questo conto crede di essere diventato ricco mentre in realtà sta solo pareggiando.
Il secondo è ignorare il primato del piano regolatore. Il prezzo del terreno non è funzione della metratura né della vista — è funzione del coefficiente di sfruttamento e delle restrizioni urbanistiche. Comprare terreno apparentemente a buon prezzo in una zona con coefficiente basso significa, nella pratica, comprare terreno caro.
Il terzo è sottostimare il fattore tempo. Un ciclo di sviluppo sul litorale, dal terreno grezzo all'habite-se (l'agibilità brasiliana), raramente scende sotto i 36 mesi. Aggiungete revisione del piano regolatore, licenziamento ambientale ed eventuale contenzioso, e l'orizzonte realistico arriva a 60 mesi. Un investitore con un orizzonte più breve dovrebbe stare nel reddito fisso, non nel terreno.
Conclusione: la mappa per i prossimi dodici mesi
Il litorale centrale e nord di Santa Catarina entra nella seconda metà del 2026 con fondamentali strutturali solidi: migrazione netta positiva, base economica diversificata fra porto, turismo, agroindustria e tecnologia, e una domanda residenziale che continua ad assorbire i lanci sopra la media nazionale brasiliana. Allo stesso tempo, il mercato comincia a mostrare segnali classici di maturità sull'asse Balneário Camboriú-Itapema: stock alto su determinati prodotti, sensibilità crescente ai tassi di interesse e revisioni urbanistiche che ricalibreranno il gioco nei prossimi due anni.
Per l'investitore italiano che entra adesso, l'equazione è chiara: la finestra di ingresso si è spostata sul litorale nord (Penha, Piçarras, Barra Velha) e su nicchie specifiche di Itajaí, dove lo spread fra costo del terreno e VGV preserva ancora un margine. A BC e Itapema la tesi resta viva, ma richiede una selettività radicale di prodotto, pazienza con i tempi del ciclo e disciplina assoluta nella due diligence. Progetti come quelli che SIDE Empreendimentos sta strutturando sull'asse Itajaí-Praia Brava — asset con terreno consolidato, progetto approvato ed esposizione calibrata al piano regolatore — illustrano il tipo di tesi che sopravvive sia alle revisioni urbanistiche sia agli inasprimenti del Selic.
Per seguire l'analisi settimanale di ciclo, piano regolatore, ABRAINC-Fipe e indicatori Sinduscon-SC applicati a ogni microregione del litorale catarinense, iscrivetevi alla rubrica di analisi del portale SIDE. Il prossimo numero di questa serie dettaglia la matematica della permuta sotto INCC pressato e gli effetti attesi della revisione del piano regolatore di Itapema sugli isolati di Meia Praia.