Pagtaas ng halaga ng lupa sa baybayin ng SC sa 2026
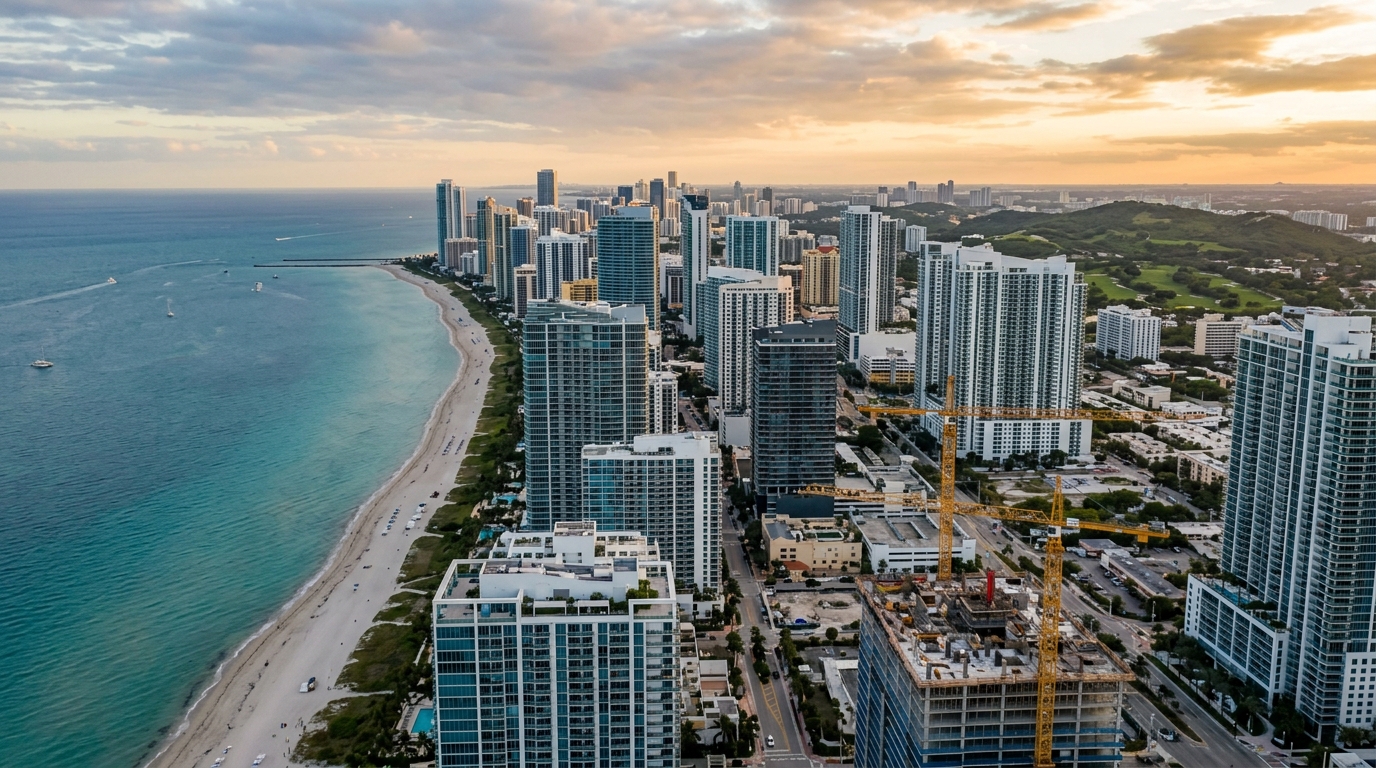
Noong Mayo 2026, ang inanunsiyong presyo kada metro kuwadrado ng mga bagong apartment sa Balneário Camboriú ay muling lumapit sa hangganan na R$ 12,500, ayon sa indeks ng FipeZap (ang pangunahing indeks ng presyo ng tirahan sa Brazil), habang ang Itapema ay tumatakbo sa R$ 12,200 — isang antas na, limang taon na ang nakalilipas, halos siyang taluktok pa lamang ng Florianópolis. Ang Itajaí, ang lungsod-kumpanya na kumukupkop sa ikalawang pinakamalaking pantalan ng Brazil sa daloy ng container, ay nasa hindi kalayuan, sa isang merkado kung saan ang mga lupang urbano sa magagandang lokasyon ay bihirang lumipat ng kamay nang mas mababa sa R$ 8,000 kada metro kuwadrado ng potensiyal na maitatayo. Para sa Pilipinong mamumuhunan na naghahanap ng totoong asset na nakaangkla sa demograpiya at imprastraktura, ang gitna at hilagang baybayin ng Santa Catarina ay hindi na ekspirimentong tesis: isa na ito sa pinaka-pinagtutuunan ng pansin na bahagi ng balanse ng real estate na Brasileño. Ang mahalagang tanong para sa 2026 ay hindi na "sulit ba pumasok", kundi "sa anong microrehiyon, sa anong presyo, at laban sa anong panganib".
Larawan ng 2026 sa numero: ano ang sinasabi ng FipeZap, Secovi-SC, at CBIC
Ang indeks ng FipeZap sa benta ng bagong residential property, na inilalabas kasama ng Secovi-SC (samahan ng mga developer at broker ng Santa Catarina), ay matagal nang nagpapakita ng Balneário Camboriú sa tuktok ng pambansang ranggo nang mahigit tatlong taon. Sa mga huling pagbasa ng 2026, lumilitaw ang lungsod na may katamtamang m² na nasa pagitan ng R$ 12,500 at R$ 12,700 — nakahihigit pa sa São Paulo (kabisera) at sa Leblon sa ilang partikular na halaga ng kapitbahayan. Ang Itapema ay tumatakbo malapit sa R$ 12,300, at ang Itajaí, na may mas maliit na imbentaryo ng premium na produkto, ay nag-iiba mula R$ 9,000 hanggang R$ 10,500 — kung saan ang Praia Brava, isang nakahiwalay na compound ng elite ng Santa Catarina, ay nagtatala ng mga launch na higit sa R$ 25,000 kada m² sa mga icon na tore.
Ang mahalagang datos ay hindi ang ganap na antas, kundi ang tunay na paggalaw. Sa pagitan ng 2020 at 2025, kinumpirma ng CBIC Bulletin (publikasyon ng Brazilian Chamber of the Construction Industry) at ng Sinduscon-SC ang pinagsama-samang nominal na pagtaas na higit pa sa 110% sa katamtamang presyo ng benta sa Balneário Camboriú, laban sa pinagsama-samang IPCA (opisyal na inflation rate ng Brazil) na halos 38%, at INCC-DI (indeks ng halaga ng konstruksiyon) na halos 56% sa parehong panahon. Sa totoong termino, ang pagtaas ng halaga ay umikot sa 45% hanggang 55% — isang antas na hindi nakikita sa matandang merkado. Ipinakita ng Itapema ang mas matarik pang gawi, na may totoong pagtaas na malapit sa 70% sa parehong panahon, at ang Itajaí ay umangat nang halos 40% na higit sa IPCA.
Ipinipinta ng mga numerong ito ang malinaw na larawan: ang baybayin sa pagitan ng Itajaí at Balneário Camboriú ay umasta bilang asset, hindi bilang consumer good. Para sa mamumuhunan, ang tanong ay nagiging estruktural — gaano kalaki sa premium na ito ang paulit-ulit, at gaano kalaki ang compression ng cap rate na dulot ng kakulangan sa mababang Selic (pundamental na interes ng Banco Central do Brasil) at ng patuloy na agos ng migrasyon.
Mga microrehiyong nasa mabilis na ciclo: nasaan ang bintana ng pagpasok
Ang pagtingin sa baybayin ng Santa Catarina bilang iisang merkado ang unang pagkakamali ng dayuhang mamumuhunan. Sa 2026, may hindi bababa sa apat na magkakaibang ciclo na sabay na umiikot, at bawat isa ay tumutugon sa sariling driver.
Ang Itajaí ay nasa industrial-port cycle. Ang pagpapalawak ng Pantalan ng Itajaí, ang pag-usad ng pagdoble ng kalsada ng BR-101 (pangunahing pederal na haywey ng baybayin) sa hilagang bahagi, at ang pagsulong ng logistics hub sa paligid ng rehiyonal na paliparan ay nagtulak sa pangangailangan para sa qualified residential property sa mga sona malapit sa Centro, sa kapitbahayang São Vicente, at lalo na sa Praia Brava. Ipinakita ng datos ng ABRAINC-Fipe sa 2025 na ang Itajaí ay may isa sa pinakamababang antas ng pagkansela ng kontrata sa probinsiya (mas mababa sa 8%), na pinagsama sa buwanang absorption na higit pa sa makasaysayang average — palatandaan ng totoong pangangailangan, hindi mapaglarong puhunan.
Ang Itapema at Meia Praia ay nananatiling pinakamapaglarong merkado sa tatlo. Ang supply ng lupang puwedeng pataasin ay dramatikong umurong matapos ang rebisyon ng master plan noong 2022, at ang stock ng launch laban sa buwanang absorption ay bumagsak sa pagitan ng anim at walong buwan — isang antas na klasikong kahulugan ng overheated na merkado. Dito, ang pagtaas ng halaga ng lupa ay humiwalay na sa viability ng proyekto, at bahagi ng premium ay naagaw na.
Ang hilagang baybayin — Penha, Balneário Piçarras, at Barra Velha — ay umaalsa bilang bintana ng pagpasok para sa 2026. Ang katamtamang m² ng launch ay umiikot pa rin sa pagitan ng R$ 6,000 at R$ 8,000, ang tourism infrastructure (Beto Carrero theme park, mga marina, branded hotelya) ay nag-mature na, at ang bagong rebisadong master plan ay nagpapahintulot ng floor area ratio na hindi na umiiral sa BC. Dito pa nananatili ang spread sa pagitan ng halaga ng lupa at VGV (Valor Geral de Vendas — kabuuang gross sales value ng isang proyekto) na nagpapanatili ng malusog na operating margin para sa industriya.
Sa wakas, ang Hilagang Isla ng Florianópolis — Jurerê, Canasvieiras, Ingleses, Santinho — ay umiikot sa parallel cycle, na pinamumunuan higit sa lahat ng demand para sa pangalawang bahay at remote work ng mataas na kita, sa halip na permanenteng imigrasyon. Ipinakita ng FipeZap na ang Jurerê Internacional ay may m² na higit sa R$ 18,000 sa luxury na produkto, ngunit may volume ng transaksiyon na limitado para sa karaniwang mamumuhunan.
| Microrehiyon | Katamtamang m² FipeZap (2026) | Totoong pagbabago 2020-2025 | Stock/absorption | Profil ng ciclo |
|---|---|---|---|---|
| Balneário Camboriú | R$ 12,500 – 12,700 | +48% | 12-14 buwan | Mature / luxury |
| Itapema / Meia Praia | R$ 12,200 – 12,400 | +70% | 6-8 buwan | Overheated |
| Itajaí / Praia Brava | R$ 9,000 – 10,500 | +41% | 9-11 buwan | Estruktural |
| Hilagang Baybayin (Penha / Piçarras) | R$ 6,000 – 8,000 | +33% | 10-12 buwan | Bintana ng pagpasok |
| Hilagang Isla (Floripa) | R$ 11,000 – 18,000 | +38% | 14-16 buwan | Niche / pangalawang bahay |
Matematika ng lupa: bakit ang gross asset ay nananatiling pinakamagandang proxy
Ang dalubhasang mamumuhunan na pumapasok sa baybayin ng Santa Catarina ay bihirang bumibili ng off-plan na apartment bilang pangunahing sasakyan. Bumibili siya ng lupa, kadalasang naka-urbanize na at may natukoy nang potensiyal na maitatayo, dahil sa asset na ito naroroon ang pinakamalawak na spread sa loob ng ciclo. Direkta ang lohika: ang halaga ng lupa ay isang function ng potential VGV minus ang gastos sa konstruksiyon, minus ang margin ng developer, minus ang mga buwis ng operasyon. Kapag ang INCC ay umaakyat nang mas mabagal kaysa sa selling price kada m², halos buo ng kita ay sinasakop ng lupa.
Sa 2026, ang INCC-DI ay tumatakbo ng pinagsama-samang 5.8% sa nakalipas na labindalawang buwan, at ang CUB-SC (regional construction cost index na inilalabas ng Sinduscon) para sa karaniwang mataas-na-pamantayang residential ay malapit sa R$ 4,150 kada m². Sa kabilang banda, ang katamtamang inanunsiyong m² sa baybayin ng BC-Itapema ay tumataas ng 9% hanggang 12% sa parehong panahon. Ang disconnect na ito — ang presyo ay umaakyat nang halos doble sa gastos — ang nagpapanatili sa tesis.
Ang floor area ratio na inilatag sa master plan ang variable na nagde-define sa lahat ng iba pa. Sa Itapema, ang rebisyon ng 2022 ay malaki ang pinabawas sa floor area ratio sa mga densely-built na sona. Sa Balneário Camboriú, ang outorga onerosa (sistema ng pagbabayad para sa karagdagang karapatang magtayo), na umiiral mula 2008 at pinahigpit sa mga sumunod na rebisyon, ay progresibong nagpamahal sa vertical development. Ang parehong 1,000 m² na lupa sa magkalapit na block ay maaaring may potensiyal na maitatayo na 4,000 m² o 12,000 m² depende lamang sa zoning — at ang pagkakaibang ito ang sumasagot sa 100% ng pinansiyal na viability ng anumang operasyon.
Sa pag-istruktura ng pagpasok, ang permuta — pisikal man o pinansiyal — ay nananatiling dominanteng sasakyan. Sa pisikal na permuta (swap), ang may-ari ng lupa ay tumatanggap ng tapos nang yunit (karaniwang sa pagitan ng 15% at 25% ng kabuuang VGV ng proyekto). Sa pinansiyal na permuta, tumatanggap siya ng porsyento sa benta, kadalasan sa mga hulog na nakatali sa INCC. Sa kapaligiran ng katamtamang INCC at mataas na Selic, ang pinansiyal na permuta ay tila mas kapakinabangan para sa may-ari ng lupa; sa pinipigang INCC, ang pisikal ay mas mahusay na proteksyon.
Ang carrying cost ng lupa ang malimit hindi pinapansin ng baguhang mamumuhunan. Ang IPTU (taunang buwis sa real property sa Brazil), drainage fees, posibleng pader, seguridad, at — para sa mga gumagamit ng leverage — ang pinansiyal na gastos laban sa Selic na nasa 9.75% (antas ng kalagitnaan ng 2026) ay maaaring umabot sa 6% hanggang 8% kada taon laban sa halaga sa merkado. Sa limang taong buy-and-hold, nangangahulugan ito na kailangang tumaas ang asset ng halos 35% sa totoong termino para lamang makasabay sa public na fixed income — isang benchmark na naghihiwalay sa investment decision sa emosyonal na desisyon.
Ang mga panganib na bihirang pinag-uusapan
Ang positibong ciclo na limang taon sa baybayin ng Santa Catarina ay nagbunga ng narrative ng mababang volatility na hindi tumatagal sa maingat na pagsusuri ng kasaysayan. Sa pagitan ng 2014 at 2016, sa konteksto ng Operação Lava Jato, ng recession sa ilalim ng pamamahala ni Dilma, at ng matinding pagkawala ng halaga ng currency, ang Balneário Camboriú ay nakita ang m² ng benta na bumagsak sa nominal na termino ng 8% hanggang 12%, at ang Itapema ay nagtala ng totoong pagbagsak na 20% sa ilang produkto. Maikling taglamig ito, ngunit sapat upang masira ang mga maliliit na developer at lumikha ng dispute over canceled contracts nang ilang taon.
Sa 2026, tatlong tukoy na panganib ang nangangailangan ng mas malalim na atensyon kaysa sa natatanggap nila sa karaniwang usapan sa merkado.
Regulatory risk. Ang mga master plan ng Itapema at BC ay nasa bintana ng rebisyon, at ipinapakita ng kasaysayan na ang bawat ciclo ng rebisyon ay malimit nagbabawas ng floor area ratio sa mga saturated na sona at nagtataas ng outorga onerosa. Ang isang lupang nabili ngayon sa ilalim ng partikular na regimen ay maaaring mabawasan ng 20% o 30% ang potensiyal na maitatayo bago pa magsimula ang mamumuhunan ng pag-aprob ng proyekto. Ang maingat na pagbabasa ng draft sa diskusyon sa municipal council ay mahalagang bahagi ng due diligence — at hindi maaaring ipasa lamang sa broker.
Environmental risk. Ang baybayin ay teritoryo ng Mata Atlântica (proteksyonadong Atlantic rainforest) at, dahil dito, sakop ng pinakamahigpit na pederal na regimen ng Area of Permanent Preservation. Ang IMA-SC (Instituto do Meio Ambiente — opisina ng kapaligiran ng Santa Catarina) ay pinatindi ang multa sa mga lupang may iligal na pagtanggal ng vegetation. Sa ilang kaso, ang asset ay maaari lamang itayo sa ilalim ng environmental offset na dramatikong nagbabawas sa magagamit na area. Ang mga lupang nasa dalisdis — karaniwan sa Itapema at sa baybayin ng Penha — ay nangangailangan ng karagdagang geotechnical study at maaaring may totoong magagamit na area na mas mababa pa sa nakasaad sa titulo.
Drainage risk at pagtaas ng dagat. Ang mga matitinding pagbaha sa BR-101 noong 2023 at 2024, at ang pag-usad ng coastal erosion sa ilang punto ng Itapema, Meia Praia, at Praia de Cabeçudas sa Itajaí, ay mga senyas na ang merkado ay hindi pa ganap na isinasama sa pagpepresyo. Ang state Civil Defense ay nakamapa na ng mga lugar ng panganib na bahagyang nag-o-overlap sa mahalagang sona. Para sa horizon na labinlimang hanggang dalawampung taon — mahalaga sa tesis ng developer o sa mahabang buy-and-hold — ang mga factor na ito ay nagsisimula nang lumitaw sa technical report.
"Ang pagbili ng lupa sa baybayin ng Santa Catarina sa 2026 ay isa sa pinakamatibay na tesis sa merkado ng real estate sa Brazil. Ang maling pagbili ay isa sa pinakamabilis na paraan upang masunog ang puhunan sa totoong asset. Ang pagkakaiba sa pagitan ng dalawang desisyon ay nakasiksik sa tatlong pahina ng urbanistic due diligence na halos walang gumagawa."
Mga praktikal na estratehiya para sa mamumuhunan sa 2026
May apat na estruktura na sumasagot sa higit sa 80% ng matatalinong operasyon na nakikita namin sa baybayin ng Itajaí-Itapema-BC. Bawat isa ay tumutugon sa partikular na profile ng puhunan at horizon ng oras.
Buy-and-hold ng 5 hanggang 7 taon sa consolidated na lupa. Ang mamumuhunan ay bumibili ng lupa sa established na sona, mas mainam sa microrehiyon na may stable na floor area ratio at mature na imprastraktura. Tinatanggap niya ang carrying cost, hinihintay matapos ang ciclo ng rebisyon ng master plan (na tinatanggal ang kawalan ng katiyakan), at ibinebenta sa developer sa sumunod na acceleration phase. Pinakaepektibo ito sa sariling puhunan, sa halagang nasa pagitan ng R$ 2 milyon at R$ 8 milyon — antas ng corner lot sa pangalawang block mula sa dagat.
Direktang pakikipagtulungan sa builder sa pamamagitan ng permuta. Ang may-ari ng lupa ay namumuhunan ng gross asset, ang builder ay namumuhunan ng konstruksiyon at commercial structure, at ang VGV ay hinati ayon sa kasunduan. Sa mature na merkado tulad ng BC, ang standard na pisikal na permuta ay nasa pagitan ng 18% at 22% ng VGV. Sa mga asset na may komplikadong pag-aapruba o mahabang timeline, maaaring tumaas ang porsyento sa 25%. Ang bentahe ay walang exposure sa gastos sa konstruksiyon; ang dehado ay nakapako ang liquidity hanggang sa paghahatid.
FII at istrukturadong SPE. Para sa institutional na puhunan o allocation na higit sa R$ 5 milyon, ang sasakyan sa pamamagitan ng Special Purpose Entity (SPE) o sa unit ng Real Estate Investment Fund (Fundo Imobiliário) para sa development ay nag-aalok ng mas magandang tax treatment at pagpapakalat ng panganib. May mga Santa Catarina-based na nakalistang fund na nakatuon sa baybayin, at mga eksklusibong fund na may ticket mula R$ 1 milyon. Ang management fee (kadalasang 1.5% hanggang 2% kada taon) ay kailangang ihambing sa net spread sa Selic — at sa mataas na Selic cycle, ang kalkulasyong ito ay hindi laging pumapayag.
Pagbili ng premium na pinal nang yunit para sa short-term rental income. Ito ang pinaka-conservative na sasakyan, na may mas mataas na liquidity at mas mababang potensiyal ng totoong pagtaas ng halaga. May kahulugan ito sa mataas na pamantayang produkto sa Hilagang Isla, sa Jurerê, o sa mga icon na tore sa Praia Brava, kung saan ang seasonal rental sa pamamagitan ng online platform ay maaaring lumikha ng gross yield sa pagitan ng 6% at 9% kada taon. Ang pagsusuri ay kailangang ibawas ang vacancy, propesyonal na management (15% hanggang 20% ng kita), depreciation, at ang napakalakas na seasonality ng Enero at Pebrero.
Sa alinman sa apat na ruta, tatlong item ng due diligence ang hindi maaaring tanggihan: napapanahong sertipiko ng master plan na may zoning at floor area ratio, environmental report sa APP at vegetation cover, at topographic at geotechnical survey na sapat para sa proyekto. Ang pagputol ng gastos dito ang mamahaling pagkakamali ng baguhang mamumuhunan.
Para sa dayuhang mamumuhunan (kabilang ang mga Pilipino), mahalagang matandaan ang Law No. 5,709/71 ng Brazil, na naglilimita sa pagbili ng rural na property ng mga dayuhan at humihingi ng pahintulot mula sa INCRA (institusyon ng agrarian reform) sa ilang perimeter. Sa consolidated na urban land, mas magaan ang patakaran, ngunit ang corporate structuring (Brazilian PJ o cota sa SPE) ay nananatiling pinaka-predictable na ruta. Sa praktikal na termino, ipinapayong mag-set up ng Brazilian corporation o sumali sa SPE bago bumili — pinapadali nito ang remittance ng kita pabalik sa Pilipinas at iniiwasan ang kumplikasyon sa sariling exchange rules ng Brazil.
Mga paulit-ulit na pagkakamali at ano ang naghihiwalay sa desisyon sa pusta
Tatlong pagkakamali ang lumilitaw sa halos lahat ng operasyon na nabigo sa baybayin ng Santa Catarina, at wala ni isa sa mga ito ang may kinalaman sa malas.
Ang una ay ang pagkalito sa nominal na pagtaas ng halaga sa totoong pagtaas ng halaga. Ang isang m² na umangat ng 60% sa loob ng limang taon ay tila walang katulad hanggang ibawas mo ang IPCA (~38%) at ang carrying cost (~30% sa parehong panahon). Naiiwan ang katamtamang totoong yield, at ang mamumuhunan na hindi pinapansin ang kalkulasyong ito ay nag-aakala na siya ay mayaman gayong sa katotohanan ay nakatabla lamang siya.
Ang ikalawa ay ang pagwawalang-bahala sa kataas-taasang awtoridad ng master plan. Ang presyo ng lupa ay hindi function ng metric area o tanawin — ito ay function ng floor area ratio at ng mga urban restriction. Ang pagbili ng murang lupa sa sonang may mababang ratio ay, sa praktika, pagbili ng mamahaling lupa.
Ang ikatlo ay ang pagmamaliit sa oras. Ang development cycle sa baybayin, mula sa hilaw na lupa hanggang sa certificate of occupancy, ay bihirang mas maikli sa 36 buwan. Dagdagan ng rebisyon ng master plan, environmental licensing, at posibleng legal na hamon, at ang realistikong horizon ay 60 buwan. Ang mamumuhunan na may mas maikling horizon ay dapat nasa fixed income, hindi sa lupa.
Konklusyon: ang mapa para sa susunod na labindalawang buwan
Ang gitna at hilagang baybayin ng Santa Catarina ay pumapasok sa ikalawang kalahati ng 2026 na may matibay na estruktural na pundasyon — positibong net migration, sari-saring base ng ekonomiya sa pagitan ng pantalan, turismo, agro-industrial sector, at teknolohiya, at residential demand na patuloy na sumisipsip ng launch nang higit sa pambansang average. Sa kabilang banda, nagsisimula nang magpakita ang merkado ng klasikong mga senyas ng maturity sa baybayin ng Balneário Camboriú-Itapema: mataas na stock sa ilang produkto, lumalaking sensitibidad sa interes, at mga urbanistic na rebisyon na muling magtatakda ng laro sa susunod na dalawang taon.
Para sa mamumuhunan na pumapasok ngayon, malinaw ang equation: ang bintana ng pagpasok ay lumipat sa hilagang baybayin (Penha, Piçarras, Barra Velha) at sa partikular na niche ng Itajaí — kung saan ang spread sa pagitan ng halaga ng lupa at VGV ay nananatiling may margin. Sa BC at Itapema, buhay pa ang tesis, ngunit nangangailangan ng matinding pagpili ng produkto, pasensya sa ciclo, at lubos na disiplina sa due diligence. Ang mga proyekto tulad ng inihahanda ng SIDE Empreendimentos sa baybayin ng Itajaí-Praia Brava — mga asset na may consolidated na lupa, aprubadong proyekto, at calibrated exposure sa master plan — ay nagpapakita ng uri ng tesis na nakakaligtas sa urbanistic na rebisyon at sa pag-igting ng Selic.
Upang sundan ang lingguhang pagsusuri sa ciclo, master plan, ABRAINC-Fipe, at sa indikator ng Sinduscon-SC na inilalapat sa bawat microrehiyon ng baybayin ng Santa Catarina, mag-subscribe sa column ng pagsusuri ng portal ng SIDE Empreendimentos. Ang susunod na isyu ng seryeng ito ay magpaliwanag sa matematika ng permuta sa ilalim ng pressured na INCC at sa inaasahang epekto ng rebisyon ng master plan ng Itapema sa mga block ng Meia Praia.