Valorização de terrenos no litoral de SC em 2026
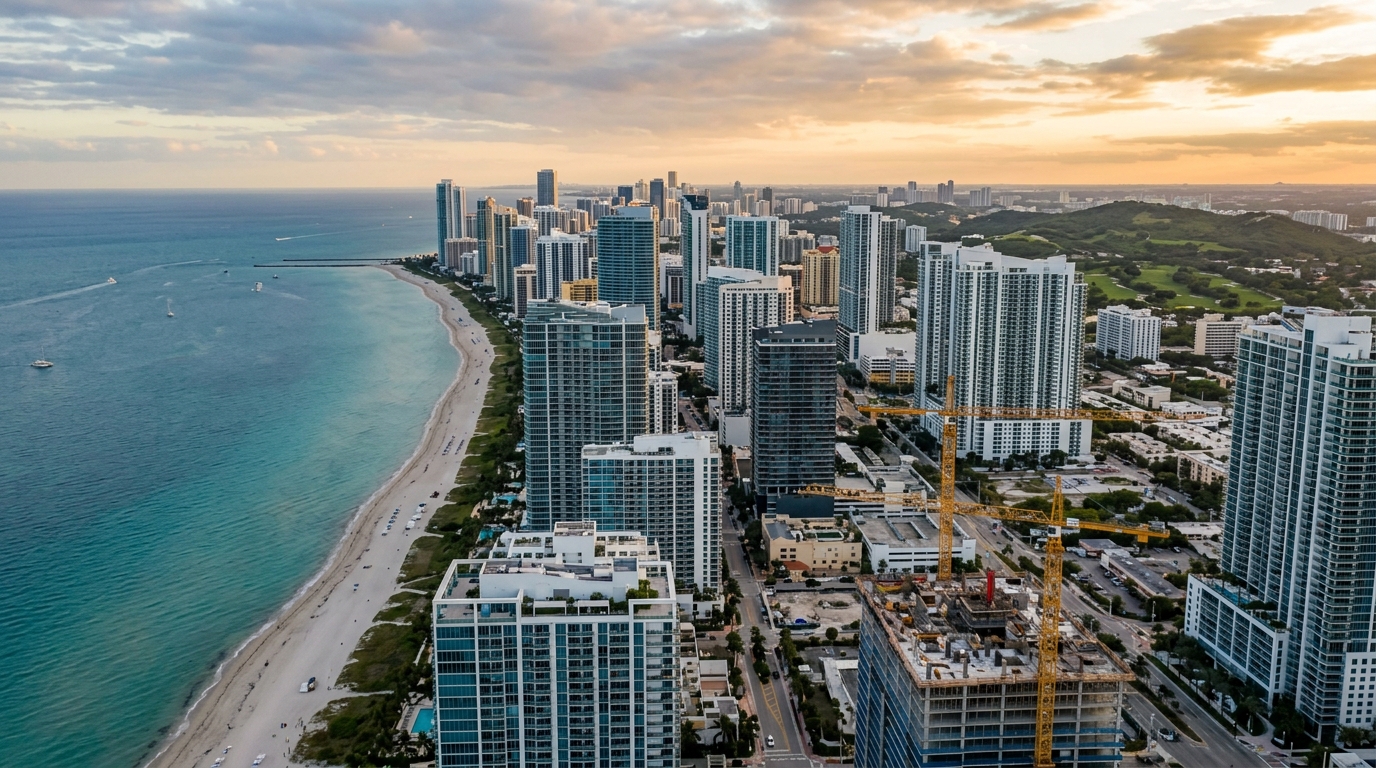
Em maio de 2026, o metro quadrado anunciado de apartamentos novos em Balneário Camboriú voltou a flertar com a marca de R$ 12,5 mil, segundo o FipeZap, enquanto Itapema rodava a R$ 12,2 mil — número que, há cinco anos, era praticamente o teto de Florianópolis. Itajaí, a cidade-empresa que abriga o segundo maior porto do país em movimentação de contêineres, segue logo atrás, em um mercado onde terrenos urbanos bem localizados raramente trocam de mãos por menos de R$ 8 mil por metro quadrado de potencial construtivo. Para o investidor que procura ativos reais com lastro em demografia e infraestrutura, o litoral central e norte de Santa Catarina deixou de ser tese de fronteira: tornou-se um dos compartimentos mais disputados do balanço imobiliário brasileiro. A pergunta relevante para 2026 não é mais "vale a pena entrar", e sim "em qual microrregião, a que preço e contra qual risco".
Retrato 2026 em números: o que dizem FipeZap, Secovi-SC e CBIC
O índice FipeZap de venda de imóveis residenciais novos, divulgado em parceria com o Secovi-SC, vem mostrando Balneário Camboriú no topo do ranking nacional há mais de três anos. Nas últimas leituras de 2026, a cidade aparece com m² médio na faixa de R$ 12.500 a R$ 12.700, à frente de São Paulo (capital) e do Leblon em valores específicos de bairro. Itapema rodou perto de R$ 12.300, e Itajaí, com um inventário menor de produto premium, oscila entre R$ 9.000 e R$ 10.500 — com a Praia Brava, recortada como condomínio fechado da elite catarinense, registrando lançamentos acima de R$ 25 mil/m² em torres-ícone.
O dado relevante não é o nível absoluto, é a variação real. Entre 2020 e 2025, o Boletim CBIC e o Sinduscon-SC consolidaram altas nominais acumuladas superiores a 110% no preço médio de venda em Balneário Camboriú, contra um IPCA acumulado de cerca de 38% e um INCC-DI de aproximadamente 56% no mesmo intervalo. Em termos reais, a valorização rodou na casa de 45% a 55% — patamar que não se vê em mercados maduros. Itapema mostrou comportamento ainda mais agudo, com altas reais próximas de 70% no mesmo período, e Itajaí avançou cerca de 40% acima do IPCA.
Esses números desenham um quadro inequívoco: o eixo litorâneo entre Itajaí e Balneário Camboriú performou como ativo, e não como bem de consumo. Para o investidor, a pergunta passa a ser estrutural — quanto desse prêmio é recorrente e quanto é compressão de cap rate causada por escassez de Selic baixa e fluxo migratório.
Microrregiões em ciclo acelerado: onde está a janela de entrada
Olhar para o litoral catarinense como um único mercado é o primeiro erro do investidor de fora. Em 2026, há pelo menos quatro ciclos distintos rodando ao mesmo tempo, e cada um responde a drivers próprios.
Itajaí vive um ciclo industrial-portuário. A expansão do Porto de Itajaí, o avanço da duplicação da BR-101 no trecho norte e a consolidação do polo logístico em torno do aeroporto regional empurraram a demanda por imóvel residencial qualificado nas zonas próximas ao Centro, ao bairro São Vicente e, sobretudo, à Praia Brava. Os dados ABRAINC-Fipe de 2025 mostram que Itajaí ostentou uma das menores taxas de distrato do estado (abaixo de 8%) combinada com absorção mensal acima da média histórica — sinal de demanda real, não especulativa.
Itapema e Meia Praia seguem como o mercado mais especulativo do trio. A oferta de terrenos verticalizáveis encolheu drasticamente após a revisão do plano diretor de 2022, e o estoque de lançamentos por absorção mensal caiu para algo entre seis e oito meses — patamar que classicamente define mercado em sobreaquecimento. Aqui, a valorização do terreno se descolou da viabilidade do empreendimento, e parte do prêmio já foi capturada.
O litoral norte — Penha, Balneário Piçarras e Barra Velha — desponta como a janela de entrada de 2026. O m² médio de lançamento ainda roda entre R$ 6 mil e R$ 8 mil, a infraestrutura turística (Beto Carrero, marinas, hotelaria de bandeira) maturou, e os planos diretores recém-atualizados liberam coeficientes de aproveitamento que já não existem em BC. É a região onde o spread entre custo de terreno e VGV de incorporação preserva margem operacional saudável para a indústria.
Por fim, o Norte da Ilha em Florianópolis — Jurerê, Canasvieiras, Ingleses, Santinho — opera em ciclo paralelo, guiado mais por demanda de segunda residência e por home office de alta renda do que por imigração permanente. O FipeZap mostra Jurerê Internacional com m² superior a R$ 18 mil em produto de luxo, mas com volume de transações que limita o investidor médio.
| Microrregião | m² médio FipeZap (2026) | Variação real 2020-2025 | Estoque/absorção | Perfil de ciclo |
|---|---|---|---|---|
| Balneário Camboriú | R$ 12.500 – 12.700 | +48% | 12-14 meses | Maduro / luxo |
| Itapema / Meia Praia | R$ 12.200 – 12.400 | +70% | 6-8 meses | Sobreaquecido |
| Itajaí / Praia Brava | R$ 9.000 – 10.500 | +41% | 9-11 meses | Estrutural |
| Litoral Norte (Penha / Piçarras) | R$ 6.000 – 8.000 | +33% | 10-12 meses | Janela de entrada |
| Norte da Ilha (Floripa) | R$ 11.000 – 18.000 | +38% | 14-16 meses | Nicho / segunda residência |
A matemática do terreno: por que o ativo bruto continua sendo o melhor proxy
O investidor experiente que entra no litoral de Santa Catarina raramente compra apartamento na planta como veículo principal. Compra terreno, frequentemente urbanizado e com potencial construtivo definido, porque é nesse ativo que está o spread mais largo do ciclo. A lógica é direta: o valor do terreno é função do VGV potencial menos o custo de obra, menos a margem do incorporador, menos os impostos da operação. Quando o INCC sobe mais devagar que o m² de venda, o terreno absorve quase integralmente o ganho.
Em 2026, o INCC-DI roda acumulado em torno de 5,8% nos últimos doze meses, e o CUB-SC residencial normal padrão alto, divulgado mensalmente pelo Sinduscon, está perto de R$ 4.150/m². Em paralelo, o m² médio anunciado no eixo BC-Itapema sobe entre 9% e 12% no mesmo intervalo. Esse descolamento — preço sobe quase o dobro do custo — é o que sustenta a tese.
O coeficiente de aproveitamento previsto no plano diretor é a variável que define o resto. Em Itapema, a revisão de 2022 reduziu de forma relevante os coeficientes em zonas adensadas. Em Balneário Camboriú, a outorga onerosa do direito de construir, vigente desde 2008 e endurecida em revisões posteriores, encareceu de maneira progressiva a verticalização. Um mesmo terreno de 1.000 m² em quadras vizinhas pode ter potencial construtivo de 4.000 m² ou 12.000 m² dependendo apenas do zoneamento — e essa diferença responde por 100% da viabilidade financeira de qualquer operação.
Na hora de estruturar a entrada, a permuta — física ou financeira — segue sendo o veículo dominante. Na permuta física, o proprietário recebe unidades prontas (em geral entre 15% e 25% do VGV total do empreendimento). Na financeira, recebe percentual sobre vendas, geralmente em parcelas atreladas ao INCC. Em ambiente de INCC moderado e Selic elevada, a permuta financeira tende a ser mais vantajosa para o proprietário do terreno; com INCC pressionado, a física protege melhor.
O custo de carregamento do terreno é o que muito investidor amador subestima. IPTU, taxa de drenagem, eventual cercamento, vigilância e, no caso de quem se alavanca, o custo financeiro contra a Selic em 9,75% (patamar de meados de 2026) podem somar 6% a 8% ao ano sobre o valor de mercado. Em um buy-and-hold de cinco anos, isso significa que o ativo precisa valorizar pelo menos 35% real apenas para empatar com renda fixa pública — um benchmark que separa decisão de investimento de decisão emocional.
Os riscos que pouca gente discute
O ciclo positivo de cinco anos no litoral catarinense produziu uma narrativa de baixa volatilidade que não resiste a um exame histórico cuidadoso. Entre 2014 e 2016, no contexto da Operação Lava Jato, da recessão de Dilma e do choque cambial, Balneário Camboriú viu m² de venda recuar nominalmente entre 8% e 12%, e Itapema chegou a registrar quedas reais de 20% em alguns produtos. Foi um inverno curto, mas suficiente para quebrar pequenas incorporadoras e gerar estoque distratado por anos.
Em 2026, três riscos específicos merecem mais atenção do que recebem na conversa de mercado.
Risco regulatório. Os planos diretores de Itapema e BC estão em janela de revisão, e o histórico mostra que cada ciclo de revisão tende a reduzir coeficientes em zonas saturadas e elevar a outorga onerosa. Um terreno comprado hoje sob certo regime urbanístico pode ter seu potencial construtivo cortado em 20% ou 30% antes que o investidor inicie a aprovação do projeto. A leitura cuidadosa da minuta em discussão na câmara municipal é parte essencial da due diligence — e não pode ser delegada apenas ao corretor.
Risco ambiental. O litoral é território de Mata Atlântica e, em consequência, sujeito ao regime federal mais rigoroso de Área de Preservação Permanente. O IMA-SC (Instituto do Meio Ambiente de Santa Catarina) tem intensificado autuações em terrenos com supressão irregular de vegetação. Em alguns casos, o ativo só pode ser construído sob compensação ambiental que reduz drasticamente a área útil. Lotes em encostas — comuns em Itapema e na orla de Penha — exigem geotecnia adicional e podem ter aproveitamento real inferior ao que sugere a metragem da matrícula.
Risco de drenagem e elevação do mar. Episódios de alagamento severo na BR-101 em 2023 e 2024, e o avanço da erosão costeira em pontos de Itapema, Meia Praia e da Praia de Cabeçudas, em Itajaí, são sinais que o mercado ainda precifica de forma incompleta. A Defesa Civil estadual mapeou áreas de risco que coincidem, em parte, com zonas valorizadas. Para o horizonte de quinze a vinte anos — relevante em uma tese de incorporação ou de buy-and-hold longo —, esses fatores começam a entrar no laudo técnico.
"Comprar terreno no litoral de Santa Catarina em 2026 é uma das teses mais sólidas do mercado imobiliário brasileiro. Comprar errado é uma das formas mais rápidas de queimar capital em ativo real. A diferença entre as duas decisões cabe em três páginas de due diligence urbanística que quase ninguém faz."
Estratégias práticas para o investidor de 2026
Há quatro estruturas que respondem por mais de 80% das operações inteligentes que vemos rodando no eixo Itajaí-Itapema-BC. Cada uma serve a um perfil de capital e horizonte.
Buy-and-hold de 5 a 7 anos em terreno consolidado. O investidor compra terreno em zona já estabelecida, idealmente em microrregião com coeficiente de aproveitamento estável e infraestrutura madura. Aceita o custo de carregamento, espera o ciclo de revisão do plano diretor encerrar (eliminando incerteza) e vende para incorporador na fase de aceleração seguinte. Funciona melhor com capital próprio, em valores entre R$ 2 milhões e R$ 8 milhões — patamar de terreno de esquina em segunda quadra de mar.
Parceria direta com construtora via permuta. O proprietário do terreno entra com o ativo bruto, a construtora entra com obra e estrutura comercial, e o VGV é dividido conforme acordo. Em mercados maduros como BC, a permuta física padrão fica entre 18% e 22% do VGV. Em ativos com aprovação complexa ou prazo dilatado, o percentual pode subir para 25%. A vantagem é não ter exposição a custo de obra; a desvantagem é a liquidez travada até a entrega.
FII e SPE estruturada. Para capital institucional ou alocações acima de R$ 5 milhões, o veículo via Sociedade de Propósito Específico ou cota de Fundo Imobiliário de incorporação oferece tratamento tributário superior e diluição de risco. Há fundos catarinenses listados em bolsa com foco no litoral, e fundos exclusivos com tickets a partir de R$ 1 milhão. O custo de gestão (em geral 1,5% a 2% ao ano) precisa ser comparado ao spread líquido sobre Selic — e em ciclo de Selic alta, esse cálculo nem sempre fecha.
Aquisição de imóvel pronto premium para renda de temporada. Veículo mais conservador, com maior liquidez e menor potencial de valorização real. Faz sentido em produto de alto padrão no Norte da Ilha, em Jurerê, ou em torres icônicas da Praia Brava, onde o aluguel por temporada via plataforma pode gerar yield bruto entre 6% e 9% ao ano. A análise precisa descontar vacância, gestão profissional (15% a 20% do faturamento), depreciação e a sazonalidade fortíssima de janeiro e fevereiro.
Em qualquer dos quatro caminhos, três itens de due diligence são inegociáveis: certidão atualizada do plano diretor com zoneamento e coeficiente, parecer ambiental sobre APP e cobertura vegetal, e levantamento topográfico/geotécnico em escala suficiente para projeto. Cortar custo aqui é o erro caro do investidor amador.
Para o investidor estrangeiro, vale lembrar a Lei nº 5.709/71, que restringe a aquisição de imóvel rural por estrangeiros e exige autorização do INCRA em determinados perímetros. Em terreno urbano consolidado, a regra é mais leve, mas a estruturação societária (PJ brasileira ou cota de SPE) ainda costuma ser o caminho mais previsível.
Erros recorrentes e o que separa decisão de aposta
Três erros aparecem em quase todas as operações que dão errado no litoral catarinense, e nenhum deles tem a ver com má sorte.
O primeiro é confundir valorização nominal com valorização real. Um m² que sobe 60% em cinco anos parece imbatível até se descontar IPCA (~38%) e custo de carregamento (~30% no período). Sobra um real return modesto, e o investidor que ignora essa conta acha que está rico quando na verdade está empatando.
O segundo é ignorar a primazia do plano diretor. O preço do terreno não é função da metragem nem da vista — é função do coeficiente de aproveitamento e das restrições urbanísticas. Comprar terreno barato em zona com coeficiente baixo é, na prática, comprar terreno caro.
O terceiro é subestimar o tempo. Um ciclo de incorporação no litoral, do terreno cru ao habite-se, raramente fica abaixo de 36 meses. Acrescente revisão de plano diretor, licenciamento ambiental e eventual desafio judicial, e o horizonte realista é de 60 meses. Investidor com horizonte mais curto deveria estar em renda fixa, não em terreno.
Conclusão: o mapa para os próximos doze meses
O litoral central e norte de Santa Catarina entra na segunda metade de 2026 com fundamentos estruturais sólidos — migração líquida positiva, base econômica diversificada entre porto, turismo, agroindústria e tecnologia, e demanda residencial que continua absorvendo lançamentos acima da média nacional. Ao mesmo tempo, o mercado começa a apresentar sinais clássicos de maturidade no eixo Balneário Camboriú-Itapema: estoque alto em determinados produtos, sensibilidade crescente a juros e revisões urbanísticas que vão recalibrar o jogo nos próximos dois anos.
Para o investidor que entra agora, a equação é clara: a janela de entrada migrou para o litoral norte (Penha, Piçarras, Barra Velha) e para nichos específicos de Itajaí — onde o spread entre custo de terreno e VGV ainda preserva margem. Em BC e Itapema, a tese continua viva, mas exige seletividade radical de produto, paciência com o ciclo e disciplina absoluta em due diligence. Empreendimentos como os que a SIDE Empreendimentos vem estruturando no eixo Itajaí-Praia Brava — ativos com terreno consolidado, projeto aprovado e exposição calibrada a plano diretor — ilustram o tipo de tese que sobrevive a revisões urbanísticas e a apertos de Selic.
Para acompanhar a análise semanal de ciclo, plano diretor, ABRAINC-Fipe e indicadores Sinduscon-SC aplicados a cada microrregião do litoral catarinense, assine a coluna de análise do portal SIDE. O próximo número desta série detalha a matemática da permuta sob INCC pressionado e os efeitos esperados da revisão do plano diretor de Itapema sobre as quadras de Meia Praia.