ارتفاع أسعار الأراضي بساحل سانتا كاتارينا 2026
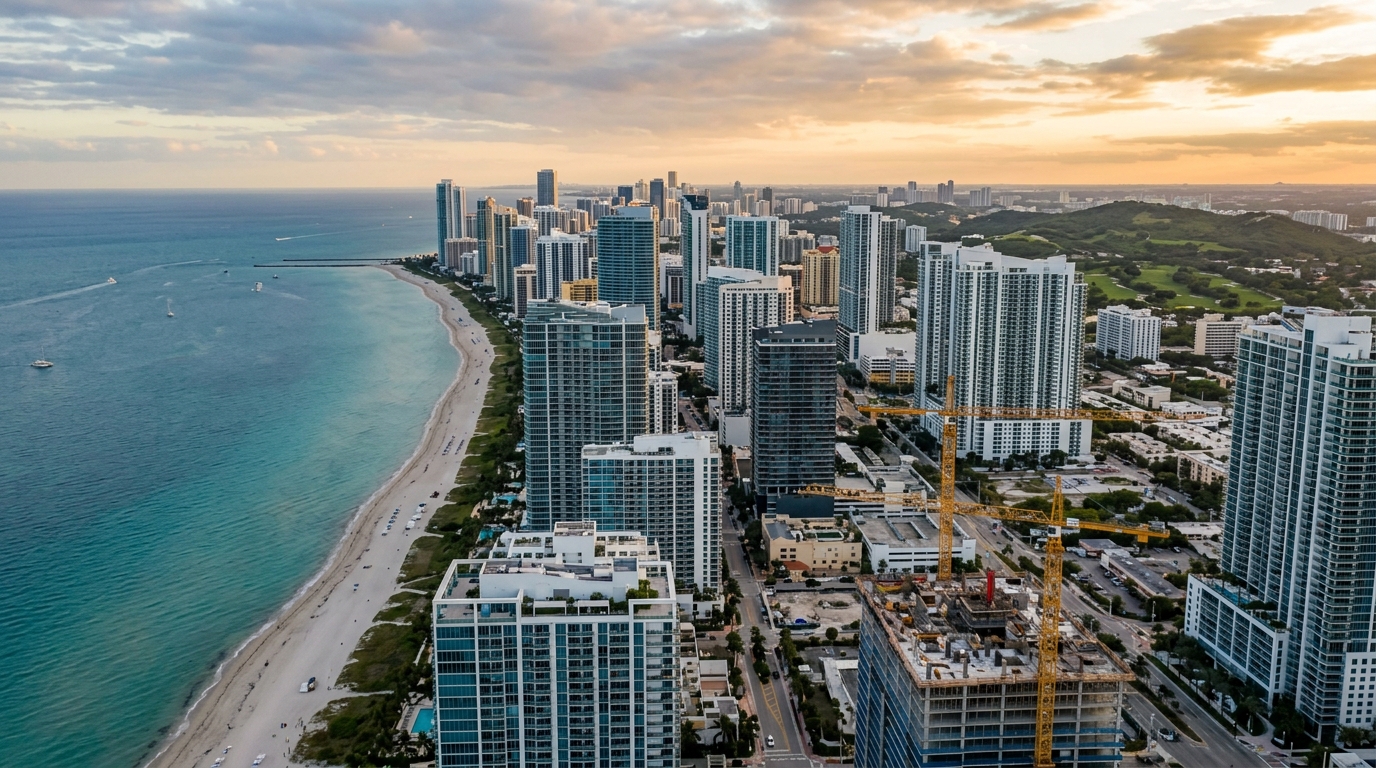
في مايو 2026، عاد المتر المربع المُعلَن للشقق الجديدة في مدينة Balneário Camboriú الساحلية الواقعة جنوب البرازيل ليُلامس عتبة 12.500 ريال برازيلي، وفقاً لمؤشر FipeZap (المرجع الرئيسي لأسعار العقارات في البرازيل)، في حين سجّلت مدينة Itapema المجاورة نحو 12.200 ريال — وهو رقم كان يمثّل قبل خمس سنوات السقف العملي لعاصمة الولاية Florianópolis. أما Itajaí، المدينة-المؤسسة التي تحتضن ثاني أكبر ميناء في البلاد من حيث حركة الحاويات، فتأتي في المرتبة التالية مباشرةً، في سوق نادراً ما تُتداول فيه الأراضي الحضرية المتميزة بأقل من 8.000 ريال للمتر المربع من الإمكانية البنائية. بالنسبة للمستثمر الدولي الباحث عن أصول حقيقية مدعومة بالعوامل الديموغرافية والبنية التحتية، لم يعد الساحل الأوسط والشمالي لولاية Santa Catarina فرضيةً حدوديةً مغمورة، بل تحوّل إلى أحد أكثر القطاعات تنافسيةً في الميزانية العقارية البرازيلية. السؤال الجوهري لعام 2026 لم يعد "هل يستحق الدخول؟" بل "في أي منطقة جزئية، وبأي سعر، وفي مواجهة أي مخاطر؟".
صورة عام 2026 بالأرقام: ما تقوله FipeZap وSecovi-SC وCBIC
يُظهر مؤشر FipeZap لمبيعات العقارات السكنية الجديدة، الصادر بالشراكة مع نقابة الإسكان Secovi-SC، أن Balneário Camboriú تحتل صدارة الترتيب الوطني منذ أكثر من ثلاث سنوات متواصلة. وفي أحدث قراءات 2026، يتراوح متوسط سعر المتر المربع في المدينة بين 12.500 و12.700 ريال، متفوّقاً على العاصمة الاقتصادية ساو باولو، وحتى على حي Leblon الراقي في ريو دي جانيرو في بعض القراءات النوعية. أما Itapema فدارت قرب 12.300 ريال، بينما تتذبذب Itajaí بين 9.000 و10.500 ريال نظراً لمخزونٍ أصغر من المنتج الفاخر — مع تسجيل منطقة Praia Brava، التي تُعدّ بمثابة مجمَّع نخبوي مغلق للطبقة الثرية في الولاية، إطلاقات تتجاوز 25.000 ريال للمتر المربع في الأبراج الأيقونية.
المعطى ذو الأهمية ليس المستوى المطلق، بل التغيُّر الحقيقي. بين عامَي 2020 و2025، رصد كلٌّ من نشرة CBIC (الغرفة البرازيلية لصناعة البناء) ونقابة المقاولين Sinduscon-SC ارتفاعاتٍ اسميةً تراكميةً تجاوزت 110% في متوسط سعر البيع في Balneário Camboriú، مقابل تضخم تراكمي وفقاً لمؤشر IPCA (مؤشر أسعار المستهلك البرازيلي) بنحو 38% فقط، ومؤشر تكلفة البناء INCC-DI بنحو 56% خلال الفترة نفسها. وبالقيم الحقيقية، تراوحت الزيادة بين 45% و55% — وهو مستوى لا يُلاحَظ في الأسواق الناضجة. وأظهرت Itapema سلوكاً أكثر حدةً، بارتفاعات حقيقية اقتربت من 70% خلال الفترة ذاتها، بينما تقدّمت Itajaí بنحو 40% فوق التضخم.
ترسم هذه الأرقام صورةً لا لبس فيها: المحور الساحلي الممتد بين Itajaí وBalneário Camboriú أدّى أداء الأصول الاستثمارية لا أداء السلع الاستهلاكية. وبالنسبة للمستثمر، يصبح السؤال هيكلياً — كم من هذه العلاوة دائم ومتكرر، وكم منها مجرّد ضغطٍ على معدلات العائد (cap rate) ناجم عن شُحّ بيئة الفائدة المنخفضة وعن التدفقات الهجريّة الداخلية؟
مناطق جزئية في دورة متسارعة: أين تقع نافذة الدخول
النظر إلى ساحل Santa Catarina باعتباره سوقاً واحدة هو الخطأ الأول للمستثمر القادم من خارج البرازيل. ففي عام 2026، توجد على الأقل أربع دورات اقتصادية متوازية تعمل في الوقت ذاته، وكلٌّ منها تستجيب لمحركات خاصة بها.
Itajaí تعيش دورة صناعية-مينائية. فقد دفع توسع ميناء Itajaí، وتقدُّم مشروع ازدواج الطريق الفيدرالي BR-101 في الجزء الشمالي، وتوطُّد المركز اللوجستي حول المطار الإقليمي، الطلبَ على العقار السكني المتميز في المناطق القريبة من وسط المدينة وحي São Vicente، وقبل كل شيء منطقة Praia Brava. وتُظهر بيانات تقرير ABRAINC-Fipe لعام 2025 أن Itajaí سجّلت واحدةً من أدنى نسب فسخ العقود في الولاية (أقل من 8%)، مع امتصاص شهري للوحدات يتجاوز المتوسط التاريخي — وهو ما يدلّ على طلب حقيقي لا مضاربي.
Itapema وحي Meia Praia يظلّان السوق الأكثر مضاربةً ضمن الثلاثي. فقد تقلّص المعروض من الأراضي القابلة للتطوير العمودي بصورة دراماتيكية بعد مراجعة المخطط التوجيهي للمدينة عام 2022، وانخفض مخزون الإطلاقات مقاساً بالامتصاص الشهري إلى ما بين ستة وثمانية أشهر — وهو مستوى تقليدي يُعرَّف فيه السوق بأنه مفرط الإحماء. هنا، انفصل ارتفاع سعر الأرض عن جدوى المشروع، وتمّ بالفعل التقاط جزءٍ كبير من العلاوة.
يبرز الساحل الشمالي — مدن Penha وBalneário Piçarras وBarra Velha — بوصفه نافذة الدخول في 2026. لا يزال متوسط سعر المتر المربع للإطلاقات يدور بين 6.000 و8.000 ريال، وقد نضجت البنية التحتية السياحية (متنزه Beto Carrero، المراسي البحرية، الفنادق ذات العلامات التجارية)، فيما تُتيح المخططات التوجيهية المحدَّثة حديثاً معاملات استغلال أرضي لم تعد متوفرة في Balneário Camboriú. هذه هي المنطقة التي يحافظ فيها الفارق بين كلفة الأرض وإجمالي قيمة المشروع (VGV — وهو المصطلح البرازيلي للقيمة السوقية الإجمالية للوحدات المباعة) على هامش تشغيلي صحيّ للقطاع الإنشائي.
وأخيراً، تعمل منطقة شمال جزيرة Florianópolis — أحياء Jurerê وCanasvieiras وIngleses وSantinho — في دورة موازية، يقودها طلب السكن الثاني والعمل عن بُعد للفئات عالية الدخل أكثر من الهجرة الدائمة. ويُظهر FipeZap أن حي Jurerê Internacional يتجاوز فيه المتر المربع 18.000 ريال في المنتج الفاخر، لكن بحجم معاملات يُقيّد المستثمر متوسط الحجم.
| المنطقة الجزئية | متوسط المتر المربع FipeZap (2026) | التغير الحقيقي 2020-2025 | المخزون/الامتصاص | طبيعة الدورة |
|---|---|---|---|---|
| Balneário Camboriú | 12.500 – 12.700 ريال | +48% | 12-14 شهراً | ناضج / فاخر |
| Itapema / Meia Praia | 12.200 – 12.400 ريال | +70% | 6-8 أشهر | مفرط الإحماء |
| Itajaí / Praia Brava | 9.000 – 10.500 ريال | +41% | 9-11 شهراً | هيكلية |
| الساحل الشمالي (Penha / Piçarras) | 6.000 – 8.000 ريال | +33% | 10-12 شهراً | نافذة دخول |
| شمال جزيرة Florianópolis | 11.000 – 18.000 ريال | +38% | 14-16 شهراً | متخصصة / إقامة ثانية |
رياضيات الأرض: لماذا يبقى الأصل الخام أفضل مؤشر
المستثمر المُحنَّك الذي يدخل إلى ساحل Santa Catarina نادراً ما يشتري شقةً على المخطط بوصفها أداته الاستثمارية الرئيسية. بل يشتري أرضاً، غالباً مع بنية تحتية حضرية وإمكانية بنائية محدَّدة، لأن الفارق الأكبر في الدورة يكمن في هذا الأصل تحديداً. المنطق مباشر: قيمة الأرض هي دالةٌ لإجمالي قيمة المشروع المُحتمَل (VGV) ناقصاً كلفة البناء، ناقصاً هامش المطوِّر، ناقصاً ضرائب العملية. وعندما يرتفع مؤشر INCC أبطأ من سعر بيع المتر المربع، تمتصّ الأرض الفارق بالكامل تقريباً.
في عام 2026، يدور مؤشر تكلفة البناء INCC-DI متراكماً عند نحو 5,8% خلال الاثني عشر شهراً الماضية، فيما يقترب مؤشر التكلفة الموحَّدة CUB-SC للبناء السكني العادي عالي المعيار، الذي تنشره نقابة Sinduscon شهرياً، من 4.150 ريالاً للمتر المربع. وبالتوازي، يرتفع متوسط المتر المربع المُعلَن في محور Balneário Camboriú-Itapema بين 9% و12% في الفترة ذاتها. هذا التباعد — السعر يرتفع بنحو ضعف الكلفة — هو ما يُغذّي أطروحة الاستثمار.
يُعدّ معامل الاستغلال الأرضي المنصوص عليه في المخطط التوجيهي البلدي المتغيرَ الذي يحسم البقية. ففي Itapema، خفّضت مراجعة عام 2022 المعاملات بصورة جوهرية في المناطق المكثَّفة. وفي Balneário Camboriú، أدّت آلية "الإذن المدفوع لحق البناء" المعمول بها منذ 2008 والمُحكَمة في مراجعات لاحقة إلى تصعيد كلفة التطوير العمودي تدريجياً. أرضٌ مساحتها 1.000 متر مربع في حيَّين متجاوريَن يمكن أن تكون إمكانيتها البنائية 4.000 متر مربع أو 12.000 متر مربع، تبعاً لقواعد التقسيم العمراني فحسب — وهذا الفارق وحده يُحدّد 100% من جدوى أي عملية مالية.
عند هيكلة الدخول، تبقى المقايضة — العينية أو المالية — هي الأداة المُهيمنة. في المقايضة العينية، يحصل مالك الأرض على وحدات جاهزة (عادةً ما بين 15% و25% من إجمالي قيمة المشروع). أما في المقايضة المالية، فيحصل على نسبة من المبيعات، عادةً في أقساط مرتبطة بمؤشر INCC. وفي بيئة INCC معتدل وسيليك مرتفعة، تميل المقايضة المالية إلى أن تكون أكثر ربحيةً لمالك الأرض؛ بينما تحمي المقايضة العينية بصورة أفضل حين يكون INCC تحت ضغط تصاعدي.
تُعدّ كلفة حيازة الأرض هي ما يستهين به كثير من المستثمرين الهواة. الضريبة العقارية البلدية IPTU، ورسوم الصرف، والتسوير المحتمل، والحراسة، وفي حالة من يستخدم الرفع المالي، كلفة التمويل في مقابل سعر سيليك البالغ 9,75% (مستوى منتصف 2026)، قد تتراكم لتصل إلى 6% أو 8% سنوياً من القيمة السوقية. في استراتيجية اقتناء-واحتفاظ لخمس سنوات، يعني ذلك أن الأصل يجب أن يرتفع 35% حقيقياً على الأقل لمجرد التعادل مع الدخل الثابت الحكومي البرازيلي — وهي علامة معيارية تفصل قرار الاستثمار عن القرار العاطفي.
المخاطر التي قلَّما تُناقَش
الدورة الإيجابية الممتدة لخمس سنوات في ساحل Santa Catarina أنتجت سرديةً عن انخفاض التقلب لا تصمد أمام مراجعة تاريخية دقيقة. فبين عامَي 2014 و2016، في خضم عملية "غسيل السيارات" الشهيرة لمكافحة الفساد، وركود حكومة الرئيسة ديلما روسيف، والصدمة في سعر الصرف، شهدت Balneário Camboriú تراجعاً اسمياً في سعر المتر بين 8% و12%، وسجّلت Itapema انخفاضات حقيقية وصلت إلى 20% في بعض المنتجات. كان شتاءً قصيراً، لكنه كان كافياً لإفلاس مطوِّرين صغار وتراكم مخزون من العقود المفسوخة استمر لسنوات.
في 2026، تستحقّ ثلاثة مخاطر محددة اهتماماً أكبر مما تحظى به في الحوارات السوقية المعتادة.
المخاطر التنظيمية. المخططات التوجيهية لمدينتَي Itapema وBalneário Camboriú في نافذة مراجعة، والسجلّ التاريخي يُظهر أن كل دورة مراجعة تميل إلى تخفيض المعاملات في المناطق المُشبَعة ورفع كلفة الإذن المدفوع للبناء. أرضٌ تُشترى اليوم في ظلّ نظام عمراني معيَّن قد تجد إمكانيتها البنائية مقطوعةً بنسبة 20% أو 30% قبل أن يبدأ المستثمر اعتماد المشروع. القراءة الدقيقة لمسودة المشروع قيد المناقشة في المجلس البلدي تشكّل جزءاً جوهرياً من العناية الواجبة (due diligence)، ولا يصحّ تفويضها للوسيط العقاري وحده.
المخاطر البيئية. الساحل أرضُ غاباتٍ أطلسية، وبالتالي يخضع للنظام الفيدرالي الأكثر صرامةً لمناطق الحفظ الدائم (APP). وقد كثّف معهد البيئة بولاية Santa Catarina (IMA-SC) المخالفات على الأراضي ذات الإزالة غير المشروعة للغطاء النباتي. وفي بعض الحالات، لا يمكن بناء الأصل إلا بمقابل تعويض بيئي يُقلّص بشكل دراماتيكي المساحة المُستغَلة فعلياً. والأراضي المنحدرة على السفوح — وهي شائعة في Itapema وعلى واجهة Penha — تتطلب دراسات جيوتقنية إضافية، وقد يكون استغلالها الفعلي أدنى مما توحي به مساحتها في سجل الملكية.
مخاطر الصرف وارتفاع منسوب البحر. حوادث الفيضانات الحادّة على الطريق BR-101 في عامَي 2023 و2024، وتقدُّم التآكل الساحلي في نقاط من Itapema وMeia Praia وشاطئ Cabeçudas في Itajaí، هي إشارات لا يزال السوق يُسعّرها بصورة منقوصة. وقد رسمت الدفاع المدني التابع للولاية خرائط للمناطق المعرّضة، تتقاطع جزئياً مع المناطق الأكثر ارتفاعاً في الأسعار. وعلى أفق خمسة عشر إلى عشرين عاماً — وهو أفق ذو صلة بأطروحات التطوير العقاري أو الاحتفاظ طويل الأمد — تبدأ هذه العوامل في الدخول في تقارير التقييم الفنّي.
"شراء الأرض في ساحل Santa Catarina عام 2026 هو إحدى أكثر الأطروحات صلابةً في السوق العقاري البرازيلي. والشراء الخاطئ هو إحدى أسرع الطرق لحرق رأس المال في أصل حقيقي. الفارق بين القرارَين يتّسع لثلاث صفحات من العناية الواجبة العمرانية التي لا يكاد يقوم بها أحد."
استراتيجيات عملية لمستثمر 2026
توجد أربع هياكل تستحوذ على ما يزيد عن 80% من العمليات الذكية الجارية في محور Itajaí-Itapema-Balneário Camboriú. كلٌّ منها تخدم نمطاً معيناً من رأس المال وأفقاً زمنياً مختلفاً.
اقتناء واحتفاظ من 5 إلى 7 سنوات بأرض في موقع مستقر. يشتري المستثمر أرضاً في منطقة راسخة، يُفضَّل أن تكون منطقةً جزئيةً ذات معامل استغلال أرضي مستقرّ وبنية تحتية ناضجة. يقبل كلفة الحيازة، وينتظر انتهاء دورة مراجعة المخطط التوجيهي (مزيلاً عنصر عدم اليقين)، ثم يبيع لمطوِّر في مرحلة التسارع التالية. يعمل هذا النموذج بشكل أفضل برأس مال ذاتي، بقيم تتراوح بين 2 و8 ملايين ريال — وهو مستوى أرضٍ زاوية في الصف الثاني من البحر.
الشراكة المباشرة مع شركة البناء عبر المقايضة. يُدخل مالك الأرض الأصلَ الخام، فيما تُساهم شركة البناء بالعمل الإنشائي والهيكل التجاري، ويُقسَّم إجمالي قيمة المشروع وفق الاتفاق. في الأسواق الناضجة كـ Balneário Camboriú، تتراوح المقايضة العينية المعيارية بين 18% و22% من إجمالي قيمة المشروع. وفي الأصول ذات الاعتماد المعقد أو الأفق المُمتدّ، قد ترتفع النسبة إلى 25%. الميزة هي عدم التعرّض لكلفة البناء؛ والعيب هو السيولة المُجمَّدة حتى التسليم.
صندوق الاستثمار العقاري (FII) وشركة الغرض الخاص (SPE). بالنسبة لرأس المال المؤسسي أو التخصيصات التي تفوق 5 ملايين ريال، تُقدّم الأداة عبر شركة غرض خاص أو حصة في صندوق استثمار عقاري للتطوير معاملةً ضريبيةً متفوقةً وتخفيفاً لتركّز المخاطر. وثمة صناديق مُدرَجة في بورصة ساو باولو B3 تركّز على ساحل Santa Catarina، وصناديق حصرية بحدّ أدنى يبدأ من مليون ريال. وكلفة الإدارة (بين 1,5% و2% سنوياً عموماً) ينبغي أن تُقارَن بصافي الفارق فوق سيليك — وفي دورة سيليك المرتفع، لا تُغلَق هذه المعادلة دائماً لصالح المستثمر.
اقتناء عقار جاهز فاخر للإيجار الموسمي. هي الأداة الأكثر تحفظاً، بسيولة أعلى وإمكانية ارتفاع حقيقي أقل. تكون منطقيةً في المنتج عالي المعيار في شمال جزيرة Florianópolis، أو في Jurerê، أو في الأبراج الأيقونية في Praia Brava، حيث يمكن أن يُولّد الإيجار الموسمي عبر منصات مثل Airbnb عائداً إجمالياً يتراوح بين 6% و9% سنوياً. ويجب أن يخصم التحليل: نسبة الشغور، وأتعاب الإدارة الاحترافية (15% إلى 20% من الإيرادات)، والاهتلاك، والموسمية الحادّة لشهرَي يناير وفبراير (الصيف البرازيلي).
في أيٍّ من المسارات الأربعة، ثلاثة بنود في العناية الواجبة لا يمكن التفاوض عليها: شهادة محدَّثة من المخطط التوجيهي تُحدّد التقسيم العمراني والمعامل، رأي بيئي بشأن منطقة الحفظ الدائم والغطاء النباتي، ومسح طبوغرافي/جيوتقني بمقياس كافٍ للمشروع. تقليص التكاليف في هذه البنود تحديداً هو الخطأ المُكلِف للمستثمر الهاوي.
بالنسبة للمستثمر الأجنبي، تجدر الإشارة إلى القانون رقم 5.709/71 (القانون البرازيلي الذي ينظّم اقتناء الأجانب للعقارات)، والذي يُقيّد اقتناء العقار الريفي من قِبَل غير البرازيليين ويتطلّب إذناً من المعهد الوطني للاستيطان والإصلاح الزراعي (INCRA) في محيطات معيَّنة. وفي الأراضي الحضرية الراسخة، تكون القاعدة أخفّ، لكن الهيكلة عبر شركة برازيلية (PJ) أو حصة في شركة غرض خاص (SPE) تبقى عادةً الطريق الأكثر قابليةً للتنبؤ — وهو ما تنصح به غالبية المكاتب القانونية المتخصصة في الاستثمار الدولي القادم من الخليج العربي وأوروبا.
الأخطاء المتكررة وما يفصل القرار عن المراهنة
ثلاثة أخطاء تظهر في كل العمليات تقريباً التي تتعثّر في ساحل Santa Catarina، ولا يتعلّق أيٌّ منها بسوء الحظ.
الأول هو الخلط بين الارتفاع الاسمي والارتفاع الحقيقي. مترٌ مربع يرتفع 60% في خمس سنوات يبدو غير قابل للهزيمة، إلى أن تخصم منه التضخم وفق IPCA (نحو 38%) وكلفة الحيازة (نحو 30% في الفترة ذاتها). يتبقّى عائد حقيقي متواضع، والمستثمر الذي يتجاهل هذه الحسبة يظنّ أنه ثري، بينما هو في الواقع يتعادل فحسب.
الثاني هو تجاهل أولوية المخطط التوجيهي. سعر الأرض ليس دالةً لمساحتها ولا لإطلالتها — بل هو دالةٌ لمعامل الاستغلال الأرضي والقيود العمرانية. شراء أرض رخيصة في منطقة ذات معامل منخفض هو، عملياً، شراء أرض باهظة الثمن.
الثالث هو التقليل من شأن العامل الزمني. دورة التطوير العقاري في الساحل، من الأرض الخام إلى شهادة الإنجاز، نادراً ما تقل عن 36 شهراً. أضِف إلى ذلك مراجعة المخطط التوجيهي، والترخيص البيئي، والطعون القضائية المحتملة، فيصبح الأفق الواقعي 60 شهراً. المستثمر ذو الأفق الأقصر مكانه الطبيعي هو الدخل الثابت، لا الأرض العقارية.
الخلاصة: خارطة الطريق للاثني عشر شهراً القادمة
يدخل الساحل الأوسط والشمالي لولاية Santa Catarina النصفَ الثاني من 2026 بأُسس هيكلية متينة — صافي هجرة داخلية موجب، وقاعدة اقتصادية متنوّعة بين الموانئ والسياحة والصناعة الزراعية والتكنولوجيا، وطلب سكني لا يزال يمتصّ الإطلاقات الجديدة بمعدّل يفوق المتوسط الوطني. وفي الوقت ذاته، يبدأ السوق في إظهار علامات نضوج تقليدية على محور Balneário Camboriú-Itapema: مخزون مرتفع في منتجات بعينها، حساسية متزايدة لأسعار الفائدة، ومراجعات عمرانية ستُعيد ضبط قواعد اللعبة خلال العامين القادمين.
بالنسبة للمستثمر الذي يدخل الآن، المعادلة واضحة: انتقلت نافذة الدخول إلى الساحل الشمالي (Penha وPiçarras وBarra Velha) وإلى نطاقات بعينها في Itajaí — حيث لا يزال الفارق بين كلفة الأرض وإجمالي قيمة المشروع يحفظ هامشاً صحياً. في Balneário Camboriú وItapema، تبقى الأطروحة قائمة، لكنها تتطلب انتقائيةً جذريةً للمنتج، وصبراً على الدورة، وانضباطاً مطلقاً في العناية الواجبة. المشاريع التي تُهيكلها SIDE Empreendimentos حالياً على محور Itajaí وPraia Brava — أصولٌ بأراضٍ راسخة، ومشاريع معتمدة، وتعرُّض معايَر بدقة لتقلبات المخطط التوجيهي — تُجسّد نموذج الأطروحة التي تصمد أمام المراجعات العمرانية وضغوط سيليك.
لمتابعة التحليل الأسبوعي للدورة الاقتصادية، والمخطط التوجيهي، وتقارير ABRAINC-Fipe، ومؤشرات Sinduscon-SC المُطبَّقة على كل منطقة جزئية من ساحل Santa Catarina، اشترك في عمود التحليل في بوابة SIDE. ويتناول العدد القادم من هذه السلسلة رياضيات المقايضة في ظل ضغط على مؤشر INCC، والآثار المتوقَّعة لمراجعة المخطط التوجيهي لـ Itapema على بلوكات Meia Praia.