2026年サンタカタリーナ沿岸の土地価値上昇:構造分析
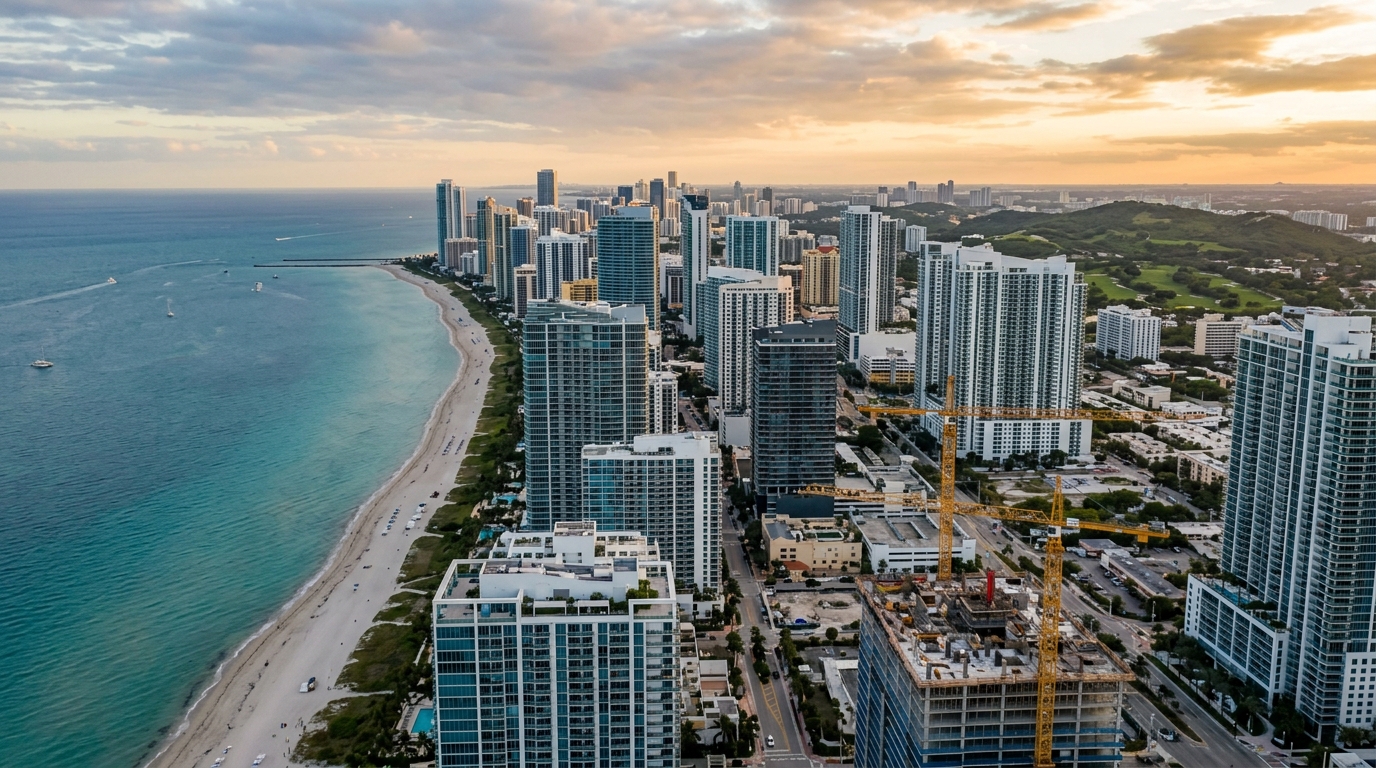
2026年5月、ブラジル・サンタカタリーナ州バルネアリオ・カンボリウ(Balneário Camboriú)における新築マンションの平均販売価格は、不動産指数FipeZapの調べで再び平米あたり12,500ブラジルレアル(BRL)台に接近した。隣接するイタペマ(Itapema)では平米12,200レアル前後で推移しており、これは五年前であれば州都フロリアノポリスの最高値水準に匹敵する数字である。コンテナ取扱量で国内第二位の港湾を擁する産業都市イタジャイ(Itajaí)もこれに続き、立地の良い都市部の土地は建築可能容積あたり平米8,000レアルを下回ることがほとんどない市場へと変貌した。デモグラフィーとインフラに裏打ちされた実物資産を探す投資家にとって、サンタカタリーナ州の中部から北部にかけての沿岸地帯は、もはや「フロンティアの仮説」ではない。ブラジル不動産バランスシートの中で最も競争の激しい区画の一つとなっている。2026年に問われるべき問いは「参入する価値があるか」ではなく、「どのミクロ地域に、いくらで、どのリスクと引き換えに入るか」である。
2026年の数値:FipeZap、Secovi-SC、CBICが描く市場
ブラジル不動産業界団体Secovi-SCと共同で公表される新築住宅FipeZap指数では、バルネアリオ・カンボリウが三年以上にわたり国内ランキングの首位を維持している。2026年の直近データでは、同市の平米平均価格は12,500〜12,700レアルの範囲にあり、サンパウロ市の中心部、さらにはリオデジャネイロの高級住宅街レブロンの一部地区よりも高い水準にある。イタペマは12,300レアル前後、プレミアム在庫の少ないイタジャイは9,000〜10,500レアルで推移しているが、サンタカタリーナ富裕層のゲーテッドコミュニティとして知られるプライア・ブラバ(Praia Brava)では、ランドマークタワーの新規分譲が平米25,000レアルを超える事例も登場している。
絶対値以上に重要なのは実質的な変動率である。建設業界団体CBICの月次速報とサンタカタリーナ建設業組合Sinduscon-SCの集計によれば、2020年から2025年にかけてバルネアリオ・カンボリウの平均販売価格は名目で110%以上の上昇を記録した。同期間のブラジル消費者物価指数IPCAの累積上昇率は約38%、建設コスト指数INCC-DIは約56%であったから、実質ベースでは45〜55%の上昇となる。これは成熟市場では到底見られない水準である。イタペマはさらに加速的な動きを示し、同期間の実質上昇率は約70%、イタジャイもIPCAを約40ポイント上回った。
この数字群が描き出すのは明白な構図である。イタジャイからバルネアリオ・カンボリウへと延びる沿岸軸は、消費財ではなく金融資産として振る舞ってきた。投資家にとって次なる問いは構造的なものとなる。すなわち、このプレミアムのうちどれだけが恒常的なものであり、どれだけが低金利時代の名残と移住フローによる一時的なキャップレート圧縮なのか、ということだ。
日本の投資家にとって参考になる比較軸を一つ挙げておきたい。東京湾岸のタワーマンションは過去十年間で名目40〜50%の上昇を見せたが、その背景には超低金利と海外マネーの流入があった。サンタカタリーナの数字はこれを名目で大きく上回るが、Selic金利が9%超で推移していることを考えれば、実質スプレッドの広さは際立つ。マクロ環境が逆風であるにもかかわらず、実物資産としての価格上昇が継続しているという事実が、この市場の構造的強さを示している。
加速するミクロ地域:参入の窓はどこにあるか
サンタカタリーナ沿岸を単一市場として捉えるのは、外部投資家が最初に犯す誤りである。2026年現在、少なくとも四つの異なるサイクルが同時進行しており、それぞれが固有のドライバーに反応している。
イタジャイは港湾・産業主導のサイクルにある。イタジャイ港の拡張、連邦道BR-101北部区間の複線化、地域空港を中心とする物流クラスターの成熟化により、中心市街地、サン・ヴィセンチ地区、そしてとりわけプライア・ブラバ周辺で良質な住宅需要が押し上げられている。ブラジル不動産開発業協会ABRAINCとFipeの2025年共同調査では、イタジャイは州内で最も解約率が低く(8%未満)、月次吸収率も歴史的平均を上回った。これは投機ではなく実需が市場を支えている明確な兆候である。
イタペマとメイア・プライアは三都市の中で最も投機色の強い市場として推移している。2022年の都市計画(プラノ・ジレトール)改定後、高層化可能な土地の供給が劇的に縮小し、新築の月次吸収率は六〜八ヶ月にまで低下した。これは古典的な過熱市場の指標である。ここでは土地価格が事業採算性から乖離し始めており、プレミアムの相当部分はすでに織り込み済みとなっている。
2026年の参入機会として浮上しているのが北部沿岸──ペーニャ(Penha)、バルネアリオ・ピサーラス(Piçarras)、バーハ・ベーリャ(Barra Velha)である。新規分譲の平米平均は依然として6,000〜8,000レアルにとどまり、観光インフラ(テーマパーク「ベト・カヘイロ」、マリーナ、大型ホテルチェーン)も成熟段階に達している。最近改定された都市計画はバルネアリオ・カンボリウではもはや得られない高い容積率を許容しており、土地コストと開発総売上(VGV、Valor Geral de Vendas)の間に健全な開発マージンが残されている。
最後にフロリアノポリス島北部──ジュレレ(Jurerê)、カナスヴィエイラス、イングレーゼス、サンチーニョ──は別軸のサイクルを描いている。永住型移住よりも、富裕層のセカンドハウス需要やリモートワーク需要に支えられた市場である。FipeZapではジュレレ・インテルナシオナル地区の高級物件が平米18,000レアルを超えるが、取引量が限定的であり中間投資家の参入は困難である。
各ミクロ地域の選択は、単なる立地選好の問題ではない。それぞれが異なる経済ドライバーに連動しているため、ポートフォリオ的観点から見れば、地理的分散だけでなくサイクル分散の意味を持つ。たとえばイタジャイの港湾サイクルは世界貿易と為替に感応し、フロリアノポリス島北部の高級セカンドハウス市場は国内富裕層の流動性と相関する。両者は同じ州内にありながら、ボラティリティの源泉が異なるため、長期保有戦略では両者の組み合わせが下振れを軽減する。
| ミクロ地域 | FipeZap平米平均(2026) | 2020-2025実質上昇率 | 在庫/月次吸収 | サイクルの性格 |
|---|---|---|---|---|
| バルネアリオ・カンボリウ | R$ 12,500 – 12,700 | +48% | 12-14ヶ月 | 成熟/ラグジュアリー |
| イタペマ/メイア・プライア | R$ 12,200 – 12,400 | +70% | 6-8ヶ月 | 過熱 |
| イタジャイ/プライア・ブラバ | R$ 9,000 – 10,500 | +41% | 9-11ヶ月 | 構造的成長 |
| 北部沿岸(ペーニャ/ピサーラス) | R$ 6,000 – 8,000 | +33% | 10-12ヶ月 | 参入の窓 |
| フロリアノポリス島北部 | R$ 11,000 – 18,000 | +38% | 14-16ヶ月 | ニッチ/セカンドハウス |
土地の経済学:なぜ生の資産が最良のプロキシであり続けるのか
サンタカタリーナ沿岸に参入する経験豊富な投資家は、プレ販売マンションを主たる投資ビークルとすることは稀である。建設可能容積が明確化された都市部の土地を直接購入する。なぜなら、サイクルの中で最も広いスプレッドが存在するのが、この生の資産だからである。論理は単純である。土地の価値はVGV(開発総売上)から建設コスト、開発業者マージン、税負担を差し引いた残余として決定される。INCCが平米販売価格よりも緩やかに上昇する局面では、その差分のほぼ全てが土地に吸収される。
2026年時点で、INCC-DIの過去12ヶ月累積上昇率は5.8%前後、Sinduscon-SCが毎月公表する建設原価指数CUB-SC(住宅・高級仕様)は平米約4,150レアルで推移している。一方、バルネアリオ・カンボリウからイタペマにかけての軸では、平米平均販売価格が同期間に9〜12%上昇している。価格がコストのほぼ二倍のペースで上昇する──この乖離こそが投資仮説を支える根拠である。
残りの方程式を規定するのは建蔽率・容積率(coeficiente de aproveitamento)である。イタペマでは2022年の都市計画改定によって高密度ゾーンの容積率が大幅に引き下げられた。バルネアリオ・カンボリウでは2008年に導入された「建築権有償譲渡(outorga onerosa)」制度がその後の改定で段階的に強化され、高層化コストを押し上げ続けている。同じ1,000平米の土地でも、隣接する街区との間で建築可能延床面積が4,000平米にも12,000平米にもなり得る。この差が事業採算性のほぼ100%を説明する。
参入時のストラクチャリングでは、現物または金銭によるパームータ(土地交換契約)が依然として支配的なビークルである。現物パームータでは、土地所有者は完成した住戸の一部(通常VGVの15〜25%)を受け取る。金銭パームータでは販売収益に対するパーセンテージを、多くの場合INCC連動で分割受領する。INCCが抑制されSelic(ブラジル中央銀行の政策金利)が高い局面では金銭パームータが土地所有者に有利となり、INCCが圧迫される局面では現物の方が保護される。
多くのアマチュア投資家が過小評価するのがキャリーコストである。固定資産税IPTU、排水税、囲い込み、警備、そしてレバレッジを使う場合は2026年半ばで9.75%の政策金利Selicに対する資金調達コスト──これらは時価に対して年間6〜8%にも達する。5年間のバイ・アンド・ホールドでは、政府発行の固定金利資産と同等のリターンを得るためだけにも、土地は実質35%以上の上昇を必要とする計算となる。このベンチマークが、投資判断と感情的判断を分ける境界線である。
海外投資家にとっては、これに為替コストが加わる。レアルから円への送金時には金融取引税IOFと送金スプレッドが発生し、為替ヘッジを付けない場合は通貨変動リスクが時に資産価値変動と同等の影響を持つ。過去10年間でレアルは対円で長期的な減価傾向にあったため、円ベース投資家は名目リターンの一部を為替で失ってきた。この点は、不動産だけを見て投資判断を下す際の盲点となりやすい。為替ヘッジコストをモデルに織り込むか、あるいは保有期間中の為替変動を許容できる範囲でのアロケーションに留めるかを、参入前に決めておく必要がある。
あまり議論されないリスク
過去五年間の好調な上昇サイクルは「低ボラティリティ神話」を市場に植え付けたが、これは歴史を冷静に振り返れば成立しない。2014年から2016年にかけて、ラヴァ・ジャト捜査、ジルマ政権下のリセッション、為替ショックを背景に、バルネアリオ・カンボリウの平米販売価格は名目で8〜12%下落し、イタペマでは一部商品で実質20%の下落が記録された。冬は短かったが、小規模ディベロッパーを破綻させ、解約在庫を数年にわたって市場に残すには十分であった。
2026年において、市場の対話で扱われている以上に注意すべき具体的リスクが、以下の通り存在する。これらは投資家の自己責任の範疇であり、見過ごせば資本毀損に直結する。
規制リスク。イタペマとバルネアリオ・カンボリウの都市計画は改定期に入っており、過去のパターンを踏まえれば、各改定サイクルは飽和ゾーンの容積率を引き下げ、有償譲渡の負担を引き上げる傾向にある。現行制度下で購入した土地が、プロジェクト承認に着手する前に建築可能容積を20〜30%削減される可能性は現実的である。市議会で審議中の改定案を丁寧に読み込むことは、デューデリジェンスの不可欠な一部であり、現地の仲介業者任せにできる作業ではない。
環境リスク。サンタカタリーナ沿岸は大西洋森林(マタ・アトランチカ)生態系の保全対象地域であり、連邦法による最も厳格な恒久保存区域(APP、Área de Preservação Permanente)制度の適用を受ける。州環境機関IMA-SCは違法な植生伐採に対する取締りを強化している。土地によっては、建築可能となるための環境補償により実質的な利用可能面積が大幅に削減される。イタペマやペーニャ海岸線に多い斜面立地の区画では追加の地盤調査が必要となり、登記簿上の面積から想定される容積より実際の建築可能容積が大きく下回ることもある。
排水・海面上昇リスク。2023年と2024年に発生したBR-101の深刻な冠水、そしてイタペマ、メイア・プライア、イタジャイのカベスーダス海岸で観察されている海岸浸食の進行は、市場が完全には織り込めていないシグナルである。サンタカタリーナ州市民防衛局がマッピングしたリスク区域は、価格上昇エリアと一部重複している。開発仮説や長期バイ・アンド・ホールドにとって意味のある15〜20年スパンの計画では、これらの要因が技術鑑定書に明示的に組み込まれ始めている。
気候リスクの定量化はブラジル不動産市場ではまだ初期段階にあるが、保険業界はすでに対応を始めている。沿岸の特定区域では火災保険料が過去三年間で20〜30%上昇し、一部の高リスクゾーンでは引受け自体が困難になりつつある。長期保有を想定する投資家は、現時点での保険料水準だけでなく、20年後の保険可能性そのものを評価に含める必要がある。
金利・マクロリスク。2026年半ばのSelic水準9.75%は、ブラジル中央銀行のインフレ目標(3.5%、許容幅±1.5%)達成を巡る政策判断の結果である。Selicが今後12〜18ヶ月で7%台まで低下すれば、不動産需要は加速し、土地価格は跳ね上がる可能性が高い。逆にインフレが再加速し政策金利が二桁台に張り付けば、開発資金調達が困難となり、新規供給が縮小すると同時に既存在庫の解約も増加する。日本の投資家は超低金利環境に慣れているため、金利変動の感応度を過小評価しやすい。サンタカタリーナの土地市場は、政策金利の方向感に強く反応するアセットクラスであることを認識しておきたい。
「2026年にサンタカタリーナ沿岸の土地を購入することは、ブラジル不動産市場で最も堅固な投資仮説の一つである。同時に、誤った購入は実物資産において資本を最も速く焼失させる方法の一つでもある。この二つの判断を分けるのは、ほとんどの投資家が実施しない三ページの都市計画デューデリジェンス、それだけだ。」
2026年の投資家のための実践的戦略
イタジャイ・イタペマ・バルネアリオ・カンボリウ軸で観察されるスマートな取引の80%以上は、四つのストラクチャーに収斂する。それぞれが特定の資本規模と投資ホライゾンに対応している。
戦略1:成熟立地での5〜7年バイ・アンド・ホールド。容積率が安定し、インフラが成熟したミクロ地域の確立されたゾーンで土地を購入する。キャリーコストを受容し、都市計画改定サイクルの終了(不確実性の除去)を待ち、次の加速局面でディベロッパーに売却する。自己資本での200万〜800万レアル規模(海から二街区目の角地相当)で最も機能する戦略である。レバレッジを使う場合は、ブラジルの不動産担保ローン金利が現状で年12%超に達することを考慮すれば、自己資本比率を高く維持することが堅実である。出口においては、複数のディベロッパーから入札を取る形式での売却が、価格最大化の実務的な方法となる。
戦略2:ディベロッパーとの直接パートナーシップ(パームータ)。土地所有者が生の資産を、建設会社が工事と販売体制を持ち寄り、VGVを合意に基づいて分配する。バルネアリオ・カンボリウのような成熟市場では現物パームータの標準的シェアはVGVの18〜22%である。承認難易度が高い案件や工期が長い案件では25%まで上昇することがある。建設コストへのエクスポージャーを持たない点が利点であり、引き渡しまで流動性が固定される点が欠点である。
戦略3:不動産投資ファンド(FII)と特別目的会社(SPE)。機関投資家資金や500万レアル以上のアロケーションに対しては、SPE(Sociedade de Propósito Específico)や上場不動産ファンドの持分を経由したストラクチャーが、より有利な税務処理とリスク分散を提供する。サンタカタリーナ沿岸に特化した上場ファンドのほか、最低投資額100万レアルからのプライベートファンドも存在する。運用コスト(通常年1.5〜2%)を、政策金利Selicに対する純スプレッドと比較する必要があり、Selicが高い局面ではこの計算が必ずしも成立しないことに注意したい。
戦略4:高級完成物件の取得と短期賃貸運用。四戦略の中で最も保守的、流動性が高く、実質値上がり余地は限定的である。フロリアノポリス島北部、ジュレレ、あるいはプライア・ブラバのアイコニックなタワーで意味を持つ。プラットフォーム経由の短期賃貸により、グロス利回り年6〜9%が見込まれる。ただし空室率、専門業者の運用手数料(売上の15〜20%)、減価償却、そして1月と2月に強烈に集中する季節性を割り引いて評価する必要がある。実質ベースの純利回りは3〜5%程度に落ち着くケースが多く、これを高いとみなすかどうかは、投資家のベンチマークに依存する。同じ資金をブラジル国債(Tesouro IPCA+)に振り向ければ、リスクなしでIPCA+6%が現状の水準である。実物資産のプレミアムは、この差分を埋めて余りある必要がある。
四つの経路のいずれにおいても、譲ることのできないデューデリジェンス項目が三つある。ゾーニングと容積率を明記した最新の都市計画証明、APP(恒久保存区域)と植生に関する環境意見書、そして設計に堪える縮尺の地形・地盤調査である。ここでコストを削るのが、アマチュア投資家の典型的な高くつく誤りである。これに加えて、登記簿(matrícula)の30年分の遡及調査、未払い税の有無の確認、隣接区画との境界の実地検証も不可欠である。ブラジルでは登記と実地の不一致が珍しくなく、購入後にこの差異が判明すると是正に数年と相当な費用を要する場合がある。
海外投資家には、農地取得を制限し特定エリアではINCRA(国家土地改革院)の許可を要求する1971年法律第5,709号(Lei nº 5.709/71)の存在を想起されたい。確立された都市部の土地に関する規制はより緩やかであるが、ブラジル法人または特別目的会社SPEの持分を通じた会社形態でのストラクチャリングが、依然として最も予測可能な経路となる。日本の投資家がブラジル不動産に参入する際は、為替リスク(円/レアル変動)、二重課税防止条約の不在、そして利益送金時のIOF(金融取引税)を事前にモデル化しておくことが望ましい。
実務的には、現地で信頼できるパートナーシップを構築することが、四戦略のいずれを採用する場合でも成功の鍵となる。具体的には、(1)土地登記と都市計画に精通した不動産専門弁護士、(2)海外送金と現地法人運営の実務を担う会計事務所、(3)実地の市場感覚と物件ソーシング能力を持つディベロッパーまたは仲介業者、の三者で構成されるチームが標準である。日本からの遠隔投資の場合、現地に四半期ごとに訪問するか、信頼できる現地代理人を委任することで、情報の非対称性を最小化できる。書類だけで完結する不動産投資はブラジルには存在しない、というのが現地ベテラン投資家の共通認識である。
頻発する誤り:判断と賭けを分けるもの
サンタカタリーナ沿岸で失敗するほぼ全ての取引には、三つの誤りが共通して現れる。そのいずれも運の問題ではない。
第一に、名目上の値上がりと実質上の値上がりを混同することである。五年間で60%上昇した平米単価は無敵に見えるが、IPCA(約38%)とキャリーコスト(同期間で約30%)を差し引くと、実質リターンはささやかな水準に留まる。この計算を無視した投資家は、富を築いたと思い込んでいる間に、実際には収支均衡しているに過ぎない。為替効果を考慮する円ベース投資家にとっては、この計算がさらに厳しくなる場面もある。
第二に、都市計画の優位性を軽視することである。土地価格は面積でも眺望でもなく、容積率と都市計画上の規制によって決定される。容積率の低いゾーンで「安い土地」を購入することは、実質的には「高い土地」を購入することに等しい。さらに、用途地域の制限、建築物高さ制限、駐車場義務、後退距離など、複数の規制パラメータが組み合わさって最終的な事業性を決める。これらを総合的に評価できる地元建築士の意見書なしに購入判断を下すべきではない。
第三に、時間を過小評価することである。沿岸での開発サイクルは、生の土地から使用許可(habite-se)取得まで36ヶ月を下回ることが稀である。これに都市計画改定、環境ライセンス、想定外の訴訟リスクを加えると、現実的な投資ホライゾンは60ヶ月となる。これより短い投資期間しか取れない投資家は、土地ではなく固定金利商品にいるべきである。
日本人投資家のための実務チェックリスト
これまでの分析を、サンタカタリーナ沿岸への参入を具体的に検討する日本拠点の投資家向けに、実務的な行動指針として整理しておきたい。
参入前のマクロ確認。現時点のSelic水準、過去12ヶ月のIPCA、INCC-DI、円/レアル為替の三ヶ月移動平均、そしてブラジル中央銀行の次回政策金利会合の市場予想──これらが投資判断のベースラインとなる。マクロ環境の変化は土地価格に半年から一年遅れで反映されるため、参入時のマクロ指標は将来リターンの主要な決定要素である。
立地選別の基準。北部沿岸とイタジャイの特定ニッチを優先候補とし、それぞれについて(a)直近の都市計画改定履歴と次回改定予定、(b)市内人口動態と純移住数、(c)主要インフラ投資(港湾、道路、空港)の進捗、(d)土地サイズあたりの建築可能延床面積、を一つの表に整理する。最終候補は二〜三区画に絞り、それぞれについて独立した鑑定書を取得する。
ストラクチャリングの選択。500万レアル未満の資金規模であれば、専門ディベロッパーが組成したSPEへの参加が最も実務的である。500万〜2,000万レアルの範囲であれば、直接の土地取得とパームータの組み合わせが現実的選択肢となる。2,000万レアルを超える規模では、専属チームを編成しての複数案件の段階的取得が、リスク分散と交渉力の観点から有利となる。
出口戦略の事前設計。5〜7年の投資ホライゾンを設定し、出口の二つのシナリオを参入時に文書化する。基本シナリオは次サイクルの加速局面でのディベロッパーへの売却、代替シナリオは自社主導の開発による完成物件の分割売却である。出口のオプショナリティを保有することが、市場環境の変化への耐性を高める。
結論:次の12ヶ月のロードマップ
サンタカタリーナ州中部から北部にかけての沿岸は、2026年下半期を堅固な構造的ファンダメンタルズとともに迎えている。プラスの純移住、港湾・観光・アグリビジネス・テクノロジーへと多角化した経済基盤、そして国内平均を上回るペースで新規分譲を吸収し続ける住宅需要──これらは引き続き市場を支える要素である。同時に、バルネアリオ・カンボリウとイタペマの軸では成熟市場特有のシグナルが現れ始めている。特定商品セグメントでの在庫過剰、金利感応度の上昇、そして今後二年間で勝負を再校正する都市計画の改定である。
今から参入する投資家にとって、方程式は明確である。参入の窓は北部沿岸(ペーニャ、ピサーラス、バーハ・ベーリャ)とイタジャイの特定ニッチへと移動した。これらの地域では、土地コストと開発総売上(VGV)のスプレッドが依然として健全なマージンを保っている。バルネアリオ・カンボリウとイタペマでも投資仮説は生きているが、商品の徹底的な選別、サイクルへの忍耐、デューデリジェンスにおける絶対的な規律が要求される。SIDE Empreendimentosがイタジャイ・プライア・ブラバ軸で構造化を進めている案件群──確立された土地、承認済みの設計、都市計画リスクに対する慎重に調整されたエクスポージャーを備えた資産群──は、まさに都市計画改定と政策金利Selicの引き締めを生き残るタイプの投資仮説を体現するものである。
長期的観点では、サンタカタリーナ沿岸は今後10年間で、ブラジル国内の中産階級から富裕層の移住先として、また外国人投資家の中長期保有資産として、その地位を強化する方向に向かうと考えられる。ブラジル全土の都市の中で、安全性、生活の質、経済の多角化、自然環境の三要素を同時に満たす場所は限られている。沿岸経済の規模拡大は土地という有限資源の希少性を相対的に高め、構造的な価格支持要因として機能し続ける。一方、この長期トレンドは短期のサイクル変動を消去するものではない。短期的な過熱と調整を繰り返しながらの長期上昇というのが、より現実的なシナリオである。
サイクル分析、都市計画動向、ABRAINC-Fipeおよび Sinduscon-SC指標をサンタカタリーナ沿岸の各ミクロ地域に適用した週次分析を継続的にフォローされたい方は、SIDEポータルの分析コラムをご購読いただきたい。本シリーズ次号では、INCC圧迫局面でのパームータの数理と、イタペマ都市計画改定がメイア・プライアの街区にもたらす予想効果を詳述する予定である。日本拠点の投資家向けには、別途、為替ヘッジと送金実務、そしてブラジル法人ストラクチャリングの実例を扱う特別号を準備している。サンタカタリーナ沿岸の土地市場は、データに基づく規律ある接近を許す投資家にとっては、今後数年間にわたって魅力的な機会を提供し続けるであろう。