ارزشگذاری زمین در سواحل سانتا کاتارینا ۲۰۲۶
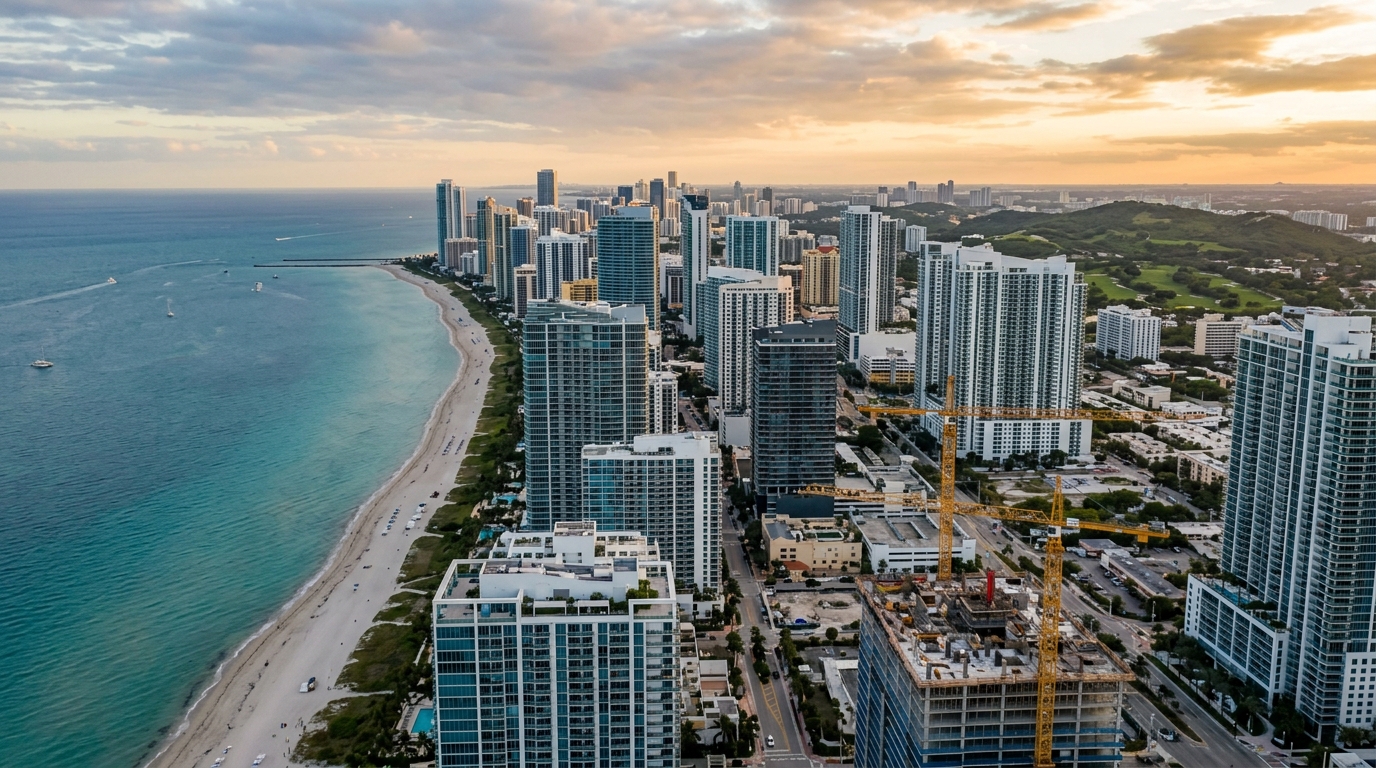
در ماه مه ۲۰۲۶، قیمت اعلامشدهٔ هر متر مربع آپارتمان نوساز در بالنهآریو کامبوریو (Balneário Camboriú) بار دیگر به مرز ۱۲٬۵۰۰ رئال برزیل نزدیک شد؛ این رقم بر اساس شاخص املاک FipeZap منتشر شده است. در همین حال ایتاپما (Itapema) در حدود ۱۲٬۲۰۰ رئال در نوسان بود — عددی که تنها پنج سال پیش عملاً سقف بازار شهر فلوریانوپولیس بهشمار میرفت. ایتاجائی (Itajaí) که شهر-بنگاهی صنعتی است و دومین بندر بزرگ کشور از نظر جابهجایی کانتینر را در خود جای داده، اندکی پایینتر قرار دارد، در بازاری که در آن زمینهای شهری با موقعیت مناسب بهندرت با قیمتی کمتر از ۸٬۰۰۰ رئال به ازای هر متر مربع از ظرفیت ساختوساز معامله میشوند. برای سرمایهگذاری که در پی داراییهای واقعی با پشتوانهٔ جمعیتشناختی و زیرساختی است، سواحل مرکزی و شمالی ایالت سانتا کاتارینا دیگر یک فرضیهٔ مرزی نیست؛ این منطقه به یکی از پرتقاضاترین بخشهای ترازنامهٔ املاک برزیل تبدیل شده است. پرسش مهم سال ۲۰۲۶ دیگر «آیا ورود به این بازار ارزش دارد یا نه» نیست؛ پرسش این است: «در کدام خردهمنطقه، با چه قیمتی و در برابر کدام ریسک؟»
تصویر سال ۲۰۲۶ در اعداد: روایت FipeZap، Secovi-SC و CBIC
شاخص FipeZap برای فروش آپارتمانهای نوساز، که با همکاری Secovi-SC (سندیکای شرکتهای ساختمانی ایالت سانتا کاتارینا) منتشر میشود، بیش از سه سال است که بالنهآریو کامبوریو را در صدر رتبهبندی ملی نگه داشته است. در آخرین دادههای سال ۲۰۲۶، میانگین هر متر مربع در این شهر بین ۱۲٬۵۰۰ تا ۱۲٬۷۰۰ رئال گزارش شده — جلوتر از پایتخت سائوپائولو و حتی محلههای گرانقیمتی مانند لبلون در ریودوژانیرو، در ارقام مربوط به محلات خاص. ایتاپما در حوالی ۱۲٬۳۰۰ رئال در نوسان بود و ایتاجائی، با موجودی کمتری از محصول لوکس، بین ۹٬۰۰۰ تا ۱۰٬۵۰۰ رئال حرکت میکند — در حالی که پرایا براوا (Praia Brava)، که مانند یک مجموعهٔ بستهٔ نخبگان سانتا کاتارینا عمل میکند، در عرضههای جدید برجهای شاخص خود به بالای ۲۵٬۰۰۰ رئال در هر متر مربع رسیده است.
نکتهٔ مهم تنها رقم مطلق نیست، بلکه تغییر واقعی است. بین سالهای ۲۰۲۰ و ۲۰۲۵، گزارش CBIC (اتاق صنعت ساختمان برزیل) و Sinduscon-SC افزایش نامی انباشتهٔ بیش از ۱۱۰ درصد را در میانگین قیمت فروش بالنهآریو کامبوریو ثبت کردهاند؛ این در حالی است که IPCA (شاخص قیمت مصرفکنندهٔ برزیل) در همان بازه حدود ۳۸ درصد و INCC-DI (شاخص هزینهٔ ساختوساز ملی) حدود ۵۶ درصد رشد داشته است. به بیان واقعی و پس از کسر تورم، رشد ارزش در حدود ۴۵ تا ۵۵ درصد بوده — رقمی که در بازارهای بالغ کمتر دیده میشود. ایتاپما رفتاری حتی تندتر داشت، با رشد واقعی نزدیک به ۷۰ درصد در همان دوره، و ایتاجائی حدود ۴۰ درصد بالاتر از IPCA پیش رفت.
این ارقام تصویری روشن ترسیم میکنند: محور ساحلی بین ایتاجائی و بالنهآریو کامبوریو در طول این چند سال نه بهمثابهٔ کالای مصرفی، بلکه بهمثابهٔ یک دارایی سرمایهای رفتار کرده است. برای سرمایهگذار، پرسش از این پس ساختاری میشود: چه بخشی از این صرف بازده تکرارشونده است و چه بخشی ناشی از فشردگی نرخ سرمایه (cap rate) به سبب کمبود عرضه، نرخ Selic پایینتر در سالهای گذشته و جریان مهاجرت داخلی است.
خردهمناطق با چرخهٔ شتابگرفته: پنجرهٔ ورود کجاست؟
نگاه به ساحل سانتا کاتارینا بهمثابهٔ یک بازار یکپارچه نخستین خطای سرمایهگذار خارجی است. در سال ۲۰۲۶، دستکم چهار چرخهٔ متمایز همزمان در این منطقه در جریان است و هرکدام به محرکهای خاص خود پاسخ میدهد.
ایتاجائی چرخهای صنعتی-بندری را تجربه میکند. توسعهٔ بندر ایتاجائی، پیشروی پروژهٔ دوبانده کردن بزرگراه BR-101 در قطعه شمالی، و تثبیت قطب لجستیکی پیرامون فرودگاه منطقهای، تقاضا برای مسکن باکیفیت را در مناطق نزدیک مرکز شهر، محلهٔ سائوویسنته و بهویژه پرایا براوا افزایش داده است. دادههای ABRAINC-Fipe (انجمن ملی توسعهدهندگان املاک برزیل، با همکاری بنیاد Fipe) برای سال ۲۰۲۵ نشان میدهد که ایتاجائی یکی از پایینترین نرخهای فسخ قرارداد در سطح ایالت را داشته است (زیر ۸ درصد)، همراه با جذب ماهانهای بالاتر از میانگین تاریخی — نشانهای از تقاضای واقعی و نه سفتهبازی.
ایتاپما و میا پرایا (Meia Praia) سفتهبازترین بازار این سهگانه باقی ماندهاند. عرضهٔ زمینهای قابل ساخت برج پس از بازنگری طرح جامع شهری در سال ۲۰۲۲ بهشدت کاهش یافت و موجودی پروژههای در حال عرضه بر مبنای جذب ماهانه به محدودهٔ شش تا هشت ماه رسیده — سطحی که بهطور کلاسیک نشاندهندهٔ بازاری بیشگرم است. در اینجا، ارزشگذاری زمین از امکانسنجی مالی پروژه فاصله گرفته و بخش بزرگی از صرف بازده آینده پیشاپیش جذب شده است.
سواحل شمالی — یعنی پنیا (Penha)، بالنهآریو پیسارَش (Balneário Piçarras) و بارا ولیا (Barra Velha) — بهعنوان پنجرهٔ ورود سال ۲۰۲۶ خودنمایی میکنند. میانگین متر مربع در پروژههای جدید همچنان بین ۶٬۰۰۰ تا ۸٬۰۰۰ رئال است، زیرساخت گردشگری (پارک Beto Carrero، اسکلههای قایق، هتلداری برندِ معتبر) به بلوغ رسیده، و طرحهای جامع شهری که بهتازگی بهروزرسانی شدهاند ضریبهای اشغالی را آزاد میگذارند که دیگر در بالنهآریو کامبوریو پیدا نمیشود. این منطقهای است که در آن فاصلهٔ میان هزینهٔ زمین و VGV (ارزش کل فروش پروژه) همچنان حاشیهٔ سود عملیاتی سالم را برای صنعت ساختوساز حفظ میکند.
در نهایت، شمال جزیرهٔ فلوریانوپولیس — مناطق ژورِره (Jurerê)، کاناسویرا، اینگلِشِس و سانتینیو — در چرخهای موازی فعالیت میکند که بیش از مهاجرت دائمی، با تقاضای خانهٔ دوم و دورکاری از سوی شاغلان پُردرآمد هدایت میشود. FipeZap منطقهٔ ژورِره اینترناسیونال را با میانگین متر مربع بالاتر از ۱۸٬۰۰۰ رئال در محصول لوکس نشان میدهد، اما حجم معاملات در این بخش، سرمایهگذار متوسط را محدود میکند.
| خردهمنطقه | میانگین m² در FipeZap (۲۰۲۶) | تغییر واقعی ۲۰۲۰–۲۰۲۵ | نسبت موجودی به جذب | نوع چرخه |
|---|---|---|---|---|
| بالنهآریو کامبوریو | ۱۲٬۵۰۰ – ۱۲٬۷۰۰ رئال | +۴۸٪ | ۱۲ تا ۱۴ ماه | بالغ / لوکس |
| ایتاپما / میا پرایا | ۱۲٬۲۰۰ – ۱۲٬۴۰۰ رئال | +۷۰٪ | ۶ تا ۸ ماه | بیشگرم |
| ایتاجائی / پرایا براوا | ۹٬۰۰۰ – ۱۰٬۵۰۰ رئال | +۴۱٪ | ۹ تا ۱۱ ماه | ساختاری |
| ساحل شمالی (پنیا / پیسارَش) | ۶٬۰۰۰ – ۸٬۰۰۰ رئال | +۳۳٪ | ۱۰ تا ۱۲ ماه | پنجرهٔ ورود |
| شمال جزیره (فلوریپا) | ۱۱٬۰۰۰ – ۱۸٬۰۰۰ رئال | +۳۸٪ | ۱۴ تا ۱۶ ماه | تخصصی / خانهٔ دوم |
ریاضیات زمین: چرا دارایی خام بهترین معیار سنجش باقی مانده است
سرمایهگذار باتجربهای که وارد سواحل سانتا کاتارینا میشود، بهندرت آپارتمان پیشفروش را بهمثابهٔ ابزار اصلی سرمایهگذاری میخرد. او زمین میخرد، اغلب آمادهسازیشده و با ظرفیت ساخت مشخص، زیرا گستردهترین فاصلهٔ سود چرخه در همین دارایی نهفته است. منطق روشن است: ارزش زمین تابعی است از VGV بالقوه منهای هزینهٔ ساخت، منهای حاشیهٔ توسعهدهنده، منهای مالیاتهای عملیات. هرگاه INCC کندتر از قیمت فروش هر متر مربع رشد کند، زمین تقریباً تمام این جهش را در خود جذب میکند.
در سال ۲۰۲۶، INCC-DI در دوازده ماه گذشته حدود ۵٫۸ درصد انباشته رشد کرده، و CUB-SC (شاخص هزینهٔ واحد ساختمانی ایالت سانتا کاتارینا برای ساختمان مسکونی استاندارد بالا) که Sinduscon آن را ماهانه منتشر میکند، نزدیک به ۴٬۱۵۰ رئال در هر متر مربع است. در همین حال، میانگین متر مربع اعلامی در محور بالنهآریو کامبوریو–ایتاپما در همین بازه بین ۹ تا ۱۲ درصد رشد داشته است. این فاصله — یعنی رشد قیمت تقریباً دو برابر هزینه — همان چیزی است که فرضیهٔ سرمایهگذاری را زنده نگه میدارد.
ضریب اشغال پیشبینیشده در طرح جامع شهری، متغیری است که بقیه چیزها را تعیین میکند. در ایتاپما، بازنگری سال ۲۰۲۲ این ضریب را در مناطق متراکم به طرز معناداری کاهش داد. در بالنهآریو کامبوریو، نظام «outorga onerosa» (پرداخت برای حق ساختوساز افزون بر سقف پایه)، که از سال ۲۰۰۸ برقرار بوده و در بازنگریهای بعدی سختگیرانهتر شده، هزینهٔ ساخت برج را بهطور پیشرونده افزایش داده است. یک زمین ۱٬۰۰۰ متری در دو بلوک همسایه میتواند ظرفیت ساختی برابر ۴٬۰۰۰ یا ۱۲٬۰۰۰ متر مربع داشته باشد، صرفاً وابسته به منطقهبندی — و این تفاوت بهتنهایی ۱۰۰ درصد امکانسنجی مالی هر عملیات را تعیین میکند.
هنگام طراحی ورود به این بازار، «permuta» — یعنی مبادله، چه فیزیکی و چه مالی — همچنان رایجترین ابزار است. در permuta فیزیکی، مالک زمین واحدهای آمادهٔ ساختهشده دریافت میکند (معمولاً بین ۱۵ تا ۲۵ درصد از کل VGV پروژه). در نوع مالی، درصدی از فروش، معمولاً بهصورت اقساط پیوندخورده به INCC، به وی پرداخت میشود. در شرایطی که INCC ملایم و Selic بالا باشد، permuta مالی برای مالک زمین سودمندتر است؛ و در شرایط فشار تورمی روی INCC، نوع فیزیکی محافظت بهتری ایجاد میکند.
هزینهٔ نگهداری زمین چیزی است که بسیاری از سرمایهگذاران آماتور آن را دستکم میگیرند. مالیات شهری IPTU، عوارض زهکشی، حصارکشی احتمالی، نگهبانی و — در مورد کسانی که با اهرم مالی کار میکنند — هزینهٔ مالی در برابر Selic که در میانهٔ سال ۲۰۲۶ روی ۹٫۷۵ درصد قرار دارد، میتواند سالانه ۶ تا ۸ درصد ارزش بازار را ببلعد. در یک سرمایهگذاری خرید-و-نگهداری پنجساله، این یعنی دارایی باید دستکم ۳۵ درصد رشد واقعی داشته باشد تنها تا با اوراق درآمد ثابت دولتی برزیل گره بخورد — معیاری که تصمیم سرمایهگذاری را از تصمیم احساسی جدا میکند.
ریسکهایی که کمتر کسی دربارهٔ آنها صحبت میکند
چرخهٔ مثبت پنجسالهٔ سواحل سانتا کاتارینا روایتی از نوسان پایین خلق کرده که در برابر بررسی دقیق تاریخی دوام نمیآورد. بین سالهای ۲۰۱۴ تا ۲۰۱۶، در بستر عملیات Lava Jato، رکود دوران ریاستجمهوری دیلما و شوک ارزی، بالنهآریو کامبوریو شاهد کاهش نامی ۸ تا ۱۲ درصدی در قیمت متر مربع فروش بود و ایتاپما در برخی محصولات افت واقعی تا ۲۰ درصد را ثبت کرد. زمستانی کوتاه بود، اما کافی برای ورشکسته کردن توسعهدهندههای کوچک و باقی گذاشتن موجودی فسخشده برای سالها.
در سال ۲۰۲۶، سه ریسک خاص بیش از آنچه گفتوگوی روزانهٔ بازار به آن میپردازد، نیاز به توجه دارد.
ریسک مقرراتی. طرحهای جامع شهری ایتاپما و بالنهآریو کامبوریو در پنجرهٔ بازنگری قرار دارند، و تجربهٔ تاریخی نشان داده هر چرخهٔ بازنگری معمولاً ضرایب اشغال را در مناطق اشباع کاهش میدهد و هزینهٔ حق ساخت اضافه را بالا میبرد. زمینی که امروز تحت یک رژیم شهری خریداری میشود، میتواند پیش از آنکه سرمایهگذار حتی پروسهٔ تأیید پروژه را آغاز کند، ۲۰ یا ۳۰ درصد از ظرفیت ساختش را از دست بدهد. مطالعهٔ دقیق پیشنویس در حال بررسی در شورای شهر بخش جداییناپذیر از due diligence (بررسی دقیق پیش از خرید) است — و نمیتوان آن را صرفاً به مشاور املاک واگذار کرد.
ریسک زیستمحیطی. این ساحل قلمرو جنگلهای Mata Atlântica (جنگل آتلانتیک، یکی از حفاظتشدهترین زیستبومهای برزیل) است و در نتیجه تابع سختگیرانهترین رژیم فدرال «منطقهٔ حفاظت دائم» (APP) بهشمار میرود. IMA-SC (مؤسسهٔ محیطزیست ایالت سانتا کاتارینا) جرایم خود را در مورد زمینهایی با تخریب غیرقانونی پوشش گیاهی افزایش داده است. در برخی موارد، دارایی فقط با جبران زیستمحیطی قابل ساخت است، که سطح مفید را بهشدت کاهش میدهد. زمینهای روی شیب — رایج در ایتاپما و در ساحل پنیا — به مطالعات ژئوتکنیکی اضافی نیاز دارند و ممکن است بهرهبرداری واقعی آنها از متراژ ثبتشده در سند مالکیت کمتر باشد.
ریسک زهکشی و بالا آمدن سطح دریا. سیلابهای شدید بزرگراه BR-101 در سالهای ۲۰۲۳ و ۲۰۲۴، و پیشروی فرسایش ساحلی در نقاطی از ایتاپما، میا پرایا و ساحل کابهسوداس (Cabeçudas) در ایتاجائی، نشانههایی هستند که بازار هنوز بهطور کامل آنها را در قیمت لحاظ نکرده است. دفاع مدنی ایالتی نقشهٔ مناطق پرخطر را تهیه کرده که بخشی از آن با همان مناطق گرانقیمت همپوشانی دارد. برای افق ۱۵ تا ۲۰ ساله — که برای فرضیهٔ توسعه یا خرید-و-نگهداری بلندمدت اهمیت دارد — این عوامل کمکم وارد گزارش فنی ارزیابی میشوند.
«خرید زمین در سواحل سانتا کاتارینا در سال ۲۰۲۶ یکی از مستحکمترین فرضیههای بازار املاک برزیل است. خرید نادرست همان زمین یکی از سریعترین راههای سوزاندن سرمایه در دارایی واقعی است. تفاوت میان این دو تصمیم در سه صفحه از due diligence شهرسازی نهفته است که تقریباً هیچکس انجام نمیدهد.»
راهبردهای عملی برای سرمایهگذار سال ۲۰۲۶
چهار ساختار وجود دارند که بیش از ۸۰ درصد عملیات هوشمندانهای را که در محور ایتاجائی–ایتاپما–بالنهآریو کامبوریو در حال اجرا هستند، توضیح میدهند. هر یک متناسب با نوع سرمایه و افق زمانی متفاوتی است.
خرید-و-نگهداری ۵ تا ۷ ساله روی زمین تثبیتشده. سرمایهگذار زمینی را در منطقهای تثبیتشده میخرد، ترجیحاً در خردهمنطقهای با ضریب اشغال پایدار و زیرساخت بالغ. هزینهٔ نگهداری را میپذیرد، منتظر میماند تا چرخهٔ بازنگری طرح جامع به پایان برسد (و عدم قطعیت حذف شود) و سپس زمین را به توسعهدهنده در فاز شتاب بعدی میفروشد. این رویکرد با سرمایهٔ شخصی، در محدودهٔ ۲ تا ۸ میلیون رئال — یعنی زمین در نبش بلوک دومِ کنار دریا — بهترین عملکرد را دارد.
شراکت مستقیم با شرکت سازنده از طریق permuta. مالک زمین دارایی خام را وارد میکند، شرکت سازنده عملیات ساخت و ساختار بازاریابی را، و VGV بر اساس توافق تقسیم میشود. در بازارهای بالغ مانند بالنهآریو کامبوریو، permuta فیزیکی استاندارد بین ۱۸ تا ۲۲ درصد از VGV قرار میگیرد. در داراییهایی با فرآیند تأیید پیچیده یا مهلت طولانی، این درصد ممکن است تا ۲۵ درصد افزایش یابد. مزیت آن نبود قرارگیری در معرض هزینهٔ ساخت است؛ عیب آن قفل شدن نقدینگی تا زمان تحویل پروژه است.
صندوق املاک (FII) و شرکت با هدف خاص (SPE). برای سرمایهٔ نهادی یا تخصیصهای بالای ۵ میلیون رئال، ابزار سرمایهگذاری از طریق Sociedade de Propósito Específico (شرکتی که تنها برای یک پروژهٔ خاص تأسیس میشود) یا سهم در یک Fundo de Investimento Imobiliário (صندوق سرمایهگذاری املاک، معادل REIT) درمان مالیاتی بهتر و کاهش ریسک تجمیعی را ارائه میدهد. صندوقهای سانتا کاتارینایی متمرکز بر ساحل در بورس فهرست شدهاند، و صندوقهای اختصاصی با ورودی از ۱ میلیون رئال نیز موجودند. کارمزد مدیریت (معمولاً ۱٫۵ تا ۲ درصد سالانه) باید با اسپرد خالص نسبت به Selic مقایسه شود — و در دورهٔ Selic بالا، این محاسبه همیشه به نفع سرمایهگذار تمام نمیشود.
خرید واحد لوکس آماده برای اجارهٔ فصلی. این ابزار محافظهکارانهترین گزینه است، با نقدشوندگی بیشتر و پتانسیل رشد واقعی کمتر. در محصولات سطح بالا در شمال جزیرهٔ فلوریانوپولیس، در ژورِره یا در برجهای شاخص پرایا براوا منطقی است، جایی که اجارهٔ فصلی از طریق پلتفرمهای آنلاین میتواند بازدهی ناخالص ۶ تا ۹ درصد سالانه ایجاد کند. تحلیل باید نرخ خالی بودن، مدیریت حرفهای (۱۵ تا ۲۰ درصد گردش مالی)، استهلاک و فصلی بودن بسیار شدید ماههای ژانویه و فوریه را در محاسبه لحاظ کند.
در هر یک از این چهار مسیر، سه مورد due diligence غیرقابلمذاکره است: گواهی بهروز طرح جامع شهری شامل منطقهبندی و ضریب اشغال، گزارش زیستمحیطی دربارهٔ APP و پوشش گیاهی، و نقشهبرداری توپوگرافی و ژئوتکنیکی در مقیاس کافی برای طراحی پروژه. صرفهجویی در این مرحله، اشتباه پرهزینهٔ سرمایهگذار آماتور است.
برای سرمایهگذار خارجی، یادآوری قانون شماره ۵٫۷۰۹ مصوب ۱۹۷۱ ضروری است؛ این قانون خرید املاک کشاورزی توسط خارجیان را محدود میکند و در محدودههای معین مجوز INCRA (مؤسسهٔ ملی استعمار و اصلاحات کشاورزی برزیل) را الزامی میسازد. در مورد زمین شهری تثبیتشده، قاعده سبکتر است، اما ساختار شرکتی (شخصیت حقوقی برزیلی یا سهم در SPE) همچنان قابلپیشبینیترین مسیر است. در کنار آن، سرمایهگذار خارجی باید با حساب CDE نزد بانک مرکزی برزیل ورود ارز خود را ثبت کند تا بتواند در آینده اصل و سود سرمایهٔ خود را از کشور خارج کند.
اشتباهات تکراری و آنچه تصمیم را از قمار جدا میکند
سه اشتباه تقریباً در همهٔ عملیاتهای شکستخوردهٔ سواحل سانتا کاتارینا ظاهر میشود، و هیچکدام ربطی به بدشانسی ندارد.
نخستین، یکیانگاشتن رشد نامی با رشد واقعی است. متر مربعی که در پنج سال ۶۰ درصد رشد میکند تا زمانی که IPCA (در حدود ۳۸ درصد) و هزینهٔ نگهداری (در حدود ۳۰ درصد همین دوره) از آن کسر نشود، شکستناپذیر به نظر میرسد. آنچه باقی میماند بازده واقعی متوسطی است، و سرمایهگذاری که این حساب را نادیده میگیرد گمان میکند ثروتمند شده در حالی که در واقع تنها به نقطهٔ سر به سر رسیده است.
دومین اشتباه، نادیده گرفتن اولویت طرح جامع شهری است. قیمت زمین تابع متراژ یا چشمانداز آن نیست — تابع ضریب اشغال و محدودیتهای شهری است. خرید زمین ارزان در منطقهای با ضریب پایین، در عمل خرید زمین گران است.
سومین، دستکم گرفتن زمان است. یک چرخهٔ توسعه در سواحل، از زمین خام تا صدور گواهی پایان کار (Habite-se)، بهندرت زیر ۳۶ ماه باقی میماند. اگر بازنگری طرح جامع، صدور مجوز زیستمحیطی و چالش قضایی احتمالی را نیز اضافه کنید، افق واقعبینانه ۶۰ ماه میشود. سرمایهگذاری که افق کوتاهتری دارد، باید در درآمد ثابت سرمایهگذاری کند، نه در زمین.
توجه ویژه برای خریدار بینالمللی: ارز، تأمین مالی و ساختار
برای سرمایهگذار خارجی که نخستینبار وارد بازار برزیل میشود، چند نکتهٔ ساختاری اضافی شایستهٔ بررسی است. نخست، ریسک ارز. رئال برزیل (BRL) ارزی نوسانی است و در دورهٔ پنجسالهٔ ۲۰۲۰ تا ۲۰۲۵ بازهای بین ۴٫۸۰ تا ۵٫۸۰ در برابر دلار آمریکا را تجربه کرده است. ورودی ارز قوی به برزیل میتواند قیمت ورودی به دارایی را در عمل تخفیفدار کند، اما خروج آن باید با همان دقت برنامهریزی شود. ثبت ورود سرمایه نزد بانک مرکزی برزیل و حساب در یک نهاد مالی محلی، پیشنیاز خروج آزاد سود سرمایه است.
دوم، تأمین مالی محلی. بانکهای برزیلی بهندرت به غیرمقیمان وام مسکن میدهند، و وقتی نیز چنین میکنند، شرایط معمولاً سختگیرانهتر است: پیشپرداخت ۵۰ درصد، نرخ مرتبط با Selic بهعلاوهٔ اسپرد ۴ تا ۶ درصد، و الزام به تاریخچهٔ بانکی محلی. در سال ۲۰۲۶، با Selic در حدود ۹٫۷۵ درصد، اهرم گرفتن از بانک محلی برای خرید زمین کمرواج است. اغلب سرمایهگذاران خارجی با سرمایهٔ نقدی وارد میشوند، یا با اهرم گرفتن از کشور مبدأ (با نرخ بهرهٔ پایینتر) و تنها انتقال نقد به برزیل.
سوم، مالیات. خرید املاک تحت مالیات ITBI (مالیات شهری انتقال) قرار میگیرد که در شهرهای ساحلی سانتا کاتارینا بین ۲ تا ۳ درصد ارزش معامله است. سود سرمایهای در فروش بعدی، در حالت کلی ۱۵ تا ۲۲٫۵ درصد بر اساس مبلغ، مشمول مالیات میشود، با کسر تخفیفهای احتمالی برای نگهداری بلندمدت. توافقنامههای اجتناب از مالیات مضاعف میان برزیل و کشور سرمایهگذار، اگر وجود داشته باشد، نقش تعیینکنندهای در ساختار نهایی دارد.
جمعبندی: نقشه برای دوازده ماه آینده
سواحل مرکزی و شمالی سانتا کاتارینا با بنیادهای ساختاری مستحکم وارد نیمهٔ دوم سال ۲۰۲۶ میشوند: مهاجرت خالص مثبت، پایهٔ اقتصادی متنوع میان بندر، گردشگری، صنایع غذایی-کشاورزی و فناوری، و تقاضای مسکونی که همچنان عرضههای جدید را بالاتر از میانگین ملی جذب میکند. در همین حال، بازار شروع به نشان دادن نشانههای کلاسیک بلوغ در محور بالنهآریو کامبوریو–ایتاپما کرده است: موجودی بالا در محصولات مشخص، حساسیت فزاینده به نرخ بهره، و بازنگریهای شهری که در دو سال آینده قواعد بازی را دوباره تنظیم خواهند کرد.
برای سرمایهگذاری که اکنون وارد میشود، معادله روشن است: پنجرهٔ ورود به سمت ساحل شمالی (پنیا، پیسارَش، بارا ولیا) و به سمت بخشهای خاصی از ایتاجائی جابهجا شده است — جایی که فاصلهٔ میان هزینهٔ زمین و VGV هنوز حاشیهٔ سود را حفظ میکند. در بالنهآریو کامبوریو و ایتاپما، فرضیه همچنان زنده است، اما گزینش رادیکال محصول، صبر در برابر چرخه و انضباط مطلق در due diligence را میطلبد. پروژههایی که SIDE Empreendimentos در محور ایتاجائی–پرایا براوا در حال ساختاردهی به آنهاست — داراییهایی با زمین تثبیتشده، پروژهٔ تأییدشده و قرارگیری متناسب در برابر طرح جامع شهری — نمونهای از همان نوع فرضیهای را ارائه میدهند که در برابر بازنگریهای شهری و فشار Selic دوام میآورد.
برای پیگیری تحلیل هفتگی چرخه، طرح جامع شهری، دادههای ABRAINC-Fipe و شاخصهای Sinduscon-SC که به هر خردهمنطقه از سواحل سانتا کاتارینا اعمال میشود، در ستون تحلیلی پورتال SIDE مشترک شوید. شمارهٔ بعدی این مجموعه به ریاضیات permuta در شرایط فشار INCC و آثار مورد انتظار از بازنگری طرح جامع شهری ایتاپما بر بلوکهای میا پرایا خواهد پرداخت.