Kenaikan Nilai Tanah Pesisir SC pada 2026
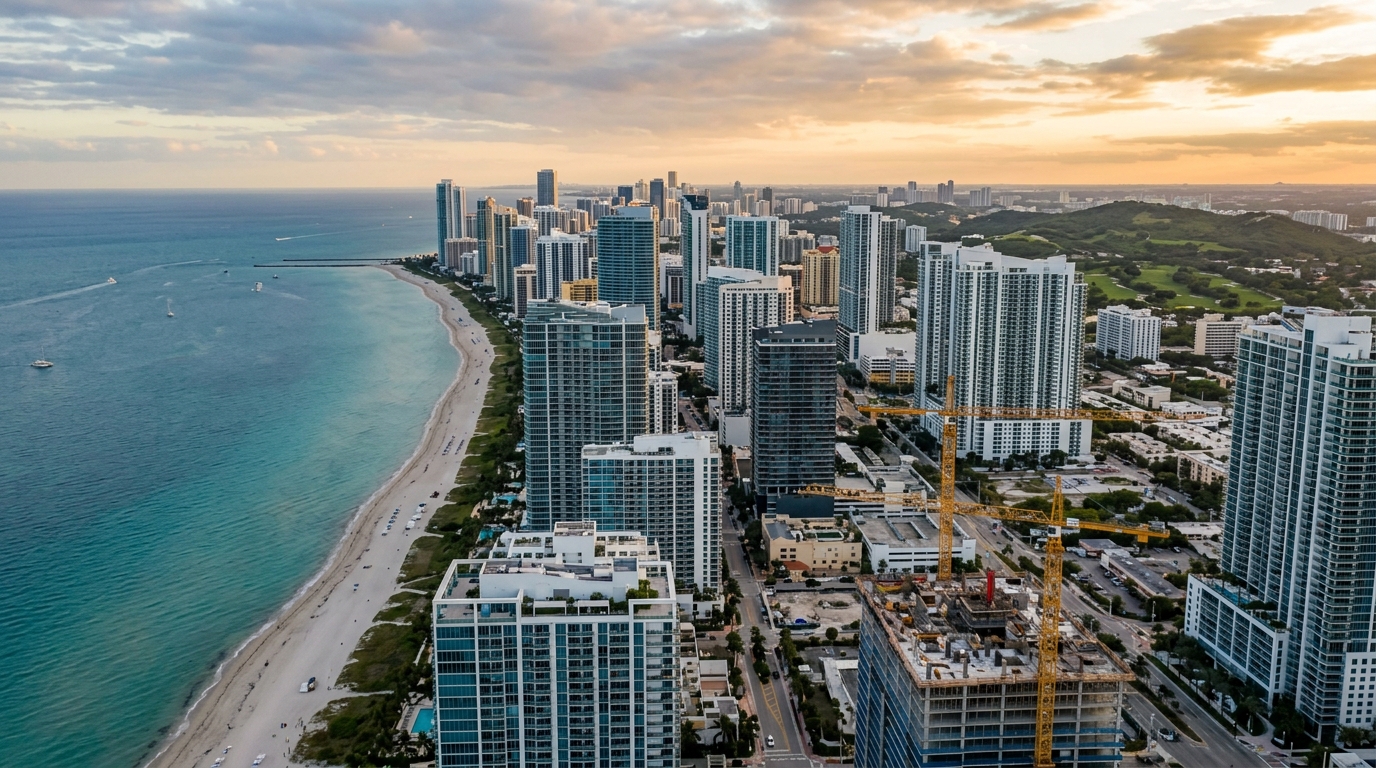
Pada Mei 2026, harga meter persegi iklan pangsapuri baharu di Balneário Camboriú kembali menghampiri paras R$ 12,500, menurut indeks FipeZap, manakala Itapema bergerak pada R$ 12,200 — angka yang lima tahun lalu hampir merupakan tahap tertinggi Florianópolis. Itajaí, bandar-perusahaan yang menempatkan pelabuhan kedua terbesar di Brazil dari segi pengendalian kontena, mengekori dengan rapat dalam pasaran di mana tanah bandar dengan lokasi strategik jarang bertukar tangan di bawah R$ 8,000 setiap meter persegi potensi pembinaan. Bagi pelabur antarabangsa yang mencari aset sebenar yang disokong oleh demografi dan infrastruktur, pesisir tengah dan utara Santa Catarina bukan lagi tesis sempadan: ia telah menjadi salah satu segmen paling diburu dalam kunci kira-kira hartanah Brazil. Persoalan yang relevan untuk 2026 bukan lagi "berbaloi atau tidak masuk", tetapi "di mikrorantau mana, pada harga berapa dan menghadapi risiko apa".
Potret 2026 dalam angka: apa yang dilaporkan FipeZap, Secovi-SC dan CBIC
Indeks FipeZap untuk jualan hartanah kediaman baharu, diterbitkan secara usaha sama dengan Secovi-SC (persatuan industri hartanah Santa Catarina), telah meletakkan Balneário Camboriú di kedudukan teratas senarai nasional selama lebih tiga tahun. Dalam bacaan terkini 2026, bandar tersebut mencatatkan purata m² dalam julat R$ 12,500 hingga R$ 12,700, mengatasi São Paulo (bandar raya) dan kawasan Leblon di Rio de Janeiro dari segi nilai khusus kejiranan. Itapema beroperasi sekitar R$ 12,300, sementara Itajaí dengan inventori produk mewah yang lebih kecil bergerak antara R$ 9,000 hingga R$ 10,500 — dengan Praia Brava, kawasan kondominium tertutup elit Santa Catarina, mencatatkan pelancaran melebihi R$ 25,000 setiap m² dalam menara ikonik.
Data yang penting bukanlah tahap mutlak, tetapi variasi sebenar. Antara 2020 dan 2025, Buletin CBIC (kamar perusahaan pembinaan kebangsaan) dan Sinduscon-SC menyatukan kenaikan nominal terkumpul melebihi 110% dalam purata harga jualan Balneário Camboriú, berbanding IPCA (indeks inflasi rasmi Brazil) terkumpul sekitar 38% dan INCC-DI (indeks kos pembinaan kebangsaan) kira-kira 56% dalam tempoh yang sama. Dari segi sebenar, peningkatan nilai berada pada kadar 45% hingga 55% — tahap yang tidak kelihatan dalam pasaran matang. Itapema menunjukkan tingkah laku yang lebih tajam, dengan kenaikan sebenar menghampiri 70% dalam tempoh yang sama, dan Itajaí mendahului kira-kira 40% di atas IPCA.
Angka-angka ini melukis gambaran yang jelas: paksi pesisir antara Itajaí dan Balneário Camboriú telah berfungsi sebagai aset, bukan sebagai barang pengguna. Bagi pelabur, soalannya menjadi struktural — berapa banyak daripada premium ini bersifat berulang dan berapa banyak adalah pemampatan kadar kapitalisasi yang disebabkan oleh kekurangan Selic (kadar faedah asas Brazil) rendah dan aliran migrasi.
Mikrorantau dalam kitaran pecutan: di mana tingkap kemasukan
Memandang pesisir Santa Catarina sebagai satu pasaran tunggal adalah kesilapan pertama pelabur luar. Pada 2026, terdapat sekurang-kurangnya empat kitaran berbeza yang berjalan serentak, dan setiap satu bertindak balas terhadap pemacu tersendiri.
Itajaí sedang mengalami kitaran perindustrian-pelabuhan. Pengembangan Pelabuhan Itajaí, kemajuan penggandaan lebuh raya BR-101 di bahagian utara, dan penyatuan kutub logistik di sekitar lapangan terbang serantau telah mendorong permintaan terhadap hartanah kediaman berkualiti di zon berhampiran pusat bandar, kejiranan São Vicente dan terutamanya Praia Brava. Data ABRAINC-Fipe 2025 (persatuan kebangsaan pemaju hartanah) menunjukkan Itajaí mempamerkan salah satu kadar pembatalan kontrak terendah di negeri ini (di bawah 8%) digabungkan dengan penyerapan bulanan melebihi purata sejarah — petanda permintaan sebenar, bukan spekulatif.
Itapema dan Meia Praia kekal sebagai pasaran paling spekulatif dalam triniti tersebut. Bekalan tanah yang boleh ditegakkan menyusut secara mendadak selepas semakan pelan induk 2022, dan stok pelancaran berdasarkan penyerapan bulanan turun ke paras antara enam hingga lapan bulan — paras yang secara klasik mentakrifkan pasaran terlampau panas. Di sini, kenaikan nilai tanah telah terpisah daripada daya maju projek, dan sebahagian daripada premium sudah ditangkap.
Pesisir utara — Penha, Balneário Piçarras dan Barra Velha — muncul sebagai tingkap kemasukan 2026. Purata m² pelancaran masih beroperasi antara R$ 6,000 dan R$ 8,000, infrastruktur pelancongan (taman tema Beto Carrero, marina, hotel berjenama) telah matang, dan pelan induk yang baru dikemas kini membebaskan pekali penggunaan tanah yang tidak lagi wujud di Balneário Camboriú. Inilah rantau di mana jurang antara kos tanah dan VGV (jumlah nilai jualan kasar projek pemaju) memelihara margin operasi yang sihat untuk industri.
Akhirnya, Utara Pulau di Florianópolis — Jurerê, Canasvieiras, Ingleses, Santinho — beroperasi dalam kitaran selari, dipandu lebih oleh permintaan kediaman kedua dan kerja dari rumah berpendapatan tinggi berbanding penghijrahan kekal. FipeZap menunjukkan Jurerê Internacional dengan m² melebihi R$ 18,000 dalam produk mewah, tetapi dengan jumlah transaksi yang mengehadkan pelabur sederhana.
| Mikrorantau | Purata m² FipeZap (2026) | Variasi sebenar 2020-2025 | Stok/penyerapan | Profil kitaran |
|---|---|---|---|---|
| Balneário Camboriú | R$ 12,500 – 12,700 | +48% | 12-14 bulan | Matang / mewah |
| Itapema / Meia Praia | R$ 12,200 – 12,400 | +70% | 6-8 bulan | Terlampau panas |
| Itajaí / Praia Brava | R$ 9,000 – 10,500 | +41% | 9-11 bulan | Struktural |
| Pesisir Utara (Penha / Piçarras) | R$ 6,000 – 8,000 | +33% | 10-12 bulan | Tingkap kemasukan |
| Utara Pulau (Floripa) | R$ 11,000 – 18,000 | +38% | 14-16 bulan | Niche / kediaman kedua |
Matematik tanah: mengapa aset kasar kekal sebagai proksi terbaik
Pelabur berpengalaman yang memasuki pesisir Santa Catarina jarang membeli pangsapuri dalam pembinaan sebagai kenderaan utama. Mereka membeli tanah, selalunya yang sudah berbandar dan mempunyai potensi pembinaan yang ditakrifkan, kerana di sinilah terletaknya jurang paling lebar dalam kitaran. Logiknya langsung: nilai tanah adalah fungsi VGV berpotensi tolak kos pembinaan, tolak margin pemaju, tolak cukai operasi. Apabila INCC naik lebih perlahan daripada m² jualan, tanah menyerap hampir keseluruhan keuntungan.
Pada 2026, INCC-DI bergerak terkumpul sekitar 5.8% dalam dua belas bulan terakhir, dan CUB-SC (kos asas pembinaan negeri) kediaman tipikal standard tinggi, yang diterbitkan setiap bulan oleh Sinduscon, hampir mencapai R$ 4,150 setiap m². Secara selari, purata m² yang diiklankan di paksi BC-Itapema meningkat antara 9% dan 12% dalam tempoh yang sama. Pemisahan ini — harga naik hampir dua kali kos — adalah yang menyokong tesis.
Pekali penggunaan tanah yang diperuntukkan dalam pelan induk adalah pemboleh ubah yang mentakrifkan selebihnya. Di Itapema, semakan 2022 mengurangkan pekali secara ketara di zon padat. Di Balneário Camboriú, bayaran pemberian hak membina, berkuat kuasa sejak 2008 dan diperkukuh dalam semakan kemudian, telah memahalkan secara progresif pembangunan menegak. Tanah seluas 1,000 m² yang sama di blok bersebelahan boleh mempunyai potensi pembinaan 4,000 m² atau 12,000 m² hanya bergantung pada pengezonan — dan perbezaan itu menyumbang 100% kepada daya maju kewangan mana-mana operasi.
Apabila menstruktur kemasukan, pertukaran (sama ada fizikal atau kewangan) kekal sebagai kenderaan dominan. Dalam pertukaran fizikal, pemilik tanah menerima unit siap (umumnya antara 15% dan 25% daripada jumlah VGV projek). Dalam pertukaran kewangan, beliau menerima peratusan daripada jualan, biasanya dalam ansuran terikat kepada INCC. Dalam persekitaran INCC sederhana dan Selic tinggi, pertukaran kewangan cenderung lebih menguntungkan pemilik tanah; dengan INCC tertekan, pertukaran fizikal melindungi lebih baik.
Kos pegangan tanah adalah apa yang banyak pelabur amatur memandang rendah. IPTU (cukai harta tanah bandar), bayaran saliran, pemagaran yang mungkin diperlukan, pengawalan, dan bagi mereka yang mengambil leveraj, kos kewangan terhadap Selic pada 9.75% (paras pertengahan 2026) boleh berjumlah 6% hingga 8% setahun ke atas nilai pasaran. Dalam strategi pegang-lima-tahun, ini bermakna aset perlu meningkat sekurang-kurangnya 35% secara sebenar hanya untuk seimbang dengan pendapatan tetap awam — penanda aras yang memisahkan keputusan pelaburan daripada keputusan emosi.
Risiko yang jarang dibincangkan
Kitaran positif lima tahun di pesisir Santa Catarina telah menghasilkan naratif kemeruapan rendah yang tidak bertahan dengan pemeriksaan sejarah yang teliti. Antara 2014 dan 2016, dalam konteks Operasi Lava Jato (siasatan rasuah Petrobras), kemelesetan presiden Dilma Rousseff dan kejutan kadar pertukaran, Balneário Camboriú menyaksikan m² jualan menyusut secara nominal antara 8% dan 12%, dan Itapema mencatatkan penurunan sebenar sehingga 20% dalam beberapa produk. Itu adalah musim sejuk yang pendek, tetapi mencukupi untuk meruntuhkan pemaju kecil dan menghasilkan stok pembatalan selama bertahun-tahun.
Pada 2026, tiga risiko khusus berhak mendapat perhatian yang lebih daripada apa yang diberikan dalam perbualan pasaran.
Risiko kawal selia. Pelan induk Itapema dan BC sedang dalam tingkap semakan, dan rekod sejarah menunjukkan bahawa setiap kitaran semakan cenderung mengurangkan pekali di zon tepu dan menaikkan bayaran pemberian hak membina. Tanah yang dibeli hari ini di bawah rejim perancangan bandar tertentu boleh mempunyai potensi pembinaannya dipotong sebanyak 20% atau 30% sebelum pelabur memulakan kelulusan projek. Bacaan teliti draf yang sedang dibincangkan di dewan perbandaran adalah bahagian penting due diligence — dan tidak boleh diserahkan hanya kepada ejen hartanah.
Risiko alam sekitar. Pesisir adalah wilayah Hutan Atlantik (Mata Atlântica) dan akibatnya tertakluk kepada rejim persekutuan yang paling ketat bagi Kawasan Pemuliharaan Kekal. IMA-SC (Institut Alam Sekitar Santa Catarina) telah meningkatkan denda terhadap tanah dengan penyingkiran tumbuh-tumbuhan secara tidak sah. Dalam beberapa kes, aset hanya boleh dibina di bawah pampasan alam sekitar yang mengurangkan keluasan berguna secara mendadak. Lot di cerun — biasa di Itapema dan persisiran Penha — memerlukan geoteknik tambahan dan boleh mempunyai penggunaan sebenar yang lebih rendah daripada apa yang dicadangkan oleh meter persegi suratcara hak milik.
Risiko saliran dan kenaikan paras laut. Episod banjir teruk di lebuh raya BR-101 pada 2023 dan 2024, dan kemajuan hakisan pantai di beberapa lokasi di Itapema, Meia Praia dan Praia de Cabeçudas di Itajaí, adalah isyarat yang masih dinilai pasaran secara tidak lengkap. Pertahanan Awam negeri telah memetakan kawasan risiko yang bertindih, sebahagiannya, dengan zon bernilai tinggi. Untuk ufuk lima belas hingga dua puluh tahun — relevan dalam tesis pembangunan atau pegangan panjang — faktor ini mula memasuki laporan teknikal.
"Membeli tanah di pesisir Santa Catarina pada 2026 adalah salah satu tesis paling kukuh dalam pasaran hartanah Brazil. Membeli secara silap adalah salah satu cara terpantas untuk membakar modal dalam aset sebenar. Perbezaan antara dua keputusan ini muat dalam tiga halaman due diligence perancangan bandar yang hampir tiada siapa lakukan."
Strategi praktikal untuk pelabur 2026
Terdapat empat struktur yang menyumbang lebih daripada 80% operasi bijak yang kita lihat berjalan di paksi Itajaí-Itapema-BC. Setiap satu sesuai dengan profil modal dan ufuk tertentu.
Pegangan beli-dan-simpan 5 hingga 7 tahun di tanah yang sudah dikonsolidasi. Pelabur membeli tanah di zon yang sudah mantap, sebaiknya di mikrorantau dengan pekali penggunaan stabil dan infrastruktur matang. Beliau menerima kos pegangan, menunggu kitaran semakan pelan induk berakhir (menghapuskan ketidakpastian) dan menjual kepada pemaju dalam fasa pecutan seterusnya. Berfungsi lebih baik dengan modal sendiri, dalam nilai antara R$ 2 juta dan R$ 8 juta — paras tanah penjuru di blok kedua dari laut.
Perkongsian langsung dengan pemaju melalui pertukaran. Pemilik tanah memasukkan aset kasar, pemaju memasukkan pembinaan dan struktur komersial, dan VGV dibahagikan mengikut perjanjian. Dalam pasaran matang seperti BC, pertukaran fizikal standard kekal antara 18% dan 22% daripada VGV. Dalam aset dengan kelulusan kompleks atau tempoh yang dipanjangkan, peratusan boleh meningkat kepada 25%. Kelebihannya ialah tidak mempunyai pendedahan kepada kos pembinaan; kelemahannya ialah kecairan terkunci sehingga penyerahan.
FII (Dana Pelaburan Hartanah) dan SPE berstruktur. Untuk modal institusi atau peruntukan melebihi R$ 5 juta, kenderaan melalui Sociedade de Propósito Específico (syarikat tujuan khas) atau unit Dana Hartanah pembangunan menawarkan layanan cukai yang lebih baik dan kepelbagaian risiko. Terdapat dana Santa Catarina yang disenaraikan di bursa saham dengan fokus pada pesisir, dan dana eksklusif dengan tiket bermula R$ 1 juta. Kos pengurusan (umumnya 1.5% hingga 2% setahun) perlu dibandingkan dengan jurang bersih ke atas Selic — dan dalam kitaran Selic tinggi, kiraan ini tidak selalu seimbang.
Pemerolehan hartanah siap premium untuk pendapatan musiman. Kenderaan paling konservatif, dengan kecairan yang lebih tinggi dan potensi peningkatan sebenar yang lebih rendah. Masuk akal dalam produk standard tinggi di Utara Pulau, di Jurerê, atau dalam menara ikonik Praia Brava, di mana sewa musiman melalui platform boleh menjana hasil kasar antara 6% dan 9% setahun. Analisis perlu menolak kekosongan, pengurusan profesional (15% hingga 20% daripada pulangan), susut nilai, dan kemusim yang sangat kuat pada Januari dan Februari.
Dalam mana-mana empat laluan, tiga item due diligence tidak boleh dirundingkan: sijil terkini pelan induk dengan pengezonan dan pekali, pendapat alam sekitar mengenai APP dan litupan tumbuh-tumbuhan, dan kajian topografi/geoteknik dalam skala mencukupi untuk projek. Memotong kos di sini adalah kesilapan mahal pelabur amatur.
Bagi pelabur asing, perlu diingat Akta Brazil No. 5,709/71, yang menyekat pemerolehan hartanah luar bandar oleh warga asing dan memerlukan kebenaran INCRA (Institut Pembaharuan Tanah) dalam perimeter tertentu. Dalam tanah bandar yang sudah dikonsolidasi, peraturannya lebih ringan, tetapi penstrukturan korporat (entiti undang-undang Brazil atau unit SPE) masih biasanya menjadi laluan paling boleh diramal. Penghantaran modal antarabangsa mesti didaftarkan dalam Bank Pusat Brazil melalui Modul ROF supaya pemulangan keuntungan dan modal pada masa hadapan dilindungi dari segi undang-undang dan operasi.
Kesilapan berulang dan apa yang memisahkan keputusan daripada pertaruhan
Tiga kesilapan muncul dalam hampir semua operasi yang gagal di pesisir Santa Catarina, dan tiada satu pun berkaitan dengan nasib malang.
Pertama adalah mengelirukan kenaikan nominal dengan kenaikan sebenar. M² yang meningkat 60% dalam lima tahun kelihatan tidak tertandingi sehinggalah IPCA (~38%) dan kos pegangan (~30% dalam tempoh) ditolak. Yang tinggal adalah pulangan sebenar yang sederhana, dan pelabur yang mengabaikan kiraan ini fikir dirinya kaya sedangkan sebenarnya hanya seimbang.
Kedua adalah mengabaikan kepentingan pelan induk. Harga tanah bukan fungsi meter persegi atau pemandangan — ia adalah fungsi pekali penggunaan dan sekatan perancangan bandar. Membeli tanah murah dalam zon dengan pekali rendah ialah, dalam amalannya, membeli tanah mahal.
Ketiga adalah memandang rendah masa. Kitaran pembangunan di pesisir, dari tanah mentah ke sijil layak menduduki, jarang kurang daripada 36 bulan. Tambah semakan pelan induk, pelesenan alam sekitar dan kemungkinan cabaran kehakiman, dan ufuk realistik ialah 60 bulan. Pelabur dengan ufuk yang lebih pendek sepatutnya berada dalam pendapatan tetap, bukan dalam tanah.
Kesimpulan: peta untuk dua belas bulan akan datang
Pesisir tengah dan utara Santa Catarina memasuki separuh kedua 2026 dengan asas struktural yang kukuh — migrasi bersih positif, asas ekonomi yang dipelbagaikan antara pelabuhan, pelancongan, agroindustri dan teknologi, dan permintaan kediaman yang terus menyerap pelancaran di atas purata nasional. Pada masa yang sama, pasaran mula menunjukkan tanda klasik kematangan dalam paksi Balneário Camboriú-Itapema: stok tinggi dalam produk tertentu, kepekaan yang semakin meningkat terhadap kadar faedah, dan semakan perancangan bandar yang akan mengkalibrasi semula permainan dalam dua tahun akan datang.
Bagi pelabur yang memasuki sekarang, persamaan jelas: tingkap kemasukan telah berpindah ke pesisir utara (Penha, Piçarras, Barra Velha) dan ke niche khusus Itajaí — di mana jurang antara kos tanah dan VGV masih memelihara margin. Di BC dan Itapema, tesis kekal hidup, tetapi memerlukan pemilihan produk yang radikal, kesabaran terhadap kitaran dan disiplin mutlak dalam due diligence. Projek seperti yang dirancang oleh SIDE Empreendimentos di paksi Itajaí-Praia Brava — aset dengan tanah yang dikonsolidasi, projek diluluskan dan pendedahan terkalibrasi kepada pelan induk — menggambarkan jenis tesis yang bertahan terhadap semakan perancangan bandar dan ketegangan Selic.
Untuk mengikuti analisis mingguan kitaran, pelan induk, ABRAINC-Fipe dan penunjuk Sinduscon-SC yang digunakan untuk setiap mikrorantau pesisir Santa Catarina, langgan ruangan analisis portal SIDE. Edisi seterusnya siri ini akan menghuraikan matematik pertukaran di bawah INCC tertekan dan kesan yang dijangka daripada semakan pelan induk Itapema ke atas blok Meia Praia.