עליית ערך קרקעות בחוף סנטה קטרינה 2026
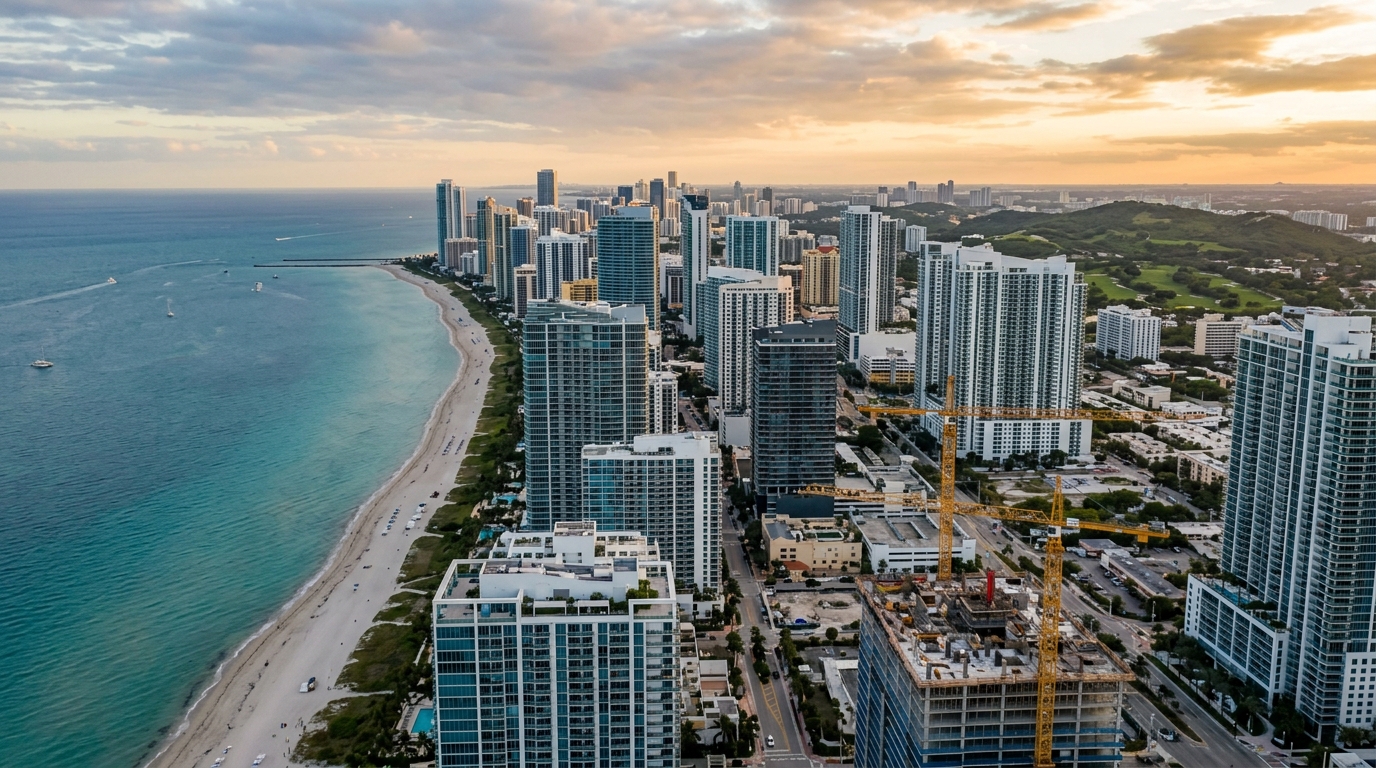
במאי 2026, המחיר המבוקש לכל מטר רבוע בדירות חדשות בעיר Balneário Camboriú, שעל חוף מדינת Santa Catarina בדרום ברזיל, שב ונגע בסף של 12,500 ריאל ברזילאי (כ‑8,900 שקלים חדשים, לפי שערי המרה ממוצעים של אותו חודש), על פי מדד FipeZap — מדד הדגל של שוק הנדל"ן הברזילאי. בעיר השכנה Itapema המדד נע סביב 12,200 ריאל למטר, נתון שלפני חמש שנים נחשב לתקרה הבלעדית של בירת המדינה Florianópolis. בעיר Itajaí, מטרופולין־הנמל שמכיל את נמל המכולות השני בגודלו בברזיל, מחיר המטר נמצא צעד אחד מאחור, אך בשוק שבו מגרשים עירוניים במיקום טוב כמעט אינם עוברים ידיים בפחות מ‑8,000 ריאל למטר של זכויות בנייה פוטנציאליות. עבור משקיע ישראלי או בינלאומי שמחפש נכסים ריאליים מבוססי דמוגרפיה ותשתיות מבוססות, חוף המרכז והצפון של מדינת Santa Catarina כבר אינו טריטוריה ספקולטיבית של חלוצים — הוא הפך לאחד התאים הצפופים והמבוקשים ביותר במאזן הנדל"ן הברזילאי. השאלה הרלוונטית לשנת 2026 כבר אינה "האם כדאי להיכנס", אלא "באיזה מיקרו־אזור, באיזה מחיר ומול איזה סיכון".
תמונת 2026 במספרים: מה אומרים FipeZap, Secovi‑SC ו‑CBIC
מדד FipeZap למכירת דירות חדשות, שמתפרסם בשיתוף Secovi‑SC (איגוד יזמי הנדל"ן של מדינת Santa Catarina), מציב את Balneário Camboriú בראש הדירוג הארצי כבר יותר משלוש שנים ברציפות. בקריאות האחרונות של 2026 העיר מופיעה עם ממוצע של 12,500 עד 12,700 ריאל למטר רבוע, ומקדימה את São Paulo (העיר הגדולה במדינה) ואפילו את שכונת Leblon ב‑Rio de Janeiro בנתחי שוק ספציפיים. Itapema הסתובבה סביב 12,300 ריאל, בעוד Itajaí, עם מלאי קטן יותר של מוצר פרימיום, נעה בין 9,000 ל‑10,500 ריאל — ובתוכה רובע Praia Brava, שתקועה כקנדומיניום סגור של עילית המדינה, מציגה השקות בכ‑25,000 ריאל למטר במגדלי איקון.
הנתון המהותי איננו רמת המחיר המוחלטת אלא קצב העלייה הריאלי. בין 2020 ל‑2025, דוח CBIC (לשכת התעשייה הברזילאית בענף הבנייה) ו‑Sinduscon‑SC (איגוד יזמי הבנייה האזורי) קיבעו עליות נומינליות מצטברות של מעל 110% במחיר הממוצע ב‑Balneário Camboriú, מול אינפלציה כללית מצטברת של כ‑38% לפי מדד IPCA (מדד המחירים לצרכן הברזילאי הרשמי) ועלייה של כ‑56% במדד INCC‑DI (מדד מחירי הבנייה הלאומי). במונחים ריאליים, ההתייקרות הסתכמה ב‑45% עד 55% — שיעור שלא רואים בשווקים בוגרים. Itapema הציגה התנהגות חדה אף יותר, עם עלייה ריאלית קרובה ל‑70% בתקופה זהה, ו‑Itajaí התקדמה בכ‑40% מעל ה‑IPCA.
המספרים האלה משרטטים תמונה חד‑משמעית: ציר החוף בין Itajaí ל‑Balneário Camboriú פעל כנכס פיננסי, ולא כמוצר צריכה. עבור המשקיע, השאלה הופכת מבנית — איזה חלק מהפרמיה הוא מחזורי ובר־קיימא, ואיזה חלק נובע מדחיסת תשואה (compression of cap rate) שמקורה בריבית Selic נמוכה (Selic היא ריבית הבנק המרכזי הברזילאי, הקובעת את עלות הכסף במשק) ובזרם הגירה פנימית חיובי.
מיקרו‑אזורים במחזור מואץ: היכן חלון הכניסה
הסתכלות על חוף Santa Catarina כשוק יחיד היא הטעות הראשונה של משקיע חיצוני. בשנת 2026 פועלים בו זמנית לפחות ארבעה מחזורים שונים, וכל אחד מהם מגיב למניעים אחרים.
Itajaí חיה מחזור תעשייתי־נמלי. הרחבת נמל Itajaí, המשך הכפלת כביש BR‑101 בקטע הצפוני, וגיבוש מתחם הלוגיסטיקה סביב שדה התעופה האזורי, דחפו את הביקוש לדיור איכותי באזורים סמוכים למרכז העיר, לרובע São Vicente, ובעיקר ל‑Praia Brava. נתוני ABRAINC‑Fipe (איגוד היזמים הארצי בשיתוף קרן Fipe) מ‑2025 הראו ש‑Itajaí הציגה את אחד משיעורי הביטולים הנמוכים במדינה (מתחת ל‑8%) בשילוב עם קצב ספיגה חודשי גבוה מהממוצע ההיסטורי — סימן לביקוש אמיתי, לא ספקולטיבי.
Itapema ו‑Meia Praia ממשיכות להיות השוק הספקולטיבי ביותר בשלישייה. היצע המגרשים המאפשרים בנייה רבת־קומות הצטמצם דרסטית בעקבות עדכון תכנית האב המוניציפלית ב‑2022, ויחס המלאי לקצב הספיגה החודשי צנח לטווח של שישה עד שמונה חודשים — סף שמסמן באופן קלאסי שוק במצב התחממות יתר. כאן ערך המגרש התנתק מהיתכנות הפרויקט, וחלק מהפרמיה כבר נלכד.
חוף הצפון — Penha, Balneário Piçarras ו‑Barra Velha — מתגלה כחלון הכניסה של 2026. מחיר המטר הממוצע בהשקות עדיין נע בין 6,000 ל‑8,000 ריאל, התשתית התיירותית (פארק השעשועים Beto Carrero, מרינות, בתי מלון של רשתות בינלאומיות) הגיעה לבשלות, ותכניות האב המעודכנות מאפשרות מקדמי ניצול שכבר אינם זמינים ב‑Balneário Camboriú. זהו האזור שבו המרווח בין עלות הקרקע ל‑VGV (Valor Geral de Vendas — שווי המכירות הכולל הצפוי של פרויקט, מושג מפתח בכל היתכנות יזמית בברזיל) משמר שולי רווח תפעוליים בריאים לתעשייה.
לבסוף, צפון האי של Florianópolis — Jurerê, Canasvieiras, Ingleses, Santinho — פועל במחזור מקביל, מונע יותר מביקוש לדירת נופש שנייה ומהגירת בעלי הכנסה גבוהה לעבודה מרחוק, מאשר מהגירה קבועה. FipeZap מציג את Jurerê Internacional עם מטר רבוע מעל 18,000 ריאל במוצר יוקרה, אך נפח העסקאות שם מצומצם ומגביל את המשקיע הבינוני.
| מיקרו‑אזור | מטר ממוצע FipeZap (2026) | שינוי ריאלי 2020–2025 | יחס מלאי/ספיגה | פרופיל מחזור |
|---|---|---|---|---|
| Balneário Camboriú | 12,500–12,700 ריאל | +48% | 12–14 חודשים | בוגר / יוקרה |
| Itapema / Meia Praia | 12,200–12,400 ריאל | +70% | 6–8 חודשים | התחממות יתר |
| Itajaí / Praia Brava | 9,000–10,500 ריאל | +41% | 9–11 חודשים | מבני / יציב |
| חוף הצפון (Penha / Piçarras) | 6,000–8,000 ריאל | +33% | 10–12 חודשים | חלון כניסה |
| צפון האי (Florianópolis) | 11,000–18,000 ריאל | +38% | 14–16 חודשים | נישת דירת נופש |
המתמטיקה של המגרש: מדוע הנכס הגולמי נשאר המדד המדויק ביותר
משקיע מנוסה שנכנס לחוף Santa Catarina ממעט לקנות דירה על הנייר ככלי השקעה ראשי. הוא קונה מגרש, לרוב כזה שכבר עבר תהליכי תכנון עירוני וזכויות הבנייה שלו מוגדרות, כי בנכס הזה נמצא המרווח הרחב ביותר של המחזור. ההיגיון פשוט: שווי המגרש שווה ל‑VGV הפוטנציאלי, פחות עלות הבנייה, פחות שולי הרווח של היזם, פחות המסים על הפעולה. כאשר מדד הבנייה INCC עולה לאט יותר ממחיר המכירה למטר, המגרש סופג כמעט במלואו את העודף.
בשנת 2026 מדד INCC‑DI מצטבר בשיעור של כ‑5.8% בשנים־עשר החודשים האחרונים, ומדד CUB‑SC (עלות הבנייה הבסיסית למטר, בתקן "מגורים רגיל גמר גבוה", מתפרסם חודשית על ידי Sinduscon‑SC) קרוב ל‑4,150 ריאל למטר. במקביל, מחיר המטר המבוקש בציר Balneário Camboriú–Itapema עולה בקצב של 9% עד 12% בתקופה זהה. הפער הזה — מחיר שעולה כמעט פי שניים מהעלות — הוא מה שמחזיק את התזה.
מקדם הניצול שמוגדר בתכנית האב המקומית הוא המשתנה שמכריע את כל השאר. ב‑Itapema, רביזיית 2022 הורידה משמעותית את המקדמים באזורים צפופים. ב‑Balneário Camboriú, מנגנון "outorga onerosa" — היטל בעבור זכויות בנייה נוספות, שפועל מאז 2008 והוקשח ברביזיות מאוחרות יותר — ייקר באופן הדרגתי את הבנייה לגובה. אותו מגרש בן 1,000 מטרים, בשני קווארטלים סמוכים, יכול לאפשר 4,000 או 12,000 מטרים בנויים, תלוי בייעוד התכנוני בלבד — וההפרש הזה אחראי ל‑100% מההיתכנות הכספית של כל פעולה.
בעת בניית מבנה הכניסה, ה‑permuta (חליפין בין בעל קרקע ליזם) — בין אם פיזית או פיננסית — נשארה הכלי הדומיננטי. ב‑permuta פיזית, בעל המגרש מקבל יחידות גמורות (בדרך כלל בין 15% ל‑25% מה‑VGV הכולל). בפיננסית, הוא מקבל אחוז מן המכירות, לרוב בתשלומים צמודים ל‑INCC. בסביבה של INCC מתון וריבית Selic גבוהה, ה‑permuta הפיננסית נוטה להיות נוחה יותר לבעל הקרקע; כאשר INCC לחוץ, הפיזית מגינה טוב יותר.
עלות ההחזקה של המגרש היא הסעיף שמשקיעים חובבים מעריכים בחסר. IPTU (ארנונה עירונית ברזילאית), אגרת ניקוז, גידור אפשרי, אבטחה, ובמקרה של מי שמתמנף — עלות המימון מול ריבית Selic של 9.75% (הרמה באמצע 2026) — עלולים להצטבר ל‑6% עד 8% בשנה משווי השוק. ב‑buy‑and‑hold של חמש שנים זה אומר שהנכס חייב להעריך לפחות ב‑35% ריאלי רק כדי להשתוות לתשואה של אג"ח ממשלתית — סף שמפריד החלטת השקעה מהחלטה רגשית.
הסיכונים שכמעט אף אחד לא מדבר עליהם
מחזור חיובי של חמש שנים בחוף Santa Catarina יצר נרטיב של תנודתיות נמוכה שלא עומד בבדיקה היסטורית קפדנית. בין 2014 ל‑2016, על רקע חקירת Lava Jato הפוליטית־כלכלית, המיתון של ממשלת Dilma Rousseff וזעזוע מטבעי, Balneário Camboriú ראתה מחיר מטר נסוג נומינלית ב‑8% עד 12%, ו‑Itapema רשמה ירידות ריאליות של עד 20% במוצרים מסוימים. זה היה חורף קצר, אך מספיק כדי לשבור יזמים קטנים ולייצר מלאי ביטולים שנגרר שנים.
בשנת 2026 שלושה סיכונים ספציפיים ראויים ליותר תשומת לב משהם מקבלים בשיח השוק.
סיכון רגולטורי. תכניות האב של Itapema ו‑Balneário Camboriú נמצאות בחלון רביזיה, וההיסטוריה מראה שכל מחזור עדכון נוטה להוריד את מקדמי הניצול באזורים רוויים ולהעלות את ההיטל "outorga onerosa". מגרש שנקנה היום תחת משטר תכנוני מסוים עלול לראות את זכויות הבנייה שלו נחתכות ב‑20% או 30% עוד לפני שהמשקיע מתחיל לקדם אישור פרויקט. קריאה זהירה של ההצעה הנידונה במועצת העיר היא חלק חיוני מבדיקת הנאותות — ואי אפשר להאציל אותה רק למתווך הנדל"ן.
סיכון סביבתי. חוף Santa Catarina הוא טריטוריה של Mata Atlântica (היער האטלנטי הברזילאי), ובהתאם כפוף למשטר הפדרלי המחמיר של APP — Área de Preservação Permanente (אזור שמירה קבועה). הסוכנות הסביבתית של המדינה, IMA‑SC, הגבירה אכיפה כנגד מגרשים שבהם בוצעה הסרה לא חוקית של צמחייה. במקרים מסוימים אפשר לבנות בנכס רק תוך פיצוי סביבתי שמפחית באופן ניכר את השטח השמיש. מגרשים על מדרונות — נפוצים ב‑Itapema ובחוף Penha — דורשים סקרים גיאוטכניים נוספים, וזכויות הבנייה הממשיות שם עשויות להיות נמוכות ממה שמרמז שטח הנסח.
סיכון ניקוז ועליית פני הים. אירועי הצפה חמורים בכביש BR‑101 בשנים 2023 ו‑2024, וההתקדמות של סחף חופים בנקודות מסוימות ב‑Itapema, Meia Praia וחוף Cabeçudas ב‑Itajaí, הם סימנים שהשוק עדיין מתמחר באופן חלקי. ההגנה האזרחית של המדינה מיפתה אזורי סיכון שבחלקם חופפים אזורים מבוקשים. לאופק של חמש־עשרה עד עשרים שנה — האופק הרלוונטי בתזה של יזמות או ב‑buy‑and‑hold ארוך — הגורמים האלה מתחילים להיכנס לחוות הדעת המקצועית.
"לקנות מגרש בחוף Santa Catarina ב‑2026 היא אחת התזות המוצקות ביותר בנדל"ן הברזילאי. לקנות לא נכון הוא אחד האופנים המהירים ביותר לשרוף הון בנכס ריאלי. ההפרש בין שתי ההחלטות נכנס לשלושה עמודי בדיקת נאותות תכנונית שכמעט אף אחד אינו מבצע."
אסטרטגיות מעשיות למשקיע של 2026
ישנם ארבעה מבנים שאחראים על יותר מ‑80% מהפעולות החכמות שאנו רואים פועלות בציר Itajaí–Itapema–Balneário Camboriú. כל אחד מהם משרת פרופיל הון ואופק שונים.
Buy‑and‑hold לחמש עד שבע שנים במגרש מבוסס. המשקיע קונה מגרש באזור מבוסס, רצוי במיקרו‑אזור עם מקדם ניצול יציב ותשתית בוגרת. הוא מקבל על עצמו את עלות ההחזקה, ממתין שמחזור רביזיית תכנית האב יסתיים (וכך מצמצם אי־ודאות), ומוכר ליזם בשלב ההאצה הבא. השיטה עובדת טוב יותר עם הון עצמי, בטווחים של שני מיליון עד שמונה מיליון ריאל — סדר גודל של מגרש פינתי בקו השני מהים.
שותפות ישירה עם חברת בנייה דרך permuta. בעל המגרש נכנס עם הנכס הגולמי, חברת הבנייה נכנסת עם הביצוע והערוץ המסחרי, וה‑VGV מתחלק לפי הסכם. בשווקים בוגרים כמו Balneário Camboriú, permuta פיזית סטנדרטית נעה בין 18% ל‑22% מה‑VGV. בנכסים עם אישור מורכב או לוח זמנים ארוך, האחוז עשוי לעלות ל‑25%. היתרון: ללא חשיפה לעלויות הביצוע; החיסרון: נזילות סגורה עד למסירה.
FII ו‑SPE מובנית. להון מוסדי או להקצאות מעל חמישה מיליון ריאל, הכלי דרך SPE (Sociedade de Propósito Específico — חברת מטרה ספציפית, כלי שקוף תאגידית) או יחידות של FII (Fundo de Investimento Imobiliário — קרן ריט ברזילאית) מציע יחס מס נוח יותר ופיזור סיכון. ישנן קרנות מ‑Santa Catarina הנסחרות בבורסת B3 ב‑São Paulo עם מיקוד בחוף, וקרנות סגורות עם כרטיסי כניסה שמתחילים במיליון ריאל. עלות הניהול (בדרך כלל 1.5% עד 2% בשנה) צריכה להיות מושווית למרווח הנקי מעל Selic — ובמחזור של Selic גבוהה, החישוב הזה לא תמיד נסגר חיובי.
רכישת דירה מוכנה ברמת פרימיום להשכרה לטווחי תיירות. כלי שמרני יותר, עם נזילות גבוהה ופוטנציאל הערכה ריאלי נמוך יותר. הגיוני במוצר ברמה הגבוהה ביותר בצפון האי של Florianópolis, ב‑Jurerê, או במגדלי איקון של Praia Brava, שם שכר דירה לתיירים דרך פלטפורמות מקוונות יכול לייצר תשואה ברוטו של 6% עד 9% בשנה. הניתוח חייב להוריד מהחישוב תפוסה חסרה, ניהול מקצועי (15% עד 20% מהמחזור), פחת, והעונתיות החזקה במיוחד של ינואר ופברואר (שיא הקיץ הברזילאי).
בכל אחד מארבעת המסלולים, שלושה רכיבי בדיקת נאותות אינם ניתנים למיקוח: תעודת זכויות בנייה מעודכנת לפי תכנית האב, חוות דעת סביבתית על APP ועל כיסוי הצמחייה, וסקר טופוגרפי‑גיאוטכני בקנה מידה שמספיק לפרויקט. חיסכון בסעיפים האלה הוא הטעות היקרה של המשקיע החובב.
עבור המשקיע הזר חשוב לזכור את חוק 5.709/71, שמגביל רכישת קרקע חקלאית על ידי זרים ודורש אישור של INCRA (סוכנות הרפורמה החקלאית הפדרלית) בפרימטרים מסוימים. בקרקע עירונית מבוססת הכלל קל יותר, אך הקמת מבנה תאגידי (חברה ברזילאית או יחידות SPE) עדיין נוטה להיות הנתיב הצפוי ביותר. הסדרת CPF (מספר זיהוי מס ברזילאי) ופתיחת חשבון בנק מקומי הם תנאי סף לכל פעולה, ושני התהליכים אורכים בין שלושה לשישה שבועות בממוצע למשקיע שאינו תושב.
טעויות חוזרות והקו שמפריד החלטה מהימור
שלוש טעויות מופיעות כמעט בכל פעולה כושלת בחוף Santa Catarina, ולאף אחת מהן אין קשר למזל רע.
הראשונה היא לבלבל הערכה נומינלית עם הערכה ריאלית. מטר שעולה 60% בחמש שנים נראה בלתי מנוצח עד שמורידים IPCA (כ‑38%) ועלות החזקה (כ‑30% בתקופה). מה שנשאר הוא תשואה ריאלית צנועה, והמשקיע שמתעלם מהחישוב הזה חושב שהוא עשיר כשבפועל הוא פשוט מאזן את עצמו.
השנייה היא להתעלם מבכורת תכנית האב. שווי המגרש איננו פונקציה של גודל או של נוף — הוא פונקציה של מקדם הניצול והמגבלות התכנוניות. לקנות מגרש זול באזור עם מקדם נמוך זה, בפועל, לקנות מגרש יקר.
השלישית היא זילזול בזמן. מחזור יזמי שלם בחוף, מהמגרש הגולמי עד תעודת הגמר ("habite‑se" — אישור האכלוס הברזילאי), כמעט לעולם לא יורד מתחת לשלושים ושישה חודשים. הוסף לכך רביזיית תכנית אב, רישוי סביבתי ואתגר משפטי אפשרי, והאופק הריאלי הוא שישים חודשים. משקיע עם אופק קצר יותר היה צריך להיות באג"ח ממשלתית, לא במגרש.
סיכום: המפה לשנים־עשר החודשים הבאים
חוף המרכז והצפון של Santa Catarina נכנס למחצית השנייה של 2026 עם יסודות מבניים מוצקים — מאזן הגירה חיובי, בסיס כלכלי מגוון בין נמל, תיירות, אגרו‑תעשייה וטכנולוגיה, וביקוש למגורים שממשיך לספוג השקות בקצב גבוה מהממוצע הארצי. בה בעת, השוק מתחיל להראות סימנים קלאסיים של בגרות בציר Balneário Camboriú–Itapema: מלאי גבוה במוצרים מסוימים, רגישות גוברת לריבית, ורביזיות תכנוניות שיכריחו את השוק לכיוון בשנתיים הקרובות.
למשקיע שנכנס עכשיו, המשוואה ברורה: חלון הכניסה היגר לחוף הצפון (Penha, Piçarras, Barra Velha) ולנישות ספציפיות ב‑Itajaí — היכן שהמרווח בין עלות הקרקע ל‑VGV עדיין משמר רווחיות. ב‑Balneário Camboriú וב‑Itapema התזה עדיין חיה, אך דורשת סלקטיביות רדיקלית במוצר, סבלנות עם המחזור, ומשמעת אבסולוטית בבדיקת נאותות. פרויקטים כמו אלו ש‑SIDE Empreendimentos בונה בציר Itajaí–Praia Brava — נכסים עם קרקע מבוססת, פרויקט מאושר וחשיפה מבוקרת לתכנית האב — ממחישים את סוג התזה ששורד רביזיות תכנוניות והידוקי Selic.
למעקב אחר ניתוח שבועי של המחזור, של תכניות האב, של ABRAINC‑Fipe ושל מדדי Sinduscon‑SC במונחי כל מיקרו‑אזור בחוף Santa Catarina, אנו ממליצים להירשם למדור הניתוח של פורטל SIDE. הגיליון הבא בסדרה זו ידון במתמטיקה של ה‑permuta תחת INCC לחוץ, ובהשפעות הצפויות של רביזיית תכנית האב של Itapema על קווארטלי Meia Praia.