Apresiasi Lahan Pesisir Santa Catarina 2026
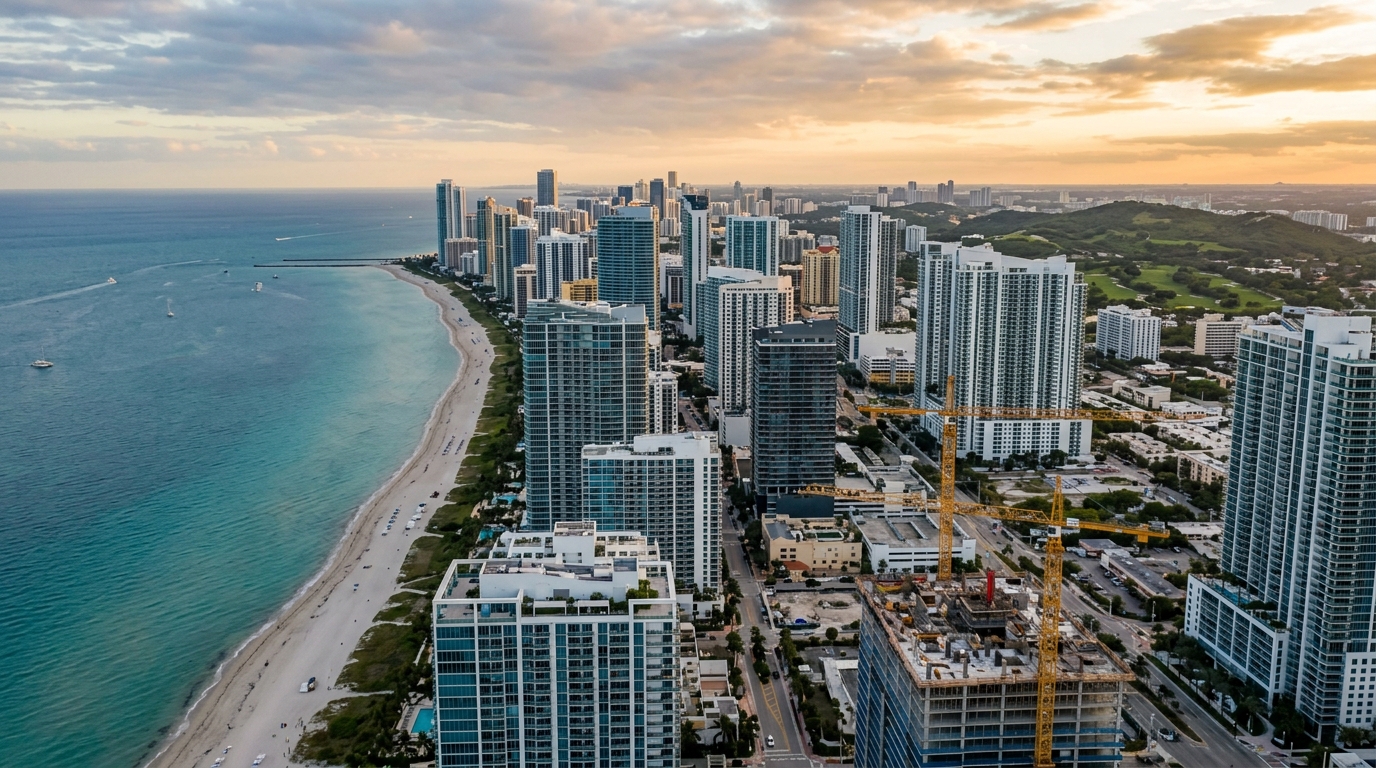
Pada Mei 2026, harga per meter persegi apartemen baru yang ditawarkan di Balneário Camboriú kembali mendekati angka R$ 12.500 menurut indeks FipeZap, sementara Itapema bergerak di kisaran R$ 12.200 — angka yang lima tahun lalu praktis merupakan batas tertinggi Florianópolis. Itajaí, kota industri yang menampung pelabuhan peti kemas terbesar kedua di Brasil, mengikuti dari dekat, dalam pasar di mana lahan kota dengan lokasi strategis jarang berpindah tangan di bawah R$ 8.000 per meter persegi potensi konstruksi. Bagi investor yang mencari aset riil dengan landasan demografi dan infrastruktur, pesisir tengah dan utara Santa Catarina sudah lama bukan lagi tesis pasar perbatasan: ia telah menjadi salah satu segmen paling diperebutkan dalam neraca real estat Brasil. Pertanyaan relevan untuk 2026 bukan lagi "apakah layak masuk", melainkan "di mikro-wilayah mana, pada harga berapa, dan menghadapi risiko apa".
Potret 2026 dalam angka: apa kata FipeZap, Secovi-SC, dan CBIC
Indeks FipeZap untuk penjualan properti residensial baru, yang dirilis bersama Secovi-SC (asosiasi pengembang Santa Catarina), telah menempatkan Balneário Camboriú di puncak peringkat nasional selama lebih dari tiga tahun. Pada pembacaan terakhir 2026, kota ini muncul dengan rata-rata per meter persegi pada kisaran R$ 12.500 hingga R$ 12.700 — di atas São Paulo (ibu kota) dan bahkan distrik Leblon Rio dalam nilai-nilai lingkungan tertentu. Itapema bergerak di sekitar R$ 12.300, dan Itajaí, dengan inventaris produk premium yang lebih kecil, berfluktuasi antara R$ 9.000 dan R$ 10.500 — sementara Praia Brava, dipotret sebagai kawasan eksklusif elit Santa Catarina, mencatatkan peluncuran menara ikonik di atas R$ 25.000/m².
Data yang relevan bukanlah tingkat absolut, melainkan variasi riil. Antara 2020 dan 2025, Buletin CBIC (kamar industri konstruksi nasional) dan Sinduscon-SC mengkonsolidasikan kenaikan nominal kumulatif lebih dari 110% pada harga rata-rata penjualan di Balneário Camboriú, dibandingkan dengan IPCA (indeks inflasi konsumen resmi Brasil) kumulatif sekitar 38% dan INCC-DI (indeks biaya konstruksi nasional) sekitar 56% pada interval yang sama. Dalam istilah riil, apresiasi berkisar 45% hingga 55% — tingkat yang tidak terlihat di pasar yang matang. Itapema menunjukkan perilaku yang lebih tajam, dengan kenaikan riil mendekati 70% pada periode yang sama, dan Itajaí melaju sekitar 40% di atas IPCA.
Angka-angka ini melukiskan gambaran yang jelas: koridor pesisir antara Itajaí dan Balneário Camboriú berperilaku sebagai aset, bukan sebagai barang konsumsi. Bagi investor, pertanyaannya menjadi struktural — berapa banyak dari premi ini yang bersifat berulang dan berapa banyak yang merupakan kompresi cap rate yang disebabkan oleh kelangkaan Selic (suku bunga acuan Brasil) rendah dan arus migrasi.
Mikro-wilayah dalam siklus dipercepat: di mana letak jendela masuk
Memandang pesisir Santa Catarina sebagai pasar tunggal adalah kesalahan pertama investor luar. Pada 2026, setidaknya terdapat empat siklus berbeda yang berjalan secara bersamaan, dan masing-masing merespons pemicu uniknya sendiri.
Itajaí sedang menjalani siklus industri-pelabuhan. Ekspansi Pelabuhan Itajaí, kemajuan penggandaan jalur jalan raya BR-101 di bagian utara, dan konsolidasi pusat logistik di sekitar bandara regional telah mendorong permintaan properti residensial berkualitas di zona-zona dekat Pusat Kota, lingkungan São Vicente, dan terutama Praia Brava. Data ABRAINC-Fipe (asosiasi pengembang nasional) tahun 2025 menunjukkan bahwa Itajaí membanggakan salah satu tingkat pembatalan kontrak terendah di negara bagian (di bawah 8%) dikombinasikan dengan penyerapan bulanan di atas rata-rata historis — tanda permintaan riil, bukan spekulatif.
Itapema dan Meia Praia tetap menjadi pasar paling spekulatif dari trio ini. Pasokan lahan yang dapat dibangun secara vertikal menyusut drastis setelah revisi rencana tata kota tahun 2022, dan rasio stok peluncuran terhadap penyerapan bulanan turun menjadi enam hingga delapan bulan — tingkat yang secara klasik mendefinisikan pasar yang terlalu panas. Di sini, apresiasi lahan telah terpisah dari kelayakan proyek, dan sebagian dari premi sudah ditangkap.
Sementara itu, pesisir utara — Penha, Balneário Piçarras, dan Barra Velha — muncul sebagai jendela masuk 2026. Rata-rata m² peluncuran masih berkisar antara R$ 6.000 dan R$ 8.000, infrastruktur pariwisata (taman tema Beto Carrero, marina, hotel berjaringan) telah matang, dan rencana tata kota yang baru diperbarui melepaskan koefisien pemanfaatan yang sudah tidak ada di BC. Inilah wilayah di mana selisih antara biaya lahan dan VGV (Valor Geral de Vendas — nilai penjualan kotor proyek pengembangan) masih mempertahankan margin operasional yang sehat bagi industri.
Terakhir, Pulau Bagian Utara Florianópolis — Jurerê, Canasvieiras, Ingleses, Santinho — beroperasi dalam siklus paralel, lebih dipandu oleh permintaan rumah kedua dan kerja jarak jauh berpenghasilan tinggi daripada oleh imigrasi permanen. FipeZap menunjukkan Jurerê Internacional dengan m² di atas R$ 18.000 dalam produk mewah, tetapi dengan volume transaksi yang membatasi investor menengah.
| Mikro-wilayah | m² rata-rata FipeZap (2026) | Variasi riil 2020-2025 | Stok/penyerapan | Profil siklus |
|---|---|---|---|---|
| Balneário Camboriú | R$ 12.500 – 12.700 | +48% | 12-14 bulan | Matang / mewah |
| Itapema / Meia Praia | R$ 12.200 – 12.400 | +70% | 6-8 bulan | Terlalu panas |
| Itajaí / Praia Brava | R$ 9.000 – 10.500 | +41% | 9-11 bulan | Struktural |
| Pesisir Utara (Penha / Piçarras) | R$ 6.000 – 8.000 | +33% | 10-12 bulan | Jendela masuk |
| Pulau Utara (Floripa) | R$ 11.000 – 18.000 | +38% | 14-16 bulan | Niche / rumah kedua |
Matematika lahan: mengapa aset mentah tetap menjadi proxy terbaik
Investor berpengalaman yang memasuki pesisir Santa Catarina jarang membeli apartemen pada tahap rencana sebagai kendaraan utama. Mereka membeli lahan, sering kali sudah diurbanisasi dan dengan potensi konstruksi yang terdefinisi, karena di situlah letak selisih terlebar dari siklus. Logikanya langsung: nilai lahan adalah fungsi dari VGV potensial dikurangi biaya konstruksi, dikurangi margin pengembang, dikurangi pajak operasi. Ketika INCC naik lebih lambat dari m² penjualan, lahan menyerap hampir seluruh keuntungan.
Pada 2026, INCC-DI berjalan secara kumulatif sekitar 5,8% dalam dua belas bulan terakhir, dan CUB-SC (biaya unit dasar konstruksi standar tinggi residensial Santa Catarina) yang dirilis bulanan oleh Sinduscon berada di sekitar R$ 4.150/m². Secara paralel, m² rata-rata yang diumumkan di koridor BC-Itapema naik antara 9% dan 12% pada interval yang sama. Pemisahan ini — harga naik hampir dua kali lipat biaya — adalah yang menopang tesis tersebut.
Koefisien pemanfaatan yang diatur dalam rencana tata kota adalah variabel yang menentukan sisanya. Di Itapema, revisi 2022 secara signifikan mengurangi koefisien di zona-zona padat. Di Balneário Camboriú, "outorga onerosa do direito de construir" (biaya hak konstruksi tambahan yang dipungut pemerintah kota) yang berlaku sejak 2008 dan diperketat dalam revisi berikutnya, secara progresif mempermahal pembangunan vertikal. Lahan 1.000 m² yang sama di blok yang berdekatan dapat memiliki potensi konstruksi 4.000 m² atau 12.000 m² hanya tergantung pada zonasi — dan perbedaan ini bertanggung jawab atas 100% kelayakan finansial dari setiap operasi.
Saat menyusun struktur masuk, "permuta" (skema barter lahan-untuk-unit) — baik fisik maupun finansial — tetap menjadi kendaraan dominan. Dalam permuta fisik, pemilik lahan menerima unit jadi (umumnya antara 15% dan 25% dari total VGV proyek). Dalam permuta finansial, ia menerima persentase dari penjualan, biasanya dalam angsuran yang diindeks ke INCC. Dalam lingkungan INCC moderat dan Selic tinggi, permuta finansial cenderung lebih menguntungkan bagi pemilik lahan; ketika INCC tertekan, permuta fisik lebih melindungi.
Biaya pengangkutan lahan adalah hal yang banyak diremehkan oleh investor amatir. IPTU (pajak properti perkotaan kota), pajak drainase, pemagaran, pengawasan, dan — bagi mereka yang berhutang — biaya finansial terhadap Selic pada 9,75% (tingkat pertengahan 2026) dapat menambahkan 6% hingga 8% per tahun atas nilai pasar. Dalam strategi buy-and-hold lima tahun, ini berarti aset perlu mengapresiasi setidaknya 35% secara riil hanya untuk seimbang dengan pendapatan tetap pemerintah — patokan yang memisahkan keputusan investasi dari keputusan emosional.
Risiko yang jarang dibahas
Siklus positif lima tahun di pesisir Santa Catarina telah menghasilkan narasi volatilitas rendah yang tidak tahan terhadap pemeriksaan historis yang cermat. Antara 2014 dan 2016, dalam konteks Operasi Lava Jato (penyelidikan korupsi besar-besaran Brasil), resesi era Dilma, dan goncangan nilai tukar, Balneário Camboriú melihat m² penjualan turun secara nominal antara 8% dan 12%, dan Itapema bahkan mencatat penurunan riil 20% pada beberapa produk. Itu adalah musim dingin yang singkat, tetapi cukup untuk menghancurkan pengembang kecil dan menghasilkan stok yang dibatalkan selama bertahun-tahun.
Pada 2026, tiga risiko spesifik layak mendapat lebih banyak perhatian daripada yang biasa diberikan dalam percakapan pasar.
Risiko regulasi. Rencana tata kota Itapema dan BC berada dalam jendela revisi, dan riwayat menunjukkan bahwa setiap siklus revisi cenderung mengurangi koefisien di zona-zona jenuh dan menaikkan biaya hak konstruksi. Lahan yang dibeli hari ini di bawah rezim urbanistik tertentu dapat memiliki potensi konstruksinya dipotong 20% atau 30% sebelum investor memulai persetujuan proyek. Pembacaan cermat draf yang sedang dibahas di kamar kota adalah bagian penting dari due diligence — dan tidak dapat didelegasikan hanya kepada agen properti.
Risiko lingkungan. Pesisir adalah wilayah Mata Atlântica (hutan pesisir lindung Brasil) dan, sebagai konsekuensinya, tunduk pada rezim federal yang paling ketat untuk Area Pelestarian Permanen. IMA-SC (Lembaga Lingkungan Hidup Negara Bagian Santa Catarina) telah meningkatkan tindakan penegakan terhadap lahan dengan pembabatan vegetasi ilegal. Dalam beberapa kasus, aset hanya dapat dibangun dengan kompensasi lingkungan yang secara drastis mengurangi area yang dapat digunakan. Lahan di lereng — umum di Itapema dan tepi pantai Penha — memerlukan geoteknik tambahan dan dapat memiliki pemanfaatan riil yang lebih rendah dari yang disarankan oleh luas dalam sertifikat.
Risiko drainase dan kenaikan permukaan laut. Episode banjir parah di BR-101 pada 2023 dan 2024, dan kemajuan erosi pesisir di titik-titik Itapema, Meia Praia, dan Praia de Cabeçudas di Itajaí, adalah sinyal yang masih dihargai pasar secara tidak lengkap. Pertahanan Sipil negara bagian telah memetakan area risiko yang sebagian bertepatan dengan zona-zona yang dihargai. Untuk horizon lima belas hingga dua puluh tahun — relevan dalam tesis pengembangan atau buy-and-hold panjang — faktor-faktor ini mulai memasuki laporan teknis.
"Membeli lahan di pesisir Santa Catarina pada 2026 adalah salah satu tesis paling solid dari pasar real estat Brasil. Membeli dengan keliru adalah salah satu cara tercepat untuk membakar modal dalam aset riil. Perbedaan antara dua keputusan ini muat dalam tiga halaman due diligence urbanistik yang hampir tidak pernah dilakukan siapa pun."
Strategi praktis bagi investor 2026
Ada empat struktur yang bertanggung jawab atas lebih dari 80% operasi cerdas yang kami lihat berjalan di koridor Itajaí-Itapema-BC. Setiap struktur melayani profil modal dan horizon tertentu.
Buy-and-hold 5 hingga 7 tahun atas lahan terkonsolidasi. Investor membeli lahan di zona yang sudah mapan, idealnya di mikro-wilayah dengan koefisien pemanfaatan yang stabil dan infrastruktur yang matang. Ia menerima biaya pengangkutan, menunggu siklus revisi tata kota berakhir (menghilangkan ketidakpastian), dan menjual ke pengembang di fase akselerasi berikutnya. Strategi ini bekerja paling baik dengan modal sendiri, dengan nilai antara R$ 2 juta dan R$ 8 juta — tingkat lahan sudut di blok kedua dari pantai.
Kemitraan langsung dengan konstruktor via permuta. Pemilik lahan masuk dengan aset mentah, konstruktor masuk dengan struktur konstruksi dan komersial, dan VGV dibagi sesuai dengan perjanjian. Di pasar matang seperti BC, permuta fisik standar berkisar antara 18% dan 22% dari VGV. Pada aset dengan persetujuan yang kompleks atau jangka waktu yang diperpanjang, persentase dapat naik menjadi 25%. Keuntungannya adalah tidak memiliki eksposur biaya konstruksi; kerugiannya adalah likuiditas terkunci hingga penyerahan.
FII (Reksa Dana Properti yang Diperdagangkan di Bursa Brasil) dan SPE terstruktur. Untuk modal institusional atau alokasi di atas R$ 5 juta, kendaraan via SPE (Sociedade de Propósito Específico — Perusahaan Tujuan Khusus untuk satu proyek) atau saham FII pengembangan menawarkan perlakuan pajak yang superior dan diversifikasi risiko. Ada dana Santa Catarina yang terdaftar di bursa dengan fokus di pesisir, dan dana eksklusif dengan ticket mulai dari R$ 1 juta. Biaya manajemen (umumnya 1,5% hingga 2% per tahun) perlu dibandingkan dengan selisih bersih atas Selic — dan dalam siklus Selic tinggi, perhitungan ini tidak selalu masuk akal.
Akuisisi properti jadi premium untuk pendapatan sewa musiman. Kendaraan paling konservatif, dengan likuiditas terbesar dan potensi apresiasi riil terkecil. Masuk akal pada produk standar tinggi di Pulau Bagian Utara, di Jurerê, atau di menara ikonik Praia Brava, di mana sewa musiman melalui platform dapat menghasilkan yield kotor antara 6% dan 9% per tahun. Analisis perlu mendiskon kekosongan, manajemen profesional (15% hingga 20% dari pendapatan), depresiasi, dan musim puncak Januari-Februari yang sangat kuat.
Dalam empat jalur mana pun, tiga item due diligence tidak dapat dinegosiasikan: sertifikat terkini rencana tata kota dengan zonasi dan koefisien, opini lingkungan tentang APP (Area Pelestarian Permanen) dan tutupan vegetatif, serta survei topografi/geoteknik dengan skala yang cukup untuk proyek. Memotong biaya di sini adalah kesalahan mahal bagi investor amatir.
Bagi investor asing, perlu diingat Undang-Undang No. 5.709/71, yang membatasi akuisisi properti pedesaan oleh orang asing dan memerlukan otorisasi dari INCRA (Institut Nasional Reformasi Tanah Brasil) di perimeter tertentu. Pada lahan kota yang sudah terkonsolidasi, aturannya lebih ringan, tetapi penataan perusahaan (badan hukum Brasil atau saham SPE) tetap menjadi jalur paling dapat diprediksi. Selain itu, investor asing harus mempertimbangkan paparan terhadap real Brasil (BRL), yang memiliki sejarah volatilitas yang relevan terhadap dolar AS dan euro: lindung nilai mata uang melalui kontrak berjangka NDF atau pendekatan keuangan multi-mata uang sering kali merupakan bagian dari strategi total yang tidak dapat diabaikan.
Kesalahan berulang dan apa yang memisahkan keputusan dari taruhan
Tiga kesalahan muncul di hampir semua operasi yang berakhir buruk di pesisir Santa Catarina, dan tidak satu pun dari mereka terkait dengan nasib buruk.
Yang pertama adalah mencampur apresiasi nominal dengan apresiasi riil. m² yang naik 60% dalam lima tahun tampak tak terkalahkan hingga Anda mendiskon IPCA (~38%) dan biaya pengangkutan (~30% pada periode tersebut). Yang tersisa adalah pengembalian riil yang sederhana, dan investor yang mengabaikan perhitungan ini berpikir bahwa ia kaya padahal sebenarnya ia hanya impas.
Yang kedua adalah mengabaikan keutamaan rencana tata kota. Harga lahan bukan fungsi dari luas atau pemandangan — itu adalah fungsi dari koefisien pemanfaatan dan pembatasan urbanistik. Membeli lahan murah di zona dengan koefisien rendah, dalam praktiknya, adalah membeli lahan mahal.
Yang ketiga adalah meremehkan waktu. Siklus pengembangan di pesisir, dari lahan mentah hingga sertifikat hunian, jarang berada di bawah 36 bulan. Tambahkan revisi tata kota, perizinan lingkungan, dan potensi tantangan hukum, dan horizon realistis adalah 60 bulan. Investor dengan horizon yang lebih pendek seharusnya berada di pendapatan tetap, bukan di lahan.
Kesimpulan: peta untuk dua belas bulan ke depan
Pesisir tengah dan utara Santa Catarina memasuki paruh kedua 2026 dengan fundamental struktural yang solid — migrasi neto positif, basis ekonomi yang terdiversifikasi antara pelabuhan, pariwisata, agroindustri, dan teknologi, serta permintaan residensial yang terus menyerap peluncuran di atas rata-rata nasional. Pada saat yang sama, pasar mulai menunjukkan tanda-tanda klasik kematangan di koridor Balneário Camboriú-Itapema: stok tinggi pada produk tertentu, sensitivitas yang meningkat terhadap suku bunga, dan revisi urbanistik yang akan mengkalibrasi ulang permainan dalam dua tahun ke depan.
Bagi investor yang masuk sekarang, persamaannya jelas: jendela masuk telah berpindah ke pesisir utara (Penha, Piçarras, Barra Velha) dan ke niche spesifik Itajaí — di mana selisih antara biaya lahan dan VGV masih mempertahankan margin. Di BC dan Itapema, tesis tetap hidup, tetapi membutuhkan selektivitas produk yang radikal, kesabaran dengan siklus, dan disiplin absolut dalam due diligence. Proyek-proyek seperti yang dikembangkan oleh SIDE Empreendimentos di koridor Itajaí-Praia Brava — aset dengan lahan terkonsolidasi, proyek yang disetujui, dan eksposur yang dikalibrasi terhadap rencana tata kota — mengilustrasikan jenis tesis yang bertahan dari revisi urbanistik dan pengetatan Selic.
Untuk mengikuti analisis mingguan tentang siklus, rencana tata kota, ABRAINC-Fipe, dan indikator Sinduscon-SC yang diterapkan pada setiap mikro-wilayah pesisir Santa Catarina, berlanggananlah pada kolom analisis portal SIDE. Edisi berikutnya dari seri ini akan merinci matematika permuta di bawah INCC yang tertekan dan efek yang diharapkan dari revisi rencana tata kota Itapema atas blok-blok Meia Praia.