Terrains du littoral de Santa Catarina : guide 2026
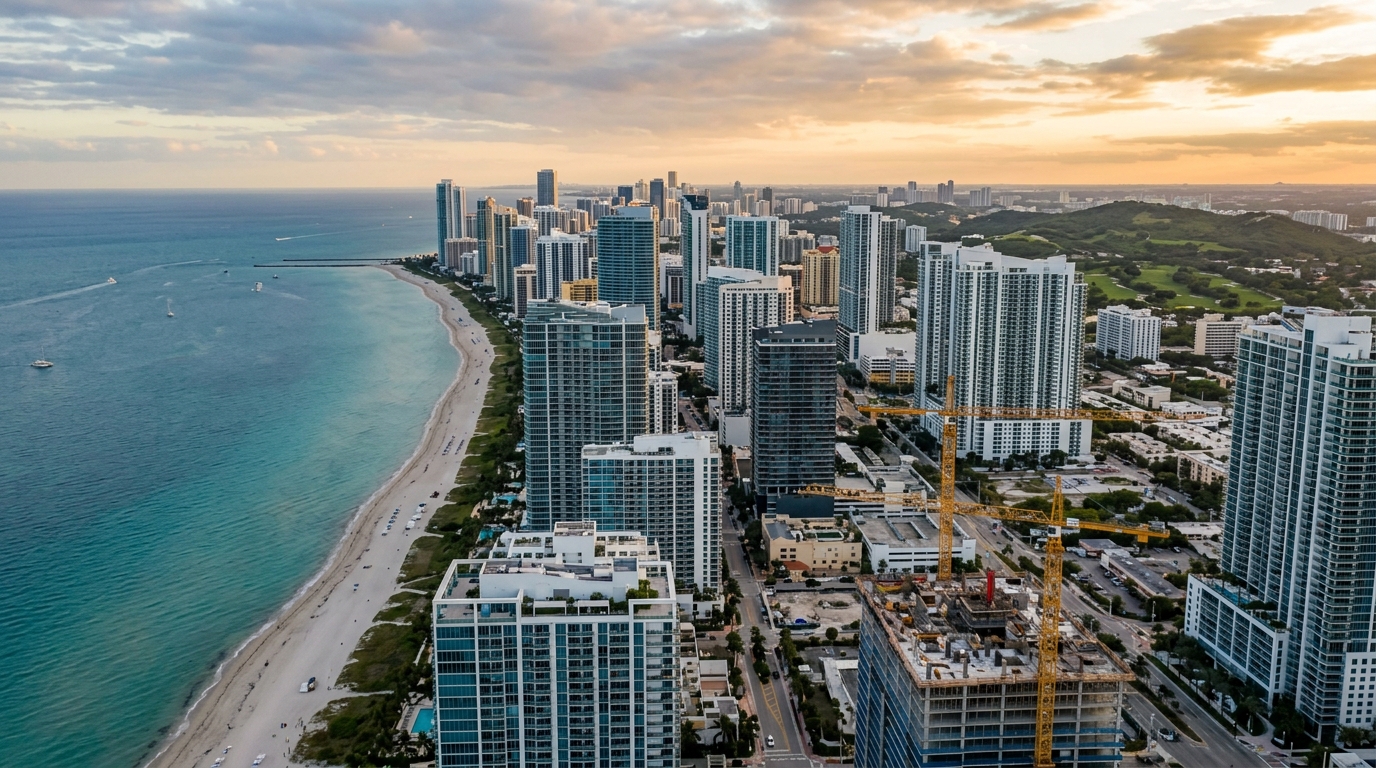
En mai 2026, le mètre carré annoncé d'un appartement neuf à Balneário Camboriú flirte de nouveau avec la barre des 12 500 R$, selon l'indice FipeZap, tandis qu'Itapema tourne autour de 12 200 R$ — un niveau qui, il y a cinq ans, constituait pratiquement le plafond historique de Florianópolis. Itajaí, la ville-entreprise qui abrite le deuxième port à conteneurs du Brésil, suit de près, sur un marché où les terrains urbains bien situés changent rarement de main pour moins de 8 000 R$ par mètre carré de potentiel constructible. Pour l'investisseur étranger en quête d'actifs réels adossés à une démographie favorable et à des infrastructures qui se consolident, le littoral central et nord de Santa Catarina n'est plus une thèse de frontière : c'est devenu l'un des compartiments les plus disputés du bilan immobilier brésilien. La question pertinente pour 2026 n'est plus « faut-il entrer », mais « dans quelle micro-région, à quel prix et face à quel risque ».
Photographie 2026 chiffrée : ce que disent FipeZap, Secovi-SC et CBIC
L'indice FipeZap des ventes de résidentiel neuf, publié en partenariat avec le Secovi-SC (syndicat des promoteurs de l'État), place Balneário Camboriú en tête du classement national depuis plus de trois ans. Sur les dernières lectures de 2026, la ville affiche un m² moyen compris entre 12 500 et 12 700 R$, devant São Paulo et même le quartier huppé de Leblon à Rio sur certaines comparaisons de quartier à quartier. Itapema évolue autour de 12 300 R$, et Itajaí, dotée d'un inventaire premium plus restreint, oscille entre 9 000 et 10 500 R$ — avec la Praia Brava, enclave fermée de l'élite de l'État, qui voit des lancements au-delà de 25 000 R$/m² dans certaines tours iconiques.
Le chiffre intéressant n'est pas le niveau absolu : c'est la variation réelle. Entre 2020 et 2025, le Bulletin CBIC (Chambre brésilienne de la construction) et le Sinduscon-SC ont consolidé des hausses nominales cumulées supérieures à 110 % sur le prix moyen de vente à Balneário Camboriú, contre une inflation IPCA (indice des prix à la consommation brésilien) cumulée d'environ 38 % et un INCC-DI (indice du coût de la construction) d'à peu près 56 % sur la même période. En termes réels, la valorisation s'est établie autour de 45 % à 55 % — un niveau que l'on ne rencontre plus sur les marchés matures européens ou nord-américains. Itapema a fait encore mieux, avec une hausse réelle proche de 70 % sur le même horizon, et Itajaí a progressé d'environ 40 % au-dessus de l'IPCA.
Ces chiffres dessinent un tableau sans ambiguïté : l'axe littoral entre Itajaí et Balneário Camboriú s'est comporté comme un actif financier, et non comme un bien de consommation. Pour l'investisseur, la question devient structurelle : quelle part de cette prime est récurrente, et quelle part résulte d'une compression du taux de capitalisation provoquée par une Selic (taux directeur de la banque centrale brésilienne) restée historiquement basse et par un flux migratoire interne soutenu.
Micro-régions en cycle accéléré : où se trouve la fenêtre d'entrée
Considérer le littoral de Santa Catarina comme un marché homogène est la première erreur de l'investisseur venu de l'extérieur. En 2026, au moins quatre cycles distincts tournent simultanément, et chacun obéit à ses propres moteurs.
Itajaí vit un cycle industriel et portuaire. L'expansion du port d'Itajaí, l'avancée du doublement de la BR-101 sur son tronçon nord et la consolidation du pôle logistique autour de l'aéroport régional ont poussé la demande de résidentiel qualifié dans les zones proches du centre, du quartier São Vicente et, surtout, de la Praia Brava. Les données ABRAINC-Fipe (indice sectoriel des promoteurs) de 2025 montrent qu'Itajaí affiche l'un des taux de désistement les plus faibles de l'État (en dessous de 8 %), associé à une absorption mensuelle au-dessus de sa moyenne historique — signe d'une demande réelle, et non spéculative.
Itapema et Meia Praia demeurent le segment le plus spéculatif du trio. L'offre de terrains constructibles en vertical s'est drastiquement réduite après la révision du plano diretor (plan local d'urbanisme) en 2022, et le ratio stock/absorption mensuelle est tombé entre six et huit mois — un seuil qui caractérise classiquement un marché en surchauffe. La valorisation du foncier s'y est déconnectée de la viabilité de l'opération immobilière, et une part de la prime a déjà été captée.
Le littoral nord — Penha, Balneário Piçarras et Barra Velha — émerge comme la fenêtre d'entrée de 2026. Le m² moyen de lancement se situe encore entre 6 000 et 8 000 R$, l'infrastructure touristique (parc Beto Carrero, marinas, hôtellerie de marque) a gagné en maturité, et les plans d'urbanisme récemment actualisés laissent encore subsister des coefficients d'occupation des sols qui n'existent plus à Balneário Camboriú. C'est la région où le spread entre coût du foncier et chiffre d'affaires prévisionnel de promotion (VGV — Valor Geral de Vendas, soit le revenu brut attendu d'une opération) préserve encore une marge opérationnelle saine pour l'industrie.
Enfin, le Nord de l'Île de Florianópolis — Jurerê, Canasvieiras, Ingleses, Santinho — opère sur un cycle parallèle, davantage piloté par la demande de résidence secondaire et le télétravail des hauts revenus que par l'immigration permanente. Le FipeZap affiche Jurerê Internacional avec un m² supérieur à 18 000 R$ en produit de luxe, mais le volume de transactions y est trop restreint pour l'investisseur moyen.
| Micro-région | m² moyen FipeZap (2026) | Variation réelle 2020-2025 | Stock / absorption | Profil de cycle |
|---|---|---|---|---|
| Balneário Camboriú | 12 500 – 12 700 R$ | +48 % | 12-14 mois | Mature / luxe |
| Itapema / Meia Praia | 12 200 – 12 400 R$ | +70 % | 6-8 mois | Surchauffe |
| Itajaí / Praia Brava | 9 000 – 10 500 R$ | +41 % | 9-11 mois | Structurel |
| Littoral Nord (Penha / Piçarras) | 6 000 – 8 000 R$ | +33 % | 10-12 mois | Fenêtre d'entrée |
| Nord de l'Île (Florianópolis) | 11 000 – 18 000 R$ | +38 % | 14-16 mois | Niche / résidence secondaire |
L'arithmétique du terrain : pourquoi l'actif brut reste le meilleur proxy
L'investisseur expérimenté qui entre sur le littoral de Santa Catarina achète rarement un appartement sur plan comme véhicule principal. Il achète un terrain, le plus souvent urbanisé et au potentiel constructible défini, parce que c'est là que se trouve le spread le plus large du cycle. La logique est directe : la valeur du terrain est fonction du chiffre d'affaires prévisionnel de l'opération (VGV), moins le coût de construction, moins la marge du promoteur, moins les impôts liés à l'opération. Quand l'INCC (indice du coût de la construction) monte plus lentement que le m² de vente, le terrain absorbe presque intégralement le gain.
En 2026, l'INCC-DI cumule environ 5,8 % sur douze mois glissants, et le CUB-SC résidentiel standard haut, publié mensuellement par le Sinduscon (syndicat des entreprises de construction de Santa Catarina), s'approche de 4 150 R$/m². En parallèle, le m² moyen annoncé sur l'axe Balneário Camboriú-Itapema progresse entre 9 % et 12 % sur la même période. Ce décrochage — un prix qui monte presque deux fois plus vite que le coût — soutient toute la thèse.
Le coefficient d'occupation des sols prévu au plano diretor (plan d'urbanisme municipal) est la variable qui détermine tout le reste. À Itapema, la révision de 2022 a réduit de façon significative les coefficients dans les zones les plus denses. À Balneário Camboriú, la outorga onerosa — un droit de construire payant en vigueur depuis 2008 et durci lors des révisions successives — a renchéri progressivement la verticalisation. Un même terrain de 1 000 m² situé sur deux îlots voisins peut afficher un potentiel constructible de 4 000 m² ou de 12 000 m² selon le seul zonage applicable — et cet écart explique à lui seul 100 % de la viabilité financière d'une opération.
Au moment de structurer l'entrée, la permuta — sorte de dation en paiement à la brésilienne, physique ou financière — reste le véhicule dominant. Dans la permuta physique, le propriétaire du foncier reçoit des appartements livrés (en général entre 15 % et 25 % du VGV total). Dans la version financière, il perçoit un pourcentage des ventes, généralement en versements indexés sur l'INCC. En environnement d'INCC modéré et de Selic élevée, la permuta financière tend à être plus avantageuse pour le propriétaire du terrain ; lorsque l'INCC est tendu, la version physique protège mieux la valeur réelle.
Le coût de portage du terrain est ce que beaucoup d'investisseurs amateurs sous-estiment. La taxe foncière (IPTU), la taxe de drainage, l'éventuelle clôture, la surveillance, et — pour qui s'endette — le coût financier face à une Selic à 9,75 % (niveau du milieu d'année 2026) peuvent additionner 6 % à 8 % par an sur la valeur de marché. Sur un buy-and-hold de cinq ans, cela signifie que l'actif doit prendre au moins 35 % réels rien que pour égaler la dette publique brésilienne — un benchmark qui sépare la décision d'investissement de la décision émotionnelle.
Les risques dont on parle trop peu
Le cycle haussier de cinq ans sur le littoral catarinense a engendré une narration de faible volatilité qui ne résiste pas à un examen historique sérieux. Entre 2014 et 2016, dans le contexte de l'opération Lava Jato (vaste enquête anti-corruption), de la récession et du choc de change, Balneário Camboriú a vu son m² reculer nominalement de 8 % à 12 %, et Itapema a enregistré jusqu'à 20 % de baisse réelle sur certains produits. L'hiver fut court, mais suffisant pour faire tomber de petits promoteurs et accumuler du stock pendant des années.
En 2026, trois risques spécifiques méritent davantage d'attention que celle qui leur est habituellement accordée dans la conversation de marché.
Le risque réglementaire. Les plans d'urbanisme d'Itapema et de Balneário Camboriú sont en fenêtre de révision, et l'historique montre que chaque cycle de révision tend à réduire les coefficients dans les zones saturées et à alourdir le droit de construire payant. Un terrain acquis aujourd'hui sous un régime d'urbanisme donné peut voir son potentiel constructible amputé de 20 % ou 30 % avant que l'investisseur ne dépose son projet. La lecture attentive du projet de texte en discussion au conseil municipal fait partie intégrante de la due diligence — et ne peut être déléguée au seul agent immobilier.
Le risque environnemental. Le littoral relève du biome de la Mata Atlântica et, à ce titre, est soumis au régime fédéral le plus strict en matière d'Aire de Préservation Permanente (APP). L'IMA-SC (Institut de l'environnement de Santa Catarina) a multiplié les sanctions sur les terrains présentant une suppression irrégulière du couvert végétal. Dans certains cas, le bien ne peut être construit qu'à la condition d'une compensation environnementale qui réduit drastiquement la surface utile. Les lots en pente — fréquents à Itapema et sur le front de mer de Penha — exigent une étude géotechnique additionnelle et peuvent offrir un rendement de surface inférieur à ce que suggère la métrique cadastrale.
Le risque de drainage et d'élévation marine. Les épisodes d'inondations sévères sur la BR-101 en 2023 et 2024, ainsi que l'avancée de l'érosion côtière sur certains tronçons d'Itapema, de Meia Praia et de la Praia de Cabeçudas à Itajaí, sont des signaux que le marché continue de tarifer de manière incomplète. La Défense Civile de l'État a cartographié des zones à risque qui recoupent en partie des zones très valorisées. Sur l'horizon de quinze à vingt ans — pertinent pour une thèse de promotion ou de buy-and-hold long —, ces facteurs commencent à entrer dans le rapport technique de l'expert.
« Acheter un terrain sur le littoral de Santa Catarina en 2026 figure parmi les thèses les plus solides du marché immobilier brésilien. Acheter le mauvais terrain compte parmi les façons les plus rapides de brûler du capital en actif réel. La différence entre les deux décisions tient en trois pages de due diligence urbanistique que presque personne ne réalise. »
Stratégies concrètes pour l'investisseur de 2026
Quatre structures concentrent plus de 80 % des opérations réfléchies que nous voyons tourner sur l'axe Itajaí–Itapema–Balneário Camboriú. Chacune répond à un profil de capital et d'horizon différent.
Buy-and-hold de 5 à 7 ans sur terrain consolidé. L'investisseur acquiert un terrain dans une zone déjà établie, idéalement dans une micro-région à coefficient d'occupation stable et à infrastructure mature. Il accepte le coût de portage, attend la fin du cycle de révision du plan d'urbanisme (ce qui élimine l'incertitude) et revend au promoteur lors de la phase d'accélération suivante. Cette stratégie fonctionne mieux avec des fonds propres, pour des montants compris entre 2 et 8 millions de R$ — soit un terrain d'angle en deuxième ligne de mer.
Partenariat direct avec un constructeur via permuta. Le propriétaire entre avec l'actif foncier, le constructeur apporte le chantier et la structure commerciale, et le chiffre d'affaires prévisionnel est partagé selon les termes négociés. Sur des marchés matures comme Balneário Camboriú, la permuta physique standard se situe entre 18 % et 22 % du VGV. Sur des actifs à instruction complexe ou à délai allongé, le pourcentage peut grimper à 25 %. L'avantage : pas d'exposition au coût de construction. L'inconvénient : la liquidité reste bloquée jusqu'à la livraison.
FII et SPE structurée. Pour le capital institutionnel ou les allocations au-delà de 5 millions de R$, le véhicule via SPE (Sociedade de Propósito Específico, une société de projet à objet unique) ou via une part de Fundo Imobiliário (FII, l'équivalent brésilien d'une SCPI cotée) offre un traitement fiscal supérieur et une dilution du risque. Plusieurs FII de Santa Catarina sont cotés en bourse, avec un focus sur le littoral, et certains fonds exclusifs acceptent des tickets à partir d'un million de R$. Le coût de gestion (en général 1,5 % à 2 % par an) doit être comparé au spread net sur la Selic — et dans un cycle de Selic haute, l'équation n'est pas toujours favorable.
Acquisition de bien neuf premium pour location saisonnière. Véhicule plus conservateur, doté d'une liquidité supérieure mais d'un potentiel de valorisation réelle plus modeste. Il prend du sens pour le haut de gamme dans le Nord de l'Île, à Jurerê, ou dans les tours emblématiques de la Praia Brava, où la location courte durée via plateforme peut générer un rendement brut compris entre 6 % et 9 % par an. L'analyse doit déduire la vacance locative, la gestion professionnelle (15 % à 20 % du chiffre d'affaires), la dépréciation et la très forte saisonnalité concentrée sur janvier et février.
Quel que soit le chemin retenu, trois éléments de due diligence sont non négociables : le certificat actualisé du plan d'urbanisme avec zonage et coefficient, l'avis environnemental sur l'APP et le couvert végétal, et le relevé topographique et géotechnique à l'échelle suffisante pour le projet. Économiser sur ces trois points est l'erreur la plus coûteuse de l'investisseur amateur.
Pour l'investisseur étranger, il convient de rappeler la loi nº 5.709/71, qui restreint l'acquisition d'immeuble rural par les non-résidents et exige une autorisation de l'INCRA (institut foncier fédéral) dans certains périmètres frontaliers ou stratégiques. En foncier urbain consolidé, la règle est plus souple, mais la structuration sociétaire — création d'une personne morale brésilienne ou prise de parts dans une SPE — reste le chemin le plus prévisible. Côté change, le réal brésilien (BRL) reste structurellement volatil face à l'euro et au dollar ; les investisseurs européens avisés étalent leurs apports sur plusieurs fenêtres de marché plutôt que de convertir une enveloppe unique au mauvais moment du cycle.
Erreurs récurrentes et ce qui sépare une décision d'un pari
Trois erreurs reviennent dans la quasi-totalité des opérations qui tournent mal sur le littoral catarinense, et aucune ne relève de la malchance.
La première consiste à confondre valorisation nominale et valorisation réelle. Un m² qui prend 60 % en cinq ans paraît imbattable jusqu'à ce qu'on en déduise l'IPCA (~38 %) et le coût de portage (~30 % sur la période). Il reste alors un rendement réel modeste, et l'investisseur qui ignore ce calcul croit s'enrichir alors qu'il fait à peine la parité.
La deuxième consiste à ignorer la primauté du plano diretor. Le prix d'un terrain n'est fonction ni du métrage ni de la vue : il est fonction du coefficient d'occupation et des contraintes d'urbanisme. Acheter un terrain bon marché dans une zone à faible coefficient revient, dans les faits, à acheter un terrain cher.
La troisième consiste à sous-estimer le temps. Un cycle de promotion sur le littoral, du terrain nu à l'attestation de fin de travaux (habite-se), descend rarement en dessous de 36 mois. Ajoutez la révision du plan d'urbanisme, l'autorisation environnementale et un éventuel contentieux judiciaire, et l'horizon réaliste s'établit à 60 mois. L'investisseur dont l'horizon est plus court devrait rester sur des produits de taux, et non sur du foncier.
Conclusion : la carte des douze prochains mois
Le littoral central et nord de Santa Catarina entre dans la seconde moitié de 2026 avec des fondamentaux structurels solides — migration nette positive, base économique diversifiée entre activité portuaire, tourisme, agro-industrie et technologie, et une demande résidentielle qui continue d'absorber les lancements au-dessus de la moyenne nationale. Dans le même temps, le marché commence à présenter des signes classiques de maturité sur l'axe Balneário Camboriú–Itapema : stock élevé sur certains produits, sensibilité croissante aux taux d'intérêt et révisions d'urbanisme qui vont recalibrer le jeu d'ici deux ans.
Pour l'investisseur qui entre maintenant, l'équation est claire : la fenêtre d'entrée a migré vers le littoral nord (Penha, Piçarras, Barra Velha) et vers des niches spécifiques d'Itajaí — là où le spread entre coût du foncier et chiffre d'affaires prévisionnel préserve encore une marge. À Balneário Camboriú et à Itapema, la thèse demeure valable, mais elle exige une sélectivité radicale du produit, une patience face au cycle et une discipline absolue dans la due diligence. Des opérations comme celles que SIDE Empreendimentos structure sur l'axe Itajaí–Praia Brava — actifs avec foncier consolidé, projet déjà approuvé et exposition calibrée au plan d'urbanisme — illustrent le type de thèse qui survit aux révisions urbanistiques et aux resserrements de Selic.
Pour suivre l'analyse hebdomadaire des cycles, du plano diretor, des indicateurs ABRAINC-Fipe et Sinduscon-SC appliqués à chaque micro-région du littoral de Santa Catarina, abonnez-vous à la colonne d'analyse du portail SIDE. Le prochain numéro de cette série détaille l'arithmétique de la permuta sous INCC tendu et les effets attendus de la révision du plan d'urbanisme d'Itapema sur les îlots de Meia Praia.