Santa Catarina Sahilinde Arsa Değerlenmesi 2026
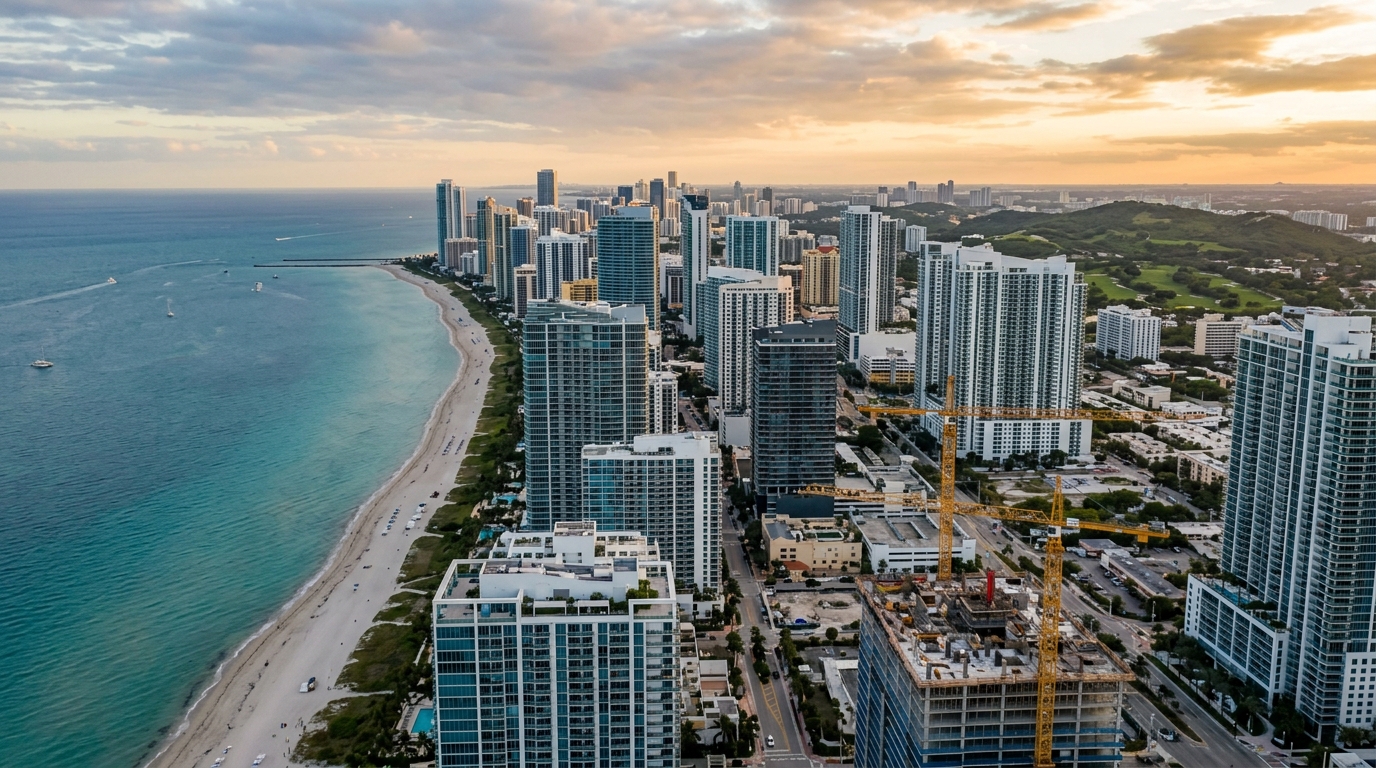
Mayıs 2026'da Balneário Camboriú'de yeni dairelerin ilan edilen metrekare fiyatı, FipeZap endeksine göre yeniden 12.500 BRL eşiğine yaklaştı; Itapema ise 12.200 BRL bandında işlem gördü — beş yıl önce Florianópolis'in tavan rakamı sayılan bir seviye. Ülkenin konteyner hareketinde ikinci büyük limanına ev sahipliği yapan kent-şirket Itajaí ise hemen arkada konumlanıyor; merkezi konumlu kentsel arsalar burada nadiren inşaat potansiyelinin metrekaresi için 8.000 BRL'nin altında el değiştiriyor. Demografi ve altyapı desteğine yaslanan reel varlık arayan yatırımcı için Santa Catarina'nın orta ve kuzey sahili artık bir "sınır tezi" değil: Brezilya gayrimenkul bilançosunun en rekabetçi bölmelerinden biri. 2026 için doğru soru artık "girmeye değer mi" değil — "hangi mikro bölgede, hangi fiyattan ve hangi riske karşı".
Rakamlarla 2026 manzarası: FipeZap, Secovi-SC ve CBIC ne diyor?
Secovi-SC işbirliğiyle yayımlanan FipeZap yeni konut satış endeksi, üç yıldır Balneário Camboriú'yü ulusal sıralamanın zirvesinde tutuyor. 2026'nın son okumalarında kent, ortalama metrekare 12.500–12.700 BRL bandında görünüyor ve belirli semt değerlerinde São Paulo ile Rio de Janeiro'nun Leblon mahallesinin önüne geçiyor. Itapema 12.300 BRL civarında seyrederken, premium ürün envanteri daha sınırlı olan Itajaí 9.000–10.500 BRL aralığında dalgalanıyor — Santa Catarina elitinin kapalı sitesi gibi konumlanan Praia Brava'da ise ikon kuleler 25.000 BRL/m²'nin üzerinde lansman fiyatları kaydediyor.
Asıl önemli veri mutlak seviye değil, reel değişim. 2020–2025 arasında CBIC Bülteni ile Sinduscon-SC, Balneário Camboriú'de ortalama satış fiyatında %110'u aşan nominal birikimli artışlar konsolide etti; aynı dönemde tüketici enflasyonu IPCA yaklaşık %38, inşaat maliyet endeksi INCC-DI ise yaklaşık %56 birikimli arttı. Reel terimlerle değer artışı %45 ile %55 bandında gerçekleşti — olgun pazarlarda görülmeyen bir seviye. Itapema daha keskin davrandı, aynı dönemde reel artış %70'e yaklaştı; Itajaí ise IPCA üzerinde %40 civarında ilerledi.
Bu rakamlar net bir tablo çiziyor: Itajaí ile Balneário Camboriú arasındaki sahil ekseni bir tüketim malı gibi değil, bir varlık sınıfı gibi performans gösterdi. Yatırımcı için soru artık yapısal: bu primin ne kadarı tekrarlanabilir, ne kadarı düşük Selic (Brezilya Merkez Bankası'nın temel politika faizi) ile göç akımının yarattığı geçici cap rate sıkışmasından kaynaklı?
Hızlandırılmış döngüdeki mikro bölgeler: giriş penceresi nerede?
Santa Catarina sahilini tek bir pazar olarak görmek, dışarıdan gelen yatırımcının ilk hatasıdır. 2026'da aynı anda dönen en az dört ayrı döngü var ve her biri kendi sürücüsüne yanıt veriyor.
Itajaí, endüstriyel-limancı bir döngüde. Itajaí Limanı'nın genişlemesi, BR-101 otoyolunun kuzey kesimindeki çift şeritlendirme ilerleyişi ve bölgesel havaalanı çevresindeki lojistik kümenin konsolidasyonu; merkeze, São Vicente semtine ve özellikle Praia Brava'ya yakın bölgelerde nitelikli konut talebini yukarı itti. 2025 ABRAINC-Fipe verileri Itajaí'nin eyaletteki en düşük cayma oranlarından birini (%8'in altında) sergilediğini ve tarihsel ortalamanın üzerinde aylık emilim kaydettiğini gösteriyor — bu, spekülatif değil gerçek bir talep işareti.
Itapema ve Meia Praia, üçlünün en spekülatif pazarı olmaya devam ediyor. 2022'deki imar planı revizyonundan sonra dikey inşaata uygun arsa arzı sert biçimde daraldı; aylık emilim üzerinden lansman stoku altı-sekiz aya düştü — klasik olarak aşırı ısınmış pazarı tanımlayan bir seviye. Burada arsa değer artışı, projenin fizibilitesinden ayrıştı ve primin önemli bir kısmı zaten yakalandı.
Kuzey sahili — Penha, Balneário Piçarras ve Barra Velha — 2026'nın giriş penceresi olarak öne çıkıyor. Lansman ortalama m² hâlâ 6.000–8.000 BRL bandında; turistik altyapı (Beto Carrero tema parkı, marinalar, markalı otelcilik) olgunlaştı ve yeni güncellenmiş imar planları, Balneário Camboriú'de artık var olmayan kullanım katsayılarına izin veriyor. Arsa maliyeti ile geliştirme VGV'si (toplam genel satış değeri) arasındaki marjın sektör için sağlıklı bir işletme marjını koruduğu bölge burası.
Son olarak, Florianópolis'in Adanın Kuzeyi — Jurerê, Canasvieiras, Ingleses, Santinho — paralel bir döngüde işliyor; sürekli göçten çok ikinci konut talebi ve üst gelir grubunun uzaktan çalışma talebiyle yönleniyor. FipeZap, Jurerê Internacional'da lüks ürün için 18.000 BRL/m²'yi aşan rakamlar gösteriyor, ancak işlem hacmi orta ölçekli yatırımcıyı sınırlıyor.
| Mikro Bölge | FipeZap m² ortalaması (2026) | Reel Değişim 2020-2025 | Stok/Emilim | Döngü Profili |
|---|---|---|---|---|
| Balneário Camboriú | 12.500 – 12.700 BRL | +%48 | 12-14 ay | Olgun / Lüks |
| Itapema / Meia Praia | 12.200 – 12.400 BRL | +%70 | 6-8 ay | Aşırı ısınmış |
| Itajaí / Praia Brava | 9.000 – 10.500 BRL | +%41 | 9-11 ay | Yapısal |
| Kuzey Sahili (Penha / Piçarras) | 6.000 – 8.000 BRL | +%33 | 10-12 ay | Giriş penceresi |
| Adanın Kuzeyi (Floripa) | 11.000 – 18.000 BRL | +%38 | 14-16 ay | Niş / İkinci konut |
Arsa matematiği: neden ham varlık hâlâ en iyi gösterge?
Santa Catarina sahiline giren deneyimli yatırımcı, ana yatırım aracı olarak nadiren projeden daire alır. Genellikle altyapısı tamamlanmış ve inşaat potansiyeli tanımlanmış arsa alır, çünkü döngünün en geniş marjı bu varlıkta saklı. Mantık doğrudan: arsa değeri, potansiyel VGV'den inşaat maliyeti, geliştirici marjı ve operasyon vergileri düşüldükten sonra kalan tutarın bir fonksiyonu. INCC, satış metrekare fiyatından daha yavaş yükseldiğinde kazancın neredeyse tamamını arsa emiyor.
2026'da INCC-DI son on iki ayda yaklaşık %5,8 birikimli artışla seyrediyor; Sinduscon tarafından aylık yayımlanan Santa Catarina yüksek standart konut CUB-SC referans inşaat maliyeti yaklaşık 4.150 BRL/m². Paralelde, Balneário Camboriú-Itapema ekseninde ilan edilen ortalama m² aynı dönemde %9 ile %12 arasında yükseldi. Fiyatın maliyetin neredeyse iki katı hızla artması — tezi ayakta tutan bu ayrışma.
İmar planında öngörülen kullanım katsayısı geri kalanı belirleyen değişken. Itapema'da 2022 revizyonu yoğun bölgelerdeki katsayıları belirgin biçimde düşürdü. Balneário Camboriú'de 2008'den beri yürürlükte olan ve sonraki revizyonlarda sertleştirilen "ek inşa hakkı bedeli" (outorga onerosa) sistemi, dikey inşaatı kademeli olarak pahalılaştırdı. Komşu bloklardaki 1.000 m²'lik aynı arsa, sadece imar bölgesine bağlı olarak 4.000 m² ya da 12.000 m² inşa potansiyeline sahip olabilir — ve bu fark herhangi bir operasyonun finansal fizibilitesinin %100'ünü açıklar.
Girişi yapılandırırken, fiziksel veya finansal takas (permuta) hâlâ baskın araç. Fiziksel takasta arsa sahibi tamamlanmış birimler alır (genellikle toplam VGV'nin %15 ile %25'i arasında). Finansal takasta satışlar üzerinden bir yüzde alır, genellikle INCC'ye endeksli taksitlerle. Ilımlı INCC ve yüksek Selic ortamında finansal takas arsa sahibi için daha avantajlı; INCC baskı altındayken fiziksel takas daha iyi koruma sağlar.
Arsa taşıma maliyetini birçok amatör yatırımcı küçümsüyor. IPTU (yıllık emlak vergisi), drenaj harcı, çevreleme, güvenlik ve kaldıraçla giriliyorsa Selic'in %9,75 (2026 ortası seviyesi) maliyeti, piyasa değeri üzerinden yıllık %6–%8 toplayabilir. Beş yıllık bir buy-and-hold yatırımında bu, varlığın yalnızca hazine tahvilleriyle başa baş gelebilmek için en az %35 reel değer kazanması gerektiği anlamına gelir — yatırım kararını duygusal karardan ayıran bir kıyaslama.
Kimsenin pek konuşmadığı riskler
Santa Catarina sahilindeki beş yıllık pozitif döngü, dikkatli bir tarihsel incelemeye dayanmayan bir "düşük volatilite" anlatısı üretti. 2014–2016 arasında, Lava Jato Operasyonu, Dilma resesyonu ve döviz şoku bağlamında Balneário Camboriú m² satışı nominal olarak %8 ile %12 arasında geriledi; Itapema bazı ürünlerde %20'lik reel düşüşler kaydetti. Kısa bir kıştı, ama küçük geliştiricileri batırmaya ve yıllarca süren ciro edilmiş stok bırakmaya yetti.
2026'da üç spesifik risk, piyasa sohbetinde aldıklarından daha fazla dikkat hak ediyor.
Düzenleyici risk. Itapema ve Balneário Camboriú'nün imar planları revizyon penceresinde ve geçmiş, her revizyon döngüsünün doymuş bölgelerde katsayıları düşürdüğünü ve ek inşa hakkı bedelini yükselttiğini gösteriyor. Bugün belirli bir kentsel rejim altında alınan bir arsa, yatırımcı projenin onayına başlamadan önce inşaat potansiyelinin %20 veya %30'unu kaybedebilir. Belediye meclisinde tartışılan taslağın dikkatli okunması durum tespitinin (due diligence) ayrılmaz parçası — ve yalnızca emlakçıya devredilemez.
Çevresel risk. Sahil, dünya ölçeğinde nesli tükenmekte olan Mata Atlântica (Atlantik Ormanı) bölgesidir ve bu nedenle federal düzeyde Daimi Koruma Alanı (APP) rejimine tabidir. IMA-SC (Santa Catarina Çevre Enstitüsü), yasadışı bitki örtüsü kaldırma içeren arsalarda denetimleri yoğunlaştırdı. Bazı durumlarda varlık ancak kullanılabilir alanı sert biçimde azaltan bir çevresel telafi karşılığında inşa edilebilir. Itapema'da ve Penha kıyısında yaygın olan yamaç arsalar ek jeoteknik etüt gerektirir ve tapuda yer alan metrekareden daha düşük gerçek kullanım sunabilir.
Drenaj ve deniz seviyesi yükselmesi riski. 2023 ve 2024'te BR-101'deki şiddetli sel olayları ile Itapema, Meia Praia ve Itajaí'deki Cabeçudas Plajı çevresinde ilerleyen kıyı erozyonu, piyasanın hâlâ tam fiyatlamadığı sinyaller. Eyalet Sivil Savunması, kısmen değerli bölgelerle örtüşen risk alanları haritaladı. Bir geliştirme veya uzun vadeli buy-and-hold tezi için on beş-yirmi yıllık ufukta bu faktörler teknik rapora girmeye başlıyor.
"2026'da Santa Catarina sahilinde arsa almak, Brezilya gayrimenkul piyasasının en sağlam tezlerinden biri. Yanlış almaksa reel varlıkta sermayeyi en hızlı yakma biçimlerinden biri. İki karar arasındaki fark, neredeyse kimsenin yapmadığı üç sayfalık bir kentsel due diligence'ın içine sığar."
2026 yatırımcısı için pratik stratejiler
Itajaí-Itapema-Balneário Camboriú ekseninde gördüğümüz akıllı operasyonların %80'inden fazlasını dört yapı oluşturuyor. Her biri farklı bir sermaye profiline ve zaman ufkuna hizmet ediyor.
Konsolide arsada 5–7 yıllık buy-and-hold. Yatırımcı, yerleşik bir bölgede, tercihen kullanım katsayısı istikrarlı ve altyapısı olgun bir mikro bölgede arsa alır. Taşıma maliyetini kabul eder, imar planı revizyon döngüsünün kapanmasını bekler (belirsizliği ortadan kaldırarak) ve bir sonraki hızlanma fazında geliştiriciye satar. En iyi öz kaynakla, 2 milyon ile 8 milyon BRL arasında — denize ikinci sırada köşe arsa seviyesinde — çalışır.
Permuta ile inşaat şirketi ile doğrudan ortaklık. Arsa sahibi ham varlıkla girer, inşaat şirketi inşaat ve ticari yapıyla girer ve VGV anlaşmaya göre bölünür. Balneário Camboriú gibi olgun pazarlarda standart fiziksel takas VGV'nin %18 ile %22'si arasında kalır. Karmaşık onay veya uzun süreli varlıklarda yüzde %25'e çıkabilir. Avantajı inşaat maliyetine maruz kalmamak; dezavantajı teslimata kadar likiditenin bloke kalması.
Yapılandırılmış Gayrimenkul Yatırım Fonu (FII) ve SPV. Kurumsal sermaye veya 5 milyon BRL üzerindeki tahsisler için, Özel Amaçlı Şirket (SPE) veya Gayrimenkul Yatırım Fonu kotası aracılığıyla giriş üstün vergi avantajı ve risk seyrelmesi sunar. Borsada işlem gören Santa Catarina sahili odaklı fonlar ile 1 milyon BRL'den başlayan ticket'larla münhasır fonlar var. Yönetim maliyeti (genelde yıllık %1,5–%2) Selic üzeri net spread ile karşılaştırılmalı — ve yüksek Selic döngüsünde bu hesap her zaman tutmuyor.
Tatil kiralaması geliri için premium hazır konut alımı. Daha muhafazakâr araç; daha yüksek likidite, daha düşük reel değer artışı potansiyeli. Adanın Kuzeyi'nde, Jurerê'de veya Praia Brava'nın ikonik kulelerinde üst segment ürünlerde mantıklı; burada platform üzerinden günlük kiralama yıllık brüt %6 ile %9 arasında verim üretebilir. Analiz boşluğu, profesyonel yönetimi (cironun %15–%20'si), amortismanı ve ocak-şubat aylarındaki çok güçlü mevsimselliği düşmek zorunda.
Dört yolun herhangi birinde, üç due diligence kalemi pazarlık konusu değil: imar bölgesi ve katsayılarla güncel imar planı belgesi, APP ve bitki örtüsü hakkında çevresel görüş ve proje için yeterli ölçekte topoğrafik/jeoteknik etüt. Burada maliyetten kısmak amatör yatırımcının pahalı hatası.
Yabancı yatırımcı için, kırsal taşınmaz edinimini kısıtlayan ve belirli alanlarda Tarım Reformu Kurumu INCRA'dan izin gerektiren 5.709/71 sayılı Kanun'u hatırlatmak gerekir. Konsolide kentsel arsalarda kural daha hafif, ancak şirket yapısı (Brezilya tüzel kişiliği veya SPE kotası) hâlâ en öngörülebilir yol olmayı sürdürüyor. Türk yatırımcı için ek olarak Brezilya Merkez Bankası'nın yabancı sermaye giriş tescili (registro de capital estrangeiro) yapılmalıdır — bu adım atlanırsa, ileride kar transferinde ve sermayenin ülke dışına çıkarılmasında ciddi engellerle karşılaşılır.
Tekrarlayan hatalar ve "karar"ı "bahis"ten ne ayırır?
Santa Catarina sahilinde yanlış giden neredeyse tüm operasyonlarda üç hata görünür ve hiçbiri kötü şansla ilgili değil.
İlki, nominal değer artışını reel değer artışıyla karıştırmak. Beş yılda %60 yükselen bir metrekare, IPCA'yı (yaklaşık %38) ve taşıma maliyetini (dönem boyunca yaklaşık %30) düşmeden önce yenilmez görünüyor. Geriye mütevazı bir reel getiri kalır ve bu hesabı görmezden gelen yatırımcı, aslında başa baş gelmişken zengin olduğunu sanır.
İkincisi, imar planının önceliğini görmezden gelmek. Arsa fiyatı metrekareye veya manzaraya değil; kullanım katsayısı ve kentsel kısıtlamalara bağlı bir fonksiyondur. Düşük katsayılı bir bölgede ucuz arsa almak, pratikte pahalı arsa almaktır.
Üçüncüsü, zamanı küçümsemek. Sahilde bir geliştirme döngüsü, ham arsadan iskâna kadar nadiren 36 ayın altına iner. İmar planı revizyonunu, çevre lisansını ve olası yargısal itirazları ekleyin ve gerçekçi ufuk 60 ay olur. Daha kısa ufka sahip yatırımcı arsada değil, sabit getirili enstrümanda olmalıdır.
Sonuç: önümüzdeki on iki ayın haritası
Santa Catarina'nın orta ve kuzey sahili, 2026'nın ikinci yarısına sağlam yapısal temellerle giriyor — pozitif net göç, liman, turizm, tarımsal endüstri ve teknoloji arasında çeşitlendirilmiş ekonomik taban ve ulusal ortalama üzerinde lansman emen konut talebi. Aynı anda, Balneário Camboriú-Itapema ekseninde piyasa klasik olgunluk işaretleri göstermeye başladı: belirli ürünlerde yüksek stok, faize artan duyarlılık ve önümüzdeki iki yılda oyunu yeniden ayarlayacak kentsel revizyonlar.
Şimdi giren yatırımcı için denklem açık: giriş penceresi kuzey sahiline (Penha, Piçarras, Barra Velha) ve Itajaí'nin belirli nişlerine kaydı — arsa maliyeti ile VGV arasındaki marjın hâlâ kâr koruduğu yere. Balneário Camboriú ve Itapema'da tez canlı kalmaya devam ediyor, ama ürün seçiminde radikal seçicilik, döngüye sabır ve due diligence'ta mutlak disiplin gerektiriyor. SIDE Empreendimentos'un Itajaí-Praia Brava ekseninde yapılandırdığı projeler — konsolide arsa, onaylı proje ve imar planına kalibre edilmiş maruziyetle kurulmuş varlıklar — imar revizyonlarına ve Selic sıkıştırmalarına dayanan tez türünü iyi örnekliyor.
Santa Catarina sahilinin her mikro bölgesine uygulanan döngü, imar planı, ABRAINC-Fipe ve Sinduscon-SC göstergelerinin haftalık analizini takip etmek için SIDE portalının analiz köşesine abone olun. Bu serinin bir sonraki sayısı, baskı altındaki INCC altında permuta matematiğini ve Itapema imar planı revizyonunun Meia Praia bloklarındaki beklenen etkilerini ayrıntılarıyla işliyor.