Valorización de terrenos en el litoral de SC en 2026
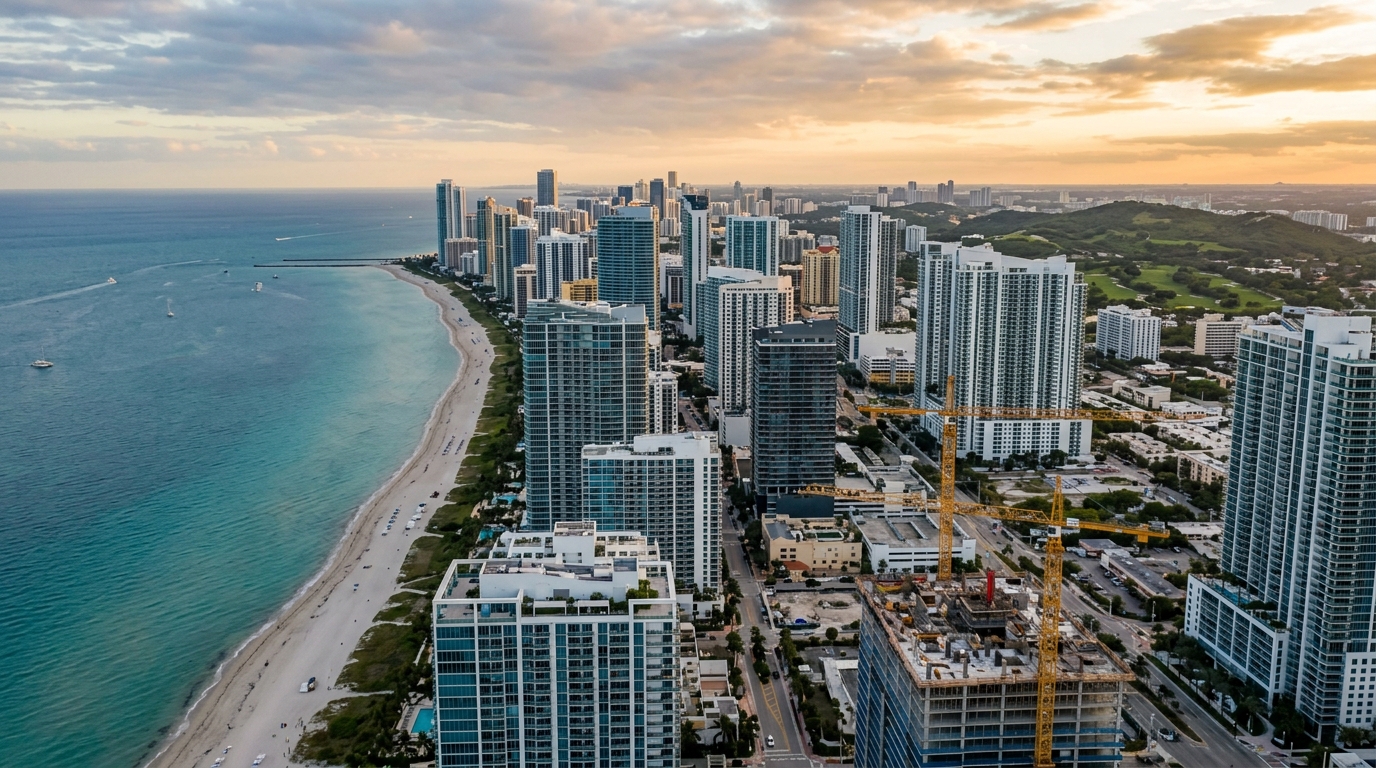
En mayo de 2026, el metro cuadrado anunciado de apartamentos nuevos en Balneário Camboriú volvió a coquetear con los R$ 12.500 — según el índice FipeZap, la referencia más consultada del mercado residencial brasileño —, mientras Itapema rondaba los R$ 12.200: una cifra que hace cinco años marcaba prácticamente el techo de Florianópolis. Itajaí, ciudad-empresa que alberga el segundo puerto del país en movimiento de contenedores, viene justo detrás, en un mercado donde los terrenos urbanos bien ubicados rara vez cambian de manos por menos de R$ 8.000 por metro cuadrado de potencial constructivo. Para el inversor internacional que busca activos reales con respaldo demográfico y de infraestructura, el litoral centro y norte del estado de Santa Catarina dejó de ser una tesis de frontera: se convirtió en uno de los compartimentos más disputados del balance inmobiliario brasileño. La pregunta relevante para 2026 ya no es "¿vale la pena entrar?", sino "¿en qué microrregión, a qué precio y contra qué riesgo?".
Retrato 2026 en cifras: lo que dicen FipeZap, Secovi-SC y CBIC
El índice FipeZap de venta de inmuebles residenciales nuevos, publicado en alianza con Secovi-SC (el sindicato regional del mercado inmobiliario), viene mostrando a Balneário Camboriú a la cabeza del ranking nacional desde hace más de tres años. En las últimas lecturas de 2026, la ciudad aparece con un m² medio entre R$ 12.500 y R$ 12.700, por delante de São Paulo capital e incluso del Leblon de Río de Janeiro en valores específicos de barrio. Itapema osciló cerca de R$ 12.300, e Itajaí, con un inventario más estrecho de producto premium, se mueve entre R$ 9.000 y R$ 10.500 — con la playa Praia Brava, recortada como condominio cerrado de la élite catarinense, registrando lanzamientos por encima de R$ 25.000/m² en torres-icono.
El dato relevante no es el nivel absoluto, es la variación real. Entre 2020 y 2025, el Boletín de la CBIC (Cámara Brasileña de la Industria de la Construcción) y el Sinduscon-SC consolidaron alzas nominales acumuladas superiores al 110% en el precio medio de venta en Balneário Camboriú, contra un IPCA — el IPC oficial de Brasil — acumulado en torno al 38% y un INCC-DI (índice nacional de costo de obra) cercano al 56% en el mismo intervalo. En términos reales, la valorización rodó entre el 45% y el 55%: un escalón que no se ve en mercados maduros. Itapema mostró un comportamiento todavía más agudo, con alzas reales próximas al 70% en el mismo período, e Itajaí avanzó cerca de 40 puntos por encima del IPCA.
Estas cifras dibujan un cuadro inequívoco: el eje litoral entre Itajaí y Balneário Camboriú se comportó como activo financiero, no como bien de consumo. Para el inversor, la pregunta pasa a ser estructural: ¿cuánto de esa prima es recurrente y cuánto es compresión de cap rate causada por la combinación pasada de Selic — la tasa básica de interés brasileña — relativamente baja y un fuerte flujo migratorio interno hacia el sur?
Microrregiones en ciclo acelerado: dónde está la ventana de entrada
Mirar el litoral catarinense como un único mercado es el primer error del inversor que llega de afuera. En 2026 hay al menos cuatro ciclos distintos corriendo al mismo tiempo, y cada uno responde a drivers propios.
Itajaí vive un ciclo industrial y portuario. La expansión del Puerto de Itajaí, el avance del desdoblamiento de la BR-101 (la principal carretera federal del sur brasileño) en el tramo norte y la consolidación del polo logístico alrededor del aeropuerto regional empujaron la demanda de inmueble residencial cualificado en las zonas próximas al Centro, al barrio São Vicente y, sobre todo, a Praia Brava. Los datos ABRAINC-Fipe de 2025 — una serie producida por la asociación brasileña de incorporadoras junto con la Fundação Instituto de Pesquisas Econômicas — muestran que Itajaí exhibió una de las tasas de cancelación de contratos más bajas del estado (por debajo del 8%) combinada con una absorción mensual por encima del promedio histórico. Es la firma de una demanda real, no especulativa.
Itapema y Meia Praia siguen siendo el mercado más especulativo del trío. La oferta de terrenos verticalizables se redujo drásticamente tras la revisión del plan director municipal en 2022, y el stock de lanzamientos sobre absorción mensual cayó a un rango de seis a ocho meses: el nivel que clásicamente define un mercado en sobrecalentamiento. Aquí, la valorización del terreno se desacopló de la viabilidad del proyecto, y buena parte de la prima ya fue capturada.
El litoral norte — Penha, Balneário Piçarras y Barra Velha — despunta como la ventana de entrada de 2026. El m² medio de lanzamiento todavía se mueve entre R$ 6.000 y R$ 8.000, la infraestructura turística (el parque temático Beto Carrero World, marinas, hotelería de bandera) maduró, y los planes directores recién actualizados liberan coeficientes de aprovechamiento — el ratio entre área construible y área del lote — que ya no existen en Balneário Camboriú. Es la región donde el spread entre costo de terreno y VGV (Valor General de Venta del proyecto) preserva una holgura operativa sana para la industria.
Por último, el Norte de la Isla, en Florianópolis — Jurerê, Canasvieiras, Ingleses, Santinho — opera en ciclo paralelo, guiado más por demanda de segunda residencia y de home office de altos ingresos que por inmigración permanente. El FipeZap muestra a Jurerê Internacional con un m² superior a R$ 18.000 en producto de lujo, pero con un volumen de transacciones que limita al inversor medio.
| Microrregión | m² medio FipeZap (2026) | Variación real 2020-2025 | Stock / absorción | Perfil de ciclo |
|---|---|---|---|---|
| Balneário Camboriú | R$ 12.500 – 12.700 | +48% | 12-14 meses | Maduro / lujo |
| Itapema / Meia Praia | R$ 12.200 – 12.400 | +70% | 6-8 meses | Sobrecalentado |
| Itajaí / Praia Brava | R$ 9.000 – 10.500 | +41% | 9-11 meses | Estructural |
| Litoral Norte (Penha / Piçarras) | R$ 6.000 – 8.000 | +33% | 10-12 meses | Ventana de entrada |
| Norte de la Isla (Floripa) | R$ 11.000 – 18.000 | +38% | 14-16 meses | Nicho / segunda residencia |
La matemática del terreno: por qué el activo bruto sigue siendo el mejor proxy
El inversor experimentado que entra al litoral de Santa Catarina rara vez compra apartamento en planos como vehículo principal. Compra terreno, frecuentemente urbanizado y con potencial constructivo definido, porque es en ese activo donde está el spread más ancho del ciclo. La lógica es directa: el valor del terreno es función del VGV potencial, menos el costo de obra, menos el margen del incorporador, menos los impuestos de la operación. Cuando el INCC sube más despacio que el m² de venta, el terreno absorbe casi íntegramente la ganancia.
En 2026, el INCC-DI acumula alrededor de 5,8% en los últimos doce meses, y el CUB-SC residencial normal estándar alto — el costo unitario básico publicado mensualmente por Sinduscon como referencia oficial del costo de construcción — está cerca de R$ 4.150/m². En paralelo, el m² medio anunciado en el eje BC-Itapema sube entre 9% y 12% en el mismo intervalo. Ese desacople — el precio sube casi el doble que el costo — es lo que sostiene la tesis.
El coeficiente de aprovechamiento previsto en el plan director es la variable que define el resto. En Itapema, la revisión de 2022 redujo de forma significativa los coeficientes en zonas densificadas. En Balneário Camboriú, la outorga onerosa del derecho de construir — un mecanismo por el que el municipio cobra al desarrollador para autorizar densidad superior a la básica —, vigente desde 2008 y endurecida en revisiones posteriores, encareció progresivamente la verticalización. Un mismo terreno de 1.000 m² en manzanas vecinas puede tener potencial constructivo de 4.000 m² o de 12.000 m² dependiendo apenas del zonificación: y esa diferencia responde por el 100% de la viabilidad financiera de cualquier operación.
A la hora de estructurar la entrada, la permuta — física o financiera — sigue siendo el vehículo dominante. En la permuta física, el dueño del terreno recibe unidades terminadas (en general entre el 15% y el 25% del VGV total del proyecto). En la financiera, recibe un porcentaje sobre ventas, normalmente en cuotas atadas al INCC. En un entorno de INCC moderado y Selic elevada, la permuta financiera tiende a ser más ventajosa para el propietario del terreno; con INCC presionado, la física protege mejor.
El costo de carry del terreno es lo que mucho inversor amateur subestima. IPTU (el impuesto predial municipal), tasa de drenaje, eventual cerco perimetral, vigilancia y, para quien se apalanca, el costo financiero contra la Selic en 9,75% (nivel de mediados de 2026) pueden sumar entre el 6% y el 8% al año sobre el valor de mercado. En un buy-and-hold de cinco años, eso significa que el activo necesita revalorizarse al menos un 35% real solo para empatar contra la renta fija pública brasileña: un benchmark que separa una decisión de inversión de una decisión emocional.
Los riesgos que casi nadie discute
El ciclo positivo de cinco años en el litoral catarinense produjo una narrativa de baja volatilidad que no resiste un examen histórico cuidadoso. Entre 2014 y 2016, en el contexto de la Operación Lava Jato, la recesión del gobierno Dilma y el choque cambial, Balneário Camboriú vio retroceder nominalmente el m² de venta entre un 8% y un 12%, e Itapema llegó a registrar caídas reales del 20% en algunos productos. Fue un invierno corto, pero suficiente para quebrar pequeñas incorporadoras y dejar stock cancelado durante años.
En 2026, tres riesgos específicos merecen más atención de la que reciben en la conversación de mercado.
Riesgo regulatorio. Los planes directores de Itapema y BC están en ventana de revisión, y el histórico muestra que cada ciclo de revisión tiende a reducir coeficientes en zonas saturadas y a elevar la outorga onerosa. Un terreno comprado hoy bajo cierto régimen urbanístico puede ver su potencial constructivo recortado en un 20% o 30% antes de que el inversor inicie la aprobación del proyecto. La lectura cuidadosa del borrador en debate en la cámara municipal es parte esencial del due diligence, y no puede ser delegada solo en el corredor.
Riesgo ambiental. El litoral es territorio de Mata Atlántica — bioma protegido por ley federal — y, en consecuencia, está sujeto al régimen más estricto de Área de Preservación Permanente. El IMA-SC (el Instituto del Medio Ambiente del estado) viene intensificando las sanciones contra terrenos con supresión irregular de vegetación. En algunos casos, el activo solo puede ser construido bajo compensación ambiental que reduce drásticamente el área útil. Los lotes en laderas — comunes en Itapema y en el frente costero de Penha — exigen estudios geotécnicos adicionales y pueden tener un aprovechamiento real inferior al que sugiere la metraje de la matrícula registral.
Riesgo de drenaje y elevación del mar. Episodios de inundación severa en la carretera BR-101 en 2023 y 2024, y el avance de la erosión costera en puntos de Itapema, Meia Praia y de la Praia de Cabeçudas, en Itajaí, son señales que el mercado todavía no termina de incorporar al precio. La Defensa Civil estadual mapeó áreas de riesgo que coinciden, en parte, con zonas altamente valorizadas. Para un horizonte de quince a veinte años — relevante en una tesis de incorporación o de buy-and-hold largo — estos factores empiezan a entrar en el laudo técnico.
"Comprar terreno en el litoral de Santa Catarina en 2026 es una de las tesis más sólidas del mercado inmobiliario brasileño. Comprar mal es una de las formas más rápidas de quemar capital en activo real. La diferencia entre ambas decisiones cabe en tres páginas de due diligence urbanístico que casi nadie hace."
Estrategias prácticas para el inversor de 2026
Hay cuatro estructuras que explican más del 80% de las operaciones inteligentes que vemos corriendo en el eje Itajaí-Itapema-BC. Cada una atiende a un perfil de capital y de horizonte distinto.
Buy-and-hold de 5 a 7 años en terreno consolidado. El inversor compra terreno en zona ya establecida, idealmente en microrregión con coeficiente de aprovechamiento estable e infraestructura madura. Asume el costo de carry, espera a que se cierre el ciclo de revisión del plan director (eliminando incertidumbre) y vende al incorporador en la fase de aceleración siguiente. Funciona mejor con capital propio, en valores entre R$ 2 millones y R$ 8 millones — el rango típico de terreno de esquina en segunda manzana de mar.
Asociación directa con constructora vía permuta. El propietario del terreno aporta el activo bruto, la constructora aporta obra y estructura comercial, y el VGV se divide según lo pactado. En mercados maduros como BC, la permuta física estándar queda entre el 18% y el 22% del VGV. En activos con aprobación compleja o plazo dilatado, el porcentaje puede subir al 25%. La ventaja es no tener exposición a costo de obra; la desventaja es la liquidez bloqueada hasta la entrega.
FII y SPE estructurada. Para capital institucional o asignaciones por encima de R$ 5 millones, el vehículo vía Sociedad de Propósito Específico o cuota de Fondo Inmobiliario (FII, el equivalente brasileño a un REIT cotizado) de incorporación ofrece tratamiento tributario superior y dilución del riesgo. Hay fondos catarinenses listados en bolsa con foco en el litoral, y fondos exclusivos con tickets desde R$ 1 millón. El costo de gestión (en general entre 1,5% y 2% al año) tiene que ser comparado contra el spread líquido sobre la Selic, y en ciclo de Selic alta ese cálculo no siempre cierra.
Adquisición de inmueble terminado premium para renta de temporada. Vehículo más conservador, con mayor liquidez y menor potencial de valorización real. Tiene sentido en producto de alto estándar en el Norte de la Isla, en Jurerê, o en torres icónicas de Praia Brava, donde el alquiler por temporada vía plataformas puede generar un yield bruto entre el 6% y el 9% al año. El análisis tiene que descontar vacancia, gestión profesional (entre el 15% y el 20% de la facturación), depreciación y la estacionalidad fortísima de los meses de enero y febrero — el verano austral brasileño.
En cualquiera de los cuatro caminos, tres ítems de due diligence son innegociables: certificado actualizado del plan director con zonificación y coeficiente, dictamen ambiental sobre Área de Preservación Permanente y cobertura vegetal, y levantamiento topográfico/geotécnico en escala suficiente para proyecto. Recortar costos aquí es el error caro del inversor amateur.
Para el inversor extranjero, conviene recordar la Ley n.º 5.709/71, que restringe la adquisición de inmueble rural por parte de no residentes y exige autorización del INCRA (la autoridad agraria federal) en determinados perímetros. En terreno urbano consolidado la regla es más liviana, pero la estructuración societaria — vía persona jurídica brasileña o cuota de SPE — sigue siendo el camino más previsible. Igualmente importante es planificar el ingreso de divisas: todo capital extranjero invertido en Brasil debe registrarse ante el Banco Central a través del régimen de Capital Extranjero Directo, requisito que garantiza la repatriación futura y la remesa de dividendos sin fricción cambiaria. Cualquier inversor internacional debe combinar la due diligence urbanística con una estructuración fiscal-cambiaria revisada por abogado brasileño y contador especializado en no residentes.
Errores recurrentes y lo que separa decisión de apuesta
Tres errores aparecen en casi todas las operaciones que salen mal en el litoral catarinense, y ninguno tiene que ver con mala suerte.
El primero es confundir valorización nominal con valorización real. Un m² que sube 60% en cinco años parece imbatible hasta que se descuenta el IPCA (~38%) y el costo de carry (~30% en el período). Queda un real return modesto, y el inversor que ignora esa cuenta cree estar rico cuando en realidad está empatando.
El segundo es ignorar la primacía del plan director. El precio del terreno no es función de los metros cuadrados ni de la vista al mar — es función del coeficiente de aprovechamiento y de las restricciones urbanísticas. Comprar terreno barato en zona con coeficiente bajo es, en la práctica, comprar terreno caro.
El tercero es subestimar el tiempo. Un ciclo de incorporación en el litoral, desde el terreno bruto hasta el habite-se (el certificado municipal de habitabilidad), rara vez baja de 36 meses. Sumando revisión de plan director, licencia ambiental y eventual disputa judicial, el horizonte realista es de 60 meses. El inversor con horizonte más corto debería estar en renta fija, no en terreno.
Consideraciones cambiarias para el inversor hispanohablante
Una capa adicional que rara vez aparece en los análisis publicados en Brasil — y que es decisiva para el inversor que viene de Argentina, Chile, México, Colombia, España o EE. UU. — es la dimensión cambiaria. El real brasileño (BRL) ha operado en una banda relativamente amplia frente al dólar en los últimos cinco años, y la rentabilidad real de una tesis inmobiliaria en Santa Catarina depende tanto de la valorización en BRL como del tipo de cambio de entrada y de salida. Un inversor que ingresó en 2020 con el dólar a R$ 5,20 y deshace la posición en 2026 con el dólar a R$ 5,60 ve su retorno en USD recortado, incluso si el activo se valorizó 80% en moneda local.
La práctica más sólida combina tres elementos: ingresar la divisa cuando la relación BRL/USD esté por encima del promedio histórico móvil de 36 meses (lo que da más reales por dólar al inversor extranjero); evitar apalancamiento en BRL si la matriz de ingresos del inversor no es brasileña; y considerar instrumentos de hedge cambiario solo cuando el horizonte sea inferior a tres años — para horizontes más largos, el costo del hedge tiende a comerse el spread esperado del activo. En activos de alto estándar con renta de temporada en dólares (frecuente en Jurerê y Praia Brava, donde el huésped argentino, uruguayo y europeo paga en moneda dura), parte del flujo ya viene naturalmente cubierto, lo que reduce la necesidad de hedge financiero.
Conclusión: el mapa para los próximos doce meses
El litoral centro y norte de Santa Catarina entra en la segunda mitad de 2026 con fundamentos estructurales sólidos: migración neta positiva, base económica diversificada entre puerto, turismo, agroindustria y tecnología, y demanda residencial que sigue absorbiendo lanzamientos por encima del promedio nacional. Al mismo tiempo, el mercado empieza a mostrar señales clásicas de madurez en el eje Balneário Camboriú-Itapema: stock elevado en determinados productos, sensibilidad creciente a los tipos de interés y revisiones urbanísticas que van a recalibrar el juego en los próximos dos años.
Para el inversor que entra ahora, la ecuación es clara: la ventana de entrada migró hacia el litoral norte (Penha, Piçarras, Barra Velha) y hacia nichos específicos de Itajaí, donde el spread entre costo de terreno y VGV todavía preserva margen. En BC e Itapema, la tesis sigue viva, pero exige selectividad radical de producto, paciencia con el ciclo y disciplina absoluta en due diligence. Proyectos como los que SIDE Empreendimentos viene estructurando en el eje Itajaí-Praia Brava — activos con terreno consolidado, proyecto aprobado y exposición calibrada al plan director — ilustran el tipo de tesis que sobrevive tanto a revisiones urbanísticas como a aprietos de Selic.
Para acompañar el análisis semanal de ciclo, plan director, ABRAINC-Fipe e indicadores Sinduscon-SC aplicados a cada microrregión del litoral catarinense, suscríbase a la columna de análisis del portal SIDE. La próxima entrega de esta serie detalla la matemática de la permuta bajo INCC presionado y los efectos esperados de la revisión del plan director de Itapema sobre las manzanas de Meia Praia.