Tributação de imóvel para estrangeiro no Brasil 2026
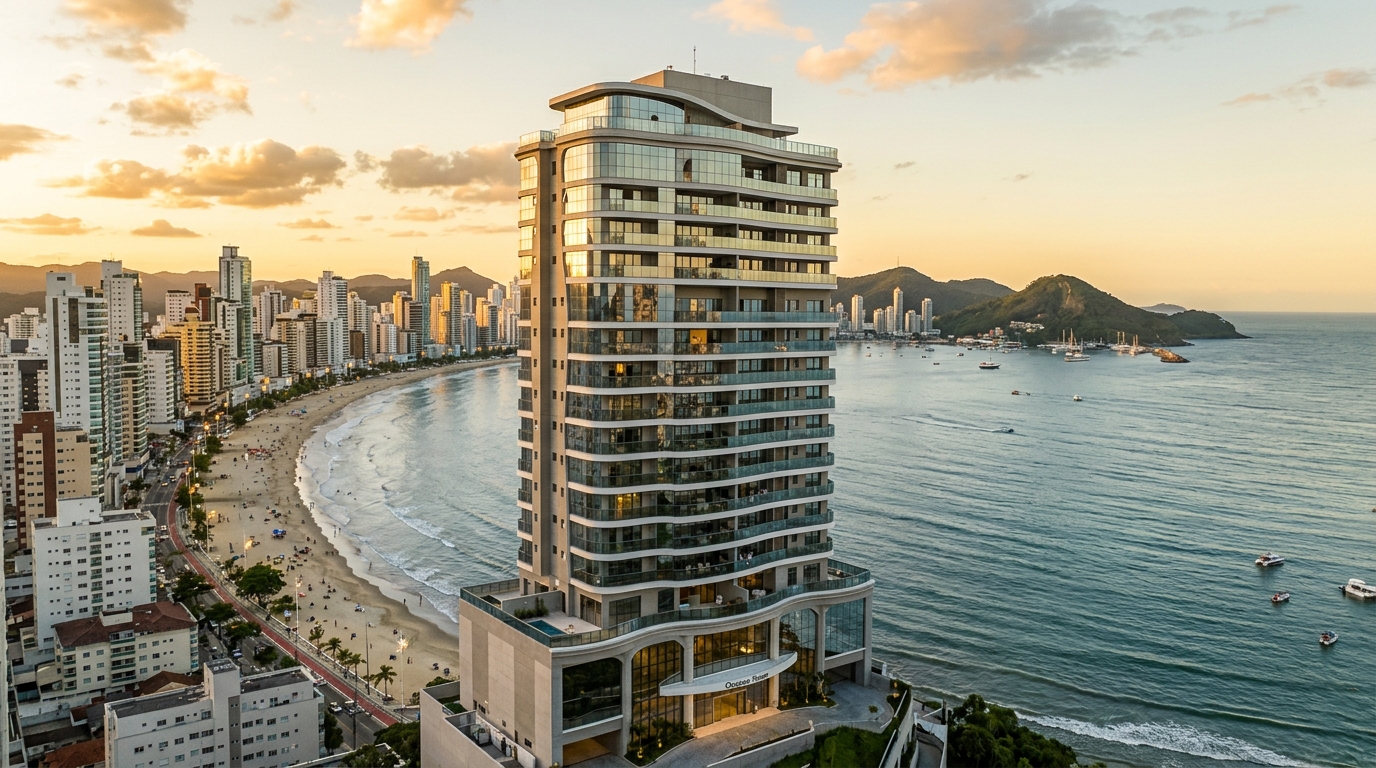
Um investidor português que comprou na planta um apartamento em Balneário Camboriú em 2021 por R$ 2,8 milhões e o vendeu em maio de 2026 por R$ 4,1 milhões descobriu, no fechamento da remessa em euros, que o ganho de capital tributável no Brasil não foi de R$ 1,3 milhão — foi de R$ 1,9 milhão. A diferença não veio de a Receita Federal apertar regras: veio da forma como a Instrução Normativa RFB 208/2002 obriga o cálculo em reais, ignorando a desvalorização cambial acumulada entre a aquisição e a venda. Sobre essa base, a alíquota progressiva da Lei 13.259/2016, recolhida via responsabilidade tributária do adquirente brasileiro, consumiu cerca de R$ 295 mil antes que o dinheiro deixasse o Sisbacen.
O exemplo é típico do que se vê no high-end de Itajaí, Praia Brava e Itapema desde que o eixo AMFRI virou destino preferido de family offices ibéricos e argentinos. Quem entra no Brasil ignorando o desenho tributário entrega rentabilidade. Quem entra com a estrutura correta — CPF emitido a tempo, RDE-IED registrado no Sisbacen, conta de não residente operacional e escolha consciente entre pessoa física e holding imobiliária — preserva o spread cambial e protege a sucessão. Este guia condensa o quadro fiscal de 2026 para o não residente que avalia comprar, alugar ou vender imóvel residencial premium no litoral catarinense.
O cenário 2026: quem é "não residente fiscal" e por que o litoral catarinense entrou no radar
A Selic entrou em 2026 em trajetória de afrouxamento gradual depois do pico de 2024-2025, e o real opera em faixa que ainda favorece o capital externo frente ao euro e ao dólar. Esse vetor cambial, combinado a uma das maiores concentrações de VGV residencial de alto padrão por quilômetro quadrado do país — segundo levantamentos da ABRAINC e da CBIC, o litoral norte de Santa Catarina respondeu por fração desproporcional do lançamento premium nacional em 2024-2025 —, transformou Balneário Camboriú, Itajaí e Itapema em mercado-âncora para investidor estrangeiro qualificado.
Antes de qualquer transação, porém, é preciso fixar a definição que orienta todo o tratamento tributário: para a Receita Federal, é não residente fiscal a pessoa física que tenha saído do Brasil em caráter definitivo, que esteja há mais de doze meses fora do território nacional em caráter temporário sem entregar a Comunicação de Saída Definitiva, ou que jamais tenha sido residente. Estrangeiro com visto permanente residindo no Brasil é residente fiscal e tributado como qualquer cidadão local. A condição de não residente exige um titular pessoa física no exterior, formalmente identificado pelo CPF e por seu país de residência fiscal — e é essa condição que dispara as regras específicas de retenção, remessa e ganho de capital descritas nas próximas seções.
Importa também o status do país de origem. A Instrução Normativa RFB 1.037, atualizada periodicamente, lista jurisdições consideradas paraísos fiscais ou regimes fiscais privilegiados. Investidores domiciliados nessas praças sofrem alíquotas penalizadas — 25% sobre rendimentos de aluguel, por exemplo, contra os 15% padrão — e perdem o acesso a deduções e a determinadas faixas progressivas no ganho de capital. Conferir a lista vigente antes de definir o veículo de aquisição é um dos primeiros passos do due diligence.
Pré-aquisição: CPF, RDE-IED no Sisbacen e conta de não residente
Nenhuma escritura é lavrada em cartório brasileiro sem CPF do comprador. Para o não residente, a obtenção é feita via Banco do Brasil, Itaú, consulado brasileiro no exterior ou diretamente em representação fiscal no Brasil mediante procuração, e o documento de país de residência fiscal precisa estar consistente com o que será declarado nos sistemas da Receita e do Banco Central. Inconsistências entre o cadastro do CPF e o registro do investimento são uma das maiores fontes de bloqueio de remessa na hora da venda.
O segundo passo, ignorado com frequência em transações abaixo de R$ 5 milhões, é o RDE-IED — Registro Declaratório Eletrônico de Investimento Estrangeiro Direto, hoje regido pela Resolução BCB 277/2022 e operado dentro do Sisbacen. Toda entrada de capital externo destinada à aquisição de imóvel por pessoa física não residente, ou à integralização em sociedade brasileira que vá deter o imóvel, precisa ser registrada. É o RDE-IED que legitima a remessa futura do principal e dos rendimentos. Não há remessa de saída de divisas sem origem registrada na entrada — e tentativas de regularizar registro a posteriori, com a venda já contratada, costumam custar meses de paralisia e honorários relevantes de assessoria cambial.
A conta de não residente, conhecida como CNR e disciplinada hoje pela regulamentação consolidada do Banco Central que sucedeu a antiga Resolução 4.373, é o terceiro pilar. Ela permite ao estrangeiro receber aluguéis em reais, pagar tributos locais, custear obras e despesas condominiais e, no momento certo, converter os valores em moeda estrangeira sem disputar fila com remessas pessoais. Uma procuração lavrada em consulado brasileiro no exterior, ou no Brasil com o devido reconhecimento, fecha o quadro operacional: o procurador local — em regra, um advogado tributarista ou um family office com braço fiscal — assume a responsabilidade pelas obrigações acessórias e pela retenção do imposto sobre aluguéis, conforme se verá adiante.
A aquisição: ITBI, escritura, laudêmio em áreas de marinha e o uso de holding
O Imposto sobre Transmissão de Bens Imóveis é municipal, devido na lavratura da escritura, e a alíquota varia entre 2% e 3% nos municípios catarinenses que concentram o estoque premium. O ponto técnico decisivo para o investidor de tíquete alto é o Tema 1.113 do STJ, julgado em 2022 em sede repetitiva: a base de cálculo do ITBI é o valor real da transação declarado pelas partes, com presunção de veracidade que só pode ser afastada por processo administrativo regular do município. A prática anterior, em que prefeituras arbitravam valor venal de referência superior ao da escritura, perdeu sustentação. Operações de R$ 4 milhões ou mais no eixo Itajaí-Itapema vêm sendo blindadas com laudo de avaliação técnico justamente para sustentar a base declarada e evitar autuação posterior.
| Município | ITBI vigente 2026 | Base de cálculo | Observações |
|---|---|---|---|
| Itajaí | 2% | Valor da transação (STJ Tema 1.113) | Áreas portuárias e Praia Brava com forte fiscalização documental |
| Balneário Camboriú | 2% | Valor da transação | Concentração de unidades acima de R$ 5 mi; due diligence cartorária reforçada |
| Itapema | 2% | Valor da transação | Faixa de Meia Praia em expansão de VGV |
| Camboriú (continental) | 2% | Valor da transação | Tíquetes menores; verificar zoneamento |
Imóveis em terrenos de marinha — situação comum em trechos da orla catarinense, sobretudo nos lotes históricos — adicionam à equação o laudêmio devido à Secretaria do Patrimônio da União, fixado em 5% sobre o valor da transmissão onerosa, além da taxa anual de ocupação ou foro. O investidor estrangeiro precisa identificar a natureza dominial do terreno na matrícula antes de fechar o preço, sob pena de subdimensionar o custo total de aquisição em até cinco pontos percentuais sobre o valor cheio.
Quando a aquisição se dá via holding imobiliária brasileira — sociedade limitada constituída para receber o imóvel via integralização de capital pelo sócio estrangeiro —, entra em cena o Tema 796 do STF. O Supremo, ao julgar o RE 796.376, restringiu a imunidade prevista no artigo 156, §2º, inciso I, da Constituição: a integralização é imune ao ITBI, mas apenas até o limite do capital social subscrito; o excedente do valor de mercado do imóvel sobre o capital integralizado é tributado normalmente. Para uma estrutura ser eficiente, o capital social precisa refletir o valor econômico do bem aportado, e a documentação societária precisa sustentar essa equivalência diante de fiscalização municipal.
Exploração do imóvel: IR sobre aluguel, IPTU e a comparação PF versus holding
Decidida a aquisição, a fase de exploração — locação por temporada, anual ou misto — define a sangria fiscal recorrente. Para o não residente pessoa física, o aluguel pago por inquilino no Brasil sofre retenção na fonte de 15% sobre o valor bruto, recolhida pelo procurador local mediante DARF com código próprio e reportada anualmente via DIRF. Para titulares domiciliados em jurisdições listadas na IN RFB 1.037, a alíquota sobe para 25% e não há possibilidade de compensação contra eventual imposto pago no país de origem que não seja via tratado de bitributação.
O IPTU é municipal, anual e despesa dedutível na apuração quando a estrutura é via holding, mas não é dedutível na sistemática de retenção pessoa física não residente. Em Balneário Camboriú e Itajaí, alíquotas e valores venais foram revistos nos últimos ciclos e impactam materialmente o cap rate efetivo de unidades acima de R$ 6 milhões. Esse desenho costuma motivar a migração para holding em portfólios de quatro unidades ou mais.
A holding imobiliária no regime de lucro presumido aplica presunção de 32% sobre a receita bruta de locação para fins de IRPJ e CSLL, somados a PIS e Cofins cumulativos. A carga efetiva combinada sobre receita bruta de aluguel costuma situar-se em torno de 14,53%, contra os 15% de retenção da pessoa física não residente — e contra os 25% caso o titular esteja em paraíso fiscal. O ganho aparente da holding, contudo, precisa absorver o custo de manutenção societária, contabilidade, eventual ITCMD sobre quotas em sucessão e a complexidade de remessa de dividendos ao sócio estrangeiro. A tabela mental do investidor experiente é direta: até duas unidades, pessoa física tende a vencer; a partir de três ou quatro unidades premium, ou em qualquer arranjo com planejamento sucessório, a holding domina.
"O erro mais caro do investidor estrangeiro no Brasil não é a alíquota — é a estrutura. Quem entra como pessoa física achando que economiza honorário descobre, na venda ou no inventário, que pagou duas vezes o que teria pago numa holding bem desenhada desde o dia zero." — observação recorrente em mesas de tributação imobiliária do eixo Itajaí-Florianópolis.
A saída: ganho de capital progressivo, retenção pelo adquirente e tratados de bitributação
A venda é o momento de verdade. Para o não residente, o ganho de capital obedece à Lei 13.259/2016, que introduziu alíquotas progressivas: 15% sobre a parcela do ganho até R$ 5 milhões, 17,5% sobre a faixa entre R$ 5 milhões e R$ 10 milhões, 20% entre R$ 10 milhões e R$ 30 milhões e 22,5% acima de R$ 30 milhões. Diferentemente da pessoa física residente, o não residente não tem acesso às isenções e fatores de redução de ganho da Lei 7.713/1988 — não há "fator de redução" por tempo de detenção nem isenção por uso dos recursos em outro imóvel residencial.
O ponto técnico que destrói teses é o cálculo em reais. A IN RFB 208/2002 determina que o custo de aquisição e o valor de venda sejam considerados em reais nominais, sem ajuste pela variação cambial. Isso significa que, em janelas de desvalorização do real, o ganho expresso em moeda forte pode ser muito menor — ou mesmo negativo — do que o ganho tributável em reais. O caso da abertura deste guia é exatamente esse: o português comprou na faixa de R$ 5,20/euro e vendeu na faixa de R$ 6,10/euro, e a Receita ignorou o spread cambial na apuração.
A responsabilidade pelo recolhimento, em transação realizada com não residente vendedor, recai sobre o adquirente brasileiro ou seu procurador no Brasil, conforme a IN RFB 208/2002. Na prática, o cartório só lavra a escritura mediante comprovação do DARF, o que torna a negociação delicada quando comprador e vendedor não alinharam previamente quem suporta o ônus financeiro do imposto na data do fechamento. A negociação do "líquido para o vendedor" virou cláusula contratual padrão em transações com estrangeiros no eixo AMFRI.
Os tratados de bitributação reduzem o custo final do investidor europeu. Brasil e Portugal mantêm a Convenção para Evitar a Dupla Tributação em vigor desde os anos 2000, e o mesmo se aplica à Espanha. Já com os Estados Unidos não existe tratado vigente, e o investidor norte-americano que tribute o ganho no Brasil precisará recorrer ao crédito de imposto estrangeiro na declaração do IRS, com as limitações previstas no Foreign Tax Credit. Argentinos, principal nacionalidade depois de europeus no high-end de Balneário Camboriú, operam sob o tratado bilateral firmado há décadas, com nuances específicas para imóveis que demandam acompanhamento individual.
Remessa, estruturas societárias, sucessão e os erros que destroem a tese
Apurado e recolhido o imposto, a remessa do produto da venda passa pelo banco habilitado em câmbio, lastreada no RDE-IED registrado na entrada. O IOF-Câmbio sobre operações de retorno de capital estrangeiro vem em trajetória declinante segundo o cronograma oficial que projeta zero até 2028, mas a alíquota vigente na data da operação precisa ser checada caso a caso. A documentação obrigatória inclui a guia de recolhimento do imposto sobre o ganho de capital, contrato de câmbio, escritura registrada e o próprio RDE-IED com a baixa do investimento.
O investidor estrangeiro com ativos no Brasil acima dos limites fixados pelo Banco Central também precisa atender à DCBE — Declaração de Capitais Brasileiros no Exterior, na via reversa: o Brasil pede ao residente que declare ativos lá fora; ao não residente, a obrigação central é a entrega de declarações ao seu próprio fisco e a manutenção dos registros no Sisbacen. A Lei 14.754/2023, ao mudar a tributação de offshores controladas por residentes brasileiros, não atinge diretamente o não residente, mas reorganizou o mercado de planejamento e estreitou o uso de estruturas híbridas — investidores residentes no Brasil que mantinham veículos offshore para comprar imóveis no próprio Brasil precisaram repensar a equação.
No plano sucessório, Santa Catarina cobra ITCMD com alíquotas progressivas que chegam a 8% sobre transmissões causa mortis e doações, conforme legislação estadual vigente. Um imóvel de R$ 8 milhões na Praia Brava entregue diretamente em pessoa física pode gerar passivo de meio milhão de reais no inventário, em moeda e prazo locais, sem possibilidade prática de remessa rápida pelos herdeiros. A integralização em holding brasileira ou em estrutura que combine holding nacional com veículo familiar no exterior — quando bem desenhada e antiga o suficiente para resistir a questionamento — costuma reduzir o custo sucessório de forma material e, sobretudo, garantir liquidez ao espólio sem necessidade de venda forçada.
Os cinco erros mais caros observados na assessoria de famílias estrangeiras com portfólio em Itajaí, Balneário Camboriú e Itapema se repetem: deixar de registrar a entrada de capital no RDE-IED por "ser só um imóvel"; ignorar a lista de paraísos fiscais da IN RFB 1.037 ao definir o domicílio do titular; firmar contrato de gaveta acreditando ganhar tempo cartorário, gerando vício de origem que ressurge na venda; subestimar o laudêmio em terrenos de marinha ao precificar o tíquete cheio; e omitir as obrigações acessórias junto à Receita e ao Banco Central, criando passivo silencioso que só aparece no momento da remessa. Cada um deles consome rentabilidade equivalente a um ou dois pontos percentuais ao ano sobre o portfólio. Empreendimentos do segmento de torres residenciais de alto padrão no eixo AMFRI — como os entregues por incorporadoras locais consolidadas, a exemplo da SIDE Empreendimentos em Itajaí e região — costumam oferecer suporte documental que reduz o risco de erro na ponta cartorária, mas a estrutura tributária do comprador segue sendo responsabilidade do comprador.
Conclusão
O Brasil de 2026 oferece ao investidor estrangeiro uma equação tributária complexa, mas inteiramente mapeada: a combinação correta entre CPF, RDE-IED, conta de não residente, escolha de veículo — pessoa física ou holding —, escritura sustentada por Tema 1.113 do STJ e planejamento sucessório via ITCMD-SC pode preservar a maior parte do retorno em moeda forte mesmo em janelas adversas de câmbio. A equação errada, ao contrário, transfere ao fisco e ao adquirente brasileiro fatia desproporcional do ganho. Para acompanhar a análise semanal de tributação, câmbio e mercado imobiliário do litoral catarinense, assine o boletim do portal SIDE e mantenha o quadro fiscal sempre atualizado antes do próximo fechamento.