ブラジル不動産の外国人税制ガイド2026
2021年に Balneário Camboriú の分譲計画段階(planta)で 280万レアル のアパートを購入し、2026年5月に 410万レアル で売却したポルトガル人投資家は、ユーロ建て送金を確定する段階で、ブラジルにおける課税対象キャピタルゲインが 130万レアル ではなく 190万レアル に達していることを知りました。差額の根源は連邦歳入庁(Receita Federal、ブラジル国税庁)による規則強化ではなく、規範指示 IN RFB 208/2002 が定める計算方法、すなわち取得から売却までの為替減価を無視してすべてレアル建てで処理するという仕組みに起因します。この課税ベースに対し、Lei 13.259/2016(連邦法)の累進税率がブラジル人購入者の源泉徴収責任を通じて適用され、資金が中央銀行の決済システム Sisbacen を出る前に約 29万5,000レアル を税金として消費しました。
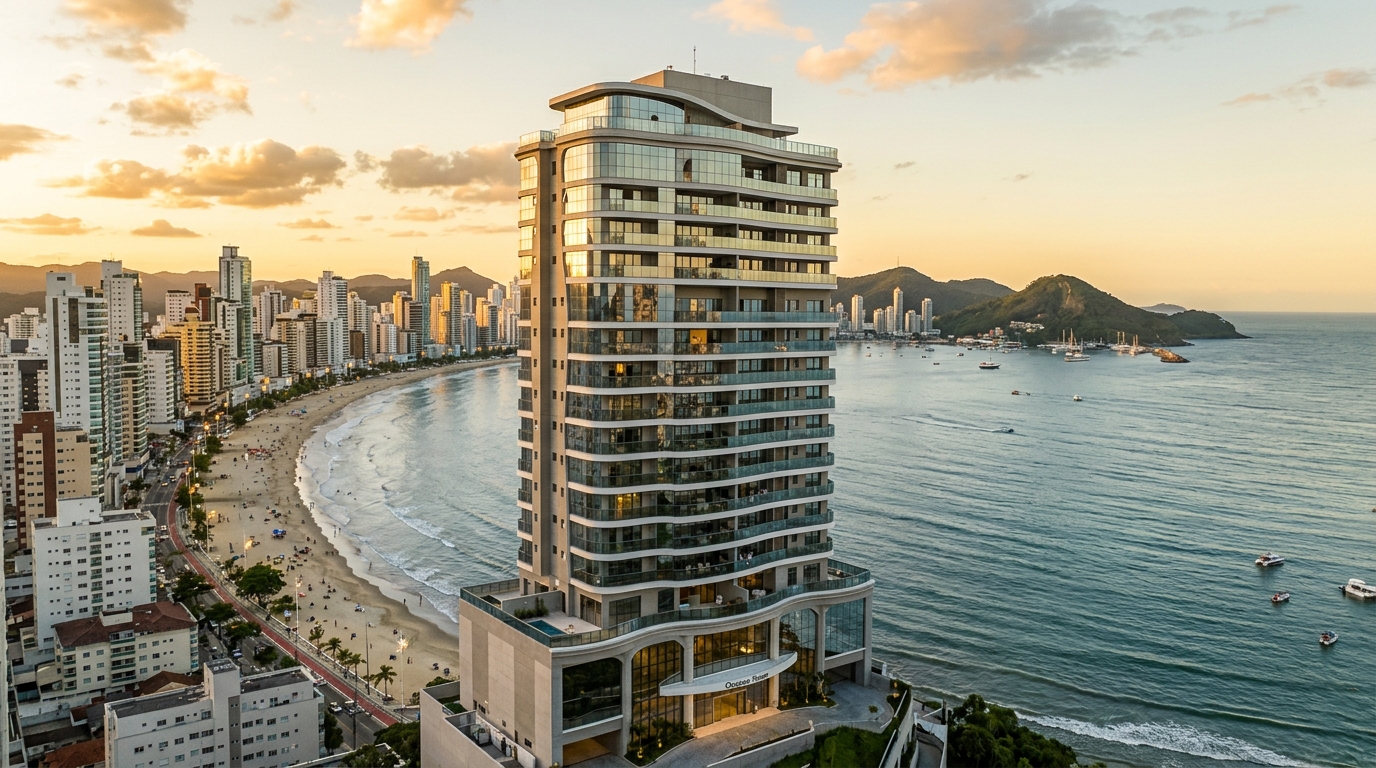
この事例は、AMFRI 圏(Itajaí、Praia Brava、Itapema などを含む大都市圏連合)がイベリア半島系およびアルゼンチン系のファミリーオフィスにとって人気投資先となって以来、ハイエンド市場で頻繁に見られる典型例です。税務構造を理解せずブラジルに参入する投資家は収益性を犠牲にします。一方、CPF(個人納税者番号)の早期取得、Sisbacen 内での RDE-IED(電子的外国直接投資登録)の手当、機能する非居住者口座、そして個人名義と不動産持株会社(holding imobiliária)の意識的な選択 ── これらを揃えて参入する投資家は、為替スプレッドを保全し、相続も保護します。本ガイドは、Santa Catarina 沿岸のプレミアム住宅用不動産の購入、賃貸、売却を検討する非居住者向けに、2026年時点の税務枠組みを凝縮したものです。
2026年の市場環境 ── 「非居住税務上居住者」の定義と Santa Catarina 沿岸が注目される理由
Selic(ブラジル中央銀行の政策金利)は2024〜2025年の高水準を経て2026年初頭から緩やかな緩和局面に入っており、レアル相場はユーロ・米ドル対比で依然として外国資本に有利な水準で推移しています。この為替要因に加え、ABRAINC(全国不動産デベロッパー協会)および CBIC(ブラジル建設業会議所)の調査によれば、Santa Catarina 北部沿岸は2024〜2025年に国内プレミアム新規供給の不釣り合いに大きな割合を占めました。VGV(総販売価値、ブラジル業界で使われる開発案件の販売総額指標)の高級住宅集中度では国内屈指の地域であり、Balneário Camboriú、Itajaí、Itapema は質の高い外国人投資家にとって基軸市場へと変貌しました。
ただし、いかなる取引に先立っても、税務処理全体を方向づける定義を確定する必要があります。連邦歳入庁の解釈では、非居住税務上の個人とは、(1) ブラジルから恒久的に出国した者、(2) 出国確定届(Comunicação de Saída Definitiva)を提出せずに12か月を超えて一時的に国外滞在している者、または (3) 一度もブラジル居住者となったことのない者を指します。永住ビザでブラジルに居住する外国人は税務上の居住者として扱われ、現地国民と同じ課税を受けます。非居住者という地位は、CPF と居住国により正式に識別される国外の個人保有者を必要とし、この地位こそが次節以降で説明する源泉徴収、送金、キャピタルゲインに関する固有の規則を発動させます。
本国(税務上の居住地)の地位も重要です。定期的に更新される IN RFB 1.037 は、タックスヘイブンまたは優遇税制とみなされる法域を列挙しています。これらの管轄に居住する投資家は、賃料所得に対し標準の15%ではなく25%という懲罰的な税率が適用され、キャピタルゲイン累進税率の特定区分や控除へのアクセスを失います。取得ビークル(投資の器となる法的主体)を決定する前に現行リストを確認することは、デューデリジェンスの最初の一歩の一つです。日本居住者は通常このリストの対象外ですが、海外プラットフォームを介して投資する場合、最終的な税務上の居住地がどこに認定されるかを事前に整理しておく必要があります。
日本人投資家にとっての通貨と資金調達の現実
日本居住者がブラジル沿岸物件を取得する際の最も基本的かつ見落とされがちな論点は、ブラジル国内の金融機関がほぼ例外なく非居住者個人に住宅ローンを供与しないという事実です。INCC(Índice Nacional de Custo da Construção、建設費指数)に連動するデベロッパー直販の分割払いは、planta 期(計画段階)から鍵渡し(habite-se 取得)までの工事期間中の支払スキームとして外国人にも開放されますが、引渡し時点で残債を一括精算する必要があり、これを国外送金で賄うことが大半です。すなわち、取得は実質的に現金取引(à vista)であり、為替リスクは購入者が全面的に引き受けます。レアル安局面で planta 期に契約し、INCC スライドで月次円換算負担が膨らむ一方、引渡し時のレアルがさらに下落して相対的に有利となるか、あるいは反転して INCC 累積を相殺してしまうかは、契約署名の段階で必ず想定しておくべきシナリオです。
もう一つの現実は、為替免許銀行を経由した送金が「証憑ベース(documental)」であることです。日本側のメガバンクから直接ブラジル側の決済銀行へ送金する場合でも、契約書、デベロッパーの請求書、CPF、RDE-IED の登録番号という4点が揃わなければ受領銀行で着金が留保され、最悪の場合返送されます。日本側の銀行担当者がブラジル不動産取引に習熟していないことが通例で、SWIFT メッセージのフィールド埋めの段階で齟齬が発生するケースが多発しています。事前に英文の取引概要を一枚作成し、両国の銀行に同じ文書を共有しておくことが、決済の遅延を防ぐ最も実効的な手立てです。
取得前準備 ── CPF、Sisbacen での RDE-IED 登録、非居住者口座
ブラジルの登記所(cartório de notas、公証役場)では、購入者の CPF がなければ売買証書(escritura)は作成されません。非居住者の場合、CPF の取得は Banco do Brasil、Itaú といった大手銀行、海外のブラジル領事館、または委任状によりブラジル国内の税務代理人を通じて行われ、居住国を示す書類は連邦歳入庁および中央銀行のシステムで申告される内容と整合している必要があります。CPF 登録情報と投資登録の不整合は、売却時に送金がブロックされる最大の原因の一つです。日本のパスポートで申請する場合、ローマ字綴りの一貫性(ヘボン式か訓令式か)を最初に固定することが重要で、後年の名義変更は実務的に非常に煩雑です。
500万レアル未満の取引で頻繁に省略される第二段階は、RDE-IED ── 電子的外国直接投資登録 ── であり、現在は Resolução BCB 277/2022(中央銀行決議)に準拠し、Sisbacen 内で運用されています。非居住者個人による不動産取得、または不動産を保有することになるブラジル法人への資本拠出を目的とした外国資本の流入はすべて、この登録が必要です。RDE-IED こそが将来の元本および収益の本国送金を正当化する根拠となります。流入時に登録された原資がなければ送金は実行されず、売却契約が締結された後で登録を遡及的に整える試みは、数か月の停滞と為替コンサルティングの相当な費用を強いるのが通例です。
非居住者口座(CNR ── Conta de Não Residente、現在は旧 Resolução 4.373 を継承した中央銀行の統合規制に準拠)は第三の柱です。この口座を通じ、外国人はレアル建ての賃料受取、現地税の納付、工事費および管理費の支払、そして適切な時期に外貨への両替を、個人送金の列に並ぶことなく実行できます。海外のブラジル領事館で作成された委任状、または正規認証を受けてブラジル国内で作成された委任状が業務体制を完成させます。現地代理人(procurador) ── 通常は税務専門弁護士または税務部門を持つファミリーオフィス ── は付帯義務および賃料に対する源泉徴収の責任を引き受けます。日本の投資家にとっては、この代理人の選定こそが運用フェーズの実質的なリスク管理点となり、案件規模に応じて複数の代理人を切り分けることも珍しくありません。為替免許銀行の選定もまた軽視できない論点で、外国人の不動産投資案件に経験豊富な銀行(Banco do Brasil、Itaú、Bradesco の特定支店、または為替に特化した中堅銀行)を選ぶか否かで、決済日の所要時間と書類差戻しの頻度が大きく変わります。地方支店ではなく首都圏または São Paulo の専門支店を窓口とすることが、結果として最も効率的なルートとなる場合が大半です。
取得段階 ── ITBI、売買証書、海岸地の laudêmio、持株会社の活用
ITBI(Imposto sobre Transmissão de Bens Imóveis、不動産譲渡税)は市町村税で、売買証書作成時に納付され、プレミアム物件が集中する Santa Catarina の市町村では税率が2〜3%です。ハイチケットの投資家にとって決定的な技術論点は、2022年に反復事案として判決された STJ(Superior Tribunal de Justiça、高等司法裁判所)Tema 1.113 です。これによれば、ITBI の課税標準は当事者が宣言した取引実価であり、市町村による正規の行政手続きを通じてのみ覆すことができる真実推定を伴います。市町村が売買証書を上回る「参照評価額(valor venal de referência)」を恣意的に設定していた従来慣行は法的根拠を失いました。Itajaí〜Itapema 軸で400万レアル以上の取引は、まさに宣言した課税標準を裏付け、事後の課税査察を回避するため、技術的な評価書(laudo de avaliação)で防御されるようになっています。
| 市町村 | 2026年現行 ITBI | 課税標準 | 備考 |
|---|---|---|---|
| Itajaí | 2% | 取引価額(STJ Tema 1.113) | 港湾地区および Praia Brava で書類審査が厳格 |
| Balneário Camboriú | 2% | 取引価額 | 500万レアル超物件が集中、登記所のデューデリジェンスが強化 |
| Itapema | 2% | 取引価額 | Meia Praia 地区で VGV 拡大中 |
| Camboriú(内陸部) | 2% | 取引価額 | 取引額は小、用途地域の確認が必須 |
沿岸の歴史的な区画でよく見られる「terreno de marinha(海岸用地)」上の物件は、連邦財産庁(SPU ── Secretaria do Patrimônio da União)に対する laudêmio(海岸地譲渡料、有償譲渡対価の5%)に加え、年次の占有料(taxa de ocupação)または地代(foro)を方程式に追加します。外国人投資家は、契約価格を確定する前に登記簿(matrícula)で土地の所有形態を確認する必要があり、これを怠ると総取得コストを最大5パーセンテージポイント過少評価することになります。日本の感覚では「借地権付き分譲」に近い構造ですが、譲渡時の費用負担が日本以上に重い点に注意が必要です。
取得がブラジルの不動産持株会社 ── 外国人株主による資本拠出を通じ不動産を受け入れるために設立される有限会社(sociedade limitada) ── を経由する場合、STF(Supremo Tribunal Federal、連邦最高裁判所)Tema 796 が登場します。最高裁は RE 796.376 を判決し、憲法156条 §2項 I号の ITBI 免税規定を限定的に解釈しました。すなわち、資本拠出は ITBI が免除されますが、それは引き受けられた資本金の範囲内のみであり、不動産の市場価値が拠出資本を超える部分は通常通り課税されます。構造を効率化するには、資本金が拠出される財産の経済価値を反映する必要があり、社内文書はこの均衡を市町村税務調査に対して立証できる必要があります。
不動産の運用 ── 賃料に対する IR、IPTU、個人名義と持株会社の比較
取得を決定した後、運用フェーズ ── シーズン賃貸(temporada)、年間契約、または混合 ── が継続的な税務流出を決定づけます。非居住者個人の場合、ブラジル国内の借主が支払う賃料は総額の15%が源泉徴収され、現地代理人が固有コードの DARF(Documento de Arrecadação de Receitas Federais、連邦徴収納付書)で納付し、年次の DIRF(源泉徴収申告書)を通じて報告されます。IN RFB 1.037 に列挙された法域に居住する保有者の場合、税率は25%に上昇し、二重課税防止条約を経由するもの以外、本国で納付される税との相殺の可能性はありません。
IPTU(Imposto Predial e Territorial Urbano、都市部不動産税)は市町村税の年税であり、持株会社経由の構造では計算上控除可能な経費ですが、非居住者個人の源泉徴収方式では控除できません。Balneário Camboriú と Itajaí では、直近の改定サイクルで税率と課税評価額が見直されており、600万レアル超の物件の実効キャップレート(cap rate)に大きく影響しています。この構造が、4戸以上のポートフォリオで持株会社方式への移行を促す主要因です。
みなし利益方式(lucro presumido)下の不動産持株会社は、IRPJ(法人所得税)および CSLL(社会拠出金)の課税目的で賃料総収入に対して32%のみなし率を適用し、これに累積方式の PIS(社会統合基金拠出)および Cofins(社会保障財源拠出)が加わります。賃料総収入に対する実効複合負担は通常14.53%前後となり、これは非居住者個人の15%源泉、ならびに保有者がタックスヘイブンに所在する場合の25%と対比されます。ただし持株会社の表面的な利得は、会社維持費、会計費用、相続時の持分に対する ITCMD(相続贈与税)、外国人株主への配当送金の複雑性を吸収する必要があります。経験豊富な投資家の頭の中の早見表は単純です ── 物件2戸までは個人名義が優位、プレミアム物件3〜4戸以上、または相続設計を含むあらゆる構成では持株会社が支配的になります。
「外国人投資家がブラジルで犯す最も高コストな誤りは税率ではなく構造である。報酬を節約しようとして個人として参入する投資家は、売却時または相続時に、初日からきちんと設計された持株会社で支払うはずだった額の2倍を支払ったことを知る。」 ── Itajaí〜Florianópolis 軸の不動産税務実務における頻出の指摘。
退出段階 ── 累進キャピタルゲイン、購入者による源泉徴収、二重課税防止条約
売却こそ真実の瞬間です。非居住者のキャピタルゲインは Lei 13.259/2016 に従い、累進税率が適用されます ── ゲイン500万レアルまでに15%、500万〜1,000万レアル区間に17.5%、1,000万〜3,000万レアル区間に20%、3,000万レアル超に22.5%。居住者個人と異なり、非居住者は Lei 7.713/1988 の免除およびゲイン縮減係数を利用できません。保有期間による「縮減係数(fator de redução)」もなければ、他の住宅用不動産への再投資による免除もありません。
論理を破壊する技術論点は、レアル建ての計算です。IN RFB 208/2002 は、取得原価と売却額を為替変動による調整なしの名目レアル建てで考慮するよう定めています。これはレアル下落の局面において、ハードカレンシー建てのゲインがレアル建ての課税対象ゲインよりはるかに小さく ── あるいはマイナスにすら ── なり得ることを意味します。本ガイド冒頭の事例はまさにこれであり、ポルトガル人は1ユーロ=約5.20レアルの水準で購入し、1ユーロ=約6.10レアルの水準で売却しましたが、連邦歳入庁は計算において為替スプレッドを無視しました。円建てで投資する日本人投資家にとっても同じ非対称が成立し、レアル/円相場が下落した局面での売却こそが最も高い「見えない実効税率」を生むという事実は、投資判断の前提として強調されるべきです。
非居住者が売主となる取引における納税責任は、IN RFB 208/2002 によれば、ブラジル人購入者またはその国内代理人に帰属します。実務上、登記所は DARF の納付証明を確認した上でのみ売買証書を作成するため、買主と売主が決済日における税の財務的負担をどちらが負うかを事前に合意していない場合、交渉は微妙なものとなります。AMFRI 軸での外国人投資家との取引では、「売主にとっての手取り(líquido para o vendedor)」交渉が標準的な契約条項となりました。
二重課税防止条約は欧州投資家にとって最終的なコストを軽減します。ブラジルとポルトガルは2000年代から二重課税回避条約を維持しており、スペインも同様です。一方、米国とは現行条約が存在せず、ブラジルでキャピタルゲインに課税された米国人投資家は、IRS の申告で外国税額控除(Foreign Tax Credit)に頼る必要があり、その制限が適用されます。Balneário Camboriú のハイエンドで欧州人に次ぐ主要国籍であるアルゼンチン人は、数十年前に締結された二国間条約の下で運用しており、不動産に関する個別の追跡を要する具体的なニュアンスを伴います。日本とブラジルの間にも所得税条約が存在し、不動産所得・キャピタルゲインの取扱いについて源泉地国課税を許容しつつ居住地国での外国税額控除を可能としていますが、適用は個別事案ごとに専門家の確認が必要です。とくに日本側の確定申告でブラジルで納付したキャピタルゲイン税を外国税額控除として主張する場合、ブラジル側の DARF 領収書、為替契約書、登記済売買証書の原本英訳または公証訳が求められるのが通例で、これらは決済の翌月以降に取得が困難になるケースもあるため、決済時に同時収集することが鉄則です。日本側の税務代理人とブラジル側の procurador を事前に書類フォーマット面で擦り合わせておくことで、後日の補正申告(更正の請求)を回避でき、納税者本人の手間と専門家報酬の両面で節約となります。
送金、法人構造、相続設計、テーゼを破壊する誤り
税を計算し納付した後、売却代金の送金は、流入時に登録した RDE-IED を裏付けとして為替免許銀行を経由します。外国資本の還流取引に対する IOF-Câmbio(為替金融取引税)は、公式スケジュールにより2028年までゼロに向けた逓減過程にありますが、取引日に有効な税率を個別に確認する必要があります。必須書類には、キャピタルゲイン税の納付証明、為替契約(contrato de câmbio)、登記済み売買証書、そして投資抹消を反映した RDE-IED 自体が含まれます。
中央銀行が定める基準額を超えるブラジル国内資産を保有する外国人投資家もまた、DCBE(Declaração de Capitais Brasileiros no Exterior、海外保有ブラジル資本申告)の逆方向の状況に対応する必要があります。ブラジルは居住者に対し海外資産の申告を求める一方、非居住者の中心的義務は本国の税務当局への申告書の提出と Sisbacen 登録の維持にあります。ブラジル居住者が支配する海外法人(オフショア)の課税を改めた Lei 14.754/2023 は、非居住者を直接拘束しませんが、計画市場を再編し、ハイブリッド構造の利用を狭めました ── ブラジル国内の不動産購入のためにオフショア・ビークルを維持していたブラジル居住者の投資家は方程式を再考する必要が生じました。日本居住者がシンガポールや香港の法人を経由してブラジル物件を保有するスキームを検討する場合、この再編の影響と、IN RFB 1.037 のリスト動向を毎年確認することが必要です。
相続の側面では、Santa Catarina 州が ITCMD(Imposto sobre Transmissão Causa Mortis e Doação、相続贈与税)を累進税率で徴収し、現行の州法に従い相続移転および贈与の最高税率は8%に達します。Praia Brava にある800万レアルの物件を個人名義で直接相続させる場合、相続手続き(inventário)において50万レアル規模の負債が現地通貨かつ現地のタイミングで発生する可能性があり、相続人による迅速な送金は実務上不可能です。ブラジル国内持株会社、あるいは国内持株会社と海外のファミリービークルを組み合わせた構造への資本拠出は ── 質問に耐えるよう適切に設計され、十分な歴史を持つものであれば ── 相続コストを実質的に削減し、何よりも強制売却を避けて相続財産に流動性を確保するのが通例です。日本の相続税の枠組みとは別建てで現地税が発生する点、また日伯間で相続税条約は存在しない点を踏まえると、相続設計は購入時に着手するべき作業であり、売却時または死亡時に始めても手遅れです。
Itajaí、Balneário Camboriú、Itapema でポートフォリオを保有する外国人家族の助言業務で観察される最も高コストな5つの誤りは反復的です ── (1)「単に一物件だから」という理由で資本流入を RDE-IED に登録しないこと、(2) 保有者の住所を決定する際に IN RFB 1.037 のタックスヘイブン・リストを無視すること、(3) 登記所での時間を稼ぐつもりで「裏契約(contrato de gaveta、未登記私契約)」を締結し売却時に表面化する原始的瑕疵を生むこと、(4) 海岸地で総額を価格設定する際に laudêmio を過小評価すること、そして (5) 連邦歳入庁および中央銀行への付帯義務を省略し送金時にのみ表面化する沈黙の負債を生むこと。これらの誤りはそれぞれ、ポートフォリオに対し年率1〜2パーセンテージポイントに相当する収益性を消費します。AMFRI 軸の高級レジデンスタワー区分の物件 ── 例えば Itajaí 周辺で実績を持つ地元ディベロッパーである SIDE Empreendimentos のような企業が引き渡す物件 ── は通常、登記末端における誤りリスクを低減する書類サポートを提供しますが、購入者の税務構造そのものは購入者の責任であり続けます。
デベロッパー選定と AMFRI 市場の構造的特性
外国人投資家が見落としがちな構造論点として、ブラジルでは planta 段階での販売がきわめて一般的であり、引渡しまで通常24〜48か月を要するという事実があります。この期間中、デベロッパーが倒産すれば建設は停止し、既払金の回収は破産手続きを通じて行われます。ブラジルには「patrimônio de afetação(分離財産制度)」と呼ばれる法的仕組みがあり、これを採用したプロジェクトでは個別案件の資産がデベロッパー本体の他の負債から法的に切り離されます。Lei 10.931/2004 に根拠を置くこの制度は、海外投資家にとって最も実効的な保護装置の一つであり、契約署名前に対象プロジェクトが採用しているかを確認すべき第一の項目です。
もう一つの確認項目は、デベロッパーが過去に引き渡したプロジェクトの実績、特に habite-se(竣工検査済証)取得の遅延履歴、引渡し後の瑕疵対応、そしてコンドミニアム管理移行の円滑さです。Itajaí、Balneário Camboriú、Itapema は VGV ベースで急成長した市場であるがゆえに、過去10年で参入したばかりの中小デベロッパーから、地域に根を張った数十年級のディベロッパーまでが混在しています。SIDE Empreendimentos のような地元実績のあるディベロッパーが提供するプロジェクトは、登記末端での書類完備度や引渡し後のサポート体制で差が出ますが、最終的な税務構造の責任は購入者にあるという点は前述の通り変わりません。デューデリジェンスの観点では、外国人投資家は購入予定物件のあるデベロッパーから少なくとも3件の既引渡し物件を選定し、現地パートナーを通じて引渡し後の住民満足度を裏取りすることが推奨されます。
取得から運用までの実務タイムライン
典型的な高級物件取得を時間軸で整理すると、外国人投資家が押さえるべき段階は次のように並びます。第一段階(契約署名の60〜90日前)は CPF 申請と RDE-IED 登録の事前準備、税務代理人の選定、委任状の領事館認証(海外居住者の場合)、そして対象物件の登記簿(matrícula)と用途地域証明、海岸地区分の確認です。第二段階(契約署名から鍵渡しまで、planta の場合は数年に及ぶ)は INCC スライド支払、年次の付帯申告、賃貸開始前であれば運用ストラクチャーの最終決定です。第三段階(運用期間)は四半期または月次の賃料源泉徴収納付、年次の DIRF、IPTU、コンドミニアム費用の支払、そして場合によっては四半期ごとの中央銀行報告です。第四段階(売却および退出)は買主との「líquido para o vendedor」交渉、DARF 納付、登記、為替契約、送金、そして RDE-IED の最終的な抹消手続きです。各段階で書類が連鎖しており、一つでも欠落すると次段階で停止します。これがブラジル不動産取引の構造的な厳格さの本質です。
結論
2026年のブラジルは、外国人投資家に対し複雑であるが完全に体系化された税務方程式を提示します。CPF、RDE-IED、非居住者口座、ビークルの選択(個人名義か持株会社か)、STJ Tema 1.113 に支えられた売買証書、Santa Catarina の ITCMD を介した相続設計 ── これらの正しい組み合わせは、不利な為替局面においてもハードカレンシーでのリターンの大部分を保全できます。逆に誤った方程式は、ゲインの不釣り合いな部分を税務当局およびブラジル人購入者に移転します。日本人投資家にとっての実務的な結論は明快です ── 取得を決定する前に税務代理人、為替免許銀行、必要に応じてポルトガル語通訳を含む三者を確保すること、そして取得時から売却・相続の出口戦略まで一貫した文書体系を維持することが、Santa Catarina 沿岸への投資をハードカレンシー基準でも報われる投資とするための最低条件です。Santa Catarina 沿岸の税制、為替、不動産市場の週次分析を継続的に追跡するには、ポータル SIDE のニュースレターを購読し、次の決済前に常に税務枠組みを最新化してください。