ضرائب العقار للأجنبي في البرازيل 2026
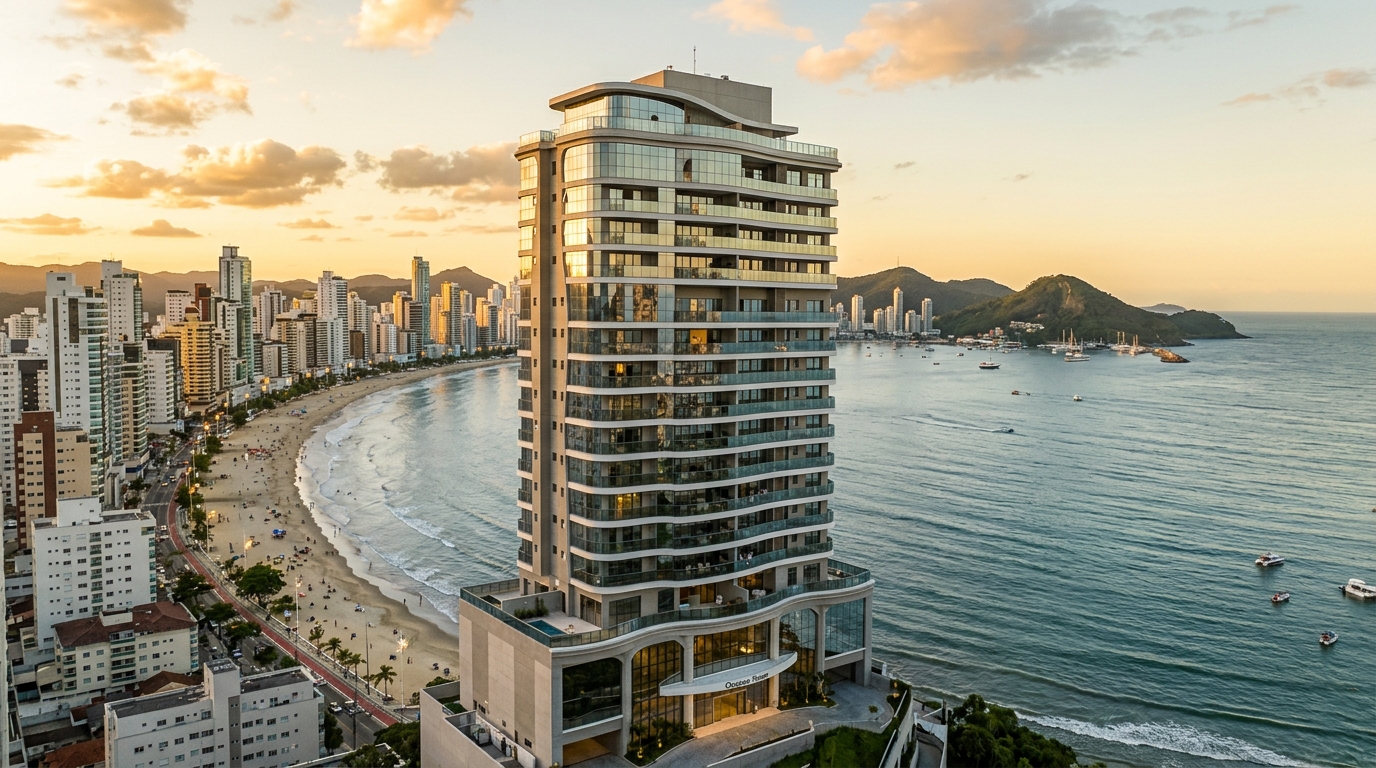
اكتشف مستثمر برتغالي اشترى شقة على الخارطة في بلنياريو كامبوريو (Balneário Camboriú) عام 2021 بمبلغ 2.8 مليون ريال برازيلي، ثم باعها في مايو 2026 بمبلغ 4.1 مليون ريال، أنه عند تحويل العائد إلى اليورو لم يكن المكسب الرأسمالي الخاضع للضريبة في البرازيل 1.3 مليون ريال — بل 1.9 مليون ريال. هذا الفارق لم ينشأ من تشديد القواعد الضريبية من جانب مصلحة الإيرادات الفيدرالية البرازيلية (Receita Federal)، بل من طريقة الحساب التي تفرضها التعليمات المعيارية رقم 208/2002، إذ توجب احتساب المعاملة بالعملة المحلية (الريال البرازيلي) متجاهلةً تدهور سعر الصرف المتراكم بين تاريخَي الشراء والبيع. وعلى هذا الأساس، أتت الشرائح الضريبية التصاعدية المنصوص عليها في القانون رقم 13.259/2016 — والتي يتحمل المشتري البرازيلي مسؤولية تحصيلها قانونياً — لتقتطع نحو 295 ألف ريال قبل أن تغادر الأموال نظام البنك المركزي البرازيلي (Sisbacen).
هذا المثال نموذجي لما يحدث في السوق الفاخر في إيتاجاي (Itajaí) وبرايا برافا (Praia Brava) وإيتابيما (Itapema) منذ أن أصبح محور AMFRI الوجهة المفضلة لمكاتب العائلات الإيبيرية والأرجنتينية، وكذلك للمستثمرين الخليجيين الذين بدأوا يتعاملون مع الساحل الجنوبي البرازيلي بوصفه بديلاً جغرافياً عن وجهات العقار الأوروبي التقليدية. من يدخل إلى البرازيل متجاهلاً البنية الضريبية يخسر العائد. ومن يدخل بهيكلة صحيحة — رقم التعريف الضريبي (CPF) صادر في الوقت المناسب، تسجيل الاستثمار الأجنبي المباشر (RDE-IED) في نظام البنك المركزي، حساب مصرفي خاص بغير المقيمين قيد التشغيل، واختيار واعٍ بين التملك كشخص طبيعي أو عبر شركة قابضة عقارية — فإنه يحافظ على هامش سعر الصرف ويحمي انتقال الإرث. يلخص هذا الدليل الإطار الضريبي لعام 2026 لغير المقيم الذي يدرس شراء أو تأجير أو بيع عقار سكني فاخر على ساحل ولاية سانتا كاتارينا (Santa Catarina).
مشهد عام 2026: من هو "غير المقيم ضريبياً" ولماذا دخل ساحل سانتا كاتارينا إلى دائرة الاهتمام؟
دخل سعر الفائدة الأساسي البرازيلي Selic (المعدل المرجعي للسياسة النقدية) عام 2026 في مسار تخفيف تدريجي بعد ذروة 2024-2025، ويعمل الريال البرازيلي ضمن نطاق لا يزال يخدم رأس المال الأجنبي مقابل اليورو والدولار، وبصورة أوضح مقابل الدرهم الإماراتي والريال السعودي المربوطين بالدولار. هذا المتغير في سعر الصرف، حين يقترن بأحد أعلى تركيزات قيمة المبيعات الإجمالية المحتملة (VGV) للوحدات السكنية الفاخرة لكل كيلومتر مربع على مستوى البلاد — إذ تشير بيانات الجمعيات العقارية البرازيلية (ABRAINC و CBIC) إلى أن الساحل الشمالي لسانتا كاتارينا استحوذ على حصة غير متناسبة من الإطلاقات الفاخرة الوطنية في 2024-2025 — جعل بلنياريو كامبوريو وإيتاجاي وإيتابيما سوقاً مرجعية للمستثمر الأجنبي المؤهل.
قبل أي صفقة، يجب تثبيت التعريف الذي يحكم كامل المعاملة الضريبية: تعتبر مصلحة الإيرادات الفيدرالية البرازيلية الشخص الطبيعي غيرَ مقيم ضريبياً إذا غادر البرازيل بصفة دائمة، أو إذا مضى عليه أكثر من اثني عشر شهراً خارج الأراضي البرازيلية بصفة مؤقتة دون تقديم إخطار المغادرة النهائية، أو إذا لم يكن مقيماً في البرازيل أصلاً. الأجنبي الحامل لتأشيرة إقامة دائمة في البرازيل يُعدّ مقيماً ضريبياً ويخضع للضريبة كأي مواطن محلي. وضع غير المقيم يتطلب وجود مالك من الأشخاص الطبيعيين خارج البرازيل، مُعرَّف رسمياً برقم CPF ودولة الإقامة الضريبية — وهذا الوضع تحديداً هو ما يُفعِّل قواعد الاستقطاع والتحويل والمكسب الرأسمالي الخاصة الموصوفة في الأقسام التالية.
كما تكتسب جنسية بلد المنشأ أهمية بالغة. تُحدد التعليمات المعيارية رقم 1.037 — التي يجري تحديثها دورياً — قائمة الولايات القضائية المعتبَرة ملاذات ضريبية أو ذات أنظمة ضريبية تفضيلية. المستثمرون المقيمون في تلك الولايات يخضعون لأسعار عقابية: 25% على دخل الإيجار مثلاً، بدلاً من 15% الاعتيادية، ويفقدون الوصول إلى عدة خصومات وشرائح تصاعدية في المكسب الرأسمالي. مراجعة القائمة السارية قبل اختيار وعاء الاستثمار يُعدّ من أولى خطوات العناية الواجبة، خاصةً للمستثمرين القادمين من ولايات قضائية ذات تشريع ضريبي مرن، حيث قد يستلزم الأمر إعادة هيكلة بلد الإقامة الضريبية للمالك قبل الدخول إلى السوق البرازيلية.
مرحلة ما قبل الشراء: رقم التعريف الضريبي CPF، تسجيل RDE-IED، والحساب المصرفي لغير المقيمين
لا يحرَّر أي عقد ملكية في كاتب العدل البرازيلي دون رقم CPF للمشتري. بالنسبة لغير المقيم، يُستخرج هذا الرقم عبر بانكو دو برازيل (Banco do Brasil) أو إيتاو (Itaú) أو القنصلية البرازيلية في الخارج، أو مباشرة عبر ممثل ضريبي في البرازيل بموجب توكيل قانوني، ويجب أن تكون وثيقة بلد الإقامة الضريبية متطابقة مع ما سيُصرَّح به في أنظمة مصلحة الإيرادات والبنك المركزي. عدم التطابق بين بيانات CPF وتسجيل الاستثمار من أكبر مصادر تجميد التحويلات لحظة البيع.
الخطوة الثانية، والتي يُهمَل غالباً في الصفقات دون 5 ملايين ريال، هي RDE-IED — السجل التصريحي الإلكتروني للاستثمار الأجنبي المباشر، الذي تحكمه حالياً قرار البنك المركزي رقم 277/2022، ويُدار داخل نظام Sisbacen. كل دخول لرأس المال الأجنبي بهدف اقتناء عقار من قِبل شخص طبيعي غير مقيم، أو لرفع رأس مال شركة برازيلية ستمتلك العقار، يجب أن يُسجَّل. هذا السجل هو الذي يُجيز لاحقاً تحويل أصل المال والعوائد إلى الخارج. لا يوجد تحويل خروج للعملات الأجنبية دون مصدر مسجَّل عند الدخول — ومحاولات تسوية التسجيل بأثر رجعي بعد إبرام عقد البيع تستهلك في العادة أشهراً من الجمود وأتعاب استشارات صرف مرتفعة.
الحساب المصرفي لغير المقيم، المعروف بـ CNR والمنظَّم اليوم بموجب اللائحة المُوَحَّدة للبنك المركزي التي حلّت محل القرار القديم 4.373، هو الركيزة الثالثة. يتيح للأجنبي تلقي الإيجارات بالريال البرازيلي، ودفع الضرائب المحلية، وتمويل أعمال الصيانة ورسوم اتحاد الملاك، وتحويل المبالغ إلى العملة الأجنبية في التوقيت المناسب دون الوقوف في طوابير تحويلات الأفراد. توكيل قانوني محرَّر في قنصلية برازيلية بالخارج، أو في البرازيل مع التصديقات اللازمة، يُكمل الإطار التشغيلي: يتولى الوكيل المحلي — وهو في الغالب محامٍ ضريبي أو مكتب عائلي ذو ذراع ضريبية — المسؤوليةَ عن الالتزامات الإجرائية وعن استقطاع الضريبة على الإيجارات، كما سيرد لاحقاً.
مرحلة الشراء: ضريبة نقل الملكية ITBI، عقد الملكية، الإتاوة على أراضي البحرية، واستخدام الشركة القابضة
ضريبة نقل الملكية العقارية (ITBI) ضريبة بلدية مستحقة عند تحرير عقد الملكية، وتتراوح نسبتها بين 2% و3% في البلديات الكاتارينية التي تتركز فيها العقارات الفاخرة. النقطة الفنية الحاسمة للمستثمر صاحب التذكرة المرتفعة هي الموضوع رقم 1.113 لمحكمة العدل العليا (STJ)، الصادر عام 2022 بصيغة قرار مكرر: قاعدة احتساب ضريبة ITBI هي القيمة الفعلية للصفقة المُعلَنة من قِبل الأطراف، مع قرينة صحة لا يمكن دحضها إلا عبر إجراء إداري نظامي تتخذه البلدية. الممارسة السابقة، إذ كانت البلديات تفرض قيمة مرجعية أعلى من ثمن البيع المُعلَن، لم تَعُد قائمة. الصفقات التي تتجاوز 4 ملايين ريال في محور إيتاجاي-إيتابيما باتت مُحصَّنة بتقرير تقييم فني لدعم القيمة المُعلَنة وتفادي أي اعتراض لاحق من الإدارة الضريبية.
| البلدية | نسبة ITBI لعام 2026 | قاعدة الحساب | ملاحظات |
|---|---|---|---|
| إيتاجاي (Itajaí) | 2% | قيمة الصفقة (الموضوع 1.113 لـ STJ) | مناطق الموانئ وبرايا برافا تخضع لرقابة وثائقية مشددة |
| بلنياريو كامبوريو | 2% | قيمة الصفقة | تركز وحدات فوق 5 ملايين ريال؛ عناية واجبة كاتب العدل مضاعفة |
| إيتابيما (Itapema) | 2% | قيمة الصفقة | منطقة Meia Praia في توسع لقيمة VGV |
| كامبوريو (القاري) | 2% | قيمة الصفقة | تذاكر أصغر؛ يستحسن مراجعة التخطيط العمراني |
العقارات المقامة على أراضي البحرية — وضعٌ شائع في أجزاء من الساحل الكاتاريني، ولا سيما في القطع التاريخية — تضيف إلى المعادلة الإتاوة المستحقة لأمانة أملاك الاتحاد، والمحددة بـ 5% من قيمة النقل بمقابل، إضافة إلى رسم الإشغال أو الإيجار السنوي. يجب على المستثمر الأجنبي تحديد الطبيعة الملكية للأرض في سجل العقار قبل الاتفاق على السعر، وإلا فقد يقلل من إجمالي تكلفة الاقتناء بما يصل إلى خمس نقاط مئوية من السعر الكامل — وهو خطأ يتكرر عند المستثمرين الأوائل القادمين من أسواق لا يوجد فيها مفهوم مماثل للأراضي البحرية.
عند الشراء عبر شركة قابضة عقارية برازيلية — شركة محدودة المسؤولية مؤسسة لاستلام العقار عبر رفع رأس المال من قِبل الشريك الأجنبي — يدخل الموضوع رقم 796 للمحكمة الدستورية العليا (STF) إلى المشهد. قيّدت المحكمة، عند نظرها في الطعن الاستثنائي 796.376، الإعفاء المنصوص عليه في المادة 156، البند 2، الفقرة الأولى من الدستور: رفع رأس المال معفى من ضريبة ITBI لكن في حدود رأس المال المُكتتب فقط؛ أما الفائض من القيمة السوقية للعقار على رأس المال المرفوع فيخضع للضريبة بشكل اعتيادي. ولكي تكون الهيكلة فعالة، ينبغي أن يعكس رأس المال القيمة الاقتصادية للأصل المُساهَم به، وأن تحفظ المستندات الشركاتية هذا التكافؤ أمام أي رقابة بلدية.
تشغيل العقار: ضريبة الدخل على الإيجار، ضريبة IPTU، ومقارنة الشخص الطبيعي مقابل الشركة القابضة
بعد إتمام الشراء، تحدد مرحلة التشغيل — تأجير موسمي أو سنوي أو مختلط — حجم النزف الضريبي المتكرر. بالنسبة للشخص الطبيعي غير المقيم، يخضع الإيجار المدفوع من قِبل المستأجر في البرازيل لاستقطاع من المصدر بنسبة 15% على المبلغ الإجمالي، يقوم الوكيل المحلي بسداده عبر نموذج DARF برمز خاص، ويُفصح عنه سنوياً عبر إقرار DIRF. أما المالكون المقيمون في الولايات القضائية المُدرَجة في التعليمات المعيارية 1.037، فترتفع النسبة عليهم إلى 25% دون إمكانية معاوضة الضريبة المسددة في بلد الإقامة إلا عبر اتفاقية تجنب ازدواج ضريبي.
ضريبة العقار البلدية السنوية IPTU مستحقة سنوياً، وتُعدّ مصروفاً قابلاً للخصم عند التشغيل عبر شركة قابضة، لكنها غير قابلة للخصم في نظام الاستقطاع المُطبَّق على الشخص الطبيعي غير المقيم. في بلنياريو كامبوريو وإيتاجاي، أُعيد تقييم النسب والقيم العقارية في الدورات الأخيرة، مما يُؤثر مادياً على معدل العائد الفعلي للوحدات التي تتجاوز قيمتها 6 ملايين ريال. هذا النمط يدفع عادةً نحو الانتقال إلى شركة قابضة في المحافظ التي تتكون من أربع وحدات أو أكثر.
الشركة القابضة العقارية في نظام الربح المُفترَض تُطبق نسبة افتراض 32% على إجمالي إيرادات الإيجار لأغراض ضريبتَي IRPJ و CSLL، مضافاً إليهما PIS و Cofins التراكميتين. ينحصر العبء الفعلي المجمَّع على إجمالي إيراد الإيجار حوالي 14.53%، مقابل 15% من استقطاع الشخص الطبيعي غير المقيم — ومقابل 25% إذا كان المالك في ملاذ ضريبي. لكن الربح الظاهر للشركة القابضة يجب أن يستوعب تكلفة الصيانة الشركاتية، والمحاسبة، واحتمال ضريبة الإرث ITCMD على الحصص في حالة الانتقال، إضافةً إلى تعقيد تحويل أرباح الأسهم إلى الشريك الأجنبي. القاعدة المنطقية لدى المستثمر الخبير مباشرة: حتى وحدتين، يميل التملك كشخص طبيعي إلى التفوق؛ من ثلاث أو أربع وحدات فاخرة، أو في أي ترتيب يتضمن تخطيطاً للإرث، تكون الشركة القابضة هي الخيار المهيمن.
"الخطأ الأكثر كلفة للمستثمر الأجنبي في البرازيل ليس النسبة الضريبية — بل الهيكلة. من يدخل كشخص طبيعي ظناً منه أنه يوفر أتعاب الاستشارة، يكتشف عند البيع أو في الميراث أنه دفع ضعف ما كان سيدفعه عبر شركة قابضة جيدة التصميم من اليوم الأول." — ملاحظة متكررة في موائد العمل المتخصصة في الضرائب العقارية على محور إيتاجاي-فلوريانوبوليس.
الخروج: المكسب الرأسمالي التصاعدي، استقطاع المشتري، واتفاقيات تجنب الازدواج الضريبي
البيع هو لحظة الحقيقة. بالنسبة لغير المقيم، يخضع المكسب الرأسمالي للقانون رقم 13.259/2016، الذي أَدخل شرائح تصاعدية: 15% على شريحة المكسب حتى 5 ملايين ريال، و17.5% على الشريحة بين 5 و10 ملايين، و20% بين 10 و30 مليوناً، و22.5% فوق 30 مليون ريال. وعلى عكس الشخص الطبيعي المقيم، لا يستفيد غير المقيم من الإعفاءات وعوامل تخفيض المكسب الواردة في القانون 7.713/1988 — لا يوجد "عامل تخفيض" مرتبط بمدة الحيازة ولا إعفاء يستند إلى استخدام العائد في عقار سكني آخر.
النقطة الفنية التي تُحطم كثيراً من الفرضيات هي الحساب بالريال البرازيلي. تنص التعليمات المعيارية 208/2002 على احتساب تكلفة الاقتناء وقيمة البيع بالقيمة الاسمية بالريال، دون أي تعديل وفق حركة سعر الصرف. وهذا يعني أن المكسب المُعبَّر عنه بعملة قوية، في نوافذ تدهور سعر الريال، قد يكون أقل بكثير — أو حتى سالباً — من المكسب الخاضع للضريبة بالريال. القصة الواردة في افتتاحية هذا الدليل هي مثال دقيق: اشترى البرتغالي بسعر صرف يقارب 5.20 ريال لليورو وباع بسعر يقارب 6.10 ريال، وتجاهلت مصلحة الإيرادات هامش الصرف عند الاحتساب.
تقع مسؤولية تحصيل الضريبة في الصفقات المُبرَمة مع بائع غير مقيم على عاتق المشتري البرازيلي أو وكيله في البرازيل، وفقاً للتعليمات المعيارية 208/2002. عملياً، لا يحرر كاتب العدل عقد الملكية إلا بعد إثبات سداد نموذج DARF، مما يجعل التفاوض حساساً عندما لا يكون المشتري والبائع قد اتفقا مسبقاً على من يتحمل الكلفة المالية للضريبة في تاريخ الإغلاق. أصبح التفاوض على عبارة "الصافي للبائع" بنداً تعاقدياً اعتيادياً في الصفقات مع الأجانب على محور AMFRI.
تُخفض اتفاقيات تجنب الازدواج الضريبي الكلفة النهائية على المستثمر الأوروبي. وتحتفظ البرازيل بمعاهدة سارية مع البرتغال منذ مطلع الألفية، وكذلك مع إسبانيا. أما المستثمرون من دول مجلس التعاون الخليجي، فالوضع التعاهدي أكثر تجزؤاً: لا توجد اتفاقية شاملة بين البرازيل والمملكة العربية السعودية أو دولة الإمارات العربية المتحدة، مما يستلزم على المستثمر الخليجي الاعتماد على آليات الإعفاء المحلية في بلده (حيث لا تفرض كثير من دول الخليج ضريبة على الأفراد) واستيعاب الضريبة البرازيلية بوصفها كلفة نهائية. كذلك، لا تتوفر اتفاقية سارية مع الولايات المتحدة، وعلى المستثمر الأمريكي اللجوء إلى ائتمان الضريبة الأجنبية في إقراره لمصلحة الضرائب الأمريكية، ضمن القيود المنصوص عليها في Foreign Tax Credit. أما الأرجنتينيون، وهم الجنسية الثانية بعد الأوروبيين في السوق الفاخر ببلنياريو كامبوريو، فيعملون ضمن اتفاقية ثنائية مبرمة منذ عقود، مع تفاصيل خاصة للعقارات تستدعي متابعة فردية.
التحويل، الهياكل الشركاتية، انتقال الإرث، والأخطاء التي تُحطم الفرضية الاستثمارية
بعد احتساب الضريبة وسدادها، يمر تحويل عائد البيع عبر البنك المرخّص للصرف، مستنداً إلى تسجيل RDE-IED المُسجل عند الدخول. ضريبة العمليات المالية على الصرف (IOF-Câmbio) المُطبَّقة على عمليات إعادة رأس المال الأجنبي تسير في مسار تنازلي وفق الجدول الرسمي الذي يتوقع الوصول إلى الصفر بحلول عام 2028، لكن النسبة السارية في تاريخ العملية يجب التحقق منها لكل حالة على حدة. تشمل الوثائق الإلزامية إيصال سداد ضريبة المكسب الرأسمالي، عقد الصرف، عقد الملكية المُسجل، وملف RDE-IED الذي يثبت إغلاق الاستثمار.
يتعين على المستثمر الأجنبي الذي تتجاوز أصوله في البرازيل الحدود التي يضعها البنك المركزي الالتزامُ بإقرار DCBE — إقرار رؤوس الأموال البرازيلية في الخارج، في اتجاهه المعاكس: تطلب البرازيل من المقيم التصريحَ بأصوله خارجها؛ أما غير المقيم، فالالتزام المركزي هو تقديم الإقرارات إلى السلطة الضريبية في بلده ذاته، وصيانة السجلات في نظام Sisbacen. ولم يطل القانون 14.754/2023 — الذي عدّل ضريبة الشركات الخارجية التي يسيطر عليها مقيمون برازيليون — غيرَ المقيم مباشرة، لكنه أعاد تنظيم سوق التخطيط الضريبي وضيّق استخدام الهياكل المختلطة، حيث اضطر مستثمرون مقيمون في البرازيل كانوا يحتفظون بكيانات خارجية لشراء عقارات داخل البرازيل نفسها إلى إعادة النظر في معادلتهم.
على صعيد انتقال الإرث، تفرض ولاية سانتا كاتارينا ضريبة ITCMD بنسب تصاعدية تصل إلى 8% على حالات الانتقال بعد الوفاة والهبات، وفقاً للتشريع الولائي الساري. عقار قيمته 8 ملايين ريال في برايا برافا منقول مباشرة كملكية فردية قد يُولِّد التزاماً قيمته نصف مليون ريال في إجراءات التركة، بالعملة المحلية وفي مهل محلية، دون إمكانية عملية لتحويل سريع من قِبل الورثة. رفع رأس المال إلى شركة قابضة برازيلية، أو هيكلة تجمع بين القابضة الوطنية ووعاء عائلي خارجي — حين يكون مصمماً جيداً وقديماً بما يكفي لمقاومة أي طعن — يُقلل عادة من كلفة انتقال الإرث بشكل جوهري، والأهم أنه يضمن السيولة للتركة دون الحاجة إلى بيع اضطراري. هذه النقطة ذات أهمية مضاعفة للعائلات الخليجية التي تخطط لانتقال متعدد الأجيال، حيث الاختلاف بين النظام البرازيلي وأنظمة الإرث وفق الشريعة الإسلامية يستوجب تخطيطاً مبكراً ومدروساً.
تتكرر الأخطاء الخمسة الأكثر كلفة التي تُلاحَظ في الاستشارات المقدمة للعائلات الأجنبية ذات المحافظ في إيتاجاي وبلنياريو كامبوريو وإيتابيما: التخلي عن تسجيل دخول رأس المال في RDE-IED بحجة "أنه مجرد عقار واحد"؛ تجاهل قائمة الملاذات الضريبية في التعليمات المعيارية 1.037 عند تحديد إقامة المالك؛ توقيع عقد جانبي بنية كسب وقت في إجراءات كاتب العدل، مما يُنتج عيب نشأة يطفو لاحقاً في عملية البيع؛ التقليل من شأن إتاوة أراضي البحرية عند تسعير التذكرة الإجمالية؛ والتغافل عن الالتزامات الإجرائية أمام مصلحة الإيرادات والبنك المركزي، مما يُكوِّن التزاماً صامتاً لا يظهر إلا لحظة التحويل. كل خطأ من هذه الأخطاء يستهلك من العائد ما يعادل نقطة أو نقطتين مئويتين سنوياً على المحفظة. مشاريع برج سكني فاخر في محور AMFRI — كتلك التي تسلمها شركات تطوير محلية راسخة، على غرار SIDE Empreendimentos في إيتاجاي والمنطقة المحيطة — تُقدم عادةً دعماً وثائقياً يقلل من خطر الخطأ على مستوى الإجراءات الكاتبية، لكن الهيكلة الضريبية للمشتري تظل مسؤولية المشتري نفسه.
خاتمة
تقدم البرازيل في 2026 للمستثمر الأجنبي معادلة ضريبية معقدة لكنها مُحاطة بخريطة طريق واضحة كلياً: التركيبة الصحيحة من رقم CPF، تسجيل RDE-IED، حساب غير المقيم، اختيار الوعاء — شخص طبيعي أو شركة قابضة —، عقد ملكية محمي بالموضوع 1.113 لمحكمة العدل العليا، وتخطيط لانتقال الإرث عبر ضريبة ITCMD-SC، يمكن أن يحافظ على الجزء الأكبر من العائد بالعملة القوية حتى في نوافذ سعر صرف معاكسة. أما المعادلة الخاطئة، فتنقل إلى الخزينة العامة وإلى المشتري البرازيلي حصة غير متناسبة من المكسب. لمتابعة التحليل الأسبوعي للضرائب وأسعار الصرف وسوق العقار على ساحل سانتا كاتارينا، اشترك في نشرة بوابة SIDE واحرص على إبقاء الإطار الضريبي محدَّثاً قبل كل صفقة قادمة.