Thuế bất động sản cho người nước ngoài tại Brazil 2026
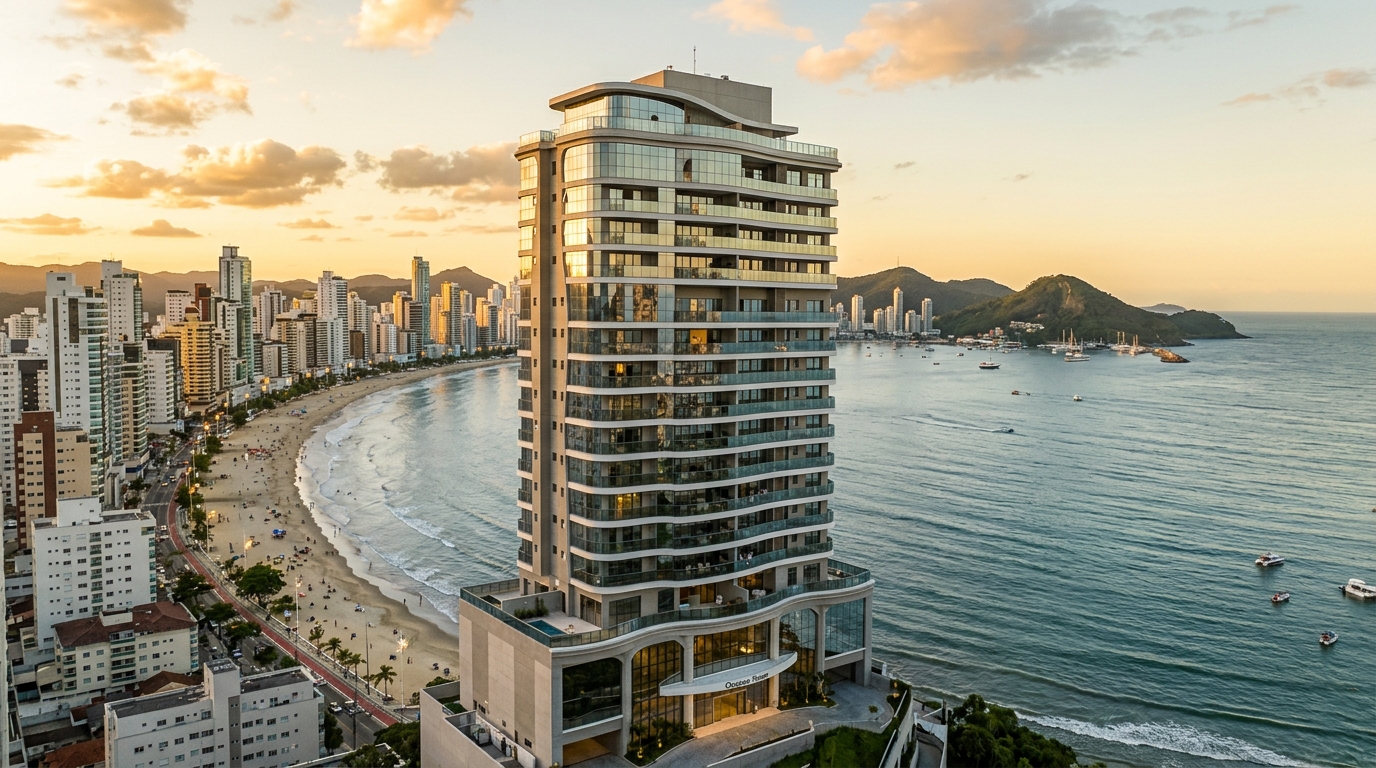
Một nhà đầu tư Bồ Đào Nha mua căn hộ trên giấy tại Balneário Camboriú năm 2021 với giá 2,8 triệu reais và bán lại vào tháng 5 năm 2026 với giá 4,1 triệu reais đã phát hiện, vào thời điểm hoàn tất chuyển tiền sang euro, rằng lợi nhuận chịu thuế tại Brazil không phải là 1,3 triệu reais — mà là 1,9 triệu reais. Khoản chênh lệch không đến từ việc Cục Thuế Liên bang (Receita Federal) siết quy định, mà từ cách Thông tư RFB 208/2002 buộc phải tính toán bằng đồng real, bỏ qua mức trượt giá tỷ giá tích lũy giữa thời điểm mua và bán. Trên cơ sở đó, thuế suất lũy tiến theo Luật 13.259/2016, do bên mua người Brazil chịu trách nhiệm khấu trừ, đã ngốn khoảng 295 nghìn reais trước khi dòng tiền rời khỏi hệ thống Sisbacen của Ngân hàng Trung ương.
Tình huống này điển hình cho phân khúc cao cấp tại Itajaí, Praia Brava và Itapema kể từ khi trục AMFRI trở thành điểm đến ưa thích của các văn phòng quản lý tài sản gia đình (family office) Iberia và Argentina. Ai bước vào Brazil mà bỏ qua thiết kế thuế sẽ trao đi lợi nhuận. Ai bước vào với cấu trúc đúng — CPF (mã số thuế cá nhân Brazil) được cấp kịp thời, RDE-IED (đăng ký vốn đầu tư nước ngoài trực tiếp) được khai báo tại Sisbacen, tài khoản phi cư trú vận hành thông suốt và lựa chọn có ý thức giữa cá nhân hay công ty holding bất động sản — sẽ bảo toàn được chênh lệch tỷ giá và bảo vệ kế hoạch kế thừa. Bài hướng dẫn này tổng hợp khung pháp lý thuế năm 2026 cho người không cư trú đang cân nhắc mua, cho thuê hay bán bất động sản nhà ở cao cấp tại bờ biển bang Santa Catarina.
Bối cảnh 2026: ai là "người không cư trú thuế" và vì sao bờ biển Santa Catarina lọt vào tầm ngắm
Selic — lãi suất điều hành cơ bản của Brazil — bước vào năm 2026 theo lộ trình nới lỏng dần sau đỉnh giai đoạn 2024-2025, và đồng real giao dịch trong vùng vẫn có lợi cho vốn nước ngoài so với euro và đô la Mỹ. Yếu tố tỷ giá này, kết hợp với một trong những mật độ VGV (tổng giá trị doanh số dự kiến) nhà ở cao cấp lớn nhất cả nước trên mỗi cây số vuông — theo khảo sát của ABRAINC và CBIC, hai hiệp hội ngành xây dựng và bất động sản, bờ biển bắc Santa Catarina chiếm tỷ lệ vượt trội trong tổng lượng dự án cao cấp ra mắt toàn quốc giai đoạn 2024-2025 —, đã biến Balneário Camboriú, Itajaí và Itapema thành thị trường mỏ neo cho nhà đầu tư nước ngoài đủ năng lực.
Tuy vậy, trước bất kỳ giao dịch nào, cần xác lập định nghĩa định hướng toàn bộ cách xử lý thuế: theo Cục Thuế Liên bang Brazil, người không cư trú thuế là cá nhân đã rời Brazil dứt khoát, đã ở ngoài lãnh thổ Brazil quá mười hai tháng theo diện tạm thời mà không nộp Thông báo Rời đi Dứt khoát, hoặc chưa từng là cư dân. Người nước ngoài có visa định cư đang sinh sống tại Brazil thì là cư dân thuế và bị đánh thuế như bất kỳ công dân nào. Tư cách không cư trú đòi hỏi một chủ thể cá nhân ở nước ngoài, được xác định chính thức qua CPF và quốc gia cư trú thuế — và chính tư cách này kích hoạt các quy tắc đặc thù về khấu trừ tại nguồn, chuyển tiền và thuế lợi nhuận từ chuyển nhượng sẽ trình bày ở các phần sau.
Tư cách quốc gia gốc cũng quan trọng. Thông tư RFB 1.037, được cập nhật định kỳ, liệt kê các quốc gia bị coi là thiên đường thuế hoặc chế độ thuế ưu đãi đặc biệt. Nhà đầu tư đặt trụ sở tại các điểm này phải chịu thuế suất phạt — chẳng hạn 25% trên thu nhập cho thuê, thay vì mức chuẩn 15% — và mất quyền tiếp cận các khoản khấu trừ cùng một số bậc lũy tiến của thuế lợi nhuận chuyển nhượng. Đối chiếu danh sách hiện hành trước khi quyết định phương tiện mua là một trong những bước thẩm định đầu tiên.
Trước khi mua: CPF, RDE-IED trên Sisbacen và tài khoản phi cư trú
Không có công chứng chuyển nhượng nào được lập tại phòng công chứng Brazil nếu người mua không có CPF. Với người không cư trú, việc xin cấp được thực hiện qua Banco do Brasil, Itaú, lãnh sự quán Brazil ở nước ngoài, hoặc trực tiếp tại đại diện thuế tại Brazil thông qua ủy quyền; giấy tờ xác nhận quốc gia cư trú thuế phải thống nhất với những gì sẽ khai báo trong hệ thống của Cục Thuế và Ngân hàng Trung ương. Sai lệch giữa hồ sơ CPF và đăng ký đầu tư là một trong những nguyên nhân lớn nhất gây phong tỏa chuyển tiền tại thời điểm bán.
Bước thứ hai, thường bị bỏ qua trong các giao dịch dưới 5 triệu reais, là RDE-IED — Đăng ký Điện tử Khai báo Đầu tư Trực tiếp Nước ngoài, hiện được điều chỉnh bởi Nghị quyết BCB 277/2022 và vận hành trong khuôn khổ Sisbacen. Mọi dòng vốn nước ngoài đưa vào để mua bất động sản qua cá nhân không cư trú, hoặc để góp vốn vào công ty Brazil sẽ nắm giữ bất động sản, đều phải được đăng ký. Chính RDE-IED hợp thức hóa việc chuyển tiền gốc và lợi nhuận về sau. Không có chuyển tiền ra nếu nguồn gốc không được đăng ký từ đầu — và những nỗ lực hợp thức hóa đăng ký hồi tố, khi giao dịch bán đã được ký kết, thường khiến quy trình bị đóng băng nhiều tháng cùng chi phí tư vấn ngoại hối đáng kể.
Tài khoản phi cư trú, được gọi là CNR và hiện chịu sự điều chỉnh của quy định hợp nhất từ Ngân hàng Trung ương kế thừa Nghị quyết 4.373 cũ, là trụ cột thứ ba. Tài khoản này cho phép người nước ngoài nhận tiền cho thuê bằng real, đóng các khoản thuế địa phương, thanh toán chi phí xây dựng và phí chung cư, đồng thời, vào đúng thời điểm, chuyển đổi sang ngoại tệ mà không phải xếp hàng cùng các giao dịch chuyển tiền cá nhân khác. Một văn bản ủy quyền được công chứng tại lãnh sự quán Brazil ở nước ngoài, hoặc tại Brazil với chứng thực hợp lệ, khép lại bộ khung vận hành: người đại diện tại Brazil — thường là một luật sư thuế hoặc một family office có nhánh tư vấn thuế — đảm nhận trách nhiệm về nghĩa vụ kê khai phụ trợ và khấu trừ thuế trên tiền thuê, như sẽ trình bày dưới đây.
Giao dịch mua: ITBI, công chứng, laudêmio tại đất ven biển thuộc liên bang và việc dùng công ty holding
Thuế Chuyển nhượng Bất động sản (ITBI) là thuế cấp đô thị, phát sinh khi lập chứng thư công chứng, và thuế suất dao động từ 2% đến 3% tại các đô thị Santa Catarina nơi tập trung nhiều dự án cao cấp. Điểm kỹ thuật mang tính quyết định cho nhà đầu tư phân khúc lớn là Đề tài 1.113 của Tòa án Tối cao Tư pháp Brazil (STJ), được xét xử năm 2022 dưới hình thức án lệ mẫu: cơ sở tính ITBI là giá trị thực của giao dịch do các bên kê khai, với suy đoán tính trung thực chỉ có thể bị bác bỏ qua thủ tục hành chính chính quy của đô thị. Thực tiễn trước đây, khi chính quyền địa phương áp giá trị tham chiếu cao hơn giá kê khai trong công chứng, đã mất chỗ đứng pháp lý. Các giao dịch từ 4 triệu reais trở lên trên trục Itajaí-Itapema hiện thường được bảo vệ bằng báo cáo định giá kỹ thuật chính là để bảo vệ giá trị kê khai và tránh bị truy thu sau này.
| Đô thị | ITBI hiệu lực 2026 | Cơ sở tính thuế | Ghi chú |
|---|---|---|---|
| Itajaí | 2% | Giá trị giao dịch (STJ Đề tài 1.113) | Khu vực cảng và Praia Brava bị giám sát hồ sơ chặt chẽ |
| Balneário Camboriú | 2% | Giá trị giao dịch | Tập trung căn hộ trên 5 triệu reais; thẩm định công chứng kỹ lưỡng |
| Itapema | 2% | Giá trị giao dịch | Khu Meia Praia đang mở rộng VGV |
| Camboriú (nội địa) | 2% | Giá trị giao dịch | Mức giá thấp hơn; kiểm tra quy hoạch |
Bất động sản nằm trên đất ven biển thuộc liên bang (terreno de marinha) — tình huống phổ biến tại các đoạn bờ Santa Catarina, đặc biệt là các lô đất lịch sử — bổ sung vào phương trình khoản laudêmio phải nộp cho Cục Tài sản Liên bang (SPU), cố định ở mức 5% trên giá trị chuyển nhượng có thu, cùng phí chiếm dụng hàng năm hoặc địa tô. Nhà đầu tư nước ngoài cần xác định bản chất sở hữu của thửa đất trong giấy đăng ký bất động sản trước khi chốt giá, kẻo định giá thấp tổng chi phí mua đến năm điểm phần trăm trên giá trị đầy đủ.
Khi mua qua công ty holding bất động sản Brazil — một công ty TNHH được thành lập để nhận bất động sản thông qua việc cổ đông nước ngoài góp vốn — Đề tài 796 của Tòa án Tối cao Liên bang Brazil (STF) sẽ vào cuộc. Tòa Tối cao, khi xét xử RE 796.376, đã giới hạn quyền miễn trừ tại Điều 156, đoạn 2, mục I, Hiến pháp: việc góp vốn bằng bất động sản được miễn ITBI, nhưng chỉ trong giới hạn vốn điều lệ đã đăng ký; phần chênh lệch giữa giá trị thị trường của bất động sản và vốn đã góp sẽ bị đánh thuế bình thường. Để cấu trúc hiệu quả, vốn điều lệ phải phản ánh giá trị kinh tế của tài sản đóng góp, và hồ sơ doanh nghiệp phải đủ vững để bảo vệ sự tương xứng đó trước thanh tra cấp đô thị.
Khai thác bất động sản: thuế thu nhập từ cho thuê, IPTU và so sánh cá nhân với holding
Sau khi quyết định mua, giai đoạn khai thác — cho thuê theo mùa, theo năm hoặc kết hợp — quyết định mức "chảy máu thuế" định kỳ. Đối với cá nhân không cư trú, tiền thuê do người thuê tại Brazil chi trả bị khấu trừ tại nguồn 15% trên giá trị gộp, do người đại diện địa phương nộp qua DARF (giấy nộp thuế liên bang) với mã riêng và báo cáo hàng năm qua DIRF. Với chủ sở hữu đặt trụ sở tại các quốc gia có trong danh sách IN RFB 1.037, thuế suất tăng lên 25% và không thể bù trừ vào thuế đã nộp tại nước gốc trừ khi có hiệp định tránh đánh thuế hai lần.
IPTU (thuế tài sản đô thị) là thuế cấp đô thị, đóng hàng năm, và được khấu trừ khi xác định lợi nhuận chịu thuế trong cấu trúc holding, nhưng không được khấu trừ trong cơ chế khấu trừ tại nguồn của cá nhân không cư trú. Tại Balneário Camboriú và Itajaí, thuế suất và giá trị tham chiếu đã được điều chỉnh trong các chu kỳ gần đây và ảnh hưởng đáng kể đến tỷ suất sinh lời thực tế của các căn hộ trên 6 triệu reais. Cấu trúc này thường khiến các danh mục bốn căn trở lên chuyển sang mô hình holding.
Công ty holding bất động sản theo chế độ lợi nhuận khoán định (lucro presumido) áp dụng tỷ lệ ấn định 32% trên doanh thu gộp từ cho thuê để tính thuế thu nhập doanh nghiệp (IRPJ) và đóng góp xã hội trên lợi nhuận ròng (CSLL), cộng thêm PIS và Cofins cộng dồn. Gánh nặng thuế hợp nhất hiệu dụng trên doanh thu gộp cho thuê thường rơi vào quanh mức 14,53%, so với 15% khấu trừ tại nguồn của cá nhân không cư trú — và so với 25% nếu chủ sở hữu đặt trụ sở tại thiên đường thuế. Lợi ích biểu kiến của holding tuy vậy phải hấp thụ chi phí duy trì pháp lý doanh nghiệp, kế toán, ITCMD (thuế chuyển nhượng nhân quả tử và tặng cho cấp bang) đối với phần vốn góp khi kế thừa và độ phức tạp khi chuyển cổ tức ra nước ngoài. Quy tắc nhẩm của nhà đầu tư giàu kinh nghiệm khá thẳng thắn: tới hai căn, cá nhân thường thắng; từ ba bốn căn cao cấp trở lên, hoặc bất kỳ kịch bản nào có hoạch định kế thừa, holding thống trị.
"Sai lầm tốn kém nhất của nhà đầu tư nước ngoài tại Brazil không phải là thuế suất — mà là cấu trúc. Người vào với tư cách cá nhân nghĩ rằng tiết kiệm được phí tư vấn rồi nhận ra, khi bán hoặc khi mở thừa kế, mình đã trả gấp đôi so với một holding được thiết kế kỹ ngay từ ngày đầu." — quan sát thường xuyên trong các bàn thảo luận thuế bất động sản trục Itajaí-Florianópolis.
Khi bán ra: thuế lợi nhuận lũy tiến, khấu trừ bởi bên mua và hiệp định tránh đánh thuế hai lần
Bán là khoảnh khắc của sự thật. Với người không cư trú, lợi nhuận từ chuyển nhượng tuân theo Luật 13.259/2016, vốn đưa ra thuế suất lũy tiến: 15% trên phần lợi nhuận tới 5 triệu reais, 17,5% trên dải từ 5 triệu đến 10 triệu reais, 20% từ 10 triệu đến 30 triệu reais và 22,5% trên phần vượt 30 triệu reais. Khác với cá nhân cư trú, người không cư trú không được hưởng các khoản miễn và hệ số giảm trừ lợi nhuận của Luật 7.713/1988 — không có "hệ số giảm trừ" theo thời gian nắm giữ, cũng không có miễn trừ khi dùng tiền tái đầu tư vào bất động sản nhà ở khác.
Điểm kỹ thuật phá hủy mọi tính toán là việc tính toán bằng đồng real. Thông tư RFB 208/2002 quy định giá vốn mua và giá bán phải được xét theo real danh nghĩa, không điều chỉnh theo biến động tỷ giá. Điều này có nghĩa là trong các giai đoạn đồng real mất giá, lợi nhuận tính bằng ngoại tệ mạnh có thể nhỏ hơn nhiều — hoặc thậm chí âm — so với lợi nhuận chịu thuế tính bằng real. Trường hợp mở đầu bài viết là minh họa chính xác: nhà đầu tư Bồ Đào Nha mua quanh tỷ giá 5,20 real/euro và bán quanh 6,10 real/euro, và Cục Thuế đã bỏ qua khoảng chênh tỷ giá khi tính lợi nhuận chịu thuế.
Trách nhiệm nộp thuế, trong giao dịch người bán là người không cư trú, đặt lên vai bên mua người Brazil hoặc người đại diện của họ tại Brazil, theo Thông tư RFB 208/2002. Trên thực tế, phòng công chứng chỉ lập chứng thư khi có bằng chứng đã nộp DARF, khiến việc thương lượng trở nên nhạy cảm khi bên mua và bên bán chưa thống nhất từ trước ai sẽ gánh khoản thuế tại thời điểm chốt. Điều khoản hợp đồng kiểu "giá ròng cho bên bán" đã trở thành điều khoản chuẩn trong giao dịch với người nước ngoài trên trục AMFRI.
Các hiệp định tránh đánh thuế hai lần làm giảm chi phí cuối cùng của nhà đầu tư châu Âu. Brazil và Bồ Đào Nha duy trì Công ước Tránh Đánh thuế Hai lần có hiệu lực từ những năm 2000, và điều tương tự áp dụng cho Tây Ban Nha. Trong khi đó, với Hoa Kỳ chưa có hiệp định nào có hiệu lực, và nhà đầu tư Mỹ chịu thuế lợi nhuận tại Brazil sẽ phải dựa vào tín dụng thuế nước ngoài (Foreign Tax Credit) trong tờ khai IRS, với các giới hạn được quy định. Người Argentina, quốc tịch lớn thứ hai sau người châu Âu trong phân khúc cao cấp Balneário Camboriú, vận hành theo hiệp định song phương ký kết nhiều thập niên trước, với nhiều chi tiết riêng về bất động sản cần được tư vấn cá nhân hóa.
Chuyển tiền, cấu trúc doanh nghiệp, kế thừa và những sai lầm phá hủy bài toán
Sau khi xác định và nộp thuế, việc chuyển khoản tiền bán về nước thông qua ngân hàng được phép giao dịch ngoại hối, dựa trên RDE-IED đã đăng ký lúc đưa vốn vào. IOF-Câmbio (thuế giao dịch ngoại hối) trên thao tác hoàn vốn nước ngoài đang theo lộ trình giảm dần theo lịch trình chính thức dự kiến về 0 vào năm 2028, nhưng thuế suất tại ngày giao dịch cần được kiểm tra theo từng trường hợp. Hồ sơ bắt buộc bao gồm giấy nộp thuế lợi nhuận từ chuyển nhượng, hợp đồng ngoại hối, chứng thư đã đăng ký và chính RDE-IED đã ghi nhận khoản thoái vốn.
Nhà đầu tư nước ngoài có tài sản tại Brazil vượt ngưỡng do Ngân hàng Trung ương quy định cũng phải tuân thủ DCBE — Tờ khai Vốn Brazil ở Nước ngoài, theo chiều ngược lại: Brazil yêu cầu cư dân khai báo tài sản ở nước ngoài; với người không cư trú, nghĩa vụ trung tâm là nộp tờ khai cho cơ quan thuế nước họ và duy trì các đăng ký trong Sisbacen. Luật 14.754/2023, khi thay đổi cách tính thuế đối với công ty offshore do cư dân Brazil kiểm soát, không trực tiếp tác động đến người không cư trú, nhưng đã tái tổ chức thị trường hoạch định và thu hẹp việc sử dụng các cấu trúc lai — các nhà đầu tư cư trú tại Brazil từng dùng các pháp nhân offshore để mua bất động sản trong chính Brazil đã phải tính toán lại phương trình.
Về kế thừa, bang Santa Catarina thu ITCMD với thuế suất lũy tiến lên tới 8% trên các chuyển giao nhân quả tử và tặng cho, theo luật bang hiện hành. Một bất động sản 8 triệu reais ở Praia Brava được nhận thừa kế trực tiếp dưới tư cách cá nhân có thể tạo ra khoản nợ thuế nửa triệu reais trong thủ tục mở thừa kế, bằng đồng tiền và thời hạn địa phương, hầu như không thể chuyển nhanh ra nước ngoài bởi những người thừa kế. Việc đưa vào công ty holding Brazil, hoặc cấu trúc kết hợp holding nội địa với pháp nhân gia đình ở nước ngoài — khi được thiết kế tốt và đủ "tuổi" để chịu được phản biện — thường giảm chi phí kế thừa một cách đáng kể và, quan trọng hơn, bảo đảm thanh khoản cho khối di sản mà không phải bán tháo.
Năm sai lầm tốn kém nhất ghi nhận khi tư vấn cho các gia đình nước ngoài có danh mục tại Itajaí, Balneário Camboriú và Itapema lặp đi lặp lại: bỏ qua việc đăng ký vốn vào trong RDE-IED vì "chỉ là một căn nhà"; phớt lờ danh sách thiên đường thuế của IN RFB 1.037 khi định cư trú của chủ sở hữu; ký hợp đồng tay (contrato de gaveta) tin rằng tiết kiệm thời gian công chứng, tạo ra khiếm khuyết nguồn gốc trồi lên khi bán; định giá thấp laudêmio tại đất ven biển khi tính giá chốt; và bỏ qua các nghĩa vụ kê khai phụ với Cục Thuế và Ngân hàng Trung ương, tạo nợ ngầm chỉ lộ diện khi chuyển tiền. Mỗi sai lầm này gặm mất tỷ suất sinh lời tương đương một hoặc hai điểm phần trăm mỗi năm trên danh mục. Các dự án ở phân khúc tháp nhà ở cao cấp trên trục AMFRI — chẳng hạn các tòa do các chủ đầu tư địa phương vững vàng bàn giao, như SIDE Empreendimentos tại Itajaí và vùng lân cận — thường cung cấp hỗ trợ hồ sơ giúp giảm rủi ro sai sót ở khâu công chứng, nhưng cấu trúc thuế của người mua vẫn là trách nhiệm của người mua.
Kết luận
Brazil năm 2026 mang đến cho nhà đầu tư nước ngoài một phương trình thuế phức tạp nhưng đã được vẽ rõ hoàn toàn: kết hợp đúng giữa CPF, RDE-IED, tài khoản phi cư trú, lựa chọn phương tiện — cá nhân hay holding —, chứng thư được bảo vệ bởi Đề tài 1.113 của STJ và hoạch định kế thừa qua ITCMD-SC có thể bảo toàn phần lớn lợi nhuận tính bằng ngoại tệ mạnh kể cả trong các giai đoạn tỷ giá bất lợi. Phương trình sai, ngược lại, chuyển cho cơ quan thuế và bên mua người Brazil phần lớn của lợi nhuận một cách bất cân xứng. Để theo dõi phân tích hàng tuần về thuế, tỷ giá và thị trường bất động sản bờ biển Santa Catarina, hãy đăng ký bản tin của cổng SIDE và luôn cập nhật khung pháp lý thuế trước mỗi lần chốt giao dịch tiếp theo.