Buwis sa Real Estate ng Dayuhan sa Brazil 2026
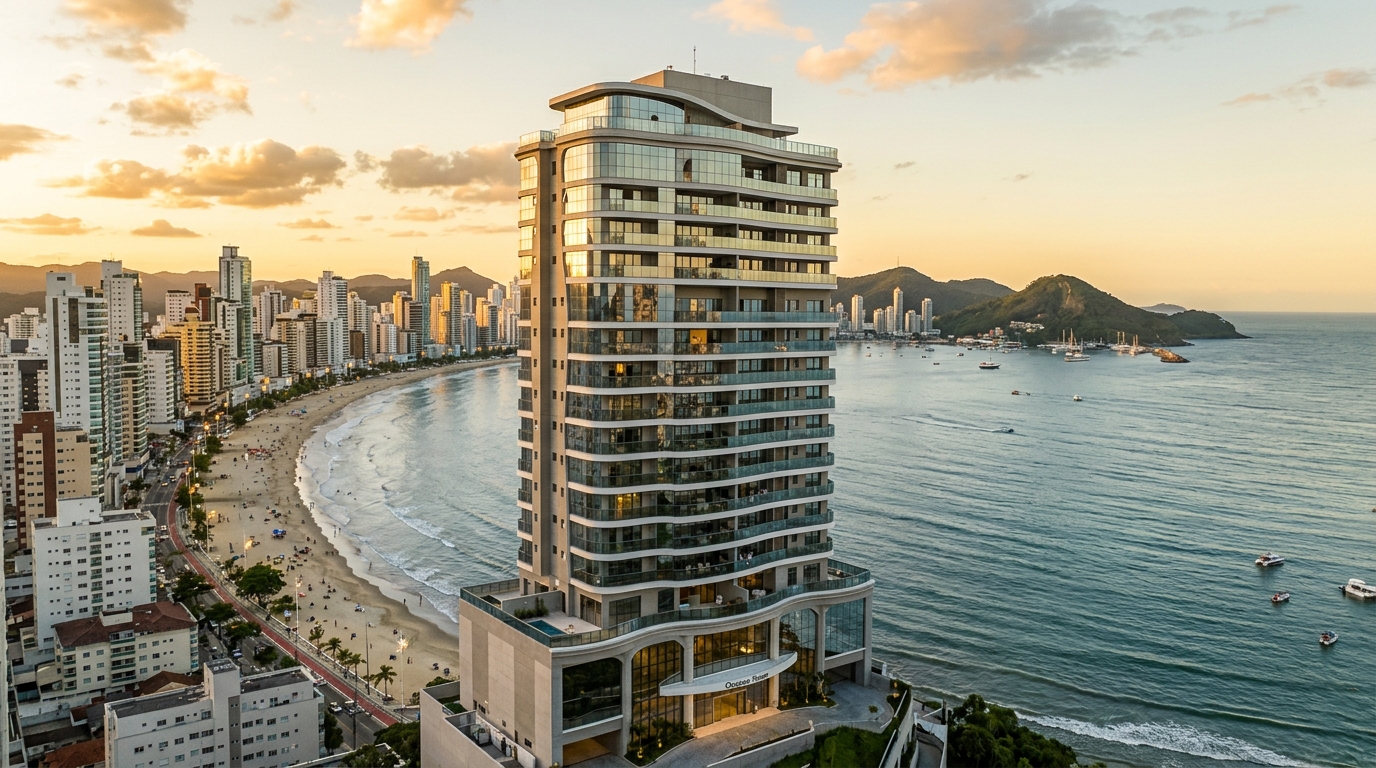
Isang Portuges na mamumuhunan na bumili noong 2021 ng isang apartment sa Balneário Camboriú sa halagang R$ 2.8 milyon at nagbenta noong Mayo 2026 sa R$ 4.1 milyon ay natuklasan, sa sandaling ipinadala niya pabalik sa Europa ang halaga sa euro, na ang ganansyang itinuturing na nabubuwisan sa Brazil ay hindi R$ 1.3 milyon — kundi R$ 1.9 milyon. Ang puwang na iyon ay hindi galing sa biglang paghihigpit ng Receita Federal — ang ahensiya ng buwis ng Brazil — kundi sa paraang itinakda ng Instrução Normativa RFB 208/2002, kung saan ang pagkalkula ay ginagawa lamang sa reais, na hindi isinasaalang-alang ang pagbaba ng halaga ng pera sa pagitan ng pagbili at pagbebenta. Sa ibabaw ng base na iyon, ang progresibong taripa na itinatag ng Lei 13.259/2016 — na sinisingil sa pamamagitan ng responsibilidad ng Brazilian na bibili — ay kumain ng halos R$ 295 libo bago pa man umalis ng Sisbacen, ang sentral na sistema ng kontrol sa palitang banyaga, ang pondo.
Tipikal ang halimbawang ito ng nangyayari sa high-end ng Itajaí, Praia Brava at Itapema simula nang maging paboritong destinasyon ng mga family office na taga-Espanya, Portugal at Argentina ang AMFRI — ang konsorsyo ng mga munisipalidad sa hilagang baybayin ng Santa Catarina. Ang pumapasok sa Brazil nang hindi naiintindihan ang disenyong pang-buwis ay nag-aabuloy ng yield. Ang pumapasok sa tamang istruktura — CPF (Brazilian taxpayer ID) na nakuha sa tamang oras, RDE-IED (rehistro ng direktang banyagang pamumuhunan) na nakatala sa Sisbacen, gumaganang non-resident account at maingat na pagpili sa pagitan ng pagiging indibidwal o paggamit ng real-estate holding company — ay napapanatili ang spread sa palitan ng pera at naiingatan ang plano sa pamana. Ang gabay na ito ay nagbubuod ng quadro pang-buwis ng 2026 para sa hindi residenteng banyaga na sinusuri ang pagbili, pag-arkila o pagbebenta ng premium residential real estate sa baybayin ng Santa Catarina.
Ang panahon ng 2026: sino ang "non-resident fiscal" at bakit pumasok sa radar ang baybayin ng Santa Catarina
Pumasok ang 2026 sa Brazil na ang Selic — ang base interest rate na itinatakda ng Banco Central — ay nasa trajectory ng mabagal na pagbaba pagkatapos ng tugatog noong 2024-2025, at ang real ay nakikipagpalitan sa antas na pabor pa rin sa banyagang kapital kontra euro at dolyar. Ang puwersang ito sa palitan, kasama ng isa sa pinakamatinding konsentrasyon ng VGV — ang Valor Geral de Vendas o kabuuang halaga ng inilunsad na proyekto — sa high-end na residensiyal kada kilometro kuwadrado sa buong bansa, ay naging dahilan kaya ang Balneário Camboriú, Itajaí at Itapema ang naging anchor market para sa kuwalipikadong banyagang mamumuhunan. Ayon sa mga pag-aaral ng ABRAINC at CBIC, ang mga asosasyon ng mga developer at konstraksyon sa Brazil, ang hilagang baybayin ng Santa Catarina ay nakakuha ng walang kapantay na bahagi ng pambansang premium launches noong 2024-2025.
Bago anumang transaksyon, gayunpaman, kinakailangang itakda ang depinisyon na gumagabay sa buong pagtrato pang-buwis: para sa Receita Federal, non-resident fiscal ang isang indibidwal na permanenteng umalis ng Brazil, na higit sa labindalawang buwan na nasa labas ng teritoryo nang pansamantala nang hindi nag-file ng Comunicação de Saída Definitiva — ang anunsyo ng tuluyang paglisan — o na hindi kailanman naging residente. Ang isang banyaga na may permanenteng visa at nakatira sa Brazil ay residenteng fiscal at binubuwisan tulad ng kahit sinong lokal na mamamayan. Hinihingi ng kalagayan ng pagiging non-resident ang isang indibidwal na may-ari sa labas ng bansa, na pormal na kinikilala sa pamamagitan ng CPF at ng kanyang bansa ng residensiyang fiscal — at ito ang humihimok sa partikular na mga panuntunan sa retensyon, padala at ganansya na inilalarawan sa mga susunod na seksiyon.
Mahalaga rin ang status ng bansang pinagmulan. Ang Instrução Normativa RFB 1.037, na regular na binabago, ay naglalaman ng listahan ng mga hurisdiksiyong itinuturing na tax haven o may pribilehiyadong sistema ng buwis. Ang mga mamumuhunan na nakatira sa mga lugar na ito ay nagbabayad ng pinarurusahang taripa — halimbawa, 25% sa kita mula sa arkila, kontra sa pamantayang 15% — at nawawalan ng access sa ilang bawas at sa ilang antas ng progresibong taripa sa ganansya. Ang pagsangguni sa kasalukuyang listahan bago piliin ang sasakyan ng pagbili ay isa sa mga unang hakbang ng due diligence.
Bago ang pagbili: CPF, RDE-IED sa Sisbacen at non-resident account
Walang escritura — ang opisyal na dokumento ng pagbili sa Brazil — na pwedeng pirmahan sa isang Brazilian notary nang walang CPF ng bibili. Para sa non-resident, ang pagkuha ay maaaring gawin sa pamamagitan ng Banco do Brasil, Itaú, ng konsulado ng Brazil sa labas ng bansa o direkta sa fiscal representation sa Brazil sa pamamagitan ng power of attorney, at ang dokumento ng bansa ng residensiyang fiscal ay kinakailangang tugma sa idedeklara sa mga sistema ng Receita at ng Banco Central. Ang mga hindi pagkatugma sa pagitan ng CPF registration at investment record ay isa sa mga pangunahing sanhi ng pagkahinto ng remittance sa panahon ng pagbebenta.
Ang ikalawang hakbang, madalas hindi pinapansin sa mga transaksyon sa ibaba ng R$ 5 milyon, ay ang RDE-IED — Registro Declaratório Eletrônico de Investimento Estrangeiro Direto, na ngayon ay pinamamahalaan ng Resolução BCB 277/2022 at pinapatakbo sa loob ng Sisbacen. Ang lahat ng papasok na banyagang kapital na nakalaan para sa pagbili ng real estate ng isang non-resident, o para sa pagpapadagdag sa kapital ng isang Brazilian company na magmamay-ari ng ari-arian, ay kinakailangang irehistro. Ang RDE-IED ang nagbibigay ng legitimidad sa hinaharap na padala pabalik ng principal at ng kita. Walang lumalabas na pera kung walang nakatalang pumasok — at ang mga pagtatangka na ayusin ang rehistro pagkatapos ng katotohanan, sa sandaling nakontrata na ang pagbebenta, ay madalas na nagdudulot ng buwan-buwan na pagkaparalisa at mahal na gastos sa konsultasyong pang-foreign exchange.
Ang non-resident account, na kilala bilang CNR at pinamamahalaan ngayon ng consolidated regulation ng Banco Central na pumalit sa dating Resolução 4.373, ang ikatlong haligi. Pinapahintulutan nito ang banyaga na tumanggap ng arkila sa reais, magbayad ng mga lokal na buwis, pondohan ang mga renovation at kondominyong gastos, at sa tamang sandali, baguhin ang halaga sa banyagang pera nang hindi nakikipag-agawan sa personal na padala. Ang power of attorney na pinirmahan sa konsulado ng Brazil sa ibang bansa, o sa Brazil na may tamang pagkilala, ang nagbubuod ng operational frame: ang lokal na abogado — kadalasan, isang tax lawyer o family office na may fiscal arm — ang umaako ng pananagutan sa mga karagdagang obligasyon at sa retention ng buwis sa arkila, gaya ng makikita sa ibaba.
Ang pagbili: ITBI, escritura, laudêmio sa marine lands at ang paggamit ng holding
Ang Imposto sobre Transmissão de Bens Imóveis — ang buwis sa paglipat ng ari-arian, kilala bilang ITBI — ay munisipal, dapat bayaran sa sandali ng paggawa ng escritura, at ang taripa ay naglalaro sa pagitan ng 2% at 3% sa mga munisipalidad ng Santa Catarina na kumukonsentra ng premium stock. Ang desisibong teknikal na punto para sa high-ticket investor ay ang Tema 1.113 ng STJ — ang Superior Tribunal de Justiça, ang itaas na korte ng Brazil para sa non-constitutional matters — na hinatulan noong 2022 sa sistemang repetitivo: ang base ng pagkalkula ng ITBI ay ang aktwal na halaga ng transaksyon na idineklara ng mga partido, na may presumption of truth na maaari lamang itanggi sa pamamagitan ng regular na administratibong proseso ng munisipalidad. Nawalan ng saligan ang dating praktika kung saan ang mga prefeitura — ang lokal na pamahalaan — ay nag-aatasan ng reference market value na mas mataas kaysa sa nasa escritura. Ang mga operasyong R$ 4 milyon o higit pa sa axis na Itajaí-Itapema ay ngayon ay tinatakot na may technical valuation report nang sa gayon, mapanindigan ang idineklarang base at maiwasan ang post-fact assessment.
| Munisipalidad | ITBI 2026 | Base ng pagkalkula | Pangungusap |
|---|---|---|---|
| Itajaí | 2% | Halaga ng transaksyon (STJ Tema 1.113) | Mahigpit ang inspeksyon ng dokumentasyon sa port areas at Praia Brava |
| Balneário Camboriú | 2% | Halaga ng transaksyon | Konsentrasyon ng mga unit na lampas R$ 5 mi; pinalakas ang notarial due diligence |
| Itapema | 2% | Halaga ng transaksyon | Lumalago ang VGV sa strip ng Meia Praia |
| Camboriú (continental) | 2% | Halaga ng transaksyon | Mas mababang ticket; tiyakin ang zoning |
Ang mga ari-ariang nasa terrenos de marinha — marine lands ng Federal Union, isang sitwasyong karaniwan sa ilang bahagi ng baybayin ng Santa Catarina, lalo na sa mga historical na lote — ay nagdadagdag sa equation ng laudêmio na ibinabayad sa Secretaria do Patrimônio da União — ang ahensiya na namamahala sa pederal na ari-arian — na nakatakda sa 5% ng halaga ng paglipat, kasama ang annual occupancy fee o foro. Kinakailangang kilalanin ng banyagang mamumuhunan ang dominial nature ng lote sa property registry bago itakda ang presyo, dahil maaaring kulangin ng hanggang limang porsyentong puntos ang kabuuang halaga ng acquisition kontra sa nominal value.
Kapag ang pagbili ay ginagawa sa pamamagitan ng isang Brazilian real-estate holding — isang limited liability company na binuo para tanggapin ang ari-arian sa pamamagitan ng pagpapakapital ng banyagang shareholder — pumapasok ang Tema 796 ng STF, ang Supremo Tribunal Federal o sentral na konstitusyonal na korte ng Brazil. Hinaplos ng STF, sa paghatol sa kaso RE 796.376, ang immunity na nakasaad sa article 156 §2 I ng Saligang-Batas: ang pagpapakapital ay exempt sa ITBI, ngunit hanggang lamang sa limitasyon ng subscribed share capital; ang sobra ng market value ng ari-arian sa ibabaw ng integrated capital ay binubuwisan nang normal. Para maging efficient ang isang estruktura, kinakailangang sumalamin ang share capital sa economic value ng inaambag na asset, at ang corporate documentation ay dapat magpatibay sa equivalency na iyon sa harap ng municipal audit.
Pagsasamantala sa ari-arian: buwis sa arkila, IPTU at ang paghahambing ng PF kontra holding
Sa sandaling napagpasyahan ang pagbili, ang yugto ng pagsasamantala — short-term na arkila, taunan o pinaghalong — ay nagtatakda ng paulit-ulit na pagdaloy ng buwis. Para sa non-resident na indibidwal, ang upa na binabayaran ng tenant sa Brazil ay nakukunan ng retention sa source na 15% sa gross value, sinisingil ng lokal na proxy sa pamamagitan ng DARF — ang opisyal na payment slip ng pederal na buwis — na may sariling code at iniuulat taun-taon sa DIRF, ang annual withholding return. Para sa mga may-ari na nakatira sa mga lugar na nasa IN RFB 1.037 list, ang taripa ay tumataas sa 25% at walang posibilidad ng counter-credit laban sa anumang buwis na binayaran sa bansa ng pinagmulan maliban kung sa pamamagitan ng tax treaty.
Ang IPTU — ang Imposto Predial e Territorial Urbano, taunang property tax — ay munisipal, taunang, at deductible expense sa apuração kapag ang istruktura ay sa pamamagitan ng holding, ngunit hindi deductible sa retention scheme ng non-resident individual. Sa Balneário Camboriú at Itajaí, ang taripa at mga assessed value ay nirebisa sa mga nakaraang siklo at materyal na umaapekto sa effective cap rate ng mga unit na lampas R$ 6 milyon. Ang ganitong disenyo ang madalas na nagpapakilos ng paglipat sa holding sa mga portfolio na may apat na unit o higit pa.
Ang real-estate holding sa lucro presumido — ang presumed profit tax regime ng Brazil — ay nag-aaplay ng 32% presunción sa gross rental revenue para sa IRPJ at CSLL, ang dalawang antas ng corporate income tax, idinagdag ang cumulative PIS at Cofins. Ang combined effective load sa gross rental revenue ay madalas na nasa paligid ng 14.53%, kontra sa 15% retention ng non-resident individual — at kontra sa 25% kung ang may-ari ay nasa tax haven. Ang nakikitang ganansya ng holding, gayunpaman, ay kinakailangang sumikop sa gastos ng corporate maintenance, accounting, posibleng ITCMD — ang inheritance and gift tax ng estado — sa mga share sa succession at ang complexity ng pagpapadala ng dividend sa banyagang shareholder. Direkta ang mental table ng nakaranas na mamumuhunan: hanggang dalawang unit, kadalasang panalo ang individual; mula sa tatlo o apat na premium unit pataas, o sa anumang ayos na may sucessional planning, dominante ang holding.
"Ang pinakamamahaling pagkakamali ng banyagang mamumuhunan sa Brazil ay hindi ang taripa — kundi ang istruktura. Ang pumapasok bilang individual sa paniniwalang makakatipid sa abogado ay natutuklasan, sa pagbebenta o sa inventory, na binayaran niya nang dalawang ulit ang sana ay binayaran niya sa isang holding na maayos na dinisenyo mula sa unang araw." — paulit-ulit na obserbasyon sa mesa ng pag-aaral pang-buwis sa real estate sa axis Itajaí-Florianópolis.
Ang paglabas: progressive capital gain, retention ng bibili at tax treaty
Ang pagbebenta ang sandali ng katotohanan. Para sa non-resident, sumusunod ang capital gain sa Lei 13.259/2016, na nagpakilala ng progresibong taripa: 15% sa bahagi ng ganansya hanggang R$ 5 milyon, 17.5% sa hanay sa pagitan ng R$ 5 milyon at R$ 10 milyon, 20% sa pagitan ng R$ 10 milyon at R$ 30 milyon at 22.5% sa lampas R$ 30 milyon. Hindi tulad ng resident individual, ang non-resident ay walang access sa mga exemption at reduction factor ng Lei 7.713/1988 — walang "reduction factor" sa pamamagitan ng holding period at walang exemption sa paggamit ng kita sa ibang residential property.
Ang teknikal na punto na sumisira sa thesis ay ang pagkalkula sa reais. Iniaatas ng IN RFB 208/2002 na ang acquisition cost at sale value ay isinasaalang-alang sa nominal na reais, nang walang adjustment sa exchange rate. Ibig sabihin nito, sa mga panahon ng pagbaba ng halaga ng real, ang ganansyang ipinahahayag sa hard currency ay maaaring napakaliit — o kahit negative — kontra sa ganansyang nabubuwisan sa reais. Ang kaso sa pambungad ng gabay na ito ay eksaktong iyon: bumili ang Portuges sa hanay na R$ 5.20/euro at nagbenta sa hanay na R$ 6.10/euro, at hindi isinaalang-alang ng Receita ang exchange spread sa apuração.
Ang pananagutan sa pagbabayad, sa transaksyon na ginawa sa non-resident vendor, ay nahuhulog sa Brazilian na bibili o sa kanyang proxy sa Brazil, ayon sa IN RFB 208/2002. Sa praktika, hindi nagsasagawa ang notary ng escritura nang walang DARF receipt, na ginagawang delikado ang negosasyon kapag hindi nag-align nang maaga ang bibili at nagbebenta kung sino ang aaako ng financial burden ng buwis sa closing date. Ang negosasyong "net to seller" ay naging standard clause sa mga kontrata sa mga banyaga sa AMFRI axis.
Pinapababa ng tax treaty ang panghuling gastos ng European na mamumuhunan. Pinapanatili ng Brazil at Portugal ang Convention to Avoid Double Taxation simula pa noong unang bahagi ng 2000, at ang ganoon din ang nalalapat sa Espanya. Sa Estados Unidos, walang umiiral na tratado, at ang American investor na binubuwisan ang ganansya sa Brazil ay kakailanganing umasa sa Foreign Tax Credit sa IRS declaration, kasama ang limitasyong nakasaad sa mekanismo nito. Ang mga Argentino, ang ikalawang pinakapangunahing nasyonalidad pagkatapos ng mga Europeo sa high-end ng Balneário Camboriú, ay umaandar sa ilalim ng bilateral treaty na pinirmahan dekadang nakalipas, na may partikular na detalye para sa real estate na nangangailangan ng indibidwal na pagsubaybay.
Padala, corporate structures, succession at ang mga kamalian na sumisira sa thesis
Sa sandaling tinasa at binayaran na ang buwis, ang padala ng kita ng pagbebenta ay dumadaan sa banko na may exchange license, na nakabatay sa RDE-IED na nakatala sa pagpasok. Ang IOF-Câmbio — ang foreign exchange operation tax — sa retorno ng banyagang kapital ay nasa pababang trajectory ayon sa opisyal na kalendaryo na nag-project ng zero hanggang 2028, ngunit ang vigent rate sa petsa ng transaksyon ay dapat i-check kada kaso. Kasama sa kinakailangang dokumentasyon ang receipt ng buwis sa capital gain, ang exchange contract, ang nakarehistrong escritura at ang mismong RDE-IED na may write-off ng investment.
Ang banyagang mamumuhunan na may asset sa Brazil na lampas sa limit na itinakda ng Banco Central ay dapat ding magpasa ng DCBE — Declaração de Capitais Brasileiros no Exterior — sa kabaligtarang ruta: hinihingi ng Brazil sa kanyang residente na ideklara ang asset sa labas; sa non-resident, ang pangunahing obligasyon ay ang pagpasa ng deklarasyon sa kanyang sariling buwis at ang pagpapanatili ng mga record sa Sisbacen. Ang Lei 14.754/2023, sa pagbabago sa pagbubuwis ng offshore na kontrolado ng mga Brazilian na residente, ay hindi direktang umaapekto sa non-resident, ngunit muling inayos ang merkado ng planning at pinaliit ang paggamit ng mga hybrid na istruktura — mga Brazilian na residente na may offshore vehicle upang bumili ng ari-arian sa Brazil mismo ay napilitang muling isipin ang equation.
Sa succession plane, sinisingil ng Santa Catarina ang ITCMD na may progresibong taripa na umaabot sa 8% sa mga inheritance transmission at donasyon, ayon sa kasalukuyang batas ng estado. Isang ari-arian sa Praia Brava na R$ 8 milyon na ibinigay nang direkta sa pagiging individual ay maaaring lumikha ng pasanin ng kalahating milyong reais sa inventory, sa lokal na pera at panahon, nang walang praktikal na posibilidad ng mabilis na padala para sa mga tagapagmana. Ang integrasyon sa Brazilian holding, o sa isang istruktura na nagsasama ng national holding na may family vehicle sa labas — kapag maayos na dinisenyo at sapat na luma upang labanan ang challenge — ay madalas na materyal na nagpapababa sa cost ng succession at, higit sa lahat, nagbibigay ng liquidity sa estate nang hindi nangangailangan ng forced sale.
Ang limang pinakamamahaling pagkakamali na napansin sa pagpapayo sa mga banyagang pamilya na may portfolio sa Itajaí, Balneário Camboriú at Itapema ay paulit-ulit: ang hindi pagrehistro ng capital entry sa RDE-IED dahil "isa lamang itong ari-arian"; ang pagwawalang-bahala sa tax haven list ng IN RFB 1.037 kapag tinutukoy ang domicile ng may-ari; ang pagpirma sa "contrato de gaveta" — unregistered side agreement — sa paniniwalang makakatipid ng oras sa notary, na lumilikha ng origin defect na muling lumilitaw sa pagbebenta; ang underestimasyon ng laudêmio sa marine lands kapag tinutukoy ang full ticket; at ang pag-iwas sa mga supplemental obligation sa Receita at Banco Central, na lumilikha ng silent liability na lumilitaw lamang sa sandali ng padala. Bawat isa sa kanila ay umuubos ng yield na katumbas ng isa o dalawang puntos kada taon sa portfolio. Ang mga premium na high-rise residential development sa AMFRI axis — gaya ng mga inihatid ng mga itinatag na lokal na developer, halimbawa ang SIDE Empreendimentos sa Itajaí at nakapaligid na rehiyon — ay madalas na nag-aalok ng documentary support na nagpapababa sa risk ng pagkakamali sa notarial side, ngunit ang tax structure ng bibili ay nananatiling responsibilidad ng bibili.
Konklusyon
Ang Brazil ng 2026 ay nag-aalok sa banyagang mamumuhunan ng komplikadong fiscal equation, ngunit lubos na mapped: ang tamang kumbinasyon ng CPF, RDE-IED, non-resident account, pagpili ng vehicle — individual o holding —, escritura na pinapatibay ng STJ Theme 1.113 at succession planning sa pamamagitan ng ITCMD-SC ay maaaring panatilihin ang malaking bahagi ng yield sa hard currency kahit sa adverse na window ng exchange rate. Ang maling equation, sa kabilang banda, ay nagbibigay sa fisco at sa Brazilian na bibili ng hindi balanseng bahagi ng ganansya. Para sa lingguhang pagsusuri ng buwis, exchange rate at real-estate market ng baybayin ng Santa Catarina, mag-subscribe sa newsletter ng portal ng SIDE Empreendimentos at panatilihing palaging update ang fiscal frame bago ang susunod na closing.