מיסוי נדל"ן למשקיעים זרים בברזיל 2026
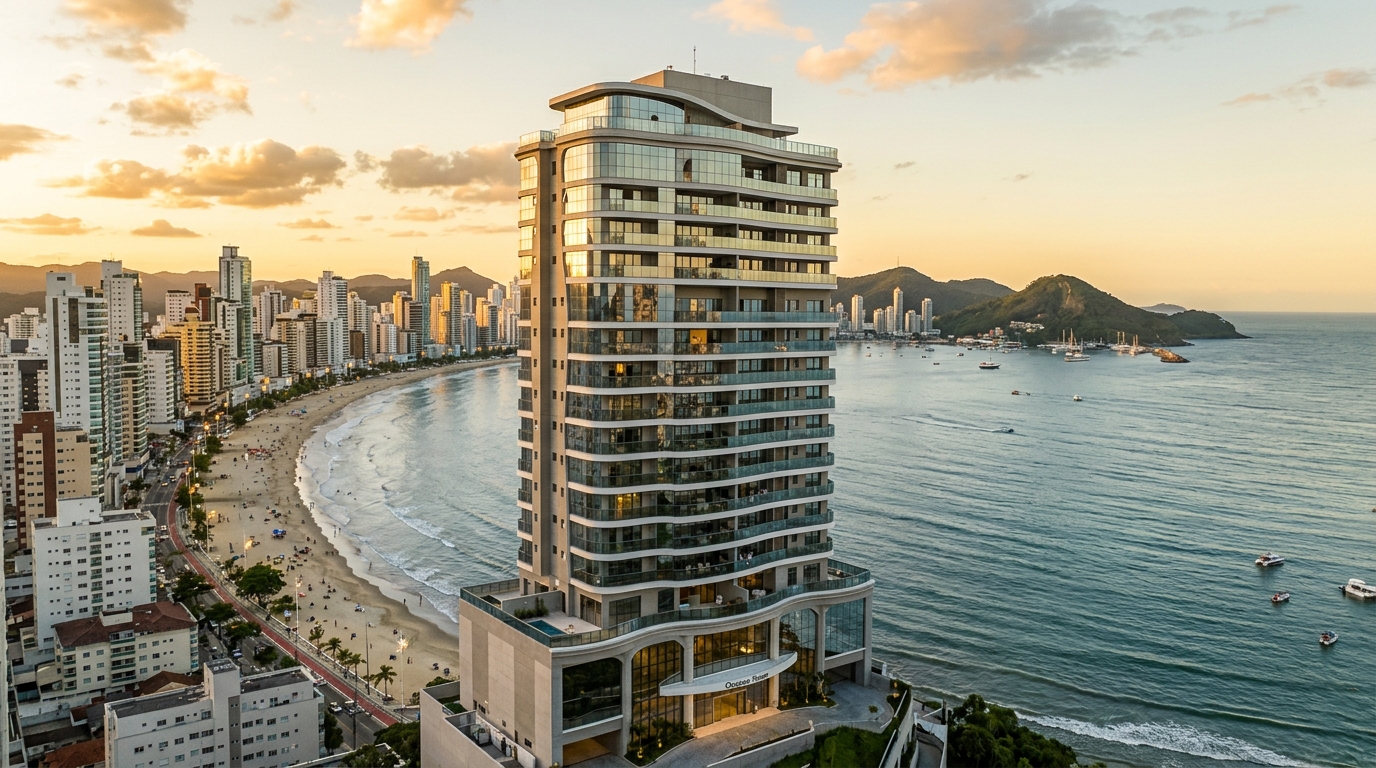
משקיע פורטוגלי שרכש על הנייר דירה בבלנאריו קמבוריו (Balneário Camboriú) ב-2021 תמורת 2.8 מיליון ריאל ברזילאי ומכר אותה במאי 2026 תמורת 4.1 מיליון, גילה בעת סגירת ההמרה לאירו שרווח ההון החייב במס בברזיל לא עמד על 1.3 מיליון ריאל אלא על 1.9 מיליון. הפער לא נבע מהחמרת כללים מצד רשות המס הברזילאית (Receita Federal), אלא מהאופן שבו הוראת ביצוע IN RFB 208/2002 כופה חישוב בריאל נומינלי תוך התעלמות מהפיחות המצטבר בשער החליפין בין הרכישה למכירה. על בסיס שכזה, המדרגות הפרוגרסיביות שנקבעו בחוק 13.259/2016 — הנגבות באמצעות אחריות מס המוטלת על הקונה הברזילאי — בלעו כ-295 אלף ריאל לפני שהכסף עזב את מערכת הבנק המרכזי של ברזיל (Sisbacen).
הדוגמה אופיינית למה שמתרחש בפלח היוקרה של איטאז'אי (Itajaí), פרֵיָה ברווה (Praia Brava) ואיטאפמה (Itapema), מאז שציר AMFRI הפך ליעד מועדף של משרדים משפחתיים איבריים, ארגנטיניים, ובאחרונה גם ישראלים. מי שנכנס לברזיל בלי להבין את הארכיטקטורה המיסויית מוסר תשואה. מי שנכנס עם המבנה הנכון — מספר זיהוי מס (CPF) שמונפק בזמן, רישום אלקטרוני של השקעה ישירה זרה (RDE-IED) פעיל ב-Sisbacen, חשבון תושב חוץ פעיל, ובחירה מודעת בין החזקה כיחיד לבין החזקה דרך חברת אחזקות נדל"ן — שומר על מרווח שער החליפין ומגן על העברת הדורות. מדריך זה מתמצת את התמונה הפיסקלית של 2026 עבור תושב חוץ ששוקל לרכוש, להשכיר או למכור נכס מגורים יוקרתי בחוף סנטה קטרינה (Santa Catarina).
תרחיש 2026: מיהו "תושב חוץ לצורכי מס" ומדוע חוף סנטה קטרינה עלה על הרדאר
ריבית ה-Selic (שיעור הריבית הבסיסי שקובע הבנק המרכזי של ברזיל) נכנסה ל-2026 במגמת הקלה הדרגתית לאחר השיא של 2024-2025, והריאל נסחר בטווח שעדיין מיטיב עם הון זר מול האירו, הדולר והשקל. וקטור מטבעי זה, בשילוב עם אחד הריכוזים הגבוהים בעולם של VGV (ערך מכירה צפוי) למגורי יוקרה לקילומטר רבוע — לפי נתוני האיגוד הברזילאי של חברות הנדל"ן ABRAINC והלשכה הברזילאית לתעשיית הבנייה CBIC, חוף הצפון של סנטה קטרינה הניב חלק לא פרופורציונלי משוק ההשקות הפרימיום הארצי בשנים 2024-2025 — הפך את בלנאריו קמבוריו, איטאז'אי ואיטאפמה לשוק עוגן עבור משקיעים זרים כשירים.
לפני כל עסקה, יש לקבע את ההגדרה המנחה את כל הטיפול המיסויי: עבור רשות המס הברזילאית, תושב חוץ לצורכי מס הוא אדם פרטי שיצא את ברזיל באופן סופי, או ששוהה מחוץ לטריטוריה למעלה משנים-עשר חודשים באופן זמני בלי להגיש הודעת יציאה רשמית, או שמעולם לא היה תושב. אזרח זר עם אשרת שהייה קבועה החי בברזיל הוא תושב לצורכי מס וממוסה כמו כל אזרח מקומי. מעמד תושב החוץ מחייב מחזיק יחיד מחוץ לברזיל, המזוהה רשמית באמצעות ה-CPF (מספר זיהוי המס הברזילאי) ובאמצעות מדינת המושב הפיסקלי שלו — וזהו המעמד שמפעיל את הכללים הספציפיים של ניכוי במקור, העברה לחו"ל ורווחי הון המתוארים בהמשך.
חשוב גם מעמדה של מדינת המקור. הוראת הביצוע IN RFB 1.037, המתעדכנת מעת לעת, מונה תחומי שיפוט הנחשבים מקלטי מס או משטרי מס מועדפים. משקיעים תושבי מדינות אלו סופגים שיעורי מס מענישים — 25% על הכנסות שכירות, למשל, לעומת 15% במסלול הרגיל — ומאבדים גישה לניכויים ולמדרגות פרוגרסיביות מסוימות במס רווח ההון. בדיקת הרשימה המעודכנת לפני בחירת הוֶהיקל לרכישה היא אחד הצעדים הראשונים בבדיקת הנאותות.
טרום-רכישה: CPF, RDE-IED במערכת Sisbacen וחשבון תושב חוץ
אף שטר מכר אינו נחתם בנוטריון ברזילאי בלי CPF של הרוכש. עבור תושב חוץ, ההפקה מתבצעת דרך Banco do Brasil, Itaú, קונסוליה ברזילאית בחו"ל או ישירות דרך נציג מס בברזיל באמצעות ייפוי כוח. מסמך הזיהוי של מדינת המושב חייב להיות תואם לחלוטין למה שיוצהר במערכות רשות המס והבנק המרכזי. אי-התאמות בין רישום ה-CPF לבין רישום ההשקעה הן אחד מגורמי החסימה השכיחים ביותר להעברת הכספים בשלב המכירה.
הצעד השני, שמתפספס לעיתים תכופות בעסקאות מתחת ל-5 מיליון ריאל, הוא ה-RDE-IED — רישום אלקטרוני הצהרתי של השקעת חוץ ישירה, הנשלט כיום על-ידי החלטת הבנק המרכזי BCB 277/2022 ופועל בתוך Sisbacen. כל כניסת הון חיצוני המיועדת לרכישת נכס בידי תושב חוץ פרטי, או להשלמת הון בחברה ברזילאית המחזיקה בנכס, חייבת להירשם. ה-RDE-IED הוא שמכשיר את ההעברה העתידית של הקרן ושל התשואות. אין יציאת מטבע ללא רישום של מקורו בכניסה — וניסיונות להסדיר רישום בדיעבד, כשהמכירה כבר נחתמה, גורמים לחודשים של שיתוק ולשכר טרחה כבד של ייעוץ מטבעי.
חשבון תושב החוץ, המכונה CNR ומוסדר כיום בתקנות המאוחדות של הבנק המרכזי שירשו את ההחלטה 4.373 הישנה, הוא העמוד השלישי. הוא מאפשר לזר לקבל דמי שכירות בריאל, לשלם מסים מקומיים, לממן עבודות בנייה והוצאות ועד בית, ובעיתוי הנכון להמיר את הסכומים למטבע זר בלי להסתבך עם תור של העברות אישיות. ייפוי כוח שנערך בקונסוליה ברזילאית בחו"ל, או בברזיל עם אישור מתאים, סוגר את המסגרת התפעולית: מיופה הכוח המקומי — בדרך כלל עורך-דין מיסים או משרד משפחתי עם זרוע פיסקלית — נוטל על עצמו את אחריות החובות הנלוות וניכוי המס במקור על דמי שכירות, כפי שיפורט בהמשך.
הרכישה: ITBI, שטר מכר, לאודמיו בקרקעות חוף ושימוש בחברת אחזקות
מס העברת זכויות במקרקעין (ITBI) הוא מס עירוני, מוטל בעת חתימת שטר המכר, ושיעורו נע בין 2% ל-3% במוניציפליות סנטה קטרינה המרכזות את המלאי הפרימיומי. הנקודה המשפטית המכרעת למשקיע יוקרה היא נושא 1.113 של בית המשפט העליון לעניינים אזרחיים (STJ), שנפסק ב-2022 כפסיקה משפיעה: בסיס החישוב של ה-ITBI הוא הערך הריאלי של העסקה המוצהר על-ידי הצדדים, עם חזקת אמיתות שאינה ניתנת לסתירה אלא בהליך מנהלי תקין של העירייה. הפרקטיקה הישנה, שבה עיריות קבעו "שווי שומה" גבוה משטר המכר, איבדה תוקף. עסקאות של 4 מיליון ריאל ומעלה בציר איטאז'אי-איטאפמה מוגנות כעת בחוות דעת שמאית טכנית כדי לבסס את הבסיס המוצהר ולמנוע שומה רטרואקטיבית.
| מוניציפליות | שיעור ITBI 2026 | בסיס חישוב | הערות |
|---|---|---|---|
| איטאז'אי (Itajaí) | 2% | ערך העסקה (STJ נושא 1.113) | אזורי הנמל ופרֵיָה ברווה תחת פיקוח מסמכי הדוק |
| בלנאריו קמבוריו | 2% | ערך העסקה | ריכוז יחידות מעל 5 מיליון ריאל; בדיקת נאותות מוגברת בנוטריון |
| איטאפמה | 2% | ערך העסקה | חבל מֵיָה פרֵיָה בהתרחבות VGV |
| קמבוריו (חבל יבשה) | 2% | ערך העסקה | טיקטים נמוכים; יש לוודא ייעוד קרקע |
נכסים על קרקעות חוף שבבעלות המדינה (terrenos de marinha) — מצב שכיח בחלקים מקו החוף של סנטה קטרינה, במיוחד בחלקות ההיסטוריות — מוסיפים למשוואה את ה-laudêmio (תמלוג העברה) המגיע למזכירות הנכסים הפדרליים, במשיעור של 5% מערך ההעברה בתמורה, בנוסף לדמי החזקה השנתיים או דמי החכירה. המשקיע הזר חייב לזהות את אופי הבעלות בקרקע בנסח טאבו לפני סגירת המחיר, אחרת הוא עלול לתת חסר בעלות הרכישה הכוללת עד חמש נקודות אחוז משווי המלא.
כאשר הרכישה מתבצעת באמצעות חברת אחזקות נדל"ן ברזילאית — חברה בעירבון מוגבל המוקמת כדי לקבל את הנכס בהשלמת הון מהשותף הזר — נכנס לתמונה נושא 796 של בית המשפט העליון הפדרלי (STF). בית המשפט, בפסקו ב-RE 796.376, צמצם את הפטור הקבוע בסעיף 156, §2°, ס"ק I לחוקה הברזילאית: השלמת ההון פטורה מ-ITBI, אך רק עד גבול הון המניות שנחתם; העודף של שווי השוק על ההון המוטמע ממוסה במלואו. כדי שהמבנה יהיה יעיל, הון המניות חייב לשקף את הערך הכלכלי של הנכס המועבר, והתיעוד התאגידי חייב לקיים שקילות זו אל מול ביקורת עירונית.
הפעלת הנכס: מס הכנסה על שכירות, ארנונה והשוואה בין יחיד לחברת אחזקות
לאחר שהוחלט על הרכישה, שלב ההפעלה — השכרה לטווח קצר, שנתית או משולבת — קובע את הדימום הפיסקלי החוזר. עבור תושב החוץ הפרטי, שכר הדירה המשולם על-ידי שוכר בברזיל נתון לניכוי במקור של 15% על הסכום ברוטו, הנגבה על-ידי מיופה הכוח המקומי באמצעות DARF (שובר תשלום מס פדרלי) עם קוד ייעודי, ומדווח שנתית באמצעות DIRF (דוח שנתי של הכנסות וניכויים). עבור מחזיקים שמושבם בתחומי שיפוט הרשומים ב-IN RFB 1.037, השיעור עולה ל-25% ואין אפשרות לקזז כנגד מס ששולם במדינת המקור, למעט באמצעות אמנת מס.
מס הארנונה (IPTU) הוא עירוני, שנתי, ומוכר כהוצאה בעת חישוב המס במבנה חברת האחזקות, אך אינו מוכר במסלול הניכוי במקור של תושב חוץ פרטי. בבלנאריו קמבוריו ובאיטאז'אי, השיעורים והשוויים לצורכי שומה עודכנו במחזורים האחרונים והם משפיעים מהותית על תשואת ה-cap rate האפקטיבית של יחידות מעל 6 מיליון ריאל. מבנה זה מניע לעיתים קרובות מעבר לחברת אחזקות בתיקים של ארבע יחידות ויותר.
חברת אחזקות נדל"ן במסלול "רווח משוער" (lucro presumido) מחילה הנחה של 32% על הכנסות השכירות ברוטו לצורכי מס חברות (IRPJ) ותרומה חברתית (CSLL), בתוספת PIS ו-Cofins מצטברים. הנטל האפקטיבי המשולב על הכנסות השכירות ברוטו עומד בדרך כלל סביב 14.53%, לעומת 15% של ניכוי במקור ליחיד תושב חוץ — ולעומת 25% אם המחזיק שוכן במקלט מס. הרווח לכאורה של חברת האחזקות חייב, עם זאת, לספוג את עלות התחזוקה התאגידית, ראיית החשבון, ITCMD (מס ירושה ומתנות) פוטנציאלי על המניות בעת העברת דורות, והמורכבות של העברת דיבידנדים לשותף הזר. הכלל המנטלי של המשקיע המנוסה ישיר: עד שתי יחידות, יחיד בדרך כלל יותר אטרקטיבי; משלוש או ארבע יחידות פרימיום, או בכל הסדר עם תכנון ירושה, חברת האחזקות שולטת.
"הטעות היקרה ביותר של המשקיע הזר בברזיל אינה השיעור — היא המבנה. מי שנכנס כיחיד וחושב שהוא חוסך בשכר טרחה מגלה, במכירה או בעיזבון, ששילם פעמיים את מה שהיה משלם בחברת אחזקות מתוכננת היטב מיום אחד." — תצפית חוזרת בשולחנות מיסוי נדל"ן בציר איטאז'אי-פלוריאנופוליס.
היציאה: רווח הון פרוגרסיבי, ניכוי על-ידי הקונה ואמנות למניעת כפל מס
המכירה היא רגע האמת. לתושב החוץ, רווח ההון כפוף לחוק 13.259/2016, שהנהיג שיעורים פרוגרסיביים: 15% על חלק הרווח עד 5 מיליון ריאל, 17.5% על המדרגה בין 5 ל-10 מיליון, 20% בין 10 ל-30 מיליון, ו-22.5% מעל 30 מיליון ריאל. בניגוד לתושב פרטי ברזילאי, תושב החוץ אינו זכאי לפטורים ולמקדמי הפחתת רווח של חוק 7.713/1988 — אין "מקדם הפחתה" לפי תקופת ההחזקה, ואין פטור בעת השימוש בתמורה לרכישת נכס מגורים אחר.
הנקודה המשפטית שמפילה הנחות עבודה היא החישוב בריאל. הוראת IN RFB 208/2002 קובעת שעלות הרכישה וערך המכירה יילקחו בריאל נומינלי, ללא התאמה לשינוי בשער החליפין. משמעות הדבר היא שבחלונות של פיחות הריאל, הרווח המבוטא במטבע חזק עשוי להיות קטן בהרבה — או אפילו שלילי — לעומת הרווח החייב במס בריאל. המקרה שפתח את המדריך הוא בדיוק כזה: הפורטוגלי קנה ב-5.20 ריאל לאירו ומכר ב-6.10 ריאל לאירו, ורשות המס התעלמה מהפרשי השער בחישוב. עבור משקיע ישראלי, אפקט דומה יחול במעבר ריאל-שקל, וההמלצה הפרקטית היא לבנות תרחישי תשואה בריאל ובמטבע הביתי במקביל.
האחריות לתשלום, בעסקה עם מוכר תושב חוץ, מוטלת על הקונה הברזילאי או על מיופה כוחו בברזיל, על-פי IN RFB 208/2002. בפרקטיקה, הנוטריון לא חותם על שטר המכר ללא הוכחת תשלום ב-DARF, מה שהופך את המשא ומתן לעדין כאשר קונה ומוכר לא יישרו מראש מי נושא בנטל המס בתאריך הסגירה. המשא ומתן על "סכום נטו למוכר" הפך לסעיף חוזי סטנדרטי בעסקאות עם זרים בציר AMFRI.
אמנות למניעת כפל מס מצמצמות את העלות הסופית למשקיע האירופי. ברזיל ופורטוגל מקיימות אמנה בתוקף מאז ראשית שנות ה-2000, וכך גם עם ספרד. עם זאת, אין בנמצא אמנה בתוקף בין ברזיל לישראל לצורכי כפל מס בעסקאות נדל"ן — מצב המחייב את המשקיע הישראלי לבדוק היטב את מעמד הזיכוי הזר בדוח הברזילאי שלו עם רואה חשבון המתמחה במיסוי בינלאומי. עם ארצות הברית גם לא קיימת אמנה, והמשקיע האמריקני המשלם מס בברזיל נדרש להסתייע בזיכוי המס הזר בדיווח ל-IRS, בכפוף למגבלות Foreign Tax Credit. הארגנטינים, הלאום השני אחרי האירופים בפלח היוקרה של בלנאריו קמבוריו, פועלים תחת אמנה דו-צדדית בת עשורים, עם ניואנסים ספציפיים לנדל"ן הדורשים ליווי פרטני.
העברה לחו"ל, מבנים תאגידיים, ירושה והטעויות שהורסות את התזה
לאחר שחושב ושולם המס, ההעברה של תמורת המכירה עוברת דרך בנק מורשה לסחר חוץ, מגובה ברישום RDE-IED מהכניסה. מס IOF על המרת מטבע בעסקאות החזרת הון זר נמצא במגמת ירידה לפי לוח הזמנים הרשמי הצופה אפס עד 2028, אך השיעור התקף ביום העסקה צריך להיבדק במקרה הקונקרטי. המסמכים החובה כוללים את שובר תשלום מס רווח ההון, חוזה ההמרה, שטר המכר הרשום ואת ה-RDE-IED עצמו עם רישום סיום ההשקעה.
המשקיע הזר עם נכסים בברזיל מעל הסיפים שקבע הבנק המרכזי נדרש גם לעמוד ב-DCBE — הצהרת הון ברזילאי בחו"ל, כאשר מבחינתו ההיגיון הפוך: ברזיל מבקשת מהתושב להצהיר נכסים בחו"ל; לתושב החוץ, החובה המרכזית היא הגשת הצהרות לרשות המס שלו עצמו, ושמירה על תקינות הרישומים ב-Sisbacen. חוק 14.754/2023, ששינה את מיסוי החברות הזרות המוחזקות בידי תושבי ברזיל, אינו פוגע ישירות בתושב החוץ אך הוא ארגן מחדש את שוק התכנון המיסויי וצמצם את השימוש במבנים היברידיים — משקיעים תושבי ברזיל שהחזיקו ב-offshore כדי לרכוש נכסים בברזיל עצמה נאלצו לחשב מחדש את המשוואה.
במישור הירושה, מדינת סנטה קטרינה גובה ITCMD (מס ירושה ומתנות) בשיעורים פרוגרסיביים שמגיעים ל-8% על העברות עקב פטירה ומתנות, על-פי החקיקה המדינתית התקפה. נכס של 8 מיליון ריאל בפרֵיָה ברווה המועבר ישירות בידי אדם פרטי עלול להוליד התחייבות של חצי מיליון ריאל בעיזבון, במטבע ובלוחות זמנים מקומיים, בלי אפשרות מעשית להעברה מהירה על-ידי היורשים. השמתה בחברת אחזקות ברזילאית או במבנה המשלב חברה לאומית עם וֶהיקל משפחתי בחו"ל — כאשר הוא מתוכנן היטב וקיים מספיק זמן כדי לעמוד בערעור — מצמצם בדרך כלל את עלות הירושה באופן מהותי, ובעיקר מבטיח נזילות לעיזבון בלי צורך במכירה כפויה.
חמש הטעויות היקרות ביותר שנצפו בליווי משפחות זרות עם תיק נדל"ן באיטאז'אי, בלנאריו קמבוריו ואיטאפמה חוזרות על עצמן: התעלמות מרישום כניסת ההון ב-RDE-IED בטענה שמדובר "רק בנכס אחד"; התעלמות מרשימת מקלטי המס של IN RFB 1.037 בעת קביעת מושב המחזיק; חתימה על "חוזה במגירה" מתוך אמונה שחוסכים זמן ברישום, יוצרת פגם מקור שצף ועולה במכירה; תת-הערכה של ה-laudêmio בקרקעות חוף בעת תמחור העסקה במלואה; והשמטת חובות הדיווח לרשות המס ולבנק המרכזי, שיוצרת התחייבות שקטה הנחשפת רק בעת ההעברה לחו"ל. כל אחת מהן בולעת תשואה השווה לנקודה או שתיים אחוז לשנה בתיק. פרויקטים בקטגוריית מגדלי המגורים היוקרתיים בציר AMFRI — דוגמת אלה שמספקות חברות יזמות מקומיות מובילות, כמו SIDE Empreendimentos באיטאז'אי וסביבתה — נוטים לספק תמיכה מסמכית שמצמצמת את הסיכון לטעות בקצה הנוטריוני, אך המבנה המיסויי של הקונה נשאר באחריות הקונה.
סיכום
ברזיל של 2026 מציגה למשקיע הזר משוואת מיסוי מורכבת אך ממופה במלואה: השילוב הנכון בין CPF, RDE-IED, חשבון תושב חוץ, בחירת וֶהיקל — יחיד או חברת אחזקות — שטר מכר הנשען על נושא 1.113 של STJ ותכנון ירושה דרך ITCMD-SC, יכול לשמר את עיקר התשואה במטבע חזק גם בחלונות שער חליפין לא נוחים. המשוואה השגויה, לעומת זאת, מעבירה לרשות המס ולקונה הברזילאי חלק לא פרופורציונלי מהרווח. למעקב אחר ניתוח שבועי של מיסוי, שער חליפין ושוק הנדל"ן בחוף סנטה קטרינה, הירשמו לעלון פורטל SIDE ושמרו על תמונת המס מעודכנת לפני הסגירה הבאה.