Tassazione immobiliare per stranieri in Brasile 2026
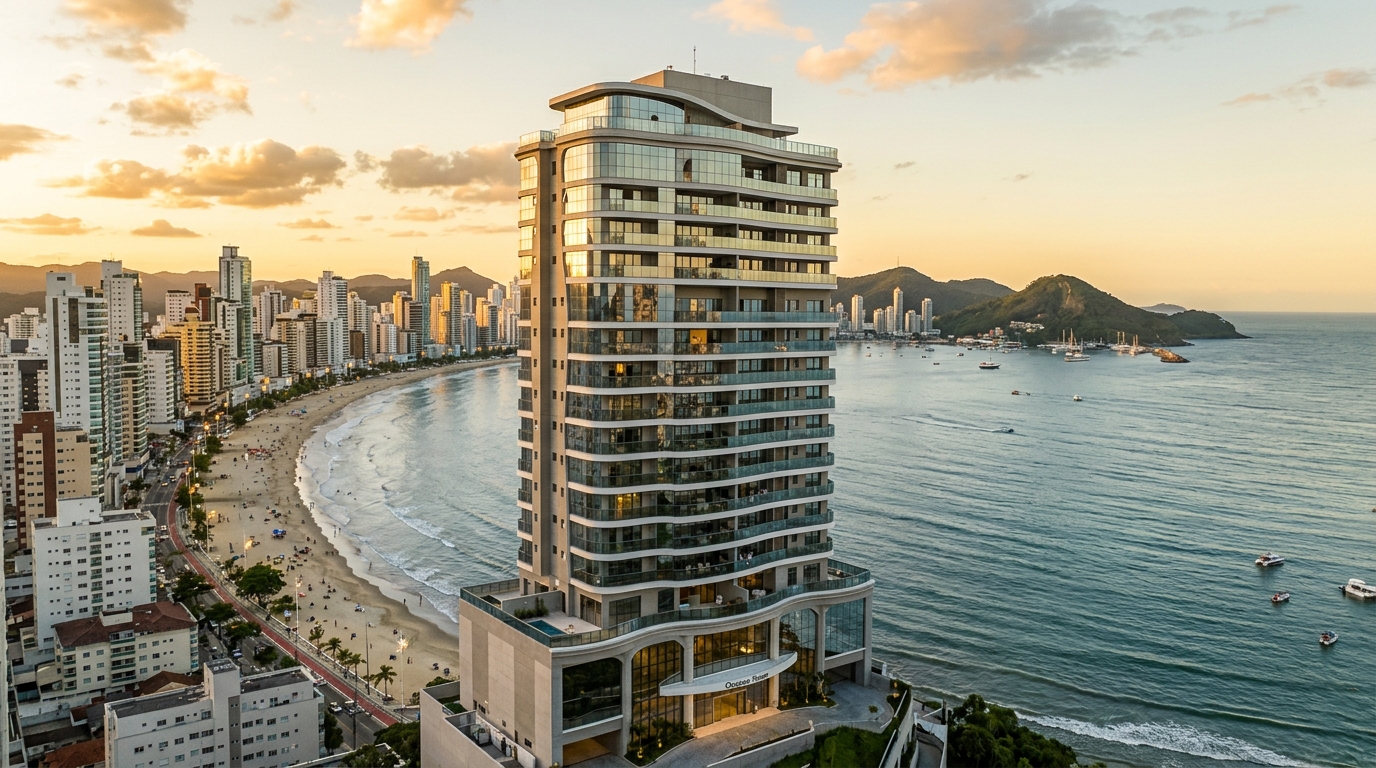
Un investitore portoghese che aveva acquistato sulla carta un appartamento a Balneário Camboriú nel 2021 per 2,8 milioni di reais e lo ha rivenduto nel maggio 2026 per 4,1 milioni scopre, al momento del trasferimento del ricavo in euro, che la plusvalenza tassabile in Brasile non è di 1,3 milioni di reais ma di 1,9 milioni. La differenza non nasce da un inasprimento della Receita Federal, l'agenzia delle entrate brasiliana: deriva dal modo in cui l'Istruzione Normativa RFB 208/2002 impone di calcolare il guadagno in reais nominali, ignorando completamente la svalutazione cambiaria accumulata fra acquisto e vendita. Su questa base, l'aliquota progressiva introdotta dalla Legge 13.259/2016, versata in solido dall'acquirente brasiliano, ha sottratto circa 295 mila reais prima ancora che il denaro lasciasse il Sisbacen, il sistema valutario della Banca Centrale brasiliana.
L'esempio è ordinario nel segmento alto di Itajaí, Praia Brava e Itapema da quando l'asse AMFRI — la regione metropolitana del litorale nord di Santa Catarina — è diventato la meta preferita di family office iberici, argentini e, sempre più, italiani. Chi entra in Brasile ignorando la struttura tributaria locale regala rendimento. Chi entra con l'impianto giusto — codice fiscale CPF emesso per tempo, registrazione RDE-IED nel Sisbacen, conto da non residente operativo e scelta consapevole fra persona fisica e holding immobiliare brasiliana — protegge lo spread valutario e mette in sicurezza la successione patrimoniale. Questa guida sintetizza il quadro fiscale 2026 per l'investitore italiano non residente fiscale in Brasile che valuta di comprare, locare o vendere immobile residenziale premium sul litorale catarinense.
Lo scenario 2026: chi è "non residente fiscale" e perché il litorale catarinense è entrato nel radar
Il tasso Selic — il tasso d'interesse di riferimento della Banca Centrale brasiliana, equivalente al rifinanziamento principale BCE in funzione — è entrato nel 2026 in una traiettoria di allentamento graduale dopo il picco del 2024-2025, e il real opera in una fascia che ancora favorisce il capitale esterno rispetto all'euro e al dollaro. Questo vettore valutario, combinato a una delle maggiori concentrazioni nazionali di VGV residenziale di alto livello per chilometro quadrato — il VGV, valore generale di vendita, è la metrica con cui il mercato brasiliano misura il pipeline di un cantiere o di un comprensorio — ha trasformato Balneário Camboriú, Itajaí e Itapema in un mercato di ancoraggio per l'investitore straniero qualificato. Secondo le rilevazioni di ABRAINC e CBIC, le due associazioni nazionali di settore, il litorale nord di Santa Catarina ha catalizzato una quota sproporzionata del lanciato premium brasiliano nel biennio 2024-2025.
Prima di qualunque transazione, però, occorre fissare la definizione che orienta tutto il trattamento tributario: per la Receita Federal è non residente fiscale la persona fisica che è uscita dal Brasile in via definitiva, che si trova fuori dal territorio nazionale in via temporanea da più di dodici mesi senza aver consegnato la Comunicação de Saída Definitiva, oppure che non è mai stata residente. Cittadino italiano con visto permanente che vive stabilmente in Brasile è residente fiscale brasiliano e tassato come qualunque cittadino locale, e in quel caso valgono le regole ordinarie del Carnê-Leão e della dichiarazione DIRPF. La condizione di non residente esige un titolare persona fisica all'estero, formalmente identificato dal CPF e dal proprio paese di residenza fiscale — ed è questa condizione a far scattare le regole specifiche di ritenuta, rimessa e plusvalenza descritte nelle sezioni successive.
Conta anche lo status del paese di origine. L'Istruzione Normativa RFB 1.037, aggiornata periodicamente, elenca le giurisdizioni considerate paradisi fiscali o regimi fiscali privilegiati ai sensi della normativa brasiliana. Investitori domiciliati in queste piazze subiscono aliquote penalizzate — 25% sui redditi da locazione, ad esempio, contro il 15% standard — e perdono l'accesso a deduzioni e a determinate fasce progressive nel calcolo della plusvalenza. Verificare la lista vigente prima di definire il veicolo di acquisto è uno dei primi passi della due diligence per chi opera attraverso strutture lussemburghesi, cipriote o di altre piazze potenzialmente segnalate.
Pre-acquisto: CPF, RDE-IED nel Sisbacen e conto da non residente
Nessun atto pubblico è stipulato in notarile brasiliano senza il CPF dell'acquirente. Per il non residente l'ottenimento avviene tramite Banco do Brasil, Itaú, consolato brasiliano all'estero — i consolati di Roma, Milano e Genova hanno code dedicate per la pratica — oppure direttamente presso un rappresentante fiscale in Brasile mediante procura. Il documento del paese di residenza fiscale deve risultare coerente con quanto sarà dichiarato nei sistemi della Receita e della Banca Centrale. Le incongruenze fra anagrafica CPF e registro dell'investimento sono una delle principali cause di blocco della rimessa al momento della vendita, perché il banco autorizzato in cambi non rilascia il contratto se non in presenza di filiera documentale lineare.
Il secondo passo, spesso trascurato nelle transazioni sotto i 5 milioni di reais, è il RDE-IED — Registro Dichiarativo Elettronico dell'Investimento Estero Diretto, oggi disciplinato dalla Risoluzione BCB 277/2022 e gestito all'interno del Sisbacen. Ogni ingresso di capitale estero destinato all'acquisto di immobile da parte di persona fisica non residente, o al conferimento in una società brasiliana che intende detenere l'immobile, deve essere registrato. È il RDE-IED a legittimare la futura rimessa del capitale e dei rendimenti. Non esiste rimessa in uscita di valuta senza origine registrata in ingresso, e i tentativi di regolarizzare il registro a posteriori — con la vendita ormai contrattualizzata — comportano in genere mesi di paralisi e onorari rilevanti di consulenza valutaria, oltre al rischio di multa amministrativa proporzionale all'importo.
Il conto da non residente, noto come CNR e disciplinato oggi dal corpo normativo consolidato della Banca Centrale che ha sostituito la storica Risoluzione 4.373, è il terzo pilastro. Consente allo straniero di incassare canoni di locazione in reais, pagare tributi locali, sostenere lavori e oneri condominiali e, al momento opportuno, convertire gli importi in valuta estera senza contendere lo spazio con le rimesse personali. Una procura autenticata in consolato brasiliano all'estero, o in Brasile con i debiti adempimenti, chiude il quadro operativo: il procuratore locale — di norma un avvocato tributarista o un family office con braccio fiscale — assume le obbligazioni accessorie e la responsabilità della ritenuta sui canoni, come si vedrà nella sezione dedicata.
L'acquisto: ITBI, atto notarile, laudêmio nei terreni di marina e uso della holding
L'ITBI, Imposta sul Trasferimento di Beni Immobili, è municipale, dovuta in sede di atto, e l'aliquota oscilla fra il 2% e il 3% nei comuni catarinensi che concentrano lo stock premium. Il punto tecnico decisivo per l'investitore di taglio elevato è il Tema 1.113 dello Stj — il Superior Tribunal de Justiça brasiliano, equivalente alla Corte di Cassazione — deciso nel 2022 in sede di ricorso ripetitivo: la base imponibile dell'ITBI è il valore reale della transazione dichiarato dalle parti, con presunzione di veridicità che può essere superata solo tramite procedimento amministrativo regolare del comune. La prassi precedente, in cui le prefetture imponevano un valore venale di riferimento superiore a quello dell'atto, ha perso sostegno giurisprudenziale. Operazioni da 4 milioni di reais in su nell'asse Itajaí-Itapema vengono ormai blindate con perizia di stima tecnica proprio per sostenere la base dichiarata ed evitare accertamenti successivi.
| Comune | ITBI 2026 | Base imponibile | Note operative |
|---|---|---|---|
| Itajaí | 2% | Valore della transazione (STJ Tema 1.113) | Area portuale e Praia Brava con forte controllo documentale |
| Balneário Camboriú | 2% | Valore della transazione | Concentrazione di unità sopra i 5 mln di R$; due diligence notarile rafforzata |
| Itapema | 2% | Valore della transazione | Fascia di Meia Praia in espansione di VGV |
| Camboriú (continentale) | 2% | Valore della transazione | Tagli minori; verifica obbligatoria della zonizzazione |
Gli immobili su terreni di marina — situazione frequente in tratti del litorale catarinense, in particolare nei lotti storici — aggiungono all'equazione il laudêmio dovuto alla Secretaria do Patrimônio da União, fissato al 5% sul valore della cessione onerosa, oltre al canone annuale di occupazione o foro. L'investitore italiano deve identificare la natura demaniale del terreno nella visura catastale prima di chiudere il prezzo, pena un sottodimensionamento del costo totale di acquisto fino a cinque punti percentuali sul valore pieno. È una verifica che il notaio brasiliano segnala, ma la responsabilità della valutazione di convenienza resta dell'acquirente.
Quando l'acquisto avviene tramite holding immobiliare brasiliana — società a responsabilità limitata costituita per ricevere l'immobile via conferimento di capitale da parte del socio straniero — entra in gioco il Tema 796 del STF, la Corte Suprema brasiliana. Il Supremo, decidendo il RE 796.376, ha ristretto l'immunità prevista dall'articolo 156, §2º, comma I, della Costituzione brasiliana: il conferimento è immune da ITBI, ma solo entro il limite del capitale sociale sottoscritto; l'eccedenza del valore di mercato dell'immobile sul capitale integralizzato è tassata ordinariamente. Perché la struttura sia efficiente, il capitale sociale deve riflettere il valore economico del bene apportato, e la documentazione societaria deve sostenere questa equivalenza di fronte all'attività di controllo municipale.
Sfruttamento dell'immobile: imposta sulle locazioni, IPTU e confronto persona fisica contro holding
Definito l'acquisto, la fase di sfruttamento — locazione stagionale, annuale o mista — determina l'erosione fiscale ricorrente. Per il non residente persona fisica, il canone corrisposto da inquilino in Brasile subisce ritenuta alla fonte del 15% sul valore lordo, versata dal procuratore locale tramite DARF — il bollettino unico dei tributi federali — con codice dedicato e riportata annualmente nella DIRF. Per titolari domiciliati in giurisdizioni elencate dall'IN RFB 1.037 l'aliquota sale al 25% e non vi è possibilità di compensazione contro l'eventuale imposta pagata nel paese di origine, se non attraverso un trattato contro le doppie imposizioni.
L'IPTU, Imposta Predial e Territorial Urbano, è municipale, annuale ed è spesa deducibile in sede di determinazione del reddito quando la struttura passa per la holding, mentre non è deducibile nella sistematica di ritenuta della persona fisica non residente. A Balneário Camboriú e Itajaí aliquote e valori venali sono stati rivisti negli ultimi cicli e impattano in modo materiale il cap rate effettivo delle unità sopra i 6 milioni di reais. Questo disegno motiva spesso la migrazione verso holding in portafogli da quattro unità in su.
La holding immobiliare in regime di lucro presunto applica una presunzione del 32% sui ricavi lordi di locazione ai fini di IRPJ e CSLL — le due imposte sul reddito societario brasiliano —, sommate a PIS e Cofins cumulativi. Il carico effettivo combinato sui ricavi lordi da locazione si attesta normalmente intorno al 14,53%, contro il 15% di ritenuta della persona fisica non residente e contro il 25% qualora il titolare sia in paradiso fiscale. Il vantaggio apparente della holding deve però assorbire il costo di mantenimento societario, contabilità, eventuale ITCMD sulle quote in caso di successione e la complessità della rimessa dei dividendi al socio straniero. La regola pratica dell'investitore esperto è netta: fino a due unità la persona fisica tende a prevalere; da tre o quattro unità premium in su, o in qualunque schema con pianificazione successoria, la holding domina.
"L'errore più costoso dell'investitore straniero in Brasile non è l'aliquota: è la struttura. Chi entra come persona fisica convinto di risparmiare onorari scopre, alla vendita o alla successione, di aver pagato il doppio di quanto avrebbe pagato in una holding ben disegnata dal giorno zero." — osservazione ricorrente nei tavoli di tributaristi immobiliari dell'asse Itajaí-Florianópolis.
L'uscita: plusvalenza progressiva, ritenuta dell'acquirente e trattati contro la doppia imposizione
La vendita è il momento della verità. Per il non residente, la plusvalenza segue la Legge 13.259/2016, che ha introdotto aliquote progressive: 15% sulla quota di guadagno fino a 5 milioni di reais, 17,5% sulla fascia fra 5 e 10 milioni, 20% fra 10 e 30 milioni e 22,5% oltre i 30 milioni. A differenza della persona fisica residente, il non residente non ha accesso alle esenzioni e ai fattori di riduzione del guadagno della Legge 7.713/1988 — non esiste "fattore di riduzione" per anzianità di possesso né esenzione legata al reimpiego del ricavato in altro immobile residenziale.
Il punto tecnico che demolisce molte tesi è il calcolo in reais. L'IN RFB 208/2002 stabilisce che il costo di acquisto e il prezzo di vendita siano considerati in reais nominali, senza correzione per la variazione cambiaria. Significa che, nelle finestre di svalutazione del real, la plusvalenza espressa in valuta forte può risultare molto minore — o persino negativa — rispetto alla plusvalenza tassabile in reais. Il caso aperto in apertura di guida è esattamente questo: l'investitore portoghese aveva comprato nella fascia 5,20 R$/euro e venduto nella fascia 6,10 R$/euro, e la Receita ha ignorato lo spread valutario nell'accertamento. Per l'investitore italiano abituato a ragionare in euro, è un effetto contabile contro-intuitivo che va modellato fin dal preliminare.
La responsabilità del versamento, nella transazione realizzata con venditore non residente, ricade sull'acquirente brasiliano o sul suo procuratore in Brasile, secondo l'IN RFB 208/2002. In pratica, il notaio non stipula l'atto se non a fronte di esibizione del DARF, e questo rende la trattativa delicata quando compratore e venditore non hanno concordato in anticipo chi sopporta l'onere finanziario del tributo alla data del closing. La clausola del "netto al venditore" è ormai standard nelle transazioni con stranieri nell'asse AMFRI ed è una delle voci su cui il consulente fiscale italiano deve avere una posizione esplicita al tavolo.
I trattati contro la doppia imposizione riducono il costo finale per l'investitore europeo. Brasile e Italia hanno in vigore la Convenzione contro le doppie imposizioni firmata a Roma nel 1978 e ratificata con Legge 985/1980, che disciplina anche i redditi immobiliari e le plusvalenze. L'imposta brasiliana versata sulla plusvalenza è in linea di principio scomputabile in Italia tramite il credito d'imposta per i redditi prodotti all'estero, secondo l'articolo 165 TUIR, fermo il limite proporzionale. Brasile e Portogallo, Brasile e Spagna mantengono convenzioni analoghe. Con gli Stati Uniti non esiste invece trattato vigente, e l'investitore nordamericano che tribute il guadagno in Brasile deve ricorrere al Foreign Tax Credit nell'IRS con le limitazioni del caso. Gli argentini, seconda nazionalità dopo gli europei nel segmento alto di Balneário Camboriú, operano sotto il trattato bilaterale firmato decenni fa, con sfumature specifiche per gli immobili che richiedono valutazione individuale.
Rimessa, strutture societarie, successione e gli errori che distruggono la tesi
Accertata e versata l'imposta, la rimessa del ricavato di vendita transita per la banca abilitata in cambi, sostenuta dal RDE-IED registrato in ingresso. L'IOF-Cambio sulle operazioni di rientro del capitale estero è in traiettoria discendente secondo il calendario ufficiale che proietta azzeramento entro il 2028, ma l'aliquota vigente alla data dell'operazione va verificata caso per caso. La documentazione obbligatoria comprende la guida di versamento dell'imposta sulla plusvalenza, il contratto di cambio, l'atto notarile trascritto e il RDE-IED con la chiusura dell'investimento. Il banco di rimessa controlla la coerenza dell'intera catena prima di liberare il bonifico in euro verso il conto italiano.
L'investitore straniero con attivi in Brasile sopra le soglie fissate dalla Banca Centrale ha anche obblighi sul versante della DCBE, la Dichiarazione dei Capitali Brasiliani all'Estero, sebbene nella sua impostazione classica si applichi ai residenti brasiliani con asset fuori. Per il non residente l'obbligo centrale è verso il proprio fisco — in Italia, monitoraggio fiscale via quadro RW della dichiarazione dei redditi, con IVIE dovuta sul valore dell'immobile estero detenuto da persona fisica residente in Italia (qui invece non applicabile finché la residenza è altrove) — e il mantenimento dei registri nel Sisbacen. La Legge brasiliana 14.754/2023, modificando la tassazione delle offshore controllate da residenti brasiliani, non incide direttamente sul non residente, ma ha riorganizzato il mercato del planning e ridotto l'uso di strutture ibride che mescolavano veicoli esteri e immobili brasiliani.
Sul piano successorio, Santa Catarina applica l'ITCMD — l'imposta statale sulle trasmissioni causa mortis e sulle donazioni — con aliquote progressive fino all'8% secondo la normativa statale vigente. Un immobile da 8 milioni di reais a Praia Brava intestato direttamente in persona fisica può generare un passivo di mezzo milione di reais nell'inventario, in valuta locale e nei tempi del giudizio brasiliano, senza possibilità pratica di rimessa rapida da parte degli eredi italiani. Il conferimento in holding brasiliana o in una struttura combinata fra holding nazionale e veicolo familiare estero — purché ben disegnata e con anzianità sufficiente per resistere a contestazione — riduce di norma in modo materiale il costo successorio e, soprattutto, garantisce liquidità all'asse ereditario senza imporre vendita forzata dell'immobile sotto pressione di scadenza.
I cinque errori più costosi osservati nell'assistenza a famiglie straniere con portafoglio a Itajaí, Balneário Camboriú e Itapema si ripetono con regolarità: non registrare l'ingresso di capitale nel RDE-IED perché "è solo un immobile"; ignorare la lista di paradisi fiscali dell'IN RFB 1.037 nella scelta del domicilio del titolare; firmare il contratto di gaveta — la scrittura privata non registrata, usata per guadagnare tempo notarile — generando vizio d'origine che riemerge alla vendita; sottostimare il laudêmio nei terreni di marina al momento di valutare il taglio pieno; e omettere le obbligazioni accessorie verso Receita e Banca Centrale, creando una passività silenziosa che si manifesta solo nel momento della rimessa. Ognuno di questi errori consuma rendimento equivalente a uno o due punti percentuali annui sul portafoglio. Iniziative di torri residenziali alto di gamma nell'asse AMFRI — come quelle consegnate da costruttori locali consolidati, sull'esempio della SIDE Empreendimentos a Itajaí e dintorni — offrono di solito un supporto documentale che riduce il rischio di errore sul lato notarile, ma la struttura tributaria dell'acquirente resta responsabilità dell'acquirente.
Conclusione
Il Brasile del 2026 propone all'investitore italiano un'equazione tributaria complessa, ma interamente mappata: la combinazione corretta fra CPF, RDE-IED, conto da non residente, scelta del veicolo — persona fisica oppure holding —, atto sostenuto dal Tema 1.113 del STJ e pianificazione successoria via ITCMD-SC può preservare la quota maggiore del ritorno in euro anche in finestre cambiarie avverse. L'equazione sbagliata, al contrario, trasferisce al fisco brasiliano e all'acquirente locale una porzione sproporzionata del guadagno. Per seguire l'analisi settimanale di tributazione, cambio e mercato immobiliare del litorale catarinense, iscrivetevi al notiziario del portale SIDE e mantenete il quadro fiscale costantemente aggiornato prima del prossimo closing.