Immobilien in Brasilien: Steuern für Ausländer 2026
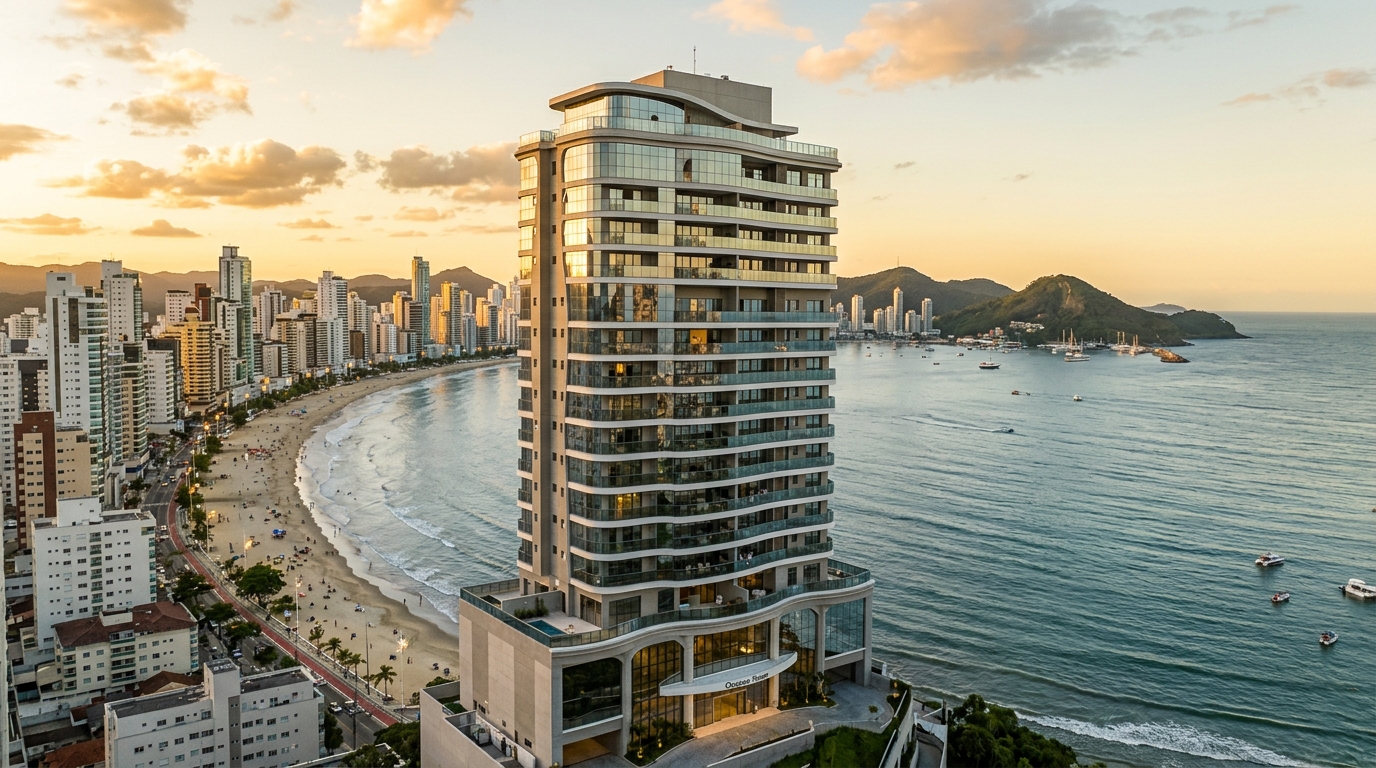
Ein portugiesischer Investor, der 2021 eine Eigentumswohnung in Balneário Camboriú in der Bauphase für 2,8 Mio. BRL erworben und im Mai 2026 für 4,1 Mio. BRL veräußert hatte, stellte beim Devisenrücktausch in Euro fest, dass der in Brasilien steuerpflichtige Veräußerungsgewinn nicht 1,3 Mio. BRL betrug — sondern 1,9 Mio. BRL. Die Differenz ging nicht auf eine Verschärfung durch die Receita Federal (brasilianische Bundessteuerbehörde) zurück, sondern auf die Mechanik der Instrução Normativa RFB 208/2002, die die Berechnung zwingend in brasilianischen Real vorschreibt und die zwischen Erwerb und Verkauf aufgelaufene Abwertung der Landeswährung ausblendet. Auf dieser Bemessungsgrundlage zehrte der progressive Tarif des Gesetzes 13.259/2016 — eingezogen über die steuerliche Mithaftung des brasilianischen Erwerbers — rund 295.000 BRL auf, bevor das Geld überhaupt das Sisbacen (zentrales Devisenmeldesystem der brasilianischen Notenbank) verließ.
Das Beispiel ist exemplarisch für das, was sich im hochpreisigen Segment von Itajaí, Praia Brava und Itapema beobachten lässt, seit die Region AMFRI zum bevorzugten Ziel iberischer und argentinischer Family Offices avanciert ist. Wer den brasilianischen Markt betritt, ohne die steuerliche Architektur zu verstehen, verschenkt Rendite. Wer hingegen die richtige Struktur wählt — rechtzeitig beantragte CPF (brasilianische Steuernummer), im Sisbacen eingetragene RDE-IED, operationsfähiges Nichtansässigen-Konto und bewusste Entscheidung zwischen natürlicher Person und Immobilienholding — bewahrt den Devisen-Spread und schützt die Vermögensnachfolge. Dieser Leitfaden verdichtet den steuerlichen Rahmen 2026 für Nichtansässige, die den Kauf, die Vermietung oder den Verkauf einer hochwertigen Wohnimmobilie an der Küste von Santa Catarina prüfen.
Die Ausgangslage 2026: Wer gilt als „steuerlich nichtansässig" — und warum gerade die Küste Santa Catarinas?
Die Selic (brasilianischer Leitzins) ist 2026 nach dem Höchststand von 2024-2025 in einen Pfad behutsamer Lockerung übergegangen, und der Real notiert in einem Korridor, der ausländisches Kapital gegenüber Euro und Schweizer Franken weiterhin begünstigt. Dieser Wechselkursimpuls trifft auf eine der höchsten Konzentrationen von VGV (Brutto-Verkaufswert) im Premiumsegment pro Quadratkilometer im gesamten Land: Nach Erhebungen des Branchenverbands ABRAINC und der CBIC entfiel auf die Nordküste von Santa Catarina in den Jahren 2024-2025 ein überproportionaler Anteil der nationalen Premium-Projektstarts. So sind Balneário Camboriú, Itajaí und Itapema zum Ankermarkt für qualifizierte ausländische Investoren geworden.
Vor jeder Transaktion muss jedoch die Definition feststehen, die die gesamte steuerliche Behandlung bestimmt: Als steuerlich nichtansässig gilt aus Sicht der Receita Federal eine natürliche Person, die Brasilien dauerhaft verlassen hat, die sich länger als zwölf Monate vorübergehend außerhalb des Landes aufhält, ohne die formelle Abmeldung („Comunicação de Saída Definitiva") abgegeben zu haben, oder die nie ansässig war. Ein Ausländer mit dauerhaftem Visum, der seinen Lebensmittelpunkt in Brasilien hat, ist hingegen steuerlich ansässig und wird wie jeder brasilianische Bürger besteuert. Der Status der Nichtansässigkeit setzt eine im Ausland ansässige natürliche Person voraus, die durch CPF und Wohnsitzstaat formal identifiziert ist — und genau dieser Status löst die spezifischen Regeln zu Quellensteuer, Auslandsüberweisung und Veräußerungsgewinn aus, die in den folgenden Abschnitten dargestellt werden.
Bedeutsam ist außerdem der Status des Wohnsitzstaates. Die regelmäßig fortgeschriebene Instrução Normativa RFB 1.037 führt Jurisdiktionen auf, die als Steueroasen oder als Gebiete mit privilegierter Steuerregelung eingestuft sind. Investoren mit Sitz in diesen Jurisdiktionen unterliegen verschärften Sätzen — etwa 25 % auf Mieteinkünfte statt der regulären 15 % — und verlieren den Zugang zu Abzügen und bestimmten Progressionsstufen beim Veräußerungsgewinn. Die geltende Liste vor Festlegung des Erwerbsvehikels zu prüfen, gehört zu den ersten Schritten der Due Diligence.
Vor dem Erwerb: CPF, RDE-IED im Sisbacen und Nichtansässigen-Konto
Keine notarielle Urkunde wird in Brasilien ohne die CPF des Käufers ausgefertigt. Für Nichtansässige erfolgt die Beantragung über die Banco do Brasil, Itaú, ein brasilianisches Konsulat im Ausland oder über eine steuerliche Vertretung in Brasilien per Vollmacht. Das Wohnsitzdokument muss zwingend mit den Angaben übereinstimmen, die später in den Systemen von Receita Federal und Notenbank hinterlegt werden. Inkonsistenzen zwischen dem CPF-Eintrag und dem Investitionsregister zählen zu den häufigsten Gründen für blockierte Auslandsüberweisungen beim späteren Verkauf.
Der zweite Schritt — bei Transaktionen unter 5 Mio. BRL häufig vernachlässigt — ist die RDE-IED, das elektronische Meldeverfahren für ausländische Direktinvestitionen, heute geregelt durch die Resolution BCB 277/2022 der brasilianischen Notenbank und innerhalb des Sisbacen geführt. Jeder Kapitalzufluss aus dem Ausland, der dem Erwerb einer Immobilie durch eine nichtansässige natürliche Person oder der Kapitaleinlage in eine brasilianische Gesellschaft dient, die die Immobilie halten soll, muss registriert werden. Erst diese Registrierung legitimiert die spätere Rückführung des Kapitals und der Erträge. Ohne dokumentierte Herkunft beim Mittelzufluss erfolgt keine Devisenausfuhr — und nachträgliche Regularisierungsversuche mit bereits unterzeichnetem Kaufvertrag kosten regelmäßig Monate Stillstand und erhebliche Beratungshonorare.
Das Nichtansässigen-Konto, in der Praxis CNR genannt und heute durch die konsolidierte Notenbankregelung geregelt, die die frühere Resolution 4.373 abgelöst hat, bildet die dritte Säule. Es erlaubt dem Ausländer, Mieten in Real zu empfangen, lokale Steuern zu entrichten, Bau- und Hausgeldkosten zu begleichen und die Beträge zum gewählten Zeitpunkt in Fremdwährung zu konvertieren, ohne mit privaten Überweisungen um Bankkapazitäten zu konkurrieren. Eine in einem brasilianischen Konsulat im Ausland oder mit ordnungsgemäßer Beglaubigung in Brasilien erteilte Vollmacht vervollständigt die operative Struktur: Der lokale Bevollmächtigte — in der Regel ein Steueranwalt oder ein Family Office mit Steuerabteilung — übernimmt die laufenden Nebenpflichten und die Einbehaltung der Quellensteuer auf Mieteinkünfte, wie nachstehend erläutert.
Der Erwerb: ITBI, notarielle Urkunde, Laudêmio in Marinaland-Lagen und der Einsatz einer Holding
Die ITBI (kommunale Grunderwerbsteuer) wird bei der Beurkundung fällig; der Satz bewegt sich in den katarinensischen Gemeinden mit Premium-Bestand zwischen 2 % und 3 %. Entscheidend für den großvolumigen Investor ist Tema 1.113 des STJ (Oberster Gerichtshof), 2022 in einem verbindlichen Grundsatzverfahren entschieden: Bemessungsgrundlage der ITBI ist der von den Parteien erklärte tatsächliche Transaktionswert, mit Vermutung der Richtigkeit, die nur durch ein ordnungsgemäßes Verwaltungsverfahren der Gemeinde entkräftet werden kann. Die frühere Praxis, mit der Kommunen einen über dem Kaufpreis liegenden „Referenz-Verkehrswert" festsetzten, hat ihre Rechtsgrundlage verloren. Transaktionen ab 4 Mio. BRL in der Achse Itajaí-Itapema werden seither durch ein technisches Bewertungsgutachten abgesichert, um die erklärte Bemessungsgrundlage zu stützen und spätere Nachforderungen zu vermeiden.
| Gemeinde | ITBI 2026 | Bemessungsgrundlage | Anmerkungen |
|---|---|---|---|
| Itajaí | 2 % | Transaktionswert (STJ Tema 1.113) | Verstärkte Dokumentenprüfung im Hafenbereich und Praia Brava |
| Balneário Camboriú | 2 % | Transaktionswert | Konzentration von Einheiten über 5 Mio. BRL; intensivere Notariats-Due-Diligence |
| Itapema | 2 % | Transaktionswert | Abschnitt Meia Praia mit expandierendem VGV |
| Camboriú (Festland) | 2 % | Transaktionswert | Kleinere Tickets; Zonierung prüfen |
Immobilien auf sogenannten Terrenos de Marinha — historisch dem brasilianischen Bundesstaat zugewiesene Küstenstreifen, an der katarinensischen Strandlinie keineswegs selten — bringen das Laudêmio mit sich: eine an die Bundesvermögensverwaltung SPU zu zahlende Abgabe von 5 % auf den entgeltlichen Übertragungswert, zuzüglich einer jährlichen Besitz- oder Erbbauabgabe. Der ausländische Investor muss die eigentumsrechtliche Natur des Grundstücks im Grundbuchauszug klären, bevor der Preis fixiert wird; andernfalls werden die Gesamterwerbskosten leicht um bis zu fünf Prozentpunkte auf den Bruttowert unterschätzt.
Erfolgt der Erwerb über eine brasilianische Immobilienholding — eine Gesellschaft mit beschränkter Haftung („Limitada"), die das Objekt als Kapitaleinlage des ausländischen Gesellschafters aufnimmt —, kommt Tema 796 des STF (Bundesverfassungsgericht) ins Spiel. Im Verfahren RE 796.376 hat das Verfassungsgericht die Befreiung des Art. 156 § 2 I der Verfassung eingeschränkt: Die Einbringung ist nur bis zur Höhe des gezeichneten Stammkapitals von der ITBI befreit; der Mehrwert der Immobilie über dem eingelegten Kapital wird regulär besteuert. Damit eine Struktur effizient ist, muss das Stammkapital den wirtschaftlichen Wert des eingebrachten Vermögensgegenstands widerspiegeln, und die gesellschaftsrechtliche Dokumentation muss diese Äquivalenz gegenüber der kommunalen Finanzverwaltung tragen.
Bewirtschaftung der Immobilie: Mietbesteuerung, IPTU und der Vergleich natürliche Person versus Holding
Nach dem Erwerb bestimmt die Bewirtschaftungsphase — Kurzzeit-, Jahres- oder Mischvermietung — die laufende Steuerbelastung. Bei der nichtansässigen natürlichen Person unterliegt die vom brasilianischen Mieter gezahlte Bruttomiete einer Quellensteuer von 15 %, die der lokale Bevollmächtigte über das DARF-Formular mit dem zutreffenden Steuercode abführt und jährlich über die DIRF meldet. Für Inhaber mit Wohnsitz in einer Jurisdiktion der IN RFB 1.037 steigt der Satz auf 25 %; eine Anrechnung gegen eine im Heimatstaat gezahlte Steuer ist außerhalb eines geltenden Doppelbesteuerungsabkommens nicht möglich.
Die IPTU (jährliche kommunale Grundsteuer) ist im Rahmen der Holdingstruktur abziehbare Betriebsausgabe, jedoch nicht im Quellensteuerregime der nichtansässigen natürlichen Person. In Balneário Camboriú und Itajaí wurden Hebesätze und Verkehrswerte in den vergangenen Zyklen aktualisiert; auf Einheiten ab 6 Mio. BRL beeinflusst dies die effektive Cap Rate spürbar. Dies treibt häufig den Wechsel in eine Holdingstruktur, sobald das Portfolio vier oder mehr Einheiten umfasst.
Die Immobilienholding im Regime „Lucro Presumido" (Gewinnschätzung) wendet eine Gewinnvermutung von 32 % auf den Brutto-Mietumsatz für IRPJ (Körperschaftsteuer) und CSLL (Sozialabgabe auf den Nettogewinn) an; hinzu kommen die kumulativen Beiträge PIS und Cofins. Die kombinierte effektive Belastung auf den Brutto-Mietumsatz liegt in der Regel bei rund 14,53 %, gegenüber 15 % Quellensteuer bei der nichtansässigen natürlichen Person — und gegenüber 25 % bei Inhabern in Steueroasen. Der scheinbare Vorteil der Holding muss jedoch die Kosten für Gesellschaftsführung, Buchhaltung, mögliche ITCMD (Erbschaft- und Schenkungsteuer) auf Geschäftsanteile sowie die Komplexität der Dividendenüberweisung an den ausländischen Gesellschafter absorbieren. Die mentale Faustregel des erfahrenen Investors ist klar: Bis zu zwei Einheiten ist die natürliche Person meist günstiger; ab drei oder vier Premium-Einheiten — oder bei jeder Konstellation mit Nachfolgeplanung — dominiert die Holding.
„Der teuerste Fehler des ausländischen Investors in Brasilien ist nicht der Steuersatz — es ist die Struktur. Wer als natürliche Person einsteigt in dem Glauben, Honorar zu sparen, stellt beim Verkauf oder beim Nachlass fest, dass er das Doppelte dessen gezahlt hat, was eine von Anfang an sauber konzipierte Holding gekostet hätte." — wiederkehrende Beobachtung in Beratungsmandaten der Achse Itajaí-Florianópolis.
Der Ausstieg: progressiver Veräußerungsgewinn, Einbehalt durch den Erwerber und Doppelbesteuerungsabkommen
Der Verkauf ist die Stunde der Wahrheit. Für den Nichtansässigen folgt der Veräußerungsgewinn dem Gesetz 13.259/2016, das progressive Sätze eingeführt hat: 15 % auf den Gewinnanteil bis 5 Mio. BRL, 17,5 % zwischen 5 und 10 Mio. BRL, 20 % zwischen 10 und 30 Mio. BRL und 22,5 % oberhalb von 30 Mio. BRL. Anders als die ansässige natürliche Person hat der Nichtansässige keinen Zugang zu den Befreiungen und Reduktionsfaktoren des Gesetzes 7.713/1988 — weder ein „Reduktionsfaktor" für die Haltedauer noch eine Befreiung bei Reinvestition in eine andere Wohnimmobilie.
Der technische Knackpunkt, an dem viele Strukturierungsthesen scheitern, ist die Berechnung in Real. Die IN RFB 208/2002 schreibt vor, dass Anschaffungs- und Verkaufswert in nominalem Real anzusetzen sind, ohne Korrektur um die Wechselkursveränderung. In Phasen der Real-Abwertung kann der in Hartwährung ausgedrückte Gewinn daher deutlich geringer — oder sogar negativ — ausfallen als der in Real besteuerte Gewinn. Genau dieser Fall öffnet diesen Leitfaden: Der Portugiese kaufte bei rund 5,20 BRL/EUR und verkaufte bei rund 6,10 BRL/EUR, und die Finanzverwaltung blendete den Devisen-Spread in der Bemessung aus.
Die Verantwortung für die Steuerabführung trägt bei Transaktionen mit nichtansässigem Verkäufer der brasilianische Erwerber oder dessen Bevollmächtigter in Brasilien — so die IN RFB 208/2002. In der Praxis fertigt das Notariat die Urkunde nur gegen Nachweis des DARF-Belegs aus; die Verhandlung wird heikel, wenn Käufer und Verkäufer nicht vorab geklärt haben, wer die finanzielle Last der Steuer am Closing-Tag trägt. Die Vereinbarung des „Nettobetrags für den Verkäufer" ist in Transaktionen mit Ausländern im AMFRI-Raum zur Standardklausel geworden.
Doppelbesteuerungsabkommen mindern die effektive Belastung des europäischen Investors. Zwischen Brasilien und Deutschland besteht derzeit kein Doppelbesteuerungsabkommen in Kraft — das ursprüngliche Abkommen wurde von deutscher Seite 2005 gekündigt; die in Brasilien gezahlte Steuer ist in Deutschland nach den Vorschriften des Außensteuerrechts und § 34c EStG (Anrechnung oder Abzug ausländischer Steuern) zu behandeln. Mit Österreich und der Schweiz bestehen Abkommen, deren konkrete Wirkung auf Immobilienerträge — Belegenheitsprinzip mit primärem Besteuerungsrecht Brasiliens — die Lasten zwischen den Jurisdiktionen aufteilt. Argentinische Investoren, nach den Europäern zweitstärkste Gruppe im High-End-Segment von Balneário Camboriú, operieren unter dem seit Jahrzehnten geltenden bilateralen Abkommen mit immobilienspezifischen Besonderheiten, die einer Einzelfallprüfung bedürfen.
Devisenrückführung, Gesellschaftsstrukturen, Nachfolge und die Fehler, die die These zerstören
Nach Ermittlung und Abführung der Steuer erfolgt die Rückführung des Verkaufserlöses über eine devisengenehmigte Bank, gestützt auf die beim Mittelzufluss vorgenommene RDE-IED-Registrierung. Die Devisensteuer IOF-Câmbio auf Rückführungen ausländischen Kapitals folgt einem offiziellen Absenkungspfad, der bis 2028 die Nullsatz-Marke vorsieht; der zum Operationszeitpunkt geltende Satz ist jedoch im Einzelfall zu prüfen. Die obligatorische Dokumentation umfasst den Steuerbeleg über den Veräußerungsgewinn, den Devisenvertrag, die eingetragene Urkunde sowie die RDE-IED mit dem Vermerk des Investmentabgangs.
Der ausländische Investor mit brasilianischem Vermögen oberhalb der von der Notenbank festgesetzten Schwellen muss zudem die DCBE-Meldung beachten, allerdings in spiegelbildlicher Logik: Brasilien verlangt von Ansässigen die Meldung von Auslandsvermögen; den Nichtansässigen treffen vor allem die Meldepflichten gegenüber dem eigenen Heimatfiskus sowie die ordnungsgemäße Pflege der Einträge im Sisbacen. Das brasilianische Gesetz 14.754/2023, das die Besteuerung von durch Ansässige kontrollierten Offshore-Vehikeln neu geregelt hat, betrifft den Nichtansässigen nicht unmittelbar, hat jedoch den Markt für Steuerplanung neu geordnet und den Einsatz hybrider Strukturen eingeschränkt — in Brasilien Ansässige, die Offshore-Vehikel für den Erwerb brasilianischer Immobilien nutzten, mussten ihre Gleichung neu durchrechnen.
Im Nachfolgekontext erhebt Santa Catarina ITCMD mit progressiven Sätzen, die nach geltendem Landesrecht bis zu 8 % auf Erwerbe von Todes wegen und auf Schenkungen erreichen. Eine Immobilie von 8 Mio. BRL in der Praia Brava, die direkt in der Hand einer natürlichen Person übertragen wird, kann eine Belastung in der Größenordnung von einer halben Million Real im Erbfall auslösen, fällig in Landeswährung und nach lokalen Fristen, ohne dass die Erben praktisch eine kurzfristige Auslandsüberweisung organisieren könnten. Die Einbringung in eine brasilianische Holding oder eine Struktur, die nationale Holding und Familienvehikel im Ausland kombiniert — sofern sauber konzipiert und alt genug, um Hinterfragungen standzuhalten —, reduziert die Nachfolgelast in der Regel materiell und sichert vor allem dem Nachlass Liquidität, ohne erzwungenen Notverkauf.
Die fünf teuersten Fehler, die in der Beratung ausländischer Familien mit Portfolios in Itajaí, Balneário Camboriú und Itapema immer wiederkehren, sind: die Kapitaleinfuhr nicht in der RDE-IED zu registrieren, weil „es ja nur eine Immobilie ist"; die Steueroasenliste der IN RFB 1.037 bei der Wahl des Wohnsitzes des Inhabers zu ignorieren; einen sogenannten „Contrato de Gaveta" (privatschriftlicher Schubladenvertrag) abzuschließen in der Annahme, notarielle Zeit zu gewinnen, womit ein Ursprungsmangel entsteht, der beim Verkauf zurückkehrt; das Laudêmio auf Marinaland-Grundstücken bei der Vollpreis-Kalkulation zu unterschätzen; und die Nebenpflichten gegenüber Receita Federal und Notenbank zu vernachlässigen, wodurch eine stille Verbindlichkeit entsteht, die erst bei der Auslandsüberweisung sichtbar wird. Jeder dieser Fehler kostet rendite-äquivalent ein bis zwei Prozentpunkte pro Jahr auf das Portfolio. Premium-Wohntürme im AMFRI-Raum — etwa Projekte etablierter lokaler Bauträger wie SIDE Empreendimentos in Itajaí und Umgebung — bieten in der Regel solide Dokumentationsunterstützung, die das Risiko an der notariellen Schnittstelle reduziert; die steuerliche Struktur des Käufers bleibt jedoch in dessen Verantwortung.
Fazit
Brasilien bietet dem ausländischen Investor 2026 eine komplexe, aber vollständig kartierte Steuergleichung: Das richtige Zusammenspiel aus CPF, RDE-IED, Nichtansässigen-Konto, Vehikelwahl — natürliche Person oder Holding —, durch Tema 1.113 des STJ abgesicherter Urkunde und Nachfolgeplanung über die ITCMD von Santa Catarina kann den Großteil des Ertrags in Hartwährung selbst in ungünstigen Wechselkursfenstern bewahren. Die falsche Gleichung dagegen verschiebt einen unverhältnismäßig hohen Anteil des Gewinns an Fiskus und brasilianischen Erwerber. Wer die wöchentliche Analyse zu Steuern, Wechselkurs und Immobilienmarkt der Küste Santa Catarinas verfolgen möchte, abonniert den Newsletter des SIDE-Portals und hält das steuerliche Bild stets aktuell vor dem nächsten Closing bereit.