مالیات املاک خارجیها در برزیل ۲۰۲۶
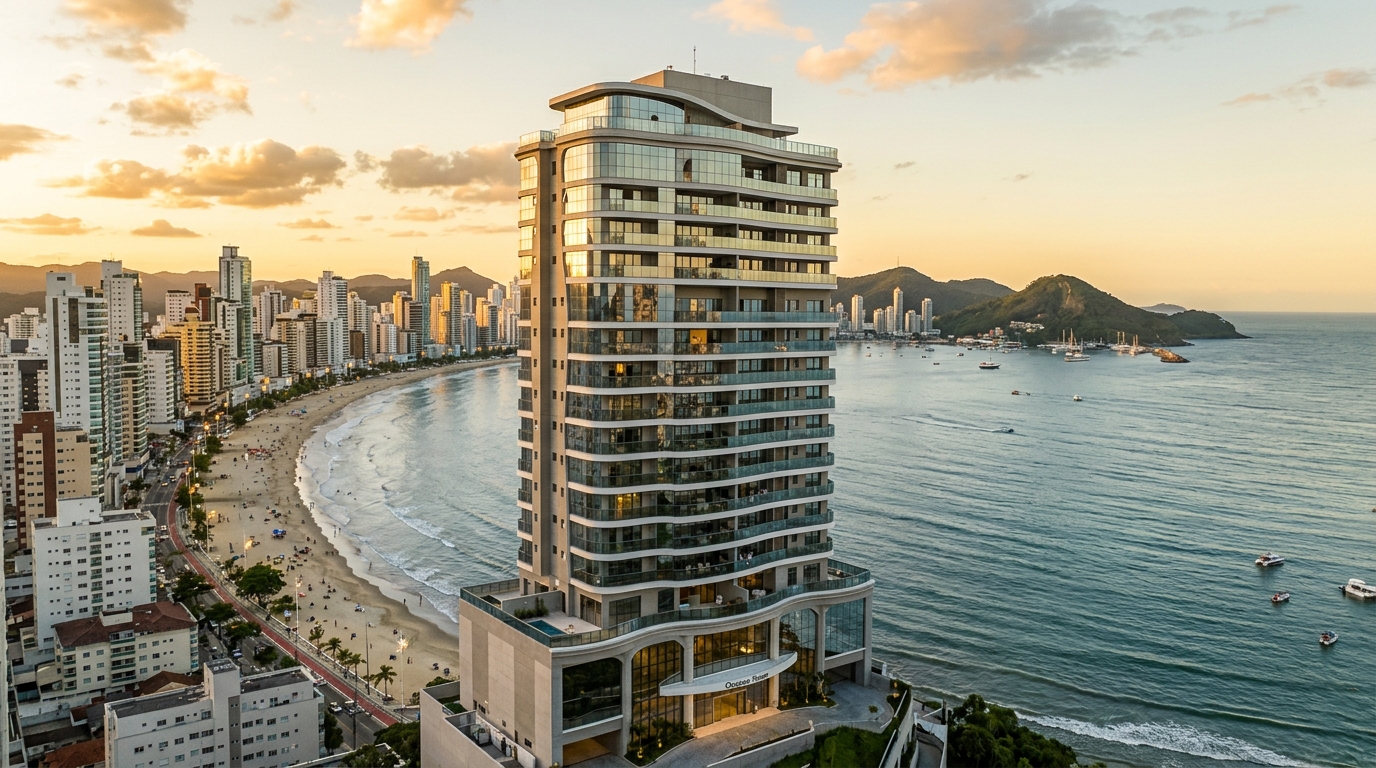
یک سرمایهگذار پرتغالی که در سال ۲۰۲۱ آپارتمانی پیشفروش در Balneário Camboriú به مبلغ ۲٫۸ میلیون رئال برزیل خریده بود، در ماه مه ۲۰۲۶ آن را به قیمت ۴٫۱ میلیون رئال فروخت. هنگام بستن حواله ارزی به یورو متوجه شد که سود سرمایهای مشمول مالیات در برزیل نه ۱٫۳ میلیون رئال، بلکه ۱٫۹ میلیون رئال محاسبه شده است. این تفاوت ناشی از سختگیری تازهای از سوی Receita Federal (سازمان امور مالیاتی فدرال برزیل) نبود؛ ریشه آن در دستورالعمل اجرایی RFB ۲۰۸/۲۰۰۲ نهفته است که محاسبه سود را تنها بر مبنای رئال نامگذاریشده الزامی میکند و کاهش ارزش ارزی انباشته بین زمان خرید و فروش را نادیده میگیرد. روی این پایه، نرخ پلکانی قانون ۱۳٫۲۵۹/۲۰۱۶ که از طریق مسئولیت مالیاتی خریدار برزیلی وصول میشود، حدود ۲۹۵ هزار رئال را پیش از خروج پول از Sisbacen (سامانه ارزی بانک مرکزی برزیل) بلعید.
این نمونه برای بازار لوکس Itajaí، Praia Brava و Itapema کاملاً آشنا است؛ از زمانی که محور شهرستانی AMFRI به مقصد محبوب دفاتر خانوادگی ایبریایی و آرژانتینی تبدیل شد. هرکس بدون درک ساختار مالیاتی وارد برزیل میشود، بازدهی خود را روی میز جا میگذارد؛ و هرکس با ساختار درست وارد میشود — CPF (شماره مالیاتی فردی) بهموقع، ثبت RDE-IED در Sisbacen، حساب فعال غیرمقیم و انتخاب آگاهانه بین مالکیت حقیقی یا هلدینگ ملکی — اختلاف نرخ ارز را حفظ میکند و انتقال میراث را در امان نگه میدارد. این راهنما چهارچوب مالیاتی سال ۲۰۲۶ را برای غیرمقیمی که قصد خرید، اجاره یا فروش ملک مسکونی پریمیوم در سواحل ایالت Santa Catarina را دارد، فشرده میکند.
چشمانداز ۲۰۲۶: «غیرمقیم مالیاتی» کیست و چرا سواحل کاتارینا در رادار سرمایه ایرانی قرار گرفت؟
نرخ Selic (نرخ بهره پایه برزیل) در آغاز ۲۰۲۶ پس از اوجگیری سالهای ۲۰۲۴ و ۲۰۲۵ وارد مسیر کاهش تدریجی شده و رئال در محدودهای معامله میشود که هنوز برای سرمایه خارجی نسبت به یورو و دلار جذاب است. این جهتگیری ارزی، در کنار یکی از بالاترین تراکمهای VGV (ارزش کل عمومی فروش پروژههای مسکونی) لوکس در کیلومتر مربع در کل برزیل — طبق گزارشهای ABRAINC و CBIC، نوار شمالی ساحلی Santa Catarina سهمی نامتناسب از عرضه پریمیوم ملی در ۲۰۲۴ و ۲۰۲۵ داشته است — موجب شده تا Balneário Camboriú، Itajaí و Itapema به بازار لنگرگاهی سرمایهگذاران خارجی صاحب صلاحیت تبدیل شوند. برای خریدار فارسیزبان، این یعنی فرصت تنوعبخشی به دارایی در یک حوزه قضایی پایدار، با درآمد اجارهای به دلار سفتوسخت و ورود سادهتر از بازارهای اروپایی.
پیش از هر معامله باید تعریفی که کل رفتار مالیاتی را شکل میدهد روشن شود: از منظر Receita Federal، شخص حقیقی «غیرمقیم مالیاتی» کسی است که برزیل را بهطور قطعی ترک کرده باشد، یا بیش از دوازده ماه بدون ارائه اعلامیه خروج قطعی بهصورت موقت خارج از کشور به سر برده باشد، یا اساساً هرگز مقیم نبوده است. تبعه خارجی دارای ویزای دائم که در برزیل زندگی میکند مقیم مالیاتی به شمار میآید و مانند هر شهروند محلی مشمول مالیات میشود. شرط «غیرمقیم» نیازمند یک شخص حقیقی در خارج از کشور است که با CPF و کشور اقامت مالیاتی خود بهصورت رسمی شناسایی شده باشد — و همین وضعیت است که قواعد ویژه کسر، حواله و سود سرمایهای را که در بخشهای بعدی شرح داده میشود، فعال میسازد.
وضعیت کشور مبدأ نیز اهمیت بالایی دارد. دستورالعمل اجرایی RFB ۱٫۰۳۷ که بهطور مرتب بهروزرسانی میشود، فهرستی از حوزههای قضایی را بهعنوان بهشت مالیاتی یا رژیمهای مالیاتی ممتاز اعلام کرده است. سرمایهگذاران مقیم این مناطق با نرخهای جریمهای روبهرو میشوند — برای مثال ۲۵٪ بر درآمد اجاره به جای ۱۵٪ استاندارد — و امکان بهرهگیری از کسریها و برخی پلکانهای سود سرمایهای را از دست میدهند. بررسی فهرست بهروز پیش از انتخاب ابزار خرید، یکی از نخستین گامهای بررسی دقیق حقوقی است. سرمایهگذار ایرانی که در امارات یا قطر اقامت مالیاتی دارد باید پیش از امضای قرارداد، طبقهبندی این کشورها در فهرست برزیلی را شخصاً تأیید کند.
پیش از خرید: CPF، RDE-IED در Sisbacen و حساب غیرمقیم
هیچ سند رسمی در دفاتر اسناد رسمی برزیل بدون CPF خریدار به ثبت نمیرسد. غیرمقیم میتواند این شماره را از طریق Banco do Brasil، Itaú، کنسولگری برزیل در خارج، یا با وکالتنامه مستقیماً از طریق نماینده مالیاتی در برزیل دریافت کند؛ اما مدرک کشور اقامت مالیاتی باید با اطلاعاتی که در سامانههای Receita و بانک مرکزی اعلام خواهد شد همخوانی کامل داشته باشد. ناسازگاری بین ثبت CPF و ثبت سرمایهگذاری یکی از مهمترین دلایل توقف حواله در زمان فروش است.
گام دوم که اغلب در معاملات کمتر از ۵ میلیون رئال نادیده گرفته میشود، RDE-IED است — ثبت اظهاری الکترونیکی سرمایهگذاری مستقیم خارجی، که امروز تحت قطعنامه BCB ۲۷۷/۲۰۲۲ اداره میشود و درون Sisbacen عمل میکند. هر ورود سرمایه خارجی که به منظور خرید ملک توسط شخص حقیقی غیرمقیم یا بهصورت آورده سرمایهای در شرکت برزیلی صاحب ملک انجام شود، باید ثبت گردد. این RDE-IED است که بازگشت آینده اصل سرمایه و درآمدهای آن را قانونی میکند. خروج ارز بدون مبدأ ثبتشده در ورودی ممکن نیست — و تلاش برای ثبت پسینی، آن هم وقتی فروش قطعی شده، معمولاً ماهها فلج عملیاتی و هزینههای سنگین مشاوره ارزی به همراه میآورد.
حساب غیرمقیم، معروف به CNR و امروز تحت مقررات یکپارچه بانک مرکزی که جانشین قطعنامه قدیمی ۴٫۳۷۳ شده است، رکن سوم این چینش است. این حساب به فرد خارجی اجازه میدهد اجارهبها را به رئال دریافت کند، مالیاتهای محلی و هزینههای ساختمان و مشاعات را بپردازد و در زمان مناسب مبالغ را بدون رقابت با صف حوالههای شخصی به ارز خارجی تبدیل کند. وکالتنامهای که در کنسولگری برزیل خارج یا با تأیید مناسب در داخل برزیل تنظیم شود، تابلوی عملیاتی را کامل میکند: نماینده محلی — معمولاً وکیل متخصص مالیات یا یک دفتر خانوادگی دارای بخش مالیاتی — مسئولیت تعهدات فرعی و کسر مالیات اجاره را بر عهده میگیرد، چنانکه در ادامه شرح داده خواهد شد.
خرید: ITBI، سند رسمی، عوارض laudêmio در زمینهای ساحلی و کاربرد هلدینگ
ITBI، مالیات شهرداری بر انتقال املاک، در هنگام تنظیم سند پرداخت میشود و نرخ آن در شهرداریهای Santa Catarina که موجودی پریمیوم را در خود جای دادهاند بین ۲٪ تا ۳٪ متغیر است. نقطه فنی تعیینکننده برای سرمایهگذار سنگینجیب، رأی شماره ۱٫۱۱۳ STJ (دیوان عالی عدالت برزیل) است که در ۲۰۲۲ بهصورت ضابطه تکرارشونده صادر شد: مبنای محاسبه ITBI همان قیمت واقعی معامله است که طرفین اعلام میکنند، با اماره صحت که تنها از طریق رسیدگی اداری منظم شهرداری میتوان آن را رد کرد. رویه پیشین که در آن شهرداریها ارزش مرجع کاداستری بالاتر از سند را تحمیل میکردند، اعتبار خود را از دست داده است. معاملات بالای ۴ میلیون رئال در محور Itajaí-Itapema امروز با گزارش کارشناسی ارزیابی همراه میشوند تا قیمت اعلامی پشتیبانی شده و از اعتراض پسینی جلوگیری شود.
| شهرداری | نرخ ITBI ۲۰۲۶ | مبنای محاسبه | ملاحظات |
|---|---|---|---|
| Itajaí | ۲٪ | قیمت معامله (رأی STJ ۱٫۱۱۳) | منطقه بندری و Praia Brava با کنترل اسنادی شدید |
| Balneário Camboriú | ۲٪ | قیمت معامله | تمرکز واحدهای بالای ۵ میلیون رئال؛ بررسی دفترخانهای تقویتشده |
| Itapema | ۲٪ | قیمت معامله | نوار Meia Praia در حال رشد VGV |
| Camboriú (داخلی) | ۲٪ | قیمت معامله | قیمتهای پایینتر؛ بررسی پهنهبندی الزامی |
املاکی که روی زمینهای ساحلی متعلق به اتحادیه فدرال (terrenos de marinha) قرار دارند — وضعیتی رایج در بخشهایی از خط ساحلی Santa Catarina، بهویژه قطعات تاریخی — به این معادله laudêmio را میافزایند؛ عوارضی به نفع اداره میراث اتحادیه با نرخ ۵٪ بر ارزش انتقال، بهعلاوه عوارض سالانه اشغال یا اجاره. سرمایهگذار خارجی باید پیش از قطعی کردن قیمت، ماهیت مالکیت زمین را در سند مادر شناسایی کند، در غیر این صورت ممکن است هزینه واقعی خرید را تا پنج درصد کمتر از مقدار حقیقی برآورد کند.
هرگاه خرید از طریق هلدینگ ملکی برزیلی صورت گیرد — شرکت با مسئولیت محدود که برای دریافت ملک از طریق آورده سرمایهای شریک خارجی تأسیس میشود — رأی شماره ۷۹۶ STF (دیوان عالی فدرال) وارد صحنه میشود. دیوان عالی هنگام رسیدگی به پرونده RE ۷۹۶٫۳۷۶، معافیت پیشبینیشده در ماده ۱۵۶، بند ۲، فراز یکم قانون اساسی را محدود کرد: آورده سرمایهای از ITBI معاف است، اما تنها تا سقف سرمایه شرکت پذیرهنویسیشده؛ مازاد ارزش بازاری ملک نسبت به سرمایه آوردهشده، بهصورت عادی مشمول مالیات میشود. برای آنکه ساختار کارآمد باشد، سرمایه شرکت باید بازتاب ارزش اقتصادی ملک باشد و مدارک شرکتی باید بتوانند این برابری را در برابر بازرسی شهرداری دفاع کنند.
بهرهبرداری از ملک: مالیات بر درآمد اجاره، IPTU و مقایسه شخص حقیقی با هلدینگ
پس از تصمیم خرید، مرحله بهرهبرداری — اجاره فصلی، سالانه یا ترکیبی — جریان مالیاتی تکراری را تعیین میکند. برای شخص حقیقی غیرمقیم، اجارهبهایی که مستأجر در برزیل میپردازد ۱۵٪ کسر مبدأ بر ارزش ناخالص دارد که توسط نماینده محلی از طریق DARF با کد مخصوص پرداخت و سالانه از طریق DIRF گزارش میشود. برای دارندگانی که در حوزههای ثبتشده در RFB ۱٫۰۳۷ ساکناند، این نرخ به ۲۵٪ افزایش مییابد و امکان جبران در برابر مالیات احتمالی پرداختشده در کشور مبدأ، تنها از طریق پیمان جلوگیری از مالیات مضاعف میسر است.
IPTU مالیات سالانه شهرداری بر ملک است و در سامانه هلدینگ به عنوان هزینه قابل کسر شناخته میشود، اما در سیستم کسر مبدأ شخص حقیقی غیرمقیم قابل کسر نیست. در Balneário Camboriú و Itajaí، نرخها و ارزشهای کاداستری در چرخههای اخیر بازنگری شدهاند و بر بازده خالص واحدهای بالای ۶ میلیون رئال تأثیر اساسی دارند. این طراحی معمولاً انگیزه مهاجرت به ساختار هلدینگ را در پرتفوهای چهار واحد یا بیشتر تقویت میکند.
هلدینگ ملکی در رژیم سود فرضی، فرض ۳۲٪ بر درآمد ناخالص اجاره برای IRPJ و CSLL اعمال میکند، بهعلاوه PIS و Cofins تجمعی. بار مالیاتی مؤثر ترکیبی بر درآمد ناخالص اجاره معمولاً حول ۱۴٫۵۳٪ قرار میگیرد، در برابر ۱۵٪ کسر شخص حقیقی غیرمقیم — و در برابر ۲۵٪ در صورتی که دارنده در بهشت مالیاتی باشد. سود ظاهری هلدینگ اما باید هزینه نگهداری شرکتی، حسابداری، احتمال ITCMD (مالیات استانی بر ارث و هبه) بر سهام در زمان انتقال میراث و پیچیدگی حواله سود سهام به شریک خارجی را در خود جذب کند. جدول ذهنی سرمایهگذار مجرب ساده است: تا دو واحد، شخص حقیقی معمولاً برنده است؛ از سه یا چهار واحد پریمیوم به بالا، یا در هر چینش با برنامهریزی میراثی، هلدینگ غلبه دارد.
«پرهزینهترین اشتباه سرمایهگذار خارجی در برزیل نرخ مالیات نیست — ساختار است. کسی که بهعنوان شخص حقیقی وارد میشود به این تصور که هزینه مشاور را پسانداز میکند، در زمان فروش یا انحصار وراثت کشف میکند که دو برابر آنچه با یک هلدینگ خوشطراحی از روز نخست میپرداخت، پرداخت کرده است.» — مشاهدهای پربسامد در میزهای مالیات املاک محور Itajaí-Florianópolis.
خروج: سود سرمایهای پلکانی، کسر توسط خریدار و پیمانهای جلوگیری از مالیات مضاعف
فروش لحظه حقیقت است. برای غیرمقیم، سود سرمایهای از قانون ۱۳٫۲۵۹/۲۰۱۶ پیروی میکند که نرخهای پلکانی را معرفی کرد: ۱۵٪ بر بخش سود تا ۵ میلیون رئال، ۱۷٫۵٪ بر بازه بین ۵ تا ۱۰ میلیون رئال، ۲۰٪ بین ۱۰ تا ۳۰ میلیون رئال و ۲۲٫۵٪ بر مازاد ۳۰ میلیون رئال. برخلاف شخص حقیقی مقیم، غیرمقیم به معافیتها و عوامل کاهش سود قانون ۷٫۷۱۳/۱۹۸۸ دسترسی ندارد — نه «ضریب کاهش» بر اساس مدت نگهداری وجود دارد و نه معافیت بر اساس استفاده از وجوه برای خرید ملک مسکونی دیگر.
نکته فنی که فرضیات سرمایهگذاری را در هم میشکند، محاسبه به رئال است. دستورالعمل RFB ۲۰۸/۲۰۰۲ تصریح میکند که هزینه خرید و قیمت فروش باید به رئال اسمی در نظر گرفته شوند، بدون هیچ تعدیلی بابت نوسان ارز. این یعنی در دورههای کاهش ارزش رئال، سودی که به ارز قوی بیان میشود میتواند بسیار کمتر — یا حتی منفی — از سود مشمول مالیات به رئال باشد. مثال آغاز این راهنما دقیقاً همین است: پرتغالی موردنظر در محدوده ۵٫۲۰ رئال بهازای هر یورو خرید کرده و در محدوده ۶٫۱۰ رئال فروخته است، و Receita اختلاف ارز را در محاسبه نادیده گرفت. برای سرمایهگذار ایرانی که از خاورمیانه یا اروپا اقدام به خرید میکند، شبیهسازی این کسر پیش از امضای قرارداد، باید ستون اصلی محاسبه بازده باشد.
مسئولیت پرداخت، در معاملهای که فروشنده غیرمقیم باشد، طبق RFB ۲۰۸/۲۰۰۲ بر دوش خریدار برزیلی یا نماینده او در برزیل قرار میگیرد. در عمل، دفترخانه تنها در صورت ارائه DARF پرداختشده سند را تنظیم میکند، و این موضوع وقتی که خریدار و فروشنده پیشاپیش روی این که چه کسی بار مالی مالیات را در روز معامله تحمل میکند توافق نکرده باشند، مذاکره را حساس میکند. مذاکره بر سر «مبلغ خالص رسیدنی به فروشنده» امروز در معاملات با خارجیان محور AMFRI به شرط استاندارد قرارداد تبدیل شده است.
پیمانهای جلوگیری از مالیات مضاعف هزینه نهایی سرمایهگذار اروپایی را کاهش میدهند. کنوانسیون جلوگیری از دوگانگی مالیاتی میان برزیل و پرتغال از دهه ۲۰۰۰ در حال اجراست، و وضعیت مشابهی نیز با اسپانیا برقرار است. اما با ایالات متحده هیچ پیمانی در حال حاضر اعتبار ندارد، و سرمایهگذار آمریکایی که در برزیل مالیات سود سرمایهای پرداخت میکند باید در اظهارنامه IRS از اعتبار مالیات خارجی، با محدودیتهای Foreign Tax Credit، بهره گیرد. آرژانتینیها، که پس از اروپاییها مهمترین ملیت در بازار لوکس Balneário Camboriú محسوب میشوند، تحت پیمان دوجانبهای که دههها پیش امضا شده عمل میکنند که جزئیات خاصی برای املاک دارد و نیازمند بررسی موردی است. ایران در حال حاضر پیمان جلوگیری از مالیات مضاعف فعالی با برزیل ندارد، بنابراین سرمایهگذاری که اقامت مالیاتی ایرانی را حفظ کرده باید استراتژی اقامت یا ساختار شرکتی واسطه را با مشاور بومی هماهنگ سازد.
حواله، ساختارهای شرکتی، انتقال میراث و اشتباهاتی که فرضیه را نابود میکنند
پس از محاسبه و پرداخت مالیات، حواله محصول فروش از طریق بانک مجاز در امور ارزی انجام میشود، با اتکا به RDE-IED ثبتشده در ورودی. IOF-Câmbio (مالیات بر عملیات مالی ارزی) بر عملیات بازگشت سرمایه خارجی طبق برنامه رسمی در مسیر کاهشی قرار دارد و قرار است تا ۲۰۲۸ به صفر برسد، اما نرخ نافذ در تاریخ عملیات باید مورد به مورد بررسی شود. مدارک الزامی شامل قبض پرداخت مالیات سود سرمایهای، قرارداد ارزی، سند ثبتشده و خود RDE-IED با ثبت برداشت سرمایه است.
سرمایهگذار خارجی که داراییهایش در برزیل از سقف تعیینشده توسط بانک مرکزی فراتر رود، باید DCBE — اظهارنامه سرمایههای برزیلی در خارج — را در مسیر معکوس مدنظر داشته باشد: برزیل از مقیمان داخلی میخواهد داراییهای خارج از کشور را اعلام کنند؛ تعهد محوری غیرمقیم تحویل اظهارنامهها به سازمان مالیاتی خود و حفظ ثبتها در Sisbacen است. قانون ۱۴٫۷۵۴/۲۰۲۳ که مالیات شرکتهای فراساحلی تحت کنترل مقیمان برزیلی را تغییر داد، مستقیماً غیرمقیم را هدف قرار نمیدهد، اما بازار برنامهریزی را بازسازی و کاربرد ساختارهای ترکیبی را محدود کرد — سرمایهگذاران مقیم برزیل که از ابزارهای فراساحلی برای خرید ملک در خود برزیل استفاده میکردند مجبور شدند معادله را از نو بسنجند.
در عرصه سوکسسیون، ایالت Santa Catarina ITCMD را با نرخهای پلکانی که تا ۸٪ بر انتقالات ارثی و هبهای میرسد طبق قوانین استانی جاری دریافت میکند. یک ملک ۸ میلیون رئالی در Praia Brava که مستقیماً به نام شخص حقیقی نگهداری شده باشد، میتواند بدهی نیم میلیون رئالی در فرآیند انحصار وراثت ایجاد کند، آن هم به ارز و در زمانبندی محلی، بدون امکان عملی برای حواله سریع توسط وراث. آورده سرمایهای به هلدینگ برزیلی یا ساختاری که هلدینگ ملی را با ابزار خانوادگی خارج از کشور ترکیب کند — وقتی بهدرستی طراحی شده و قدمت کافی برای مقاومت در برابر چالش حقوقی داشته باشد — معمولاً هزینه میراث را بهطور قابلتوجهی کاهش داده و مهمتر، نقدینگی ترکه را بدون نیاز به فروش اضطراری تأمین میکند.
پنج اشتباه پرهزینهای که در مشاوره به خانوادههای خارجی صاحب پرتفو در Itajaí، Balneário Camboriú و Itapema تکرار میشوند چنیناند: عدم ثبت ورود سرمایه در RDE-IED به این بهانه که «فقط یک ملک است»؛ نادیده گرفتن فهرست بهشتهای مالیاتی RFB ۱٫۰۳۷ هنگام تعیین اقامت دارنده؛ بستن قرارداد عادی (contrato de gaveta) بهتصور سود زمانی در دفترخانه، که نقص مبدأ ایجاد میکند و در زمان فروش بازمیگردد؛ کمبرآورد کردن laudêmio در زمینهای ساحلی هنگام قیمتگذاری کامل؛ و سهلانگاری در تعهدات فرعی نزد Receita و بانک مرکزی، که بدهی خاموشی میسازد و تنها در لحظه حواله سر بر میآورد. هر یک از اینها معادل یک یا دو واحد درصد بازده سالانه از پرتفو میکاهد. پروژههای برجهای مسکونی پریمیوم در محور AMFRI — مانند آنچه که سازندگان محلی شناختهشده، از جمله SIDE Empreendimentos در Itajaí و حومه، تحویل میدهند — معمولاً پشتیبانی اسنادی ارائه میدهند که خطر اشتباه در سمت دفترخانه را کاهش میدهد، اما طراحی ساختار مالیاتی خریدار همچنان بر عهده خود خریدار باقی میماند.
جمعبندی
برزیل سال ۲۰۲۶ معادلهای مالیاتی پیچیده اما بهطور کامل ترسیمشده پیش روی سرمایهگذار خارجی قرار میدهد: ترکیب درست CPF، RDE-IED، حساب غیرمقیم، انتخاب ابزار — شخص حقیقی یا هلدینگ — سند تنظیمشده بر پایه رأی STJ ۱٫۱۱۳ و برنامهریزی میراثی از طریق ITCMD-SC میتواند بیشتر بازده را به ارز قوی حفظ کند، حتی در دورههای نامساعد نرخ ارز. معادله نادرست، برعکس، سهم نامتناسبی از سود را به سازمان مالیاتی و خریدار برزیلی منتقل میکند. برای دنبالکردن تحلیل هفتگی مالیات، ارز و بازار املاک سواحل Santa Catarina، در خبرنامه پورتال SIDE مشترک شوید و چهارچوب مالیاتی را همواره پیش از معامله بعدی بهروز نگه دارید.