ภาษีอสังหาฯ บราซิลสำหรับชาวต่างชาติ ปี 2026
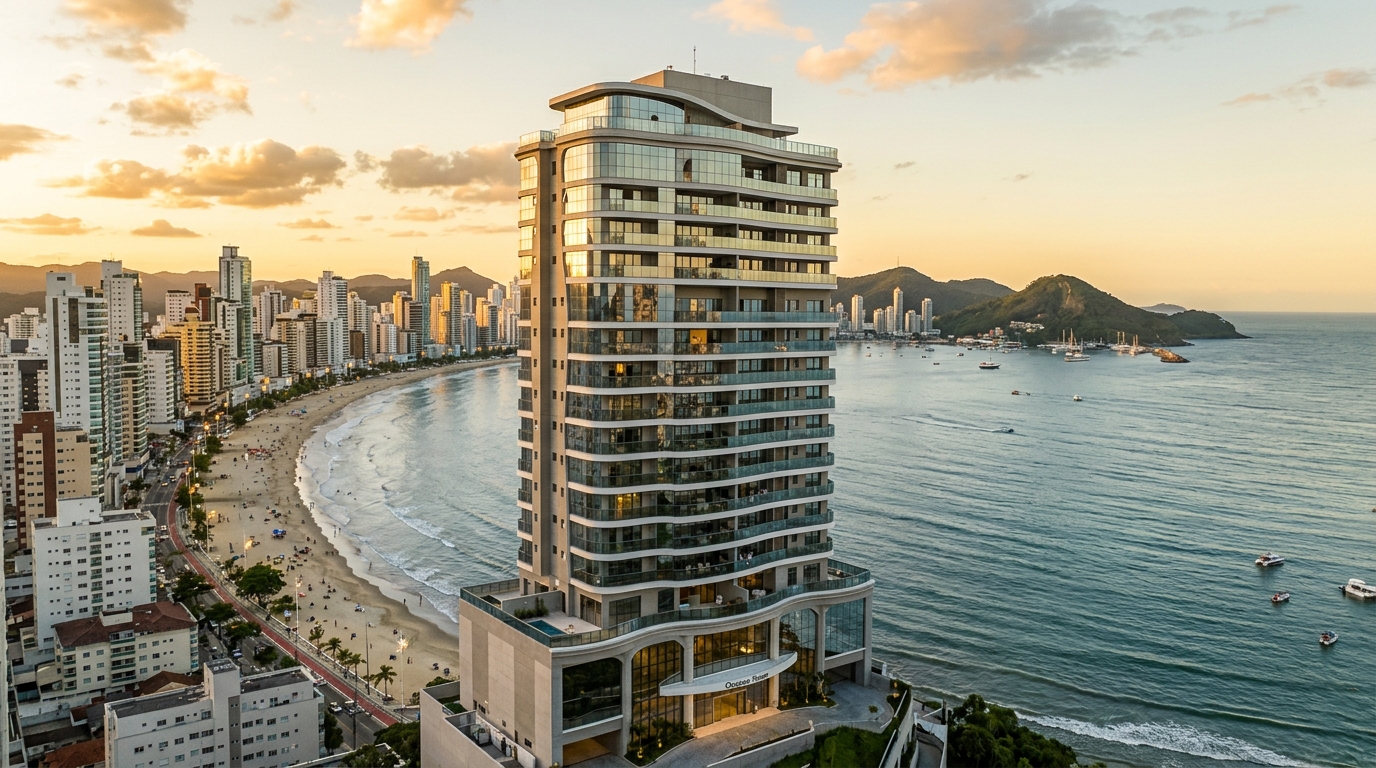
นักลงทุนชาวโปรตุเกสรายหนึ่งซื้ออพาร์ตเมนต์ใบจองที่เมือง Balneário Camboriú ในปี 2021 ด้วยราคา 2.8 ล้านเรอัลบราซิล แล้วขายออกในเดือนพฤษภาคม 2026 ที่ 4.1 ล้านเรอัล กระทั่งถึงขั้นตอนปิดธุรกรรมโอนเงินกลับเป็นยูโรเขาจึงค้นพบความจริงอันน่าตกใจว่า กำไรจากการขายทรัพย์สิน (capital gain) ที่ต้องเสียภาษีในบราซิลมิได้อยู่ที่ 1.3 ล้านเรอัลตามที่คาดไว้ หากแต่สูงถึง 1.9 ล้านเรอัล ส่วนต่างนี้มิได้เกิดจากการที่ Receita Federal (กรมสรรพากรกลางของบราซิล) เข้มงวดกฎเกณฑ์มากขึ้น แต่เกิดจากกลไกของ Instrução Normativa RFB 208/2002 ที่บังคับให้คำนวณภาษีในสกุลเรอัลเท่านั้น โดยไม่นำการอ่อนค่าของเรอัลเทียบยูโรในระหว่างช่วงเวลาถือครองมาพิจารณา เมื่อนำฐานภาษีนี้ไปคูณกับอัตราภาษีก้าวหน้าตาม Lei 13.259/2016 ซึ่งผู้ซื้อชาวบราซิลต้องรับผิดชอบในการหักและนำส่ง ภาระภาษีสุดท้ายจึงกินกำไรไปประมาณ 295,000 เรอัลก่อนที่เงินก้อนสุดท้ายจะออกจากระบบ Sisbacen (ระบบของธนาคารกลางบราซิล) ได้
กรณีศึกษานี้สะท้อนภาพรวมของตลาดที่อยู่อาศัยระดับบนใน Itajaí, Praia Brava และ Itapema ได้อย่างชัดเจน นับตั้งแต่แกนภูมิภาค AMFRI กลายเป็นจุดหมายปลายทางอันดับต้นๆ ของ family office ชาวคาบสมุทรไอบีเรียและชาวอาร์เจนตินา ผู้ที่เข้าสู่บราซิลโดยมองข้ามโครงสร้างภาษีจะสูญเสียผลตอบแทนไปอย่างน่าเสียดาย ในขณะที่ผู้เข้ามาด้วยโครงสร้างที่ถูกต้องครบถ้วน ตั้งแต่การออก CPF (เลขประจำตัวผู้เสียภาษีบราซิล) ทันเวลา การลงทะเบียน RDE-IED ในระบบ Sisbacen การเปิดบัญชีผู้ไม่มีถิ่นที่อยู่ และการเลือกอย่างมีสติระหว่างการถือในนามบุคคลธรรมดากับการตั้งบริษัทโฮลดิ้งอสังหาริมทรัพย์ จะสามารถรักษาส่วนต่างของอัตราแลกเปลี่ยนและปกป้องแผนการสืบทอดมรดกไว้ได้อย่างมีประสิทธิภาพ คู่มือนี้สรุปกรอบการเงินและภาษีของปี 2026 สำหรับผู้ที่ไม่ใช่ผู้มีถิ่นที่อยู่ในบราซิลซึ่งกำลังพิจารณาการซื้อ ปล่อยเช่า หรือขายอสังหาริมทรัพย์ที่อยู่อาศัยระดับพรีเมียมบนชายฝั่งรัฐ Santa Catarina
ภูมิทัศน์ปี 2026 ใครคือ "ผู้ไม่มีถิ่นที่อยู่ทางภาษี" และเหตุใดชายฝั่ง Santa Catarina จึงเข้ามาอยู่ในจอเรดาร์
Selic (อัตราดอกเบี้ยนโยบายของบราซิล) เริ่มต้นปี 2026 ในวิถีของการผ่อนคลายอย่างค่อยเป็นค่อยไป หลังจากที่แตะจุดสูงสุดในช่วงปี 2024-2025 ขณะที่ค่าเงินเรอัลยังคงเคลื่อนไหวอยู่ในช่วงที่เอื้อต่อทุนต่างชาติเมื่อเทียบกับยูโรและดอลลาร์สหรัฐ ปัจจัยอัตราแลกเปลี่ยนนี้เมื่อรวมเข้ากับความหนาแน่นของ VGV (มูลค่ารวมของโครงการขายในตลาด) ระดับพรีเมียมต่อตารางกิโลเมตรซึ่งสูงที่สุดแห่งหนึ่งของประเทศ ตามการสำรวจของ ABRAINC และ CBIC ที่ระบุว่าชายฝั่งทางเหนือของรัฐ Santa Catarina ครองสัดส่วนที่สูงเกินค่าเฉลี่ยของการเปิดตัวโครงการพรีเมียมในระดับชาติช่วงปี 2024-2025 จึงเปลี่ยน Balneário Camboriú, Itajaí และ Itapema ให้กลายเป็นตลาดสำคัญสำหรับนักลงทุนต่างชาติที่มีคุณสมบัติเหมาะสม
อย่างไรก็ตาม ก่อนที่จะดำเนินธุรกรรมใดๆ จำเป็นต้องทำความเข้าใจคำนิยามที่กำหนดทิศทางของการปฏิบัติทางภาษีทั้งหมดเสียก่อน ในสายตาของ Receita Federal ผู้ไม่มีถิ่นที่อยู่ทางภาษีคือบุคคลธรรมดาที่ออกจากบราซิลอย่างถาวร หรืออยู่นอกบราซิลเป็นการชั่วคราวเกินสิบสองเดือนโดยไม่ได้ยื่นแจ้งการออกถาวร หรือผู้ที่ไม่เคยมีสถานะเป็นผู้มีถิ่นที่อยู่มาก่อนเลย ชาวต่างชาติที่ถือวีซ่าถาวรและพำนักในบราซิลถือเป็นผู้มีถิ่นที่อยู่ทางภาษีและถูกจัดเก็บภาษีในลักษณะเดียวกับพลเมืองท้องถิ่น สถานะของผู้ไม่มีถิ่นที่อยู่กำหนดให้ต้องมีเจ้าของกรรมสิทธิ์เป็นบุคคลธรรมดาในต่างประเทศที่ระบุตัวตนชัดเจนผ่าน CPF และประเทศที่มีถิ่นที่อยู่ทางภาษี ซึ่งสถานะนี้เองที่จะกระตุ้นกฎเกณฑ์เฉพาะเรื่องการหักภาษี ณ ที่จ่าย การโอนเงินกลับ และการคำนวณกำไรจากการขายทรัพย์สินตามที่จะอธิบายในหัวข้อถัดไป
สถานะของประเทศต้นทางก็มีความสำคัญไม่แพ้กัน Instrução Normativa RFB 1.037 ซึ่งปรับปรุงเป็นระยะ ได้จัดทำบัญชีรายชื่อเขตอำนาจที่ถือว่าเป็นแหล่งหลบเลี่ยงภาษีหรือเขตที่มีระบบภาษีพิเศษ นักลงทุนที่มีภูมิลำเนาในเขตเหล่านี้จะถูกเก็บภาษีในอัตราลงโทษ เช่น 25% บนรายได้ค่าเช่าแทนที่จะเป็น 15% ปกติ และสูญเสียสิทธิ์ในการหักลดหย่อนตลอดจนการเข้าถึงขั้นภาษีก้าวหน้าบางขั้นในการคำนวณกำไรจากการขายทรัพย์สิน การตรวจสอบบัญชีรายชื่อล่าสุดก่อนตัดสินใจเลือกโครงสร้างการเข้าซื้อจึงเป็นหนึ่งในขั้นตอนแรกของกระบวนการ due diligence
ขั้นเตรียมการก่อนซื้อ CPF, RDE-IED ใน Sisbacen และบัญชีผู้ไม่มีถิ่นที่อยู่
สำนักงานทะเบียนที่ดินในบราซิลจะไม่จัดทำหนังสือสัญญาขายที่ใดก็ตามหากผู้ซื้อไม่มี CPF สำหรับผู้ไม่มีถิ่นที่อยู่ การขอ CPF สามารถดำเนินการผ่าน Banco do Brasil หรือธนาคาร Itaú สถานกงสุลบราซิลในต่างประเทศ หรือผ่านตัวแทนภาษีในบราซิลโดยใช้หนังสือมอบอำนาจ เอกสารแสดงประเทศที่มีถิ่นที่อยู่ทางภาษีต้องสอดคล้องกับสิ่งที่จะแจ้งในระบบของ Receita และของธนาคารกลาง ความไม่สอดคล้องระหว่างทะเบียน CPF กับการลงทะเบียนการลงทุนเป็นสาเหตุหลักประการหนึ่งที่ทำให้การโอนเงินกลับถูกระงับในช่วงขายทรัพย์สิน
ขั้นตอนที่สองซึ่งมักถูกมองข้ามในธุรกรรมต่ำกว่า 5 ล้านเรอัลคือ RDE-IED ระบบทะเบียนประกาศการลงทุนโดยตรงจากต่างประเทศซึ่งปัจจุบันอยู่ภายใต้ Resolução BCB 277/2022 และดำเนินการในระบบ Sisbacen เงินทุนต่างชาติทุกก้อนที่นำเข้าเพื่อซื้ออสังหาริมทรัพย์ในนามบุคคลธรรมดาที่ไม่มีถิ่นที่อยู่ หรือเพื่อชำระทุนในบริษัทบราซิลที่จะถือครองอสังหาริมทรัพย์ จำเป็นต้องลงทะเบียนทั้งหมด RDE-IED นี้เองที่จะให้ความชอบธรรมในการโอนเงินต้นและผลตอบแทนกลับสู่ต่างประเทศในอนาคต กล่าวให้ชัดคือ ไม่มีการนำเงินตราออกได้หากไม่มีการลงทะเบียนต้นทางตอนนำเข้า และความพยายามที่จะแก้ไขทะเบียนย้อนหลังเมื่อสัญญาขายได้ลงนามแล้วมักลงเอยด้วยการชะงักนานหลายเดือนและค่าธรรมเนียมที่ปรึกษาอัตราแลกเปลี่ยนที่สูงมาก
บัญชีผู้ไม่มีถิ่นที่อยู่หรือที่รู้จักกันในชื่อ CNR ซึ่งปัจจุบันอยู่ภายใต้ระเบียบที่ธนาคารกลางจัดทำขึ้นใหม่แทน Resolução 4.373 ฉบับเดิม คือเสาหลักที่สามของโครงสร้าง บัญชีนี้อนุญาตให้ชาวต่างชาติสามารถรับค่าเช่าในสกุลเรอัล ชำระภาษีท้องถิ่น จ่ายค่าก่อสร้างและค่าใช้จ่ายส่วนกลางของอาคาร และเมื่อถึงเวลาที่เหมาะสมก็สามารถแปลงเงินกลับเป็นสกุลต่างประเทศได้โดยไม่ต้องต่อคิวกับธุรกรรมโอนเงินส่วนบุคคล หนังสือมอบอำนาจที่ลงนามรับรองที่สถานกงสุลบราซิลในต่างประเทศ หรือในบราซิลพร้อมการรับรองที่ถูกต้อง จะปิดวงจรการดำเนินงานให้สมบูรณ์ ผู้รับมอบอำนาจในประเทศ ซึ่งมักเป็นทนายความผู้เชี่ยวชาญด้านภาษีหรือ family office ที่มีฝ่ายภาษีของตนเอง จะเป็นผู้รับผิดชอบในภาระผูกพันรองและการหักภาษี ณ ที่จ่ายของค่าเช่าตามที่จะกล่าวถึงต่อไป
ขั้นตอนการซื้อ ITBI, การจดสัญญา, laudêmio บนที่ดินชายฝั่งของรัฐ และการใช้บริษัทโฮลดิ้ง
Imposto sobre Transmissão de Bens Imóveis หรือ ITBI เป็นภาษีระดับเทศบาลซึ่งต้องชำระในขณะจดสัญญาขาย โดยมีอัตราอยู่ระหว่าง 2% ถึง 3% ในเทศบาลที่กระจุกตัวด้วยสินค้าระดับพรีเมียมในรัฐ Santa Catarina ประเด็นทางเทคนิคที่สำคัญสำหรับนักลงทุนระดับสูงคือ Tema 1.113 ของ STJ (ศาลยุติธรรมสูงสุดของบราซิล) ที่ตัดสินไว้ในปี 2022 ในฐานะคำพิพากษาที่ผูกพันคดีอื่น โดยระบุว่าฐานคำนวณ ITBI คือมูลค่าจริงของธุรกรรมที่คู่สัญญาประกาศไว้ โดยมีข้อสันนิษฐานว่าเป็นความจริงที่จะสามารถถูกหักล้างได้เฉพาะผ่านกระบวนการทางปกครองที่ชอบด้วยกฎหมายของเทศบาลเท่านั้น แนวปฏิบัติเดิมที่เทศบาลใช้ดุลพินิจกำหนดมูลค่าอ้างอิงสูงกว่ามูลค่าในสัญญาได้สูญเสียฐานทางกฎหมายไป ธุรกรรมที่มีมูลค่า 4 ล้านเรอัลขึ้นไปในแกน Itajaí-Itapema กำลังถูกปกป้องด้วยรายงานประเมินมูลค่าทางเทคนิคเพื่อยืนยันฐานที่ประกาศไว้และหลีกเลี่ยงการประเมินภาษีย้อนหลัง
| เทศบาล | ITBI ปี 2026 | ฐานคำนวณ | หมายเหตุ |
|---|---|---|---|
| Itajaí | 2% | มูลค่าของธุรกรรม (STJ Tema 1.113) | เขตท่าเรือและ Praia Brava มีการตรวจสอบเอกสารอย่างเข้มงวด |
| Balneário Camboriú | 2% | มูลค่าของธุรกรรม | กระจุกตัวยูนิตเหนือ 5 ล้านเรอัล due diligence ของสำนักทะเบียนที่ดินถูกเพิ่มความเข้มงวด |
| Itapema | 2% | มูลค่าของธุรกรรม | โซน Meia Praia อยู่ในช่วงขยายตัวของ VGV |
| Camboriú (ฝั่งแผ่นดินใน) | 2% | มูลค่าของธุรกรรม | มูลค่าเฉลี่ยต่อยูนิตต่ำกว่า ควรตรวจสอบผังเมือง |
อสังหาริมทรัพย์ที่ตั้งอยู่บนที่ดิน "terreno de marinha" ซึ่งหมายถึงที่ดินแถบชายฝั่งซึ่งเป็นกรรมสิทธิ์ของสหภาพ พบได้บ่อยตามชายฝั่ง Santa Catarina โดยเฉพาะในแปลงที่ดินประวัติศาสตร์ จะเพิ่มภาระอีกหนึ่งอย่างคือ laudêmio (ค่าธรรมเนียมโอนกรรมสิทธิ์ให้แก่สำนักงานทรัพย์สินสหภาพ) ที่กำหนดไว้ 5% ของมูลค่าการโอนแบบมีค่าตอบแทน นอกเหนือจากค่าธรรมเนียมการครอบครองรายปีหรือค่าเช่าฉวยเร่ง นักลงทุนต่างชาติจำเป็นต้องตรวจสอบประเภทกรรมสิทธิ์ที่ดินในเอกสารทะเบียนก่อนการตกลงราคา มิฉะนั้นอาจประเมินต้นทุนการเข้าซื้อรวมต่ำเกินไปถึงห้าจุดเปอร์เซ็นต์จากมูลค่าเต็ม
เมื่อการซื้ออสังหาริมทรัพย์ดำเนินการผ่านบริษัทโฮลดิ้งอสังหาริมทรัพย์ในบราซิล โดยทั่วไปเป็นบริษัทจำกัดที่จัดตั้งขึ้นเพื่อรับโอนอสังหาริมทรัพย์ผ่านการชำระทุนโดยผู้ถือหุ้นต่างชาติ ก็จะมี Tema 796 ของ STF (ศาลรัฐธรรมนูญสูงสุดของบราซิล) เข้ามาเกี่ยวข้อง โดยศาลสูงสุดในคดี RE 796.376 ได้จำกัดสิทธิยกเว้นภาษีตามมาตรา 156 §2 ข้อ I ของรัฐธรรมนูญไว้ การชำระทุนได้รับการยกเว้น ITBI แต่เพียงในวงเงินที่ครอบคลุมเงินทุนจดทะเบียนที่ลงทุนเท่านั้น ส่วนที่มูลค่าตลาดของอสังหาริมทรัพย์เกินกว่าทุนที่ชำระจะถูกเก็บภาษีตามปกติ เพื่อให้โครงสร้างมีประสิทธิภาพ ทุนจดทะเบียนต้องสะท้อนมูลค่าทางเศรษฐกิจของทรัพย์สินที่นำเข้ามา และเอกสารบริษัทต้องสามารถยืนยันความเท่าเทียมนี้ได้เมื่อเผชิญกับการตรวจสอบของเทศบาล
การแสวงหาผลประโยชน์จากอสังหาริมทรัพย์ ภาษีรายได้ค่าเช่า, IPTU และการเปรียบเทียบบุคคลธรรมดากับโฮลดิ้ง
เมื่อตัดสินใจเข้าซื้อแล้ว ระยะการใช้ประโยชน์ ไม่ว่าจะเป็นการเช่าระยะสั้น เช่ารายปี หรือผสมผสาน จะกำหนดการรั่วไหลของภาษีในระยะยาว สำหรับบุคคลธรรมดาผู้ไม่มีถิ่นที่อยู่ ค่าเช่าที่ผู้เช่าในบราซิลชำระจะถูกหัก ณ ที่จ่ายในอัตรา 15% ของยอดรวม โดยตัวแทนในประเทศจะเป็นผู้ส่งผ่านแบบ DARF (ใบนำส่งภาษีของรัฐบาลกลาง) ด้วยรหัสเฉพาะและรายงานประจำปีผ่าน DIRF สำหรับผู้ที่มีภูมิลำเนาในเขตอำนาจที่อยู่ในบัญชี IN RFB 1.037 อัตราจะเพิ่มขึ้นเป็น 25% และไม่มีโอกาสนำไปหักลบกับภาษีที่ชำระในประเทศต้นทางได้นอกจากผ่านสนธิสัญญาภาษีซ้อน
IPTU (ภาษีอสังหาริมทรัพย์เขตเมืองรายปี) ของเทศบาลเป็นค่าใช้จ่ายที่หักลดหย่อนได้เมื่อโครงสร้างเป็นโฮลดิ้ง แต่ไม่สามารถหักลดหย่อนได้ในระบบการหัก ณ ที่จ่ายของบุคคลธรรมดาผู้ไม่มีถิ่นที่อยู่ ใน Balneário Camboriú และ Itajaí อัตราภาษีและมูลค่าประเมินถูกปรับใหม่ในรอบการประเมินที่ผ่านมา ส่งผลกระทบอย่างมีนัยสำคัญต่อ cap rate ของยูนิตที่มีมูลค่าเหนือ 6 ล้านเรอัล ปัจจัยนี้มักเป็นแรงผลักดันให้นักลงทุนย้ายโครงสร้างมาเป็นโฮลดิ้งเมื่อมีพอร์ตโฟลิโอตั้งแต่สี่ยูนิตขึ้นไป
บริษัทโฮลดิ้งอสังหาริมทรัพย์ในระบบกำไรประมาณการ (lucro presumido) จะใช้อัตราประมาณการ 32% บนรายได้รวมจากการเช่าเพื่อคำนวณ IRPJ (ภาษีรายได้นิติบุคคล) และ CSLL (ภาษีสมทบทุนทางสังคม) บวกกับ PIS และ Cofins ในระบบสะสม ภาระภาษีรวมที่แท้จริงบนรายได้รวมจากค่าเช่ามักอยู่ราว 14.53% เทียบกับ 15% ที่หัก ณ ที่จ่ายสำหรับบุคคลธรรมดาผู้ไม่มีถิ่นที่อยู่ และเทียบกับ 25% หากเจ้าของกรรมสิทธิ์อยู่ในเขตหลบเลี่ยงภาษี อย่างไรก็ตาม ส่วนต่างที่ได้รับจากโฮลดิ้งต้องชดเชยต้นทุนการดูแลรักษาบริษัท ค่าบัญชี อาจมี ITCMD บนสัดส่วนการถือหุ้นในกรณีสืบทอดมรดก และความซับซ้อนของการโอนเงินปันผลกลับสู่ผู้ถือหุ้นต่างชาติ กฎประมาณการที่นักลงทุนผู้มีประสบการณ์ใช้นั้นตรงไปตรงมา หากมีถึงสองยูนิต บุคคลธรรมดาจะเป็นโครงสร้างที่ได้เปรียบ แต่ตั้งแต่สามถึงสี่ยูนิตระดับพรีเมียมเป็นต้นไป หรือในกรณีที่มีการวางแผนสืบทอดมรดก โฮลดิ้งจะกลายเป็นผู้ชนะอย่างชัดเจน
"ความผิดพลาดที่แพงที่สุดของนักลงทุนต่างชาติในบราซิลไม่ใช่อัตราภาษี แต่เป็นโครงสร้างต่างหาก ผู้ที่เข้ามาในนามบุคคลธรรมดาเพื่อประหยัดค่าธรรมเนียมที่ปรึกษา มักค้นพบในตอนขายหรือในตอนรับมรดกว่าได้จ่ายไปสองเท่าของจำนวนที่จะต้องจ่ายในโครงสร้างโฮลดิ้งที่ออกแบบไว้อย่างดีตั้งแต่วันแรก" คำพูดที่ปรากฏซ้ำในวงสนทนาภาษีอสังหาริมทรัพย์บนแกน Itajaí-Florianópolis
ขั้นตอนการขายออก ภาษีกำไรจากการขายแบบก้าวหน้า, การหักโดยผู้ซื้อ และสนธิสัญญาภาษีซ้อน
การขายเป็นจุดของความจริง สำหรับผู้ไม่มีถิ่นที่อยู่ กำไรจากการขายทรัพย์สินอยู่ภายใต้ Lei 13.259/2016 ซึ่งกำหนดอัตราก้าวหน้าไว้ดังนี้ 15% บนกำไรส่วนแรกถึง 5 ล้านเรอัล 17.5% ในช่วง 5-10 ล้านเรอัล 20% ในช่วง 10-30 ล้านเรอัล และ 22.5% สำหรับส่วนที่เกิน 30 ล้านเรอัล ต่างจากบุคคลธรรมดาที่มีถิ่นที่อยู่ ผู้ไม่มีถิ่นที่อยู่ไม่สามารถเข้าถึงสิทธิยกเว้นและปัจจัยลดหย่อนตาม Lei 7.713/1988 ได้ ไม่มี "ปัจจัยลดหย่อนตามระยะเวลาถือครอง" และไม่มีการยกเว้นกรณีนำเงินไปซื้ออสังหาริมทรัพย์ที่อยู่อาศัยอีกหน่วยหนึ่ง
ประเด็นทางเทคนิคที่ทำลายข้อสมมติของนักลงทุนคือการคำนวณในสกุลเรอัล IN RFB 208/2002 กำหนดว่าต้นทุนการเข้าซื้อและมูลค่าการขายต้องนำมาคิดในสกุลเรอัลตามตัวเลขที่ปรากฏ โดยไม่มีการปรับตามการเปลี่ยนแปลงของอัตราแลกเปลี่ยน นั่นหมายความว่าในช่วงที่เรอัลอ่อนค่า กำไรในสกุลเงินแข็งอาจน้อยกว่ามากหรือเป็นลบ ในขณะที่กำไรที่ต้องเสียภาษีในสกุลเรอัลกลับสูงขึ้น กรณีตัวอย่างในตอนต้นของคู่มือฉบับนี้ก็เป็นเช่นนั้นทุกประการ ชาวโปรตุเกสซื้อขณะอัตราอยู่ที่ราว 5.20 เรอัลต่อยูโร แล้วขายที่ราว 6.10 เรอัลต่อยูโร และ Receita ได้เพิกเฉยต่อส่วนต่างอัตราแลกเปลี่ยนนี้ในการคำนวณ
ความรับผิดชอบในการนำส่งภาษีในธุรกรรมที่ผู้ขายเป็นผู้ไม่มีถิ่นที่อยู่ จะตกอยู่กับผู้ซื้อชาวบราซิลหรือตัวแทนของเขาในบราซิล ตามที่ระบุไว้ใน IN RFB 208/2002 ในทางปฏิบัติ สำนักทะเบียนที่ดินจะจัดทำหนังสือสัญญาขายให้ก็ต่อเมื่อมีหลักฐานการชำระ DARF เท่านั้น สิ่งนี้ทำให้การเจรจาต่อรองมีความละเอียดอ่อนเมื่อผู้ซื้อและผู้ขายไม่ได้ตกลงล่วงหน้าว่าใครจะรับภาระทางการเงินของภาษีในวันที่ปิดธุรกรรม การต่อรอง "เงินสุทธิที่ผู้ขายได้รับ" ได้กลายเป็นข้อสัญญามาตรฐานในธุรกรรมกับชาวต่างชาติในแกน AMFRI
สนธิสัญญาภาษีซ้อนช่วยลดต้นทุนรวมของนักลงทุนยุโรปได้ บราซิลและโปรตุเกสมีอนุสัญญาเพื่อหลีกเลี่ยงการเก็บภาษีซ้อนที่ใช้บังคับมาตั้งแต่ทศวรรษ 2000 และข้อเดียวกันนี้ก็ใช้กับสเปน อย่างไรก็ตาม สหรัฐอเมริกาไม่มีสนธิสัญญาที่ใช้บังคับกับบราซิล นักลงทุนชาวอเมริกันที่ถูกเก็บภาษีจากกำไรในบราซิลจะต้องใช้สิทธิเครดิตภาษีต่างประเทศในการยื่นภาษีต่อ IRS โดยมีข้อจำกัดตามที่ระบุใน Foreign Tax Credit ส่วนชาวอาร์เจนตินาซึ่งเป็นชนชาติที่สำคัญรองจากชาวยุโรปในตลาดระดับสูงของ Balneário Camboriú จะอยู่ภายใต้สนธิสัญญาทวิภาคีที่ลงนามมาแล้วหลายทศวรรษ โดยมีรายละเอียดเฉพาะสำหรับอสังหาริมทรัพย์ที่ต้องการการดูแลเป็นรายกรณี
การโอนเงินกลับ โครงสร้างบริษัท การสืบทอดมรดก และข้อผิดพลาดที่ทำลายข้อสมมติ
เมื่อคำนวณและชำระภาษีเสร็จสิ้น การโอนเงินรายได้จากการขายจะดำเนินการผ่านธนาคารที่ได้รับอนุญาตในการซื้อขายอัตราแลกเปลี่ยน โดยอ้างอิงตาม RDE-IED ที่ลงทะเบียนไว้ตอนนำเงินเข้า IOF-Câmbio (ภาษีธุรกรรมการเงินด้านอัตราแลกเปลี่ยน) บนธุรกรรมการนำทุนต่างชาติกลับมีแนวโน้มลดลงตามตารางทางการที่คาดการณ์ว่าจะเป็นศูนย์ภายในปี 2028 แต่อัตราที่บังคับใช้ในวันธุรกรรมจริงต้องตรวจสอบเป็นรายกรณี เอกสารที่จำเป็นรวมถึงใบนำส่งภาษีกำไรจากการขายทรัพย์สิน สัญญาแลกเปลี่ยนเงินตรา หนังสือสัญญาขายที่ลงทะเบียน และตัว RDE-IED เองพร้อมการยกเลิกการลงทะเบียนของการลงทุน
นักลงทุนต่างชาติที่มีสินทรัพย์ในบราซิลเกินกว่าวงเงินที่ธนาคารกลางกำหนดยังต้องปฏิบัติตาม DCBE (แบบรายงานทุนบราซิลในต่างประเทศ) แม้ในทางกลับ คือ บราซิลกำหนดให้ผู้มีถิ่นที่อยู่ต้องประกาศสินทรัพย์ที่อยู่ในต่างประเทศ ส่วนผู้ไม่มีถิ่นที่อยู่ ภาระหลักคือการยื่นแบบประกาศต่อหน่วยงานภาษีในประเทศของตนเองและรักษาทะเบียนใน Sisbacen ไว้ Lei 14.754/2023 ซึ่งได้เปลี่ยนแปลงการเก็บภาษีบริษัทนอกอาณาเขตที่ผู้มีถิ่นที่อยู่ในบราซิลควบคุม ไม่ได้กระทบผู้ไม่มีถิ่นที่อยู่โดยตรง แต่ได้จัดระเบียบตลาดวางแผนภาษีใหม่และจำกัดการใช้โครงสร้างผสม ทำให้นักลงทุนที่มีถิ่นที่อยู่ในบราซิลซึ่งเดิมใช้บริษัท offshore ในการซื้ออสังหาริมทรัพย์ในบราซิลของตนเองต้องทบทวนสมการใหม่
ในแง่การสืบทอดมรดก รัฐ Santa Catarina จัดเก็บ ITCMD (ภาษีการรับมรดกและการให้โดยเสน่หา) ในอัตราก้าวหน้าซึ่งขึ้นไปถึง 8% ของการโอนกรรมสิทธิ์โดยทางมรดกและการให้โดยเสน่หาตามกฎหมายของรัฐที่ใช้บังคับ อสังหาริมทรัพย์มูลค่า 8 ล้านเรอัลใน Praia Brava ที่ส่งมอบโดยตรงในนามบุคคลธรรมดาอาจสร้างภาระภาษีในกระบวนการรับมรดกถึงครึ่งล้านเรอัลในสกุลเงินท้องถิ่นและในกรอบเวลาท้องถิ่น โดยที่ทายาทไม่มีโอกาสในทางปฏิบัติที่จะโอนเงินกลับได้รวดเร็ว การชำระทุนเข้าโฮลดิ้งบราซิลหรือโครงสร้างที่ผสมโฮลดิ้งในประเทศกับยานพาหนะครอบครัวในต่างประเทศ เมื่อออกแบบไว้อย่างดีและมีอายุยาวนานพอที่จะต้านทานการตั้งข้อสงสัย มักลดต้นทุนการรับมรดกได้อย่างมีนัยสำคัญ และสำคัญที่สุดคือรับประกันสภาพคล่องให้แก่กองมรดกโดยไม่ต้องบังคับขายทรัพย์
ห้าข้อผิดพลาดที่แพงที่สุดที่พบในการให้คำปรึกษาแก่ครอบครัวต่างชาติที่มีพอร์ตโฟลิโอใน Itajaí, Balneário Camboriú และ Itapema เกิดขึ้นซ้ำเสมอ ดังนี้ ละเลยการลงทะเบียนการนำทุนเข้าใน RDE-IED ด้วยข้ออ้างว่า "เป็นแค่อสังหาริมทรัพย์ชิ้นเดียว" มองข้ามบัญชีรายชื่อแหล่งหลบเลี่ยงภาษีใน IN RFB 1.037 ตอนกำหนดถิ่นที่อยู่ของเจ้าของกรรมสิทธิ์ ลงนามในสัญญา "gaveta" (สัญญาในลิ้นชักที่ยังไม่จดทะเบียน) โดยเชื่อว่าจะประหยัดเวลาในกระบวนการของสำนักทะเบียน แต่กลับสร้างข้อบกพร่องเชิงต้นทางที่จะเปิดเผยตัวเองในตอนขาย ประเมินค่า laudêmio บนที่ดินชายฝั่งของรัฐต่ำเกินไปขณะตั้งราคาทรัพย์ และละเว้นการปฏิบัติตามภาระผูกพันรองต่อ Receita และต่อธนาคารกลาง สร้างหนี้สินเงียบที่จะปรากฏตัวเฉพาะในตอนโอนเงินกลับ ข้อผิดพลาดแต่ละข้อนี้กินผลตอบแทนเทียบเท่าหนึ่งถึงสองจุดเปอร์เซ็นต์ต่อปีของพอร์ตโฟลิโอ โครงการในกลุ่มทาวเวอร์ที่อยู่อาศัยระดับพรีเมียมในแกน AMFRI ซึ่งส่งมอบโดยผู้พัฒนาท้องถิ่นที่มีชื่อเสียงมั่นคง เช่น SIDE Empreendimentos ใน Itajaí และพื้นที่โดยรอบ มักให้การสนับสนุนด้านเอกสารที่ช่วยลดความเสี่ยงของข้อผิดพลาดในขั้นตอนทะเบียนที่ดิน แต่โครงสร้างทางภาษีของผู้ซื้อยังคงเป็นความรับผิดชอบของผู้ซื้อเอง
บทสรุป
บราซิลในปี 2026 มอบสมการภาษีที่ซับซ้อนแต่ถูกทำแผนที่ไว้อย่างสมบูรณ์แก่นักลงทุนต่างชาติ การผสมผสานที่เหมาะสมระหว่าง CPF, RDE-IED, บัญชีผู้ไม่มีถิ่นที่อยู่, การเลือกยานพาหนะระหว่างบุคคลธรรมดาและโฮลดิ้ง, หนังสือสัญญาขายที่มีการรองรับโดย Tema 1.113 ของ STJ และการวางแผนสืบทอดมรดกผ่าน ITCMD ของรัฐ Santa Catarina สามารถรักษาผลตอบแทนส่วนใหญ่ในสกุลเงินแข็งไว้ได้แม้ในช่วงอัตราแลกเปลี่ยนที่ไม่เป็นใจ ในทางกลับกัน สมการที่ผิดพลาดจะโอนสัดส่วนกำไรที่ไม่สมส่วนไปยังหน่วยงานภาษีและไปยังผู้ซื้อชาวบราซิล สำหรับการติดตามการวิเคราะห์รายสัปดาห์ด้านภาษี อัตราแลกเปลี่ยน และตลาดอสังหาริมทรัพย์บนชายฝั่งรัฐ Santa Catarina โปรดสมัครรับจดหมายข่าวจากเว็บไซต์ SIDE และเก็บกรอบการเงินและภาษีของท่านให้เป็นปัจจุบันอยู่เสมอก่อนการปิดธุรกรรมครั้งถัดไป